Новая идея PRE-IPO на российском рынке Как известно, в периоды золотых лихорадок больше всех зарабатывают не те, кто копает, а те, кто продают кирки и лопаты. Примерно такая же ситуация складывается в индустрии ЦОДов – те компании, которые делают оборудование для ЦОДов, могут уже сейчас похвастаться ростом маржинальности и количества заказов. Полагаю, что в этой логике новая идея от Альфа Прямые инвестиции будет весьма актуальной. В кого инвестируем? Компания Неорос – российский производитель оптических модулей и сетевого оборудования для операторов связи и дата-центров. Основное направление – трансиверы. Если упростить, то трансивер – это довольно компактное, но сложное устройство, которое работает как высокоскоростной переводчик: он забирает электрический сигнал из платы сервера, мгновенно превращает его в лазерные импульсы и отправляет по оптоволокну получателю, где ещё один трансивер принимает эти импульсы и мгновенно превращает их в электрический сигнал, понятный для сервера-получателя. Функционирование современных ЦОДов, где тысячи серверов должны обмениваться огромными объёмами данных с минимальной задержкой, без этих устройств невозможно. Кроме трансиверов, компания производит коммутаторы, магистральные системы и DCI-оборудование. Вся линейка продуктов Неороса имеет статус российской продукции по ПП № 719. Это означает приоритет в закупках государства и госкомпаний + иммунитет от возможного возвращения иностранных брендов. В том числе благодаря этому, Неорос в последние годы активно развивается и наращивает выручку. Промежуточные результаты этого незавершённого тренда можно проиллюстрировать следующими фактами: ✔️Выручка 2025 года = ₽10,2 млрд, что в 17 раз больше, чем в 2021-м, 2026 (прогноз) = 11.9 млрд руб. ✔️Потенциальная выручка 2030 года по плану компании = ₽26,6 млрд, т.е. рост на +21% в год. ✔️EBITDA 2025 года = ₽3,8 млрд, рентабельность по EBITDA = 37%. ✔️Чистая прибыль 2025 года = ₽3,3 млрд, чистая маржа = 33%. ✔️За 2025 год продано 634 тыс. устройств, от трансиверов до DWDM-платформ. ✔️Текущий кредитный рейтинг агентства НКР – A.RU Стабильный, повышен 24 июня 2026 года. Производство перегружено заказами, поэтому компания выходит на PRE-IPO. Раунд состоится в формате cash-in: все деньги пойдут в рост компании. Что с рынком? Спрос на оборудование Неороса растёт по нескольким причинам: ✔️Обновление. Рынок дата-центров и телекомов отличается тем, что оборудование нужно регулярно обновлять. ✔️Строительство новых ЦОДов. В России запланировано строительство довольно большого количества новых дата-центров. Это связано как с ростом потребностей экономики и целей достижения информационной безопасности, так и с заменой выбывших в последнее время из-за атак мощностей. ✔️Потенциальное развитие мобильной связи 5G в России. Если рассматривать отдельно рынок трансиверов в РФ, то сейчас это меньше ₽30 млрд при доли российского оборудования на нём в 49%. По ожиданиям к 2030 г. этот рынок будет оцениваться в ₽52,5 млрд при доли российского оборудования в 80%. Неорос по целому ряду направлений занимает лидирующее положение, а значит является понятным бенефициаром роста данного рынка. Сейчас компания находится в инвестиционной фазе и вкладывает в рост: в 2025 году CAPEX составил ₽3,8 млрд. Ближайшая инвестпрограмма = ₽3–4 млрд. Деньги, собираемые в текущем раунде – её часть. Структура сделки В ходе раунда планируется приобрести 4,44% акций компании по оценке ₽21,5 млрд. Взамен стандартный набор корпоративных прав, включая вето по ключевым вопросам, пут-опцион, drag-along и tag-along, информационные права, получение отчётности и т.д. Вход по оценке, рассчитанной от фактических результатов 2025 года, а не от прогноза 2026 года или показателей за последние 12 месяцев. Таким образом, инвесторы входят в растущую компанию по «вчерашней» оценке. Вход по оценке 5,7х EBITDA 2025 года, тогда как публичные мировые аналоги торгуются по 40–53х EBITDA. Выход. Компания обязана провести IPO не позднее трёх лет с даты сделки по оценке не ниже ₽52 млрд за 100% компании – это в 2,3 раза выше оценки нашего входа и это минимальная планка. Если IPO не состоится, срабатывает пут-опцион: компания выкупает нашу долю по наибольшей из трёх величин: обеспечивая 15% годовых (фактически это худший сценарий), 6× EBITDA или по оценке компании независимым оценщиком. Горизонт сделки – до 5 лет. Базовый сценарий – IPO, запасной – опцион. Все договорённости закреплены документально. IRR в позитивном сценарии = 33%, в базовом = 25%, в стресс-сценарии = 15%. Значения индикативные, могут быть уточнены в процессе, но на них можно ориентироваться в том числе при сравнении с ожидаемой доходностью других инвестиционных инструментов. На мой взгляд, при общей неопределённости классического фондового рынка, условия интересные, компания быстрорастущая с исторически подтверждённым сильным ростом и высокой маржинальностью, поэтому данная идея заслуживает повышенного внимания. Все подробности у вашего персонального менеджера АК. 🐳 Удачных инвестиций! #Прямые_инвестиции

Alfa Wealth ✔
Алексей Климюк. Рекламу не даю. Платных каналов не веду. Курсы не продаю. Доступен по телефону Альфа-Капитала и по почте a.klimuk@alfacapital.ru
-
-
edited Налоги и ПИФы Месяц назад рассказывал о законопроекте, который меняет порядок исчисления НДФЛ, в том числе для инвестиционных доходов. За прошедшее время законопроект прошёл первое чтение. Второе назначено на 19 ноября. С высокой долей вероятности данный законопроект будет принят и вступит в силу с 1 января 2027 г. Скорее всего, по результатам второго чтения в текст законопроекта будут внесены некоторые изменения, но основной смысл навряд ли поменяется. Вероятнее всего, с нового года значительному числу инвесторов придётся платить больше налогов. В этом посте расскажу, как ОПИФы и БПИФы могут помочь инвесторам более оптимально распределить налоговую нагрузку. Основная новация – изменение шкалы НДФЛ для инвестиционных доходов. Сейчас бо́льшая часть таких доходов облагается НДФЛ по двуступенчатой шкале от 13 до 15%. Законопроект предлагает встроить данные доходы в общую прогрессивную шкалу от 13 до 22%. К чему это может привести? Рассмотрим пример. Предположим, ваш инвестиционный доход за год, который сейчас подпадает под ставку от 13 до 15%, составил ₽60 млн. При действующем в данный момент порядке ваш НДФЛ составит ₽8 952 000. Если законопроект будет принят (а это почти наверняка произойдёт), то, получив тот же доход, вы заплатите уже ₽11 602 000. В результате ваша эффективная налоговая ставка в рассматриваемом случае изменится с 14,92% на 19,34%. Это произойдёт из-за изменения шкалы. Если в действующем порядке вы платите 13% с суммы ₽2,4 млн, а со всей суммы превышения 15%, то после введения нового порядка налогообложения у вас будет полноценная пятиступенчатая ставка НДФЛ. В результате распределение ставок относительно вашего дохода в ₽60 млн будет выглядеть следующим образом: 0–2,4 млн ₽ = 13% 2,4–5 млн ₽ = 15% 5–20 млн ₽ = 18% 20–50 млн ₽ = 20% 50–60 млн ₽ = 22% По сути, это новая реальность, и с начала 2027 года всем нам придётся с ней считаться. К каким решениям такое изменение может нас подтолкнуть? Например, сейчас многие состоятельные инвесторы держат в своих портфелях довольно большое количество облигаций. Полагаю, все мы понимаем, что при прямом владении облигациями НДФЛ у инвестора возникает при выплате каждого купона. Доход от прибыльных сделок с самими бумагами (купили дешевле, продали дороже) подлежит налогообложению по итогам года. Однако, инвестировать в облигации можно не только покупая бумаги напрямую, но и через БПИФы и ОПИФы. В фондах денежные потоки от активов реинвестируются внутри портфеля без списания НДФЛ у пайщика, а налоговые последствия у инвесторов возникают только при реализации паёв. Если фонд выводит купоны на пайщиков, то налоговые последствия возникнут ещё и при каждом выводе, однако большинство фондов всё-таки «заточено» на реинвестирование. Это базовые правила, и законопроект здесь ничего не меняет. В итоге, при сопоставимой доходности активов инвестор в фонде, который не выводит купоны на пайщиков, а реинвестирует их, по сути, получает отсрочку в уплате налога до продажи пая. Это позволяет такому инвестору, используя конструкцию фонда, реинвестировать бо́льшую сумму, что в итоге положительно скажется на реализации эффекта сложного процента, особенно при сроке инвестиций более года (при меньшем сроке разницы практически не будет, так как сложному проценту не хватит времени, чтобы «раскрыться»). Для демонстрации этой простой мысли предлагаю сравнить две стратегии реинвестирования на горизонте 3 лет. Параметры модели: инвестируем ₽60 млн, купон 15% годовых, выплата раз в полгода (доходность каждой выплаты 7,5%), шесть периодов реинвестирования (т.е. общий срок 3 года). Ставка реинвестирования постоянна, цена облигаций не меняется (100%), комиссии не учитываются. Сценарий А (фонд): купоны не облагаются НДФЛ и реинвестируются полностью (7,5% за полугодие). В этом сценарии, исходя из параметров модели, ваш доход (т.е. всё, что свыше первоначальных вложений) составит ₽32 598 000. Сценарий Б (прямое владение бумагами): с каждого купона удерживается фиксированный НДФЛ. Эффективную ставку примем за 20%, реинвестируется 80% купона. В этом сценарии в тех же параметрах ваш доход составит ₽25 111 000. Таким образом, в рассматриваемом случае, разница в доходе между первым и вторым сценарием составляет ₽7,487 млн; уплаченный НДФЛ во втором сценарии ₽6,278 млн (в первом – ₽0), а недополученный результат реинвестирования – 1,209 млн ₽. Отсюда вывод: если обсуждаемые изменения вступят в силу с 01.01.2027 г. (вы узнаете об этом заранее, т.к. чтобы закон об изменении порядка налогообложения вступил в силу с нового года, его нужно официально опубликовать до 30 ноября предыдущего года), реализация накопленной прибыли по телу облигации после указанной даты может привести к большей налоговой нагрузке, чем сейчас. Фиксация позиций до 01.01.2027 г. позволит попасть под налогообложение по ставке 13–15%, вместо шкалы до 22% в дальнейшем. Средства, полученные от закрытой позиции, при намерении инвестировать в облигации и дальше (с горизонтом от года), можно направить на покупку облигационных БПИФов или ОПИФов. Конечно, здесь может появиться возражение: если мы купим фонды, то налог всё равно придётся заплатить по повышенной ставке, просто в будущем, когда паи будут проданы. Это действительно так, но ещё раз напоминаю, что по ОПИФам и БПИФам применяется ЛДВ, что позволит вам снизить налогооблагаемую базу: При владении паями 3 года льгота составит 3х3 млн = ₽9 млн. При владении паями 4 года льгота составит 4х3 млн = ₽12 млн. При владении паями 5 лет льгота составит 5х3 млн = ₽15 млн. И так далее. Применять ЛДВ можно каскадным методом: т.е. продали часть паёв через 3 года, освободили ₽9 млн., продали часть ещё через год (т.е. провладев 4 года), освободили ₽12 млн. и т.д. При небольшой цене пая фонда это делать довольно удобно. Я, конечно, понимаю, что ЛДВ есть и в отдельных бумагах. Но смысл в том, что в фонде срок владения для ЛДВ считается с момента покупки паёв, а не с каждой внутренней реинвестиции. Пример: ✔️Если покупать облигации самому: получили купон → купили на него новую облигацию. По этой новой облигации для ЛДВ нужно заново отсчитывать 3 года. ✔️Если инвестировать через фонд: фонд внутри сам реинвестирует купоны, но для вас срок ЛДВ идёт с даты покупки паёв. Поэтому через 3 года с покупки паёв можно применить льготу ко всему доходу фонда, включая доход от реинвестирования. Дополнительно отдельные бумаги можно купить на ИИС, но налоговые льготы положены владельцам ИИС только если ИИС живёт минимум 5 лет (купоны при этом выводить нельзя, только дивиденды), а это подходит далеко не всем инвесторам. Таким образом, полагаю, что сейчас нам стоит дождаться второго чтения. Если изменения подтвердятся (в базовом сценарии это будет именно так) для части инвесторов с крупными портфелями отдельных бумаг есть смысл задуматься о фиксации прибыли до нового года и переходе в фонды. Вероятнее всего в перспективе это окажется более выгодным решением. За аналитику, расчёты и существенную помощь в подготовке поста благодарю Марка Холкина и Константина Асабина. #Идеи #налоги
-
🇷🇺 Рынки (главное) Ключевые тенденции на российском рынке акций и облигаций. Облигации ✔️На российском рынке облигаций продолжает наблюдаться стагнация цен и повышенная нервозность инвесторов на фоне жесткой риторики ЦБ РФ и расширения программы заимствований Минфина. На рынке ОФЗ на прошлой неделе наблюдалась небольшая коррекция: доходности выросли примерно на 10–15 б. п. Тем не менее рынок остаётся внутри бокового диапазона последних месяцев. Индекс гособлигаций RGBI держится выше отметки 112 пунктов, доходность длинных выпусков – около 16,7% годовых. Доходность 30 наиболее ликвидных корпоративных выпусков (индекс IFX Cbonds) составляет 16,06%. Индекс высокодоходных облигаций Cbonds CBI RU Middle Market показывает 25,36% годовых. Актуальная ставка размещения БПИФ «Денежный рынок» (AKMM) = 14,10%. Ставка размещения БПИФ «Денежный рынок Юани» (АКМС) = 0,38%. В обоих случаях указана «грязная» доходность (т.е. она не учитывает комиссии). ✔️Главный позитив – на прошедшей неделе с 27 октября по 2 ноября 2026 года в России зафиксирована недельная дефляция на уровне –0,04% (после роста цен на 0,08% неделей ранее). Значительный вклад внесло удешевление бензина. Цены на бензин в целом стабилизируются уже несколько недель. Однако одной недели недостаточно, чтобы говорить о победе над инфляцией: на более длинном горизонте текущие темпы пока ближе к 5,5%, а не к цели в 4%. К тому же тенденция к удешевлению топлива уже начинает разворачиваться, и с высокой вероятностью оно снова перейдет к росту в ближайшие недели. Зафиксированное Росстатом снижение цен на бензин отражает лишь кратковременный эффект от «энергетической паузы» в конце октября. ✔️Вложения частных инвесторов в секьюритизированные облигации с начала 2026 года выросли почти втрое, следует из октябрьского обзора рисков финансовых рынков Банка России. Банки и брокеры стали активнее предлагать эти облигации клиентам, которых привлекает более высокая доходность по сравнению с обычными бумагами. Я рекомендую инвесторам быть здесь осторожнее и помнить о существенных рисках данного типа бумаг. ✔️С начала года лучшие результаты среди облигационных фондов АК показывают БПИФ «Альфа-Капитал Облигации с переменным купоном» (AKFB) и ОПИФ «Альфа-Капитал Накопительный». Их доходности превосходят показатели БПИФ «Альфа-Капитал Денежный рынок» (AKMM). Это подтверждает тезис, что денежный рынок – не самый оптимальный вариант для консервативного инвестора. Фонды на облигации с переменным купоном и Накопительный при сопоставимом уровне риска в текущей рыночной среде показывают (и. скорее всего, будут показывать и дальше) более высокий результат. ✔️Следующим по доходности идёт ОПИФ «Альфа-Капитал Высокодоходные облигации». Его необходимо оценивать как более рискованный продукт из-за потенциально высокой волатильности динамики паёв. При этом в последнее время управляющий фондом сознательно повышал кредитное качество портфеля, поэтому сегодня он состоит не только из классического высокодоходного сегмента и в большей степени соответствует текущим рискам. Акции ✔️На российском рынке акций наблюдается выжидательная консолидация с пониженной торговой активностью. После двух дней умеренного снижения индекс Мосбиржи удерживается в районе 2445 пунктов. Главным внешнеполитическим событием текущей недели стали трёхсторонние переговоры в Абу-Даби. На утро 11 ноября 2026 года окончательных результатов переговоров ещё нет. Сегодня проходит второй, завершающий день. Рынок уже отыграл сам факт возобновления диалога, поэтому сейчас преобладает осторожность. Тем не менее само возобновление переговорного процесса после длительной паузы уже можно считать позитивным сигналом. Дополнительным информационным поводом через неделю может стать встреча лидеров России, США и Китая в рамках саммита АТЭС 18–19 ноября. ✔️По нефтяному рынку сохраняется высокая неопределенность. Быстрого урегулирования ситуации вокруг Ирана и его ядерной программы пока не просматривается. Несмотря на коррекцию, текущие котировки остаются комфортными для российских нефтяных компаний. ✔️Чистая прибыль «Т-технологий» за третий квартал 2026 года выросла на 58% год к году, до 63,4 млрд рублей, следует из отчётности группы по МСФО. Результат превысил консенсус-прогноз аналитиков. До этого компания направила в Банк России предложение о покупке до 100% акций ЦИАНа по 993,05 руб. за бумагу. Предложенная цена примерно соответствует оценке справедливой стоимости ЦИАНа. Покупка предполагается за денежные средства, без размытия действующих акционеров. По заявлениям топов группы «Т-технологии», компания нацелена на получение контроля над онлайн-платформой «Циан», что является основным условием выкупа её акций. Для «Т-Технологий» сделка выглядит привлекательной: актив приобретается примерно по справедливой стоимости, тогда как возможная синергия от владения одним из ведущих классифайдов недвижимости в цену фактически не заложены. ✔️Чистая прибыль Сбербанка (по РСБУ) в октябре 2026 года составила 168,5 млрд рублей против 149,6 млрд рублей годом ранее. С начала 2026 года банк заработал 1,66 трлн рублей, что на 17,6% больше прошлогоднего показателя (1,41 трлн рублей). Инвестиционный кейс Сбербанка выглядит крайне привлекательно, хотя и здесь не стоит забывать о рисках. ✔️Наблюдательный совет Х5 рекомендовал дивиденды по итогам 9М26 в размере 204 руб./акц. с отсечкой 11 декабря, что выглядит достаточно консервативно относительно финансовых возможностей компании. По итогам полного года возможны дополнительные выплаты. #Рублёвые_облигации #Российские_акции
-
🛰 РуСпейс: идея с быстрым возвратом инвестиций Сегодня хочу ещё раз вернуться к теме космических инвестиций. Причина в том, что некоторые инвесторы воспринимают эту идею как историю с длинным сроком возврата инвестиций. Рассуждают они примерно так: «Спутник будет летать долго, а значит, мои инвестиции окупятся не скоро…». В этом выводе кроется серьёзная ошибка. На самом деле: проект «Тритон-О» = быстрый возврат инвестиций + регулярный дополнительный доход в течение длительного времени. «Долго» в этом контексте означает только срок, в течение которого инвестор получает дополнительные доходы от эксплуатации аппарата сверх возврата инвестиций с процентами. Чтобы показать это, давайте подробнее разберёмся в том, как устроена экономика сделки с точки зрения инвестора. Рассматривать будем базовый сценарий, при котором цена снимка составляет ₽3 тыс. за 1 кв. км земной поверхности, а спутник работает с 6 станциями приёма и управления (с учётом проекта наземной инфраструктуры, расчёт сделан для 7-го транша). Предположим, ваши инвестиции составили ₽10 млн. Проследим, как будет выглядеть для вас экономика через 3 года работы спутника (2028–2030). К этому времени ваш результат (cash on cash) составит ₽56,9 млн, т.е. ₽46,9 млн сверх вложений. Мультипликатор (во сколько раз вырастут вложения) составит 5,69х. Годовая доходность 93,7%. С каждым годом работы спутника общая выручка инвестора будет расти. На четвёртый год работы спутника она составит ₽78,2 млн (годовая доходность 113,6%), на пятый – ₽100,1 млн (годовая доходность 128,8%), на шестой – ₽122,6 млн (годовая доходность 140,7%) и т.д. Притом что начальные вложения инвестора составили ₽10 млн. Эти расчёты сделаны для конкретного транша. Понятно, что чем позднее инвестор входит в проект, тем ниже будет его доходность. Это универсальное правило прямых инвестиций. Однако в рассматриваемом базовом случае даже в наиболее поздних траншах (вплоть до 12-го) годовая доходность после первых трёх лет работы спутника составляет 60+%. Все суммы в расчёте указаны до вознаграждения управляющей компании и НДФЛ. Кроме того, стоит учесть, что речь идёт о будущем, поэтому все указанные расчёты основаны на ожидаемом росте стоимости доли, выплатах по займу и дивидендах в модельном сценарии, а следовательно, являются прогнозами и сами по себе не гарантируют доходность. Тем не менее на них можно ориентироваться при сравнении ожидаемой доходности с другими инвестиционными инструментами и вариантами размещения средств. Ещё раз коротко о проекте ✔️Инвесторы через ЗПИФ участвуют в создании и запуске российского спутника дистанционного зондирования Земли с разрешением съёмки от 0,25 метров, что соответствует лучшим мировым практикам. При таком разрешении получаются снимки топового уровня детализации. На такие снимки существует огромный неудовлетворенный спрос, за счёт чего проект и будет зарабатывать. ✔️Планируемый запуск – IV квартал 2027 года. ✔️В проект уже вложено ₽3 млрд. Создание спутника идёт опережая график. ✔️Чем больше наземных станций приёма, тем больше снимков в сутки передаёт спутник. Поэтому в базовом сценарии заложено 6 станций. ✔️Цена снимка в ₽3 тыс. за кв. км взята на основании тарифа Роскосмоса на 2026 год для снимков с разрешением от 0,25 м (при этом, по понятным причина, в будущем цена будет индексироваться). Поэтому за основу в вышеприведённом расчёте базового сценария взята именно эта цена. ✔️В качестве обеспечения по займу в проекте выступает сам спутник на любой стадии готовности. График для инвестора Спутник планируется запустить в ноябре 2027 года. Затем потребуется время на его калибровку и испытания на орбите. Первые потенциальные выплаты инвестору запланированы на 2028 год. Сначала выплачивается заём с процентами, затем дивиденды с выручки от продажи снимков. По базовому сценарию уже в 2030 инвестор может вернуть больше, чем вложил, а дальше получает чистую прибыль. Срок активного существования спутника – 7-10 лет. Таким образом, до первой выплаты осталось менее 2 лет. Далее инвесторы будут ежегодно получать свою долю от доходов космического аппарата. Если эта история вам интересна и нужно больше информации, свяжитесь с вашим персональным менеджером АК. 🐳 Удачных инвестиций! #Идеи #Прямые_инвестиции
-
📱 Стоит ли инвестировать в Яндекс Продолжаю анализировать перспективы популярных у частных инвесторов российских акций, опираясь на их отчётность за третий квартал 2026 года по МСФО. Сегодня разбираемся с Яндексом... Почему акции Яндекса популярны? ✔️Яндекс исторически считается одной из самых крупных акций роста на российском рынке. ✔️У компании диверсифицированная экосистема + развитие ИИ и автономных технологий, что обеспечивает долгосрочный потенциал роста бизнеса. ✔️Яндекс довольно быстро восстановил работу своих ключевых сервисов после атак на дата-центры, однако стоит помнить, что риск повторных инцидентов сохраняется. ✔️Аналитики сохраняют высокие оценки роста цены акций на горизонте года. Нижняя граница консенсус-прогнозов находится выше 5 тыс. руб., что даёт апсайд от +46% к текущей цене. Финансы За третий квартал 2026 года выручка Яндекса выросла на 12% г/г до 411 млрд рублей, а скорректированная EBITDA увеличилась на 12% до 88 млрд рублей. Но темпы роста показателей замедлились относительно предыдущего квартала на фоне снижения рекламной активности, сокращения продаж устройств и ограничений на поставки топлива, повлиявших на работу Райдтеха. Основную часть выручки группы по-прежнему формируют поисковые и городские сервисы, при этом направление Б2Б сохраняет высокие темпы роста. Рентабельность EBITDA составила 21,4%, практически не изменившись год к году благодаря повышению эффективности ключевых направлений бизнеса. Дополнительное давление на прибыль оказывают инвестиции в автономные технологии и общекорпоративные расходы. Важно, что в октябре 2026 года несколько дата-центров Яндекса подверглись атакам, была повреждена часть инфраструктуры компании. Эти события произошли после окончания отчётного периода и не повлияли на результаты за третий квартал. После атак на дата-центры компания отозвала прогноз по выручке и EBITDA на 2026 год ввиду неопределенности финансовых последствий. Компания продолжает оценивать последствия атак на свои дата-центры, и о том, как они повлияют на финансовые показатели, мы, видимо, узнаем уже из отчётности за четвёртый квартал. Дивиденды В сентябре акционеры Яндекса утвердили промежуточные дивиденды за первое полугодие 2026 года в размере 110 рублей на акцию. Компания сохраняет регулярные выплаты и продолжает программу обратного выкупа акций объёмом до 50 млрд руб. При этом значительные инвестиции в развитие бизнеса и потенциальное восстановление инфраструктуры, по моему мнению, ограничат дальнейший рост дивидендов. Последствия атак На сегодняшний день атакам подверглись 3 из 5 основных дата-центров компании: 08.10 – Сасово (работа остановлена); 09.10 – Калуга (частичное повреждение); 11.10 – Владимир (работа остановлена). Атаки на дата-центры продемонстрировали уязвимость технологического сектора, ранее считавшегося защитным от геополитических рисков. Риск повторных атак теперь закладывается в стоимость акций в качестве постоянного дисконта, который окончательно исчезнет только после геополитической разрядки (прекращения дальнобойных ударов). Это логично, так как часть бюджетов, которая в обычных условиях пошла бы на экспансию, создание новых сервисов и дивиденды, будет перенаправлена на безопасность и восстановление. Это снижает инвестиционную привлекательность компании как классической «истории роста». Дополнительно усиливается регуляторное давление. Президент РФ подписал указ, обязывающий ЦОДы резервировать 10% своих мощностей под государственные нужды на случай ЧС, а некоторые должностные лица высказали критические замечания в адрес компании по поводу недостаточности инвестиций в безопасность. Всё это означает дополнительные издержки и дополнительный контроль со стороны властей. При этом Яндексу здесь приходится гораздо хуже, чем тому же Озону. ЦОДы – более «штучная» и дорогая инфраструктура, чем логистические комплексы. При всём значительном ущербе от атак на склады, вероятность поражения всех таких объектов крайне маловероятна, кроме того, логистику можно перестроить и децентрализовать гораздо быстрее, чем центры обработки данных. Таким образом, Яндекс, по аналогии с Озоном, превращается в ещё одну быструю «ставку на мир». При благоприятных геополитических условиях акции компании, скорее всего, быстро покажут значительный рост, преодолев дисконт за риски. Здесь не потребуется длительной процедуры снятия санкций и пр. Достаточно будет договорённости о прекращении дальнобойных ударов. Однако до этого момента риски ударов по инфраструктуре в Яндексе будут проявляться значительнее, чем в Озоне. Риски инвестиционного кейса Яндекса ✔️Инфраструктурный (критический уровень): ИТ-гигант крайне сильно зависит от наземной инфраструктуры. ✔️Снижение чистой прибыли: расходы на ликвидацию последствий атак, компенсации клиентам (например, введённые сразу после атак временные повышенные ставки по вкладам клиентам Яндекс-Банка) и замедление темпов роста ИТ-сегментов будут давить на рентабельность. Оценочно, из-за последствий атак компания может потерять до 15% потенциальной годовой прибыли. ✔️Регуляторное давление: инициативы по принудительному резервированию мощностей коммерческих ЦОДов под госнужды создают дополнительную операционную нагрузку на бизнес. Не исключено введение дополнительных мер контроля. ✔️ Смена фокуса с «роста» на «безопасность»: главная привлекательность Яндекса всегда заключалась в двузначных темпах роста выручки год к году. Сейчас компания вынуждена временно функционировать в режиме стабилизации, что снижает её среднесрочный потенциал. Резюме: Яндекс сохраняет повышенную долгосрочную инвестиционную привлекательность благодаря диверсифицированной экосистеме, высокой рентабельности и потенциалу развития новых направлений бизнеса. Вместе с тем замедление роста зрелых сервисов и последствия атак на дата-центры повышают краткосрочные риски. Отзыв прогноза на 2026 год усиливает неопределенность и будет дополнительно сдерживать динамику акций. В таких условиях идею с Яндексом лучше отрабатывать через ПИФ со значительной, но не определяющей долей в данном эмитенте. Лучше всего для этих целей подойдёт ОПИФ Акции компаний роста. У фонда значительная позиция в Яндекс, но в его портфеле представлены и другие перспективные идеи в том числе с минимальным риском внешних атак. Диверсификация, быстрая реакция и профессиональное управление на российском рынке акций сейчас крайне актуальны. #Российские_акции
-
(poll without text)
-
ℹ️ Простые ответы. Сбербанк VS Озон (горизонт – год) Лично у меня сложилось мнение, что в ближайший год российские акции будут интересны. Поэтому решил вернуться к двум последним постам на этом канале: про Сбербанк и Озон. По сути, в них представлены две самые популярные стратегии: инвестиции в надёжные дивидендные компании и покупка историй с понятными драйверами роста. Разумеется, тут встаёт вопрос выбора лучшей стратегии. Вот давайте на примере этих эмитентов и выберем... ❗️ Выбирайте Сбербанк ✅ По итогам 9 месяцев 2026 года чистая прибыль банка по МСФО выросла на 17% г/г и превысила ₽1,5 трлн. Греф подтвердил намерение направить на дивиденды за 2026 год традиционные 50% прибыли. Большинство аналитиков оценивают будущий дивиденд в районе ₽42–46 на акцию, что даёт гарантированную дивдоходность к сегодняшней цене покупке (₽293) около 14–15% годовых к текущим ценам. Даже если реализуется негативный сценарий и в течение года стоимость акций не вырастет, или снизится, вы всё равно с большой долей вероятности получите высокую промежуточную доходность. Ничем подобным Озон похвастаться не может. ✅ В предыдущем посте я указал на то, что Сбер выиграет от снижения ключевой ставки. Но одновременно с этим Сбербанк можно назвать и бенефициаром жёсткой ДКП, ведь несмотря на высокие ставки, чистая процентная маржа Сбера остаётся стабильной, а сами эти ставки помогают банку привлекать больше денег, одновременно с этим эффективно зарабатывая на дорогом корпоративном и розничном кредитовании. Поэтому, если вы устали от бесконечных гаданий будет ли ЦБ снижать ставку и, если будет, то в каком темпе, логично добавить в свой портфель эмитента, который заработает в любом сценарии. А с ним заработаете и вы.. ✅ 12 ноября менеджмент Сбера представит новую трёхлетнюю стратегию развития. Ожидается, что в ней будут заложены амбициозные цели, но главное, компания, скорее всего, в очередной раз подтвердит стабильность дивполитики. Это выступит мощным драйвером для переоценки акций вверх. Поэтому разумно рассмотреть покупку бумаг (напрямую, или через фонд) уже сейчас. Тем более, что практически все аналитики рекомендуют эти акции к покупке. Средняя консенсусная целевая цена на горизонте года составляет около ₽390, что предполагает апсайд в 33% к текущей цене. Плюс дивиденды. ❗️ Выбирайте Озон ✅ Озон сейчас переходит от цикла, когда компания работала в убыток ради захвата рынка, к модели получения системной и всё возрастающей прибыли. По итогам третьего квартала 2026 года Озон, скорее всего, стал крупнейшим маркетплейсом России, обойдя своего основного конкурента Wildberries и заняв не менее 35% рынка электронной коммерции. По итогам 9 месяцев 2026 года компания показала чистую прибыль в размере ₽18,3 млрд (против чистого убытка в прошлые периоды). Причём этот результат достигнут даже с учетом списания ₽30,1 млрд резервов под убытки из-за атак на склады. Обычно рынок крайне позитивно реагирует на момент, когда технологический гигант становится прибыльным. И как раз на горизонте год этот фактор должен закрепиться. ✅ Лидерство в e-commerce не означает, что компании больше некуда расти. Озон давно перестал быть просто логистическим оператором. Постепенно его генератором прибыли становится финансовый сектор. Выручка и прибыль этого сегмента выросли по последнему отчёту на 57% г/г. Это объясняется тем, что финтех Озон имеет готовую и лояльную базу из десятков миллионов покупателей и продавцов, что снижает стоимость привлечения клиентов практически до нуля. Дополнительно компания находится в процессе запуска собственного брокерского обслуживания под брендом «Озон Инвестиции», что, скорее всего, поможет дополнительно монетизировать текущую аудиторию маркетплейса. Но самое главное это то, что под влиянием ударов по складам указанные факторы роста недозаложены в цене бумаг, что должно дать дополнительные триггеры для роста акций в ближайшей перспективе. Проще говоря, с точки зрения перспектив, сейчас рынок скорее недооценивает Озон и переоценивает Сбербанк. ✅ Не будем забывать и про «фактор деэскалации». На горизонте в один год ожидания мирного урегулирования могут стать главным драйвером российского рынка, перекрыв дивидендную историю и ситуацию с ключевой ставкой. В этом сценарии акции Озона отреагируют быстрее и динамичнее, чем бумаги Сбербанка. Если вы исходите из того, что в течение года есть перспективы для урегулирования конфликта, то выбирать Сбербанк довольно странно. Компания находится под жёсткими блокирующими санкциями. Снятие этих санкций навряд ли произойдёт одновременно с прекращением боевых действий. Ограничения на международные расчёты и замороженные активы Сбера, вероятно, останутся его проблемой на годы вперед. Озону же даже фактическое прекращение дальнобойных ударов без достижения формальных соглашений поможет минимизировать свой главный риск и быстро раскрыть потенциал «фактора деэскалации» в цене своих акций. Если говорить о прогнозах, то средняя консенсусная цена аналитиков на горизонте 12 месяцев находится в районе ₽5400 рублей. Апсайд порядка 45%. Плюс дивиденды (которые, по моему мнению, всё-таки будут). Итак, доводы приведены, истина, как всегда, где-то посередине (в данном случае она в ИПИФ «Хедж-Фонд Акции», в портфеле которого крупные доли обоих этих эмитентов), ну а мы по традиции выберем правильный ответ. Голосование будет под постом. #Просто
-
📦 Стоит ли инвестировать в Озон? Вчера мы обсуждали перспективы акций Сбера. Эта компания выступает сильной дивидендной историей и на сегодняшний день является самой популярной бумагой у частных инвесторов. В противовес хотелось бы в том же ключе разобрать какую-нибудь историю роста. Решил остановиться на Озоне. И хотя акции этой компании являются высоколиквидными, входят в основной индекс Мосбиржи и часто рекомендуются аналитиками для покупки, в десятку лидеров по объёмам владения у физлиц они на текущий момент не попадают. Предлагаю оценить, насколько это справедливо, и может ли Озон в ближайшей перспективе показать высокую доходность. Почему акции Озона популярны? ✔️Озон сохраняет высокие темпы роста бизнеса, существенно опережая ожидания рынка. ✔️Акции Озона быстро восстановились и превысили уровни, предшествовавшие инфраструктурным инцидентам (напомню, первая атака на склад случилась 22 августа 2026 года, и на тот день стоимость акций составляла ₽2979, против ₽3748 на момент подготовки поста). ✔️Сильные финансовые результаты подтверждают устойчивость бизнеса и повышение операционной эффективности. ✔️Текущая отчётность позволяет рассчитывать на сохранение выбранного курса на дивидендные выплаты. Финансы По итогам 3 квартала 2026 года Озон продемонстрировал сильные финансовые результаты, существенно превысив ожидания. Скорректированная EBITDA выросла более чем вдвое, до ₽93 млрд, а рентабельность к обороту достигла рекордных 6%. Основными драйверами стали ускорение роста GMV, повышение операционной эффективности и развитие высокомаржинальных направлений бизнеса. При этом основной вклад в рост EBITDA группы обеспечил сегмент электронной коммерции, что постепенно снижает зависимость группы от результатов финтеха. Несмотря на существенные издержки, связанные с атаками на логистическую инфраструктуру, компания завершила квартал с чистой прибылью. Сильные результаты повышают вероятность превышения годового прогноза менеджмента, однако сохраняется серьёзный риск дальнейшего влияния инфраструктурных инцидентов на финансовые результаты компании. Это делает акции Озон крайне чувствительными к новостям об урегулировании конфликта. Дивиденды Озон продолжает реализацию программы buyback объёмом до 25 млрд руб. до конца 2026 года. После выплаты дивидендов в мае компания пока не объявляла о новых выплатах, однако сильные финансовые результаты создают предпосылки для сохранения текущей дивидендной политики. Хотя гарантий здесь нет. Нужно понимать, что влияние дивидендных выплат на стоимость акций маркетплейса сильно ограничено. Дивидендная доходность небольшая (двузначных доходностей, как в случае со Сбером, здесь никто не ждёт). Весной реакция рынка на объявление дивидендов была крайне умеренной. Основную прибыль инвесторы Озона традиционно рассчитывают получить за счёт роста бизнеса и его перспектив, выраженных в цене акций, а не за счёт дивидендых выплат. История о перемирии (и почему это важно для инвесторов) Ещё несколько месяцев назад аналитики не называли Озон в числе прямых бенефициаров прекращения конфликта на Украине. Напротив, было распространено мнение, что Озон – это внутренняя история роста, которая не чувствительна к геополитической повестке. Однако теперь многое изменилось. Прекращение ударов по инфраструктуре очевидно будет означать снижение операционных рисков, сокращение расходов и рост дивидендных ожиданий. При этом указанные цели достигаются в любом сценарии деэскалации, достаточно простого прекращения дальнобойных ударов. В отличии от многих сырьевых компаний, для достижения положительного эффекта здесь не нужно снятия санкций (ограничения на Озон-Банк не выглядят существенными для бизнеса компании), возврата на утраченные рынки, перенастройки регулирования и пр. Поэтому есть все основания предполагать, что акции Озона будут реагировать устойчивым ростом на позитивные геополитические новости, а сам бизнес получит выгоду от соответствующих договорённостей сразу и без дополнительных условий. Отсюда получается, что именно акции Озона являются на сегодняшний день одной из наиболее перспективных и быстрых «ставок на примирение». Риски инвестиционного кейса Озона ✔️Риск эскалации и продолжения атак на логистические центры. Серия ударов по распределительным хабам уже принесла компании прямой признанный ущерб в размере ₽30,1 млрд. На данный момент эта угроза сохраняется и требует от Озона дополнительных крупных расходов на страхование и резервы. ✔️Макроэкономические риски. Бизнес Озона чувствителен к высоким ставкам. Компания продолжает находиться в стадии активного роста, а значит ей требуется регулярное финансирование. Дорогой долг увеличивает финансовые расходы. ✔️Долговая нагрузка материнского холдинга. Потребность крупнейшего акционера (АФК «Система») в денежных средствах может приводить к корпоративным решениям, направленным на краткосрочное извлечение кэша из Озон, вместо долгосрочного инвестирования в развитие. Резюме: Несмотря на реализацию инфраструктурных рисков, Озон продемонстрировал устойчивость бизнеса и сильные финансовые результаты. Акции компании не только восстановились после снижения, но и превысили уровни, предшествовавшие инцидентам на логистических объектах, а сам рынок стал более терпимым к восприятию инфраструктурных рисков. Однако пока вероятность новых ударов сохраняется, акции Озон, очевидно, будут крайне волатильной и рискованной историей. Как и в кейсе со Сбером, я рекомендую отработать эту идею через ПИФ со значительной долей в Озоне. Поэтому ещё раз обращаю внимание на наш ИПИФ «Хедж-Фонд Акции» (идею фонда см. здесь). У фонда значительная позиция как в Озоне, так и в Сбербанке, а значит здесь вы получаете синергию двух этих идей в одном портфеле. Это позволит вам извлечь совокупную выгоду и минимизировать риски каждого отдельно взятого эмитента. Какой бы выбор между дивидендными акциями и историями роста вы не делали, диверсификация и профессиональное управление на российском рынке акций сейчас крайне актуальны. #Российские_акции
-
🏦 Стоит ли инвестировать в Сбербанк? В последние годы Сбербанк стал самой популярной акцией среди российских частных инвесторов. Бумаги банка традиционно занимают первое место в «Народном портфеле» Мосбиржи (рэнкинге самых востребованных акций у физлиц), значительно опережая прошлых лидеров рейтинга вроде Газпрома и Лукойла. Предлагаю оценить идею инвестирования в эту компанию в разрезе последней отчётности по МСФО за 3К26. Почему акции Сбербанка популярны? ✔️Привлекательные мультипликаторы: P/E = 3,3, P/B = 0,7, ROE = 24%. ✔️Сбербанк – это широкоизвестный бренд, являющийся лидером российского банковского рынка с развитой экосистемой и передовыми решениями в области ИИ. При этом, по словам Германа Грефа, Сбер – единственная компания в стране с полностью отечественным ИИ-стеком. ✔️Главным акционером банка выступает государство, контролирующее 50% плюс одну акцию, что даёт розничным инвесторам дополнительное чувство надёжности. ✔️Компания получила рекордную прибыль по итогам 9М26, и это несмотря на жёсткую ДКП и сложную макроэкономическую конъюнктуру. ✔️Сбер – одна из наиболее привлекательных дивидендных бумаг российского рынка с высокой потенциальной доходностью. Как видим, у компании есть много причин, чтобы нравится инвесторам, что обуславливает её широкую популярность. Финансы По итогам 3 квартала 2026 года чистая прибыль Сбербанка выросла на 14% г/г до 511 млрд руб. при рентабельности капитала 24%. Основным драйвером стал рост чистых процентных доходов благодаря расширению кредитного портфеля и снижению стоимости фондирования. Чистая процентная маржа сохранилась на высоком уровне 6,65%. Однако есть и негативные стороны: комиссионные доходы продемонстрировали слабую динамику. Рост операционных расходов несколько опередил рост доходов, оказав давление на операционную эффективность. Дополнительную поддержку прибыли обеспечило снижение расходов на формирование резервов, стоимость риска составила 1,1%, снизившись с 1,4% годом ранее. Вместе с тем в кредитном портфеле увеличилась доля кредитов второй стадии, что указывает на сохраняющиеся риски ухудшения качества заёмщиков, особенно в корпоративном сегменте. Дивиденды При достижении чистой прибыли в 2 трлн руб. по итогам 2026 года дивиденд может составить около 44 руб. на акцию, что соответствует доходности порядка 15% от текущей цены. Сохранению высоких выплат способствует достаточность капитала выше целевого уровня и высокая рентабельность бизнеса. По мере снижения ключевой ставки, потенциальная дивидендная доходность, скорее всего, выступит значительным фактором дополнительной поддержки инвестиционной привлекательности акций банка. Спор об ИИ (и почему это важно для инвесторов) В июле 2026 года Герман Греф заявил, что в России осталась только одна полностью отечественная ИИ-модель – от Сбера. Это прозвучало как упрёк в сторону Яндекса, являющегося главным конкурентом Сбербанка на российском рынке ИИ. После заявления Грефа разработчики Яндекса подтвердили, что для некоторых коммерческих моделей они действительно использовали открытую архитектуру Qwen-2.5 от Alibaba. Однако в Яндексе подчеркнули, что это не «компиляция», т.к. компания сохраняет полный собственный цикл разработки. Более того, параллельно Яндекс выпускает модели, которые обучены полностью с нуля без использования чужих технологий. Тем не менее Сбер всё же имеет повод для уколов в сторону конкурента, так как Яндекс, пусть и частично, но использует открытые наработки зарубежных (прежде всего китайских) коллег в области архитектуры нейросетей, чтобы быстрее выпускать новые поколения ИИ. Поэтому, если подходить к этому вопросу с крайне строгих рамок, разработки Сбера более «отечественные», чем разработки от их главного конкурента. Для инвесторов Сбера (как розничных, так и институциональных) статус «более суверенного» ИИ – это не просто вопрос патриотизма, а конкретный фактор снижения долгосрочных рисков и потенциал для роста капитализации банка. Во-первых, если модель опирается на зарубежную архитектуру (даже открытую китайскую Qwen), всегда остается юридические и технические риски изменения условий лицензирования. Во-вторых, в России действуют строгие требования к импортозамещению и защите данных в госструктурах, что даёт GigaChat совершенно конкретное экономическое преимущество. Риски инвестиционного кейса Сбера Перечисленные выше причины делают акции Сбербанка одной из самых привлекательных историй на рынке. Я знаю, что многие инвесторы считают стратегию «купи на всё Сбербанк и держи» одной из самых успешных. Но тут, на самом деле, есть немало возражений: ✔️Перекос в сторону одного эмитента (пусть и лидера рынка) значительно повышает ваши риски. Диверсификация в текущих политических и экономических условиях крайне важна. ✔️Банк уже зарабатывает колоссальную прибыль. Расти дальше высокими темпами практически невозможно, т.к. Сбер уже и так абсорбировал большую часть ликвидности в стране. Банк контролирует гигантскую долю рынка и обслуживает более 110 млн клиентов. По большому счёту, расширять клиентскую базу просто некуда. ✔️Попытки превратить банк в универсальный суперапп и внедрить сотни сопутствующих сервисов навряд ли можно считать на 100% успешными. ✔️Несмотря на двузначные дивиденды, их доходность всё ещё уступает менее рискованным инструментам. Кроме того, если рассматривать горизонт в год, то, в частности, долгосрочные ОФЗ могут быть более интересной идеей за счёт дополнительной прибыли от роста рыночной стоимости самих бумаг на фоне снижения ставки. Что касается динамики стоимости акций Сбера, то она слабо поддаётся прогнозу и зависит от общих настроений на рынке акций. ✔️Определяющая роль государства, которое в своих решениях не всегда руководствуется экономической логикой, на деле можно рассматривать не как преимущество, а как риск. Например, в теории, решение о смене председателя правления Сбербанка может коренным образом изменить восприятие этого эмитента в глазах инвесторов и спровоцировать рекордную распродажу. Резюме: Акции Сбербанка остаются одними из наиболее привлекательных на российском рынке. У компании объективно высокая рентабельность, устойчивые дивидендные выплаты и лидирующие рыночные позиции. Дальнейшее смягчение ДКП сыграет в пользу банка, т.к. поддержит кредитную активность. Однако даже у такой надёжной истории есть существенные риски. Поэтому я рекомендую отработать эту идею через ПИФ со значительной долей в данном эмитенте. Например, наш ИПИФ «Хедж-Фонд Акции» (идею фонда см. здесь). Такая стратегия позволит получить максимум от перечисленных плюсов и минимизировать риски. Ставить всё на одну, пусть даже и самую красивую лошадь в текущих реалиях выглядит крайне опрометчиво. #Российские_акции
-
🪙 Обзор рынка криптовалюты В своём прошлом посте на тему крипторынка (было это ещё в мае) я указал на то, что в базовом сценарии «дно рынка» будет достигнуто этой осенью. Конечно, тогда я не мог знать о предстоящем взломе Binance, но получилось довольно символично. В том же прогнозе я предположил, что следующий пик цены биткоина мы увидим летом – осенью 2029 года и цена на этом пике составит $180 000 - $220 000 (т.е. до +186% к текущей цене). Это и будет тем порогом, когда можно будет зафиксировать прибыль хотя бы по части позиций. Глобально мой взгляд на перспективы крипторынка не сильно изменился, однако, полагаю, пришло время подготовить новый обзор, чтобы учесть последние события и конкретизировать ожидания. Этим я и займусь в настоящем посте. ✅Взлом Binance 29 октября 2026 года Ущерб (по оценке самой Binance) составил $6,3 млрд. Что тут можно сказать (кроме того, что уже многократно проговорено в СМИ)? Binance – частная компания и не публикует аудированную отчётность. Все цифры о выручке и прибыли этой компании являются сторонними оценками, которые расходятся в несколько раз. Тем не менее консенсусным мнением является то, что убыток в $6,3 млрд эквивалентен чистой прибыли Binance примерно за 1,5 года стабильной работы, если опираться на исторические оценки операционной доходности компании. Это серьёзный удар, но далеко не смертельный. К тому же Binance аккумулировала значительную часть своих доходов прошлых лет в специальном резервном фонде и корпоративных кошельках. Поэтому компании не придётся работать «в ноль» следующие полтора года, т.к. выплаты пострадавшим производятся из уже накопленной подушки безопасности. Более того, от сторонних экспертов я лично слышал мнение, что Binance могла выдержать удар в 3–4 раза больше и остаться целой и невредимой. Похоже, что рынок также придерживается подобного мнения. Данный инцидент был воспринят как разовый операционный шок, а не системный кризис (в отличие от краха биржи FTX). Панического обвала мы не увидели, а почти все потери инвесторов возмещены (компенсацию пока не получили держатели низколиквидных токенов, т.к. бирже требуется больше времени на их покупку). Таким образом, вся эта история не уничтожала доверие инвесторов, однако в будущем может стать катализатором изменений в регулировании, направленных на повышение устойчивости к подобным атакам. Вероятнее всего, рынку это пойдёт только на пользу. ✅Дно рынка: раньше и выше Строго говоря, история с Binance не стала дном рынка, да и прогноз, опубликованный на канале в мае оказался неточным. Минимум текущего цикла – $57748 за BTC 1 июля 2026 г., на 268-й день после исторического максимума $126198 (6 октября 2025 г.). Спад составил 54%. В трёх прошлых циклах дно приходилось на 363–410-й день, а спады составляли 77–85% (именно на ожидании повторения этого цикла был основан мой прогноз). В реальности на 388-й день после вершины (29 октября) цена оказалась на 38% ниже максимума, тогда как в прошлых циклах в этот же день она была на 72–82% ниже. Больше всего осенью продали BTC летние покупатели 2026 г., купившие по $50–70 тыс.. Соответственно, чаще всего цель продажи – это краткосрочная фиксация прибыли. Покупатели вершины осени и зимы 2025 г. ($90–130 тыс.) продали редко, выходя около своей цены или в убыток. Меньше всего продавали старые держатели, купившие дешевле $50 тыс. ✅Краткосрочная картина: что ждать в ноябре Ближайшие три недели, по оценке наших партнёров, вероятнее всего дадут локальное снижение и возможность набрать позиции на долгосрок на более привлекательных уровнях. В базовом сценарии мы увидим снижение к $75 тыс., т.е. к цене покупки краткосрочных держателей. Есть вероятность того, что фонды будут сокращать позиции перед размещением Anthropic, цена будет удерживаться на поддержке краткосрочных держателей и после размещения вернётся ближе к $80 тыс. Следующим идёт сценарий ожидаемой просадки к $68.5–71 тыс. Оттоки из ETF окажутся сильнее, цена уйдёт ниже цены покупки краткосрочных держателей. Здесь инвесторам будет целесообразно активно набирать позиции. Далее, сценарий более глубокой просадки к $62.5–65 тыс. Этот сценарий возможен при неблагоприятной конъюктуре и подтверждения декабрьского повышения со стороны ФРС. В данном случае покупка BTC на долгосрок становится ещё более интересной. Оптимистичный сценарий. Здесь размещение Anthropic проходит без заметного оттока из ETF, информационный фон благоприятный, а цена идёт к навесу $82–85.5 тыс. Это наименее выгодный сценарий с точки зрения покупки. Наконец, крайне негативный сценарий. Его можно ждать при закрытии недели ниже $62.5 тыс. Тогда главная полка цен покупки будет пробита, и рынок, скорее всего, перейдёт к повторному тесту летнего минимума. ✅Долгосрочная картина Долгосрочные перспективы биткоина остаются сильными. Регуляторный фон в США последовательно улучшается. ETF, казначейские компании и государства вместе держат около 3.6 млн BTC, т.е. 18% всех монет. Скорее всего, именно этот факт объясняет, почему циклы спада становятся мельче, а дно наступает раньше. Большинство аналитиков считают, что текущие колебания курса в районе $77 000 – это лишь промежуточный этап. При этом прогнозы до 2030 г. варьируются до $500 000 и даже до $1 000 000 за один BTC. При этом инвесторам следует быть готовыми к тому, что рост не будет линейным. Биткоин сохранит свою циклическую природу с чередованием мощных бычьих рынков и затяжных криптозим. На этом фоне ранее озвученный мною прогноз, о том, что в базовом сценарии к осени 2029 года цена биткоина составит $180 000 - $220 000, выглядит даже несколько консервативно. Однако даже этот консервативный прогноз исходит из того, что за три года инвесторы могут получить прибыль навряд ли достижимую в других классических валютных активах. 🐳 Если вам интересно инвестирование в криптовалюты (без риска разметки купленной вами крипты как санкционной), или, к примеру, вы просто хотите купить чистый USDT за рубли со счёта в российском банке, то в рамках программы Alfa Capital Wealth у нас есть надёжные партнёры с большим опытом и профессиональной экспертизой работы на рынке. Если нужно больше информации – обратитесь к вашему персональному менеджеру АК. #Аналитика #Крипто
-
📊 Макроэкономический обзор и инвестиционная стратегия В посте обсудим свежую макроэкономическую статистику, включая динамику финансовых результатов корпоративного сектора, промышленное производство и темпы кредитования. Дополнительно сформулирую актуальные инвестиционные рекомендации по формированию портфелей. Финансовые результаты компаний Прибыли российских компаний в январе–июле 2026 года упали до минимума с пандемии. Более того, отдельно в июле 2026 года прибыль российских предприятий рухнула сразу на 32% относительно июля прошлого года. По итогам января–августа 2026 года сальдированная прибыль российских компаний снизилась на 11% (до 15,68 трлн рублей). Это формально лучше, чем падение на 15,7%, зафиксированное за период январь–июль. Однако, по моему мнению, пока рано делать далеко идущие выводы о росте доходов всего бизнеса. Пока мы имеем лишь локальный сильный результат в отдельном месяце (августе 2026 г.). Для констатации улучшения дел с корпоративными прибылями, тенденция должна закрепиться. К тому же совокупный финансовый результат за 8 месяцев на 11% меньше показателей аналогичного периода прошлого года. Доходы компаний не растут, они лишь падают медленнее, чем в июле. Тем не менее, позитивные тенденции всё же есть: рост промпроизводства в РФ в сентябре 2026 года составил 1,8% в годовом сравнении после снижения на 0,6% в августе. По мнению Александра Джиоева, в совокупности с недавним улучшением индикатора бизнес-климата от ЦБ это говорит о прохождении острой фазы спада первого полугодия и нащупывании точки опоры для восстановительного роста. Динамика кредитования Последний аналитический обзор банковского сектора от ЦБ и отчёты крупнейших кредитных организаций подтверждают рост спроса и ускорение выдачи льготных ипотек в сентябре 2026 года на фоне изменений в государственных программах, вступивших в силу 1 октября (дифференциация ставок в «семейной» ипотеке, ограничение сроков субсидирования и ужесточение макропруденциальных лимитов). В результате смещения спроса, ожидается, что по итогам октября выдача льготных ипотек может сократиться более чем на 80%. В корпоративном сегменте также наблюдается активность. За последний месяц объём обязательств юридических лиц вырос на 0,7%, хотя темпы роста несколько замедлились. В годовом выражении (год к году) выдача кредитов компаниям увеличилась на 13,3%, что является очень существенным показателем в условиях текущих высоких ставок. Полагаю, что подобная статистика внесла свой заметный вклад в то, что ЦБ не пошёл на снижение ставки на октябрьском заседании. Структурные вызовы По мнению Владимира Брагина, российская экономика пока успешно избегает острой фазы кризиса и адаптируется к высоким ставкам, однако быстрое улучшение базовой ситуации невозможно. Для начала новой волны экономического роста необходимо фундаментальное перераспределение ресурсов: ощутимое снижение реальных зарплат при одновременном росте корпоративных прибылей. Однако пока предпосылок к этому не просматривается. Здесь я ещё раз сошлюсь на свой пост, подготовленный по аналитике Алины Попцовой и посвященный сравнению подходов к ДКП в России и Бразилии. Опыт обеих стран показывает концептуально схожие результаты: жёсткая политика приводит к торможению экономического роста и снижению инвестиций, но при этом не обеспечивает устойчивого снижения инфляции до целевых значений. В результате формируется самоподдерживающаяся модель, требующая для смены вектора развития существенных социально-политических изменений. Инвестиционные идеи Несмотря на макроэкономические сложности, на рынке сохраняется множество привлекательных инвестиционных возможностей. Приведу три наиболее перспективных, на мой взгляд, направлений для аллокации капитала: Консервативные инструменты (основа портфеля): в ближайшие месяцы наиболее логичным действием остаётся покупка флоатеров (БПИФ «Облигации с переменным купоном», тикер AKFB), коротких корпоративных облигаций качественных эмитентов (ОПИФ «Накопительный»), а также использование инструментов денежного рынка (БПИФ «Денежный рынок», тикер AKMM). Рынок акций (длинный горизонт): снижение прибыли в целом по экономике не означает равномерного ухудшения показателей у всех эмитентов. На публичном рынке и внутри наших фондов есть компании, которые продолжают демонстрировать уверенный рост прибыли и способны приносить хорошую доходность. Здесь рекомендую БПИФ «Альфа-Капитал Управляемые акции» (AKME) и БПИФ «ИТ-лидеры» (AKHT). Прямые инвестиции (Private Equity): здесь наиболее интересны компании, которые успешно преодолевают текущие трудности, а их бизнес имеет слабую зависимость от общей макроэкономической конъюнктуры. Я регулярно рассказываю на канале о таких идеях. Последняя – это инвестиции в строительство космического аппарата для дистанционного зондирования земли «Тритон-О» (подробнее см. здесь). В результате, рекомендую сохранять фокус на инструментах денежного рынка, флоатерах и коротких корпоративных облигациях в качестве базовой части портфеля, дополняя их точечными идеями в акциях растущих компаний и проектах прямых инвестиций. 🐳 Всем удачной рабочей недели! #Аналитика #Макро_тренды
-
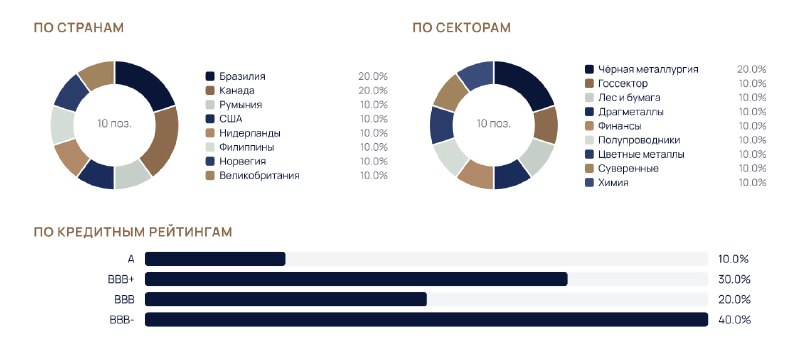
Консервативный портфель на $1 млн Признаю, что когда я пишу о глобальных рынках, в основном фокусируюсь на акциях. Однако, в том числе на опасениях пузыря в ИИ, далеко не все инвесторы готовы вкладываться в риск. Сегодняшний пост именно для таких инвесторов. В нём мы соберём актуальный модельный портфель из долларовых облигаций. Консервативное инвестирование в облигации, номинированные в твёрдой валюте, – это хороший способ защитить капитал от девальвации рубля и мировой инфляции, получая при этом предсказуемый доход. Здесь моя главная рекомендация для российского инвестора – разделять риски инфраструктуры (где куплено) и кредитные риски эмитента (что куплено). Что касается первого элемента, то приоритет следует отдать покупке активов через надежные зарубежные хабы в дружественных юрисдикциях (даже если у вас есть ВНЖ недружественных стран). Подробнее о выборе иностранных брокеров писал здесь. Со вторым элементом вам должен помочь представленный ниже модельный портфель, состоящий из качественных, но не самых очевидных идей. Должен сразу предупредить, что представленная ниже информация не является исчерпывающей, подготовлена только в информационных целях и носит исключительно ознакомительный характер. Входящие в портфель финансовые инструменты могут не подойти лично вам, поэтому не стоит воспринимать портфель как универсальное решение. Тем не менее он довольно хорошо иллюстрирует существующие возможности и те идеи, которые лично я считаю привлекательными. С дисклеймером, надеюсь, понятно, поэтому переходим к условиям. Портфель у нас «типовой», поэтому рассмотрим стандартную ситуацию без индивидуальных обстоятельств и пожеланий. Сумма $1 млн. Портфель будет состоять на 100% из облигаций с рейтингом эмитентов от А до ВВВ-. Диверсификация по странам и секторам обязательна (см. прикреплённую картинку). Упор сделан на надёжных и предсказуемых эмитентов с доходностью выше депозитов. Идеи актуальны на 30.10.2026 г. (понятно, что в будущем, в связи с возможным изменением рыночной ситуации, подход может измениться). Из-за ограничения объёма поста, отдельно каждую идею (включая её риски) описывать не буду. Итак, собственно, предлагаемый портфель: Romania, 2044, 6.125%, USD ISIN: US77586TAE64 Страна: Румыния Сектор: Суверенные Рейтинг: BBB- YTM: 7.40% Дюрация: 9.58 Доля: 10% Suzano, 2032, 3.125%, USD ISIN: US86964WAK80 Страна: Бразилия Сектор: Лес и бумага Рейтинг: BBB- YTM: 6.41% Дюрация: 4.49 Доля: 10% Barrick Mining, 2033, 3.75%, USD ISIN: US725906AH40 Страна: Канада Сектор: Драгметаллы Рейтинг: BBB+ YTM: 6.23% Дюрация: 4.97 Доля: 10% Vale, 2033, 6.125%, USD ISIN: US91911TAR41 Страна: Бразилия Сектор: Чёрная металлургия Рейтинг: BBB+ YTM: 6.14% Дюрация: 5.11 Доля: 10% JBS USA Finance, 2033, 5.75%, USD ISIN: US46590XAY22 Страна: США Сектор: Финансы Рейтинг: BBB- YTM: 6.13% Дюрация: 5.12 Доля: 10% NXP B.V., 2033, 5%, USD ISIN: US62954HBB33 Страна: Нидерланды Сектор: Полупроводники Рейтинг: BBB+ YTM: 5.97% Дюрация: 5.02 Доля: 10% Teck Resources, 2030, 3.9%, USD ISIN: US878742BG94 Страна: Канада Сектор: Цветные металлы Рейтинг: BBB- YTM: 5.76% Дюрация: 3.45 Доля: 10% Philippines, 2030, 9.5%, USD ISIN: US718286AY36 Страна: Филиппины Сектор: Суверенные Рейтинг: BBB YTM: 5.61% Дюрация: 2.70 Доля: 10% Yara International ASA, 2030, 3.148%, USD ISIN: USR9900CAS54 Страна: Норвегия Сектор: Химия Рейтинг: BBB YTM: 5.55% Дюрация: 3.21 Доля: 10% Rio Tinto, 2032, 5%, USD ISIN: US76720AAT34 Страна: Великобритания Сектор: Чёрная металлургия Рейтинг: А YTM: 5.46% Дюрация: 4.51 Доля: 10% ПОКАЗАТЕЛИ ПОРТФЕЛЯ: ✔️Количество позиций: 10 ✔️Средняя доходность к погашению: 6.07% ✔️Средняя дюрация: 4.82 года ✔️Средний кредитный рейтинг: BBB ✔️Доля облигаций: 100% В конце ещё раз напомню: покупка облигаций международных эмитентов целесообразна только через надёжную зарубежную инфраструктуру, минимизирующую риск блокировок, и с долгосрочным горизонтом планирования. #Глобальные_рынки
-
(poll without text)
-
ℹ️ Простые ответы. Нужно ли поднимать налоги на богатых? Идея повышения налогов на богатых основана на концепции прогрессивного налогообложения. В политических дискуссиях этот подход рассматривается как один из главных инструментов сглаживания социального неравенства. Но насколько обоснованно поднимать налоги только для определённой группы населения, и так ли это полезно, как об этом говорят? Давайте разбираться... ❗️ Богатые должны платить больше ✅ С точки зрения банальной справедливости, ценность каждого последующего рубля (или доллара) снижается по мере роста богатства. Согласимся, что для человека с доходом 30 тыс. рублей в месяц изъятие 10% означает вынужденный отказ от базовых продуктов или лекарств. Для человека с доходом 1 млн в месяц даже изъятие 30% означает лишь некоторое уменьшение сбережений или отказ от предметов роскоши, но никак не влияет на базовые потребности. Таким образом, повышенная ставка для богатых выравнивает реальную «тяжесть» налогового бремени для разных слоев населения. Граждане должны участвовать в финансировании государства пропорционально своим финансовым возможностям, а обязанность платить налоги не должна превращаться в ещё один фактор, способствующий бедности. ✅ Богатые люди склонны сберегать или инвестировать значительную часть своих избыточных доходов. В реалиях нашей страны (да и не только нашей) состоятельные граждане стремятся вкладывать деньги в зарубежные активы, которые не стимулируют реальный сектор национальной экономики. Мы все прекрасно видели это по ситуации до 2022 года, когда иметь недвижимость и капиталы на Западе стало «золотым стандартом». После 2022-го ситуация несколько изменилась, но не принципиально, привычка осваивать заработанные в России капиталы за рубежом, никуда не делась. Малоимущие граждане и средний класс, напротив, тратят почти 100% полученных средств на покупку товаров и услуг внутри страны. Поэтому, когда государство забирает часть сверхдоходов у богатых и направляет их на важные программы, эти деньги мгновенно возвращаются в экономику, стимулируя внутренний спрос, производство и бизнес. Таким образом, дополнительное налоговое бремя на богатых стимулирует национальную экономику. В противном случае доходы, полученные в России (и за счёт России), делают богаче другие страны, а нас, соответственно, немного беднее. ✅ Дополнительные налоговые поступления позволяют государству финансировать качественное бесплатное образование, доступное здравоохранение, общественный транспорт и безопасность. Понимаю, что в текущих реалиях к подобным рассуждениям можно отнестись с некоторой долей критики, но, если говорить о некой социальной норме, то ключевая задача любого государства – создание равных стартовых возможностей. Мировой опыт показывает, что без прогрессивного налогообложения дети из богатых семей получают колоссальное преимущество, что ведёт к закреплению буквально сословного неравенства (вплоть до возникновения плутократии). Бесплатные и качественные образование и медицина – это очень дорогие институты, но они позволяют всем гражданам реализовывать свой потенциал, что в долгосрочной перспективе повышает человеческий капитал и общее развитие страны. Базовые ресурсы должны работать на всех, а не в интересах узкого круга элиты. Именно поэтому наиболее развитые во всех отношениях страны (Дания, Япония, США, Германия, Великобритания и пр.) уже давно применяют прогрессивную шкалу налогообложения. Все страны, входящие в G7, имеют такую шкалу. В рейтинге человеческого развития ООН места с 1-го по 35-ое занимают исключительно страны с прогрессивной шкалой. И это не случайно. Тот факт, что богатые платят больше, способствует развитию страны и достижению действительной социальной справедливости. ❗️ Идея сверхналога на богатых вредна и несправедлива ✅ Если мы хотя бы немного развернёмся от дешёвого популизма («всех буржуев – расстрелять!») к формальной логике, то сразу же обнаружим существенные дыры в «замечательной» идее введения дополнительных налогов на богатых. Прежде всего богатые и так платят больше. Положим, у нас имеется плоская ставка налога в 15%. Вы зарабатываете 1 млн рублей в месяц, а я – 30 тыс. Кто из нас заплатит больше «в штуках»? Хотите социальной справедливости? ОК. Тогда введите необлагаемый налогами минимум дохода для наименее обеспеченных граждан. Но нет, логика государства – пусть платят все, а недовольство более бедных слоёв будем гасить тем, что ваши более богатые сограждане платят по более высоким ставкам (а вам ещё повезло, что вы бедные). Так мы, несомненно, очень быстро достигнем полной социальной справедливости. К тому же, состоятельные люди обладают высокой мобильностью. Когда государство вводит удушающие налоги, богатые граждане не начинают платить больше. Они просто меняют налоговое резидентство и переводят активы в страны с более мягким климатом. В 2012 году Франция ввела 75%-ный налог на доходы свыше 1 млн евро. В результате страну покинули тысячи состоятельных граждан (даже Депардье переехал в Россию). Поступления в бюджет оказались ничтожными, «справедливость» не восторжествовала, а экономика потеряла инвесторов. По итогу, спустя два года налоговую реформу бесславно свернули. ✅ Можно порассуждать и с точки зрения справедливости. Высокий доход – это почти всегда награда за создание успешного бизнеса, прорывной технологии или организации эффективного производства на тысячи рабочих мест. Если государство забирает бóльшую часть заработанного под предлогом «справедливости», у предпринимателей пропадает экономический смысл масштабировать бизнес, рисковать и внедрять инновации. Зачем работать больше и эффективнее, если в финале вас ждёт экспроприация прибыли? Дальше что? Будем загонять богатых в колхозы и отправлять на общественные работы, чтобы они «искупили» свою вину в том, что оказались успешнее и эффективнее других? ✅ Таким образом, с этической точки зрения, сверхналог – это не про справедливость, это про дискриминацию по признаку успешности. Почему человек, который учился больше других, работал по 80 часов в неделю и создал востребованный продукт, должен отдавать государству бóльшую долю своего труда, чем тот, кто не предпринимал таких усилий? Сверхналог – это штраф за продуктивность. Штрафовать за продуктивность – это худший способ достижения какой-либо справедливости и обеспечения развития. Что до довода о лидерстве стран с прогрессивным налогом в мировых рейтингах, то тот факт, что богатые страны имеют прогрессивный налог и занимают первые места в том же ИЧР, не означает, что они стали успешными благодаря этим налогам. Истинная причина лидерства – это защита прав собственности, строгая законность, минимальный уровень коррупции, исторически накопленный капитал и высочайший уровень экономической свободы для бизнеса. Прогрессивный налог в этих странах появился уже после того, как они стали богатыми. В конечно итоге, богатая страна может позволить себе неэффективную политику, которую бедная страна себе позволить не может. Возможно поэтому в большинстве активно развивающихся стран (Венгрия, Румыния, Эстония, ОАЭ и др.) нет никакой прогрессивной шкалы. Итак, у нас снова два простых ответа на важный вопрос. Давайте выберем правильный в прикреплённом голосовании. #Просто
-
Долговые обязательства АФК «Система» и ПАО «Сегежа Групп» – рекомендация на продажу В свете ухудшения кредитного качества АФК «Система» и ПАО «Сегежа Групп», снижения рейтингов российскими агентствами, неблагоприятной рыночной конъюнктуры и повышенных рисков исполнения обязательств по офертам, инвесторам стоит рассмотреть продажу облигаций этих эмитентов. Что не так с АФК По итогам первого полугодия 2026 года АФК «Система» нарастила выручку до 639,543 млрд руб. (+6,5% к 6М2025). Чистый убыток составил 4,425 млрд руб. При этом кредитный профиль группы характеризуется высокой долговой нагрузкой и дефицитом балансовой устойчивости, о чём свидетельствует отрицательная величина собственного капитала на уровне минус 153,72 млрд руб. Совокупный долг холдинга достиг 1,739 трлн руб., отношение чистого долга к EBITDA на критической отметке 4,15х. Дополнительным фактором риска выступает несбалансированная структура обязательств, где преобладание краткосрочного финансового долга в объёме 55% на фоне долгосрочных заимствований на уровне 45% формирует для холдинга риски рефинансирования и максимизирует процентные расходы. В 2026 году ПАО АФК «Система» заключило с ВТБ соглашение о привлечении структурного финансирования в объёме 320 млрд рублей. В качестве обеспечения по сделке выступают в том числе пакет акций Озона. При этом точная стоимость привлечения средств сторонами публично не раскрывается. «Эксперт РА» 30 июня 2026 года понизило рейтинг АФК «Система» с AA-(RU) до A+(RU) с прогнозом «Развивающийся». АКРА также понизило рейтинг АФК «Система» с AA-(RU) до A+(RU) и сохранило негативный прогноз; причиной назван рост долговой нагрузки холдинга. Что не так с ПАО «Сегежа Групп» По итогам 6М2026 г. выручка уменьшилась до 38 млрд руб. (-15% г/г) на фоне снижения объёмов производства и продаж по деревообработке и бумаги, слабой рыночной конъюнктуры и укрепления курса рубля; OIBDA составила 0,7 млрд рублей (-75% г/г); рентабельность по OIBDA – 1,7%; чистый убыток – 15 млрд руб. Крайне низкая ликвидность: величина кэша на балансе на конец первого полугодия 2026 года составила 1 млрд руб.; коэффициент текущей ликвидности – на уровне 34%. Долговая нагрузка находится на критически высоком уровне. При околонулевой OIBDA, чистый долг на 30.06.2026 достиг 77 млрд руб. против 58 млрд руб. годом ранее. Согласно графику платежей, объём обязательств к погашению составляет около 12 млрд рублей до конца 2026 года и порядка 20 млрд рублей в 2027 году (с учётом выплат по инструментам, номинированным в китайских юанях). 28 августа 2026 года «Эксперт РА» понизило кредитный рейтинг «Сегежа Групп» с ruBB-до ruB со стабильным прогнозом. Рейтинги облигаций также снижены до ruB. Аудитор указал на существенную неопределенность в отношении непрерывности деятельности компании. Выводы На основе анализа консолидированной финансовой отчётности за первое полугодие 2026 года и актуальных рейтинговых действий кредитный риск ПАО АФК «Система» и её дочерней структуры ПАО «Сегежа Групп» следует оценивать как крайне высокий. Оба эмитента демонстрируют системный дефицит ликвидности, отрицательную величину собственного капитала и операционную убыточность, усугубляемую жёсткими монетарными условиями. Реализованная с ВТБ сделка не решает в полном объёме ключевые риски рефинансирования портфеля. При этом следует отметить следующие критически важные факторы риска: ✔️Экстремальная долговая нагрузка группы: совокупный долг холдинга 1,739 трлн руб., отношение чистого долга к EBITDA 4,15х. + отрицательный капитал (-153,720 млрд руб. на 30.06.2026). ✔️Убыточность деятельности (- 4,425 млрд руб. по итогам первого полугодия 2026 года) и отрицательный свободный денежный поток (-320,562 млрд руб. на 30.06.2026). ✔️Снижение кредитных рейтингов АФК: «Эксперт РА» с AA-(RU) до A+(RU) с прогнозом «Развивающийся»; АКРА - с AA-(RU) до A+(RU) с прогнозом Негативный. ✔️Ухудшение финансовых показателей «Сегежи»: тяжелое положение дочернего лесопромышленного холдинга Segezha Group вынуждает АФК «Система» отвлекать собственные ресурсы на спасение этого актива и обслуживание его внешнего долга (при околонулевой OIBDA, чистый долг на 30.06.2026 достиг 77 млрд руб. против 58 млрд руб. годом ранее). ✔️Существуют специфические риски в ключевых активах АФК: здесь стоит отметить прежде всего продолжающиеся атаки на склады Озон, пакет акций которого выступает обеспечением по сделке с ВТБ. Указанные атаки уже привели к убыткам в размере 30,1 миллиарда рублей. На конец 3 квартала текущего года существенных улучшений в финансовом положении АФК и её дочерней структуры не наблюдается. Поэтому следует прийти к выводу о необходимости для частных инвесторов рассмотреть вопрос продажи как минимум долговых бумаг указанных эмитентов в связи с наличием критических рисков. Важное следствие Длительный период высоких ставок ЦБ оказывает сильное давление на бизнес многих компаний, усложняя обслуживание и рефинансирование долгов. Риск банкротств и дефолтов среди корпоративных эмитентов сейчас существенно вырос. Рекомендую инвесторам использовать фонды при вложении в российские корпоративные облигации. Портфель облигационных ОПИФов и БПИФов обычно включает в себя десятки, а иногда и сотни выпусков из разных секторов экономики. Доля одного эмитента строго ограничена. Поэтому трудности одной или даже нескольких компаний, гораздо слабее отражаются на общей доходности фонда, чем на доходности среднестатистического портфеля частного инвестора. Фонды профессионально управляются, что особенно важно на текущем сложном рынке. Благодаря этому вы получаете мониторинг кредитного качества 24/7, эффективное управление риском оферт и амортизации, участие в наиболее интересных первичных размещениях и своевременную ребалансировку. В условиях частного портфеля это либо трудно достижимо, либо сопряжено с колоссальными временными затратами. Базовые рекомендации инвесторам в корпоративный сектор следующие: если вы ищете спокойную гавань «здесь и сейчас» с доходностью на уровне актуальной ключевой ставки ЦБ – берите БПИФ «Облигации с переменным купоном» (AKFB). Если ваш горизонт от 1,5 лет, вы готовы к волатильности и ставите перед собой цель получения повышенной прибыли на развороте ДКП – выбирайте БПИФ «Управляемые облигации» (AKMB). #Аналитика #Рублёвые_облигации
-
🇧🇷 Бразильский сценарий В последнее время в контексте российской экономики всё чаще обсуждают риски «турецкого сценария». Однако, по моему мнению, события, произошедшие в Турции в период с 2018 по 2023 годы, имеют мало общего с российскими реалиями. Текущий этап, через который проходит наша экономика, гораздо больше напоминает ситуацию в Бразилии, хотя, конечно же, со своими довольно важными отличиями. В чём риски «бразильского сценария», какие похожие проблемы есть у Бразилии и России и в чём их отличие? Наконец, какие уроки можно извлечь из наблюдений за современной бразильской и российской экономиками, давайте разбираться... Чем похожи экономические проблемы России и Бразилии На первый взгляд, сходство России и Бразилии лежит на поверхности: в обеих экономиках ключевая ставка близка к 14%, инфляция устойчиво превышает цель регулятора, а рынок труда остаётся напряженным. Но главное сходство лежит глубже: обе страны сейчас сталкиваются с ситуацией, когда совокупный спрос остаётся более сильным, чем можно было бы ожидать при текущем уровне ставок, а возможности расширения предложения ограничены слабым ростом производительности. Бразилия – один из крупнейших мировых поставщиков сои, кофе, сахара, говядины и железной руды. Экспорт товаров и услуг в структуре ВВП страны составляет 18%. У нас эта отметка выше: по данным Росстата, доля экспорта товаров и услуг в ВВП России составляет около 22%, а в 2022 году была на уровне, близком к 30%. Обе экономики чувствительны к мировым ценам на сырье и внешнему спросу, но через разные механизмы. В России экспортные доходы сильнее влияют на экономику через бюджет, валютный курс и доходы сырьевого сектора, тогда как в Бразилии – преимущественно через курс, прибыль и инвестиции экспортных отраслей, а также доходы аграрных и добывающих регионов. Низкая безработица в обеих странах поддерживает рост зарплат, значительно превышающий рост производительности труда. Поэтому даже в условиях замедления экономической активности устойчивость рынка труда, и в России, и в Бразилии, является сильным аргументом в пользу сохранения жёсткой ДКП. Денежно-кредитная политика: схожая жёсткость, но разные задачи Номинально ставки в России и Бразилии близки: бразильская Selic составляет 13,75%, а ключевая ставка Банка России – 14%. Но в реальном выражении денежно-кредитные условия в Бразилии жёстче. В России при инфляции 6,35% реальная ставка составляет 7,65%. В Бразилии при инфляции 4,58% (в сентябре) реальная Selic составляет 9,17%,. ЦБ Бразилии долгое время боролся с инфляцией, повышая ставку, а затем удерживал её на высоком уровне. С марта 2026 года Selic снижалась с шагом в 25 б. п. (совокупно на 125 б. п. за полгода). Текущий российский цикл – во многом реакция на перегрев внутреннего спроса, вызванного значительным фискальным стимулом и внешними шоками, поэтому у нас более широкая амплитуда ключевой ставки: изменения идут (когда ЦБ не берёт паузу), как правило, крупными шагами в 100–200 б. п. при более широком диапазоне. Российскому регулятору приходится быстро и существенно менять реальную жёсткость финансовых условий. Почему высокая ставка не охлаждает спрос? Главный вопрос – почему сверхжёсткие ставки не помогают охладить спрос и обуздать инфляцию в России и Бразилии? Основная проблема Бразилии в этой части – направленное (по сути, льготное) кредитование. Условия таких кредитов устанавливает государство или регулятор, поэтому они слабо связаны с Selic. Любопытно, что направленное кредитование в Бразилии появилось не как антикризисная мера. Исторически в Бразилии кредиты, финансируемые на нерыночных условиях, за счёт специальных государственных фондов и обязательного размещения части депозитов, играли большую роль. С помощью этой меры власти пытались ускорить рост и поддержать чувствительные сектора экономики. Результат оказался довольно предсказуемым. К концу 2015 года 50% всех кредитов в экономике были направленными, а расходы бюджета на компенсацию разницы между льготной и реальной ставками значительно увеличились. Более того, экономика в Бразилии, как бы расслоилась на два больших сегмента: эффект жёсткой ДКП ощущают прежде всего те, кто вынужден брать кредиты по рыночной ставке, тогда как льготный сегмент повышенной нагрузки не ощущает. В итоге средняя ставка по новым рыночным кредитам домохозяйств, которые не могут претендовать на получение направленных кредитов, достигает 61,7% годовых, а у компаний – 24,2%. Высокий уровень определяет в том числе тот факт, что банки компенсируют низкую маржу по направленным кредитам более высокими ставками в рыночном сегменте. В России льготное кредитование сформировалось позднее, чем в Бразилии. К тому же развивалось оно не в виде «общей опции», а как инструмент поддержки отдельных отраслей и реакции на шоки. Первая программа субсидирования ипотеки появилась у нас в 2015 году после резкого ужесточения финансовых условий. Семейная ипотека появилась в 2018 году, а безадресная льготная ипотека на новостройки – в 2020 году как антикризисная мера во время пандемии. К июню 2024 года субсидированные кредиты составляли около 15% совокупного портфеля и 9% ВВП, почти все они приходилось на ипотеку. После завершения массовой ипотечной программы в июле 2024 года, а также сокращения рыночных выдач из-за высоких ставок, общий объём ипотечного кредитования значительно сократился, но не свёлся к нулю. К февралю 2025 года на оставшиеся программы господдержки приходилось 86% новых ипотечных кредитов. Иными словами, спрос частично сохранился в «защищённых» специальными госпрограммами сегментах (семейная ипотека, ИТ-ипотека, Дальневосточная и Арктическая ипотека и пр.). И хотя «ипотечная история» (сначала её массовое внедрение, а затем – резкое сворачивание) вызвала серьёзный шок в строительной отрасли, льготное кредитование не стало общей проблемой всей нашей экономики, как это произошло в Бразилии. Вместо этого одной из главных долгосрочных структурных проблем российской экономики стал фискальный стимул (масштабные вливания бюджетных средств в отдельные сектора экономики). Причём, по результату своего воздействия фискальный стимул оказывает такое же негативное долгосрочное влияние на экономику, что и массовое льготное кредитование, хотя эти инструменты и имеют разную механику распределения средств. К слову не исключено, что сворачивание массовой льготной ипотеки связано с проблемой общего бюджетного импульса – экономика просто не выдерживала одновременного давления двух этих стимулов. Полезные выводы из «бразильского сценария» для нас: ✔️Ключевой урок опыта Бразилии – цена преждевременного смягчения ДКП. Снижение ставки должно опираться не только на замедление текущей инфляции, но и на устойчивое снижение базового ценового давления, инфляционных ожиданий и напряженности внутреннего спроса. Иначе очень скоро ставку придётся вновь повышать, что повлечёт гораздо более существенные риски, чем её медленное снижение. ✔️Монетарной дисциплины недостаточно. Если бюджетная (фискальный стимул) и квазибюджетная (направленные кредиты) политика действуют в противоположном от ДКП направлении, задача возвращения инфляции к цели становится практически нереализуемой без сокращения соответствующих программ. Нерыночные стимулирующие меры в экономике, хотя и могут быть популярными у населения, но на длинном горизонте создают гораздо больше проблем, чем способны решить. ✔️Высокая ставка сама по себе не решает проблему ограниченного предложения. В условиях медленного роста производительности и напряженного рынка труда устойчивая дезинфляция требует крайне сильного ограничения спроса. Как правило, ценой здесь будет не просто ужесточение ДКП, а длительный период высоких ставок, который неизбежно ведёт к низкому росту экономики. Благодарю Алину Попцову за информацию и аналитику. #Аналитика #Макро_тренды #Инфляция
-
🛍 Итоги заседания ЦБ и инвестиционная стратегия В этом посте я расскажу об итогах последнего опорного заседания ЦБ, обновлённом макроэкономическом прогнозе на ближайшие три года и дам рекомендации по выбору инвестиционной стратегии в условиях сохранения жёсткой денежно-кредитной политики. Ключевые факторы ЦБ сохранил ключевую ставку на уровне 14%. Это полностью совпало с рыночным консенсусом. При этом важно обратить внимание на следующие факторы: ✔️Параметры бюджета. Проект бюджета на следующие три года показал первичный структурный дефицит лучше ожиданий регулятора, что теоретически создаёт пространство для снижения ставки в будущем. Однако к данному фактору следует относиться с осторожностью, так как в данный момент не известно, как бюджет будет трансформироваться по ходу 2027 года. Напомню, по опыту последних нескольких лет, у нас принимался довольно взвешенный бюджет, но в дальнейшем в него вносились поправки, расширяющие объём расходов и увеличивающие дефицит. Таким образом, гарантий того, что принимаемый в данный момент бюджет не превратится в будущем в мощной проинфляционный фактор, нет. ✔️Факторы предложения. Временное выбытие ряда производственных мощностей в силу ударов по инфраструктуре заставило ЦБ переоценить инфляционные риски. Регулятор опасается, что вторичные эффекты от этого выбытия будут длиться дольше ожидаемого. ✔️Восстановление инвестиций. Отмечен позитивный тренд на восстановление инвестиций предприятий после падения в первом полугодии на 10% (год к году). Это критически важно для сохранения долгосрочного потенциала роста экономики, однако для этого увеличение инвестиционной активности должно стать устойчивым. ✔️Корпоративное кредитование. Несмотря на жёсткие денежно-кредитные условия, корпоративное кредитование продолжает восстанавливаться, что является проинфляционным фактором. При этом регулятор пока ещё не опубликовал традиционный обзор банковского сектора за сентябрь (ожидаем, что он появится в ближайшие дни). Из данного обзора можно будет получить более цельную картину о происходящем в сфере кредитования. Обновлённый макропрогноз На последнем в этом году опорном заседании ЦБ представил обновлённый прогноз. Вообще, к таким прогнозам следует относиться с осторожностью. Прогнозы пересматриваются примерно раз в три месяца и отличаются высокой волатильностью вводных данных. Таким образом, следующий макропрогноз (он появится в феврале 2027 г.) может кардинально отличаться от текущего. Тем не менее, пока нам придётся работать с текущим прогнозом. Из самого важного я бы выделил следующее: ✔️Траектория ключевой ставки. Прогноз по средней ставке на следующий год (2027) повышен с 10,5–12,5% до 12,5–13,5%. Таким образом, верхняя граница предыдущего прогноза стала нижней границей текущего. Для нас (инвесторов) это сигнал, что «дешёвых денег» в экономике не будет ещё долго, а классические консервативные инструменты продолжат приносить двузначную доходность дольше, чем ожидалось. ✔️Рост экономики. Прогноз по росту ВВП на текущий год (2026) улучшен. Регулятор сузил интервал ожидания роста экономики до 0,5–1,0% (вместо июльских 0,0–1,0%), что фактически возвращает ожидания к уровню апрельского прогноза. Таким образом, ЦБ полностью исключил сценарий нулевого роста, сославшись на более сильную, чем ожидалось, статистику и восстановление инвестиционной активности компаний. Однако на 2027 год (следующий год) прогноз, напротив, понижен. Новая планка установлена на уровне 1,0–2,0% вместо ранее ожидавшихся 1,5–2,5%. ✔️Расходы населения. Ожидания по потребительским расходам на 2026 год были пересмотрены вверх. Это выглядит парадоксально на фоне прогноза более высокой ставки, которая в теории должна стимулировать сбережения, а не потребление. Я объясняю это тем обстоятельством, что высокие ставки действуют в экономике уже долгое время. К текущему моменту огромные объёмы средств, ранее заблокированные населением на депозитах, принесли колоссальный процентный доход. Сейчас ставки всё ещё остаются высокими, но меньше, чем год-два назад. Это способствует тому, что накопленные на закрывающихся вкладах деньги частично возвращаются на потребительский рынок. Вместо того чтобы реинвестировать, часть вкладчиков, увидев, что банки больше не готовы давать 20% годовых, направляют денежные потоки на потребление. В целом, можно отметить, что регулятор по-прежнему пытается балансировать между сдерживанием инфляции (избегая «турецкого сценария») и стремлением не задушить экономический рост окончательно. Отчасти, это получается, но число недовольных политикой регулятора только растёт. Валютный курс По мнению Александра Джиоева, рынок в ближайшие несколько кварталов будет жить в парадигме высоких ставок. До конца года существует лишь минимальная вероятность снижения ставки (скорее на 0,25%, чем на 0,5% и тем более на 1%), но для этого потребуется ощутимое замедление инфляции, быстрое восстановление выбывших производственных мощностей или значительное укрепление рубля. Пока же динамика российской валюты оценивается как стабильная. Краткосрочные прострелы выше уровня 85 рублей за доллар носят временный характер и, скорее всего, связаны с техническими задержками возврата валютной выручки экспортерами, а не с фундаментальными факторами. Инвестиционная стратегия Резюмируя всё вышесказанное, в условиях, когда экономика входит в стагфляционную спираль, а стандартные меры не могут побороть инфляцию, рекомендации инвесторам в разрезе различных классов активов выглядят следующим образом: ✔️В моменте основной фокус на короткие, качественные облигации с фиксированной ставкой и флоатеры (БПИФ «Облигации с переменным купоном» (AKFB) и ОПИФ «Накопительный»). Эти активы дают понятный результат на среднесрочном горизонте и снижают инфляционные риски. ✔️Что касается корпоративных облигаций, особенно в секторе ВДО, то следует учитывать, что в текущих условиях количество дефолтов будет неизбежно расти. Покупка сильно подешевевших высокодоходных облигаций несёт экстремальные риски и требует высокой экспертизы. Категорически не рекомендую входить здесь в отдельные бумаги, вместо этого используйте ОПИФ «Высокодоходные облигации», но не более чем на 10% от общего инвестиционного портфеля. ✔️На более длинном горизонте эффективной защитой от инфляции выступают реальные активы – золото (БПИФ «Альфа-Капитал Золото» (AKGD), платина и палладий (БПИФ «Платина – Палладий» (AKPP) и акции (БПИФ «Альфа-Капитал Управляемые акции» (AKME), БПИФ «ИТ-лидеры» (AKHT) и ИПИФ «Хедж-Фонд Акции). Несмотря на то, что рынок акций сейчас выглядит тревожно и с начала СВО сильно упал, его перспективы в сценарии «примирения» выглядят наиболее впечатляющими. ✔️Что касается идеи с ОФЗ, то на длинном конце кривой сейчас стоит ждать высокую волатильность. Однако, опираясь на опыт кризиса 2014–2015 годов (когда скачок инфляции на 10% за год впоследствии полностью нивелировался), текущая доходность на уровне 16–17% делает длинные ОФЗ интересными для удержания на долгосрочном горизонте, но только при условии готовности инвестора терпеть просадки. Для достижения лучшего результата, рекомендую использовать наш ОПИФ «Длинные ОФЗ». #Макро_тренды #Инфляция #Центральные_банки
-
edited Telegram doesn't show this post on the web. Open it in Telegram to see it.
-
🇷🇺 Рынки (главное) Ключевые тенденции на российском рынке акций и облигаций. Облигации ✔️Рынок практически замер накануне опорного заседания Банка России, запланированного на завтра. Индекс гособлигаций RGBI держится выше отметки 112 пунктов. Доходность длинных выпусков – около 16,7% годовых. Доходность 30 наиболее ликвидных корпоративных выпусков (индекс IFX Cbonds) составляет 16,09%. Индекс высокодоходных облигаций Cbonds CBI RU Middle Market показывает 23,73% годовых. Актуальная ставка размещения БПИФ «Денежный рынок» (AKMM) = 14,15%. Ставка размещения БПИФ «Денежный рынок Юани» (АКМС) = 0,69%. В обоих случаях указана «грязная» доходность (т.е. она не учитывает комиссии). Основной фактор, который в последнее время управлял рынком ОФЗ – геополитика. Второй важный фактор – бюджет. Текущая доходность длинных ОФЗ уже выше доходностей многих бумаг первого эшелона. Даже если цены на ОФЗ будут «топтаться» на месте, текущий купонный доход остаётся высоким и находится на гораздо более привлекательном уровне, чем депозиты и денежный рынок. Однако большой объём предложения Минфина может оказывать давление на ОФЗ. Вчера Министерство финансов провело два успешных аукциона по размещению ОФЗ с постоянным купонным доходом (ОФЗ-ПД), суммарно заняв на внутреннем рынке около 177 млрд рублей по номиналу. Минфин не стал предоставлять покупателям существенных дисконтов по цене относительно вторичного рынка, продемонстрировав, что готов занимать только на комфортных для себя условиях. По итогу средневзвешенная доходность составила 15,76% и 16,74% годовых. До конца года Минфину необходимо привлечь ещё более 2 трлн рублей. Через фиксированные выпуски весь этот объём разместить сложно, поэтому вероятны крупные размещения флоатеров. ✔️Отдельно важно обратить внимание на разницу между доходностями длинных и коротких бумаг. Исторически в более спокойные периоды спред составлял около 150–200 б.п. Сейчас показатель ближе к 300 б.п. Это отражает не только инфляционные и бюджетные риски, но и дополнительные шоки предложения, в том числе на топливном рынке. Чем ниже кредитный рейтинг, тем сильнее расширяются спреды в периоды снижения рынка. Это важно учитывать при ребалансировке портфелей. Более низкий рейтинг даёт не только более высокую доходность, но и большую чувствительность цены к росту кредитных премий. ✔️Кривая ОФЗ показывает, что рынок почти не закладывает снижение ключевой ставки. При этом аналитики и ЦБ глобально ожидают продолжения снижения ставки в среднесрочной перспективе, хотя оптимизма стало меньше. По мнению коллег из облигационного деска, до конца года возможно сохранение ставки на текущем уровне или одно небольшое снижение до 13,75%. Но в 2027 году коллеги ждут дальнейшего постепенного смягчения. Сценарий повышения ставки базовым не является. Я считаю, что перспективы снижения ставки до конца года более оптимистичны. Поэтому хочу отдельно подчеркнуть, что, если рынок снижения ставки не закладывает, а оно в итоге произойдёт (пусть даже и минимальное), у длинных ОФЗ остаётся существенный потенциал роста. Акции ✔️Главным событием на российском рынке акций последних дней стало достижение четырёхмесячных максимумов с последующим переходом к технической коррекции. Рынок активно реагирует на геополитические новости, движение цен на нефть и ждёт итогов заседания Банка России по ключевой ставке. Индекс Мосбиржи держится выше 2400 пунктов. ✔️В СМИ (на уровне слухов) всё чаще обсуждают возможное возобновление поставок российского газа в Европу, снятие санкций с отдельных отраслей и компаний, включая банковский и транспортный секторы. Понятно, что появление такой информации для российского рынка является позитивным фактором. Тем не менее я призываю относиться к этому осторожно. Напоминаю, что похожие периоды оптимистичных ожиданий на рынке были неоднократно, но реального изменения ситуации за ними не следовало. Важно помнить о выборах в США 3 ноября. Текущую переговорную активность я связываю прежде всего с этим фактором, а что будет за датой выборов – сейчас терра инкогнита, не исключено, что нынешняя переговорная активизация может «сдуться», как и предыдущие. Тем не менее, в ближайшие две недели переговорная повестка, скорее всего, продолжит поддерживать риск-аппетит инвесторов к акциям в целом и особенно к отдельным отраслям (нефтегаз, банки, удобрения), а это порядка 60% всего индекса Мосбиржи. Дополнительным событием, способным «перенести» позитив за 3 ноября, может стать саммит АТЭС 18 ноября, где ожидается участие российского, американского и китайского президентов, особенно в случае официального подтверждения трёхсторонней встречи лидеров. Если рассматривать «ставки на мир и снятие санкций», то внимание стоит обратить на Газпром. Компания особенно чувствительна к любым сигналам о возможном восстановлении поставок газа в Европу, каждые 10 млрд м3 в год поставок в ЕС могут добавить до 150 млрд руб. в FCF (весь выпавший объем рынка ЕС для Газпрома – это около 150 млрд м3). ✔️Совет директоров «Циана» рекомендовал дивиденды за 9 месяцев 2026 года в размере 33 рубля на акцию (отсечка – 30 ноября, доходность около 4,9%). С учётом ранее выплаченных 53 рублей за первый квартал суммарный объявленный дивиденд за 2026 год составляет 86 рублей на акцию (доходность порядка 12,8%). Выплата превысила собственный ориентир компании (30+ рублей); сдержанный размер обусловлен ограничениями по РСБУ и особенностями корпоративной структуры, а не ухудшением бизнеса. Параллельно активно идёт обратный выкуп: с 15 июля выкуплено около 2,0 млн акций на сумму порядка 1,3 млрд рублей при общем объёме программы до 4 млрд рублей; на выкупленные бумаги дивиденды не начисляются, что поддерживает котировки и дивиденд на акцию. Совокупный возврат капитала акционерам остаётся привлекательным: на горизонте около полутора лет мы оцениваем потенциал порядка 130 рублей на акцию дивидендами (доходность к текущей цене около 20%, выше вкладов и текущей доходности ОФЗ) и ещё около 55 рублей за счёт выкупа, что формирует суммарную доходность (TSR) около 185 рублей на акцию, или порядка 29% к текущей цене. Однако, у этой идеи есть существенные риски. Прежде всего это – серьёзные текущие проблемы на рынке недвижимости и сдержанный темп дивидендных выплат. Поэтому реализация этой идеи строго через фонд со значительной (но не определяющей) долей в данной компании. Лучше всего для этой цели подойдёт БПИФ «ИТ-лидеры» (AKHT). ✔️Более взвешенной и спокойной идеей на рынке является ИКС 5. Компания представила сильные операционные результаты за третий квартал. Из негатива – ИКС 5 замедлила темпы открытия магазинов во всех форматах, включая Чижик. В текущих макроэкономических реалиях это объяснимо. К тому же, это потенциально означает снижение капитальных затрат и рост свободного денежного потока. Из позитива – наблюдается ускорение сопоставимых продаж (LFL) по всем форматам, как за счёт трафика, так и за счёт среднего чека, причём рост чека по итогам квартала превысил продовольственную инфляцию. Что касается распределения капитала, второй дивиденд по итогам года оценивается ориентировочно на уровне около 200 руб. на акцию, а при сильных результатах по МСФО может оказаться ещё выше. При этом, у ИКС 5 также есть довольно много рисков. В частности, это эффект Trading Down, рост расходов на персонал и вероятное снижение чистой прибыли. Поэтому отрабатывать эту историю также рекомендую через фонд. Лучше всего здесь подойдёт ИПИФ Хедж-Фонд Акции (подробнее о фонде см. здесь). #Рублёвые_облигации #Российские_акции
-
🇷🇺 Макроэкономические тренды В этом посте обсудим обновленные макроэкономические прогнозы, результаты мониторинга предприятий за третий квартал и структурные проблемы российской экономики. Ждём решения ЦБ 23 октября состоится опорное заседание ЦБ по ключевой ставке. Сегодня должны быть опубликованы свежие оперативные данные Росстата по индексу потребительских цен (инфляции) за прошедшую неделю, ценам производителей и динамике инфляционных ожиданий населения, которые на предстоящее решение могут повлиять. Пока же рынок демонстрирует редкое единодушие. Согласно свежим консенсус-прогнозам, подавляющее большинство аналитиков ожидает, что в пятницу Центробанк сохранит ключевую ставку на уровне 14% годовых. Лично я выбиваюсь из этого тренда и ожидаю, что ставка будет минимально снижена. Обоснование этих ожиданий я уже давал здесь. Также важно отметить, что профессиональное сообщество (консенсус-прогноз аналитиков, опрошенных Банком России) впервые за два года повысило ожидания по уровню нейтральной ставки до 8,5%. Для сравнения: в мае 2021 года и октябре 2022 года этот показатель находился на минимуме в 5,5%, а с октября 2024 года находился на уровнях 7,5–8%. Таким образом, за три года произошел планомерный рост ожиданий на 25%. Нейтральная процентная ставка – это уровень ключевой ставки, при котором экономика находится в балансе. При такой ставке инфляция остаётся стабильной у таргета, а экономика растёт своими естественными темпами (не перегревается и не уходит в спад). Повышение ожиданий по уровню нейтральной ставки означает, что рынок как бы признаёт, что эпоха «дешёвых денег» в России остаётся в прошлом, а период жёсткой денежно-кредитной политики затягивается. Таким образом, можно признать, что в данный момент экономика адаптировалась к жёсткой ДКП. Однако, как отмечает Владимир Брагин, длительное удержание высокой ставки на каком-то этапе перестаёт снижать инфляцию и само по себе становится проинфляционным фактором. Поэтому перестановка нейтральной ставки сигнализирует не только о том, что ЦБ может удерживать высокий ключ на более длинном горизонте, но и о том, что в перспективе инструмент, призванный сдерживать инфляцию, может превратиться в её первопричину. Структурные проблемы экономики По итогам третьего квартала мониторинг предприятий от Банка России зафиксировал стабилизацию деловой активности на высоких уровнях, сопровождавшуюся локальным охлаждением из-за жёсткой ДКП. Рассчитываемый ЦБ индикатор бизнес-климата (ИБК) в октябре совершил резкий скачок и вернулся в положительную зону к 1,2 пункта (после локального падения до -2,4 пункта в сентябре). Всё это подтверждает ранее озвученные тезисы Алексея Борисовича Заботкина о том, что что темпы экономического роста миновали свою нижнюю точку в первом полугодии 2026 года. Однако, если смотреть не просто на отдельно взятый квартал, а в разрезе год к году (т.е. октябрь 2025 г. к октябрю 2026 г.), улучшений пока нет. Напротив, опросы фиксируют заметное сокращение инвестактивности предприятий, что практически неизбежно ведёт к снижению долгосрочного потенциала экономики. При этом главная причина в том, что финансовые потоки сместились из прибыли компаний (источник инвестиций) в пользу фонда оплаты труда (источник потребления). Таким образом, рост затрат на оплату труда стимулирует потребление и инфляцию при падающих инвестициях. Для восстановления баланса необходим слом текущей тенденции. Это возможно, например, через снижение фискального стимула (болезненный процесс). Либо через рецессию и рост безработицы (болезненный процесс). Успокаивать нас должно то, что для частных инвесторов реализация таких сценариев станет благоприятной точкой входа в дешевеющие активы. Коротко о важном В завершении, буквально в режиме «одной строкой» обсудим другие важные вещи. Курс рубля. Мнение такое: базовый сценарий предполагает нахождение курса в коридоре 80–85 рублей (во флэте) до появления переломной точки в экономике. Такая точка рано или поздно проявится. Практически все представимые сценарии (инфляционный, падение цен на нефть и доходов от экспорта, рост рублёвой денежной массы в связи с госрасходами и дефицитом бюджета и пр.) свидетельствуют в пользу ослабления рубля. Устойчивое укрепление рубля не просматривается, так как для этого инфляция в РФ должна стать заметно ниже зарубежной, что из текущего момента выглядит крайне маловероятным сценарием. Таким образом, не исключено (по крайней мере инвесторам следует быть психологически готовыми к этому), что в следующем году курс может достигнуть ₽100 за доллар США. Ключевая ставка на конец года. Исходя из публичной риторики, того, как официальные лица комментируют бюджет и прочих внешних сигналов, я придерживаюсь мнения, что ставка будет снижена до конца года. Неприятной историей стала индексация тарифов, но она себя быстро исчерпает. Таким образом, на конец года лично я ожидаю КС на уровне 13–13,5%. Дизельная сделка. Я подробно не комментировал эту историю, так как это по большей мере политическое решение, которое не будет иметь заметного макроэкономического влияния. 🐳 Желаю всем удачных инвестиций и правильных решений! #Макро_тренды #Инфляция
- Older posts