Отпуск от ютуба окончен и вот вам первое видео про недвижимость, деньги и не только Подробно рассказала, что нужно всем нам сделать прямо сейчас, чтобы при расставании не оказаться у разбитого корыта

Яна Мандрыкина о недвижимости и не только
🔗: https://t.me/yanaonedvizke Сотрудничество: @Upright_Estate № 4982500888 О недвижимости, инвестициях и своем опыте и не только об этом! Еще много жизы и юмора На комменты отвечаю лично 👻 YouTube: https://clck.ru/3CjYk6
Subscribers
35.6K
+0 24h
Reach per post (ERR)
11.3%4K avg views
Posting
3.5/week
last 2 days ago
Reactions per 1K views
10.8
❤ 🔥 👍
-
-
Развод Сергея Grey Wiese и Андрея All Right. Меня интересуют деньги. На просторах интернетов гремит развод Сергея Григорьева-Апполонова aka Grey Wiese и Андрея Григорьева-Апполонова-младшего aka Andrey All Right Все выясняют, кто кого абьюзил, кто кому изменял и чьи сумки и брендовые шмотки — паль. А меня зацепило совсем другое — деньги, бизнес и недвижка. Два человека много лет живут вместе, официально оформляют брак, зарабатывают миллионы на YouTube, покупают недвижимость в Европе. А потом расходятся и выясняют, что совершенно по-разному понимают, кому принадлежат заработанные деньги, квартиры и сам бизнес. Один считает, что всё создавалось вместе, поэтому он имеет право на доходы даже после развода. Другой объясняет, что именно он зарабатывал, содержал семью, а недвижимость вообще куплена на добрачные деньги и после развода он уже никому ничего не должен. И ведь я вижу такие истории, что называется, сплошь и рядом. Сколько пар живут в квартире, оформленной на одного? Сколько людей вкладываются в бизнес партнёра, не имея в нём никакой формальной доли? Кто-то отказывается от карьеры ради семьи, кто-то переезжает в другую страну, кто-то годами оплачивает общую жизнь, даже не задумываясь, как всё это будет компенсировано при расставании. Мне интересно, насколько лично в вашем круге вообще принято обсуждать такие вещи заранее. Расскажите, сталкивались ли вы с имущественными конфликтами при расставании? Может быть, у вас или ваших знакомых были истории, когда квартира, общий бизнес или деньги неожиданно становились предметом спора. Поделитесь, мне очень интересны сами ситуации и то, как вы из них вышли, если, конечно, вышли, без имён и подробностей, по которым легко узнать участников. Особенно меня интересуют случаи с недвижимостью и бизнесом за границей после переезда вместе с партнером или с обретенным партнером уже в другой стране
-
Еще про вклады и возможном дефолте по ОФЗ «Те деньги, которые сейчас в банках, они же тоже не деньги» Это Максим Кац* сказал в интервью Катерине Гордеевой*. Основной тейк, что вклады на счетах российских банков на самом деле это игрушечные деньги, которые ничем не обеспечены и рано или поздно система дефолтнет. Точнее сначала он называет игрушечными позднесоветские деньги. До развала СССР человек смотрел в сберкнижку и считал, что накопил на Волгу, а потом раз все рухнуло и реальных денег у него оказалось на кусок колбасы в лучшем случае. И затем Кац* переносит эту мысль в сегодняшний день. И говорит, что нынешние деньги в банках тоже не деньги, потому что за ними стоят дорогие в обслуживании государственные облигации под 15%, а экономика не растёт и в итоге государство не сможет рассчитаться по своим долгам и все рухнет. Я проверила арифметику. В плане процентов по облигациям он даже поскромничал — 28 октября Минфин занял до 2034 года под 16,41% годовых, а до 2040-го – под 16,59%. В проекте федерального бюджета на 2027 год на обслуживание госдолга заложено 4,57 трлн рублей при доходах 43,3 трлн. Больше десяти копеек с каждого рубля доходов предполагается потратить на обслуживание уже взятых долгов. Вот эта часть его аргументации действительно сильная. А дальше начинаются вопросы. Первый – где на самом деле деньги банков. На 1 октября российские банки держали в ОФЗ около 19,8 трлн рублей. Это 9% их активов. А на балансе есть ещё кредиты юр лицам, ипотека, другие ценные бумаги и денежные средства. Государство действительно много занимает у банков, но утверждение, что за всеми нашими вкладами стоят его облигации, не соответствует данным ЦБ РФ Второй вопрос – почему из дорогого долга обязательно следует банкротство? Кац* сопоставляет 15% по новым займам с почти нулевым ростом экономики. Но ведь доходность ОФЗ в 15% – номинальный показатель. А рост ВВП обычно считают в реальном выражении, то есть с поправкой на инфляцию. И сопоставлять эти две величины напрямую нельзя. Государственные доходы могут расти в номинальных рублях даже при слабой динамике реальной экономики. Кроме того, государство может рефинансировать долги, менять структуру расходов и налоговую политику (это мы уже ощущаем на своей жизни). Вместе с тем, в аналогии с советскими сбережениями есть и рациональное зерно. Предположим, у вас на вкладе 10 млн рублей под 14% годовых. Через год банк начислит 1,4 млн рублей процентов до налогообложения. Номинально вы стали богаче. Но реальный результат зависит от того, насколько за этот год выросли цены на товары и активы, которые вы собираетесь покупать. Если квартира, на которую вы копили, подорожала на 20%, высокая ставка по вкладу даже в ноль не компенсирует повышение цены. Есть и другой риск. Государство может исправно платить проценты по госдолгу, банки – выполнять обязательства перед вкладчиками, но высокая инфляция постепенно съест реальную стоимость накоплений. Именно здесь я вижу наиболее убедительную часть высказывания Каца*. Но называть нынешние банковские вклады игрушечными необоснованно. Советская проблема дефицита и современный риск обесценения сбережений имеют совершенно разные экономические механизмы. Современный рубль свободно используется для расчётов и не только в России, а товары и активы доступны по рыночным ценам в рублях. Поэтому я бы оценивала надёжность сбережений по трём отдельным критериям: вероятность возврата номинальной суммы, возможность получить деньги в нужный момент и сохранение их покупательной способности. *Максим Кац и Катерина Гордеева внесены Минюстом РФ в реестр иностранных агентов. И договоримся сразу! За нападки в их адрес, а не по сути поста - отключение от возможности комментировать посты в канале
-
133 триллиона рублей в банках. Могут ли государство и банки заморозить наши деньги? В России снова обсуждают возможность заморозки банковских вкладов. Нагнетание сопровождаются неприятным экономическим фоном: растущим дефицитом бюджета, дорогими государственными заимствованиями и опасениями относительно устойчивости банковской системы. Например, в октябре в сети распространилось видео, на котором глава Альфа-Банка Владимир Верхошинский якобы объявлял о принудительном переводе вкладов граждан в государственные облигации до окончания СВО. Ролик оказался дипфейком. Зато 27 октября Геннадий Зюганов действительно заявил, что в российской банковской системе находятся 133 триллиона рублей, которые он назвал средствами, лежащими «мёртвым грузом». И сравнил эту сумму с тремя годовыми бюджетами. Он, конечно, не предлагал прямо конфисковать вклады. Однако сама постановка вопроса о банковских накоплениях как потенциальном источнике бюджетных ресурсов напрягла. Насколько обоснован страх? Начнём с того, что 133 триллиона рублей включают средства граждан и юридических лиц. Причём большая часть привлечённых банками денег уже размещена в кредитах, облигациях и других активах. Банковские депозиты одновременно являются обязательствами перед вкладчиками. Просто перечислить эти триллионы в бюджет невозможно. Для привлечения денег государство уже использует другой механизм – выпуск ОФЗ, которые в том числе приобретают банки. Другое дело, что государству приходится занимать всё дороже. В конце октября доходность новых восьмилетних ОФЗ при размещении превышала 16% годовых. Такая стоимость заимствований создаёт долгосрочную нагрузку на бюджет и финансовую систему. Но это аргумент о растущих экономических рисках, а не предвестник предстоящей заморозки вкладов. Теперь посмотрим на банковскую статистику. По данным ЦБ, в сентябре средства населения в банках сократились всего на 0,1%, а прибыль банковского сектора составила 414 млрд рублей. Согласитесь, не похоже на массовое бегство вкладчиков или системном банковском коллапсе. Хотя, разумеется, прибыльность сектора в целом не гарантирует устойчивость каждого банка. Но означает ли это, что рисков для вкладчиков практически нет? Увы, но нет. Рассмотрю несколько сценариев Первый – банкротство отдельного банка. Государственная система страхования гарантирует возврат до 1,4 млн рублей на человека в одном банке, включая проценты. Если у вас там 5 миллионов, оставшаяся сумма будет зависеть от результатов ликвидации банка. Кстати, для нескольких особых случаев, в частности продажи жилья, предусмотрено повышенное страховое возмещение до 10 млн рублей. Второй – временная недоступность денег. Технические сбои, блокировки операций и ограничения в рамках антифрод-контроля уже создают ситуации, когда вкладчик не может немедленно воспользоваться средствами. Третий – инфляция и девальвация. Деньги могут вернуться полностью, со всеми обещанными процентами, но их покупательная способность окажется существенно ниже ожидаемой. И наконец, массовая заморозка вкладов как чрезвычайная государственная мера. Теоретически такой сценарий исключать навсегда нельзя. Но экономические последствия будут крайне тяжёлыми – резкое падение доверия к банковской системе, рост спроса на наличные и альтернативные активы, проблемы с будущим привлечением сбережений. Поэтому применять такую меру исключительно на основании дефицита бюджета просто тупо. Что всегда я считаю разумным контролем денег? Никогда не поддаваться панике своей или других (спасибо кэп, да) Проверить распределение денег между банками, страховые лимиты, условия досрочного закрытия вкладов и потребность в ликвидности на ближайшие месяцы. Особенно если деньги предназначены для покупки недвижимости и потеря доступа к ним даже на несколько дней способна сорвать сделку. И ещё один момент. При досрочном закрытии годового вклада на миллион рублей под 12% с пересчётом процентов до 0,01% можно потерять почти 120 тысяч рублей ожидаемого дохода, даже если до окончания срока осталась всего неделя. Это вполне реальная цена панического решения. Общее состояние государственных финансов заслуживает серьёзного внимания. Риски банковской системы тоже. Но между ухудшением экономических показателей и заморозкой вкладов существует длинная цепочка решений, механизмов и последствий. Пока оснований считать, что она уже запущена, у меня нет.
-
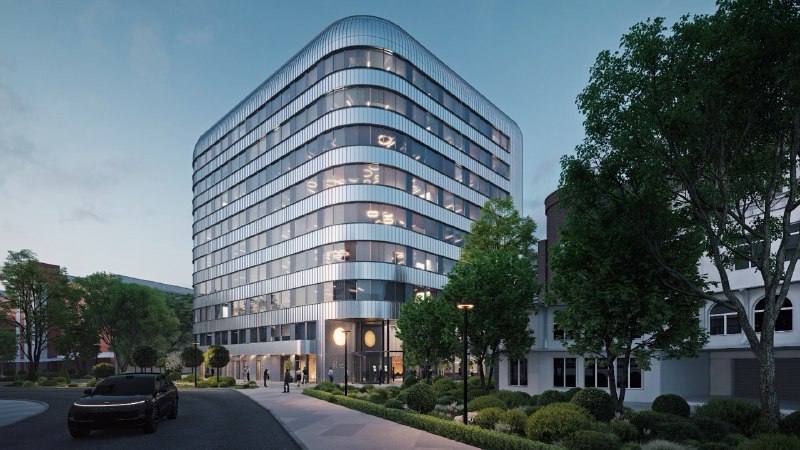
Сколько стоит престижный адрес Стала бы я переплачивать за офис в Москва-Сити? Разумеется, если у компании половина клиентов и партнёров в соседних башнях, возможность дойти до них пешком имеет вполне понятную цену. Правда. если этот офис я покупаю для себя, а вот с покупкой под аренду логика немного другая. Тут собственник платит за престижный адрес сразу, а арендатор потом решает, будет ли интересен этот адрес стоит для его бизнеса. В сентябре Nikoliers сравнила пять строящихся офисных проектов в Сити. Цены начинались от 663 тысяч рублей за квадратный метр. Даже по нижней границе офис площадью 140 метров обошёлся бы почти в 93 млн рублей. Для сравнения возьмём другой адрес в ЦАО. В Басманном районе, в Переведеновском переулке, Ortiga Development строит бизнес-центр класса А Рэйл.А. Здесь офис площадью 140,6 м² в ноябре предлагают за 53 млн рублей. До Электрозаводской около 14 минут пешком, рядом ТТК. Для бизнеса, которому удобно работать на востоке центра, я бы включила этот адрес в подборку уже потому, что при сопоставимой площади разница в бюджете покупки – около 40 млн рублей. В Рэйл.А есть небольшие офисы по 60–70 м², а можно купить этаж целиком – 838 м². Для компании, которая собирает несколько подразделений под одной крышей, у целого этажа есть практическое преимущество. Можно сразу спланировать клиентскую и рабочую зоны, организовать доступ и разместить рядом отделы, которым важно работать вместе. Ну а при покупке под аренду я бы посмотрела, по каким ставкам в обоих районах действительно сдали сопоставимые по площади офисы и сколько времени они до этого стояли пустыми. При такой разнице в цене каждый метр в Сити должен приносить собственнику примерно вдвое больше чистыми, чтобы на вложенные деньги он получил ту же доходность. В общем, если соседство с несколькими ключевыми клиентами критично и окупается - однозначно выбор Сити, во всех остальных случаях, я бы рассмотрела Рэйл.А в Переведеновском
-
Демократы взяли обе палаты Конгресса США. Значит ли это хоть что-то для Росси? Дорогая нефть с марта помогала российским экспортёрам и стоила голосов американским республиканцам. После победы демократов в обеих палатах Конгресса я бы следила за тем, сколько за наш баррель будут готовы дальше платить в Индии и Китае. В сентябре Трамп подписал закон о пошлинах на товары из стран – крупнейших покупателей российской нефти и газа. В октябре он приостановил их применение. С января сторонники пошлин в Конгрессе получат больше влияния. С нефтью многое решится за столом переговоров с покупателями. Сами демократы спорят о пошлинах на товары из стран, закупающих российскую нефть. Но если в Пекине и Дели сочтут угрозу реальной, у покупателей появится ещё один аргумент просить скидку. В сентябре Китай и Индия вместе покупали у России около 4 млн баррелей в сутки. При тех же объёмах уступка в $5 за баррель обойдётся нашим экспортёрам примерно в $600 млн за месяц. Чтобы для бюджета это было не так больно, возможно потребуется еще один виток ослабления рубля Как следствие, импортные товары снова подорожают Но эти не только айфоны и товары на wb или ozon К примеру, Российский завод по производству молока и йогуртов планировал закупить импортное оборудование и теперь на ту же производственную линию придётся искать дополнительные деньги. А кредиты все еще дорогие да и не дают особо и проще вообще просто отложить развитие до лучших времен. Кроме того, сенаторы обеих партий уже потребовали ограничить поставки станков с ЧПУ и микроэлектроники российскому ВПК через Китай, Турцию и Эмираты В общем последствия выборов в Штатах отразятся и на цене платьишка на wb и на том, что партия электроники и нужных чипов и вовсе не доедет до России из-за санкций
-
Пару слов про ОФЗ стоит ли заходить на 10 лет прямо сейчас? Меня всегда напрягает, когда предлагают «практически безрисковый» инструмент с очень высокой доходностью. Разберу на примере государственных облигаций (ОФЗ). Сейчас долгосрочные ОФЗшки дают около 16–17% годовых к погашению. Такой доход обусловлены тем, что бюджету очень нужны деньги и государство вынуждено занимать все больше. Чтобы новые выпуски хоть кто-то покупал, Минфину приходится предлагать привлекательную доходность. Казалось бы, классная возможность. Да! Но... Сам фиксированный купон (то есть регулярная выплата) у них всего от 7 до 13%. Откуда тогда берутся 17%? Всё дело в цене... Облигации сейчас продаются на 18-20% ниже номинала (1000 рублей) Тогда в чем же подвох? Смотрите, если вы купите длинную облигацию сейчас (пусть даже с дисконтом, ниже номинала), а рынок при этом не поверит в быстрое снижение ключевой ставки или напротив поверит в ее рост – ваша бумага на бирже подешевеет еще больше. То есть вы вроде бы обеспечили себе доходность, но тело самого актива подешевело. Конечно, если держать ОФЗ до самого конца, государство вернет вам полный номинал (1000 рублей). Но сколько будут реально стоить эти 1000 рублей через 7–10 или 15 лет с учетом инфляции? Кстати, те, кто покупал длинные ОФЗ на пике жесткой политики ЦБ (когда ключ был 21%), действительно поймали «шоколадный» период. Но заработали они не на гигантском купоне (Минфин не давал купоны выше 13%). Они заработали на том, что купили гособлигации чисто даром (по 60–70% от номинала). И когда ставка поползла вниз, эти облигации пошли вверх 1000 рублей, дав от 20% до 35% чистого роста на само тело. А что сейчас? Если вы заходите в долгие ОФЗ сегодня, вы берете на себя скрытые риски: высокая инфляция может задержаться, рубль может продолжить девальвацию, а вы просто упустите другие инструменты, которые принесли бы больше. Поэтому сейчас я бы смотрела на ОФЗ очень осторожно и взвешенно. И да, высокая доходность гособлигаций для меня — это в первую очередь индикатор того, насколько государство нуждается в деньгах и насколько рынок верит в быстрое снижение ключевой ставки. Похоже, верит, но не от всего сердца.
-
По мотивам решения ЦБ по ставке Мы привыкли обсуждать российскую экономику через решения ЦБ: снизят до 12% или даже до 10%, и оживет ипотека, воспрянет бизнес, вырастут ОФЗ и рынок акций. Но давайте будем честны, сейчас ставка это не причина, а следствие. А определяет все геополитика. Предлагаю разобрать причинно-следственную связку двух очевидных сценариев, и подумать как их исход повлияет на нас. Если активная фаза конфликтов (Украина и Иран) продолжится, проблема будет не только в том, что ЦБ будет медленнее снижать ставку. Цепочка сложнее. Высокие бюджетные расходы потребуют новых заимствований. Минфину придется размещать больше ОФЗ и платить высокие проценты. А дорогой гос долг увеличивает расходы бюджета на его обслуживание – нужно больше денег. То есть сохранятся и инфляционные риски и давление на рубль и вероятность все новых налогов или сборов для бизнеса и всех нас. В такой ситуации ЦБ сильно ограничен. Слишком быстро снизить ставку значит разогнать инфляцию и еще больше ослаблить рубль. Не снижать – дальше душить кредитование и экономический рост. Недвижимость, кстати один, из наиболее чувствительных индикаторов. Ипотека дорогая, проектное финансирование для девелоперов тоже, платежеспособный спрос все ниже. Будут ли при этом ниже цены? Не думаю))) Теперь второй сценарий: снижение геополитического напряжения. Тогда меняется сразу несколько вещей: снижается премия за риск, рубль получает поддержку, инфляционное давление может ослабнуть, у ЦБ появляется больше пространства для снижения ставки. Кстати, я уверена, что и ОФЗ и акции, скорее всего, начнут расти раньше реальной экономики. При этом высокая закредитованность бизнеса никуда не исчезнет. Доходы населения не вырастут. А девелоперы не перестанут платить проценты по проектному финансированию. Ну допустим, следующий год мы переживем в текущем формате, вопрос - куда система повернет дальше. При первом сценарии будет все хуже: дорогие деньги, слабый рубль, все равно высокая инфляция и постоянный поиск новых источников доходов для бюджета. При втором – сначала сильный рыночный отскок (ОФЗ и Акции), потом более медленное восстановление реальной экономики. Нв а пока, при любом раскладе 2027 год будет сложным. Лично я сейчас максимально режу расходы, как личные так и моей компании. При этом, при любой возможности, наращиваю подушку безопасности. Но недорогие кредиты не трогаю, так как новых дешевых денег пока не ожидаю. И намерена входить в 2027-й поджарой и гибкой во всех смыслах. А что у вас какие мысли, друзья?
-
А я тут написала колонку для Эксперта о том, будут ли семьи рожать детей ради выгодной семейной ипотеки
-
repost 
🐱 Ключевая ставка — 14% Совет директоров Банка России 23 октября 2026 года принял решение сохранить ключевую ставку на уровне 14% годовых. Экономика в целом в 2п26 растет умеренными темпами. Текущее ценовое давление сохраняется повышенным. Инфляционные ожидания остаются высокими. По нашей оценке, устойчивый рост цен не снижается и находится в диапазоне 5–6% в пересчете на год, прежде всего из-за влияния временного сокращения производственных мощностей в отдельных отраслях. Это требует сдержанного роста совокупного спроса для возобновления снижения устойчивой инфляции. Банк России будет принимать дальнейшие решения по ключевой ставке в зависимости от динамики инфляции и инфляционных ожиданий, а также от оценки рисков со стороны внутренних и внешних условий. Базовый сценарий предполагает среднюю ключевую ставку в диапазоне 12,5–13,5% годовых в 2027 году. По нашему прогнозу, с учетом проводимой денежно-кредитной политики годовая инфляция вернется к 4,0% в 2027 году и будет находиться на цели в дальнейшем. 📈 Полный текст решения 📈 Среднесрочный прогноз 🔢 В 15:00 по мск состоится пресс-конференция по сегодняшнему решению. Трансляция будет доступна на нашем сайте и странице ВКонтакте. 5 ноября мы опубликуем Резюме обсуждения ключевой ставки и Комментарий к среднесрочному прогнозу. 🏦 Следующее заседание Совета директоров по ключевой ставке запланировано на 18 декабря 2026 года.
-
(poll without text)
-
Скорее всего, ЦБ оставит ставку без изменений. Базовый сценарий – пауза. Тот редкий случай, когда почти все аналитики согласны. Аргументов в пользу подождать хватает: инфляция выше желаемой, инфляционные ожидания тоже высокие, экономика держится лучше прогнозов, при этом бизнес много занимает. ЦБ считает, раз берут кредиты – деньги ещё недостаточно дорогие. Вообще, я считаю, что потребность бизнеса в деньгах сама по себе о его благополучии не говорит. Бизнесу тяжело (привет всем, кто заебался), и зарабатывать больше становится всё сложнее, приходится занимать. Вообще при такой политике ЦБ Есть неприятная возможность стагфляции: производственные возможности экономики сокращаются, при этом даже слабый спрос оказывается для неё избыточным. И тогда стагнация вполне уживается с инфляцией, а у ЦБ остаются основания держать ставку высокой. Для инвесторов в недвижимость остается высокий риск надолго застрять в активе, который покупали в ожидании оживления спроса из-за снижения ставки. А пока ожидать доступности рыночной ипотеки и оттока денег необоснованно Но, кстати, даже когда ставку снизят, мы вряд ли все немедленно побежим тратить. Крупные покупки зависят ещё и от уверенности, что через полгода у нас будет работа, доход, клиенты. А когда такой уверенности нет, деньги будут сберегать. А вы что думаете? Традиционно голосуем 👇
-
Семейная ипотека под 6% осталась. Даже для семей с одним или двумя детьми. С 1 октября ставки повысили, но сохранили несколько возможностей получить прежние 6%. Первоначальный взнос от 50% стоимости квартиры. Ставка 6% независимо от региона и количества детей. Досрочное погашение в первый год. Можно оформить ипотеку по новой ставке, а затем снизить остаток долга до 50% стоимости квартиры и обратиться в банк за пересмотром ставки до 6%. Строительство частного дома, в том числе покупка участка под строительство, а также приобретение готового дома у застройщика. Наличие ребёнка с инвалидностью до 18 лет. Ставка 6% сохраняется независимо от количества детей и региона. Ипотека оформлена до 1 октября 2026 года. Все прежние условия сохраняются. Но есть два существенных нюанса. Для новых кредитов, кроме случая с ребёнком-инвалидом, необходим хотя бы один ребёнок младше семи лет. Если оба ребёнка старше, первоначальный взнос 50% сам по себе права на семейную ипотеку не даст. И главное: по новым договорам государство субсидирует ставку только 15 лет, даже если ипотека оформлена на 30. #янаотвечает #семейнаяипотека #ипотека
-
edited 

Наконец посмотрела Холопов Могучего в БДТ Больше четырех часов, включая два иммерсивных антракта Я не мастак писать рецензии Это вам к профессиональный театральным критикам У меня сложное и многослойное впечатление И думаю, что смыслы будут еще догонять и раскрываться Важно – поймала себя на том, что если написать все то, о чем меня вновь заставил размышлять спектакль, вполне можно наразмышлять на вынужденную эмиграцию Очень рекомендую к просмотру
-
Как превратить семейную ипотеку в рыночную. Инструкция от Минфина Очень просто! Не прописались в купленной с семейкой квартире или забыли подтвердить прописку банку – получите вместо льготной ставки рыночную. Вплоть до 16% годовых. Да, такое условие действительно появилось с 1 октября 2026 года. Но есть нюансы... Итак, по новым правилам основной заёмщик должен зарегистрироваться в приобретённой квартире начиная с 271-го дня после оформления права собственности. И сохранять прописку до истечения пяти лет с даты выдачи кредита. Именно выдачи кредита, а не получения ключей или оформления собственности. А это, согласитесь, существенно меняет дело. Допустим, вы купили квартиру на котловане. Ипотеку вам выдали 16 октября 2026 года, а собственность оформили спустя четыре года – 15 октября 2030-го. Прописаться необходимо в июле 2031 года. Но уже 15 октября того же года пятилетний срок заканчивается. Получается, вся эта история с выпиской из прежней квартиры, новой регистрацией и контролем банка в этом раскладе затевается ради трёх месяцев. А если дом будут строить ещё дольше и право собственности возникнет уже после окончания пятилетнего срока, то по буквальному смыслу правил обязанность прописываться вообще не возникнет. Правда, банковской практики по этому вопросу пока нет. Теперь другой вариант – покупаете квартиру в готовом или почти готовом доме. Кредит выдали в том же октябре 2026 года, ключи получаете на следующий день, а собственность регистрируете в этом же месяце. Тогда прописаться потребуется примерно в июле 2027 года и сохранять регистрацию до октября 2031-го. То есть уже четыре года с небольшим. Причём подтверждать её банку придётся ежегодно. А что, если не прописаться? Банк вправе повысить ставку до ключевой на дату заключения договора плюс 2 процентных пункта. При сегодняшней ключевой ставке 14% это до 16% годовых. После оформления регистрации льготную ставку обязаны вернуть. Правда, переплаченные за время нарушения проценты никто компенсировать не будет. А что с детьми? По ипотечным правилам прописываться должен только основной заёмщик. Супруга и детей требование не касается. Но согласно статье 20 ГК РФ местом жительства детей до 14 лет признаётся место жительства родителей или одного из них. Поэтому, если ребёнок зарегистрирован с вами в прежней квартире, где остаётся второй родитель, менять его прописку не нужно. Если же единственный родитель или второй родитель не прописан с вами и не собирается вписывать ребенка к себе, ситуация становится неоднозначной. И ещё одна деталь. После выписки из прежней квартиры могут вырасти коммунальные платежи . Например, если там нет счётчиков и не остаётся зарегистрированных жильцов, отдельные услуги рассчитывают по числу собственников. Был прописан один человек, а собственников трое – оплату могут начислять за троих. А если вы получали субсидию или льготу на оплату ЖКУ, её по старому адресу можно потерять. А по новому придётся разбираться с оформлением заново, если право на неё вообще сохранится. И последнее. Новое требование о регистрации не распространяется на семейную ипотеку по договорам, заключённым до 1 октября 2026 года. В общем, само требование вполне реальное, и риск повышения ставки тоже. Но покупатель готовой квартиры и покупатель жилья на котловане оказываются в совершенно разных условиях. У первого впереди четыре года прописки и отчётности. У второго – возможно, всего три месяца.
-
edited 
Выживут только с наличными А у вас есть кэш? Я вот практически перестала пользоваться налом. Но похоже, пора вспоминать молодость. Беспилотники начали атаковать дата-центры (Яндекс и Сбер уже попали под раздачу) И деньги — полбеды, у нас, например, отвалились все чаты с клиентами в СRM А пару дней назад и клиенты и агенты не смогли приехать на встречи, так как не смогли взять шеринг или вызвать такси Я уже молчу, что практически все расчеты по безналу, документы в облаках (тут по счастью мы на гуглдоксе). Но вот исходники ютуба и фото квартир у меня на Яндексе.... Платежи, торговля, логистика, зарплаты, СRM, такси, доставки и даже шторы умного дома и шлагбаумы во дворах – всё завязано на серверах, которые оказалось, не рукописи и вполне себе горят. И как я поняла, восстановить все это из-за дефицита оборудования в мире и санкций вообще не факт, что получится. Понятно, что завтра все не рухнет. Но пиздец неудобства уже вполне осязаемые. Мне 48 и я застала еще пионЭрию и жизнь без интернета и времена, когда квартиры покупали за кэш в долларах, привозя их в полиэтиленовых пакетах и спортивных сумках. А пересчитывали все ручками. Кстати, по Москве я все еще легко езжу без навигатора Видимо, пора вспоминать былое и держать под рукой кэш, а безналичные деньги раскидать по нескольким банкам, ну и пароли хранить не только в облаке. Кстати, кто-то помнит газету из Рук в Руки?))
-
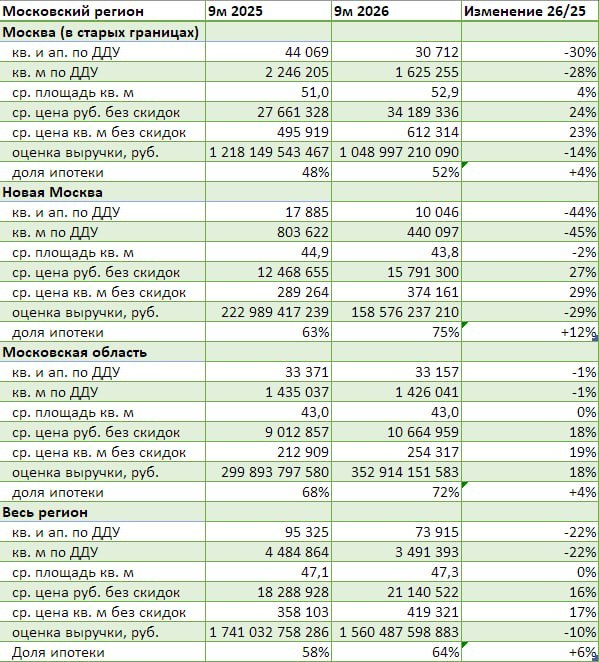
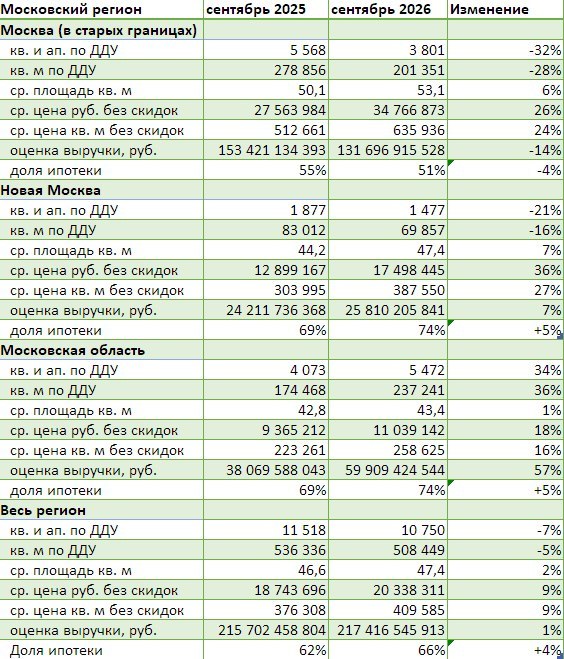
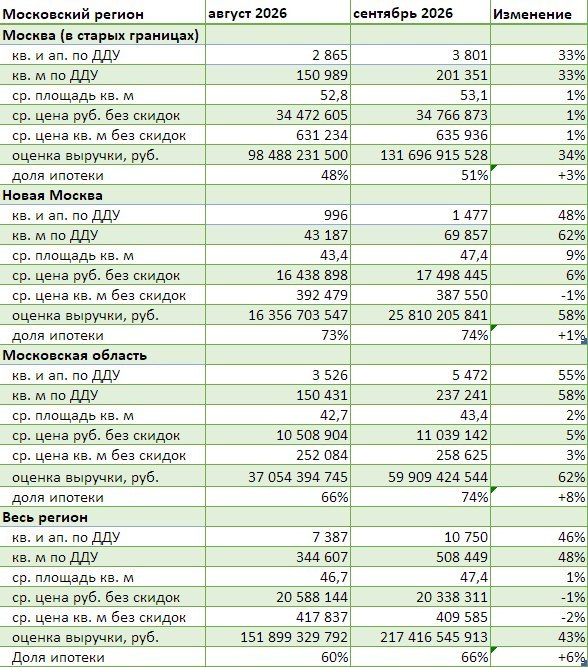
Москва продает все меньше квартир, но за большие деньги. Ловите аналитику по рынку новостроек Московского региона за сентябрь и первые девять месяцев 2026 года. Сначала месяц к месяцу. После провального августа сентябрь ожидаемо оказался рекордным с начала года. В Московском регионе зарегистрировано 10 750 сделок по ДДУ и уступкам +46% к августу. Выручка выросла на 43%, до 217,4 млрд рублей. Доля ипотеки поднялась до 66%. Старая Москва: +33% сделок, выручка +34%. Доля ипотеки выросла с 48% до 51%. Новая Москва: +48%, выручка +58%. Ипотека – с 73% до 74%. Московская область: +55%, выручка +62%. Ипотека – с 66% до 74%. Любопытно, что некоторые аналитики сентябрьский ажиотаж объясняют окончанием отпусков и открытием сезона деловой активности. Ну да, ну да, а в августе получается вся страна была в отпуске. На самом деле все очевидно, с 1 октября изменились условия семейной ипотеки, и семьи с одним-двумя детьми забирали дешевые деньги по старым 6%. Кстати, в этом году покупателей дважды тригернуло желание успеть оформить ипотеку на прежних условиях. В июне сделки выросли на 33%, в июле удержались на том же уровне, в августе упали, а в сентябре снова взлетели на 46%. А теперь вернемся в реальность. За девять месяцев 2026 года в Московском регионе зарегистрировано 73,9 тыс. сделок – минус 22% к прошлому году. Зато средняя цена квадратного метра выросла на 17%, а цена квартиры на 16%. Старая Москва: продажи –30%, выручка –14%. Средний чек вырос на 24%, до 34,2 млн рублей. Доля ипотеки – с 48% до 52%. Новая Москва: продажи –44%, выручка –29%. Средний чек +27%. Доля ипотеки – с 63% до 75%. Московская область: продажи практически на прошлогоднем уровне (–1%), зато выручка +18%. Средний чек вырос на 18%. Доля ипотеки – с 68% до 72%. В целом по региону доля ипотеки выросла с 58% до 64% – на 6 процентных пунктов. По данным РБК Недвижимость, количество зарегистрированных ДДУ в Москве за три квартала стало минимальным с 2017 года. Московские девелоперы за год потеряли почти треть покупателей, а в Новой Москве – практически половину. при этом средние цены проданных квартир продолжают расти. Правда это вообще не означает, что любой объект подорожал на четверть. Надо понимать, что меняется сама структура продаж. Что мы видим. Спрос мигрирует из Москвы в область. И причина не только в цене самой квартиры, но и в доступности ипотеки, итоговом бюджете и возможности купить нормальную квартиру. Кстати, в Москве в границах МКАД перестали стартовать проекты с доступным входом. А в старых проектах квартир по вменяемым ценам просто не осталось. По логике, в октябре–ноябре должно случиться охлаждение. Часть покупателей уже реализовала свои планы до изменения семейной ипотеки. Кстати, я обратила внимание, что девелоперы вместо снижения цен начали субсидировать ставки по семейке, иногда возвращая прежние 6%. Правда, зачастую вместе с повышением стоимости квартиры на 9–11%, а иногда и больше. Поэтому массового снижения рекламных цен я пока не жду. Скорее продолжатся индивидуальные скидки и ипотечные программы, реальную выгоду которых необходимо в каждом конкретном случае считать отдельно. Ну а что вы? Успели отхватить ипотеку под 6% или дождались снижения до 4% и заберете только сейчас? 👉 @Upright_Estate консультация 👉 Мой YouTube и Рутуб о недвижимости и не только Информация традиционно от @dataflat #аналитикарынка #новостройкимосквы #семейнаяипотека
-
edited За обман банков долги не спишут и можно получить судимость Мужчина за три дня набрал кредитов в четырех банках. В анкетах у него был доход 60–70 в два раза больше реального. Через пять месяцев он подал на банкротство и рассчитывал освободиться от долгов. Первая инстанция отказала в списании Апелляция разрешила списать все: банки, мол, сами недостаточно тщательно проверяли заемщика. Кассация согласилась. Но Верховный суд обратил внимание на последовательность действий: кредиты оформлялись один за другим, сведения о них не успевали попасть в БКИ, следующий банк видел неполную долговую нагрузку. Заемщик, по оценке суда, это понимал. Небольшие выплаты в течение двух-трех месяцев в совокупности с остальными обстоятельствами позволили сделать вывод, что возвращать деньги он изначально не собирался. В итоге долг перед одним банком сохранили. Но по остальным обязательствам списание осталось в силе. В этом деле Верховный суд решал именно вопрос долгов, уголовного приговора здесь нет. Но отказом в списании последствия подобных схем не обязательно ограничиваются. Если человек сознательно сообщает банку ложные сведения, чтобы получить деньги и присвоить их, заранее не намереваясь возвращать, это может квалифицироваться как мошенничество в сфере кредитования. Выдуманные доходы, место работы, ложные сведения о долгах могут быть признаны способом такого обмана. Банкротство от уголовной ответственности по 159-й УК РФ не защищает. Наказание зависит от обстоятельств. По первой части статьи предусмотрены штраф, различные виды работ, ограничение свободы. При хищении в крупном размере, свыше 1,5 млн рублей, возможно лишение свободы до шести лет. В особо крупном, свыше 6 млн, – до десяти. Конечно, несколько кредитов, просрочка или потеря работы сами по себе мошенничеством не становятся. Для уголовной ответственности нужно доказать первоначальный умысел на хищение. Но вот к предложениям типа а давайте «нарисуем доход, наберем кредитов и потом все спишем» я бы относилась без энтузиазма. Как говорится, уж лучше вы к нам
-
За кредитный схематоз можно получить судимость Мужчина за три дня набрал кредитов в четырех банках. В анкетах у него был доход 60–70 в два раза больше реального. Через пять месяцев он подал на банкротство и рассчитывал освободиться от долгов. Первая инстанция отказала в списании Апелляция разрешила списать все: банки, мол, сами недостаточно тщательно проверяли заемщика. Кассация согласилась. Но Верховный суд обратил внимание на последовательность действий: кредиты оформлялись один за другим, сведения о них не успевали попасть в БКИ, следующий банк видел неполную долговую нагрузку. Заемщик, по оценке суда, это понимал. Небольшие выплаты в течение двух-трех месяцев в совокупности с остальными обстоятельствами позволили сделать вывод, что возвращать деньги он изначально не собирался. В итоге долг перед одним банком сохранили. Но по остальным обязательствам списание осталось в силе. В этом деле Верховный суд решал именно вопрос долгов, уголовного приговора здесь нет. Но отказом в списании последствия подобных схем не обязательно ограничиваются. Если человек сознательно сообщает банку ложные сведения, чтобы получить деньги и присвоить их, заранее не намереваясь возвращать, это может квалифицироваться как мошенничество в сфере кредитования. Выдуманные доходы, место работы, ложные сведения о долгах могут быть признаны способом такого обмана. Банкротство от уголовной ответственности по 159-й УК РФ не защищает. Наказание зависит от обстоятельств. По первой части статьи предусмотрены штраф, различные виды работ, ограничение свободы. При хищении в крупном размере, свыше 1,5 млн рублей, возможно лишение свободы до шести лет. В особо крупном, свыше 6 млн, – до десяти. Конечно, несколько кредитов, просрочка или потеря работы сами по себе мошенничеством не становятся. Для уголовной ответственности нужно доказать первоначальный умысел на хищение. Но вот к предложениям типа а давайте «нарисуем доход, наберем кредитов и потом все спишем» я бы относилась без энтузиазма. Как говорится, уж лучше вы к нам
-
Рынок новостроек уперся в спрос В России сейчас строится рекордный объём жилья – 121,9 млн кв. м. С начала года строительный портфель вырос ещё на 4,5%. При этом с продажами всё заметно скромнее. В августе застройщики продали 1,8 млн кв. м – на 16% меньше, чем год назад. Правда формально за восемь месяцев продажи даже выросли на 2%, но весь этот плюс обеспечили два всплеска – в январе и июне. В остальные шесть месяцев объём продаж был примерно на 10% ниже прошлогоднего. И вот цифра, на которую я бы смотрела внимательнее всего. Соотношение распроданности и строительной готовности снизилось с 73% в начале года до 68% на 1 сентября. А расчётный срок распродажи непроданного жилья вырос до 3,2 лет. Причём крупнейшие девелоперы это уже видят и ощущают на себе. ТОП-10 застройщиков с начала года сократили запуск новых проектов на 12%, тогда как остальные компании увеличили его на 9%. Увы, я , несмотря на эти цифры, не ожидаю массового снижения прайса. Российская первичка давно умеет защищать цену: скидками на отдельные лоты, рассрочками, субсидированными ставками, увеличенным первоначальным взносом, кэшбэками и десятком других способов. Поэтому средняя цена квадратного метра может вполне себе расти одновременно при одновременном снижением продаж. Но переговорная позиция покупателя становится сильнее. Особенно там, где у девелопера много конкурирующего предложения, дом уже близок к вводу, а распроданность заметно отстаёт от строительной готовности. Застройщику нужны деньги и раскрытие эскроу, поэтому именно в таких проектах появляется пространство для реальной скидки. Отсюда несколько практических выводов. Покупателю для жизни я бы сейчас вообще не ориентировалась на рекламные обещания скидка 20% или даже 30%. Сначала смотрим историю цены конкретной квартиры, стоимость аналогичных лотов, условия при 100% оплате, ипотеке и рассрочке. А потом делаем вывод а была ли скидка реальной. Инвестору ещё строже. Сам факт, что квартира находится в новостройке крупного застройщика, инвестиционным кейсом её не делает. Если сегодня в проекте тяжело продаются квартиры самого девелопера, через два-три года вам придётся выходить на тот же рынок и конкурировать уже с его остатками, новыми очередями и другими инвесторами. Я бы сейчас при покупке новостройки обязательно смотрела на четыре вещи: темп продаж конкретного проекта, распроданность относительно стадии строительства, объём будущего предложения в этой локации и цену реальных сделок, а не витрину застройщика. И ещё одна вещь. Рекордные 121,9 млн кв. м в стройке сами по себе не означают кризис перепроизводства. Это федеральная цифра, внутри которой Москва, Петербург, Краснодар, Екатеринбург и небольшой региональный рынок могут находиться вообще в разных состояниях. Но прежняя простая логика предложения мало, поэтому новостройки неизбежно будут дорожать» на этих данных выглядит всё менее убедительно. Жилья строят много. Теперь главный вопрос кто это все добро будет покупать?
- Older posts
