Каждый день в недвижимости, финансах и праве что-то меняется, а уследить за всем невозможно. Свежие ставки, налоговые риски, цены и сделки — ниже собраны публикации авторов, которые работают в этих нишах руками, а не пересказывают пресс-релизы. Сохраните себе, чтобы вернуться в удобный момент. 📉 Создание доходного арендного бизнеса - ГАБа через редевелопмент недооцененных объектов 📉 Как заставить недвижимость работать на вашу будущую пенсию? Цифры и расчёты здесь 📈В России планируют создать отдельные парковочные места для многодетных семей 📈Ремонт в Москве за 10 лет подорожал в 5 раз: сколько теперь стоит обновить «двушку» 📈Судебные тяжбы между покупателями новостроек и девелоперами становятся массовым явлением. 📈Куда ставит рынок: компании с наивысшим спросом на опционы на рост 📈Корпоративная карта: ФНС заинтересовалась тратами компаний на УСН? 📈Квартир для аренды стало слишком много: почему ставки снижаются в большинстве мегаполисов? 📈Как работают госпрограммы льготного автокредитования в России? 📈Ситуационное лидерство на пальцах: как подстраивать стиль управления под задачу 📈Правосудие на субподряде у ИИ и реформа без юристов: 7 главных цитат недели из Англии 📉 Мини-ГАБы помогают начать инвестировать в коммерческую недвижимость с меньшим бюджетом. Как объекты разной стоимости делают портфель гибче и могут стать ступенью к более крупным ГАБам? Предложить пост | TG | MAX

Про квадраты
Все о недвижимости. Авторский канал эксперта рынка недвижимости, главреда "РБК Недвижимость" Сергея Велесевича Для обратной связи: @veles_sergei
-
-
Глава ЦБ: Россиянам нужна не доступная ипотека, а доступное жилье Большой объем льготных кредитов Эльвира Набиуллина назвала одной из причин высокой ключевой ставки. Их объем приблизился к 19 трлн руб., и самый большой кусок — это ипотека, сказала глава ЦБ в ходе выступления в Госдуме. По мнению Набиуллиной, гражданам нужна «не доступная ипотека, а доступное жилье», которое зависит не только от процентной ставки, но и от цены квадратного метра. «Еще раз повторю: льготные программы дали крайне доступную стоимость ипотеки для ее получателей, но эта выгода была в значительной степени, если не вся, «съедена» ростом цен. А те, кому льготные программы были не положены, те просто столкнулись с падением доступности жилья для себя. И после отказа от безадресной льготной ипотеки цены на жилье уже не растут так стремительно», — отметила глава ЦБ. По ее мнению, путь к доступной рыночной ипотеке «лежит через низкую инфляцию», а льготная ипотека должна быть «строго адресной». #ипотека Подпишитесь на «Про квадраты». Теперь и в «Дзене»
-
📉 В Подмосковье выросло число городов с подешевевшей вторичкой В октябре количество крупных подмосковных городов, где цены на вторичное жилье снизились за месяц, увеличилось с двух до пяти. При этом во всех 32 локациях, попавших в исследование, по итогам десяти месяцев 2026 года недвижимость подорожала. Это следует из подсчетов РБК Недвижимость на основе данных SRG. Где жилье подешевело в октябре Все пять городов находятся на удалении от Москвы: четыре — на Большой бетонке или за ней, один — на Малой бетонке. Сильнее всего цены снизились: Воскресенск — на 2,2%, до 102,7 тыс. руб. за кв. м; Ногинск — на 1,9%, до 132,8 тыс. руб.; Можайск — на 1,3%, до 127,1 тыс. руб.; Сергиев Посад — на 1%, до 152,2 тыс. руб.; Коломна — на 0,5%, до 121,7 тыс. руб. В остальных 27 городах вторичное жилье подорожало. Лидерами по месячному росту стали Королев (+2,8%), Солнечногорск (+2,6%) и Пушкино (+2,5%). Самые дорогие квартиры на вторичном рынке — в Реутове: в октябре средняя цена достигла 285,9 тыс. руб. за кв. м. Самые доступные — в Воскресенске, где квадратный метр стоит 102,7 тыс. руб. Что происходит с начала года За январь — октябрь вторичное жилье подорожало во всех 32 изученных городах. Наиболее заметный рост зафиксирован в: Долгопрудном — на 23,5%, до 278,9 тыс. руб. за кв. м; Жуковском — на 17,8%, до 190,5 тыс. руб.; Солнечногорске — на 16,8%, до 151,8 тыс. руб. Меньше всего цены выросли в Воскресенске (+0,5%), Железнодорожном (+3,2%) и Коломне (+4,3%). Таким образом, октябрьское снижение в отдельных городах пока не меняет общей картины: с начала года вторичное жилье дорожало во всем исследованном Подмосковье. #вторичка Подпишитесь на «Про квадраты». Теперь и в «Дзене»
-
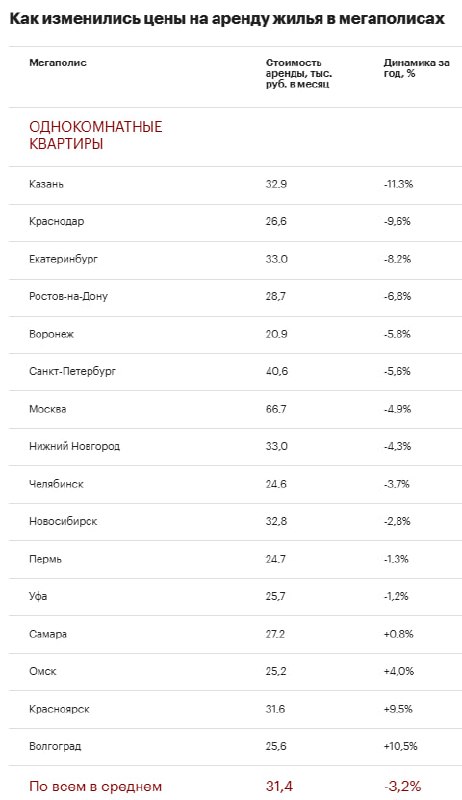
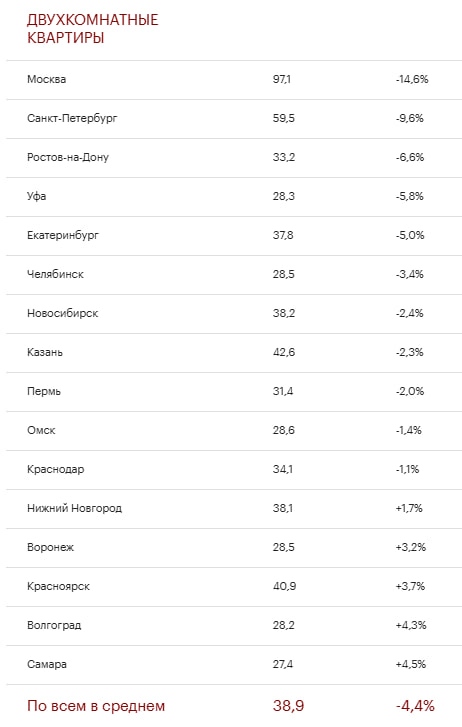
📉 Аренда жилья продолжит дешеветь в большинстве мегаполисов Рынок аренды столкнулся с профицитом предложения, которого, по оценке аналитиков, не было как минимум с 2020 года. В городах, где ставки уже снижаются, эта тенденция сохранится. Там же, где аренда пока дорожает, ожидается стагнация цен. Такой прогноз дали аналитики федерального агентства недвижимости Этажи. По итогам октября 2026 года аренда однокомнатных квартир подешевела за год в 12 из 16 мегаполисов, двухкомнатных — в 11. В среднем ставки снизились на 3,2% и 4,4% соответственно. Где аренда дешевеет сильнее всего Однокомнатные квартиры: Казань — минус 11,3%, до 32,9 тыс. руб. в месяц; Краснодар — минус 9,6%, до 26,6 тыс. руб.; Екатеринбург — минус 8,2%, до 33 тыс. руб. Двухкомнатные квартиры: Москва — минус 14,6%, до 97,1 тыс. руб.; Санкт-Петербург — минус 9,6%, до 59,5 тыс. руб.; Ростов-на-Дону — минус 6,6%. Где ставки еще растут Сильнее всего подорожала аренда однокомнатных квартир в Волгограде — на 10,5%, до 25,6 тыс. руб. Среди двушек лидирует Самара: плюс 4,5%, до 27,4 тыс. руб. При этом динамика ставок на квартиры разной комнатности в одних и тех же городах может существенно различаться. Например, в Краснодаре однушки подешевели на 9,6%, а двушки — только на 1,1%. В Москве, напротив, аренда двухкомнатных квартир снизилась почти втрое сильнее, чем однокомнатных: на 14,6% против 4,9%. Почему аренда будет дешеветь Аналитики выделяют несколько причин избытка предложения: 🔹на рынок выходит большое количество инвестиционных квартир, купленных в период дешевой ипотеки; 🔹освобождаются квартиры арендаторов, которые приобрели собственное жилье в новостройках; 🔹в результате объем предложения превышает потенциальный спрос. В среднесрочной перспективе ставки продолжат снижаться в городах, где уже наблюдается отрицательная динамика. В остальных аналитики ожидают медленной стагнации. #аренда Подпишитесь на «Про квадраты». Теперь и в «Дзене»
-
Очередной раз был в жюри премии URBAN. Ощутимая разница по качеству столичных проектов от региональных (могу сравнить, был в жюри). В этом году есть на что обратить внимание. Всего на премию было подано 114 заявок, в финал прошли 56 проектов. Отбор шел в три этапа: онлайн-голосование экспертов, выезды жюри на готовые объекты и очные защиты. Результаты голосования проверяет независимый аудитор. Среди финалистов MR, Sminex, «Донстрой», Optima Development, «Текта Групп» и еще 27 девелоперов. Итоги объявят 26 ноября в «Матрёшке» в Сколково. Билеты на церемонию в продаже, количество мест ограничено. Подпишитесь на «Про квадраты». Теперь и в «Дзене»
-
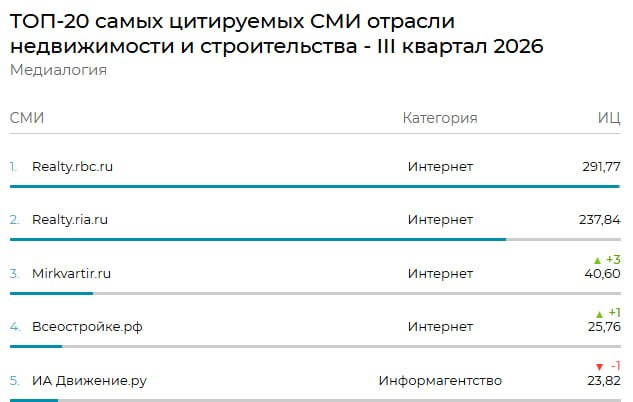
"РБК Недвижимость" снова лидер по цитированию в СМИ В продолжение вчерашней темы про рейтинги. В третьем квартале снова первое место в рейтинге «Медиалогия» среди самых цитируемых медиаресурсов отрасли недвижимости и строительства. Спасибо всем и редакции! Подробнее весь топ-20 по цитируемости Подпишитесь на «Про квадраты». Теперь и в «Дзене»
-
viral 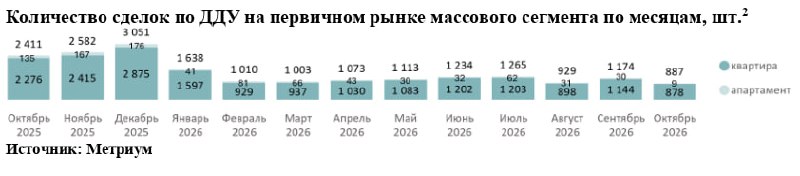
Спрос на массовые новостройки Москвы упал до минимума с 2017 года В октябре 2026 года в Москве зарегистрировали всего 887 сделок с квартирами и апартаментами массового сегмента. Это на 24,4% меньше, чем в сентябре, и на 63,2% ниже показателя октября прошлого года. Минимум зафиксирован впервые с февраля 2017 года, следует из исследования компании "Метриум". Предложение продолжает сокращаться В октябре на рынке массовых новостроек было представлено 8,8 тыс. квартир и апартаментов. Это: ▪️ на 1% меньше, чем в сентябре; ▪️ на 27% меньше, чем год назад. По данным Метриума, одна из главных причин падения числа сделок — отсутствие новых проектов комфорт-класса: застройщики не выводят такие комплексы на рынок более года (без учета городского предложения). На фоне ограниченного пополнения экспозиции покупатели быстрее разбирают наиболее доступные квартиры, в том числе подходящие под лимиты семейной ипотеки. Цены продолжают расти Средняя стоимость 1 кв. м в массовых новостройках Москвы в октябре достигла 442,1 тыс. руб. Это на 1% выше сентябрьского уровня и на 15% больше, чем год назад. Таким образом, снижение числа сделок происходит на фоне одновременного сокращения предложения и роста цен. Рынок массовых новостроек сталкивается не столько с избытком непроданных квартир, сколько с дефицитом доступного предложения. #новостройки Подпишитесь на «Про квадраты». Теперь и в «Дзене»
-
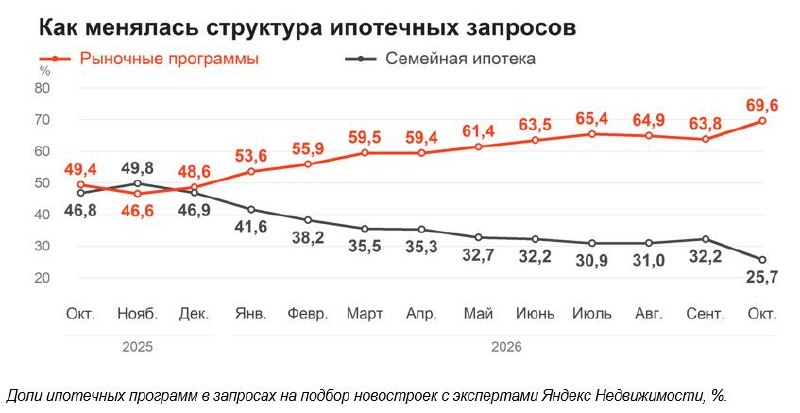

📈 В России вырос интерес к рыночной ипотеке В октябре 2026 года 69,6% потенциальных покупателей новостроек, планирующих использовать ипотеку, интересовались кредитами по рыночным ставкам. Год назад таких заявок было 49,4%. Одновременно доля запросов на семейную ипотеку сократилась с 50,6? Нет, с 41,6% в начале года до 25,7% в октябре. Такие данные приводит Яндекс Недвижимость. Как менялся спрос на ипотечные программы Доля запросов на рыночную ипотеку росла почти весь год: с 53,6% в январе до 65,4% в июле. После небольшого снижения в августе и сентябре показатель в октябре достиг максимума за год — 69,6%. При этом доля потенциальных покупателей, рассматривающих семейную ипотеку, снизилась с 41,6% в январе до 25,7% в октябре. ❗️ Важно: речь идет о структуре ипотечных заявок, а не обо всех запросах на подбор новостроек. Более того, за год доля желающих купить квартиру в кредит среди всех заявок на новостройки — в том числе без разделения по программам — сократилась на 14,1%. Где чаще выбирают рыночную ипотеку В октябре наибольшая доля запросов на рыночные программы была зафиксирована в следующих регионах: ▪️ Санкт-Петербург и Ленинградская область — 77,1%; ▪️ Екатеринбург и Свердловская область — 74,4%; ▪️ Пермь и Пермский край — 72,5%; ▪️ Ростов-на-Дону и Ростовская область — 71,7%; ▪️ Новосибирск и Новосибирская область — 71,4%. Москва и Московская область заняли седьмое место с показателем 69,1%. Год назад доля рыночной ипотеки в регионе составляла 49,9%. Сколько готовы потратить на новостройку Медианный бюджет покупки квартиры с рыночной ипотекой по всем десяти исследованным регионам составил 8,6 млн руб. Разброс — от 5 млн руб. в Ростове-на-Дону и Ростовской области до 12 млн руб. в Москве и Подмосковье. В Казани и Татарстане показатель достиг 10 млн руб., в Санкт-Петербурге и Ленинградской области — 9 млн руб. Это бюджет, который потенциальные покупатели указывают при подборе жилья, а не сумма ипотечного кредита или стоимость уже заключенной сделки. #ипотека Подпишитесь на «Про квадраты». Теперь и в «Дзене»
-

📌 Вышел «Рейтинг Недвижимость.ТГ Q3-2026» Люди, застройщики, каналы Канал "Про квадраты" — на 65-м месте из 106 и на 13-м из 25 среди бренд-медиа, в прошлом квартале был 68-м. Агентство Прагматик также посчитало, кого рынок недвижимости обсуждал в Telegram в июле–сентябре и какие каналы читали. В рейтинге 106 профильных каналов и 150,7 млн просмотров. Каналы сравнивают по сумме просмотров, людей и застройщиков — по числу публикаций с упоминанием. Голосований и платных мест нет. 👉🏻 Полный рейтинг — в Telegram.
-
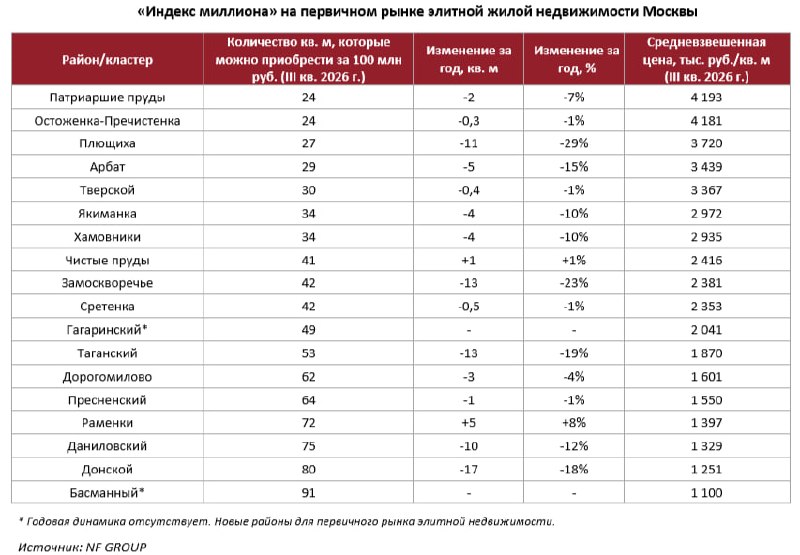
📉 В Москве сократилась доступность элитных новостроек В третьем квартале год к году «индекс миллиона» (число кв. м в элитных новостройках, которые можно купить за 100 млн руб.) снизился в 14 из 18 рассматриваемых локаций Москвы. Падение составило от 1 до 29%. В целом по столице индекс снизился на 5% и составил 43 кв. м, подсчитали аналитики NF Group. Снижение доступности элитных новостроек консультанты объяснили ростом средней цены предложения до 2,3 млн руб. за 1 кв. м (+6% за год). Новые проекты, которые выходят по высоким стартовым ценам. В премиум-классе за 100 млн руб. можно было приобрести всего 61 кв. м (-1% за год), а в классе делюкс — 30 кв. м (-9% за год). Меньше всего элитного жилья за 100 млн руб. можно купить на Патриарших прудах и Остоженке-Пречистенке — всего 24 кв. м. Больше всего доступно к покупке на эту сумму в Басманном районе — 91 «квадрат». #элитка #новостройки Подпишитесь на «Про квадраты». Теперь и в «Дзене»
-
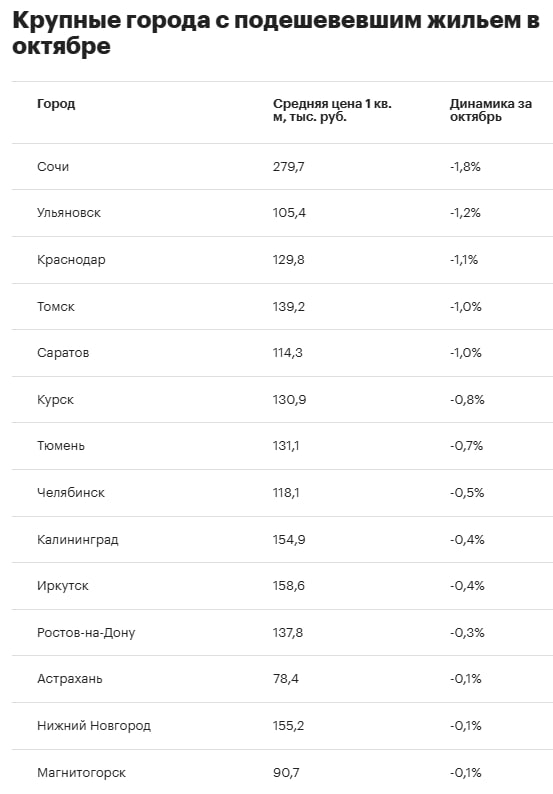
📉 Цены на жилье в октябре снизились в 14 городах, сильнее всего — в Сочи В октябре снижение цен на вторичное жилье в крупных городах усилилось: отрицательная динамика наблюдалась в 14 городах из 50 исследуемых, в то время как в августе и сентябре таких городов было девять, подсчитали для «РБК Недвижимости» аналитики консалтинговой компании SRG. В среднем цены в октябре снизились от 0,1 до 1,8% в зависимости от города, в то время как в сентябре этот диапазон был от 0,1 до 1,6%. Сильнее всего вторичное жилье в октябре, как и в сентябре, подешевело в Сочи — на 1,8%, до 279,7 тыс. руб. за "квадрат". Подробнее в инфографике Несмотря на усиление тенденции по снижению цен, в большинстве крупных городов России вторичка в октябре продолжила дорожать, а именно — в 36 городах из 50. В среднем повышение составило от 0,1 до 3%. Первое место по росту цен во второй месяц осени разделили два города — Пермь и Тверь, где средняя цена 1 кв. м готового жилья увеличилась на 3%, до 102,4 тыс. и 119,2 тыс. руб. соответственно. На втором месте расположился Красноярск — на 2,8%, до 150,8 тыс. руб. Третье место занял Брянск — на 2,5%, до 103,6 тыс. руб. за «квадрат». В Москве рост цен на вторичке в октябре усилился и составил 1,9 против 0,4% в сентябре. К ноябрю средняя стоимость «квадрата» готового жилья в столице достигла 409,1 тыс. руб. #вторичка Подпишитесь на «Про квадраты». Теперь и в «Дзене»
-
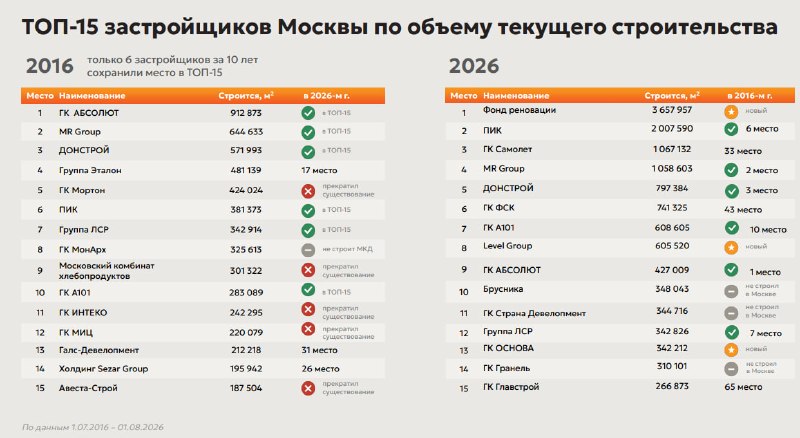
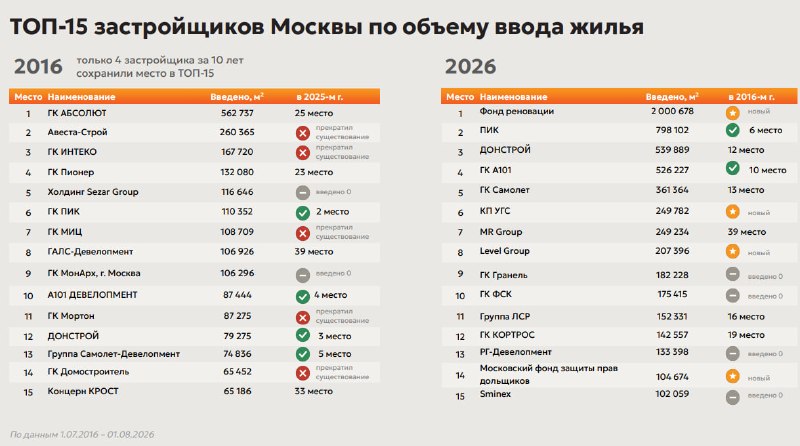
Как изменился топ-15 московских застройщиков за 10 лет ЕРЗ подготовил большой обзор к 10-летию своих рейтингов. Интересно посмотреть, как изменился рейтинг девелоперов столицы по объемам текущего строительства жилья. За десять лет состав крупнейших девелоперов Москвы заметно изменился. Из 15 лидеров 2016 года в нынешней первой пятнадцатке сохранились только шесть компаний. Главное из сравнения рейтингов ЕРЗ: 🔹 Шесть компаний удержались в топ-15: ГК АБСОЛЮТ, MR Group, ДОНСТРОЙ, ПИК, Группа ЛСР и ГК А101. 🔹 Пять участников прежнего рейтинга прекратили существование: ГК Мортон, Московский комбинат хлебопродуктов, ГК ИНТЕКО, ГК МИЦ и Авеста-Строй. 🔹 Сменился лидер рынка. ГК АБСОЛЮТ, занимавшая первое место в 2016 году с 913 тыс. кв. м строительства, опустилась на девятое (427 тыс. кв. м). Первое место занял созданный в 2017 году Фонд реновации. 🔹 Самые заметные рывки среди частных девелоперов: ГК Самолет поднялась с 33-го места на третье, ФСК — с 43-го на шестое, Главстрой — с 65-го на 15-е. 🔹 На московский рынок вышли региональные игроки. В нынешний топ-15 вошли Брусника, Страна Девелопмент и Гранель, которые десять лет назад в Москве не строили. Среди новых для рынка компаний — Level Group и ГК Основа. 🔹 Три девелопера сохраняют стабильность: MR Group, ДОНСТРОЙ и Группа ЛСР ни разу за десять лет не покидали московский топ-10 по объему текущего строительства. 🔹 По вводу жилья обновление еще глубже: из топ-15 2016 года в нынешнем рейтинге остались только четыре компании — ПИК, А101, ДОНСТРОЙ и Самолет. При этом концентрация рынка среди частных застройщиков существенно не изменилась: доля трех крупнейших компаний выросла с 22,9% до 26,2%, а доля топ-10 осталась на уровне 50%. Подпишитесь на «Про квадраты». Теперь и в «Дзене»
-


📈 Как изменились цены на новостройки Москвы и объем продаж за 10 лет Средняя цена квадратного метра в новостройках Москвы за последние десять лет увеличилась в 3,4 раза: с 121 тыс. до 408,4 тыс. руб. При этом среди топ-20 крупнейших рынков новостроек России столица стала лишь пятой по темпам роста цен на строящееся жилье, подсчитали аналитики ЕРЗ. Расчеты основаны на статистике «СберИндекса» и Росреестра. За последнее десятилетие новостройки в Москве дешевели лишь в 2023 году. Но даже тогда цены снизились только на 1,5% — со средних 273 тыс. руб. за 1 кв. м до 269 тыс. руб. за «квадрат». Темпы роста цен на новостройки в Москве совпали с общероссийскими — по России за десять лет они выросли в 3,3 раза, до 190 тыс. руб. за 1 кв. м. В то же время среди топ-20 крупнейших рынков столица стала лишь пятой по удорожанию новостроек. За 10 лет еще больше, чем в столице, строящееся жилье подорожало: 🔹в Крыму — в 6,6 раза, до 209,5 тыс. руб. за 1 кв. м; 🔹в Татарстане — в 3,9 раза, до 197 тыс. руб. за 1 кв. м; 🔹в Нижегородской области — в 3,8 раза, до 186 тыс. руб. за 1 кв. м; 🔹в Краснодарском крае — в 3,6 раза, до 167,1 тыс. руб. за 1 кв. м. 📈 Продажи выросли в 2,5 раза За 10 лет продажи новостроек в Москве увеличились в 2,5 раза, до 337 ДДУ, регистрируемых в среднем ежедневно. По этой динамике Москва — шестая среди крупнейших регионов России. Еще сильнее темпы продаж за десять лет выросли в Крыму, Приморском крае, а также в Тульской, Свердловской и Тюменской областях, подсчитали в ЕРЗ. Подпишитесь на «Про квадраты». Теперь и в «Дзене»
-
viral 
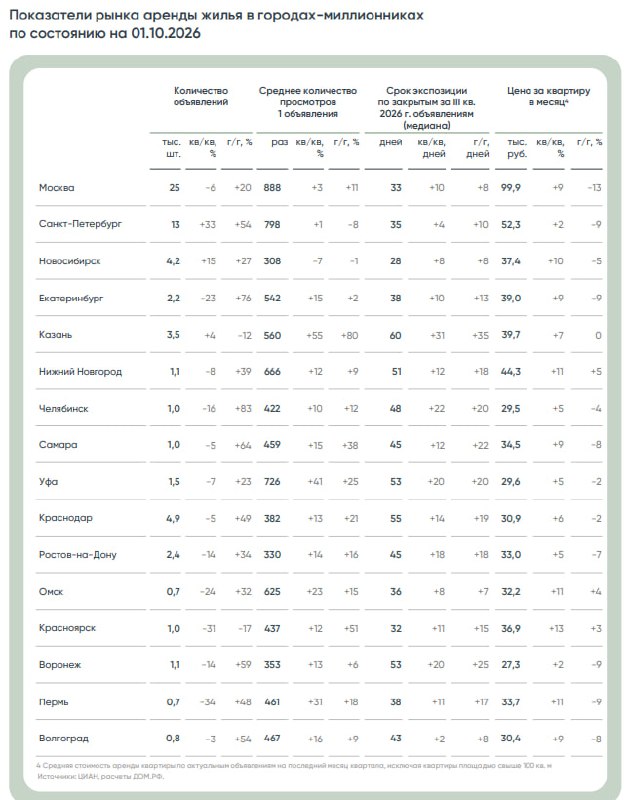
Высокий объем предложения на рынке аренды жилья сдержал рост цен В третьем квартале 2026 года ставки аренды квартир в России росли заметно медленнее, чем в аналогичные периоды предыдущих лет. Несмотря на традиционный сезонный всплеск спроса, высокий объем предложения и конкуренция между собственниками ограничили возможности для повышения цен. Об этом говорится в обзоре Аналитического центра ДОМ.РФ. Аналитики оценивают третий квартал как наиболее сдержанный сезонный рост за последние три года. Пик активности арендаторов в 2026 году завершился раньше обычного — уже в начале сентября. В условиях большого выбора квартир собственникам приходилось корректировать цены, чтобы привлечь нанимателей. Предложение остается выше прошлогоднего К концу третьего квартала количество активных объявлений о сдаче квартир в России сократилось на 6% по сравнению со вторым кварталом — до 112 тыс. Однако относительно аналогичного периода 2025 года предложение выросло на 27%. Региональная динамика оказалась неоднородной: 🔹 Москва — 24,6 тыс. объявлений (-6% за квартал, +20% за год); 🔹 Санкт-Петербург — 13 тыс. (+33% за квартал); 🔹 остальные города — 75 тыс. (-10% за квартал, +26% за год). Сокращение предложения произошло главным образом за счет студий и однокомнатных квартир: студий уменьшилось на 6%, до 16,5 тыс., однокомнатных квартир — на 14%, до 44 тыс. Предложение двухкомнатных квартир практически не изменилось (36 тыс.), а трехкомнатных и четырехкомнатных объектов, напротив, стало больше — на 5% и 8% соответственно. Квартиры стали дольше искать арендаторов Несмотря на сокращение числа объявлений, конкуренция между арендодателями сохраняется. Об этом свидетельствует увеличение сроков экспозиции квартир, снятых с публикации в третьем квартале. В Москве этот показатель вырос на 10 дней за квартал, до 33 дней, в Санкт-Петербурге — на 4 дня, до 35 дней. В остальных городах срок экспозиции увеличился сразу на 15 дней — до 45 дней. Аренда дорожает, но медленнее прежнего В третьем квартале средние ставки выросли: 🔹 в Москве — на 9%, до 100 тыс. руб. в месяц; 🔹 в Санкт-Петербурге — на 2%, до 52 тыс. руб.; 🔹 в остальных населенных пунктах — на 6%, до 36 тыс. руб. Доходность аренды продолжает снижаться На фоне удорожания новостроек и умеренного роста арендных ставок доходность от сдачи квартир также сокращается. В Москве и Санкт-Петербурге она составила 4,5%, в остальных населенных пунктах — 5,5%. По сравнению с пиковыми значениями двухлетней давности доходность в Москве снизилась на 3,5 п.п., в Санкт-Петербурге — на 2,1 п.п. Таким образом, рынок аренды постепенно выходит из периода повышенного сезонного спроса. При этом значительный объем предложения продолжает ограничивать рост ставок и сохраняет конкуренцию между собственниками — даже несмотря на сокращение числа активных объявлений в течение квартала. Подпишитесь на «Про квадраты». Теперь и в «Дзене»
-
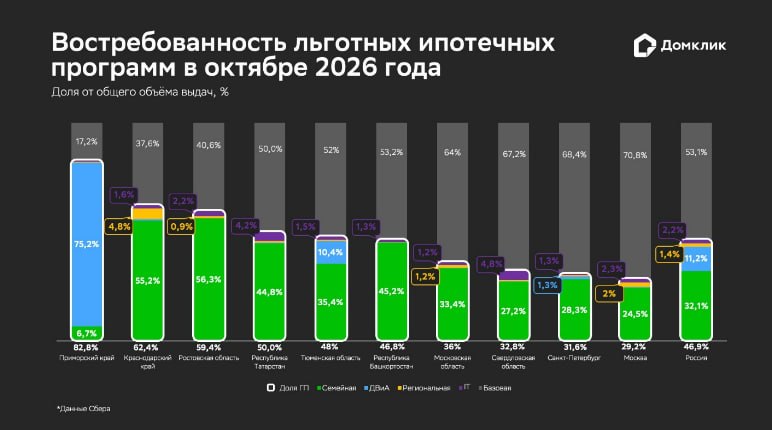
📈 Рыночная ипотека впервые за два года заняла больше половины рынка Впервые более чем за два года доля кредитов по рыночным ставкам превысила психологически важную отметку в 50% — на базовые программы без господдержки пришлось 53,1% всех выдач, тогда как доля льготных программ сократилась до 46,9%. Такие данные приводит «Домклик» Сбербанка. Семейная ипотека потеряла позиции Основной причиной изменения структуры рынка стало сокращение выдач по семейной ипотеке после сентябрьского ажиотажа и изменения условий программы. В октябре объем кредитования по ней составил 68,4 млрд руб., а доля в общем объеме выдач — 32,1%. По сравнению с сентябрем выдачи сократились в 4,4 раза. Для сравнения: в июне и сентябре заемщики оформили по семейной ипотеке кредитов более чем на 525 млрд руб. за два месяца. Это пример опережающего спроса: клиенты стремились получить займы на прежних условиях и реализовали планы раньше, чем собирались изначально. Рыночная ипотека сохраняет рост Объем выдач по базовым программам в октябре достиг 113,7 млрд руб. Второй месяц подряд он превышает 110 млрд руб., а с июля 2026 года ежемесячные выдачи по рыночным ставкам не опускались ниже 100 млрд руб. Наибольшая доля базовой ипотеки зафиксирована: ▪️ во Владимирской области — 72,5%; ▪️ в Ленинградской области — 72%; ▪️ в Москве — 70,8%; ▪️ в Самарской области — 70,3%. При этом структура спроса различается по регионам. На вторичном рынке рыночная ипотека наиболее востребована в Мурманской и Томской областях, а также Хабаровском крае. Кредиты на ИЖС чаще выбирают в Калмыкии, Краснодарском крае и Оренбургской области. Таким образом, ипотечный рынок постепенно меняет структуру: зависимость от массовых льготных программ снижается, а рыночное кредитование становится основным источником выдач. Однако октябрьский результат во многом связан не только с укреплением базовой ипотеки, но и с резким спадом семейной после всплеска спроса в предыдущем месяце. Подпишитесь на «Про квадраты». Теперь и в «Дзене»
-
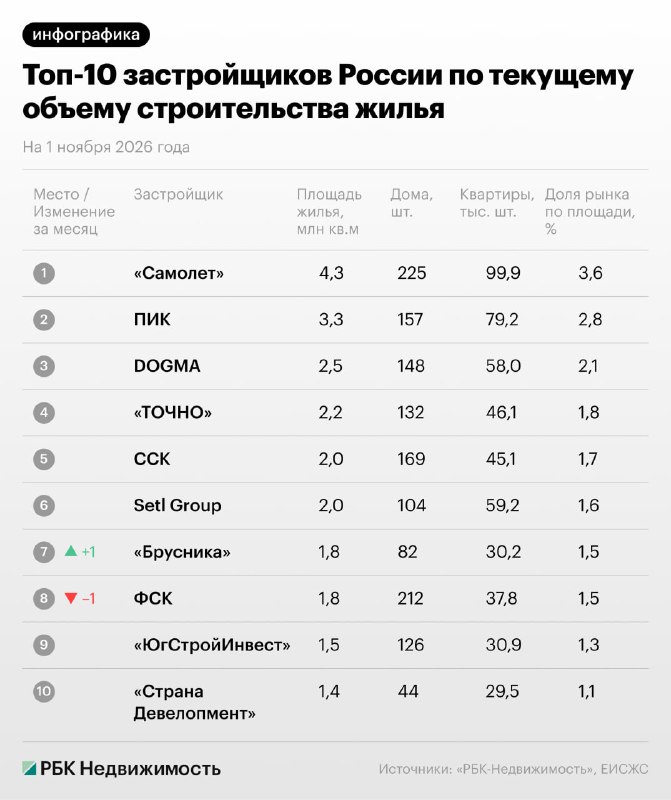
Доля топ-10 застройщиков в строительстве жилья снизилась до 18,8% К началу ноября 2026 года на десять крупнейших девелоперов приходится 18,8% всего многоквартирного жилья, строящегося в России по договорам долевого участия. Это минимальный показатель с начала года, следует из рейтинга РБК Недвижимость на основе данных ЕИСЖС. При этом объем строительства у крупнейших игроков не сокращается пропорционально их доле. Десятка лидеров возводит 22,7 млн кв. м жилья, а общий объем строительства в стране достиг 121,5 млн кв. м. Кто строит больше всех? Пятерка лидеров за месяц не изменилась: ▪️ 1. «Самолет» — 4,3 млн кв. м, или 3,6% всего строящегося жилья в России. ▪️ 2. ПИК — 3,3 млн кв. м (2,8%). ▪️ 3. DOGMA — 2,5 млн кв. м (2,1%). ▪️ 4. «ТОЧНО» — 2,2 млн кв. м (1,8%). ▪️ 5. ССК — 2 млн кв. м (1,7%). Каждая из этих компаний возводит не менее 2 млн кв. м жилья. Как изменился рейтинг? За месяц состав первой десятки остался прежним, но «Брусника» поднялась на одну позицию, а ФСК опустилась на одну строчку. За год заметнее всего улучшила позиции Setl Group: компания поднялась на пять мест и заняла шестую строчку. ССК прибавила четыре позиции, «Брусника» — одну. В то же время группа ЛСР потеряла четыре места и выбыла из топ-10, заняв 11-е место. ФСК и «ЮгСтройИнвест» опустились на три позиции каждый. Почему доля лидеров сокращается? Дело не столько в уменьшении объемов строительства крупнейших девелоперов, сколько в росте рынка в целом. На начало ноября в России строилось 121,5 млн кв. м жилья — почти на 5,5 млн кв. м больше февральского минимума. Для сравнения: на начало апреля доля топ-10 достигала 19,8%, а объем строительства в стране продолжает расти. Таким образом, крупнейшие застройщики сохраняют значительные портфели проектов, но их доля в общем объеме строительства постепенно сокращается. Подпишитесь на «Про квадраты». Теперь и в «Дзене»
-
В ФНС разъяснили, как могут измениться налоги на недвижимость в 2027 году С 2027 года в России могут изменить правила расчета налогов на недвижимость физических лиц и земельного налога. ФНС разъяснила положения поправок в Налоговый кодекс, которые Госдума уже приняла в первом чтении. Среди предложений — расширение ограничения на рост имущественных налогов и отмена повышающих коэффициентов для отдельных земельных участков. Налог на недвижимость: ограничение роста на 10% Сейчас ежегодный рост налога на имущество физических лиц ограничен 10% в ряде случаев. Однако ограничение не действует, если увеличение кадастровой стоимости связано с изменением характеристик объекта в ЕГРН — например, года постройки или местоположения. С 2027 года предлагается изменить этот подход. Ограничение роста налога не более чем на 10% планируют не применять только в случаях, когда увеличение кадастровой стоимости вызвано изменением: 🔹 площади объекта недвижимости — за исключением округления ее значения; 🔹 категории земель; 🔹 вида разрешенного использования земельного участка; 🔹 назначения объекта недвижимости. Во всех остальных случаях ограничение ежегодного роста налога на 10% должно сохраниться. Земельный налог: кому отменят повышающие коэффициенты Сейчас при расчете земельного налога на участки под жилищное строительство применяются повышающие коэффициенты. Для участков, используемых в коммерческих целях: 🔹 коэффициент 2 действует в первые три года владения, пока дом не построен и не зарегистрирован; 🔹 коэффициент 4 применяется, если строительство не завершено и дом не зарегистрирован по истечении трех лет. Для физических лиц, строящих дом для собственных нужд на участке ИЖС, коэффициент 2 применяется, если строительство затянулось более чем на десять лет владения участком. С 2027 года повышающие коэффициенты могут отменить для двух категорий участков: 🔹 предназначенных для ИЖС и используемых в предпринимательской деятельности; 🔹 с кадастровой стоимостью более 300 млн руб., если к ним применяется ставка земельного налога 1,5%. Изменения пока не вступили в силу: речь идет о поправках, принятых Госдумой в первом чтении. Подпишитесь на «Про квадраты». Теперь и в «Дзене»
-
💸Инвестиции в недвижимость: заметное оживление рынка ожидается в 2027 году Высокая стоимость капитала меняет подход инвесторов к коммерческой недвижимости. На первый план выходят не только текущая доходность, но и устойчивость арендного потока, потенциал роста ставок и состояние самих объектов. По прогнозу партнера NF Group Марины Малахатько, более заметное оживление спроса начнется в 2027 году, а основной эффект от снижения стоимости капитала рынок почувствует в 2028-м. Какие сегменты привлекают инвесторов? По итогам первого полугодия 2026 года распределение вложений выглядело следующим образом: 🔹 Склады — 124 млрд руб. Инвестиции выросли на 51% год к году. Существенный вклад внесла покупка портфеля Raven Russia. Восстановление баланса спроса и предложения ожидается в 2027 году: сокращение запусков новых проектов в 2025–2026 годах должно ограничить ввод площадей и создать условия для снижения вакантности и восстановления арендных ставок. 🔹 Земельные участки под девелопмент — 105,3 млрд руб. Это 24% общего объема инвестиций, на 16% меньше, чем годом ранее. На фоне дорогого финансирования распространяются комбинированные схемы расчетов, при которых собственник земли получает часть оплаты площадями в будущем проекте. 🔹 Офисы — 67 млрд руб. Доля сегмента в общем объеме вложений сократилась с 33% до 11%. Инвесторов интересуют объекты с потенциалом увеличения арендного дохода, в том числе за счет пересмотра ставок по договорам аренды. 🔹 ЗПИФы недвижимости — 74,8 млрд руб. На них пришлось 17% вложений против 6% годом ранее. Одним из ключевых направлений для фондов стала торговая недвижимость. Число пайщиков ЗПИФов продолжает расти и уже превысило 400 тыс. человек. Что будет с торговой недвижимостью? Инвесторов привлекают крупные городские торговые центры с устойчивым арендным потоком, вакантностью не более 5% и прогнозируемым ежегодным ростом денежного потока от 10%. При этом высокая стоимость капитала повышает требования к качеству объектов. Инвесторы осторожно оценивают здания старше 15 лет, учитывая будущие расходы на содержание и модернизацию. Сколько вложат в недвижимость в 2026 году? Прогноз NF Group по объему инвестиций на 2026 год составляет 1 трлн руб. Это близко к результату 2025 года — 1,064 трлн руб. При этом на общую статистику по-прежнему будут влиять крупные сделки, в том числе обмен активами и реорганизационные операции. Снижение ключевой ставки должно постепенно расширить возможности покупателей, однако восстановление активности будет зависеть также от ценовых ожиданий продавцов и динамики арендных доходов. Главный вывод: в ближайшие годы инвесторы будут выбирать недвижимость не только по размеру потенциальной доходности, но и по устойчивости денежных потоков и обоснованности инвестиционной модели. Более заметного оживления рынка NF Group ожидает в 2027 году, а основной эффект от удешевления капитала — в 2028-м. Подпишитесь на «Про квадраты». Теперь и в «Дзене»
-
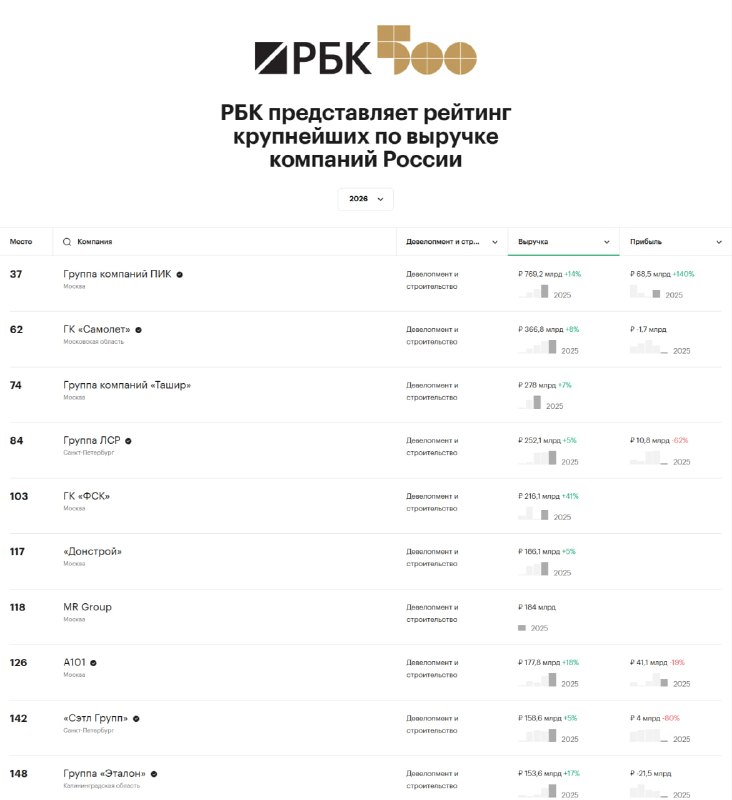
Какие девелоперы попали в рейтинг РБК 500 В рейтинге РБК 500 за 2026 год традиционно представлены компании сектора «Девелопмент и строительство». Взял для вас топ-10 компаний из рейтинга. Самую высокую позицию среди них заняла группа компаний ПИК — 37-е место. Ее выручка составила 769,2 млрд руб., увеличившись за год на 14%, а прибыль — 68,5 млрд руб. (+140%). В топ также вошли: ▪️ 62-е место — «Самолет». Выручка — 366,8 млрд руб. (+8%). Убыток — 1,7 млрд руб. ▪️ 74-е место — «Ташир». Выручка — 278 млрд руб. (+7%). ▪️ 84-е место — ЛСР. Выручка — 252,1 млрд руб. (+5%), прибыль — 10,8 млрд руб. (−62%). ▪️ 103-е место — ФСК. Выручка — 216,1 млрд руб. (+41%). Подробнее в инфографике Что выделяется в рейтинге? Наиболее высокую позицию среди девелоперов занял ПИК — с большим отрывом от остальных компаний сектора. По темпам прироста выручки лидирует ФСК: показатель увеличился на 41%. У А101 выручка выросла на 18%, у «Эталона» — на 17%. При этом рост выручки не всегда сопровождается увеличением прибыли. У ЛСР прибыль за год сократилась на 62%, у Setl Group — на 80%. «Самолет» и «Эталон» показали отрицательный финансовый результат. Подпишитесь на «Про квадраты». Теперь и в «Дзене»
-


 +1
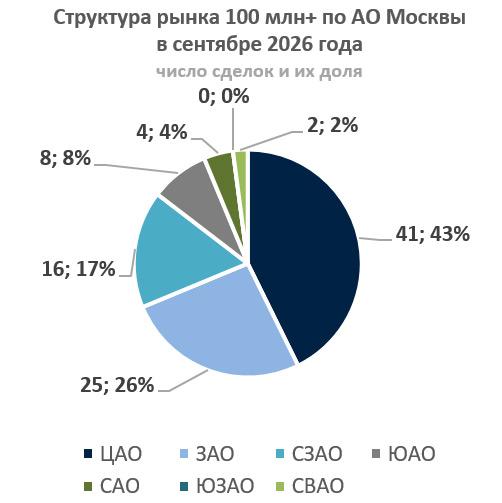
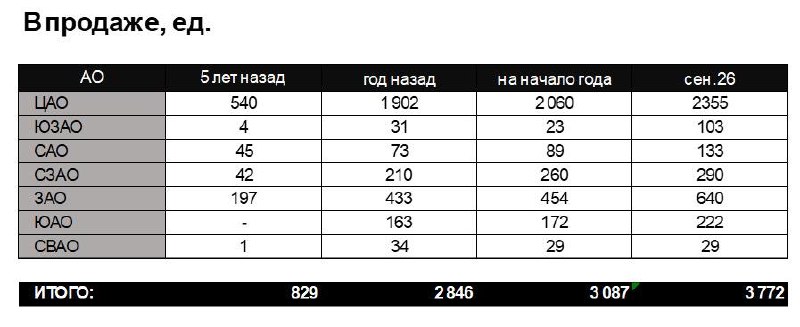
Элитное жилье за пределами центра Москвы обогнало ЦАО по числу сделок В сентябре 2026 года 57,3% сделок с элитными новостройками стоимостью от 100 млн руб. пришлось на проекты за пределами Центрального административного округа. Покупатели все активнее рассматривают дорогие квартиры в других локациях столицы, следует из данных Intermark «Городская недвижимость». В сентябре в Москве заключили 96 сделок с квартирами стоимостью более 100 млн руб. Из них 55 пришлись на проекты за пределами ЦАО и 41 — на центральные районы. Лидерами по числу сделок стали: 🔹 ЗАО — 25 сделок; 🔹 СЗАО — 16 сделок; 🔹 ЮАО — восемь сделок. За год спрос на элитные новостройки вырос в СЗАО на 33,3%, а в ЗАО — на 4,2%. В СВАО, где в сентябре прошлого года продаж в бюджете от 100 млн руб. не было, в этом году заключили две сделки. В то же время в ЦАО число сделок сократилось на 18%, до 41, в ЮАО — на 20%, до восьми, а в САО — на 55,6%, до четырех. Предложение по-прежнему сосредоточено в центре На начало сентября в Москве продавалось около 3,8 тыс. элитных лотов стоимостью от 100 млн руб. Более 2,3 тыс., или 62% предложения, находились в ЦАО. Однако за пределами центра предложение растет быстрее. За год количество таких лотов увеличилось в ЮЗАО в 3,3 раза, в САО — в 1,8 раза, в ЗАО — в 1,5 раза. С начала 2026 года максимальный прирост также зафиксирован в ЮЗАО (+348%), САО (+49,4%) и ЗАО (+41%). Спрос смещается, но рынок становится компактнее Индекс экспансии элитного жилья, отражающий соотношение сделок за пределами ЦАО и внутри него, за год вырос с 1,10 до 1,34. В 2025 году сделки вне центра преобладали лишь в трех месяцах, а в январе–сентябре 2026 года — уже в четырех, включая три последних месяца подряд. При этом суммарный бюджет сделок с лотами дороже 100 млн руб. в сентябре снизился за год на 26,7%, до 15,83 млрд руб. В ЦАО объем таких сделок сократился на 42,5%, до 7,93 млрд руб. Таким образом, покупатели элитного жилья все чаще выбирают локации за пределами центра, а девелоперы расширяют там предложение. Однако общий бюджет сделок пока сокращается. Подпишитесь на «Про квадраты». Теперь и в «Дзене»
- Older posts