Российская консалтинговая компания.
Нам доверяют крупнейшие бизнес-игроки и ключевые компании государственного сектора.
🔸Страница в ВК: https://vk.com/splusconsult
🔸Для резюме: hr@splusconsult.ru
🔸По общим вопросам: contact@splusconsult.ru
Subscribers898 +1 24h
Reach per post (ERR)18.9%170 avg views
Posting5.4/weeklast 1 day ago
Reactions per 1K views66.5❤🔥 👍 ⭐
edited
Сверхдоходы под расчет: механика нового налога для недропользователей
Налог на сверхдоходы ГМК, внесенный правительством в Госдуму 30 сентября, может принести бюджету 600 млрд руб. в 2027–2029 гг. — по 200 млрд руб. ежегодно. Ставка для золотодобывающих компаний составит 20%, для производителей цветных и черных металлов, удобрений и горно-химического сырья — 30%. Согласно проекту, налог будет начисляться при превышении мировой цены на сырье базового уровня 2025 года более чем на 10%. Счетная палата поддержала инициативу, но указала на недостаточность разовых изъятий и необходимость системной перестройки НДПИ, особенно в золотодобыче.
Как такая корректировка фискальной политики отразится на инвестиционной привлекательности сектора, в комментарии «Ведомостям» рассказал менеджер S+Консалтинг Кирилл Широков.
«Инициатива Счетной палаты — предсказуемый для регулятора шаг, позволяющий диверсифицировать доходы бюджета в условиях высокой волатильности объемов нефтегазовых поступлений. Фактически аудитор предлагает заменить не совсем рыночный механизм разового сбора на модель, которая позволит компаниям точнее планировать денежные потоки и оценивать перспективу долгосрочных проектов»,
— поясняет он.
По словам эксперта, мировые цены на золото сейчас находятся на исторических максимумах и даже укрепление рубля, которое подталкивает вверх себестоимость, не меняет общего положения.
«С точки зрения финансовых показателей золотодобывающий сектор демонстрирует высокую устойчивость. Рентабельность по EBITDA крупных компаний отрасли находится в диапазоне 45–70%. Это существенно выше показателя компаний нефтегазового сектора, у которых показатель составляет 25–30%. Выручка золотодобытчиков привязана к мировым ценам при локальной рублевой базе расходов, что дает отрасли объективное преимущество»,
— полагает Кирилл Широков.
Он подчеркивает, что повышение налоговой нагрузки будет иметь существенный положительный эффект для бюджета в том случае, если механизм расчета налога будет детально и взвешенно проработан.
«Налог на сверхдоходы для золотодобытчиков должен взиматься не с валовой выручки, а с прибыли с учетом всех прямых и косвенных затрат. Это позволит учесть разницу в себестоимости, которая у компаний, осваивающих сложные месторождения, будет выше»,
— резюмировал эксперт.
Подписывайтесь на нас:
🧡 Telegram | 😀MAX
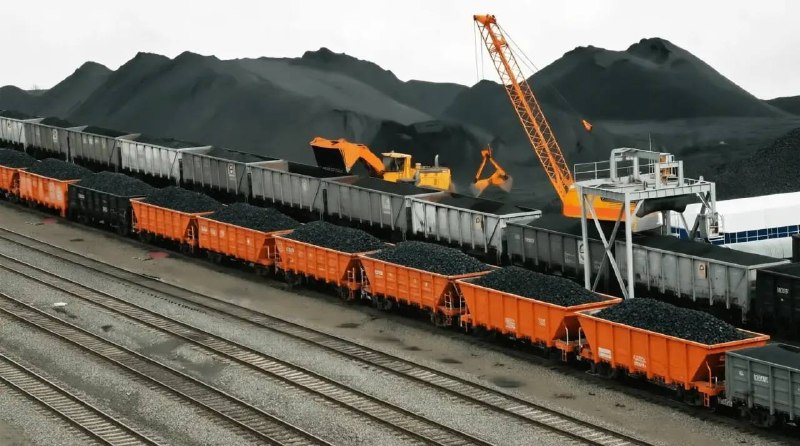
Для кузбасского угля ищут новые маршруты
Правительство Кемеровской области изучает возможность развития новых сухопутных и морских маршрутов для экспорта угля, чтобы, прежде всего, снизить расходы угольных компаний. Об этом в ходе РЭН-2026 заявил губернатор Кемеровской области Илья Середюк.
По словам главы региона, рассматриваются два потенциальных маршрута: железнодорожный от Новосибирска до Таштагола и далее Урумчи (КНР) через погранпереход в Алтайском крае (длина этого плеча — 1,5 км) и мультимодальный водный от Юрги через Обь с выходом в порт Сабетта.
При этом старший консультант S+Консалтинг Павел Петров оценивает оба маршрута как сложно реализуемые.
«Стремление найти альтернативные маршруты для угля из Кузбасса с учетом сегодняшних системных рыночных ограничений оправдано, но, с другой стороны, предложенные маршруты достаточно сложно реализовать»,
— сказал он РБК.
Оба маршрута обсуждаются достаточно давно, однако до стадии проекта и практической реализации не дошло именно в связи с высокими затратами.
«Речной путь до Сабетты — это сезонное ограничение навигации и двойная перевалка, плюс отсутствие инженерной инфраструктуры, необходимость дноуглубительных работ. Сухопутный маршрут трудно построить из-за сложнейшей горной геологии Алтая — придется строить туннели или эстакады»,
— отметил он.
Водный маршрут технически реализуем быстрее: пилотные отправки возможны в горизонте 3–5 лет — после дноуглубления Томи и строительства терминалов. Однако в долгосрочной стратегии развития угледобычи следует рассматривать скорее не новые маршруты, а диверсификацию географии поставок.
«С учетом растущей конкуренции со стороны Монголии и продолжающегося давления на цену российского угля, более перспективной альтернативой могло бы стать формирование цепочек поставок не только в Китай и Индию, но и в страны АСЕАН и Африки»,
— отметил Павел Петров.
Подписывайтесь на нас:
🧡 Telegram | 😀MAX
Фото: Распадская угольная компания
«Дизельная сделка» и ее эффект для рынка топлива
Европейский рынок дизеля демонстрирует коррекцию на фоне геополитических сдвигов. После объявления «дизельной сделки» между Россией и США спотовые цены на дизтопливо с ультранизким содержанием серы в Северо-Западной Европе снизились более чем на 3% — с исторического максимума $1,64 тыс. за тонну 15 сентября до $1,43 тыс. на базисе FOB.
По словам партнера S+Консалтинг Ольги Ошаровой, откат цен от максимумов ситуативный: рынок отыграл новости о китайских экспортных квотах и российско-американской договорённости. При сохранении ограничений судоходства в Ормузском проливе рост цен практически неизбежен. Эксперт также не исключает ограничения экспорта из США: американские НПЗ работают на пределе мощностей, и рекордный экспорт уже идёт за счёт запасов.
Прямые поставки российского дизеля в ЕС не осуществляются с февраля 2023 года, но выпадение российских объёмов обостряет конкуренцию стран-импортёров за грузы из США, Индии и Китая.
«Из-за ограничений в Ормузском проливе экспорт дизеля с Ближнего Востока сократился до 100 тыс. барр в сутки, и выпадение ближневосточных объемов невозможно полностью компенсировать за счет других источников»,
— подчеркивает Ольга Ошарова, отвечая на вопросы РБК.
Китай одобрил на октябрь экспорт около 3,7 млн т дизеля, бензина и авиатоплива. На дизель приходится не более 2 млн т.
«Как прямой источник для Европы китайское топливо почти не работает: доставка долгая и дорогая, а лицензии Пекин утверждает помесячно, что исключает долгосрочное планирование»,
— считает она.
Заявленный Россией объем экспорта в 500 тыс. т в ноябре составляет 0,4% мирового потребления дизтоплива и, по оценке эксперта, существенно на ситуацию не повлияет.
Подписывайтесь на нас:
🧡 Telegram | 😀MAX
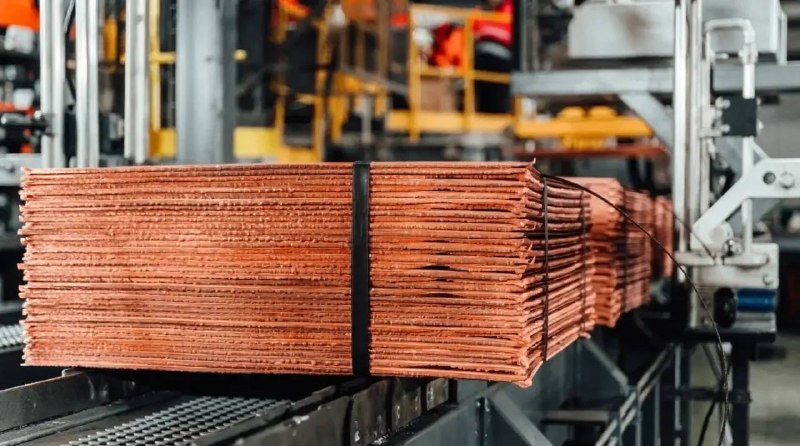
Медь на максимуме: рекордные котировки на фоне дефицита сырья
В сентябре 2026 года стоимость меди достигла $14,7–15 тыс. за тонну, обновив исторический максимум. За год металл подорожал на 47%, а мировой дефицит к 2040 году может достичь 10 млн тонн. Для российских экспортеров это шанс на рост выручки, но одновременно — вызов из-за зависимости от Китая и санкционных ограничений.
По мнению менеджера S+Консалтинг Кирилла Широкова, долгосрочной основой роста является снижение содержания металла в рудах, прежде всего в Чили, а также перебои в работе крупных рудников страны, которые привели к снижению добычи до минимальных с 2003 года значений.
«Аномальный завоз металла в США привел к физическому изъятию значительных объемов из глобального оборота, критическому состоянию складских запасов на Лондонской бирже металлов (LME) и Шанхайской фьючерсной бирже (SHFE)»,
— отмечает он в комментарии газете «Коммерсантъ».
Фундаментальные факторы обосновывают цену на уровне $11–12 тыс. за тонну, тогда как все, что выше этой отметки, представляет собой премию за острый дефицит складских запасов и спекулятивные ожидания.
На рынке медного концентрата позиции продавца остаются сильными из-за дефицита сырья на китайских заводах, но, с другой стороны, у российских экспортеров очень мало альтернатив для сбыта больших объемов.
Внутри России удорожание меди наиболее существенно отражается на себестоимости кабельной продукции, где доля металла является определяющей, что приводит к пересмотру цен производителями в течение одного-двух кварталов. Для трансформаторного оборудования этот эффект также заметен, тогда как на рынке электромобилей он пока неощутим из-за относительно небольших объемов выпуска в стране.
«Котировки выше $14 тыс. за тонну поддерживаются временными перекосами в складских запасах, которые обычно нивелируются в течение нескольких кварталов, что делает вероятным коррекционный откат на 10–15%. При этом высокое ценовое плато сохранится до конца текущего десятилетия, поскольку перспектива ввода новых крупных медных рудников до 2030 года практически отсутствует. Нижняя граница равновесной цены, согласно рыночным оценкам, структурно сдвинулась к уровню $10–11 тыс. за тонну»,
— прогнозирует Кирилл Широков.
Подписывайтесь на нас:
🧡 Telegram | 😀MAX
Угольный запас прочности
Аналитики улучшили прогноз экспортных цен на российский энергетический уголь на 2026–2027 годы. Оценка на четвертый квартал по индексу 5500 ккал/кг на востоке выросла с $84 до $98 за тонну, на 2027 год — до $99–84. В 2027 году, по данным «Коммерсанта», ожидается коррекция, но есть вероятность, что новые перебои с поставками могут вновь поддержать рынок.
2026 год – достаточно успешный для угольной отрасли. Во втором квартале фиксировался рост мировых котировок на фоне затянувшегося ближневосточного кризиса, майских ограничений производства в Китае, перебоев с поставками из Колумбии и ЮАР и решения Индонезии перевести экспорт под контроль госкомпании — на азиатском рынке цены обновили максимумы с 2024 года.
Но, по оценке директора S+Консалтинг Дмитрия Гомера, эти факторы носят временный характер, и в 2027 году котировки будут корректироваться в сторону плавного снижения, мировой рынок энергетического угля перейдет в фазу охлаждения.
Главный фактор давления на рынок угля — структурный профицит. Уже сейчас ключевые импортеры — КНР и Индия — наращивают собственную добычу. К 2027–2028 годам Китай стабилизирует объемы, Индонезия адаптирует экспорт к новым регуляторным механизмам, что создаст условия для профицита.
«В то же время поддержат рынок геополитическая премия, высокие цены на газ в Азии и Турции, сезонный зимний спрос, роль угля как главного энергетического балансира в регионе, а в долгосрочной перспективе - исчерпание легкодоступных запасов и недостаток инвестиций в разработку новых месторождений. Ключевыми рынками для российских угольщиков в 2027–2029 годах останутся Китай, Индия, Вьетнам, Филиппины, Турция и Южная Корея»,
— отметил эксперт.
При этом Китай, на который за восемь месяцев 2026 года пришлось около 36% отгрузок, постепенно снижает морские импорты, наращивая поставки из Индонезии и Монголии — за счет нулевых пошлин, тогда как российский уголь облагается китайскими пошлинами 3–6%.
К середине 2030-х, считает Дмитрий Гомер, на КНР может остаться лишь около 5% российского экспорта.
«Еще одним опорным экспортным направлением является Индия — в июне 2026 года поставки в эту страну выросли на 48%. Потенциально новым маршрутом может стать Восточная Африка куда начали осуществляться пробные поставки с отгрузкой через Мурманск»,
— добавил он.
Подписывайтесь на нас:
🧡 Telegram | 😀MAX
edited
Что ждет российский рынок автомобильных шин?
Российский шинный рынок проходит через болезненную перестройку. В 2025 году производство упало на 21%, а доля отечественной продукции сократилась до 51,5%, уступив место китайским производителям. Тренд продолжился и в 2026 году: импорт легковых шин вырос на 28%, тогда как локальное производство просело еще на 18%.
Главная проблема отрасли сегодня — это эффект ценовых ножниц. С одной стороны, китайские бренды (занимающие уже более 70% импорта) диктуют низкие цены в бюджетном сегменте. С другой, слабый рубль делает сырье и логистику для российских заводов значительно дороже.
Как отмечает в комментарии РБК управляющий эксперт Центра аналитики и экспертизы Банка ПСБ Екатерина Крылова (S+ входит в группу ПСБ), отечественная шинная индустрия сохраняет существенную зависимость от зарубежного сырья по ряду критических позиций.
«Несмотря на то, что базовыми синтетическими каучуками российские заводы обеспечены почти полностью за счет внутренних нефтехимических ресурсов, они на 100% зависят от импорта натурального каучука, который в стране физически не производится. Кроме того, за валюту приобретаются специфическая химия, импортный текстильный корд, ускорители вулканизации и высокодисперсный кремнезем для высокотехнологичных моделей. В результате доля зарубежных компонентов в себестоимости отечественных шин может колебаться от 30 до 50% в зависимости от класса продукции»,
— поясняет она.
По словам эксперта, ценового разрыва между отечественной продукцией и прямым импортом из КНР в 2027 году не стоит ожидать из-за вынужденного роста отпускных цен российских заводов, при этом давление со стороны китайских брендов в 2027 году останется стабильно высоким.
«В 2027 году автомобильные шины в России могут подорожать в среднем на 10–14% относительно уровня 2026 года. Перенос нового валютного курса в конечную стоимость продукции завершится в течение первого-второго кварталов по мере распродажи старых складских запасов. Наиболее заметным рост может оказаться в премиальном сегменте и среди шин больших диаметров - на 14-18%»,
— считает она.
Это, по мнению Екатерины Крыловой, обусловлено максимальной зависимостью сегмента от сложного импорта и сохраняющимся дефицитом типоразмеров. В бюджетном и массовом сегментах рост розничных цен может составить 10–12%.
Как мы отмечали ранее, действенной мерой господдержки российских производителей будет введение заградительных пошлин в отношении китайских шин, а также налоговые льготы по аналогии с обратным акцизом на НПЗ.
Подписывайтесь на нас:
🧡 Telegram | 😀MAX
edited
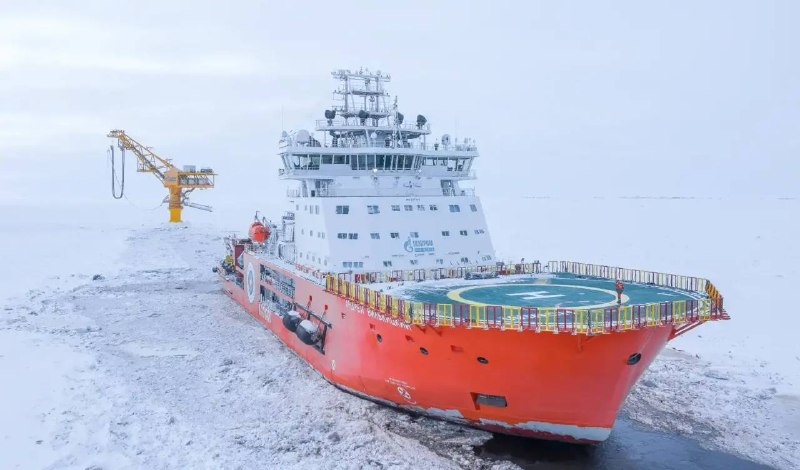
Инвестиции против санкций: как новый закон поменяет правила на шельфе
На протяжении 20 лет доступ к континентальному шельфу был открыт только компаниям с госучастием. Теперь Минприроды предлагает допустить частный бизнес — при наличии опыта работы на шельфе от пяти лет, в том числе за рубежом.
Освоение сложных арктических и дальневосточных месторождений требует значительных инвестиций и компетенций, а санкционные ограничения 2014 года сузили доступ к оборудованию и геофизическому сервису. В этих условиях государство делает ставку на компании с релевантным опытом.
О том, что ограничивало освоение шельфа и как новая законодательная инициатива отразится на расстановке сил в отрасли, в комментарии журналу «Нефть и капитал» рассказала партнер S+Консалтинг Ольга Ошарова.
Действующее законодательство устанавливает жесткие квалификационные требования к недропользователям: наличие государственного участия в размере не менее 50%, а также подтвержденного пятилетнего опыта освоения недр именно на континентальном шельфе Российской Федерации.
По словам Ольги Ошаровой, эти нормы стимулировали компании к целенаправленному формированию шельфовых компетенций, в том числе путем оптимизации корпоративных структур и консолидации активов (например, включение ООО «Арктикморнефтегазразведка» в периметр ПАО «Зарубежнефть» для удовлетворения квалификационным критериям).
«К числу факторов, лимитирующих текущее освоение шельфа, относятся высокая капиталоемкость проектов, санкционные ограничения на поставки оборудования и геофизического сервиса, дефицит отечественных технологий глубокого бурения и нехватка специализированного морского флота. Привлечение новых квалифицированных игроков позволит частично нивелировать указанные риски»,
— отмечает она.
Отвечая на вопросы «Российской газеты», эксперт подчеркивает, что предложения Минприроды России о расширении круга лиц, допускаемых к работам на континентальном шельфе, направлены на стимулирование инвестиционной активности в секторе разведки и добычи.
«Данная мера обусловлена необходимостью компенсации истощения ресурсной базы на традиционных сухопутных месторождениях. Вопрос о допуске к шельфовым проектам компаний, не входящих в периметр ПАО «Газпром» и ПАО «НК «Роснефть» (в частности, АО «Зарубежнефть» и ПАО «Лукойл»), находится в повестке отраслевых дискуссий с момента установления действующих законодательных ограничений в 2008 году»,
— добавляет она.
Привлечение новых квалифицированных игроков, по мнению эксперта, позволит частично нивелировать указанные риски.
«Следует отметить, что предоставление права пользования недрами на стратегических участках шельфа осуществляется в индивидуальном порядке посредством принятия отдельных распоряжений правительства РФ по результатам межведомственного согласования. Сохранение императивного требования о российском контроле над недропользователем исключает потенциальные угрозы экономической безопасности государства»,
— резюмирует Ольга Ошарова.
Подписывайтесь на нас:
🧡 Telegram | 😀MAX
Фото: «Газпром нефть»
ИИ в школе: учиться нельзя ограничить
Министерство просвещения РФ анонсировало создание в отечественной нейросети для системы образования.
В настоящее время осуществляется выбор технологического партнера. Кроме того, по словам главы ведомства Сергея Кравцова, со следующего учебного года в школах вводится обязательный курс «Искусственный интеллект и информационная безопасность» для учеников 5–11 классов.
Инициатива нацелена на формирование цифровой зрелости школьников. При этом введение нового курса ставит вопрос не только о содержании программы, но и о том, как выстроить безопасное взаимодействие школьников с ИИ-инструментами.
Ранее директор S+Консалтинг Михаил Фаткин отмечал, что вопрос готовности к самостоятельному использованию ИИ школьниками связан с уровнем личностного развития. Эксперт проводил аналогию между бумом нейросетей и развитием социальных сетей, отмечая, что во многих странах сегодня ограничивают доступ детей к соцсетям. По его словам, аналогичные подходы целесообразно применять и к сервисам искусственного интеллекта.
«ИИ стоит рассматривать как тренажер развития. Однако в неумелых руках он не развивает, а заменяет усилия. Поэтому важен принцип последовательности — сначала формируем личность, ее способность думать и анализировать, а затем даем возможность и право пользоваться инструментом. Это не ограничение, а условие того, что технология будет работать на развитие»,
— считает Михаил Фаткин.
Подписывайтесь на нас:
🧡 Telegram | 😀MAX
edited
Ставка на спорт: как меняется система госфинансирования
Минспорт готовится внедрить механизм оценки эффективности программ, реализуемых федерациями. Результаты этого аудита будут напрямую влиять на объем бюджетных субсидий и распределение финансирования. Одновременно формируется перечень приоритетных видов спорта, развитие которых станет локомотивом госполитики.
Восстановление российского спорта началось в начале 2000-х и было напрямую связано с общим укреплением государства и ростом его финансовых возможностей. Спорт высших достижений объявили делом государственной важности, направив в него серьезные бюджетные средства. В итоге домашняя Олимпиада в Сочи в 2014 году стала триумфом российского спорта.
По словам партнера S+Консалтинг Ольги Ошаровой, сегодня модель переживает трансформацию, но суть её осталась прежней. В основе — сильная господдержка при активном развитии внебюджетных механизмов. Основной источник финансирования — бюджеты всех уровней. Его объем в 2025 году составил 914 млрд рублей. Средства направляются на развитие инфраструктуры и увеличение доли граждан, занимающихся спортом. Объективные цифры говорят о реальных успехах: в 2025 году доля граждан, систематически занимающихся спортом, превысила 60%, целевой ориентир на 2030 год — 70%.
«Основным источником внебюджетного финансирования стал букмекерский бизнес»,
— отмечает она в комментарии журналу «Эксперт».
Можно констатировать тренд на участие крупных корпораций в оперативном управлении отдельными видами спорта. Это, по мнению эксперта, позволило оздоровить систему управления и сформировать стратегическое видение — например, в легкой атлетике. Главная задача сейчас — сделать более эффективным распределение средств на спорт высших достижений, профессиональный и массовый спорт.
В 2025 году был учрежден Российский спортивный фонд (РСФ). Раньше средства от букмекеров поступали в федерации напрямую через Единый регулятор азартных игр (ЕРАИ), а их объем зависел от популярности вида спорта.
«Теперь федерации напрямую получают только отчисления от ставок — это лишь около 15% от общей суммы. Оставшиеся 85% (от ставок на международные события) аккумулируются в РСФ, который распределяет их на конкурсной основе через грантовую систему. С 2026 года ставка целевых отчислений выросла с 2% до 2,25%, а с 2028 года достигнет 2,5% от выручки букмекеров»,
— поясняет Ольга Ошарова.
Подписывайтесь на нас:
🧡 Telegram | 😀MAX
Фото: АНО «Московский спорт»
edited
Высокие энергоиздержки как долгосрочный фактор для экономики ЕС
В 2022 году Европейский союз принял решение поэтапно отказаться от российских энергоносителей, что привело к структурной перестройке рынка ЕС. Официальная цель — снизить зависимость от поставок из страны, которая, по мнению Брюсселя, использовала газ как инструмент политического давления. Сегодня, спустя несколько лет после начала этого курса, Европа переживает новый виток энергетического кризиса. На фоне исторического минимума запасов газа и эскалации на Ближнем Востоке Еврокомиссия рассматривает «принудительное снижение спроса» как инструмент сдерживания цен.
По словам партнера S+Консалтинг Ольги Ошаровой, призыв Еврокомиссии сократить потребление газа и электроэнергии — это попытка сдержать цены, которые рынок не может стабилизировать сам.
«Новый шок наложился на уязвимость, сложившуюся после 2022 года: к потере российского трубопроводного газа добавилось выпадение катарского СПГ из-за войны с Ираном. ПХГ ЕС заполнены на 68–71% — минимум для конца сентября за всю историю наблюдений с 2011 года (годом ранее — 82%, в 2024-м — около 94%)»,
— отмечает она.
По оценке Еврокомиссии, энергоэффективность позволяет сократить потребление примерно на 15 млрд куб. м. Доля российского газа в импорте ЕС упала с 45% в 2021 году до 12% в 2025-м, в основном за счёт замещения американским СПГ. Общее потребление снизилось примерно на 20%, в том числе из-за сокращения энергоёмких производств: в Германии их выпуск упал на 15% с 2022 года.
«По данным ЕК, в 2026 году высокие цены на энергию ставят под угрозу до 560 тыс. рабочих мест, прежде всего в строительстве, металлургии, химии и транспорте. Уголь быстро заменить газ не может, часть мощностей закрыта, а за СПГ конкурирует Азия. Модель на базе СПГ и ВИЭ пока не даёт тяжёлой промышленности энергию по цене, сопоставимой с доступной до 2022 года. TTF держится около 70 €/МВт·ч — вдвое выше, чем год назад, и в 5–7 раз выше уровней 2019–2020 годов»,
— отмечает эксперт.
По мнению Ольги Ошаровой, если ВИЭ не выйдут на промышленный масштаб в ближайшие годы, высокие энергозатраты станут для Европы долгосрочной нормой.
Подписывайтесь на нас:
🧡 Telegram | 😀MAX
edited
Минприроды России планирует либерализовать доступ к шельфу
Минприроды России инициировало поправки в закон «О недрах», которые могут изменить расстановку сил в освоении морских месторождений. Ведомство предлагает допустить к работе на шельфе не только госкомпании, но и отечественный бизнес с опытом работы от 5 лет.
Как отмечает в комментарии ТАСС партнер S+Консалтинг Ольга Ошарова, возможный допуск частных компаний с соответствующим опытом работы к освоению шельфа РФ позволит привлечь туда новых игроков, а также дополнительные технологические компетенции и инвестиции.
«Инициатива расширить доступ к шельфовым проектам призвана увеличить объем инвестиций в разведку и разработку шельфовых месторождений на фоне постепенной выработки традиционных месторождений на суше»,
— считает эксперт.
Возможность допуска к шельфу компаний помимо «Газпрома» и «Роснефти» обсуждается с момента введения ограничений в 2008 году. Согласно действующему законодательству, к работе на шельфе РФ допускаются компании с долей госучастия более 50% и опытом работы именно на российском шельфе более пяти лет.
«Ключевым условием либерализации доступа является наличие опыта работ на шельфе и, что критически важно, российское участие или подконтрольность российским резидентам. Это означает, что простая регистрация в РФ в качестве налогоплательщика недостаточна: российская «дочка» иностранной компании, фактически контролируемая иностранным материнским капиталом, не соответствует этому ключевому критерию. Доступ могут получить совместные предприятия или структуры, где контроль действительно осуществляется российскими резидентами»,
— поясняет Ольга Ошарова.
Она отмечает, что помимо «Лукойла» и «Зарубежнефти», которые уже накопили значительный опыт шельфовых проектов как в России (проекты «Лукойла» на Каспии и Балтике), так и за рубежом (включая проекты в Мексиканском заливе, на шельфе Вьетнама, а также в странах Западной Африки в акватории Гвинейского залива), к освоению российского шельфа при соблюдении строгих критериев контроля могут быть допущены новые игроки с российским контролем.
«Это позволит привлечь в отрасль дополнительные технологические компетенции и инвестиции. Сейчас освоение сдерживают высокая стоимость, санкции на оборудование и геофизический сервис, отсутствие отечественных технологий глубокого бурения, дефицит специализированного флота»,
— добавляет эксперт.
Она также подчеркивает, что поскольку решение о допуске к стратегическим участкам недр принимается в каждом конкретном случае отдельным распоряжением правительства РФ по итогам межведомственного согласования, при сохранении жесткого требования о российском контроле риски для экономической безопасности страны минимальны.
Подписывайтесь на нас:
🧡 Telegram | 😀MAX
Страны ЕС на пике топливного дефицита
Глобальный рынок нефтепродуктов вступает в фазу глубокой турбулентности. Хроническая нехватка дизельного топлива, усугубляемая сокращением поставок от крупнейших экспортеров и рекордным спросом, трансформируется в системный вызов для мировой экономики. По мнению опрошенных
«Коммерсантом» аналитиков, стабилизации не будет как минимум до конца года.
Как подчеркивает партнер S+Консалтинг Ольга Ошарова, рынок вошел в пик структурного дефицита с обновлением исторических максимумов цен на топливо. В США дизель на заправках стоит уже 6,5 доллара за галлон, бензин – свыше 4,47 доллара за галлон. В Евросоюзе – похожая динамика: к середине сентября 2026 года средневзвешенная цена на дизель достигла исторического максимума в 2,226 евро за литр, рекордные цены зафиксированы в 19 из 27 стран ЕС.
Временный запрет на экспорт бензина и дизеля из России был продиктован требованием стабилизировать внутренний рынок, но он, несомненно, усилил глобальный дефицит. Тем не менее ключевой причиной, считает Ольга Ошарова, стало обострение конфликта на Ближнем Востоке, приведшее к росту цены на нефть марки Brent примерно на 30 долларов, цена за баррель сегодня составляет 105 долларов. Риски перебоев добавляют значительную премию за риск к мировым котировкам, что вызвало дополнительный резкий скачок цен на энергоносители в Европе.
«Сильнее всего рост ударил по экономикам Финляндии, Дании, Греции и Германии, где расходы на топливо растут опережающими темпами, а в ряде стран, например, во Франции, уже фиксируются перебои в поставках на автозаправочных станциях»,
— отмечает она в комментарии изданию.
Реакция властей носит главным образом протекционистский характер. Администрация США рассматривает возможность введения собственного запрета на экспорт дизеля, чтобы защитить внутренних потребителей. ЕС, в свою очередь, активно ищет альтернативных поставщиков, опираясь в том числе на импорт из США, который к августу 2026 года обеспечивал около трети импорта дизеля в Европу.
Минэнерго планирует снять запрет только если возникнет риск избытка топлива. Но если экспорт из России и восстановится, основные объемы будут перенаправлены в страны Африки, Латинской Америки и Азии. Тем не менее, считает эксперт, это окажет косвенное стабилизирующее воздействие на весь мировой баланс.
Подписывайтесь на нас:
🧡 Telegram | 😀MAX
Бухта Север как новый вектор экспорта России
В свежем выпуске журнала «Нефть и Капитал» партнер S+Консалтинг Ольга Ошарова дала оценку преимуществам в транспортировке нефти через Бухту Север. Напомним, старт проекту дал Президент во время Восточного экономического форума.
«Экспорт через порт «Бухта Север» кардинально меняет нефтяную логистику России и создает значительные конкурентные преимущества для Роснефти. Компания сможет использовать собственный маршрут для ванкорской нефти, обеспечивая в перспективе поставки через порт до 100 млн тонн нефти в год. Это снижает нагрузку на традиционные трубопроводные системы Транснефти, повышает гибкость поставок и позволяет выбирать оптимальное направление экспорта (как в Азию, так и в потенциале в западные страны) в зависимости от текущей конъюнктуры»,
— отмечает она.
При этом маршрут до азиатских портов почти в 2,5 раза короче, чем из западных портов России, и в 1,7 — из Новороссийска. Экономия, по словам эксперта, составляет около 10 дней хода, около 30% расходов на топливо и соответственно до $0,5 млн на рейс. Кроме того, маршрут исключает плату за проход через Суэцкий канал.
«Для вывоза первой очереди (30 млн т) действующего ледокольного флота достаточно, но для 100 млн т потребуется масштабное расширение и танкерного флота, и ледокольного сопровождения. При этом дефицит флота предсказуемый, на развитие транспорта делается основная ставка — «Роснефть» и «Росатом» реализуют программы по строительству и долгосрочной аренде новых атомных ледоколов, специально предназначенных для проекта. Наращивание флота будет идти по мере ввода новых очередей терминала»,
— говорит Ольга Ошарова.
В качестве ключевого преимущества проекта она называет премиальное качество нефти «Восток Ойл» — лёгкой и малосернистой, с низкой плотностью.
«Это идеальное сырьё для азиатских НПЗ, ориентированных на выпуск экологичных топлив (Евро-5/6). Ближайший российский конкурент «Восток Ойл» — ESPO, но этот сорт с большим содержанием серы. Сорта типа Arab Light, Upper Zakum намного хуже по качеству и по серности. По своим параметрам к ней ближе всего Murban, хотя содержание серы намного выше — 0,8. В любом случае из Персидского залива трафик нефти в течение полугода опускался до нулевых значений и будет еще долго восстанавливаться и после завершения ближневосточного конфликта»,
— поясняет Ольга Ошарова.
Проект «Восток Ойл» реализуется уже в условиях государственной поддержки, что обеспечивает стабильные налоговые условия на весь срок реализации, возможность применения пониженных ставок НДПИ для новых месторождений, амортизационные премии и ускоренную амортизацию. За счет мер государственного стимулирования и налоговых льгот нефть с этого проекта будет более маржинальной, чем с большинства старых месторождений.
Подписывайтесь на нас:
🧡 Telegram | 😀MAX
Минфин планирует ввести налог на сверхприбыль для экспортеров
Минфин России готовит масштабную реформу налогообложения сырьевого сектора. Новый пакет законопроектов, внесенный в правительство 24 сентября, предусматривает введение налога на «дополнительный доход» для ГМК и производителей удобрений в размере 30% от роста мировых цен относительно 2025 года. Для золотодобытчиков — 20%. Эти меры встроены в трехлетний бюджет (2027–2029), что может говорить о долгосрочном характере изменений. Ранее механизм налога на сверхприбыль уже применялся — разовый сбор 2023 года принес бюджету почти 319 млрд рублей.
Менеджер S+Консалтинг Кирилл Широков в комментарии «Ведомостям» оценил отраслевую специфику новых норм и дал прогноз, станет ли налог на сверхприбыль системным механизмом.
«Цены на золото в 2025–2026 гг. превышали $4300 за тройскую унцию, исторические максимумы обновили также цены на медь, удобрения и ряд других сырьевых товаров. В результате компании получили прибыль, которую не могли спрогнозировать в своих бизнес-планах, поэтому решение Минфина, как регулятора, вполне предсказуемо»,
— отмечает он.
Эксперт напоминает, что нефтяники уже платят в бюджет в виде налогов 70–80% доналоговой прибыли, а нагрузка на горно-металлургический сектор в среднем существенно ниже, и в данном случае можно говорить о том, что предложение Минфина выравнивает условия.
По его словам, с высокой долей вероятности инициатива будет принята.
«Законопроект уже внесен в правительство и входит в бюджетный пакет на 2027 год и плановый период 2028–2029 годов, хотя какие-то параметры еще могут скорректироваться. После принятия законопроекта на его основе может быть разработан системный и регулярно используемый механизм»,
- считает Кирилл Широков.
Начальник отдела экономического и отраслевого анализа ПСБ Евгений Локтюхов спрогнозировал влияние нового налога на крупнейших игроков отрасли. По его расчетам, чистая прибыль «Норникеля» за 2026 г. может снизиться на 39 млрд руб. (13% от ранее ожидаемого уровня), «Русала» — на 41 млрд руб. (38%), «Полюса» — примерно на 26 млрд руб., или 12–13%.
Подписывайтесь на нас:
🧡 Telegram | 😀MAX
Рынок платины в 2026 году: от дефицита к профициту
Всемирный совет по инвестициям в платину (WPIC) изменил оценку баланса рынка на 2026 год: ожидаемый дефицит в 297 тыс. унций заменен на профицит в 265 тыс. унций. По оценкам агентства «Национальные кредитные рейтинги» (НКР), в первом полугодии избыток предложения составил 548 тыс. унций, во втором полугодии ожидается дефицит около 283 тыс. унций. Основные факторы изменения баланса — сокращение инвестиционного спроса и снижение потребления в отдельных сегментах.
Об устойчивости этой тенденции и прогнозе развития ситуации в комментарии РБК рассказал старший консультант S+Консалтинг Павел Петров.
По его словам, годовой профицит остается относительно небольшим. Его оценка в 0,2–0,3 млн унций при мировом спросе около 6,9 млн унций дает около 3% рынка.
«После трех лет дефицита объем «надземных» запасов платины соответствует примерно трем-четырем месяцам мирового потребления. В основных странах-производителях, включая ЮАР, добыча сталкивается с объективными ограничениями. Компании сосредоточены на операционной стабильности и финансовой дисциплине, тогда как запуск крупных новых проектов требует длительной подготовки, инфраструктуры и значительных инвестиций»,
— считает Павел Петров.
Профицит сформировался благодаря масштабным инвестиционным оттокам в первой половине года. Любое изменение инвестиционных настроений или непредвиденный сбой в цепочках поставок могут мгновенно вернуть рынок в состояние острого дефицита.
По словам эксперта, расширение ценовой премии платины к палладию создает экономический стимул для автопроизводителей к обратному замещению: использованию большего количества палладия и меньшего количества платины в бензиновых автокатализаторах. Однако эффект будет постепенным, а автопроизводителям потребуется время для изменения состава катализаторов и внедрения новых решений в серийные модели.
«Этот процесс сдерживает рост спроса на платину и снижает потенциал роста ее цены и в то же время поддерживает спрос и котировки палладия. Для «Норникеля» возможное влияние изменения соотношения цен платины и палладия можно оценить как нейтрально-позитивное в консолидированном выражении»,
— считает он.
Компания производит около 2,6 млн унций палладия против порядка 0,6 млн унций платины, поэтому возможное снижение спроса на платину, по оценке Павла Петрова, во многом компенсируется палладиевой составляющей производства.
«Дополнительными факторами являются отсутствие новых американских пошлин на российский палладий после решения Комиссии по международной торговле США (ITC), а также развитие проектов Палладиевого центра, включая замещение платины палладием в производстве стекловолокна в Китае с потенциальным спросом до 0,8 млн унций»,
— отмечает эксперт.
Подписывайтесь на нас:
🧡 Telegram | 😀MAX
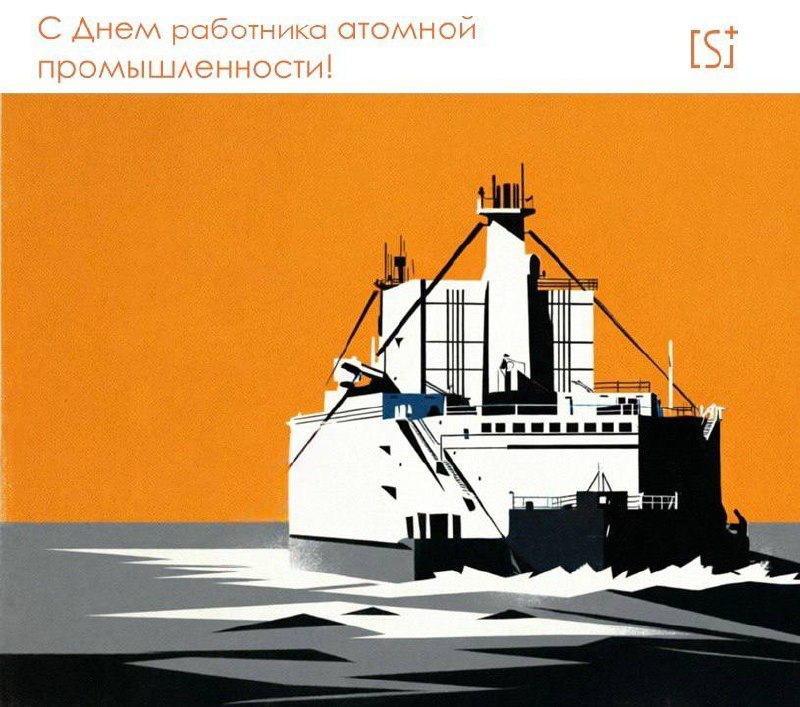
Команда S+Консалтинг поздравляет работников атомной промышленности с профессиональным праздником!
Российская атомная отрасль — это не только энергетика. Новые материалы, квантовые и безуглеродные технологии, космические программы — всё это начинается с мирного атома и закладывает фундамент развития на долгосрочную перспективу.
Гордимся, что помогаем воплощать ваши амбициозные цели в эффективные бизнес-решения. Желаем вам новых амбициозных проектов, надежных партнеров и энергии для новых свершений!
Подписывайтесь на нас:
🧡 Telegram | 😀MAX
Переезд госкомпаний пройдет по методике
Глава Минэкономразвития Максим Решетников доложил Президенту о ходе переезда госкомпаний в регионы. По его словам, из 500 рассмотренных компаний с госучастием отобрано 8 крупнейших холдингов, включая «РЖД», «Почту России» и «Транснефть». Часть из них уже реализует переезд, остальные формируют планы. Масштабная релокация требует проработанного подхода — от оценки социально-экономических эффектов до поэтапного перемещения персонала и инфраструктуры.
Команда S+Консалтинг принимала участие в разработке методологии переезда.
По словам директора S+Консалтинг Елены Ануфриковой, ключевая задача методологии — обеспечить единый подход к планированию и реализации переезда.
Принцип основан на отборе ограниченного числа опорных точек и насыщении их капиталом, кадрами, инфраструктурой.
Эффекты от переезда для государства:
📌достижение национальных целей и выравнивание развития территорий;
📌сокращение разрыва между центром и регионами: перераспределение налогов и рабочих мест;
📌повышение эффективности управления: решения ближе к реальным активам.
Для региона:
📌рост доходов и финансовая самостоятельность;
📌новые рабочие места и развитие экономики;
📌инфраструктура и качество городской среды;
📌рост статуса и инвестиционной привлекательности.
Для организации:
📌структурная оптимизация и трансформация бизнес-модели;
📌технологический прорыв и новое позиционирование; 📌усиление регионального присутствия и изменение корпоративной культуры;
📌развитие человеческого капитала.
«Реализация требует тактического сопровождения на федеральном уровне: нормативного регулирования, финансового содействия, стимулирования регионов. Эффект на местах зависит от поддержки региональных органов исполнительной власти и органов муниципального самоуправления — скорости решений, готовности к инициативам, прозрачной коммуникации»,
— подчеркнула Елена Ануфрикова.
Подписывайтесь на нас:
🧡 Telegram | 😀MAX
Медь как новая нефть: новый глобальный тренд
Обновление исторических максимумов фьючерсами на COMEX свидетельствует о фундаментальном сдвиге: медь окончательно закрепляется в статусе базового ресурса нового глобального инвестиционного цикла. От расширения электросетей и бумов ИИ-инфраструктуры до электрификации транспорта, ВИЭ и гособоронзаказа — физический спрос на металл формирует новую реальность.
Как отмечает в комментарии ТАСС старший консультант S+Консалтинг Павел Петров, в мире формируется устойчивый дефицит меди, который сохранится минимум до 2030 года.
«Причины носят преимущественно структурный характер. При этом ближневосточный кризис прямого влияния на рынок меди не оказал. Рост спроса связан с истощением месторождений и отсутствием крупных открытий, выходом действующих рудников на пики и снижением содержания меди в руде»,
— поясняет он.
По словам эксперта, дефицит меди на мировом рынке в ближайшие десять лет может достичь 10 млн тонн, при этом металл становится ресурсом стратегической важности наравне с нефтью и газом.
«После рекордов цена скорректируется до $12 тыс. за тонну, но этот уровень станет новой нормой. В следующем десятилетии дефицит может достигать 10 млн тонн. Медь превращается в ресурс, сравнимый по стратегической важности с нефтью и газом в XX веке, и Россия должна использовать это для укрепления технологического суверенитета»,
- прогнозирует он.
Высокие мировые цены на медь, подчеркивает Павел Петров, должны стать сигналом для развития выпуска продукции высокого передела с использованием меди внутри РФ.
«Контроль российских предприятий за цепочкой от руды до готовой технологичной продукции даст возможность превратить ресурсное преимущество в технологическое»,
— резюмирует он.
Подписывайтесь на нас:
🧡 Telegram | 😀MAX
Фото: «Удоканская медь»
edited
РУСАЛ предложил компромиссную формулу цены на алюминий
РУСАЛ разработал новый механизм ценообразования на первичный алюминий для российских клиентов. Как отмечают в компании, стоимость предлагается рассчитывать исходя из средневзвешенных биржевых котировок на экспортных рынках с учетом доли каждого из них в структуре поставок. Оферта о переходе на новый механизм будет направлена клиентам в ближайшие дни.
В комментарии «Известиям» старший консультант S+Консалтинг Павел Петров проанализировал последствия такого решения для рынка.
По его словам, предложенный подход отражает изменившуюся структуру российского экспорта алюминия.
«Новый механизм позволит снизить волатильность цен для внутренних потребителей. Использование нескольких региональных индексов Лондонской биржи металлов (LME) защищает российскую цену от колебаний на отдельных рынках, а индекс Шанхайской фьючерсной биржи (SHFE) менее подвержен глобальным спекулятивным колебаниям»,
— поясняет он.
При этом, как подчеркивает эксперт, потенциальный ценовой эффект новой формулы для российских потребителей относительно невелик — снижение стоимости алюминия в пределах $40–100 за тонну.
«Цены на металл в разных регионах мира отличаются не настолько сильно, чтобы это, с учетом изменения формулы, привело к существенному снижению стоимости алюминия в России»,
— считает Павел Петров.
Подписывайтесь на нас:
🧡 Telegram | 😀MAX
edited
Льготы для ТРИЗ: за чей счет бюджет?
Минфин завершает работу над вопросом введения налоговых стимулов для добычи трудноизвлекаемого газа (ТРИЗ). Как заявил замминистра финансов Алексей Сазанов, ведомство намерено определить свою позицию до конца октября 2026 года. На данный момент финансово-экономические модели, представленные нефтегазовыми компаниями — на стадии согласования с ФНС, Минэнерго и участниками рынка. Ключевой сложностью остается разработка методики раздельного учета запасов, поскольку на ряде участков ТРИЗ залегают в непосредственной близости от традиционных.
Инициатива, продвигаемая «Новатэком», предполагает стимулирование четырех категорий запасов, включая низкопроницаемые породы и месторождения на поздней стадии освоения.
По словам директора S+Консалтинг Ольги Ошаровой, освоение ТРИЗ газа является одной из ключевых задач Энергостратегии-2050.
«Традиционные запасы разрабатываемых месторождений выработаны на 70%, и без вовлечения ТРИЗ к 2050 году они смогут обеспечить не более 60% добычи. Доля ТРИЗ в текущих запасах уже составляет 54%, а обеспеченность «лёгким» сеноманским газом оценивается в 13 лет. Вовлечение ТРИЗ в Надым-Пур-Тазовском регионе позволит ввести в разработку более 5 трлн м³»,
— подчеркнула она.
ГКЗ, Минприроды и Минэнерго выработали четыре категории газовых ТРИЗ: ачимовские и юрские залежи, туронские и березовские (сенонские) отложения, залежи с низкой плотностью запасов и месторождения на поздней стадии разработки. Компании поддержали этот подход и подготовили соответствующие обоснования. В отличие от шельфовых проектов, эти запасы уже разведаны и находятся в зоне существующей инфраструктуры.
Ключевой проблемой, по словам Ольги Ошаровой, остаётся нерентабельность добычи при действующем налоговом режиме: себестоимость многократно выше, чем у традиционных запасов.
«Вопрос о поиске бюджетных возможностей, как минимум по наиболее критичным категориям (ачимовская толща, турон-сенонские отложения), требует повторного рассмотрения с участием всех заинтересованных сторон. При этом необходимо учитывать, что инвестиционный цикл в проектах ТРИЗ достигает 10 лет»,
— отметила эксперт.
Подписывайтесь на нас:
🧡 Telegram | 😀MAX