Российская консалтинговая компания.
Нам доверяют крупнейшие бизнес-игроки и ключевые компании государственного сектора.
🔸Страница в ВК: https://vk.com/splusconsult
🔸Для резюме: hr@splusconsult.ru
🔸По общим вопросам: contact@splusconsult.ru
Subscribers898 +1 24h
Reach per post (ERR)18.9%170 avg views
Posting5.4/weeklast 1 day ago
Reactions per 1K views66.5❤🔥 👍 ⭐
Российский СУГ занимает нишу ушедших конкурентов из Персидского залива
Мировая нефтехимическая отрасль адаптируется к новым реалиям. Конфликт на Ближнем Востоке и последовавшие за ним скачки цен на энергоносители спровоцировали рост стоимости базового сырья для нефтехимии — нафты и сжиженных углеводородных газов (СУГ). По словам главы «Сибура» Михаила Карисалова, компания получила новые запросы на свою продукцию из стран Центральной Азии, которые ранее закупали ее у Кувейта, Катара и Омана.
Как отметила директор S+Консалтинг Ольга Ошарова, когда дорожает нефть, падает объем ее переработки или добычи, рынок СУГ всегда реагирует ростом котировок. Конфликт на Ближнем Востоке непосредственно затронул многие объекты производства СУГ и привел к беспрецедентному дефициту предложения.
«Увеличение поставок стимулировал дефицит СУГ на мировом рынке. К середине 2026 года экспорт из России подскочил более чем на 15%. Такая динамика характерна практически для всех направлений, прежде всего для стран АТР, но за исключением ЕС, а также Турции (снижение объемов экспорта СУГ в Турцию почти вдвое обусловлено главным образом эффектом высокой базы в 2025 году — тогда рост достиг 26%)»,
— подчеркнула она.
В России котировки также выросли. Биржевой рост напрямую транслируется в розницу, так как оптовые цены являются главным фактором ценообразования. Рост цен на СУГ в России в большей степени связан с внутренними факторами. Тем не менее увеличение спроса иностранных, как европейских, так и азиатских потребителей, на российский СУГ может создавать дефицит на внутреннем рынке и поднимать цены.
Помимо приостановки мощностей, считает Ольга Ошарова, фактором сокращения предложения на внутреннем рынке с середины августа оставался значительный рост экспорта, несмотря на рост экспортной пошлины в мае-июне.
По прогнозу эксперта, если объем производства в России не увеличится, а ситуация на Ближнем Востоке не стабилизируется, цены будут держаться выше уровней начала года.
Подписывайтесь на нас:
🧡 Telegram | 😀MAX
edited
Идеальный шторм на рынке дизеля
Мировой топливный кризис к середине сентября вышел на новый уровень: исторические пики цен на дизель в США и Европе, усугубляющийся дефицит и неопределённость вокруг российского экспорта. По данным газеты «Коммерсантъ», Правительство готовится продлить запрет на экспорт дизельного топлива для производителей до конца октября 2026 года. Решение, инициированное независимыми АЗС, призвано закрыть потребности внутреннего рынка — однако даже при действующем эмбарго спрос продолжает превышать предложение.
«Давление на рынок оказывает даже не рост цен на сырую нефть, а физический дефицит именно готового дизтоплива. С учетом особенностей сезонного спроса на товарных рынках зимний пик спроса начинает формироваться и закладываться в цену уже сейчас»,
— поясняет в комментарии изданию старший консультант S+Консалтинг Павел Петров.
По его мнению, с учетом этих факторов котировки останутся высокими как минимум до первого квартала 2027 года.
««Идеальный шторм» для роста котировок создают и подготовка к отопительному сезону, и традиционная осенняя пиковая нагрузка в агросекторе, и плановые ремонты на европейских и азиатских НПЗ, и стремление трейдеров создать буферные запасы»,
— подчеркивает он.
Решение о продлении запрета на экспорт из России лишает мировой рынок значительного объема предложения в условиях ограниченной возможности наращивания выпуска дистиллятов. Зарубежные поставки из РФ сократились до 234 тыс. баррелей в сутки, что фактически означает изъятие около 10% мирового предложения.
«На этом фоне крэк-спред в Европе достиг исторических $107 за баррель. Учитывая, что запасы дизеля в США находятся на 40-летних минимумах, а НПЗ загружены полностью, дальнейший рост цен практически неизбежен. В то же время для России пролонгация запрета на экспорт, напротив, является фактором сдерживания внутренних цен»,
— отмечает Павел Петров.
При этом у независимых сетей сейчас отмечается тенденция к консолидации российского топливного рынка. Число частных АЗС сокращается, а крупные ВИНК получают гарантированный внутренний сбыт и поддержку регулятора.
«Крупные потребители еще в 2025 году начали переходить на прямые контракты с производителями. В среднесрочной перспективе это снижает здоровую конкуренцию в мелкооптовом и розничном сегментах, что создает фундаментальные риски для ценовой стабильности на локальных АЗС»,
— прогнозирует эксперт.
Подписывайтесь на нас:
🧡 Telegram | 😀MAX
Русский «Атом» против китайских электрокаров
Проект «Атом» запустил серийное производство на площадке «Москвича». Заявленная мощность — до 20 машин за смену, совокупный выпуск до 10 тыс. единиц в 2026–2027 годах. Ключевая особенность проекта — собственная платформа и высокий уровень локализации – до 70%, включая высоковольтную систему от партнеров из контура «Росатома». На фоне продаж в 4,6 тыс. электромобилей за полгода в РФ, проект претендует на существенную долю рынка.
В комментарии РБК директор S+Консалтинг Михаил Афанасьев поделился прогнозом, как эти планы могут изменить структуру российского производства электротранспорта.
«Весь рынок новых легковых авто в РФ в прошлом году составил около 1,32 млн штук, электромобилей из них – около 1% (около 13 тыс.). Если спрос на электрокары будет увеличиваться теми же темпами, что и сейчас, то рост до конца 2027 года составит до 200 тыс. автомобилей»,
— отмечает он.
По словам эксперта, заявленный «Атомом» выпуск до 10 тыс. машин в 2026–2027 годах при сценарии сохранения роста спроса составит около 5% рынка. При этом сейчас основную часть сегмента электромобилей в России занимают китайские марки. Это технологически зрелые продукты с дилерской сетью.
«Поэтому 10 тыс. – это амбициозный план, но он достижим при поддержке государства в виде, например, ужесточения ограничений для импортных электромобилей или субсидий. С учетом стратегического значения проекта такие меры будут оправданны»,
— считает Михаил Афанасьев.
Подписывайтесь на нас:
🧡 Telegram | 😀MAX
edited
Золото: разведка набирает обороты
В 2026 году запасы золота в России могут вырасти примерно на 1000 тонн — об этом сообщил глава Минприроды России Александр Козлов. Для сравнения, по итогам прошлого года на государственный баланс было поставлено лишь 614,2 тонны. Такой скачок становится возможным благодаря рекордным инвестициям в геологоразведку — в 2025 году они достигли 89,88 млрд рублей (+37% к предыдущему году), а в 2026-м ожидаются на уровне 101,6 млрд рублей.
При этом Россия прочно удерживает второе место в мире по добыче золота уступая лишь Китаю, и по итогам 2025 года добыла около 480–485 тонн. Основные залежи сосредоточены в Сибири и на Дальнем Востоке, а крупнейшим месторождением остается Сухой Лог в Иркутской области. Балансовые запасы страны на конец 2025 года оценивались в 17 100 тонн, и новые планы могут существенно укрепить сырьевую базу.
Ранее директор S+Консалтинг Ольга Ошарова подчеркивала, что запасы золота в России прирастают быстрее, чем идёт добыча. Так, в 2025 году прирост запасов составил 614 тонн, а добыча — 480–485 тонн.
«Рост мировых цен активизирует добычу, но не является определяющим фактором ее увеличения, поскольку инвестиционный цикл в отрасли длительный. Вместе с тем он стимулирует компании активнее вкладываться в геологоразведку»,
— поясняет эксперт в комментарии «Ведомостям».
В мире затраты на геологоразведку золота в 2025 году выросли на 11%, и составили более $6 млрд — почти половина всего мирового бюджета на разведку цветных металлов. В России только на геологоразведку золота в 2025 году планировалось направить порядка 103 млрд рублей частных инвестиций. Сопоставимый или чуть больший уровень вложений можно ожидать и по итогам текущего года.
«Себестоимость добычи золота в России и мире растет в первую очередь из-за снижения содержания металла в перерабатываемой руде»,
— отмечает она.
Рекордный рост цены в начале года и её постепенное восстановление после весеннего снижения подталкивают компании наращивать добычу, что немного сокращает разрыв между уровнем добычи и воспроизводства.
«В 2026 году добыча может превысить 500 тонн. Уровень мировой добычи в прошлом году также достиг исторического максимума — 3672 тонны и, скорее всего, преодолеет этот уровень по итогам 2026 года»,
— прогнозирует Ольга Ошарова.
Подписывайтесь на нас:
🧡 Telegram | 😀MAX
edited
Точка опоры для туристической отрасли
Число чеков в российских турагентствах за летние месяцы 2026 года сократилось по сравнению с аналогичным периодом 2026 г. Падение фиксируется во всех ключевых регионах, но особенно сильно оно ударило по Санкт-Петербургу и Калининградской области.
По данным Росстата, доля компаний, отмечающих спад спроса на внутренний туризм в III квартале, достигла 22% (максимум с 2021 года). На выездном рынке этот показатель вырос до 24%.
Как отметила директор S+Консалтинг Любовь Решетняк, летнее снижение спроса обусловлено совокупностью трех системных факторов: ухудшение ситуации на Черноморском побережье, сокращение числа стран с прямым авиасообщением, а также топливный кризис, который негативно повлиял на автомобильные маршруты.
По ее словам, до конца 2026 года вряд ли можно ожидать восстановления.
«Рынок начнет восстанавливаться не раньше второго квартала 2027 года по мере налаживания стабильного и предсказуемого авиасообщения – за счет запуска новых чартеров, перелетов через транзитные страны – Турцию, ОАЭ, СНГ и исчерпания эффекта «отложенного спроса» на выездные направления. Лидерами могут стать Китай, чему способствует продленный безвизовый режим, а также Вьетнам, который уже сейчас демонстрирует рекордный рост»,
— прогнозирует Любовь Решетняк.
Преимущество, по словам эксперта, будет у тех компаний, которые уже сейчас диверсифицируют продуктовую линейку.
«Часть «потерянных» чеков агентств — это переход клиентов к прямому бронированию или нишевым агрегаторам, что потребует от игроков рынка создания собственных экосистем и выстраивания прямых каналов взаимодействия с клиентами»,
— подчеркнула она.
Подписывайтесь на нас:
🧡 Telegram | 😀MAX
edited
Как тарифы и квоты съедают маржу сибирского угля
Согласно исследованию НИЦ «Перевозки и инфраструктура», действующая система поставок кузбасского угля через дальневосточные порты характеризуется тарифными различиями. Для грузов, отгружаемых в рамках соглашения с РЖД (гарантия 55 млн т на 2025–2026 годы), ставки перевалки в среднем на $8,5 за тонну выше рыночных. Отмена скидок на дальность перевозки (коэффициенты 0,4 и 0,895) добавила к затратам ещё $3,2 за тонну. Двухэтапное распределение квот, при котором половина объёма должна быть перевалена только через порты Дальнего Востока, создаёт предпосылки для ценовой дифференциации. При невыполнении заявленных объёмов применяется механизм «вези или плати», что также увеличивает стоимость перевалки.
В комментарии РБК директор S+Консалтинг Дмитрий Гомер отмечает:
«Решением могло бы стать введение дополнительных скидок на дальние плечи перевозок для угля из Кузбасса, Хакасии и Красноярского края. Это позволило бы частично компенсировать естественное конкурентное преимущество угледобычи в Якутии и Приморье, где логистическое плечо до порта кратно меньше»
По его словам, без синхронизации тарифной политики РЖД, портов и механизмов господдержки дальнейший разворот угольного экспорта на Восток приведет к убыточности для угледобывающих предприятий Сибири. В качестве временной меры, считает эксперт, может быть использовано прямое госрегулирование транспортных тарифов в зависимости от региона происхождения груза - общемировая практика, особенно в странах с развитой железнодорожной сетью и значительным экспортом.
«Подобные меры принимали и во многих других странах - и они показали свою эффективность»,
— подчеркивает Дмитрий Гомер.
Кроме того, в 2026 году угольная отрасль столкнулась с трудностями при расчёте НДПИ. Компании применяют методику чистых угольных пачек в соответствии с инструкцией 1996 года и письмом Минфина 2011 года. ФНС, в свою очередь, заявляет о неизменности подхода, но требует более строгого обоснования. Эксперты видят корень проблемы в отсутствии единых требований в Налоговом кодексе и в том, что инструкция 1996 года не предназначалась для налоговых целей.
Старший консультант S+Консалтинг Павел Петров в комментарии РБК отмечает, что выходом из ситуации стало бы утверждение четкой методики определения количества добытого угля для исчисления НДПИ.
«В такой методике должны быть закреплены порядок маркшейдерских замеров и учета потерь, периодичность отбора проб, методы определения плотности, а также исчерпывающий перечень документов для подтверждения расчетов»,
— отметил он.
Подписывайтесь на нас:
🧡 Telegram | 😀MAX
Ключевая ставка: решение ЦБ и его значение для экономики
Сегодняшнее заседание Центробанка — важная точка для понимания дальнейшей траектории экономического роста. В 2023–2024 годах Россия входила в число лидеров по темпам роста ВВП, а в этом году прогнозируется более умеренная динамика — в пределах 1%. Опрошенные «Известиями» эксперты связывают это в том числе с продолжительным периодом высокой ключевой ставки.
Партнер S+Консалтинг Эдуард Лысенкер в комментарии изданию рассказал о влиянии высокой ставки на динамику ВВП и перспективах для ее смягчения.
«С большой долей вероятности, 11 сентября ЦБ возьмет паузу, чтобы оценить эффект от июльского снижения, и сохранит ставку 14%. В дальнейшем регулятор продолжит следовать стратегии пошагового смягчения при малейших признаках устойчивого снижения инфляции»,
— отмечает он.
При этом, по словам эксперта, если в IV квартале ЦБ не начнет более уверенный цикл смягчения, мы рискуем перейти от сдерживания инфляции к управлению стагфляцией.
«Уже сейчас мы видим отложенный инвестиционный спрос — в первом квартале инвестиции в основной капитал сократились почти на 15% в годовом выражении. Рентабельность бизнеса в среднем по стране не превышает 12%, а эффективная ставка кредитования редко опускается ниже 18–20% годовых. Высокая ключевая ставка снижает инвестиционную активность и парадоксально сама по себе становится фактором роста цен»,
— подчеркивает Эдуард Лысенкер.
Подписывайтесь на нас:
🧡 Telegram | 😀MAX
Зарядить на успех: перспективы развития ЭЗС в России
Российский рынок электротранспорта демонстрирует количественный рост и структурные сдвиги. Парк электромобилей и подключаемых гибридов приблизился к 230 тыс. единиц: 63% приходится на PHEV и 37% — на полностью электрические машины. Публичная зарядная сеть также расширяется: почти 10 тыс. станций, из которых более половины — быстрые.
Доля быстрых зарядных станций впервые превысила 50% от общего числа публичных ЭЗС. Средняя загрузка станций составляет 9,22%, тогда как отраслевой ориентир для окупаемости — около 20%. В то же время проявляется технологическая особенность: мощность станций растёт быстрее, чем возможности массового автопарка. Поэтому сверхбыстрые ЭЗС в российских условиях часто работают как обычные быстрые.
Менеджер S+Консалтинг Александр Русинов в комментарии РБК рассказал, как эти тенденции влияют на экономику зарядной инфраструктуры.
По его словам, экономически достаточный уровень загрузки для обеспечения срока окупаемости в 5–7 лет составляет 15–20%. При текущей средней загрузке рынка на уровне 3–5% и даже 9–12% в наиболее развитых столичных кластерах срок окупаемости превышает десять лет.
По данным аналитиков рынка, полный бюджет быстрого поста в Москве составляет 5–6 млн руб. (оборудование, техприсоединение, СМР) против 1,5–3 млн руб. только за оборудование, что делает низкую загрузку особенно чувствительной для операторов.
«Капзатраты на уровне 5-6 млн руб. реалистичны только при наличии свободных мощностей на ближайшей подстанции. Базовая стоимость оборудования (зарядная станция от 150 кВт) и СМР стартует от 3–5 млн руб. При этом с учетом технологического присоединения к сетям в крупных агломерациях, если требуется строительство новой трансформаторной подстанции или прокладка линий, бюджет вырастет до 7–10 млн рублей»,
— считает Александр Русинов.
Эксперт обращает внимание на то, что доля электромобилей в российском таксопарке по состоянию на 2026 год составляет в среднем 1,5–3% по стране и до 8% в Москве. Основными сдерживающими факторами, по его словам, остаются высокая стоимость парка, вопросы с ликвидностью подержанных электромобилей, дефицит доступных запчастей и неравномерное распределение зарядной инфраструктуры за пределами Москвы, Санкт-Петербурга и еще нескольких крупных городов.
«Обеспечить рентабельность ЭЗС может заключение долгосрочных контрактов с таксопарками, сервисами каршеринга и транзитными перевозчиками, гарантирующими базовый объем потребления, а также государственное субсидирование - компенсация до 60-70% затрат на приобретение и монтаж оборудования для быстрых ЭЗС, как в Москве»,
— подчеркивает Александр Русинов.
Подписывайтесь на нас:
🧡 Telegram | 😀MAX
Директор S+Консалтинг Михаил Фаткин выступит модератором панельной дискуссии на МТК-2026
10 сентября в 12:30 на площадке III Международного технологического конгресса состоится панельная дискуссия «Стратегия развития беспилотной экономики», посвященная долгосрочным ориентирам развития автономных технологий в России.
В центре обсуждения – формирование национальной модели перехода к автономным производственным системам до 2035 года. Участники оценят готовность ключевых секторов (транспорт, энергетика, АПК, оборонно-промышленный комплекс) к роботизации, обсудят кадровые и регуляторные барьеры, а также меры господдержки, способные обеспечить технологический суверенитет.
К участию в дискуссии приглашены представители Правительства России, Министерства обороны России, Ростеха, Росагролизинга, ПСБ, ВТБ, RWB, Аэрофлота и РусГидро.
Смотрите трансляцию 10 сентября в 12:30.
Подписывайтесь на нас:
🧡 Telegram | 😀MAX
Пропан на пределе
Рынок СУГ переживает переломный момент — десятилетиями привычный переизбыток уступил место высокому спросу – он взлетел почти на 9% за квартал, а биржевые цены обновили пятилетние максимумы.
С начала года спрос был повышенным, что было связано, в том числе с дефицитом бензина. Потребление пропан-бутана в коммунальном хозяйстве и в качестве моторного топлива во 2 квартале 2026 года поднялось почти на 9% год к году, до 1,65 млн тонн. Потребители стали активнее переходить на пропан-бутан и закупаться впрок, создавая новый виток напряжения.
Как поясняет в комментарии газете «Коммерсантъ» директор S+Консалтинг Ольга Ошарова, помимо приостановки мощностей, фактором сокращения предложения на внутреннем рынке с середины августа оставался значительный рост экспорта, несмотря на рост экспортной пошлины в мае–июне.
«Увеличение поставок стимулировал дефицит СУГ на мировом рынке. К середине 2026 года экспорт из России подскочил более чем на 15%. Такая динамика характерна практически для всех направлений, прежде всего для стран АТР, но за исключением ЕС, а также Турции (снижение объемов экспорта СУГ в Турцию почти вдвое обусловлено главным образом эффектом высокой базы в 2025 году — тогда рост достиг 26%)»,
— отмечает эксперт.
По мнению Ольги Ошаровой, если объем производства в России не увеличится, а ситуация на Ближнем Востоке не стабилизируется, цены будут держаться выше уровней начала года.
«В то же время, если объем предложения на внутреннем рынке в ближайшие недели увеличится, цены могут сохраниться в пределах 30–35 тыс. руб. за тонну к концу осени»,
— прогнозирует она.
Подписывайтесь на нас:
🧡 Telegram | 😀MAX
От лица нашей команды поздравляем всех работников отрасли с Днём финансиста!
В мире бизнеса финансы – не просто цифры в отчетах, а язык, на котором говорят стратегии устойчивого развития бизнеса.
В надежных руках финансиста выверенные решения превращают риски в возможности, а данные – в конкурентные преимущества.
Желаем вам находить скрытые точки роста там, где другие видят только ограничения.
Точных прогнозов и надежных партнеров!
Преференциальный Дальний Восток: новый вектор развития макрогегиона
ВЭФ-2026 задал Дальнему Востоку планку на десятилетие: утверждена стратегия развития макрорегиона до 2036 года. С 2027 года вводится единый преференциальный режим на всей его территории, подписано 318 инвестиционных соглашений.
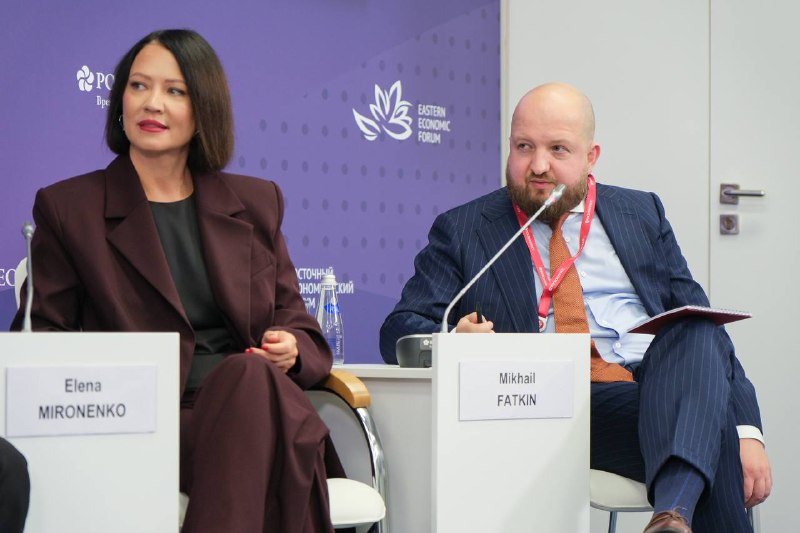
Директор S+Консалтинг Михаил Фаткин по итогам участия в форуме проанализировал, какие из заявленных проектов обладают наибольшим потенциалом с точки зрения окупаемости и мультипликативного эффекта для смежных отраслей.
По его словам, значение Дальнего Востока определяется одновременно географией, ресурсной базой, выходом к Тихому океану, портовой и транспортной инфраструктурой и близостью к одному из наиболее динамичных макрорегионов мировой экономики.
«Именно поэтому рассматривать Дальний Восток только как удаленный российский регион было бы неправильно. В стратегическом смысле это интерфейс России с Азиатско-Тихоокеанским регионом. Но у этой географии есть обратная сторона: огромные расстояния, низкая плотность населения, высокая стоимость строительства и логистики, дефицит кадров. Поэтому развитие Дальнего Востока почти всегда требует более сложной экономической модели, чем развитие территорий в европейской части страны»,
— отметил он.
За 11 лет привлечено около 25 трлн руб. инвестиций, что подтвердило эффективность ТОРов и преференций. Однако теперь задача меняется: не компенсировать недостатки территории, а создавать конкурентные преимущества. Обновлённая стратегия до 2036 года включает три равнозначных приоритета: инфраструктура, технологии и качество жизни.
По мнению эксперта, у Дальнего Востока есть две траектории. Первая — ресурсно-инфраструктурная, где цикл задаётся государственными мегапроектами. Вторая — создание экономики, способной расти самостоятельно: за счёт частных инвестиций, технологий и человеческого капитала. Именно второй сценарий, по словам Михаила Фаткина, стратегически более интересен.
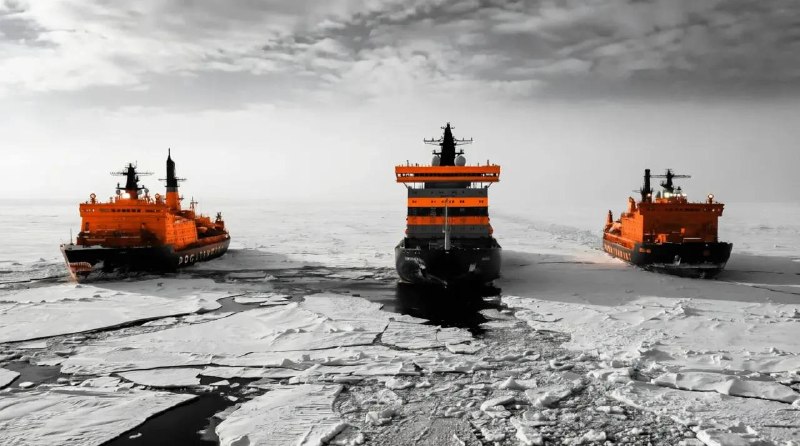
«Ключевой вопрос — на каких рынках Россия может стать конкурентоспособной? И здесь необходимо оценить возможности и сформулировать приоритеты. Например, судостроение: уникальные возможности по ледокольному флоту, северной навигации, технологиям для Арктики. Через десять лет успех стоит измерять не только ВРП, но и долей несырьевого экспорта, производительностью труда и позициями дальневосточных компаний на внешних рынках»,
— прочеркнул он.
Подписывайтесь на нас:
🧡 Telegram | 😀MAX
edited
Россия наращивает золотодобычу на Дальнем Востоке несмотря на рост себестоимости
Россия продолжит освоение месторождений полезных ископаемых на Дальнем Востоке и Севере страны, в том числе золота. Одновременно необходимо увеличивать переработку добываемого минерального сырья непосредственно в регионах его производства.
Об этом заявил Президент России Владимир Путин на пленарном заседании Восточного экономического форума.
«Добываемые ресурсы должны все в большей степени перерабатываться на месте. Именно здесь, на Дальнем Востоке и в Арктике», — сказал он.
Как ранее отметила директор S+Консалтинг Ольга Ошарова, запасы золота в России прирастают быстрее, чем идёт добыча. Так, в 2025 году прирост запасов составил 614 тонн, а добыча — 480–485 тонн.
«Таким образом, прирост запасов превысил уровень добычи примерно на 25–30%. То есть, это даже не простое (паритет выбытия и прироста запасов — ред.), а расширенное воспроизводство»,
— отметил она.
При этом Роснедра оценивают срок исчерпания балансовых запасов коренных месторождений в 15 лет, россыпных — в 6 лет при текущих темпах добычи.
«Рекордный рост цены в начале года и её постепенное восстановление после весеннего снижения подталкивают компании наращивать добычу, что немного сокращает разрыв между уровнем добычи и воспроизводства. В 2026 году добыча может превысить 500 тонн. Уровень мировой добычи в прошлом году также достиг исторического максимума — 3672 тонны и, скорее всего, преодолеет этот уровень по итогам 2026 года»,
— говорит О. Ошарова.
Рост мировых цен активизирует добычу, но не является определяющим фактором ее увеличения, поскольку инвестиционный цикл в отрасли длительный. Вместе с тем он стимулирует компании активнее вкладываться в геологоразведку.
«В России только на геологоразведку золота в 2025 году планировалось направить порядка 103 млрд рублей частных инвестиций. Сопоставимый или чуть больший уровень вложений можно ожидать и по итогам текущего года»,
— отметил она.
В мире затраты на геологоразведку золота в 2025 году выросли на 11%, примерно до более $6 млрд — почти половина всего мирового бюджета на разведку цветных металлов.
«Важно, что во всём мире и в России себестоимость добычи растёт из-за целого комплекса причин — в первую очередь из-за снижения содержания металла в перерабатываемой руде»,
— заключила О. Ошарова.
Подписывайтесь на нас:
🧡 Telegram | 😀MAX
edited
Каковы стимулы для экспорта СУГ из России?
Экспорт сжиженных углеводородных газов из России в течение полугода увеличился на 16% к показателю прошлого года и достиг 2,16 млн т. Рост поставок продиктован увеличением отгрузок в Китай и государства Средней Азии. Экспорт в КНР в первом полугодии этого года вырос в 2,3 раза в годовом выражении до 810 900 т, в страны Средней Азии (без Афганистана) – в 1,9 раза до 497 800 т.
Как отметил старший консультант S+Консалтинг Павел Петров, ключевым драйвером роста российского экспорта стал дефицит на азиатском рынке из‑за блокады Ормузского пролива.
«Объемы морских поставок сократились на 20–22 млн т в годовом исчислении, что создало дефицит в Азии. Россия заместила эти объемы за счет переориентации потоков на сухопутные маршруты. Это сделало российский газ самым доступным решением для Китая, который был вынужден искать альтернативу ближневосточным поставщикам и Средней Азии, что и привело к увеличению поставок российского СУГ в эти страны»,
— отметил он.
Снижение объемов экспорта СУГ в Турцию обусловлено, главным образом, эффектом высокой базы в 2025 году – тогда рост достиг 26% и переориентацией экспортных потоков на более маржинальные азиатские рынки.
«Экспорт в страны Европы практически полностью остановлен из-за санкций, которые полностью заблокировали новые контракты, а 15% - это инерция по старым обязательствам, например, до июля 2026 года российский бутан для собственных нужд импортировала Венгрия. При сохранении текущих темпов по итогам года объем экспорта может превысить 4 млн тонн»,
— резюмировал он.
Подписывайтесь на нас:
🧡 Telegram | 😀MAX
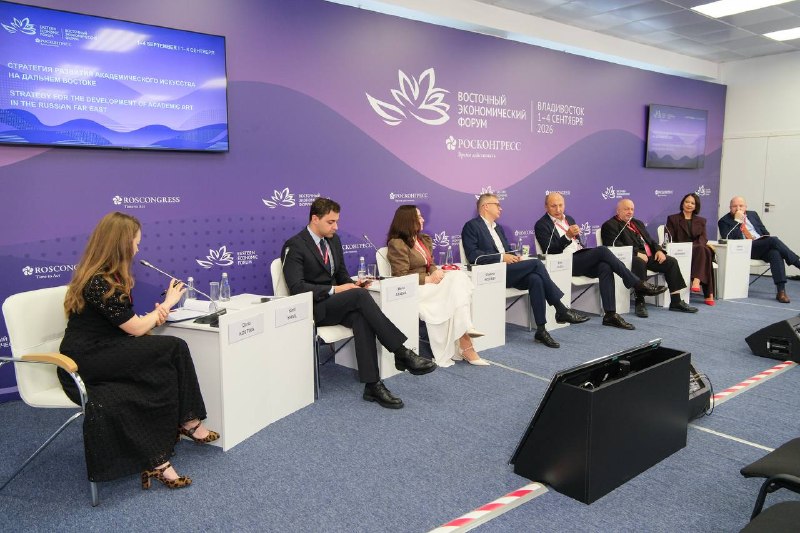
Академическое искусство в экономическом измерении
На Восточном экономическом форуме обсудили, как продвигать достижения высокого искусства, чтобы усиливать присутствие России в мировом гуманитарном пространстве. По мнению большинства участников сессии «Стратегия развития академического искусства на Дальнем Востоке», для этого необходимо воспроизводство профессиональных кадров, исполнительских и педагогических школ, формирование жизнеспособных бизнес-моделей и собственной аудитории. В этом контексте Дальний Восток потенциально способен стать международной витриной российского академического искусства.
Участники также обсудили, как развивать академическое искусство в регионе: какие есть сильные стороны, какие барьеры мешают, как можно использовать культурный капитал для привлечения инвестиций и укрепления международного сотрудничества.
Директор S+Консалтинг Михаил Фаткин отметил, что с позиции стратегического целеполагания города должны конкурировать не просто за количество людей, а за качество человеческого капитала.
«В первую очередь они должны конкурировать за учёных, преподавателей, инженеров и других высококвалифицированных специалистов. Именно эта небольшая прослойка создаёт интеллектуальную среду города, притягивает к себе других профессионалов и в конечном счёте обеспечивает технологическое и экономическое развитие»,
— сказал он.
По его словам, наличие институций академического искусства очень важно для города; например, без музыкальных школ город рискует лишиться вузов и центров технологий, что приводит к перетоку населения и в конечном итоге к деградации.
«Поэтому строчки в бюджете на академическое искусство, на архитектуру, среду которые нравятся таким людям — это не социальные расходы, а необходимые инвестиции в конкурентоспособность региона»,
— отметил он.
Ознакомиться с выступлениями участников дискуссии можно здесь.
Подписывайтесь на нас:
🧡 Telegram | 😀MAX
edited
Производители белой жести ждут защиты от китайского импорта
Евразийская экономическая комиссия предложила ввести специальную защитную пошлину в размере 25,2% на импорт белой жести сроком на три года. Мера станет ответом на рост импорта из Китая, который привел к убыткам российских производителей.
Белая жесть используется для производства металлической упаковки, которая применяется при выпуске консервированной пищевой продукции, как тара для лакокрасочных материалов, химических и косметических изделий. Резкий рост импорта белой жести на территорию ЕАЭС начался во второй половине 2025 года. Доля Китая в структуре поставок выросла до 93-100%.
Предложенный размер специальной пошлины для устранения ценовой разницы между белой жестью, произведенной на территории ЕАЭС, и ценой импортной белой жести – 25,2% от таможенной стоимости товара. Коммерсант в сегодняшнем материале расспросил отраслевых экспертов о причинах данного решения.
По оценке менеджера S+Консалтинг» Кирилла Широкова, из-за давления дешевого импорта заводы России и Белоруссии могут лишаться 5-7 млрд руб. прибыли в год.
По его словам, пошлина в 25,2% в целом достаточна, но «без запаса». Китайская белая жесть поставляется по 60-70 тыс. руб. за тонну, с пошлиной цена увеличится до 75-88 тыс. руб., стоимость продукции у заводов ЕАЭС – 80-100 тыс. руб. за тонну.
Это специальная защитная мера, а не антидемпинговая: она действует против всех стран сразу и покрывает только саму жесть – готовая банка и консервы под нее не подпадают. Похожие ограничения ввели ЕС и Бразилия, а в США китайская жесть закрыта общим 50-процентным тарифом на сталь; вытеснение с этих рынков и развернуло предложение КНР в сторону ЕАЭС»,
— отметил он.
Подписывайтесь на нас:
🧡 Telegram | 😀MAX
edited
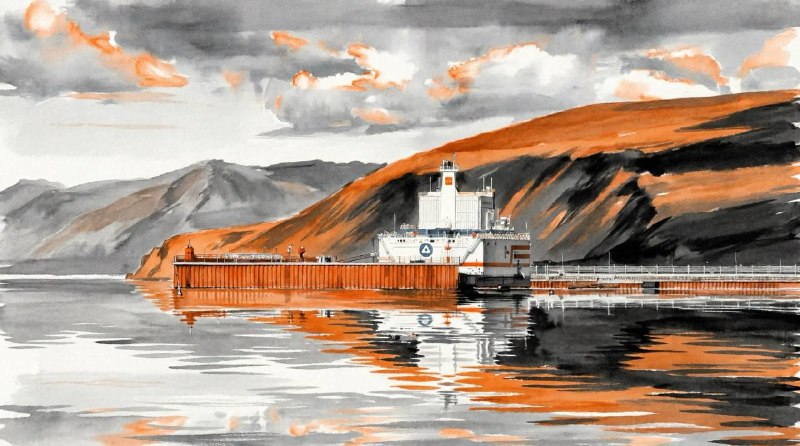
Россия расширяет выпуск плавучих атомных станций: к проекту подключают «Севмаш»
Объединенная судостроительная корпорация ведет переговоры с госкорпорацией «Росатом» о возможном привлечении верфи «Севмаш» в Северодвинске к строительству атомных плавучих энергоблоков. Участие «Севмаша» в строительстве ПЭБов может быть реализовано на основе принципа «распределенной верфи».
Россия сегодня остаётся единственной страной, обладающей опытом промышленной эксплуатации плавучих атомных станций. Единственная в мире действующая плавучая атомная теплоэлектростанция (ПАТЭС) – «Академик Ломоносов» – работает в городе Певеке на Чукотке. Это головной проект транспортабельных энергоблоков малой мощности, реализованный на Балтийском заводе. Станция обеспечивает возможность заместить выбывающие мощности Билибинской АЭС (действует с 1974 г.) и Чаунской ТЭЦ (более 70 лет).
Сейчас Росатом реализует строительство еще четырёх плавучих энергоблоков суммарной мощностью 424 МВт, чтобы создать необходимые условия для строительства мощностей на Баимском золото-медном месторождении.
Где еще могут быть применены технологии в России:
📌Арктические и труднодоступные территории – как замена устаревших наземных станций и дизельных генераторов
📌Крупные горнодобывающие проекты
📌Портовые города и промышленные кластеры на удалении от централизованных энергосистем
📌Нефтегазовые комплексы на арктическом шельфе – круглогодичное энерго- и теплоснабжение
Кроме того, уникальные технологии дают Росатому существенное конкурентное преимущество на глобальном рынке. До 2039 года планируется построить 62 реактора АЭС малой мощности, примерно 18 из них – для плавучих станций. Они могут использоваться как для островных государств с длинной береговой линией – проект в Индонезии, так и для опреснения морской воды.
Подписывайтесь на нас:
🧡 Telegram | 😀MAX
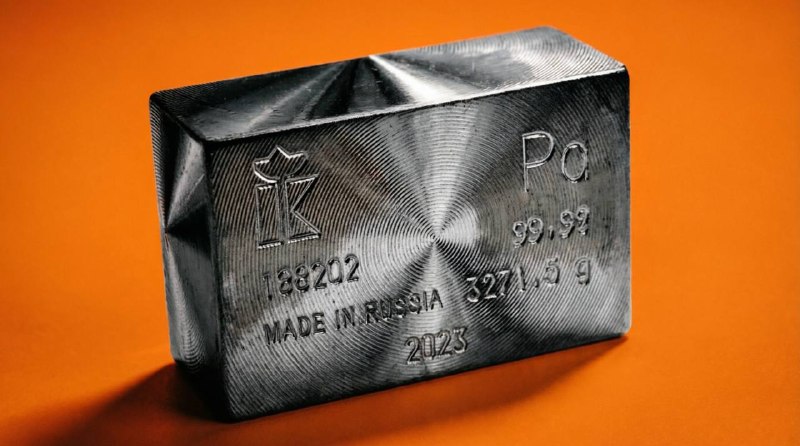
Платиноиды: азиатский маршрут
По данным ГТУ КНР, за 7 месяцев 2026 года Россия поставила в Китай 10,8 т палладия (+110% год к году) и 3 т платины (+280%). При этом доля РФ на китайском палладиевом рынке снизилась с 69% до 63%, на платиновом – выросла с 1% до 5%. Крупнейшие альтернативные поставщики – ЮАР, Гонконг и Япония. Производственные показатели «Норникеля» за первое полугодие текущего года демонстрируют сокращение выпуска обоих металлов (палладий – 14%, платина – 16%) из-за плановых ремонтов.
«Китай является ключевым рынком для «Норникеля», обеспечивая около половины продаж металлов компании. Ввиду особенностей ценообразования на рынках палладия и платины эти металлы поставляются в Китай без дисконта»,
— отмечает в комментарии «Ведомостям» менеджер S+Консалтинг Кирилл Широков.
Рынок платины остаётся в дефиците, поскольку добыча у большинства игроков падает. Первичное предложение в ЮАР, Канаде и США сократилось на 6% в 2025 году. Россия, экспортирующая преимущественно в Китай со второй половины 2025 года, — единственное исключение. Поэтому у платины есть все перспективы для дальнейшего роста экспорта в КНР, так как спрос на металл, прежде всего, в стеклопластиковой промышленности и водородной энергетике, ежегодно увеличивался. При этом именно для платины существует специфический риск: Китай тестирует её замещение палладием в производстве стекловолокна — промышленные испытания прошли успешно, масштабные тесты начались в апреле 2026 года.
Средняя цена палладия с начала года выросла более чем на 60%. Рост поставок в Китай по итогам года сохранится, но цена поднимется максимум до 80%. Рынок разворачивается к профициту за счет вторичной переработки. Без нее палладий останется дефицитным.
«Дальнейший рост экспорта палладия и платины из России в Китай будет зависеть от возможности «Норникеля» перераспределять объемы с других рынков»,
— считает Кирилл Широков.
Подписывайтесь на нас:
🧡 Telegram | 😀MAX
edited
Роботизация в режиме «одного окна»
Альфа-Банк анонсировал создание Лаборатории роботизации – трёхуровневой структуры, которая совместит экспертный центр, отдел по работе с китайскими производителями и финансовый блок. Последний будет оценивать потенциал внедрения у каждой конкретной компании и подбирать ресурсы под любые сценарии — от пилотного запуска до масштабирования. Целевые отрасли — ритейл, логистика, промышленность и АПК. Банк подчёркивает: проект не имеет жёстких лимитов ни по числу клиентов, ни по объёмам сделок — всё зависит от рыночной конъюнктуры и готовности бизнеса к переменам.
Роботизация бизнеса в России упирается не столько в дороговизну оборудования, сколько в дефицит компетенций: компании не знают, с чего начать, и боятся ошибиться с выбором решений. Это подтверждает и структура спроса: крупные заводы (АвтоВАЗ, КамАЗ) ищут комплексные надёжные линии, но после ухода «большой четвёрки» выбор сузился. Представители МСП, как правило, выбирают бюджетные коробочные решения, преимущественно китайские, но часто сталкиваются с трудностями с сервисом и адаптацией.
Рынок промышленной роботизации в России сегодня — это классический разрыв между амбициями и реальностью. Государство ставит цель войти в топ-25 стран по плотности роботов к 2030 году, что требует увеличения парка с 12,8 тыс. до 123 тыс. единиц и предполагает рост более чем в 9 раз при ежегодных темпах 38%. Однако текущая плотность составляет 19 роботов на 10 000 работников — в 8,5 раз ниже среднемировой, а в 2023 году было закуплено лишь около 1,6 тыс. робототехнических комплексов.
С учетом этой проблематики инициатива Альфа-Банка выглядит своевременной. Лаборатория закрывает три ключевых барьера, которые сдерживают бизнес: дефицит экспертизы, сложности с проверенными поставщиками и дорогое финансирование.
Особенно ценным видится акцент на работу с интеграторами, на которых приходится 80% всех проектов по роботизации. Но их производительность сегодня невысока: при общем числе таких компаний более 120 все вместе они способны запустить не более 1600 роботизированных участков в год, а каждая в среднем – лишь 5–25 единиц оборудования. Очевидно, что для достижения государственных целей этот темп нужно кратно наращивать.
Подписывайтесь на нас:
🧡 Telegram | 😀MAX
edited
Перехватить инициативу у КНР: в Бурятии формируется вольфрамовый кластер
На фоне дефицита вольфрама на мировом рынке и сворачивания экспорта из Китая, российский бизнес активизирует работу над забытыми активами. В Бурятии структуры «Ареала» учредили Джидинскую горнорудную компанию. Росгеология сообщает о высоких перспективах выявления скрытых залежей на этой площади с прогнозными ресурсами 200 тыс. тонн оксида (P1+P2) и попутными металлами.
Глобальный объём рынка вольфрама, оценивавшийся в $7 млрд в 2025 году, по прогнозам достигнет $11 млрд к 2035 году.
Как отмечает в комментарии «Коммерсанту» менеджер «S+Консалтинг» Кирилл Широков, сейчас рынок вольфрама находится в состоянии структурного дефицита.
«За три месяца 2026 года цена выросла на 200%, так как Китай ограничил экспорт концентратов и оксидов и начал импортировать сырье, чтобы обеспечить собственную промышленность. Это создало условия для российских производителей, которые смогут заместить импорт из Китая и нарастить экспорт»,
— поясняет он.
Джидинский объект, по его словам, может быть одним из крупнейших в России, но такие проекты имеют достаточно длительный инвестиционный цикл. Китай не только ограничил вывоз концентратов и оксидов, но и сам начал импортировать сырьё для нужд своей промышленности, что усилило глобальный дефицит предложения.
Таким образом, текущая ценовая конъюнктура создаёт благоприятное окно для запуска проекта, а возможность быстрого старта с переработки хвостов даёт определённый запас прочности на период доразведки. Дальнейшее развитие будет зависеть от темпов геологоразведочных работ и динамики мировых цен на стратегические металлы.
Подписывайтесь на нас:
🧡 Telegram | 😀MAX