Российская консалтинговая компания.
Нам доверяют крупнейшие бизнес-игроки и ключевые компании государственного сектора.
🔸Страница в ВК: https://vk.com/splusconsult
🔸Для резюме: hr@splusconsult.ru
🔸По общим вопросам: contact@splusconsult.ru
Subscribers897 tracking since 13 Nov
Reach per post (ERR)19.4%174 avg views
Posting5.6/weeklast 11 hours ago
Reactions per 1K views65.8❤🔥 👍 ⭐
edited
Золото на минимумах: как макроэкономика влияет на котировки
Волатильность на рынке золота усиливается на фоне макроэкономической неопределенности. Котировки на COMEX обновили годовые минимумы, опустившись до $3879,3 за унцию. Давление на актив оказывают инфляционные риски в США и высокая процентная ставка ФРС. Краткосрочный рост в начале ноября, связанный с ослаблением доллара, был нивелирован публикацией данных по инфляции за октябрь. При этом рыночная структура остается неоднородной: спекулятивные позиции сокращаются, тогда как объемы покупок в физических ETF со стороны крупных игроков демонстрируют рост.
Ранее партнер S+Консалтинг Эдуард Лысенкер допускал краткосрочную коррекцию цен на золото после максимума, зафиксированного в августе 2026 года.
«Из-за продолжающейся геополитической напряженности золото по-прежнему останется востребованным защитным активом. Ключевую поддержку рынку оказывают центробанки и крупные инвестиционные фонды, которые руководствуются долгосрочной стратегией и продолжают накапливать металл. Центробанки диверсифицируют резервы вне зависимости от краткосрочных колебаний рынка, а приток средств в физические ETF показывает, что крупный капитал использует эту просадку для набора позиций»,
— отметил он.
Старший аналитик УК ПСБ Евгения Нестеренко видит возможность частичного восстановления рынка золота к концу 2026 года. Ключевым драйвером станет снижение ставок в США, которое простимулирует приток средств в золотые ETF и компенсирует возможное снижение геополитической премии. По ее оценке, которую приводит РБК, котировки отыграют примерно половину падения от весенних максимумов и к концу текущего года закрепятся на уровне $4500 за унцию.
«В долгосрочной перспективе (после 2030 года) цены на золото получат дополнительный импульс, связанный с истощением разведанных запасов, из-за чего отрасль столкнется с реальным дефицитом металла, несмотря на все попытки нарастить добычу»,
— подчеркнул Эдуард Лысенкер.
Подписывайтесь на нас:
🧡 Telegram | 😀MAX
edited
Дальний Восток: энергия для роста
Энергопотребление на Дальнем Востоке демонстрирует опережающую динамику: за последние пять лет рост превысил 20%. Этот показатель существенно выше среднероссийских темпов. По оценкам Минэнерго, к 2030 году потребление мощности в ДФО может достигнуть 10 ГВт, увеличившись на 26,6% к среднему уровню 2025 года (7,9 ГВт). При этом действующая Схема и программа развития электроэнергетических систем России прогнозирует официальный дефицит в 3,3 ГВт к 2030 году. Сложность добавляет неоднородность энергосистемы ДФО: часть территорий входит в ОЭС Востока, Бурятия и Забайкалье — в ОЭС Сибири, а Камчатка, Магаданская область, Сахалин и Чукотка имеют изолированные энергосистемы. Это требует дифференцированных решений — от крупных электростанций до локальной генерации. В краткосрочной перспективе дефицит энергии планируется покрывать за счёт ВИЭ и накопления энергии: в 2025 году отобраны проекты ВИЭ на 1,6 ГВт, часть уже вводится и строится, а в июле 2026 года одобрено строительство 250 МВт накопителей на Дальнем Востоке для покрытия прогнозируемого к 2031 году дефицита в 862 МВт.
«Дефицит энергии на Дальнем Востоке — следствие бурного экономического развития, поддерживаемого как институциональными мерами – прежде всего, условиями режима ТОР, так и экспортной переориентацией на Восток многих российских промышленных компаний. Очевидно, что сейчас планы развития энергетической инфраструктуры не поспевают за этими темпами. Полностью ликвидировать дефицит до 2030 года, до завершения строительства объектов генерации, технологически невозможно»,
— отмечает директор S+Консалтинг Дмитрий Гомер в комментарии изданию «Новый атомный эксперт».
По его словам, энергодефицит на Дальнем Востоке может быть нивелирован до 2040−2042 годов. Одним из основных источников электроэнергии станет атомная энергетика.
«Большой вклад в это внесут крупные АЭС и ПАТЭС. Так, в Чукотском автономном округе на атомную генерацию придется 68–80% и выше, на Камчатке – 30−50%, в северных и западных изолированных районах Якутии – 80−100%»,
— прогнозирует Дмитрий Гомер.
В целом для России развитие отрасли является стратегическим приоритетом — этот вектор, закрепляет Генеральная схема до 2042 года. Россия, добавляет эксперт, развивает атомную отрасль быстрее Южной Кореи, США, Франции и Китая, что даёт конкурентные преимущества, в том числе в строительстве малых реакторов для сложных климатических условий.
Подписывайтесь на нас:
🧡 Telegram | 😀MAX
Дешевле купить, дороже обслуживать: с какими расходами сталкиваются владельцы «китайцев»
Статистика «Росгосстраха» позволяет сравнить стоимость ремонта автомобилей разных категорий. Согласно опубликованным РБК данным, за первое полугодие 2026 года средняя выплата по каско для «китайцев» составила 147 тыс. руб., что выше показателей отечественных авто (90 тыс. руб.), но ниже европейских и корейских брендов (188 тыс. руб.). При этом разброс внутри этих категорий остается значительным, и новые китайские модели автомобилей не всегда обходятся дешевле в обслуживании, чем привычные иномарки.
«Стоимость ремонта автомобиля определяется доступностью запчастей, стоимостью их доставки и технологической сложностью машины. У европейских марок детали дорожают в том числе из-за усложнившихся поставок и сокращения спроса. У китайских концернов исторически акцент был сделан на продаже автомобилей, а не запасных частей, поэтому с их доступностью возникают сложности»,
— отмечает в комментарии РБК менеджер S+Консалтинг Александр Русинов.
Дополнительно, по словам эксперта, на цену влияет конструкция современных автомобилей — технологически сложные модели требуют более дорогого ремонта.
«Например, у Avatr 11 бампер можно заменить только целиком, поскольку его ремонт может повлиять на показания встроенных радаров. Для восстановления электромобилей и гибридов при повреждении может потребоваться замена батареи. При этом массовость модели способна компенсировать сложности с поставками оригинальных деталей»,
— поясняет он.
Машина теряет 10–15% стоимости ежегодно, а китайские и российские бренды могут потерять до 22% уже за первый год против примерно 8% у японских и корейских. Как подчеркивает эксперт, оценивать расходы на автомобиль имеет смысл не только по страховым выплатам.
«ОСАГО рассчитывает ущерб по единой методике ЦБ, а не по рыночным ценам. Для оценки полной стоимости владения важно учитывать совокупные расходы за 3–5 лет, включая амортизацию, техническое обслуживание, ремонт и страхование»,
— говорит Александр Русинов.
Подписывайтесь на нас:
🧡 Telegram | 😀MAX
Газовый переход для грузоперевозок
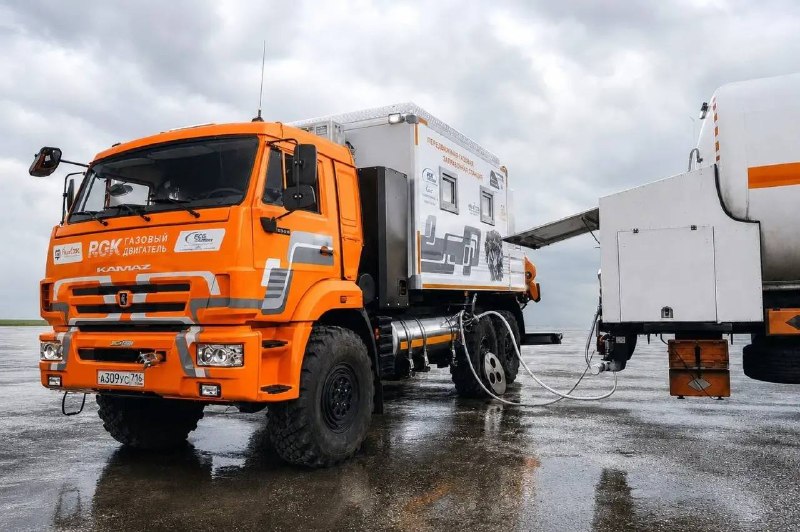
Топливный кризис стимулирует грузоперевозчиков к частичному переходу на газомоторное топливо. Участники рынка подтверждают, что это позволит снизить затраты на горючее до 40% в год. При этом опрошенные РБК эксперты указывают на сдерживающие факторы, в том числе затраты на специализированный парк и сопутствующие эксплуатационные риски.
Как отмечает в комментарии изданию директор S+Консалтинг Михаил Афанасьев, при пробеге 10 тыс. км в месяц и экономии около 500 руб. на каждые 100 км переоборудование двигателя грузовика на газомоторное топливо стоимостью 0,5-1 млн руб. окупится за 10-20 месяцев.
«В то же время перевести дизельный грузовик на газомоторное топливо технически возможно без замены двигателя. Наиболее распространенный вариант — установка газодизельной системы, при которой метан частично замещает дизтопливо. В зависимости от двигателя и условий эксплуатации доля замещения дизеля газом может составлять 40-60%. Полный же перевод на газ требует более глубокой переделки двигателя либо его замены»,
— поясняет он.
Одним из главных препятствий для развития тренда остается инфраструктура — доступность заправок на конкретных маршрутах. Дополнительно владельцев останавливают увеличение массы автомобиля из-за оборудования, затраты на его обслуживание и многоэтапное оформление переоборудования.
При этом, по мнению эксперта, у газа есть потенциал увеличить долю в сегменте грузового автотранспорта, поскольку концепция развития рынка газомоторного топлива до 2035 года предусматривает стимулирование переоборудования, развитие льготного лизинга и заправок вдоль опорной сети дорог.
Подписывайтесь на нас:
🧡 Telegram | 😀MAX
Фото: «Газпром газомоторное топливо»
Первый российский голубой алмаз может стоить $1–3 млн
Российская алмазодобывающая отрасль впервые получила голубой алмаз ювелирного качества. Кристалл весом 2,74 карата добыт компанией «АЛРОСА» на Накынском кимберлитовом поле в Якутии.
Находка подтверждает наличие на этом месторождении алмазов такой редкой разновидности, но пока не позволяет оценить вероятность и частоту повторных обнаружений.
Как отмечает в комментарии ТАСС старший консультант S+Консалтинг Павел Петров, стоимость добытого «АЛРОСОЙ» голубого алмаза после огранки может составить около $1-3 млн.
«Оценивать стоимость российского камня до завершения огранки преждевременно. Вес 2,74 карата относится к исходному алмазу, а цена будет зависеть от итоговой массы бриллианта. Если после огранки камень сохранит массу порядка 1,5–2 карата и получит подтверждение насыщенного природного голубого цвета и высокой чистоты, ориентир его стоимости может составить около $1-3 млн. Это предварительная экспертная оценка по сопоставимым аукционным продажам, а не установленная стоимость находки»,
— говорит он.
По словам эксперта, найденный кристалл относится к редкому типу IIb, в кристаллической решетке которого содержится бор, придающий камню характерную окраску. При этом ни одна действующая геологическая классификация не позволяет отдельно оценивать запасы подобных редчайших голубых камней, а их доля не может механически переноситься на весь объем разведанных запасов.
Мировые запасы алмазов оцениваются более чем в 2 млрд карат, из которых около 1 млрд карат приходится на Россию. Далее среди крупнейших держателей запасов — Ботсвана с 631 млн карат, Ангола — 579 млн, Канада — 235 млн карат.
Подписывайтесь на нас:
🧡 Telegram | 😀MAX
Автосектор: средняя динамика выручки выросла, несмотря на снижение рынка
Согласно рейтингу РБК 500, автомобильный сектор стал лидером по средней динамике выручки среди 25 компаний отрасли, вошедших в список: показатель вырос на 108,8%. При этом общая картина выглядит неоднородной — суммарная выручка участников сектора снизилась на 3,5%, а рост показали лишь шесть компаний из 25. Такой разрыв объясняется прежде всего результатами отдельных игроков. Самый заметный рост доходов показали «Автомобильные технологии»: после запуска производства Haval M6 на бывшем заводе PSA-Mitsubishi в Калуге выручка предприятия выросла почти в 29 раз, до 43,3 млрд руб.
Как поясняет в комментарии РБК управляющий эксперт Центра аналитики и экспертизы банка ПСБ Лаура Кузнецова (S+ входит в группу ПСБ), запуск новой производственной программы обеспечил кратный рост показателя.
«В 2025 году продажи новых автомобилей у «Рольфа» выросли на 14%, до 37,5 тыс. машин. Компания делала ставку на более дорогие автомобили с пробегом, сервис и сопутствующие продукты, уделяя внимание доходности бизнеса. Рост «Оптимы» на 40% отражает прежде всего консолидацию рынка и более удачную бизнес-модель»,
— отмечает эксперт.
По итогам 2025 года продажи новых легковых автомобилей сократились на 15,6% г/г, до 1,326 млн единиц, тогда как средневзвешенная цена автомобиля выросла только на 5,4%, до 3,29 млн руб.
Совокупная выручка топ-100 дилерских холдингов в 2025 году сократилась на 19%, до 3,2 трлн руб. На фоне снижения продаж участники рынка вынуждены искать дополнительные источники дохода. Так, по словам Лауры Кузнецовой, выручка от обслуживания и ремонта автомобилей в целом по отрасли в 2025 году выросла на 13%, до 881 млрд руб. У 40 крупных дилерских холдингов сервисная выручка увеличилась почти на 6%. У «Рольфа» она достигла 37,43 млрд руб., у «Автодома» и «АвтоСпецЦентра» вместе — 22,46 млрд руб.
«Дилер постепенно перестает быть только точкой продажи автомобиля, и его экономика все больше зависит от обслуживания машины на протяжении всего срока эксплуатации, продажи запчастей, трейд-ин, кредитных и страховых продуктов, а также повторной продажи автомобиля»,
— подчеркивает она.
При этом, по оценке эксперта, к концу 2026 года продажи новых легковых автомобилей могут увеличиться на 1-3% по сравнению с 2025 годом, что связано в том числе с высокой базой конца прошлого года, когда спрос поддерживался ожиданиями повышения утильсбора.
Подписывайтесь на нас:
🧡 Telegram | 😀MAX
Фото: МАЗ «Москвич»
edited
Россия может занять до 20% мирового рынка дикоросов
Россия обладает колоссальным ресурсным потенциалом в сфере дикоросов, однако текущий уровень освоения рынка не превышает 5%. Главным вызовом для отрасли остается высокая зависимость от природных условий. Опрошенные «Агроинвестором» эксперты сходятся во мнении: полностью «окультурить» дары леса невозможно, но можно минимизировать риски.
Партнер S+Консалтинг Ольга Ошарова в комментарии изданию рассказала, как трансформировать эту нишу из «стихийного» сегмента в цивилизованную и высокомаржинальную отрасль.
По ее оценке, объем мирового рынка недревесной лесной продукции оценивается в $9,4 млрд, однако реальный оборот значительно выше из-за большой доли локального и неформального потребления.
«Доля России в мировом объеме международной торговли дикоросами составляет менее 1 %. При условии развития органической сертификации и перехода к глубокой переработке наша страна способна занять до 20 % мирового рынка»,
— отмечает Ольга Ошарова.
За последние годы внешние поставки переориентировались с традиционных европейских рынков на страны АТР, прежде всего Китай, а также БРИКС. Экспортный потенциал отрасли достигает $1 млрд в год. При этом, подчеркивает эксперт, внутреннее потребление характеризуется устойчивым структурным дефицитом качественного сырья: спрос со стороны перерабатывающих предприятий и сегмента общепита втрое превышает предложение.
Очевидные плюсы дикого сбора — низкий порог входа для населения и возможность бесплатно пользоваться возобновляемыми природными ресурсами. Однако при ненадлежащих методах сбора есть риски нарушения природных экосистем, а также правовые и бизнес-риски, связанные в том числе с высокой долей теневого оборота.
В отрасли набирает силу тренд на культивирование дикоросов. По мнению Ольги Ошаровой, переход от сбора к культивации стимулирует непредсказуемая урожайность в естественной среде и необходимость выполнения требований международных и внутренних стандартов органической сертификации.
«Производство полного цикла — от закладки плантаций или организации контролируемого сбора до выпуска готовой продукции — ключевой драйвер развития отрасли. С точки зрения экономики плантационное выращивание обеспечивает прогнозируемую рентабельность, тогда как доходность стихийного сбора подвержена значительным колебаниям. Маржинальность готовой продукции в разы превышает маржинальность продажи первичного сырья. А контроль всех этапов нивелирует риски ценовой волатильности и обеспечивает бесперебойность производства»,
— считает она.
По прогнозу эксперта, с учетом масштабов нашей страны плантационное выращивание полностью не заменит дикий сбор, но в перспективе основу именно коммерческого, экспортного и фармакологического сегментов рынка будут составлять предприятия, выращивающие дикоросы или контролирующие их культивацию, поскольку такой подход гарантирует стабильные объемы и надлежащее качество продукции.
Подписывайтесь на нас:
🧡 Telegram | 😀MAX
edited
Дорогие друзья, команда S+Консалтинг поздравляет вас с Днем народного единства!
История не раз показывала: в моменты выбора и перемен решающую роль играет способность общества к единству ради общей цели.
Этот принцип работает и в бизнесе: самые эффективные решения рождаются там, где разные компетенции, взгляды и опыт соединяются для реализации единого замысла.
Желаем вам, чтобы в бизнесе единство взглядов и целей стало вашим главным конкурентным преимуществом!
С праздником!
Подписывайтесь на нас:
🧡 Telegram | 😀MAX
Топливо vs нефтехимия: конкуренция за сырье и новые правила эспорта
Правительство ввело временный запрет на экспорт ряда видов нефтехимической продукции за пределы ЕАЭС. Ограничение касается бензолов, толуола, ксилолов и фенола. Таким образом кабмин стремится обеспечить приоритетное снабжение сырьем внутренних производств. Эксперты, опрошенные РБК, связывают меру с дефицитом сырья для нефтехимии на фоне снижения переработки на НПЗ и конкуренции за ароматические компоненты с топливным сектором. Для бизнеса это означает необходимость пересмотра стратегий закупок и выстраивания более гибких цепочек поставок.
Старший консультант S+Консалтинг Павел Петров в комментарии изданию рассказал о том, как эмбарго отразится на доступности сырья.
«Фенол — одна из наиболее дефицитных позиций из списка, но и толуол, и ортоксилол переработчикам также приходилось импортировать. По параксилолу, напротив, предложение профицитное, потому что часть выпуска исторически шла на экспорт»,
— отмечает он.
При этом, по словам эксперта, по некоторым продуктам экспорт уже сократился настолько, что дополнительный эффект от запрета может быть ограниченным:
«Поставки толуола за январь-июль 2026 года достигли 1,3 тыс. т, причем с мая отгрузки прекратились. Но переносить этот вывод на весь перечень ароматических соединений нельзя: для предприятий с существенной долей экспорта ограничение может осложнить сбыт».
Трехмесячный срок говорит о том, что запрет вводится как временная мера, а не как постоянный инструмент. Однако возможность его продления, по мнению Павла Петрова, будет зависеть от ситуации на внутреннем рынке.
«Положительный эффект от эмбарго, помимо нефтехимической отрасли, могут ощутить лакокрасочный сектор, производители пластиков и смол. Это впоследствии сдержит рост закупочных цен»,
—прогнозирует эксперт.
Подписывайтесь на нас:
🧡 Telegram | 😀MAX
Драге не дают прохода
Законопроект о рекультивационных фондах для золотодобытчиков получил поддержку профильного комитета Госдумы и рекомендован к принятию в первом чтении.
Согласно инициативе, перед получением лицензии на разработку рудного или россыпного золота, а также общераспространенных полезных ископаемых компания должна будет либо зачислить на специальный счет сумму, покрывающую восстановление земель, либо предоставить безотзывную банковскую гарантию. Размер средств недропользователь рассчитывает самостоятельно по ставкам средней стоимости работ.
Средства предлагается размещать на спецсчетах в системно значимых банках под доходность, привязанную к ключевой ставке, — то есть компания сможет вернуть их с процентами после успешной рекультивации. Если восстановительные работы не были проведены, средства передадут региону.
Эксперты, которых опросили «Ведомости», отмечают, что данная инициатива обсуждается более 10 лет и встречает активное противодействие бизнеса, хотя рекультивационные фонды — распространенная мировая практика.
Фонды гарантируют вывод предусмотренных на рекультивацию средств из конкурсной массы при банкротстве. Это критически важно с точки зрения минимизации последствий разработки месторождений для окружающей среды.
При этом в условиях возрастающей нагрузки на отрасль инициатива может усложнить экономическое положение целого ряда предприятий МСБ.
По мнению экспертов S+Консалтинг, ряд условий текущей редакции законопроекта создает неопределенность для недропользователей, и некоторые его параметры нуждаются в доработке.
В частности, момент предоставления гарантии целесообразно соотнести не с этапом получения лицензии на разработку месторождения, а с этапом утверждения технического проекта, когда и рассчитывается стоимость восстановления земель. Важно также разграничить методы рекультивации в зависимости от типа нарушенных земель и климатической зоны.
Кроме того, размер финансового обеспечения должен основываться на утвержденной смете конкретного горного проекта, а не на усредненных нормативах. Для этого необходима прозрачная, дифференцируемая по регионам и типам полезных ископаемых методика расчета.
В целом перед вторым чтением необходимо проработать текст с участием бизнеса, чтобы исключить риск снижения инвестиционной активности компаний в геологоразведке.
Подписывайтесь на нас:
🧡 Telegram | 😀MAX
edited
Рейтинг РБК-500 впервые возглавила компания финансового сектора
По итогам 2025 года в рейтинге РБК-500 впервые сменился отраслевой лидер: первое место заняла компания финансового сектора. Банки продемонстрировали рост на 24%, а нефтегазовый сектор сократился почти на 14%. Совокупная выручка отраслей практически сравнялась: 31,3 трлн рублей у финансовых организаций, против 31,7 трлн рублей у нефтегазовых.
При этом нефтегазовая отрасль сохранила первое место в секторальном разрезе, хотя ее доля сократилась с 27% до 21,5%.
По оценке партнера S+Консалтинг Ольги Ошаровой, снижение доли нефтегаза в рейтинге отражает ценовую конъюнктуру 2025 года, а не структурный перелом.
«В 2025 году средняя цена нефти Brent снизилась с $82 до $69 за баррель, а укрепление рубля дополнительно уменьшило выручку»,
— пояснила она, в комментарии РБК.
Средний курс рубля к доллару в 2025 году оказался на 10,8% выше среднего за предыдущий год. Дисконты на российскую нефть в середине ноября 2025-го достигали $2226 за баррель на фоне введения санкций против крупнейших нефтегазовых компаний. Санкционная логистика, по словам эксперта, дополнительно сжимала маржу. Параллельно меняется структура экономики: обрабатывающая промышленность выросла на 3,6%, хотя значительная часть прироста пришлась на оборонные отрасли.
«2026 год показывает отскок нефтегаза: в сентябре Brent держался около $103, Urals в Азии торговался с премией, а выручка ЛУКОЙЛа за полугодие выросла на 7,9%. Отрыв по выручке, вероятно, вернется, хотя доминирования уровня 2000-х ждать не стоит. По прибыли конкуренция сохранится»,
— прогнозирует Ольга Ошарова.
Подписывайтесь на нас:
🧡 Telegram | 😀MAX
edited
Директор S+Консалтинг Михаил Фаткин выступил на Форуме туристических территорий FTT-2026 — на сессии о креативных подходах к развитию туризма, организованной ТАСС.
Участники обсудили, как современные подходы в туризме помогают создавать новые точки притяжения, увеличивать туристический поток, развивать местную экономику и продвигать территории. Отвечая на вопрос модератора, Михаил Фаткин подчеркнул, что креатив повышает ценность продукта, но работает только в связке с устойчивым трафиком и просчитанной экономикой. Иначе креатив остаётся идеей, а не драйвером развития территории.
Говоря о социальных сетях как канале привлечения аудитории, эксперт отметил, что важны не просто охваты, а экономическая целесообразность. Рекламодатель должен верить, что после рекламы у блогера товар будет приобретаться. Для исторических поселений (например, Суздаля или Ростовa Великого) даже миллион посещений в год сам по себе ничего не решает — ключевой вопрос в том, сколько денег от туристов остаётся в бюджете. Михаил Фаткин привёл данные анализа городов — как специализирующихся на туризме, так и тех, где он ещё не развит.
«Основной налог, питающий большинство местных бюджетов, — это НДФЛ, на него приходится 50–60% и более налоговых поступлений многих муниципалитетов. Туризм на него практически не влияет: даже крупные туристические объекты несильно увеличивают налоговые поступления»,
— отметил он.
По словам эксперта, действующие бюджетные и налоговые механизмы не полностью отвечают задачам поддержки туризма, что сдерживает развитие отрасли. Поэтому местные власти, оценивая экономическую целесообразность затрат, чаще выбирают вложения в логистику, промышленность или офисные бизнесы.
В частном бизнесе ситуация также требует серьёзных вложений: отель должен обеспечивать доходность выше «ключ плюс четыре» без сезонных провалов. Креативная идея хорошо взлетает ситуативно, как это произошло с Дагестаном в 2022 году. Но устойчивость обеспечивает постоянный трафик, а не ситуативный и не ивентовый.
«Трафик — самый главный и сложный элемент, требующий больших финансовых вложений, чтобы возникла инфраструктура и идея удержалась больше года»,
— подчеркнул он.
Подписывайтесь на нас:
🧡 Telegram | 😀MAX
ФСЭГ vs ОПЕК+: сможет ли газовый рынок договориться, как нефтяной
Главной проблемой газового рынка стали сбои поставок: на страны Персидского залива приходится около 20% мировой торговли СПГ, и с марта 2026 г. они практически прекратили поставки из-за блокады Ормузского пролива. На этом фоне на саммите ФСЭГ в Москве Владимир Путин предложил расширить консультации производителей в кризисных ситуациях и согласовывать подходы к поставкам по аналогии с ОПЕК+. Страны ФСЭГ контролируют 70% запасов газа, 39% добычи, 42% трубопроводного экспорта и 47% поставок СПГ — потенциал для координации значителен. Идея аналога ОПЕК обсуждается не первый раз, но её реализации мешала специфика отрасли: доминирование трубопроводных поставок и долгосрочных контрактов.
По словам старшего консультанта S+Консалтинг Павла Петрова, на СПГ приходится уже около половины мировой торговли газом.
«Координирующая роль ФСЭГ может быть усилена, учитывая рост доли СПГ на мировом рынке. Развитие производства сжиженного газа действительно делает рынок более глобальным и гибким, все большую роль начинают играть контракты, допускающие изменения направления поставок»,
— отмечает он в комментарии журналу «Эксперт».
При этом трубопроводная инфраструктура остается основой внутренних газовых рынков крупнейших стран, в том числе благодаря, как правило, более низкой стоимости транспортировки на короткие и средние расстояния.
По сравнению с газом нефть транспортировать проще – она торгуется как мировой товар с ценовыми ориентирами по сортам, например Brent или Urals. Газовый рынок, подчеркивает Павел Петров, исторически был и сейчас остается сегментирован на американский, европейский и азиатские рынки, хотя развитие СПГ усиливает их взаимосвязь. Трубопроводный газ часто реализуется по долгосрочным контрактам – это преимущественно региональный продукт.
В части инфраструктуры СПГ-сегмент нельзя однозначно назвать недоинвестированным. По прогнозу IEA, к 2030 году ожидается ввод около 300 млрд м3 дополнительных годовых экспортных мощностей СПГ, что примерно на 50% выше исходного уровня.
«При этом результаты геологоразведки указывают на необходимость внимания к ресурсной базе. По данным ФСЭГ, объем вновь открытого газа в 2025 году составил 385 млрд м3, что является вторым минимальным показателем за десятилетие»,
— считает эксперт.
Подписывайтесь на нас:
🧡 Telegram | 😀MAX
edited
Налог на сверхдоходы: от расчетной цены к фактическому финансовому показателю
Комитет Госдумы по бюджету и налогам рекомендовал к принятию в первом чтении законопроект о налоге на сверхдоходы в добыче, но предложил доработать его ко второму чтению. Как сообщают «Ведомости», депутаты рекомендовали обсудить предложение РСПП об учете финансового положения и текущей рентабельности налогоплательщиков, уточнить понятия «полезное ископаемое» и «полезный компонент», а также исключить технологические потери. Согласно текущей редакции, для большинства отраслей налог составит 30% от дополнительного дохода, для золота – 20%. Ожидаемый объем поступлений в бюджет – около 200 млрд руб. в год.
В ходе второго чтения законопроект рассматривается по существу: в текст вносятся ключевые поправки, которые и формируют итоговую суть закона. Поэтому важно как раз на этой стадии достичь консенсуса с бизнесом.
Как отмечает менеджер S+Консалтинг Кирилл Широков, в текущей редакции налоговая база определяется не по фактической прибыли, а по расчётному приросту стоимости добытого сырья вследствие роста мировых цен. Поэтому обязанность уплатить налог может возникнуть даже у предприятия, которое работает с низкой рентабельностью или с убытком. Главная донастройка, полагает он, состоит в том, чтобы увязать налог не только с ценовой конъюнктурой, но и с фактическим финансовым результатом.
«В конструкции налога необходимо предусмотреть освобождение или уменьшение налога для убыточных и низкорентабельных предприятий, а также ограничить платёж долей положительного операционного денежного потока»,
— сообщает он в комментарии «Ведомостям».
По мнению эксперта, при нехватке ликвидности необходимо предусмотреть автоматическое предоставление рассрочки, а не только защиту уже на стадии угрозы банкротства. В отношении многокомпонентных руд целесообразно оценивать совокупный результат по корзине полезных компонентов, иначе рост цены одного металла может вызвать налог даже при отсутствии общего сверхдохода. Кроме того, считает Кирилл Широков, из расчётного объёма следует исключать нормативные потери и решить вопрос с добытым, но ещё не реализованным сырьём.
Подписывайтесь на нас:
🧡 Telegram | 😀MAX
Газовый стресс-тест для Европы: с рекордными ценами в зиму
Стоимость газа в Европе достигла максимумов с декабря 2022 года: в ходе торгов 26 октября ноябрьский фьючерс на TTF поднимался до $1133 за 1 тыс. куб. м. По мнению опрошенных РБК аналитиков рынка, рост цен обусловлен совокупностью факторов — продолжением конфликта на Ближнем Востоке, сокращением доступных объемов СПГ и низкими запасами в подземных хранилищах ЕС накануне отопительного сезона.
По словам старшего консультанта S+Консалтинг Павла Петрова, одним из ключевых структурных факторов роста цен стало сокращение доступного СПГ с Ближнего Востока – прежде всего из Катара и ОАЭ – на фоне перебоев судоходства через Ормузский пролив и повреждения катарских мощностей.
«Были выведены из строя две линии суммарной мощностью 12,8 млн тонн СПГ в год – около 17% прежних экспортных мощностей Катара. Их восстановление может занять не менее трех лет. Поэтому даже нормализация судоходства не обеспечит немедленного возвращения всех объемов на рынок»,
— поясняет он в комментарии изданию.
Уязвимость Европы усиливают недостаточные запасы перед зимой (на 18 октября хранилища ЕС были заполнены примерно на 75%). Одновременно сокращение ближневосточных поставок усиливает конкуренцию Европы с Азией за альтернативные партии СПГ. На этом фоне прогнозы похолодания стали непосредственным фактором нового роста котировок.
Дополнительную неопределенность создает предстоящее прекращение импорта российского СПГ. Масштаб замещения существенный (во втором квартале 2026 года Россия обеспечивала 17,3% импорта СПГ ЕС). Однако, считает Павел Петров, это не означает автоматического выпадения такого объема из европейского баланса. Результат, по мнению эксперта, будет зависеть от доступности альтернативных поставок и цены, которую европейские покупатели готовы за них платить.
«Американский СПГ может стать одним из источников замещения. Устойчивое увеличение предложения зависит от запуска и выхода новых заводов на проектную мощность. При холодной зиме и дальнейших перебоях поставок нельзя исключать краткосрочного превышения цены в €120 МВт/ч»,
— добавляет он.
Подписывайтесь на нас:
🧡 Telegram | 😀MAX
edited
Дефицит запасов золота меняет географию разведки
Освоение сырьевой базы золота в России ведётся очень активно. По данным Минприроды России, доля балансовых запасов, находящихся в распределённом фонде, составляет около 92%. Лицензирована подавляющая часть значимых месторождений.
Обеспеченность действующих добывающих предприятий балансовыми запасами собственно золоторудных месторождений составляет около 14 лет, комплексных — 41 год, россыпных — 6 лет.
При этом в условиях геополитической напряжённости и неопределённости денежно-кредитной политики в развитых странах золото остаётся одним из самых привлекательных доходных инструментов и защитных активов для инвесторов.
Высокие цены на драгметаллы и дефицит запасов всё чаще заставляют компании обращать внимание на регионы со сложной геологией. Очередным примером изменения приоритетов компаний стала покупка группой «Ареал» 75-процентной доли в проекте освоения Пертинъярвинского золоторудного участка в Карелии. В 2025 году из-за отсутствия финансирования работы на участке (запасы оцениваются в 4,4 тонны) не проводились, рассказывает «Коммерсантъ».
Как ранее отмечала партнер S+Консалтинг Ольга Ошарова, после 2030 года отрасль столкнется с неминуемым дефицитом запасов. Именно это подталкивает компании расширять географию геологоразведочных работ, в том числе за счет регионов, которые ранее не рассматривались как перспективные. Так, по данным Минприроды России, во всем Северо-Западном федеральном округе запасы золота составляют 0,9% от общероссийских.
Чтобы обеспечить устойчивое развитие отрасли Минприроды России и Роснедра, в свою очередь, интенсифицируют геологоразведку ранних стадий с целью выявления коренных месторождений золота. Ожидается, что в 2026 году объем частных инвестиций будет сопоставим с показателем предыдущего года и составит около 103 млрд рублей.
Подписывайтесь на нас:
🧡 Telegram | 😀MAX
edited
Рынок электромобилей в России: ограничения, меры поддержки и международный опыт
По данным РБК, Россия заняла 11-е место в мировом рейтинге развития электротранспорта с результатом 51 балл из 100. Лидирующие позиции — у Китая (78 баллов), Южной Кореи (69), Германии (67), Индии (66) и США (65). Высокий результат России обеспечен развитием нескольких направлений: запуском локального производства электромобилей и батарей, наличием комплексного плана развития отрасли и расширением сети зарядных станций. При этом доля электромобилей в общем парке составляет 0,3%, доля продаж в 2025 году — 1%.
Как отмечает директор S+Консалтинг Михаил Афанасьев в комментарии РБК, развитие рынка в России сдерживают высокая стоимость электромобилей и недостаток ЭЗС.
«При ограниченном спросе бизнес не заинтересован в активном расширении зарядной сети. По этой причине рынок сохраняет выраженную географическую концентрацию: около трети всех зарядных станций приходится на Москву и Московскую область. Дополнительным фактором являются климатические условия — в холодную погоду запас хода электромобиля может сокращаться на 20-40%»,
— говорит он.
По словам Михаила Афанасьева, существенными мерами финансовой поддержки отрасли могли бы стать отмена утилизационного сбора для электромобилей, снижение ставки НДС до 10% и увеличение субсидий.
«Также имеет смысл расширить модельный ряд электромобилей, на которые распространяются меры господдержки. В качестве нефинансовых мер необходимо масштабировать практику бесплатной парковки для электромобилей, продлить и расширить бесплатный проезд по платным трассам, а также разрешить им движение по выделенным полосам для общественного транспорта»,
— добавляет эксперт.
Михаил Афанасьев предлагает использовать зарубежный опыт стимулирования производства и развития инфраструктуры.
«Мы могли бы позаимствовать у Китая систему dual-credit, при которой производители и импортеры получают баллы за выпуск и реализацию электромобилей, а также опыт интеграции зарядной инфраструктуры в градостроительные нормы. В Китае все парковочные места в новых кварталах должны быть подготовлены к установке ЭЗС, а на общественных парковках такая возможность должна быть предусмотрена как минимум для 10% мест»,
— считает он.
Подписывайтесь на нас:
🧡 Telegram | 😀MAX
edited
Энергообеспечение как фактор инвестиционной привлекательности Дальнего Востока
Ввод новых энергетических мощностей одной из ключевых задач для Дальнего Востока. Об этом сообщил вице-премьер —полпред президента РФ в ДФО Олег Кожемяко. В ближайшие годы региону необходимо ввести 8,3 ГВт. По его словам, уже приняты решения по созданию систем накопления электроэнергии в Приморском крае, строительству Нижне-Зейской ГЭС в Амурской области, Ивановской и Мокской в Бурятии, Забайкальской ТЭС. Среди долгосрочных планов развития энергетики ДВФО — строительство АЭС в Приморском и Хабаровском краях силами Росатома.
Как отмечает директор S+Консалтинг Дмитрий Гомер, сформировавшийся энергодефицит — следствие бурного экономического развития, поддерживаемого как институциональными мерами — прежде всего, условиями режима ТОР, так и экспортной переориентацией на Восток российских промышленных компаний. Чтобы преодолеть дефицит, в Программе развития электроэнергетики ДФО предусмотрен комплекс мер, направленный на строительство новой генерации, развитие сетей и обеспечение отдаленных территорий за счет атомной и альтернативной энергетики.
«Недостаток электроэнергии будет покрыт за счет модернизации, а также ввода некоторых новых станций угольной и газовой генерации. Кроме того, с января 2026 года Россия перестала экспортировать электроэнергию в Китай в связи с решением страны развивать собственную генерацию. На период строительства новых мощностей на Дальнем Востоке Россия может и импортировать электроэнергию из Китая, чтобы сгладить пиковые нагрузки»,
— отметил он.
В десятилетие после 2030 года энергодефицит на Дальнем Востоке может быть нивелирован, считает эксперт. При этом одним из основных источников электроэнергии станет именно атомная энергетика. По сравнению со средними показателями по России (5,7% в энергобалансе), для дефицитных энергорайонов Дальнего Востока (Камчатка, Чукотка, Якутия) ПАТЭС и новые АЭС станут главной составляющей. Так, в Чукотском автономном округе на атомную генерацию придется 68–80% и выше, на Камчатке — 30–50%, в северных и западных изолированных районах Якутии — 80–100%.
«В Генеральной схеме до 2042 года целенаправленно меняется вектор развития энергоснабжения макрорегиона в пользу атома. И в целом для России развитие отрасли является стратегическим приоритетом, сегодня оно идет опережающими темпами по сравнению с Южной Кореей, США, Францией и Китаем. Это дает России серьезные конкурентные преимущества. Путем наращивания своей экспертизы, в том числе в строительстве мощностей, включая малые реакторы, в сложных климатических условиях, Россия способствует увеличению этого отрыва»,
— подчеркнул Дмитрий Гомер.
Подписывайтесь на нас:
🧡 Telegram | 😀MAX
edited
РСФ наладил систему авансового финансирования федераций спорта
С середины 2025 года изменился принцип распределения букмекерских отчислений между федерациями. Раньше средства от букмекеров поступали в федерации напрямую через Единый регулятор азартных игр (ЕРАИ). Теперь федерации напрямую получают только отчисления от ставок — около 15% от общей суммы. Оставшиеся 85% (от ставок на международные события) аккумулируются в Российском спортивном фонде (РСФ), который распределяет их на конкурсной основе. С 2026 года ставка целевых отчислений выросла с 2% до 2,25%, а с 2028 года достигнет 2,5% от общей суммы принятых ставок.
На встрече с Министром спорта РФ Михаилом Дегтяревым Владимир Путин отметил, что конкурсные процедуры требуют тонкой настройки процессов, при которой приоритетом остается непосредственная поддержка спорта.
Как ранее отмечала партнер S+Консалтинг Ольга Ошарова:
«В 2025 году объем финансирования из госбюджета составил 914 млрд рублей. Средства направляются на развитие инфраструктуры и увеличение доли граждан, занимающихся спортом. Основным источником внебюджетного финансирования стал букмекерский бизнес, за 2025 год целевые отчисления составили 114 млрд рублей».
С начала года до апреля финансирование федераций через РСФ осуществлялось в режиме возмещения затрат, понесенных из своих средств. Из-за этого федерации не могли быть уверены в источниках финансирования, возникали риски дополнительной финансовой нагрузки.
«Решить эту проблему позволила отлаженная модель авансового финансирования на основе утвержденных конкурсных заявок. Такой подход дает федерациям возможность избегать кассовых разрывов, управляя собственными средствами»,
— подчеркнула Ольга Ошарова.
Подписывайтесь на нас:
🧡 Telegram | 😀MAX
Приоритизация грузов меняет логистику угля на Северо-Западе
РЖД рассматривают сокращение перевозок угля в направлении Октябрьской железной дороги на 80% в октябре. Такие планы, по информации «Коммерсанта», обсуждались на совещании в Минтрансе. Ограничения рассматриваются на фоне роста нагрузки на Северо-Запад из-за перебоев в работе черноморских портов. Одновременно перед РЖД поставлена задача обеспечить полный вывоз грузов, имеющих приоритет по Правилам недискриминационного доступа, включая зерно, приоритет которого был ранее повышен.
Северо-Запад остается вторым по объему портовым направлением железнодорожного экспорта угля после Дальнего Востока (31,7 млн тонн за январь-сентябрь – рост на 8,4% год к году).
Как отметил старший консультант S+Консалтинг Павел Петров, утрата балтийского направления может обернуться снижением добычи и потерей части объема экспорта, так как перенаправить объем, который шел в Турцию, северную Африку, Индию и Китай, на восточное и южное направления не удастся.
«Сейчас речь прежде всего о конкуренции грузов за ограниченные перевозочные мощности. Уголь — массовый груз с относительно низкой доходностью для перевозчика — оказывается под давлением при необходимости пропустить приоритетные поставки. Однако пока корректнее говорить об оперативном перераспределении потоков, а не об устойчивой структурной перестройке всей угольной логистики»,
— считает Павел Петров.
Подписывайтесь на нас:
🧡 Telegram | 😀MAX