Разбор полётов. Разобрал новый выпуск Унител. Параметры: 👉 Облигации серии БО-П02, объём 150 млн руб., амортизация, срок 3 года, колл-опцион через 2 года, фиксированный ежемесячный купон, оферта от основного бенефициара, ковенанты по долговой нагрузке, смене контроля и кросс-дефолту. Книга 17 ноября, техническое размещение 20 ноября. 👉 Начальный ориентир: купон 24% годовых, что соответствует доходности к погашению 26,82% годовых, дюрации 1,9 лет и спреду 1183 бп к кривой ОФЗ. Спред к колл-опциону: 1217 бп. Выходят уже оценки через рейтинговую кривую для группы BB- и среднего спреда по конкурентам, но разброс спреда по выпускам очень широкий: 1100-3000 бп. 👉 Айдеко 02 стартовал с купоном 24,5% годовых и спредом 1245 бп 10 ноября. Пока собрали ~50 млн руб. из плановых 500 млн руб., размещение продолжается, бумага торгуется у номинала: изначально большой объём выпуска, также рынок настороженно смотрит на эмитентов из группы BB безотносительно премии за риск. 👉 Другая история размещения ВТ Логистик с кредитным рейтингом BB+: дебютный выпуск ВТЛогист01 на 100 млн руб. сроком 3 года, оферта через год, колл-опцион через 2 года, ежемесячный купон 22% годовых. Разместились одним днём: собрали все 100 млн руб., спред на момент размещения составил 1039 бп. 👉 Посмотрим на итоги сбора заявок: умеренная долговая нагрузка и высокое процентное покрытие EBITDA LTM, рост бизнеса, в том числе за счёт покупки конкурентов, и положительный денежный поток против необходимости рефинансировать Унител БО1 на 150 млн руб. в конце 2026 года при отсутствии банковских кредитов в отчётности за 9 месяцев, небольшой размер бизнеса, и осторожное отношение рынка к высокодоходным выпускам. Задача для эмитента упростится, если уже сформировался пул якорных инвесторов. 👉 Основные показатели за 9 месяцев 2026 года: ▪️ Чистый долг/EBITDA LTM: 1,6 → 1,4 ▪️ EBITDA LTM/%: 3,6 → 4,6 ▪️ Рентабельность по EBITDA LTM: 24,8% → 27,7% 👉 Кредитные рейтинги: ruBB- от Эксперт РА со стабильным прогнозом. Подробнее: Разбор полётов. Размещение облигаций: Унител [ноябрь 2026] #облигации #разборполетов @silenceandmoney Ссылка на канал в MAX

Тихие деньги: рынки и инвестиции
Рынок облигаций и валюта, бюджет РФ и инфляция, факты, теория и практика Дзен: https://dzen.ru/silentmoney Вопросы: @konstantin_novik Рекламодателям: https://telegra.ph/Usloviya-dlya-reklamodatelej-i-partnerov-07-24
-
edited -
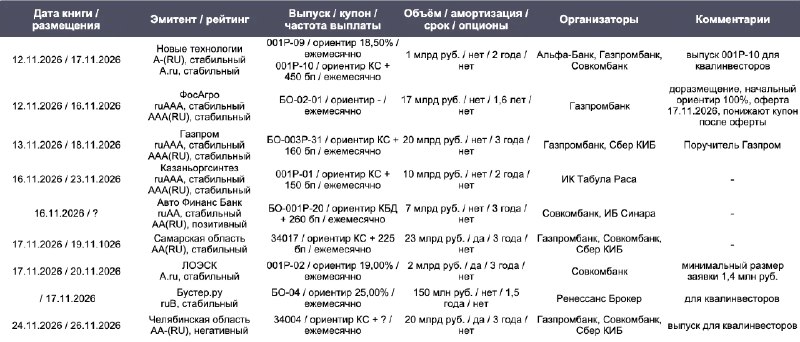
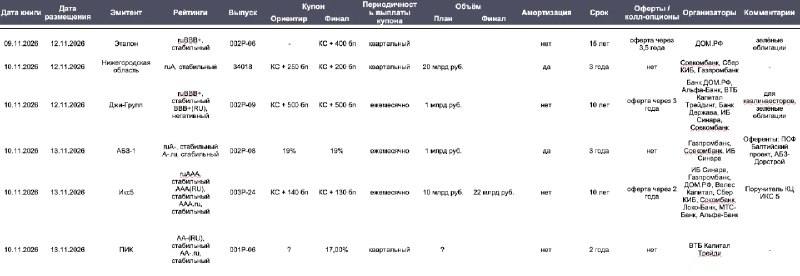
Новые размещения и закрытые книги. Список ближайших размещений и закрытых книг. Ссылка на файл: https://disk.silentmoney.ru/s/vE1gM0vknDRSgdp #облигации #инвестиции @silenceandmoney Ссылка на канал в MAX
-

 +5
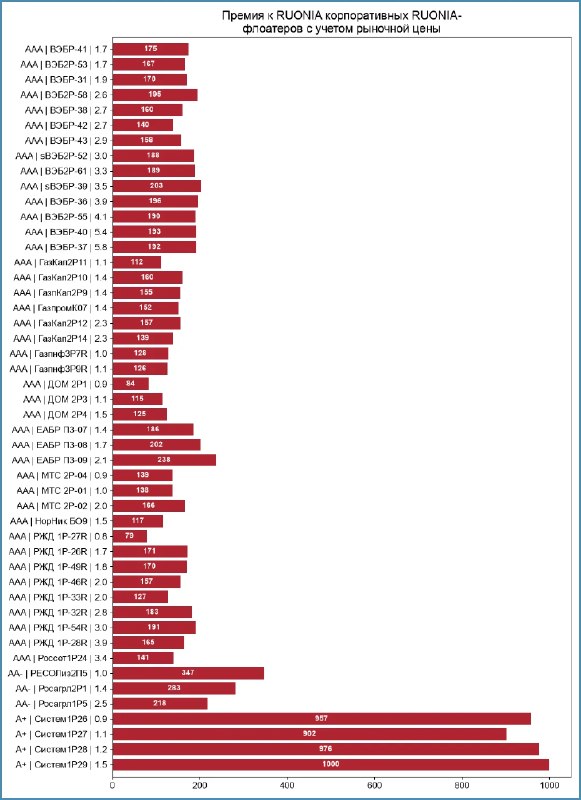
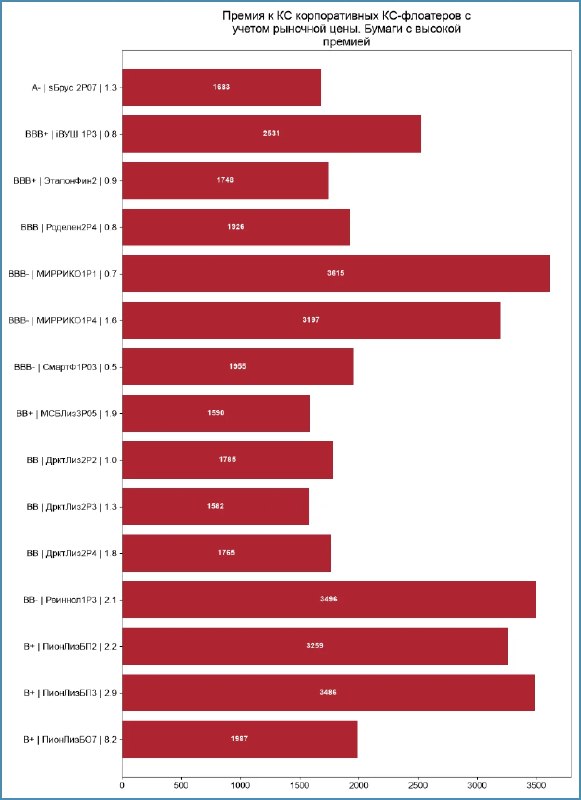
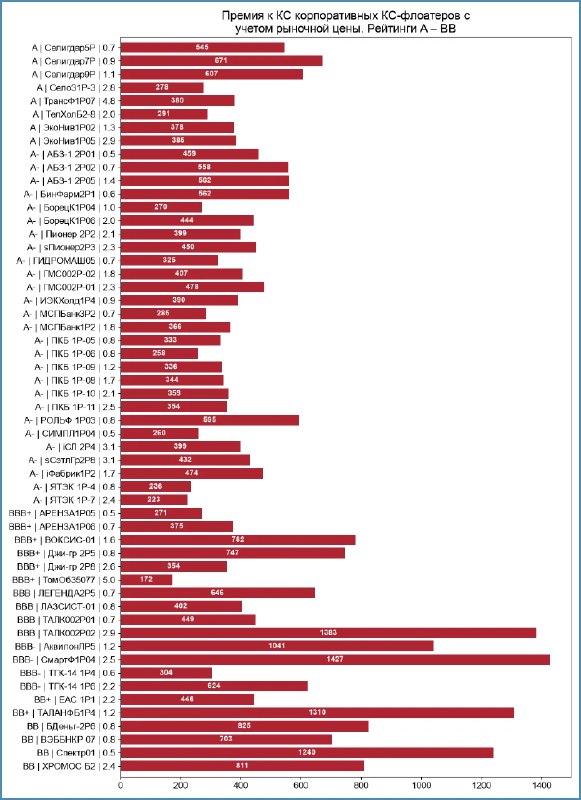
Премия к RUONIA и КС флоатеров по итогам торгов 11 ноября. Рассчитывается от цены закрытия. Немного автоматизировал процесс, вопросы по новому формату можно задать в комментариях. Формат подписей на графике "Рейтинг | Имя бумаги | Средний срок до погашения/оферты/колл-опциона". Расчёт к колл-опциону проводится для бумаг с ценой больше 100%. Индикатор RUONIA, Ruble Overnight Index Average, показывает процентную ставку однодневных рублевых межбанковских кредитов КС – ключевая ставка Банка России Учитывайте механизм расчета купона конкретного выпуска Справочник по флоатерам: Скринер-версия: https://pro.silentmoney.ru #облигации @silenceandmoney Ссылка на канал в MAX
-
edited Занимательные цифры. Следом за вчерашним постом заметка-дайджест по недельной инфляции. Повторю часть цифр и тезисов. 👉 Настораживает рост числа дорожающих позиций, средней динамики без учёта весов и волатильных компонент. Резкое замедление инфляции в октябре сохранило низкую динамику за 4 недели: +2,8% в пересчёте на год. Перестали сдерживать цены турпоездки. Сохраняется высокой динамика продуктовки по данным Минэка: +0,3%. Хуже общий результат непродов: -0,1% после -0,4%: медленнее дешевеет бензин, вышли в плюс остальные позиции. Держатся около нуля услуги. 👉 Первая оценка ноября: +0,4%, близко к +0,49% по целевой траектории Банка России и +0,42% в ноябре 2025 года, лучше +1,4% в ноябре 2024 года. Средняя инфляция за 3 месяца с сезонной корректировкой и реальная ставка: 6,7% и 7,3% после 8,1% и 5,9% в октябре. Выходим на 3,7% и 10,3% без эффекта коммуналки: вернулись к целевому уровню 4%. Остаётся посмотреть на итоговую оценку октября от Росстата, которая выйдет 13 ноября. 👉 В лёгком плюсе длинные ОФЗ с пятничной статистики по инфляции: +0,1%, индекс RGBI завис около отметки 112 пунктов. Остаётся на уровне 2,6% разница доходностей длинных ОФЗ и ключа. Загрустили линкеры, потеряли 0,3%. 👉 Рынок вяло отреагировал на данные Росстата, если сравнивать с котировками вторника: слабо изменились цены длинных ОФЗ. Подорожали на 0,4-0,5% ОФЗ 26221 и ОФЗ 26225, выбиваются по доходности в сравнении с соседними выпусками: 16,1% годовых и 16,3% годовых против 16,4-16,7% годовых. Отстаёт от соседей ОФЗ 26233: 16,2% годовых в сравнении с 16,7% годовых. Снова купили ОФЗ 52005: +0,9%, вменённая инфляция вернулась выше 10%. Странная симпатия к длинному линкеру, высокая волатильность может быть следствием ограниченной ликвидности. Опустилась ниже 5% вменённая инфляция по короткому ОФЗ 52002: осталось чуть больше года до погашения, верим в инфляцию 5% за этот период? 👉 Банк России оценил ДКУ октября как умеренно жёсткие. При этом снизились средневзвешенные ставки по кредитам, включая рыночный корпоративный сегмент. Замедлилась динамика роста денежной массы в октябре по оперативным данным. Статистика выглядит спокойно. 👉 Ускорение недельной инфляции пока не повлияло на динамику относительно целевой траектории: помогла первая слабая неделя ноября. Важным будет пятничный отчёт Росстата по октябрю: сильно отклонимся от оценки +1,1% по недельным данным или результат будет близким? Показывает замедление инфляции средняя цифра за 3 месяца с сезонной корректировкой, вернулись к целевому уровню без учёта ЖКХ. 👉 Статистика скорее нейтрально-негативная для рынка: усилится повод переживать, если недельная инфляция уйдёт к 0,2%/неделю. Выглядит чрезмерно затянувшимся пессимизм в длинных ОФЗ, если смотреть на вменённую инфляцию по дальним линкерам и доходности относительно ключа. Рынок не торопится отматывать назад к 16% годовых, что создаёт небольшой запас прочности на случай негативных событий. 👉 Таблицы и графики в заметке. Подробнее: Инфляция с 3 по 9 ноября 2026: тревожно ДКУ – денежно-кредитные условия. ДКП – денежно-кредитная политика. #инфляция @silenceandmoney Ссылка на канал в MAX
-
Telegram doesn't show this post on the web. Open it in Telegram to see it.
-
Мысли вслух. Инфляция таки вышла: +0,12% за неделю: https://rosstat.gov.ru/storage/mediabank/%D0%9E%D0%B1%20%D0%BE%D1%86%D0%B5%D0%BD%D0%BA%D0%B5%20%D0%B8%D0%BD%D0%B4%D0%B5%D0%BA%D1%81%D0%B0%20%D0%BF%D0%BE%D1%82%D1%80%D0%B5%D0%B1%D0%B8%D1%82%D0%B5%D0%BB%D1%8C%D1%81%D0%BA%D0%B8%D1%85%20%D1%86%D0%B5%D0%BD%20%D1%81%203%20%D0%BF%D0%BE%209%20%D0%BD%D0%BE%D1%8F%D0%B1%D1%80%D1%8F%202026%20%D0%B3%D0%BE%D0%B4%D0%B0.pdf Соберу цифры в таблицы и сделаю более детальный разбор. #инфляция @silenceandmoney Ссылка на канал в MAX
-
edited Итоги размещения ОФЗ. Минфин провёл аукцион по двум выпускам ОФЗ: 26250 с купоном 12% годовых, 26235 с купоном 5,9% годовых. Аппетит рынка угас вместе с сокращением объёмов РЕПО Банка России. Не обошлось без сюрпризов. 👉 Привлёк 88,9 млрд руб. при спросе 134,7 млрд руб. в сравнении с 180,7 млрд руб. и 238 млрд руб. на прошлом аукционе. 👉 Вяло покупали ОФЗ 26250: 31,6 млрд руб. при спросе 74,1 млрд руб., ещё 23,2 млрд руб. добрали на ДРПА. Минфин удовлетворил 42,7% заявок на аукционе. Цена отсечения 79,31% или 16,78% годовых, на 0,18% ниже закрытия вторника. Средневзвешенная цена 79,3107% или 16,78% годовых. Рынку удалось взять дешевле: Минфин озаботился привлечением, но не готов давать большую премию по доходности, уложился в +0,04%. Заключили 157 сделок на МосБирже. Единственная крупная заявка на 9,5 млрд руб. по средневзвесу обеспечила 33,3% объёма. Доля сделок с объёмом 1+ млрд руб. составила 85,6%. Не повезло кому-то из розницы: купил 40 бумаг по 89,24% или 14,46% годовых. Интересно, кто так промахнулся... 👉 Печально прошёл аукцион по ОФЗ 26235: разместили 34,1 млрд руб. при спросе 60,7 млрд руб., обошлось без ДРПА. Удовлетворили 56,2% заявок. Цена отсечения 71,1927% или 15,79% годовых. Дисконт к закрытию вторника: 0,1%. Средневзвешенная цена 71,2042% или 15,79% годовых. Заключили 162 сделки на МосБирже. Тоже единственная крупная сделка на 5 млрд руб., на этот раз по цене отсечения, 14,7% общего объёма. Отсечка в 1 млрд руб. увеличивает долю до 70,9%. Розница не поднималась выше 72,7% или 15,16% годовых. 👉 Минфин привлёк 689,1 млрд руб. при плане 2,5 трлн на 4 квартал, осталось 6 аукционов и 1,9 трлн руб.: 293,5 млрд руб./аукцион. Отставание от плана увеличилось. 👉 Значения RUSFAR и RUONIA: 13,82% годовых и 13,81% годовых. Дефицит банковской ликвидности 3,9 трлн руб. Банк России предоставил 5,6 трлн руб. при спросе 7,7 трлн руб. в сравнении с 6,5 трлн руб. и 8,1 трлн руб. на прошлой неделе. 👉 Интерес сдулся вместе с сокращением объёмов РЕПО на вчерашнем аукционе Банка России: сократился спрос. Минфину пришлось давать больший дисконт: подгорает исполнение плана. Лучше покупали более длинный ОФЗ 26250, если учитывать результаты ДРПА. Маленькое количество сделок и отсутствие крупных заявок намекает на слабый аппетит у банков, но фонды сохраняют спрос: 85,6% и 70,9% аукционных объёмов по ОФЗ 26250 и ОФЗ 26235 на МосБирже. Остаётся дождаться недельной инфляции, которую снова мучительно пытается опубликовать Росстат после проблем с ИТ-системами. 👉 Таблицы и графики в заметке. Подробнее: Итоги размещения ОФЗ 11 ноября: аппетит пропадает #офз @silenceandmoney Ссылка на канал в MAX
-
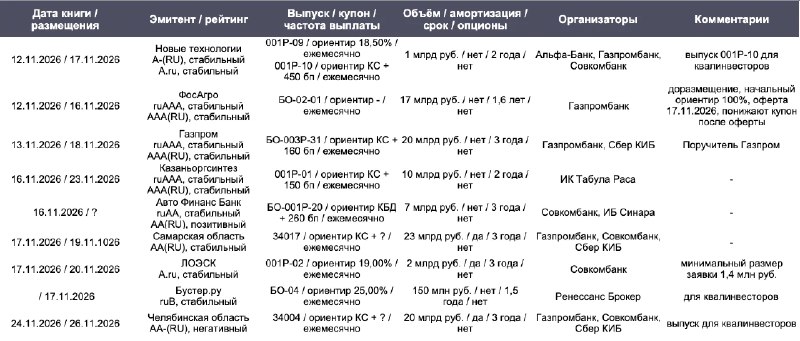

Новые размещения и закрытые книги. Список ближайших размещений и закрытых книг. Ссылка на файл: https://disk.silentmoney.ru/s/vE1gM0vknDRSgdp #облигации #инвестиции @silenceandmoney Ссылка на канал в MAX
-
 +5
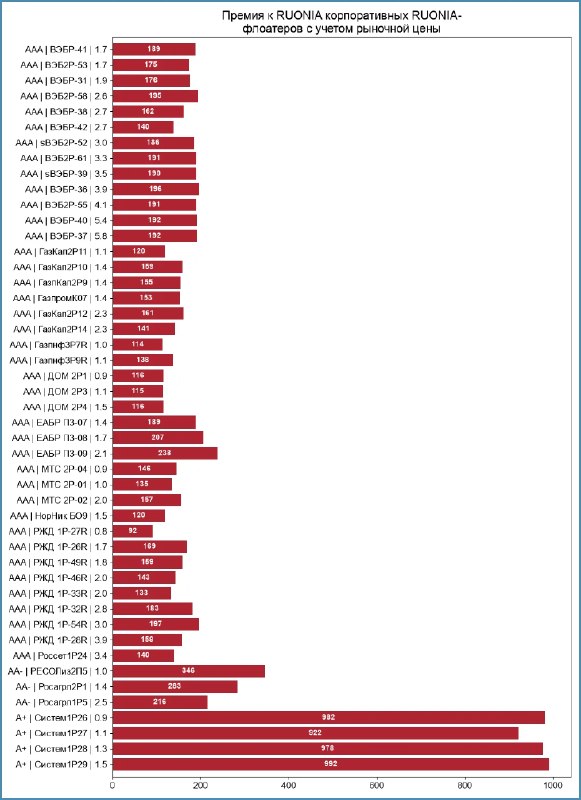
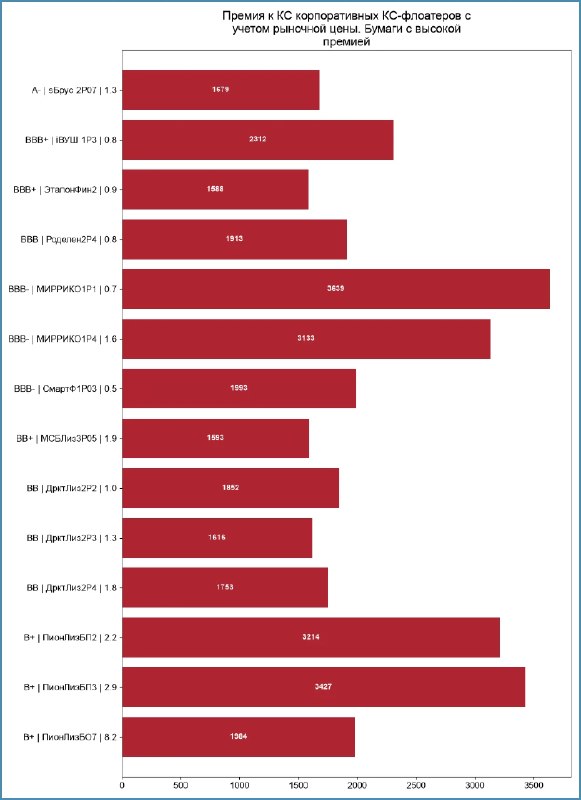
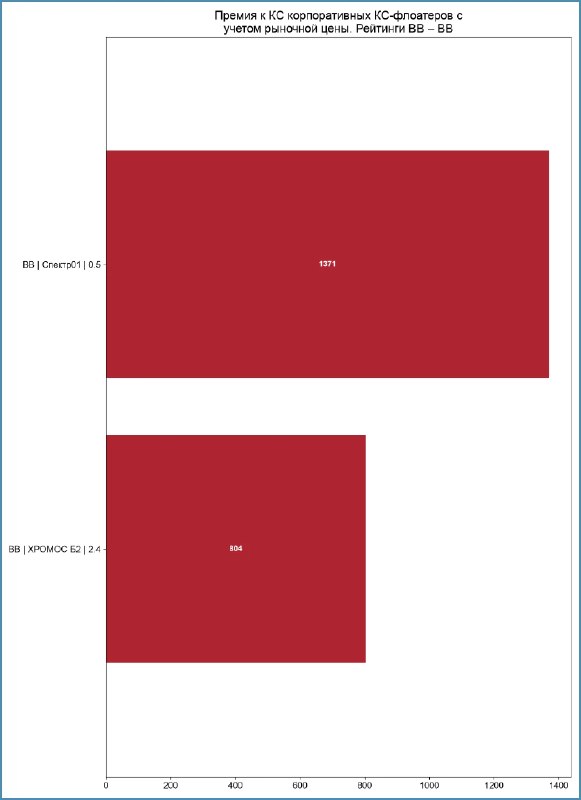
Премия к RUONIA и КС флоатеров по итогам торгов 10 ноября. Рассчитывается от цены закрытия. Немного автоматизировал процесс, вопросы по новому формату можно задать в комментариях. Формат подписей на графике "Рейтинг | Имя бумаги | Средний срок до погашения/оферты/колл-опциона". Расчёт к колл-опциону проводится для бумаг с ценой больше 100%. Индикатор RUONIA, Ruble Overnight Index Average, показывает процентную ставку однодневных рублевых межбанковских кредитов КС – ключевая ставка Банка России Учитывайте механизм расчета купона конкретного выпуска Справочник по флоатерам: Скринер-версия: https://pro.silentmoney.ru #облигации @silenceandmoney Ссылка на канал в MAX
-
edited Разбор полётов. Посмотрел второй выпуск ЛОЭСК. Параметры: 👉 Облигации серии 001Р-02, объём 2 млрд руб., амортизация, срок 3 года, фиксированный ежемесячный купон, минимальный объём заявки 1,4 млн руб. Книга 17 ноября, техническое размещение 20 ноября. 👉 Начальный ориентир: купон 19% годовых, что соответствует доходности к погашению 20,75% годовых, дюрации 1,8 лет и спреду 599 бп к кривой ОФЗ. Выходят шире дебютного ЛОЭСК 1Р1, уровней СТМ, ГМС, ЭТС, Новых технологий и оценки через рейтинговую кривую для группы A. При этом рейтинг ЛОЭСК выше в сравнении с минимальными уровнями ГМС, ЭТС и Новых технологий. Не менее щедро стартовали в сентябре, закончили на купоне 18% годовых и спреде 500 бп. Сейчас рынок более нервный: заложили большую премию на старте, может не так сильно снизят купон. 👉 Выглядят спокойно финансовые результаты полугодия: стабилизировалась долговая нагрузка и процентное покрытие через FFO, улучшилось процентное покрытие через EBITDA LTM. Продолжает настораживать значительный размер займов связанным сторонам: 4,9 млрд руб. по итогам полугодия. Надеюсь, что рост дебиторки со стороны Россети Ленэнерго – обычная бизнес-история, которая не приведёт к кассовым разрывам. 👉 Основные показатели за 6 месяцев 2026 года: ▪️ ЧД/EBITDA LTM: 2,6 -> 2,5 ▪️ EBITDA LTM/%: 1,8 -> 2,4 ▪️ Рентабельность по EBITDA LTM: 44,1% -> 43,2% * – скорректированные показатели 👉 Кредитные рейтинги: A.ru от НКР со стабильным прогнозом. Подробнее: Сокращённый разбор. Размещение облигаций: ЛОЭСК [ноябрь 2026] #облигации #разборполетов @silenceandmoney Ссылка на канал в MAX
-
edited Аукционы ОФЗ. Минфин размещает 2 выпуска ОФЗ: 26250 с купоном 12% годовых, 26235 с купоном 5,9% годовых. Удивлён, что не поставили на аукцион свежие довыпуски или новый линкер. Регламент: 12:00 – 12:30 – ввод заявок на аукцион по размещению ОФЗ 26250. 14:00 – ввод цены отсечения для ОФЗ 26250. 14:30 – 15:00 – ввод заявок на аукцион по размещению ОФЗ 26235. 16:30 – ввод цены отсечения для ОФЗ 26235. Поставили выпуски покороче: ОФЗ 26250 с купоном 12% годовых и дюрацией 5,4 года, ОФЗ 26235 с купоном 5,9% годовых и дюрацией 3,7 лет. Общий неразмещённый объём 197,1 млрд руб. не дотягивает до оценки недельного плана 264,3 млрд руб./аукцион. Снова успокаивается спрос на аукционе РЕПО Банка России: 5,6 трлн руб. при спросе 7,7 трлн руб. в сравнении с 6,5 трлн руб. и 8,1 трлн руб. на прошлой неделе. Значения RUSFAR и RUONIA: 13,75% годовых и 13,93% годовых. Дефицит ликвидности банковского сектора: 3,9 трлн руб. Минфин привлёк 600,2 млрд руб. в 4 квартале при плане 2,5 трлн руб. Осталось 7 аукционов и 1,9 трлн руб.: 264,3 млрд руб./аукцион. Снова сползают длинные ОФЗ: потеряли 0,5-1% с даты последнего аукциона, индекс RGBI держится в районе 112 пунктов. Спокойная статистика по инфляции не вдохновила рынок. Подросли котировки коротких ОФЗ, потеряли 0,7-2,1% длинные выпуски. Никак не догонит соседей ОФЗ 26233: доходность 16,1% годовых в сравнении с 16,7% годовых. Задержались у отметки 16,7% годовых выпуски с дюрацией 5,3-6,1 лет. Флуктуируют дальние флоатеры: +0,1-0,4%. Прибавил 2% дальний линкер ОФЗ 52005: рынок не задумывается о вменённой инфляции 10+% по этому выпуску. Потерял 0,5% ОФЗ 52003, вменённая инфляция тоже немаленькая: 8,2%. Слабо меняется кривая ROISFIX: те же 14% до весны следующего года, дальше рост до 14,5%. Рынок сохраняет нервозность: вернулись к 16,7% годовых доходности длинных выпусков. Минфин тестирует более короткие выпуски, сохраняет отставание от квартального плана с точки зрения аукционных объёмов. Не до конца разделяю печаль рынка, но котировки какие есть. Подробнее: Аукционы Минфина 11 ноября: снова покороче #офз @silenceandmoney Ссылка на канал в MAX
-
edited Разбор полётов. Запрыгиваю в последний вагон с разбором Джи-групп. Параметры: 👉 Облигации серии 002Р-09, объём 1 млрд руб., срок 10 лет, оферта через 3 года, плавающий ежемесячный купон, зелёный выпуск, для квалинвесторов. Книга 10 ноября, техническое размещение 12 ноября. 👉 Начальный ориентир: купон КС + 500 бп, меньше уровней КС + 730-760 бп по коротким Джи-гр 2Р4 и Джи-гр 2Р5, оценки КС + 720 бп через рейтинговую кривую, ближе к ЛЕГЕНДА2P5. Собрали курултай организаторов: Банк ДОМ.РФ, Альфа-Банк, Совкомбанк, ИБ Синара, Держава, ВТБ Капитал Трейдинг. Приличный состав для 1 млрд руб. выпуска. Не удивлюсь увеличению объёма, если получится собрать спрос: надо готовиться к погашению Джи-гр 2Р4. 👉 Остаются слабыми кредитные метрики, низкое покрытие долга счетами эскроу при доле ипотеки 62,4% по итогам 9 месяцев 2026 года. Сохраняются риски дальнейшего понижения рейтинга, если не получится раскочегарить продажи и повысить наполнения счетов эскроу. 👉 Основные показатели за 6 месяцев 2026 года: ▪️ ЧД за вычетом эскроу/EBITDA LTM: 2,8 -> 3,1 ▪️ EBITDA LTM/%: 1 -> 1 ▪️ Покрытие долга счетами эскроу: 33,1% -> 37% ▪️ Рентабельность по EBITDA LTM: 25,2% -> 27% * – скорректированные показатели 👉 Кредитные рейтинги: ruBBB+ от Эксперт РА со стабильным прогнозом, BBB+(RU) от АКРА с негативным прогнозом. Эксперт РА снизил рейтинг с ruA- в апреле 2026 года, АКРА понизила рейтинг в сентябре 2026 года. Подробнее: Поздний разбор. Размещение облигаций: Джи-групп [ноябрь 2026] #облигации #разборполетов @silenceandmoney Ссылка на канал в MAX
-


Новые размещения и закрытые книги. Список ближайших размещений и закрытых книг. Ссылка на файл: https://disk.silentmoney.ru/s/vE1gM0vknDRSgdp #облигации #инвестиции @silenceandmoney Ссылка на канал в MAX
-


 +5
Премия к RUONIA и КС флоатеров по итогам торгов 9 ноября. Рассчитывается от цены закрытия. Немного автоматизировал процесс, вопросы по новому формату можно задать в комментариях. Формат подписей на графике "Рейтинг | Имя бумаги | Средний срок до погашения/оферты/колл-опциона". Расчёт к колл-опциону проводится для бумаг с ценой больше 100%. Индикатор RUONIA, Ruble Overnight Index Average, показывает процентную ставку однодневных рублевых межбанковских кредитов КС – ключевая ставка Банка России Учитывайте механизм расчета купона конкретного выпуска Справочник по флоатерам: Скринер-версия: https://pro.silentmoney.ru #облигации @silenceandmoney Ссылка на канал в MAX
-
edited Разбор полётов. Нижегородская область тоже решила показать симпатичный купон, но... Параметры: 👉 Облигации серии 34018, объём 20 млрд руб., амортизация, срок 3 года, плавающий квартальный, книга 10 ноября, техническое размещение 12 ноября, выпуск для квалинвесторов. 👉 Начальный ориентир: купон КС + 250 бп, больше КС + 180 бп по НижгорОб17, выпускам Ростовской области и оценки через рейтинговую кривую. Могут попробовать снизить купон, но на очереди другие выпуски субфедов: есть шанс, что проявят щедрость. Есть риск давления на рынок из-за навеса новых выпусков других регионов. Посмотрим на итоги сбора заявок. 👉 Не радует бюджетная статистика: приближается к 80% долговая нагрузка, отношение долг/ННД LTM, остаётся выше 20% размер дефицита относительно ННД LTM, увеличиваются траты на обслуживание долга. Возможно, рынок начнёт более пристально смотреть на регионы по аналогии с корпоративными эмитентами, когда отчётность играет большую роль в сравнении с рейтингом безотносительно поддержки. В такой логике КС + 250 бп может оказаться вполне рыночным уровнем. Есть вероятность, что прогноз по рейтингу со временем изменится не в лучшую сторону. 👉 Кредитные рейтинги: ruA от Эксперт РА со стабильным прогнозом. 👉 Основные показатели по итогам 9 месяцев 2026 года: ▪️ ННД LTM/ВРП: 8,4% -> 8,2% ▪️ Дефицит/ННД LTM: 22,6% -> 21,5% ▪️ Долг/ННД LTM: 77,1% -> 77,4% ▪️ Обслуживание долга/ННД LTM: 2,4% -> 5,1% * – скорректированные показатели Подробнее: Сокращённый разбор. Размещение облигаций: Нижегородская область [ноябрь 2026] #облигации #разборполетов @silenceandmoney Ссылка на канал в MAX
-
edited Разбор полётов. Небольшой разбор АБЗ-1 к завтрашней книге. Параметры: 👉 Облигации серии 002Р-08, объём 1 млрд руб., амортизация, срок 3 года, фиксированный ежемесячный купон, Оференты по выпуску: ПСФ Балтийский проект и АБЗ-Дорстрой. Книга 10 ноября, техническое размещение 13 ноября. 👉 Начальный ориентир: купон 19% годовых, что соответствует доходности к погашению 20,75% годовых, дюрации 2,1 года и спреду 567 бп к кривой ОФЗ. Выходят уже среднего спреда по старым выпускам и оценок через рейтинговую кривую, близко к АБЗ-1 2Р07. Скорее можно говорить о рыночном уровне без особой премии. Посмотрим на итоги: стабильная рентабельность по EBITDA, сезонный рост долговой нагрузки и отрицательный свободный денежный поток против неопределённости второго полугодия. 👉 Основные показатели за 6 месяцев 2026 года: ▪️ Долг/EBITDA LTM: 1,9 -> 2,6 ▪️ EBITDA LTM/%: 1,8 -> 1,7 ▪️ Рентабельность по EBITDA LTM: 11% -> 11,2% * – скорректированные показатели 👉 Кредитные рейтинги: ruA- от Эксперт РА и A-.ru от НКР со стабильными прогнозами. Подробнее: Сокращённый разбор. Размещение облигаций: АБЗ-1 [ноябрь 2026] #облигации #разборполетов @silenceandmoney Ссылка на канал в MAX
-

Новые размещения и закрытые книги. Список ближайших размещений и закрытых книг. Ссылка на файл: https://disk.silentmoney.ru/s/vE1gM0vknDRSgdp #облигации #инвестиции @silenceandmoney Ссылка на канал в MAX
-


 +5
Премия к RUONIA и КС флоатеров по итогам торгов 6 ноября. Рассчитывается от цены закрытия. Немного автоматизировал процесс, вопросы по новому формату можно задать в комментариях. Формат подписей на графике "Рейтинг | Имя бумаги | Средний срок до погашения/оферты/колл-опциона". Расчёт к колл-опциону проводится для бумаг с ценой больше 100%. Индикатор RUONIA, Ruble Overnight Index Average, показывает процентную ставку однодневных рублевых межбанковских кредитов КС – ключевая ставка Банка России Учитывайте механизм расчета купона конкретного выпуска Справочник по флоатерам: Скринер-версия: https://pro.silentmoney.ru #облигации @silenceandmoney Ссылка на канал в MAX
-
edited Итоги торгов за неделю и результаты с 31 декабря 2025 по 6 ноября 2026. 👉 Инфляция возвращает надежду на смягчения сердец в совете директоров Банка России, но сначала надо дождаться итоговой цифры за октябрь, пройти без сюрпризов ноябрь и начало декабря. Длинные ОФЗ потеряли -0,4-0,8% по итогам недели, оценить реакцию на данные Росстата можно будет на следующей неделе. 👉 Разнонаправленно двигались спреды по рейтинговым группам. Похожая динамика заметна и по отдельным выпускам: страдают слабые эмитенты. Рынок не готов переплачивать на первичном рынке, компании не торопятся размещать новые выпуски. 👉 Рубль не торопится укрепляться на фоне увеличения объёма покупок валюты и золота со стороны Минфина: потерял 1,9% за неделю, валютная выручка в пути, станет понятнее к концу ноября. 👉 Геополитика вернула позитив в драгметаллы: золото подорожало на 4,5% за неделю, бодро росли серебро, платина и палладий, +3,3%-6,9%. Остаются в минусе с начала года. Динамика немного не сочетается с оценкой вероятности повышения ставок ФРС в декабре: рынок уверен на 80%. Скорее возвращаются надежды на урегулирование конфликта на Ближнем Востоке, что позитивно скажется на инфляции. 👉 Следующая неделя может быть интересной. Детали, графики и таблицы в заметке. Подробнее: Итоги недели: Росстат даёт надежду [06.11.2026] #итогиторгов @silenceandmoney Ссылка на канал в MAX
-
edited Разбор полётов. Немного о новых размещениях малышей: Айдеко. Параметры: 👉 Облигации серии БО-02, объём 500 млн руб., срок 3 года, колл-опцион через 2 года, фиксированный ежемесячный купон. Старт 10 ноября без книги. 👉 Ставка купона: 24,5% годовых, что соответствует доходности к погашению 27,45% годовых, дюрации 2,1 года и спреду 1238 бп к кривой ОФЗ. Спред к колл-опциону: 1277 бп. Выходят на уровне среднего спреда по дебютному выпуску, который уже не так показателен из-за короткого срока до оферты. Консервативная оценка шире: 2000+ бп. Тут тоже не без оговорок: очень широкий разброс по конкурентам. Как минимум сложно говорить о премии к рынку для нового выпуска. 👉 Предположу, что могут готовиться к оферте по iАйдеко 01: логично поставить новый купон ниже и собрать бумаги у желающих. Стоит внимательно следить за раскрытием на сайте ЦРКИ и оценивать рыночность такого купона. По данным презентации занимают на развитие, но вдруг решат оптимизировать долговой портфель. 👉 Из любопытного: ▪️ Ставили оферентом Айдеко Софтвер по iАйдеко 01, при этом в инвестмеморандуме пишут про отсутствие группы/холдинга. Понимаю, что речь про ФСБУ, пора показать группу публично. ▪️ Почему-то поставили весь объём iАйдеко 01 в долгосрочный долг: странная логика с учётом декабрьской амортизации и оферты в марте. ▪️ Настораживает очень низкая доля банковского долга: акцент на облигации делает критически важным управление ликвидностью. 👉 Основные показатели за 9 месяцев 2026 года: ▪️ ЧД/EBITDA LTM: 1,4 -> 1,4 ▪️ EBITDA LTM/%: 8,7 -> 3 ▪️ Рентабельность по EBITDA LTM: 38,2% -> 35,4% * – скорректированные показатели 👉 Кредитные рейтинги: BB-.ru от НКР с позитивным прогнозом, улучшили со стабильного в августе 2026 года. Подробнее: Сокращённый разбор. Размещение облигаций: Айдеко [ноябрь 2026] #облигации #разборполетов @silenceandmoney Ссылка на канал в MAX
- Older posts