⚠️ Не хватило 18,5 млн ₽ на купон. Что происходит с СибСульфуром? СибСульфур допустил первый технический дефолт: 11 ноября компания не выплатила 18,5 млн ₽ четвёртого купона по БО-02-001P. Причина — на счёт не пришли деньги от контрагента. Компания рассчитывает закрыть долг не позднее 25 ноября. По её пояснению ПВО, валютный платёж покупатель отправил ещё в октябре, но перевод завис на проверке комплаенса HSBC в Сингапуре. 👀 Что за СибСульфур? Небольшая красноярская торговая компания: продаёт серу, инертные материалы и другую продукцию, значительная часть бизнеса связана с экспортом. На долговом рынке у неё всего два выпуска: ➖ БО-01-001P — дебютный выпуск 2024 года на 300 млн ₽, купон 25% ➖ БО-02-001P — выпуск 2025 года первоначальным объёмом 350 млн ₽, именно по нему сейчас пропущен купон. Рейтинг и до дефолта был далеко не инвестиционным комфортом — B(RU) от АКРА. Причём 9 ноября агентство оставило его под наблюдением после сообщения МФК Фордевинд о намерении подать заявление о банкротстве СибСульфура. А ещё весной АКРА отмечало у компании высокий долг, очень слабую ликвидность, низкое покрытие процентов и большой объём дебиторской задолженности. 🔜 Что значит этот техдефолт? Техдефолт означает, что компания пропустила дату выплаты, но ещё может исправить нарушение. Обычно после 10 рабочих дней просрочки, если выпуском не предусмотрен более короткий срок, речь уже идёт о полноценном дефолте. Поэтому сейчас ключевая дата — 25 ноября. Но мы бы следили не только за этими 18,5 млн ₽. На фоне намерения кредитора банкротить компанию важнее понять, единичный ли это кассовый разрыв или денег действительно начинает не хватать системно. Тем более рынок уже нервничал заранее: накануне техдефолта БО-01-001P торговался примерно по 62,5% номинала, а БО-02-001P — около 52%. Так что главный вывод простой: технический дефолт ещё можно исправить, но при рейтинге B, слабой ликвидности и уже появившейся угрозе банкротства относиться к нему как к чисто технической задержке мы бы точно не стали. @IF_Bonds

IF Bonds — Облигации РФ ✔
Все, что вы хотели знать про облигации, но стеснялись спросить Реклама: @IF_adv https://edu.investfuture.club/kontacts Канал Киры Юхтенко: @kira_pronira Регистрация в РКН: https://clck.ru/3TFdtz
-
-
🗣 Эльвира Набиуллина объясняет базу про инфляцию, ключевую ставку и ставки по займам Председатель Банка России в очередной раз подтвердил отсутствие толерантности к высокой инфляции. Пока не будет 4% по инфляции — ключевая ставка существенно не снизится. @IF_Bonds
-
📎 Девелопер без драмы? А101 снова подтвердили A+ — глянем их бонды На фоне того, сколько неприятных историй мы в последнее время видим у застройщиков, есть и более спокойные примеры. АКРА подтвердило А101 рейтинг A+(RU) со стабильным прогнозом. Причём A+ у компании сейчас сразу от трёх агентств — АКРА, Эксперт РА и НКР. ✔️ Что нравится агентству? Главное — долг. Проектное финансирование у А101 полностью покрывается деньгами покупателей на эскроу. АКРА по-прежнему оценивает долговую нагрузку как низкую, покрытие процентов — как высокое, а ликвидность и денежный поток — как сильные. Плюс у компании хорошие продажи в Новой Москве: распроданность строящихся объектов выше среднерыночной. При этом идеализировать тоже не будем. В 1П2026 выручка по МСФО снизилась примерно на 18%, чистая прибыль — на 54%, до 6,3 млрд ₽, а чистый долг/EBITDA вырос до 1,6x. Для девелопера это пока не выглядит критично, но напоминает, что А101 работает всё в том же непростом секторе с дорогой ипотекой и высокой ставкой. 🏦 А что с облигациями? У А101 сейчас три выпуска, и наиболее интересен 1Р-02: ➖ погашение — декабрь 2027 ➖ фиксированный купон — 17% ➖ текущая доходность — около 17,6% ➖ спред к ОФЗ — примерно +3,4 п.п. Для ориентира: рынок сейчас в среднем требует от эмитентов рейтинга A+ около 17,8% на сопоставимом сроке. То есть А101 торгуется примерно по рынку своего рейтинга. Есть ещё короткий 1Р-01 с погашением уже в мае 2027-го и доходностью около 16%, а 1Р-03 — флоатер до декабря 2027 года. ✏️ Что в итоге? Сам А101 нам нравится заметно больше многих девелоперов: сильные продажи, покрытый эскроу проектный долг и сразу три рейтинга A+. Но и рынок это уже понимает, поэтому особой премии здесь нет: 1Р-02 под ~17,5% торгуется примерно по рынку своего рейтинга. Не является инвестиционной рекомендацией. @IF_Bonds
-
📊 АКРА понизила кредитный рейтинг «Балтийского лизинга» из-за ухудшения оценок риск-профиля и ликвидности компании Рейтинговое агентство изменило прогноз с «развивающегося» на «негативный» и присвоило рейтингу статус «Под наблюдением». Агентство ждёт давления на финансовую устойчивость компании в ближайшие 12–18 месяцев. Какие аспекты отмечает АКРА: 🔻 Чистые инвестиции в лизинг сократились почти на 15% за первое полугодие 2026 года. АКРА связало это с низкими темпами развития отрасли и более консервативным подходом компании к формированию портфеля. 🔻 Дебиторская задолженность по расторгнутым договорам выросла с 9,7 до 13,7 млрд рублей за полгода. АКРА оценило долю проблемных требований в 8,9% от лизингового портфеля и активов в операционной аренде. 🔻 Показатель достаточности капитала составил 13% по итогам первого полугодия. Рентабельность снизилась, поскольку доходные активы уменьшались быстрее долговых обязательств, а выплаты материнской структуре в 2025 году были сопоставимы с чистой прибылью. 🔻 Ликвидность ухудшилась после снижения денежных средств и работающих активов, в том числе из-за инвестиций в первом квартале. Компании необходимо перестроить график платежей по кредитам из-за отрицательного разрыва ликвидности и крупных выплат по облигациям. Оценивая изменения подходов Компании к работе с лизингополучателями, а также ожидая смягчение условий операционной среды, АКРА допускает, что негативное влияние качества портфеля на кредитоспособность «Балтийского лизинга» в конце 2026 — начале 2027 годов будет ослабевать. Для держателей облигаций статус наблюдения означает повышенную вероятность рейтингового действия в течение 12 месяцев. Сохранение удовлетворительной ликвидности по итогам 2026 года может снять его и подтвердить рейтинг, ухудшение — привести к понижению. @IF_Bonds
-
🚗 Рынок падает, Европлан растет. Что происходит? «Все нормально — падаем», — так Эксперт РА назвали очередной обзор рынка лизинга за 9 месяцев 2026 года. Количество новых договоров лизинга за этот промежуток упало на 6% до минимального уровня за последние шесть лет, а число переданных предметов лизинга выросло на 3%. Европлан на этом фоне держится как скала: за 9 месяцев новый бизнес вырос на 28% г/г, до 90,8 млрд руб., а количество переданных автомобилей и единиц техники — на 18%, до 24 тыс. Отчасти это обусловлено низкой базой прошлого года, когда новый бизнес рухнул на 62%, до 70,7 млрд руб. И тем не менее, Европлан восстанавливается быстрее рынка. Во-первых, за счет интеграции с Альфа-Банком, который выкупил компанию в декабре 2025 года. Во-вторых, за счет улучшения ИТ-платформы автолизинга и расширения экосистемы автоуслуг. Но говорить о восстановлении пока рано. Ранее мы уже разбирали отчет компании за первое полугодие, и там не все так радужно: 🔻 Чистый процентный доход за 1П2026 снизился на 32%, до 8,1 млрд руб. 🔻 Чистый непроцентный доход снизился — на 6%, до 7,9 млрд руб. 🔻 Чистые инвестиции в лизинг сократились со 169,9 до 141,3 млрд руб. Радует лишь то, что снижается стоимость риска (6,4% против 8,9% по итогам 2025 года), а вместе с ней и отчисления на резервы. Благодаря этому, мы в первой половине года увидели магический рост прибыли на 129%, до 4,3 млрд руб. Долговая нагрузка у компании в порядке: чистый долг с начала года снизился на 26%, до 93,7 млрд руб., а соотношение ЧД/капитал составляет комфортные 2х. Эксперт РА пишет, что у компании значительный объем невыбранных лимитов по кредитным линиям от более чем 10 банков-контрагентов. А что с облигациями? Европлан имеет рейтинг AA, поэтому его облигации дают в среднем 15–16,5% годовых, что предполагает премию к ОФЗ всего около 150 б.п. Если сравнивать с другими компаниями из сектора, то доходности Европлана сравнимы с доходностями РЕСО-Лизинга и Совкомбанк Лизинга (разница не более 20 б.п.). При этом на наш взгляд для сектора лизинга, который сильно зависит от экономической ситуации в стране, такая премия недостаточна, хоть бизнес и выглядит устойчивым. Если есть желание все же добавить бумаги эмитента в свой портфель, лучше присмотреться к флоатерам 001Р-07 и 001Р-08, которые дают более привлекательную доходность по сравнению с фиксами. Не является индивидуальной инвестиционной рекомендацией. @IF_Bonds
-
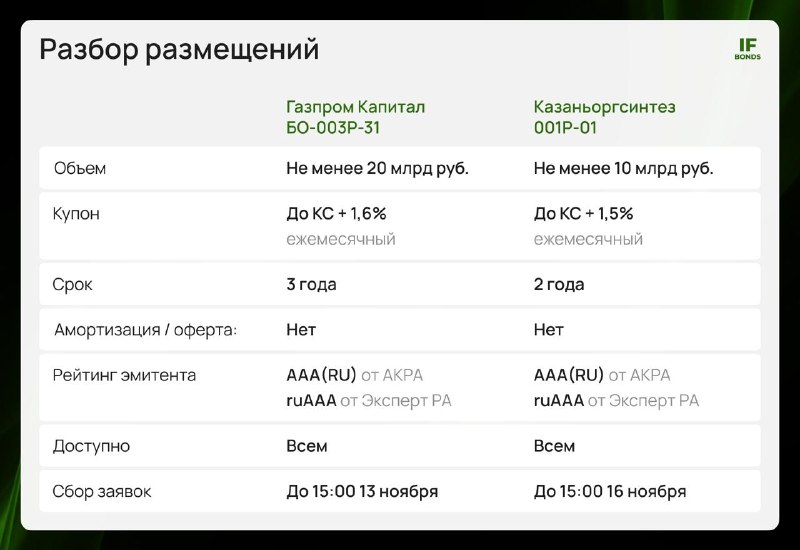
🤔 Казаньоргсинтез или Газпром — чей флоатер лучше? Сегодня у нас на разборе сразу два размещения флоатеров с рейтингом ААА. Сравним оба и выясним, какой из них интересен. ⛽️ Газпром Капитал БО-003Р-31: 🔸 объем: не менее 20 млрд руб. 🔸 купон: ежемесячный, до КС+1,6% 🔸 срок: 3 года 🔸 амортизация/оферта: нет 🔸 рейтинг эмитента: AAA(RU) от АКРА, ruAAA от Эксперт РА 🔸 доступно: всем 🔸 сбор заявок: до 15:00 13 ноября Газпром нам всем давно знаком. Посмотрим на результаты за 1П2026: 🔸 выручка: 5,3 трлн руб. (+8,4% г/г) 🔸 операционная прибыль: 1,2 трлн руб. (+45,2% г/г) 🔸 чистая прибыль: 932,9 млрд рублей (-9,8% г/г) 🔸 чистый долг/EBITDA: 1,81х (против 2,07х годом ранее) Выручка компании выросла на 8,4% год к году. Свободный денежный поток вырос в в 2,2 раза и достиг 634 млрд руб. в основном благодаря снижению капзатрат на 30%. Чистый долг/EBITDA тоже немного снизился и находится на оптимальном уровне. В целом, за кредитоспособность компании можно не переживать. Флоатер предлагает доходность на рыночном уровне: выше только у ВЭБ.РФ, Атомэнергопрома и РЖД, но разница небольшая — 30-40 б.п. ⚜️ Казаньоргсинтез 001Р-01: 🔸 объем: не менее 10 млрд руб. 🔸 купон: ежемесячный, до КС+1,5% 🔸 срок: 2 года 🔸 амортизация/оферта: нет 🔸 рейтинг эмитента: AAA(RU) от АКРА, ruAAA от Эксперт РА 🔸 доступно: всем 🔸 сбор заявок: до 15:00 16 ноября Казаньоргсинтез выходит на рынок с дебютным выпуском. Компания занимается производством нефтехимической продукции и входит в группу СИБУР. Посмотрим на результаты по РСБУ за 9М2026: 🔸 выручка: 78,3 млрд руб. (-0,4% г/г) 🔸 операционная прибыль: 10,9 млрд руб. (-27,5% г/г) 🔸 чистая прибыль: 3,7 млрд руб. (-55% г/г) Результаты оказались сильно хуже, чем в прошлом году на фоне роста себестоимости и процентов по долгам. Собственную кредитоспособность компании Эксперт РА оценивает на уровне АА+, но за счет поддержки материнской СИБУР, Казаньоргсинтез имеет наивысший рейтинг с развивающимся прогнозом. При этом выпуск 001Р-01 предлагает более низкий купон по сравнению с размещением Газпрома, а срок обращения (2 года) не позволит воспользоваться льготой на долгосрочное владение. Мнение IF Bonds: С учетом высокой ключевой ставки и жесткой ДКП, корпоративные флоатеры с рейтингом ААА выглядят хорошим вариантом для вложений в текущей ситуации. При этом если сравнивать два выпуска Газпрома и Казаньоргсинтез, то первый выглядит гораздо более интересным. *Не является индивидуальной инвестиционной рекомендацией @IF_Bonds
-
⚡️ Самолет не смог провести оферту по биржевым облигациям серии БО-П05 «Самолет» перенес на 11 ноября выкуп биржевых облигаций БО-П05 по требованиям владельцев из-за технических проблем. Выкуп серии БО-П05 (ISIN RU000A100Q50) был запланирован на 9 ноября. В этот день компания не приобрела ни одной бумаги: исполнить обязательство по техническим причинам не представилось возможным, говорится в раскрытии. Новая дата выкупа — 11 ноября. Компания приобретет облигации у владельцев, которые подали требования с 28 октября по 3 ноября включительно. @IF_Bonds
-
⚙️ А заправки-то не ваши. Что останется держателям бондов Евротранса? На выходных все 53 АЗС «Трасса» в Подмосковье остановили работу. Ещё четыре станции находятся в других регионах. «Газпромбанк Лизинг» уже начал изымать все 57 заправок: 40 объектов опечатаны, остальные планируют забрать до конца недели. А уже 12 ноября суд должен рассмотреть заявление Сбербанка о признании ПАО «ЕвроТранс» банкротом. Напомним, к этому моменту компания уже не платит ни по одному из своих десяти выпусков облигаций на 27,1 млрд ₽. Первые полноценные дефолты начались в августе, а к 7 сентября дефолт был зафиксирован уже по всему публичному облигационному долгу. И теперь логичный вопрос: если дело действительно закончится банкротством, что достанется облигационерам? 😬АЗС уже давно не принадлежат Евротрансу Ещё в 2022 году «Газпромбанк Лизинг» выкупил заправочные станции и ряд других объектов у прежних владельцев и передал их группе в лизинг на 10 лет. Евротранс пользовался сетью и зарабатывал на ней, но собственником оставался лизингодатель. Если договор лизинга прекращается, имущество остаётся у лизингодателя и в общем случае не становится активом должника, который можно продать и поделить между его кредиторами. То есть главный работающий актив бизнеса — сеть из 57 АЗС — фактически проходит мимо облигационеров. 👀 А что тогда остаётся? У группы ещё есть нефтебаза, бензовозы, производство стеклоомывающей жидкости, фабрика-кухня, рестораны, дебиторская задолженность и другие активы. Но здесь уже возникает второй вопрос: сколько из этого действительно принадлежит должнику, сколько заложено банкам и сколько удастся получить при продаже в банкротстве. А желающих получить деньги много. Публичных облигаций — 27,1 млрд ₽. Есть ещё ЦФА, по которым к концу августа было просрочено около 3,3 млрд ₽ основного долга. Плюс банковские кредиты, лизинговые обязательства, поставщики, налоговая и судебные требования на десятки миллиардов рублей. 📌 И где в этой очереди облигационеры? Облигации «Евротранса» необеспеченные. То есть у их владельцев нет конкретной АЗС, нефтебазы или другого имущества, которое закреплено именно за ними. Если компания уйдёт в банкротство, держатели бондов будут конкурировать за оставшуюся конкурсную массу с другими необеспеченными кредиторами. А залоговые кредиторы при этом имеют преимущество в отношении имущества, которое находится у них в залоге. Поэтому конструкция получается примерно такая: ➖ АЗС возвращаются «Газпромбанк Лизингу» ➖ заложенное имущество → в первую очередь работает на залоговых кредиторов ➖ всё остальное → попадает в конкурсную массу и уже за неё вместе с другими кредиторами борются владельцы облигаций. Сколько в итоге смогут вернуть держатели бондов, сейчас посчитать невозможно. Для этого сначала нужно увидеть полный список имущества, залогов и требований кредиторов. Но рынок уже закладывает очень жёсткий сценарий: отдельные выпуски Евротранса сейчас торгуются примерно по 2–4% номинала. Например, БО-001Р-05 6 ноября стоил около 3,45% от номинала. @IF_Bonds
-
ad 
⏳ Он заработал на ЦИАН 65% доходности - Почему он, а не я?! На прошлой неделе Т-Технологии объявили о планах выкупить ЦИАН по 993,05 ₽ за акцию. Котировки за день выросли примерно на 20%, а новость разошлась по всем каналам. Вы прочитали ее вместе со всеми. А участник Подписки IF+ в этот момент просто открыл приложение и посмотрел на свою позицию. ❓ Что он сделал иначе? Ничего сверхъестественного. В ноябре 2024 года он прочитал разбор аналитиков IF+ и купил ЦИАН по 583,6 ₽. Тогда на рынке царил пессимизм, бумага стояла почти на 44% ниже весенних пиков, и о сделке с Т-Технологиями никто не говорил. Аналитики видели то, что рынок недооценивал: растущий бизнес, большую денежную подушку и скорый переезд компании в Россию, который открывал путь к дивидендам. ❗️ Итог Цель аналитиков достигнута, а новость о выкупе значительно прибавила стоимость акций на прошедшей неделе. При цене около 960 ₽ результат участника Подписки — +65% к цене входа. Он не знал о сделке заранее. Он просто был в бумаге по фундаментальным причинам, когда рынок это заметил. 👀 Так почему он, а не вы? Только потому, что он узнал об идее раньше. Сейчас в Подписке IF+ более 40 идей в акциях и облигациях, которые аналитики сопровождают до закрытия. И открыть доступ к ним вы можете прямо сейчас по ссылке ниже: ➡️ ПРИСОЕДИНИТЬСЯ К ПОДПИСКЕ IF+
-
edited 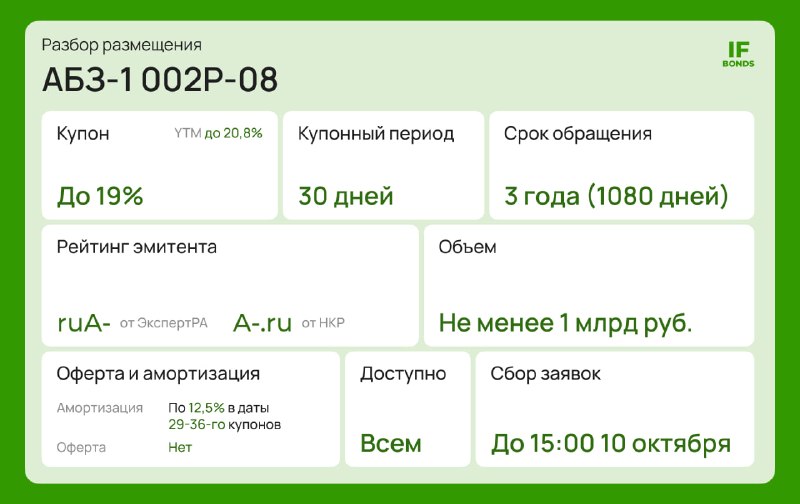
🧡 Деньги из бетона: 20,8% на 3 года от АБЗ-1 На рынок с новым выпуском выходит эмитент, которого давно не было на нашем канале — АБЗ-1. Рассмотрим, как дела у компании и интересно ли данное размещение. Параметры: 🔻 объем: не менее 1 млрд руб. 🔻 купон: ежемесячный, до 19% (YTM до 20,8%) 🔻 срок: 3 года (1080 дней) 🔻 амортизация: по 12,5% в даты 29-36-го купонов 🔻 оферта: нет 🔻 рейтинг эмитента: ruA- от Эксперт РА, A-.ru от НКР 🔻 доступно: всем 🔻 сбор заявок: до 15:00 10 ноября Что за бизнес Напомним, что Асфальтобетонный завод №1 — крупнейший в Северо-западном регионе РФ производитель асфальтобетонных смесей и других дорожно-строительных материалов. Компания входит в группу «ПСФ «Балтийский проект» и занимает 28% на рынке дорожно-строительных работ и инфраструктурного строительства в СПБ. Посмотрим отчетность Балтийского проекта за 1П2026: 🔻 выручка: 12,6 млрд руб. ( -29,4% г/г ) 🔻 операционная прибыль: 1,4 млрд руб. (-25% г/г) 🔻 чистый убыток: 21,9 млн руб. (против прибыли 6,8 млн годом ранее) Компания сильно зависит от госзаказов, поэтому ее выручка нестабильна особенно во времена сокращения бюджетных расходов. К тому же нужно помнить про фактор фактор сезонности бизнеса: в первом полугодии группа демонстрирует более низкую рентабельность при более высокой долговой нагрузке. Отношение чистый долг/EBITDA достигло 2,0x против 0,5x на конец 2025 года. Покрытие финансовых расходов показателем EBITDA сохранилось на уровне 2025 года – 1,2x. В сентябре Эксперт РА подтвердило рейтинг Балтийского проекта на уровне ruA-. Свободный денежный поток остается в отрицательной зоне, зато краткосрочный долг пока полностью покрыт деньгами на балансе. Мнение IF Bonds: За последний год финансовое состояние компании заметно ухудшилось. Бизнес АБЗ сильно зависит от экономической ситуации и госзаказов, поэтому данное размещение подойдет тем, кто готов взять на себя повышенные риски ради относительно высокой доходности. @IF_Bonds
-
repost 
🐷 Золото рухнуло почти на 30%. «Тихая гавань» дала течь? Еще в январе золото ставило рекорды выше $5500 за унцию. А сейчас торгуется около $4100 — почти на 30% ниже пика. Особенно неудачной оказалась осень: в сентябре металл потерял 8,5%, в октябре — еще около 7%. Это худший октябрь для золота с кризисного 2008 года. В ноябре котировки немного отскочили, но полноценным восстановлением это назвать сложно: золото по-прежнему торгуется около $4000 и находится вблизи годовых минимумов. 📉 Что обрушило главный защитный актив? Главная причина — американские ставки. ФРС в октябре сохранила их на уровне 3,75–4%, а рынок ждет возможного повышения уже в декабре. Для золота это плохая новость. Когда долларовые облигации предлагают высокую доходность, держать металл, который не платит ни купонов, ни дивидендов, становится менее выгодно. К тому же укрепление доллара дополнительно давит на котировки. Но самое любопытное случилось 30 октября. Американские технологические акции резко упали, и золото вместо привычного роста обвалилось еще на 3,5%. Почему? Инвесторам срочно понадобились деньги для покрытия убытков и обеспечения позиций. Поэтому продавали даже защитные активы. В моменты биржевой паники золото тоже может становиться источником наличности. 💵 А что же покупатели? Закончились? Как раз нет. По данным World Gold Council, в третьем квартале инвесторы вложили в золотые ETF рекордные $31 млрд. А центробанки только за август приобрели еще 39 тонн металла. Причем в сентябре золотые фонды привлекли $10 млрд, хотя само золото подешевело на 8,5%. То есть одни инвесторы продолжали накапливать металл, а другие активно закрывали спекулятивные позиции на фьючерсном рынке. И продавцы пока оказались сильнее. 🔮 Чего ждать дальше? Сейчас многое зависит от ФРС. Если инфляция в США останется высокой и ставки продолжат повышать, золото может уйти еще ниже: доходные облигации будут оттягивать на себя деньги. А вот ослабление доллара, возвращение ожиданий снижения ставок или новые финансовые потрясения способны снова поддержать спрос на металл. 💡 Стоит ли покупать на просадке? Для долгосрочной защиты портфеля золото по-прежнему интересно. Но мы бы не спешили закупаться на всю сумму: лучше входить частями, не пытаясь угадать точное дно. Причем акции золотодобытчиков — отдельная история. Например, у Полюса (PLZL) за первое полугодие продажи золота сократились на 20%, а денежные затраты на унцию выросли на 64%. Даже высокая цена металла не гарантирует роста прибыли компании. И еще не забываем про рубль: для российского инвестора важна не только долларовая цена золота, но и валютный курс. Как показывает история, покупать золото — это хорошая история в долгосроке. Но и рассчитывать на быстрое возвращение к январским рекордам мы бы пока не стали. Сначала рынку нужно понять, какую политику выберет ФРС в следующем году. Не является индивидуальной инвестиционной рекомендацией. @IF_Stocks
-
📈 Длинные ОФЗ перестали падать. Что изменилось? Ещё в середине октября доходности длинных ОФЗ практически дошли до 17%. На аукционе 14 октября ОФЗ 26245 разместилась под 16,77% — максимум для аукционов ОФЗ-ПД примерно за полтора года. RGBI к тому моменту успел сходить в район 110,6 пункта. Но дальше рынок внезапно перестал падать. Сейчас длинные выпуски снова дают около 16,6%, а RGBI поднялся примерно к 112 пунктам. Так мы уже развернулись или просто передохнули перед следующими 17%? 📉 Почему вообще дошли до таких доходностей Причин было сразу несколько. 1️⃣ Во-первых, рынок сильно пересмотрел ожидания по ставке. ЦБ оставил её на 14% и в октябре повысил прогноз средней ставки на 2027 год до 12,5–13,5%. Устойчивая инфляция всё ещё повышенная, поэтому быстрого смягчения ДКП регулятор не обещает. 2️⃣ Во-вторых, Минфин резко увеличил предложение долга. Только в IV квартале планируется привлечь 2,45 трлн ₽, а в 2027 году объём размещений может составить уже 7,72 трлн ₽. Чем больше бумаг нужно продать рынку, тем выше доходность, которую он за них требует. В конце сентября конфликт дошёл до того, что Минфин вообще отменил аукцион: инвесторы хотели слишком большую премию. Длинные ОФЗ тогда и полезли к 17%. 🛫 А что изменилось? 14 октября спрос на два аукциона достиг 298 млрд ₽, а длинную 26245 инвесторы были готовы купить почти на 187 млрд ₽ при доходности 16,77%. Минфин при этом разместил лишь 73,5 млрд ₽. Через неделю длинную 26253 уже брали под 16,74%, а 28 октября рынок спокойно проглотил ещё 156,8 млрд ₽ двух выпусков с доходностями 16,41–16,59% — практически без премии к вторичке. То есть в районе 16,5–17% появился реальный крупный спрос. Помогло и то, что после октябрьского тарифного скачка недельная инфляция успокоилась: за 20–26 октября цены выросли на 0,08%. Плюс Минфин поменял тактику аукционов: стал сильнее отсекать слишком агрессивные заявки и больше размещать после аукциона по уже сложившейся средневзвешенной цене. Поэтому первичка перестала постоянно тянуть доходности вторичного рынка вверх. ⁉️ Так разворот настоящий? Мы бы пока назвали это скорее найденным уровнем равновесия. Да, важное изменение действительно произошло: ещё месяц назад рынок не хотел брать длинный госдолг даже с премией, а сейчас стабильно находится покупатель на 16,5–16,7%. Но фундаментальные причины для высокой доходности никуда не делись. ЦБ остаётся достаточно жёстким, а Минфину предстоит занимать очень много. Более того, сегодня правительство разрешило Минфину при необходимости привлечь ещё до 1 трлн ₽ сверх ранее установленного лимита 2026 года. Поэтому возврат длинных ОФЗ к 17% всё ещё вполне возможен. Мнение IF Bonds Безусловно, ОФЗ сейчас стали более привлекательными после того, как появилась определенность по бюджету и ключевой ставке на следующий год. Например, ОФЗ 26254 с погашением в 2040 году сейчас даёт около 16,65%. Её модифицированная дюрация — примерно 5,7 года: грубо говоря, если рыночная доходность снизится на 1 п.п., цена может прибавить около 6% — плюс останутся купоны. ОФЗ 26245 с погашением в 2035 году даёт примерно те же 16,65%, но срок короче — соответственно и чувствительность к ставке меньше. И все же бежать и нести всю котлету денег в длинные ОФЗ пока рано. Стоит подождать решения вопросов по "договорнячку" (да, геополитика теперь отражается и на ОФЗ) и начала следующего года, когда будут понятны перспективы дефицита бюджета. *Не является инвестиционной рекомендацией. @IF_Bonds
-
ad 
📊 Октябрь в Подписке IF+: что получили подписчики Октябрь стал месяцем, когда многим инвесторам пришлось задать себе неудобный вопрос: «А я вообще понимаю, что происходит с моим портфелем?» ЦБ сохранил ставку на уровне 14%, и надежды на быстрое удешевление денег отодвинулись. Геополитический фон оставался нервным: рынок реагировал на каждую новость о переговорах. А в облигациях случались локальные обрушения — бумаги отдельных эмитентов теряли в цене за считанные дни. По данным «Эксперт РА», только за первое полугодие дефолт допустил 21 эмитент — максимум за 10 лет. В такие месяцы особенно хорошо видно, у кого есть стратегия, а кто действует наугад. Давайте вместе посмотрим, что аналитики IF+ сделали за месяц и к каким результатам это привело: 💰 Закрытые идеи 🔹 ТНС Энерго Ярославль: +33,76% за 3 месяца и 11 дней 🔹 Мордовская энергосбытовая компания: +51,37% за 1 год и 8 месяцев 🔹 ЛСР: +17,3% за 10 месяцев. Акции резко выросли без фундаментальных причин, и аналитики зафиксировали прибыль, не дожидаясь «дальнейших чудес» 📈 Акции: ставка на экспортеров В портфеле российских компаний аналитики нарастили долю экспортеров — в расчете на ослабление рубля до конца 2026 года. Новые позиции в металлургах за первые 22 дня принесли 5,4% и 8,3%. Часть бумаг, которые успели подорожать, продали, чтобы перераспределить средства. 🛡 Облигации: защита капитала 🔸 В консервативном портфеле сократили самые длинные рублевые выпуски и усилили валютную часть: добавили долларовые облигации с наивысшим кредитным рейтингом и юаневые бумаги крупного эмитента с доходностью около 9,2–9,4%. Доля валютных облигаций выросла до 15%, фонда денежного рынка — до 11%. Бумаги эмитента, у которого резко выросли риски, из портфеля исключили. 🔸 В агрессивном портфеле расширили позицию в выпуске с доходностью около 28% к погашению в апреле 2027 года и сократили длинную бумагу небольшого эмитента из отрасли, где растут риски. 🔸 Подписчики узнали о каждом изменении и его причинах в день сделки. 👀 Что будет дальше? Сейчас в Подписке IF+ более 45 актуальных идей в акциях и облигациях. У 16 идей в акциях расчетный потенциал роста превышает 50%. А уже в этом месяце ожидается плановое закрытие еще одной облигационной идеи — в связи с наступлением срока погашения выпуска. ❗️ Главное — не угадывать рынок, а следить за решениями с понятной логикой: - Почему купили - Когда продать - Какие риски важно учесть Получить доступ ко всем актуальным идеям, модельным портфелям и курсам Подписки IF+ вы можете прямо сейчас - переходите по ссылке ниже, чтобы узнать подробности! ➡️ УЗНАТЬ ПОДРОБНЕЕ ПРО ПОДПИСКУ IF+
-
⛏ Облигации «Селигдара» падали на 28% за день: паника или реальный риск? 5 ноября выпуск 001Р-06 в моменте терял 28,44%, до 74% номинала, акции падали на 20,8%. Повод: МВД ужесточило требования пятерым фигурантам о хищении 8,8 млрд у НПФ ст. 210 УК. Среди них акционеры «Селигдара» Бейрит и Васильев, они вину отрицают. Сама компания в деле не фигурирует, счета не арестованы. Селигдар старается успокоить рынок: Президент Александр Хрущ назвал движение бумаг манипулятивным и обратился в ЦБ и Мосбиржу: акции падали, пока золото дорожало. К 6 ноября четыре выпуска просели на 11–13 п.п., доходность выросла с 18% до 24–34%. Что по финансам у компании 🔻 За первую половину 2026 года выручка выросла на 47%, до 41,7 млрд ₽, 🔻 EBITDA выросла на 80% за период до 20,9 млрд. 🔻 Но долг к EBITDA — 2,87x по расчёту компании и 3,9x у НРА, 🔻 ICR по EBITDA составляет 1,8х. Операционный поток за полугодие отрицательный (−8,7 млрд ₽): золото на переработке ещё не продано. В 2027 году по рублёвым выпускам нужно погасить ~21 млрд ₽, расчёт на рефинансирование: банки открыли Селигдару кредитную линию на 90 млрд ₽. Мнение IF Bonds Сейчас многие начали говорить, что Селигдар пойдет по пути ЮГК. В кейсе ЮГК после иска Генпрокуратуры в 2025 году облигации открылись ниже 92% от номинала, но в тот же день вернулись выше 99%, а арест счетов в 2026-м стоил держателям суточной задержки купона. Но долг ЮГК был около одной EBITDA, у «Селигдара» втрое-вчетверо больше. У бондов Селигдара меньше рисков, чем у акций. У компании высокая кредитная нагрузка, но с ней можно работать. Рынок торгует долг компании как BBB при рейтинге ruA и A+. Сейчас ситуация выглядит неприятно, но она не смертельна для компании и ее бумаг. Главные тесты: это возможный арест счетов и волна погашений в 2027 году. Не является индивидуальной инвестиционной рекомендацией. @IF_Bonds
-

🏎 Лизинг снова интересен? Смотрим, у кого есть запас прочности В сентябре мы смотрели, как рынок лизинга закончил первое полугодие: тогда, несмотря на рост нового бизнеса, «Эксперт РА» назвало восстановление иллюзией. Прошло ещё два месяца — и новый отчёт эту мысль скорее подтверждает. 💱 Что сейчас происходит с рынком За 9 месяцев 2026 года число новых договоров лизинга сократилось ещё на 6% — до 215 тыс. Это минимум за шесть лет и третий год снижения подряд. При этом переданных предметов стало на 3% больше — 304 тыс. Но эти +3% не стоит принимать за разворот: во II квартале Федресурс изменил классификатор и правила учёта, поэтому часть роста объясняется более детальной статистикой. Да и до прежних объёмов рынку далеко. За 9М2024 было 345 тыс. новых договоров и 449 тыс. переданных предметов. Сейчас — на 38% и 32% меньше соответственно. Внутри рынка динамика разная: транспорт, на который приходится 61% всех предметов, вырос на 11%, спецтехника — на 53% благодаря сельхозтехнике, а оборудование просело на 17%. Так что худшая фаза, похоже, позади: после прошлогодних −34% рынок уже не валится. Но пока это скорее стабилизация на низкой базе, чем восстановление — новых договоров всё ещё становится меньше, а значит, нового бизнеса у лизингодателей пока тоже не прибавляется. 📌 Что с облигациями лизинговых компаний 1️⃣ Европлан сейчас для нас выглядит одной из наиболее понятных историй. У компании ruAA со стабильным прогнозом: «Эксперт РА» отмечает высокую достаточность капитала и комфортную ликвидность. При этом риски сектора никуда не делись — покрытие процентов в 2025 году снизилось с 1,7x до 1,2x. Компания продолжает активно занимать: буквально 28 октября разместил новый выпуск 001Р-11 на 13,5 млрд ₽ с погашением летом 2029 года. Рейтинг выпуска — те же ruAA. 2️⃣ ГТЛК — другая история. Компания принадлежит государству, работает как инструмент транспортной политики, а АКРА прямо пишет, что рейтинг AA− во многом обусловлен очень высокой вероятностью господдержки. Собственная кредитоспособность при этом всего bbb+. 3️⃣ Альфа-Лизинг тоже выглядит достаточно спокойно: в октябре «Эксперт РА» присвоило компании ruAA− с позитивным прогнозом. Но и здесь важно понимать конструкцию рейтинга — он заметно опирается на поддержку Альфа-Банка. А дальше уже начинаются более спорные истории. 4️⃣У ДельтаЛизинга рейтинг пока тот же ruAA−, но в октябре прогноз сменили со стабильного на развивающийся именно из-за неопределённости с качеством активов. 5️⃣Совкомбанк Лизинг формально тоже ruAA−, но собственную кредитоспособность агентство понизило уже до ruBB+: за 1П2026 компания получила убыток 2,3 млрд ₽, а изъятое имущество составляло 9,2% ЧИЛ. Итоговый высокий рейтинг здесь держится прежде всего на поддержке Совкомбанка. 6️⃣ Ну и самый свежий пример — Балтийский лизинг. 30 октября его понизили сразу с ruAA− до ruA, дали развивающийся прогноз и поставили рейтинг под наблюдение. Изъятое имущество выросло с 2,3% до 6,1% ЧИЛ, текущая ликвидность упала с 0,96 до 0,65, а прибыль за полугодие практически исчезла — 59 млн ₽ против 2,2 млрд ₽ за весь 2025 год. @IF_Bonds
-
🤔 Что происходит с рынком ВДО Рынок ВДО в этом году заставил участников рынка серьезно понервничать. Объем дефолтов за 9 месяцев 2026 года уже оказался выше, чем за весь 2025 год. Рассмотрим, какие основные тенденции наблюдаются на в облигациях с рейтингом BBB и ниже, и чего нам ожидать в дальнейшем. Первичка умирает. По данным Совкомбанка, за 9 месяцев 2026 года эмитенты привлекли 41 млрд руб. против 84 млрд руб. годом ранее (падение на 51%). Доходность, которую требует рынок для новых размещений, для большинства компаний неприемлема, поэтому они выжидают более благоприятного момента. Рынок сжимается. Суммарный номинал ВДО за третий квартал сократился на 5%, до 264 млрд руб. Произошло это в основном из-за дефолтов, ухудшения кредитного качества и частично в результате погашений. Инвесторы опасаются ВДО. С 2022 года ценовые индексы ВДО и ОФЗ с дюрацией 1–3 года двигались одинаково. Но с конца 2025 года динамика начала расходиться. В итоге, в третьем квартале индекс коротких ОФЗ достиг своего максимума с 2022 года, а индекс ВДО — минимума. Это говорит о том, что помимо процентных ставок держатели облигаций теперь смотрят на ряд других факторов, среди которых кредитные риски, рейтинги и финансовая устойчивость эмитентов. Доходности растут. Если год назад средневзвешенная доходность облигаций с рейтингом BBB была на уровне 20,1%, то сейчас она находится в районе 28,3%. Ставки в рейтинге BB выросли с 30,7 до 37%, а в рейтинге B — с 28,6 до 33,1%. Спреды увеличиваются. Спреды между ценами покупки и продажи бумаг инвестиционного класса в третьем квартале уменьшились на 13%, а ВДО — расширились на 5%. Инвесторы все чаще предпочитают более надежные бумаги вместо рисковых ВДО. Мнение IF Bonds: Сейчас с рынком происходит то, о чем мы писали в начале года. Высокая ставка провоцирует все больше дефолтов, из-за чего инвесторы требуют более высокие премии за риск. Зарабатывать в ВДО стало гораздо сложнее: одного рейтинга уже недостаточно, и инвесторам необходимо тщательней анализировать финансовую отчетность и следить за новостями эмитентов. Для тех, кто не готов этим заниматься, по-прежнему есть более надежные облигации с рейтингом от АА и выше, доходности которых все еще в разумных пределах. @IF_Bonds
-
edited 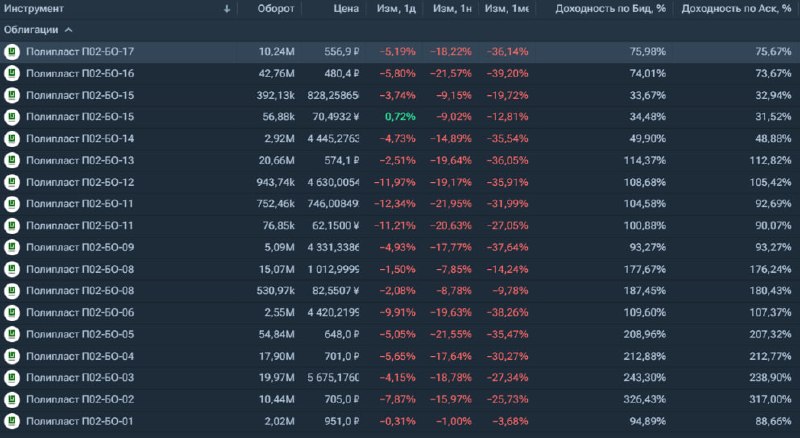
📊 Что происходит с облигациями Полипласта Сегодня в очередной раз штормит весь рынок ВДО. Облигации Полипласта в лидерах падения. Отдельные бумаги падают более чем на 10%, а их цена уже опустилась ниже 50% от номинала. По бизнесу компании новостей не было, а вот техническая новость есть: Московская биржа с 5 ноября подняла минимальные ставки рыночного риска по пяти выпускам облигаций компании с 50/60/70% до 100% на всех трёх уровнях, а также запретила короткие продажи. Это значит, что теперь эти бумаги нельзя закладывать в обеспечение маржинальных позиций, т.е. в залоге они больше ничего не стоят. Изменение ставок скорее всего привело к массовым закрытиям позиций. Если инвесторы покупали эти облигации с плечом, после изменения ставок у них может возникнуть нехватка обеспечения. В таком случае брокеры могут потребовать внести дополнительные средства или принудительно продать часть активов. Из-за того, что ликвидность в облигациях Полипласта не самая высокая, ликвидация даже нескольких крупных позиций могла обвалить бумаги на несколько процентов. Пролив облигаций Полипласта выглядит чрезмерным в моменте. У компании, действительно, есть финансовые трудности. Но на глубину падения во многом оказывает влияние общий негатив в сегменте ВДО. В Полипласте на вопрос InvestFuture о сегодняшней распродаже облигаций ответили: Мы наблюдаем повышенную волатильность на российском рынке облигаций. Текущее давление на котировки связано прежде всего со снижением готовности инвесторов принимать кредитный риск и сокращением ликвидности. Наиболее заметно эта тенденция проявляется в сегменте высокодоходных корпоративных облигаций, однако затрагивает и другие категории бумаг. Мы понимаем обеспокоенность держателей облигаций и внимательно следим за рыночной ситуацией. При этом считаем важным разграничивать общерыночные колебания котировок и изменения в финансовом положении конкретного эмитента. Для оценки облигаций Полипласта ключевое значение имеют показатели компании и её способность обслуживать долговые обязательства, а не только краткосрочная динамика вторичного рынка. Компания обслуживает свои облигации в полном объёме и в срок, а также проходит оферты и оплачивает купоны в установленные даты. Держать риск в портфеле инвесторы сейчас не хотят. И это правильная стратегия. Наиболее логичным решение сегодня выглядит выбор AAA бумаг, в которым можно переждать "тряску". Риск в портфель можно будет добирать, когда появятся позитивные сигналы. Например, решение кейса Самолета. @IF_Bonds
-
repost 
⛏ Акции Селигдара теряют 15% за день на фоне новых обвинений акционеров Акционеры «Селигдара» получили новые обвинения. По данным Коммерсанта, МВД утяжелило обвинение пятерым фигурантам уголовного дела о хищении 8,8 млрд руб. у шести негосударственных пенсионных фондов. Теперь, помимо мошенничества, им вменяют организацию преступного сообщества. Среди обвиняемых — совладельцы инвестиционной группы Русские фонды Сергей Васильев и Константин Бейрит. Русским фондам напрямую принадлежит 5,7% бумаг Селигдара. Бейрит напрямую держит 7,13% акций золотодобытчика. Ещё 50,62% принадлежит ООО Максимус, в котором у Бейрита 40%. #Торги #SELG Telegram | Max | Дзен | VK
-
edited 🏠 Зампред правления Сбербанка Анатолий Попов дал надежду держателям облигаций Самолета В интервью РИА Недвижимость он заявил, что найдено комплексное решение по оздоровлению Самолета, а также добавил: "Программа должна учитывать интересы всех заинтересованных сторон, включая банки-кредиторы, держателей облигаций и акционеров. Наша главная задача – создать условия, при которых компания сможет эффективно завершить начатые проекты, стабилизировать финансовое положение и вернуться к устойчивому развитию" То есть держателей облигаций не должны «кинуть». Важно понимать, что держатели публичного долга в кейсе Самолета наиболее незащищенная сторона. Дольщики свои квартиры точно получат, банки заберут дочки и достроят недвижимость с подрядчиками. А вот облигационеры в этой очереди последние. Ранее Первый зампред ВТБ Дмитрий Пьянов заявил, что кейс «Самолета» может стать первым крупным, где применят комплексное соглашение о санации: кредиторы с большинством смогут привлечь к нему остальных. Конвертацию долга в акции банк считает маловероятной — с 1 апреля 2027 года регулирование начнет «штрафовать» банки за такие вложения. Оздоровление, по словам Пьянова, сведется к «комфортным срокам» реструктуризации. ВТБ — второй по размеру кредитор (Сбер — первый) и будет ориентироваться на позицию главного. Резервов, по его словам, достаточно, а риск снижают эскроу-счета. @IF_Bonds
-
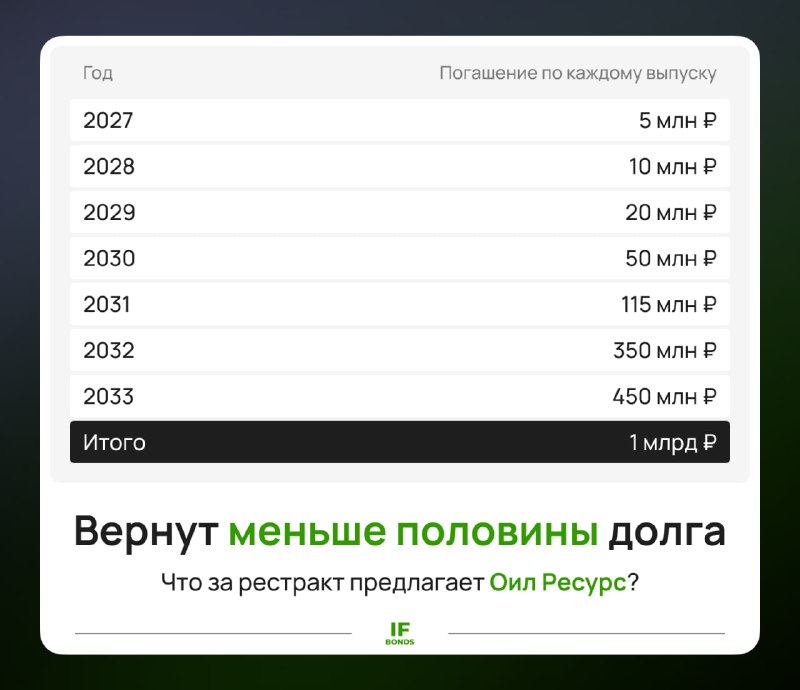
🍀 Вроде рестракт, а вроде списание. Что предложил Оил Ресурс? Ещё в августе Оил Ресурс перестал платить купоны, а к концу сентября дефолт постиг все четыре выпуска компании общим номиналом 10,255 млрд ₽. А 15 октября ПВО пошёл взыскивать с компании около 10,5 млрд ₽ через суд. И вот 30 октября эмитент предложил альтернативу — реструктуризацию до 2033 года. Условия такие: ➖ купон — 15% годовых на остаток долга ➖ выплаты тела — раз в год с 2027 по 2033 год ➖ совокупно инвесторам обещают 14,234 млрд ₽. На первый взгляд странно жаловаться: долг 10,3 млрд ₽, а вернуть обещают больше 14 млрд ₽. Но из этой суммы только 4 млрд ₽ приходится на погашение номинала. По каждому выпуску на погашение тела выделили ровно по 1 млрд ₽, хотя объемы были разными, таким образом: ➖ БО-01 — было 1 млрд ₽ → вернут 100% номинала ➖ 001Р-01 — было 2,5 млрд ₽ → около 40% ➖ 001Р-02 — было 3 млрд ₽ → около 33% ➖ 001Р-03 — было 3,755 млрд ₽ → около 27%. Остальные примерно 10,2 млрд ₽ — проценты, которые будут капать следующие семь лет. 👀 А сколько должны были заплатить изначально? По первоначальным условиям выпуски давали от 17% до 33% годовых и должны были погашаться в 2027–2030 годах. По нашему грубому расчёту, по старым графикам инвесторам ещё причиталось порядка 19–20 млрд ₽ будущих купонов и погашений, не считая части уже просроченных платежей. Теперь предлагают 14,2 млрд ₽ — и растянуть их до 2033-го. То часть списания компенсируют купонами. Но сами купоны стали ниже, срок сильно длиннее, а риск всё тот же — платить должен уже дефолтнувший эмитент. 💭 А что с голосованием? По каждому выпуску будет отдельное заочное ОСВО. Бюллетени принимаются до 10 ноября, а для принятия плана нужно квалифицированное большинство. Если просто ничего не делать, неучастие засчитают как голос против. ✔️ Что означает голос «за»? Вы соглашаетесь изменить первоначальные условия выпуска на новый семилетний график. Кроме того, владельцам предлагают отказаться от права требовать досрочного погашения облигаций. Сейчас такое право у держателей уже возникло из-за дефолта, и речь идёт о возврате 100% номинала плюс НКД. ❌ Что означает голос «против»? Вы не соглашаетесь на предложенную реструктуризацию. Если нужное большинство по выпуску не наберётся, новые условия не вступят в силу и останутся действующими первоначальные обязательства эмитента и требования кредиторов. Но если квалифицированное большинство всё-таки проголосует за реструктуризацию, решение ОСВО станет обязательным для всех владельцев этого выпуска ⁉️ Что в итоге? Условия выглядят слабо: семь лет ожидания, в графике только 39% общего номинала и отказ от уже возникшего права требовать досрочного погашения. Но и хорошего второго варианта инвесторам никто не предлагает. По сути выбор такой: согласиться на длинный график с 15% и надеждой, что компания его исполнит, либо сохранить требования на первоначальный долг и продолжить взыскание — без понятных сроков и процента возврата. @IF_Bonds
- Older posts
