О рынке недвижимости глазами директора агентства: сделки, риски, ипотека, судебная практика и законодательство.
Авторский канал Константина Барсукова.
Без страшилок и по существу.
Subscribers5.9K tracking since 14 Nov
Reach per post (ERR)14.5%857 avg views
Posting1.4/daylast 17 hours ago
Reactions per 1K views13.9👍 ❤ 🔥
repost
Ассоциация ГРМ обратилась в Банк России по проблемам проектного финансирования ИЖС
Мы направили в Банк России обращение по банковским практикам, с которыми, по информации участников рынка, сегодня сталкиваются подрядчики при строительстве частных домов с использованием счетов эскроу.
Подрядчики сообщают о ситуациях, когда банк первоначально согласовывает проектное финансирование по ставке порядка 1–3%, а затем предлагает заключить новый договор на существенно менее выгодных условиях — со ставкой в несколько раз выше. При этом подрядчик, исходя из первоначальных условий, уже мог заключить договоры с гражданами по фиксированной цене и принять на себя соответствующие финансовые обязательства.
❓ Есть вопросы и к раскрытию счетов эскроу.
По информации участников рынка, в отдельных случаях подрядчикам предлагают дополнительные банковские услуги стоимостью 300–400 тыс. рублей как условие для оперативного получения средств с эскроу-счёта после завершения строительства.
При отказе, по словам подрядчиков, возникают дополнительные запросы документов, а перечисление средств в отдельных случаях затягивается более чем на месяц.
При этом законодательством установлен срок раскрытия эскроу – не позднее пяти рабочих дней после представления сведений о регистрации права собственности заказчика на построенный дом.
📃 Конечно, в официальных документах мы должны выражаться нейтрально, и именно так, нейтрально мы и рассказали о ситуации в нашем письме в ЦБ. Но в целом очевидно, что то, отношение отдельных банков к подрядчикам, которое мы видим, иначе как выкручивание рук, шантаж и давление, назвать нельзя.
На наш взгляд, это порочные практики, которые необходимо менять.
Банк не должен перекладывать свои коммерческие риски на подрядчика, а в конечном счёте — и на граждан, сохраняя при этом для себя возможность получать доход без принятия сопоставимых рисков.
Особенно актуальным этот вопрос становится сейчас, когда Банк России рассматривает возможность распространения механизма эскроу и на рыночную ипотеку в ИЖС. При расширении системы необходимо одновременно учитывать интересы и заказчика, и подрядчика.
Предлагаем:
➖ фиксировать первоначально согласованные условия проектного финансирования;
➖ заранее раскрывать полную стоимость кредита и всех дополнительных услуг;
➖ обеспечить контроль за соблюдением сроков раскрытия счетов эскроу;
➖ создать конфиденциальный канал для обращений подрядчиков в Банк России;
➖ развивать конкуренцию на рынке проектного финансирования ИЖС, который сегодня, по оценке участников рынка, остаётся высококонцентрированным.
Для устойчивого развития ИЖС правила финансирования должны быть понятными, прозрачными и предсказуемыми для всех участников рынка.
#АссоциацияГРМ #ИЖС #НовостиНедвижимости
edited
Супружеская доля в квартире: где она может «спрятаться» и что проверять покупателю
В ЕГРН указан один собственник квартиры. Означает ли это, что супруг или бывший супруг точно не имеет на неё никаких прав? Не всегда.
Разбираем на реальном кейсе: ДДУ заключён и оплачен до брака, право собственности зарегистрировано уже в браке, а продавец к моменту сделки недавно развёлся и категорически не хочет получать заявление от бывшей супруги.
На этом примере разбираем, когда квартира действительно остаётся личной собственностью, а когда могут возникнуть права второго супруга. Поговорим про существенные вложения и ремонт, договорённости до брака,
Так же обсудим брачные договоры и супружескую долю скрытую в наследстве.
🎥 Смотреть:
YouTube
RuTube
VK Видео
🎧 Слушать:
ТГ-подкаст
Яндекс.Музыка
VK подкаст
@expertned
👉 мой канал в МАХ
repost
Эксперт Константин Барсуков опроверг рост числа банкротств у застройщиков
"У застройщиков нет экономического потенциала к росту цены, но и к падению тоже нет никаких предпосылок", — утверждает советник президента Гильдии риелторов Москвы.
По оценке Барсукова, ситуация у них плохая, но не "ужас, ужас, ужас, вспоминая старый анекдот".
"В целом, все нормально, они могут в этой ситуации жить, если необходимо, они притормозят новые старты и будут продавать то, что построили. Когда ситуация изменится — возобновят новые старты", — заявил он в эфире Радио Sputnik.
📌Подписаться на Радио Sputnik в МАКС
Ну, наконец-то, свершилось - застройщики начали банкротиться!
Вы посмотрите, что делается! Количество дел о банкротстве застройщиков за три месяца выросло больше чем на 30% — с 1 089 в июне до 1 454 к началу сентября. А год к году вообще +41%.
https://iz.ru/2172998/natalia-bashlykova/za-tri-mesyaca-chislo-del-o-bankrotstve-developerov-vyroslo-na-tret
И хотя в статье написано, что «в основном речь идет о региональных девелоперах». Но все ведь понимают: где регионалы, там и федералы! Так что распродажи, ценник вниз!
ДА? НЕТ!
Есть такой (прям вот небольшой) нюанс, что статистика вообще не про застройщиков.
Я, когда вижу громкий заголовок, очень люблю посмотреть не только на него, но и внутрь.
Так вот, в исследовании «Контур.Фокус» компании отбирались по основным ОКВЭД:
41 — строительство зданий;
42 — строительство инженерных сооружений;
71.12 — инженерные изыскания, проектирование, управление строительными проектами, строительный контроль, авторский надзор и технические консультации.
То есть берём огромный кусок строительной отрасли, где вообще все компании, которые строят здания, инфраструктуру, занимаются проектированием и инженерными работами (некоторые выходит даже сами ничего не строят). Смотрим на всё это и превращаем в красивый заголовок «банкротятся девелоперы».
В общем, сову на глобус натянули знатно.
Потому что «строительная компания» и «застройщик жилья» — совершенно не одно и то же.
Под ОКВЭД 41 может работать обычная строительная организация или генподрядчик, которая сама никаких квартир гражданам не продаёт, денег дольщиков не привлекает и специализированным застройщиком вообще не является.
Но самое интересное.
Я полез смотреть те самые компании, которые в статье приводятся в качестве примеров «региональных девелоперов».
И там тоже прекрасно.
Например, «Звезда-2013» строила футбольный манеж.
КДСК — вообще Красноярская дорожно-строительная компания. Причём дело о её банкротстве началось ещё в 2024 году.
А дело «Авангардстроя» вообще тянется с 2018 года. В 2026-м его просто ликвидировали после завершения конкурсного производства.
То есть здесь ещё и смешали в одну кучу компании, и которые совсем не застройщики МКД, и у которых банкротство началось сейчас, и те, дела которых идут уже много лет.
Я отдельно посмотрел именно специализированных застройщиков, которые реально строят жильё по 214-ФЗ.
Банкротства среди них, конечно, есть. Минимум восемь штук специализированных застройщиков, у которых процедура наблюдения была введена именно в 2026 году, я обнаружил.
Но полной открытой статистики по всем таким компаниям нет, поэтому утверждать, что их всего восемь, я не буду.
Зато совершенно точно можно сказать другое: 1 454 дела о банкротстве строительных компаний — это не 1 454 банкротства застройщиков жилья. И даже близко нет.
В общем, банкротства в строительной отрасли действительно резко выросли. Тут спорить не с чем.
Но превращать эти данные в «застройщики начали массово банкротиться» — это всё же совсем другая история...
@expertned
👉 мой канал в МАХ.
Минфин наконец утвердил новые правила семейной ипотеки.
Причём утвердили их, на мой взгляд, в какой-то извращённой форме.
Вместо нескольких понятных человеку параметров сделали целую систему: ставка теперь зависит и от количества детей, и от региона, плюс есть отдельные исключения, при которых эта ставка опять меняется.
Давайте попробуем разобраться.
Кому теперь полагается ставка МЕНЬШЕ 6%?
По основной таблице:
— 4% — семьям с 4 детьми во всех регионах, кроме Москвы, Московской области, Санкт-Петербурга и Ленинградской области;
— 2% — семьям с 5 и более детьми в этих же регионах;
— 4% — семьям с 5 и более детьми в Москве, Московской области, Санкт-Петербурге и Ленинградской области.
Но есть важное условие: хотя бы один ребёнок должен быть младше 7 лет.
А для кого сохраняется ставка 6%?
Во-первых, по обычной шкале:
— семьи с 3 детьми — в регионах, кроме Москвы, МО, Санкт-Петербурга и Ленинградской области;
— семьи с 4 детьми — в Москве, МО, Санкт-Петербурге и Ленинградской области.
Во-вторых, ставка не выше 6% сохраняется для семей с ребёнком-инвалидом.
В-третьих, 6% остаётся для ИЖС (стройка или покупка земли для стройки) Здесь количество детей и регион значения для ставки не имеют, но влияют на лимит, согласно общей таблице.
Еще любопытный момент.
Если семья, которая имеет право на Семейную ипотеку, внесёт не менее 50% стоимости жилья первоначальным взносом, ставка будет не выше 6%, даже если по общей таблице ей положены ставки выше.
Причём, если взять кредит с меньшим первоначальным взносом, а затем в течение первого года уменьшить остаток долга до 50% стоимости жилья, то можно получить право на снижение ставки до 6%.
На какой срок теперь Семейная ипотека?
Здесь тоже без нюансов не обошлось.
Сам ипотечный кредит может быть и на 20, и на 25, и на 30 лет — в зависимости от условий банка. Но государство теперь будет субсидировать льготную ставку максимум 15 лет.
То есть 15 лет — это не максимальный срок ипотеки, а максимальный срок действия государственного субсидирования по новым кредитам.
После окончания этих 15 лет ставка может быть повышена. Но не до любой рыночной ставки.
Она не может быть выше меньшего из двух значений:
— льготная ставка, установленная при заключении договора, + 4 процентных пункта;
или
— ключевая ставка ЦБ на первое число месяца, в котором закончился 15-летний период, + 3 процентных пункта.
Для ИЖС — ключевая ставка + 3,5 процентных пункта.
То есть, например, если ипотека изначально была оформлена под 6%, один из потолков после окончания субсидирования составит 10%.
Ну а теперь общая таблица.
Для Москвы, Московской области, Санкт-Петербурга и Ленинградской области:
1 ребёнок — 12%, до 12 млн ₽
2 ребёнка — 10%, до 15 млн ₽
3 ребёнка — 8%, до 18 млн ₽
4 ребёнка — 6%, до 18 млн ₽
5 и более — 4%, до 18 млн ₽
Для остальной России:
1 ребёнок — 10%, до 6 млн ₽
2 ребёнка — 8%, до 8 млн ₽
3 ребёнка — 6%, до 10 млн ₽
4 ребёнка — 4%, до 10 млн ₽
5 и более — 2%, до 10 млн ₽
И ещё раз: для обычной семейной ипотеки по этой таблице хотя бы один ребёнок должен быть младше 7 лет.
Новые условия применяются к кредитным договорам, заключённым с 1 октября 2026 года.
@expertned
👉 мой канал в МАХ.
edited
👆 В целом с выводами о том, что август характерно уступил июлю, я согласен. Так как действительно вторая половина августа, как и первая половина сентября - это школа, дачный сезон и т.п.
При этом показательно, что август этого года по числу сделок выше августа прошлого.
Однако, как я всегда говорил, само число сделок - это показатель, но показатель обрезанный. И правильно смотреть не только на число сделок, но и на их соотношение с количеством предложений. Тогда из их отношения можно сделать вывод о реальной активности рынка.
Через несколько дней выйдет отчет комитета по статистике АГРМ. И из него мы увидим количество предложения по Москве в августе. Но в любом случае, учитывая показатели прошлых месяцев можно, очевидно, что за восемь месяцев этого года, среднемесячное число предложения будет ниже, чем в прошлом году.
Т.е. число сделок растет, число предложения падает -> рост цен.
Но для чистоты выводов нужно одну ремарку ещё сделать к цифрам Росреестра по Москве. У нас скорее всего увеличилось в сравнении с прошлым годом число сделок с квартирами, проданными застройщиками не по ДДУ, а по ДКП. Эти сделки явно попадают в статистику Росреестра, как сделки со вторичкой, потому что статистику РР Москвы разделяет не по продавцу (физик/не физик), а по договору (ДДУ/ДКП), что в целом логично, но некоторые помарки в реальности данных даёт.
Однако, не думаю, что эта "примесь" серьёзно искажает общий итог, тем более, что он явно виден "на земле".
@expertned
👉 мой канал в МАХ
repost
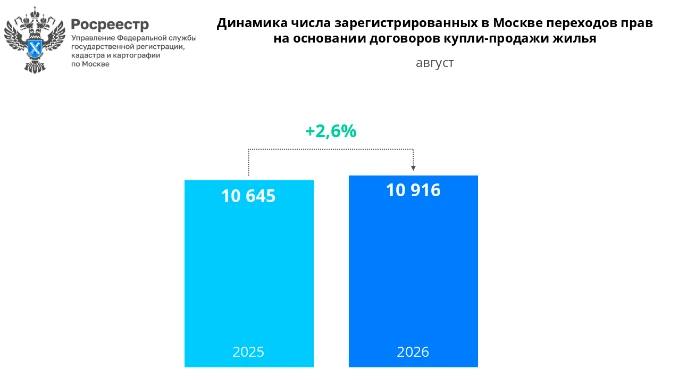
В августе число вторичных сделок в столице выросло за год на 3%
📌 В августе 2026 года Росреестром по Москве зарегистрировано 10 916 переходов прав на основании договоров купли-продажи жилой недвижимости.
+3% к августу 2025 года (10 645)
-13% к июлю (12 573)
«Август уступил июлю, что характерно для данного периода в связи с пиком отпусков и завершением дачного сезона. Так, в 2024-2026 годах подобная динамика составляла в среднем минус 12%. При этом к восьмому месяцу прошлого года число переходов прав увеличилось на 271 сделку, подчеркивая движение и активность рынка недвижимости в столице», — комментирует заместитель руководителя Управления Росреестра по Москве Мария Макарова.
📈 Всего в январе-августе 2026 года зарегистрировано 89 525 переходов прав на вторичное жилье, что на 4% больше аналогичного периода 2025 года (85 933).
💬 Росреестр по Москве в Макс
#РосреестрМосква #Статистика #КупляПродажа
Зацените, какая красота.
И заодно — прекрасная иллюстрация того, зачем вообще нужна нормальная юридическая проверка квартиры. А так же того, как банки и страховые проверяют квартиры.
Муж, жена и двое детей.
Квартира куплена в браке в ипотеку. Но перед покупкой супруги заключают брачный договор: квартира является личной собственностью мужа.
Позже на погашение ипотеки направляют маткапитал. Муж даёт обязательство наделить долями жену и детей.
И не наделяет.
Вместо этого продаёт квартиру женщине, которая берёт для покупки 10,5 млн рублей кредита в ВТБ.
Причём продажа на самом деле оказывается фиктивной.
Муж в суде рассказал, что у него были большие долги, поэтому квартиру формально продали «своему» человеку, деньги банка пошли на расчёты с кредиторами, а ипотеку покупательницы продолжал оплачивать он сам — переводил ей примерно по 100 тысяч рублей в месяц.
А сам муж с семьёй как жили там, так и продолжили жить.
В какой-то момент деньги от мужа перестают поступать, появляется просрочка перед ВТБ.
А жена тем временем идёт в суд и оспаривает продажу квартиры.
Как банк и страховая прошляпили маткапитал я не понимаю.
Причём из материалов дела следует, что вопрос использования маткапа вроде бы поднимался: фигурирует выписка ПФР об отсутствии сведений о выдаче сертификата.
То есть или банк (скорее всего) попросил эти данные только от мужа.. Ну, или им дали подделку, а банк и страховая не удосужились проверить электронную подпись под документом.
Дальше всё веселее.
Продажу квартиры суд первой инстанции признаёт недействительной.
Причём первая инстанция учитывает действующий брачный договор и определяет жене и каждому ребёнку только по 16/1000 квартиры — фактически доли, связанные с использованием маткапитала.
А апелляция все меняет, и учитывая, что на квартиру тратились деньги жены от продажи комнаты, распределяет: 64% жене, по 2% детям и только 32% мужу.
И это при том, что брачный договор, по которому квартира считалась личной собственностью мужа, никто недействительным не признавал.
И всё это — квартира, которую ВТБ считал нормальным предметом залога.
Дальше банк пытается обратить на неё взыскание. Нижестоящие судебные инстанции считают ВТБ добросовестным залогодержателем и разрешают продажу квартиры с торгов.
Дело доходит до ВС и он всё отменяет с мотивировкой, что если имущество выбыло от собственников помимо их воли, добросовестность залогодержателя никакой роли уже не играет (что в целом логично, учитывая соответствующую норму ГК).
И дело отправлено на новое рассмотрение.
Теоретически, теперь у ВТБ есть возможность попробовать взыскать хотя бы 32/100 мужа, но кому они нужны, учитывая, что другие доли принадлежат несовершеннолетним.
Вот вам и цена одной юридической детали.
@expertned
👉 мой канал в МАХ
edited
ЦБ всё сильнее закручивает гайки заемщикам
Вчера прошла новость, что ЦБ хочет учитывать при выдаче кредитов долги по ЖКХ, алиментам и другим обязательствам, если они уже дошли до приставов.
Давайте чуть подробнее на этом остановимся. Потому что это предложение содержится в той самой программе развития финансового рынка на 2027–2029 годы, о которой я уже рассказывал. И, мне кажется, здесь есть о чём поговорить.
Что планомерно делает Центробанк?
Он хочет, чтобы при расчёте ПДН учитывались не только кредиты и займы человека, но и другие имущественные долги, по которым уже открыто исполнительное производство.
Почему это важно?
Сегодня банк может увидеть у человека исполнительное производство и сказать: ну да, есть какой-то долг, но он небольшой, для нас это не критично. Кредит выдаём.
А если этот долг попадает в ПДН, так уже не получится. Потому что ПДН - это показатель, который определяет и, скажем так, себестоимость выданного кредита и вообще возможность выдать кредит.
Работает это так. ПДН (показатель долговой нагрузки) определяется на момент подачи человеком заявки на кредит. Банк берет все платежи по кредитам человека, прибавляет платеж по кредиту, который он хочет получить и сравнивает с доходом.
А дальше смотрит, если ПДН большой, например более 50% дохода уходит на платежи, банк понимает, что ему кредит обойдется дороже, потому что ЦБ попросит доп.сумму зарезервировать под обеспечение этого кредита.
Еще есть не только резерв, но и лимит, где ЦБ не просто говорит банку, что для тебя этот кредит дороже стоит, но и в целом можно выдать таких кредитов, например, не более 15% от общего портфеля.
Т.е. даже если заемщик готов взять более дорогой кредит, банк может физически не смочь его выдать.
Так что общее направление, как мне кажется, уже давно видно.
Центробанк последовательно делает так, чтобы банки всё меньше могли сами решать, насколько заемщик для них рискованный, и всё больше опирались на формализованные данные.
Причём это касается не только долгов.
С 1 июля 2027 года ЦБ планирует вообще отказаться от упрощённой оценки доходов при расчёте ПДН и перейти только к официально подтверждённым доходам.
То есть привычная история «я написал в анкете, что получаю 250 тысяч, но подтвердить это ничем не могу» должна постепенно уйти. Причем для всех банков.
И, как мне кажется, для БКИ ЦБ начинает отводить более существенную роль, чем просто сборщик информации о кредитах.
Смотрите, есть государственный цифровой профиль в нем хранятся документы, сведения об официальном доходе, трудовой деятельности и другие государственные данные.
А БКИ постепенно становится своего рода финансовой частью этого профиля: сейчас в нём кредиты и история платежей, затем появятся рассрочки, а теперь туда хотят системно подтянуть ещё и имущественные долги, дошедшие до приставов.
И при этом, банк не может по своему мнению учесть или не учесть какую-то значимую расходную часть. Включение в БКИ делает этот учёт обязательным.
Т.е. получить кредит (причем не только ипотечный) постепенно становится всё сложнее и сложнее для тех, у кого есть неофициальный доход и накопленные обязательства
@expertned
👉 мой канал в МАХ
Как только на твою просьбу предоставить некий документ или заявление продавец начинает выкручиваться и рассказывать, что это вообще не нужно и т.п. - то там, с громадной вероятностью какая-то проблема. Особенно, если начинают рассказывать о незаконности требований, о "вашем идиоте" юристе или о том, что вы вообще мошенники с такими-то просьбами.
Да, бывают особые ситуации, но в подавляющем большинстве случаев упорное нежелание дать какой-то документ, признак проблем.
Вот свежий пример. Продавец, купил квартиру по ДДУ. Полная оплата и сам ДДУ заключались вне брака. Регистрация права в браке.
По годам примерно так. 2014 - ДДУ и оплата. Конец 2015 - брак. 2017 год - регистрация права.
Просим от супруги заявление, что: денег не вкладывала, на собственность не претендую, о продаже знаю. Ну или согласие на продажу.
В ответ - это полная ерунда, вы ничего не понимаете. Ссылки на определения ВС, на некомпетентность юриста, на то, что уже три раза за последнее время продавал и покупал и вопросов ни у кого не было. Мол, недавно продал квартиру и покупатель спокойно купил, а вы единственные такие, кто спрашивает. Вы мол ничего не понимаете и т.п.
При этом, на просьбу предоставить выписку из реестра повесток, всё тоже самое, про то, что никто не спрашивал и т.п., но в итоге аргументы услышал и выписку дать готов.
А вот на какую-то бумагу от супруги - полная глухота к аргументам и только куча помоев на нас и нашего юриста, вплоть до звонка нашему клиенту с обвинением нас в мошенничестве.
Мы, уже, в целом, понимая в чём дело, задаем прямой вопрос. Вы в разводе с текущей супругой? Если да, то как давно, потому что если больше трех лет, то в принципе можно обойтись без её согласия, исключительно с вашими заявлениями.
В итоге, да в разводе. Развелись в июне 2024 года. Т.е. видим, что трех лет не прошло. Залезаем в суды - и вот вам, два суда о взыскании алиментов и спор связанные с воспитанием детей. Что очевидно показывает наличие конфликта при разводе, так как в судебном порядке пришлось решать эти вопросы.
Понятно почему продавец не хочет заявление с супруги брать. Ну и понятно, что мы покупать квартиру, по которой есть ещё целый год на подачу рассерженной бывшей супругой заявления о разделе имущества, не очень хотим.
Причем ещё большой вопрос, чего это продавец так сильно хочет продать квартиру, что на сегодняшнем рынке он вместо того, чтобы послать нас со словами: "У меня очередь таких как вы", начинает напрямую звонить нашим клиентам. По сути, предлагая им купить квартиру, не взирая на наше мнение, так как мы "мошенники"...
В общем, весь мой опыт говорит (и этот случай в очередной раз это подтверждает), если на вашу просьбу дать какой-то документ вы не получаете нормальное объяснение, то от вас скорее всего скрывают что-то очень важное.
@expertned
👉 мой канал в МАХ
repost
📌 Важное изменение для рынка недвижимости: что нужно знать о новом законе
4 августа 2026 года вступил в силу Федеральный закон № 301-ФЗ «О внесении изменений в статьи 24 и 67.1 Водного кодекса РФ…».
Главное новшество – полный запрет на строительство объектов капитального строительства в границах зон затопления и подтопления. Исключение предусмотрено только для сооружений инженерной защиты.
▶️ Что изменилось на практике?
Если раньше в таких зонах можно было строить при условии обеспечения инженерной защиты: подсыпки, свайного фундамента, дренажа, – то теперь капитальное строительство запрещено.
Под ограничение попали в том числе индивидуальные жилые и садовые дома.
❗️ Что это значит для собственников?
Закон вступил в силу сразу после опубликования, без переходного периода для уже начатых проектов. В результате:
⚫️ собственники, купившие участки и начавшие строительство по прежним правилам, оказались в новой правовой ситуации;
⚫️ Росреестр уже отказывает в регистрации объектов ИЖС, построенных в зонах потенциального подтопления, даже если строительство было одобрено муниципалитетом;
⚫️ по оценке Минстроя, под действие нормы попало около 74 млн кв. м недвижимости, из которых порядка 65 млн кв. м — строящееся жильё.
🟢 Позиция Ассоциации ГРМ
Ассоциация ГРМ находится в постоянном диалоге со строителями ИЖС и представителями власти, чтобы сделать условия максимально комфортными для наших клиентов. У Ассоциации есть собственная позиция, и мы готовим пакет предложений по урегулированию ситуации. Люди, которые приобретали участки, получали согласования и вкладывали средства по прежним правилам, не должны стать заложниками новой правовой ситуации.
🤝 АГРМ держит руку на пульсе и продолжит информировать вас о развитии ситуации.
#Комитет_по_взаимодействию_с_органами_государственной_власти #АссоциацияГРМ #Недвижимость #ИЖС
edited
Покупатели земельных участков под стройку, обратите внимание на это!!! 👇
Обзор рынка недвижимости и прогноз цен.
Разбираю, что сейчас происходит с первичкой и как перестраивается рынок и почему по новостройкам я не вижу ни краха, ни особого повода для роста цен,
Разбираю ситуацию на вторичке: причины роста цен и как сильно они могут вырасти.
Ну, и что, на мой взгляд, будет с ценами дальше: до конца этого года и в следующем году.
🎥 Смотреть:
YouTube
RuTube
VK Видео
🎧 Слушать:
ТГ-подкаст
Яндекс.Музыка
VK подкаст
@expertned
👉 мой канал в МАХ
edited
👆Вообще, может быть и к лучшему. Так как, очевидно, что вместе со стандартом и надзор появится.
А то ведь сегодня даже подрядные организации такое строят, что... а так глядишь, и полный рабочий проект дома перед его строительством нормой станет. И технадзор за стройкой тоже.
Чтобы можно было прийти дом покупать и не гадать, что там за бетон в фундамент лили, и есть ли косяки там, куда уже не залезешь и ничего не проверишь.
А ещё надо архнадзор ввести, чтобы все города, поселки и деревни у нас были в одном архитектурном стиле, установленном муниципалитетом, красиииво будет..
@expertned
👉 мой канал в МАХ
Ну, мне кажется этого следовало ожидать:
В целях недопущения в сфере индивидуального жилищного строительства (ИЖС) ситуаций, когда в результате неисполнения подрядчиками своих обязательств по возведению объектов ИЖС граждане остаются без жилья и с долгом по кредиту, планируется установить общий законодательный запрет на предоставление ипотечных кредитов (займов) для оплаты работ по договору строительного подряда в сфере ИЖС без использования счетов эскроу
ЦБ указал это в "Основных направлениях развития финансового рынка на 2027–2029 годы"
Учитывая, что этот механизм уже опробован на льготных ипотеках, то ждать его введение на всю ипотеку нужно, скорее уже в 27-м году.
А вот в 29-м мы вполне можем увидеть уже и ипотечный стандарт, распространяющийся на ИЖС да и все остальные "плюшки", которые получают сейчас застройщики МКД, в виде контроля стройки от ЦБ.
@expertned
👉 мой канал в МАХ
edited
Эльвира Набиуллина, по сути, подтвердила согласие с основными принципами изложенными в законопроекте о рассрочках, который недавно выложил Минстрой. И что Минстрой готовил этот законопроект совместно с ЦБ.
Так что, думаю, что можно с уверенностью говорить о том, что рассрочка будет именно в том виде, что в законопроекте, по крайней мере, по ключевым точкам.
Уже об этом раньше писал, но напомню их:
- срок рассрочки — до трёх лет после предполагаемого ввода;
- после регистрации квартиры в собственность возникает ипотека в силу закона в пользу застройщика;
- сведения о рассрочке и среднемесячном платеже попадают в БКИ;
- без согласия банка проектного финансирования по рассрочке можно продать не более 25% совокупной площади проекта;
- при систематических просрочках можно потребовать досрочного погашения, а проценты на просрочку — не более 20% годовых;
- минимальный первоначальный взнос законопроект не устанавливает.
Интересно, как быстро застройщики поймут какие шикарные перспективы открывает перед ними этот законопроект для организации реальных трейд-инов (без выкупов имеющейся квартиры за бесценок). А такой трейд-ин - это ведь настоящее, а не как сейчас, перетекание спроса со вторички на первичку.
Единственное, что там нужно правильно подкрутить для таких ситуаций учет рассрочки в кредитной истории, чтобы в коэффициенте платеж/доход не учитывалось. И будет очень круто.
Кстати, мы в рамках нашей Ассоциации риэлторов недавно в ЦБ направили комплекс предложений по регулированию ипотеки. И в том числе говорили про такие вот кредиты для трейд-ин, которые можно было бы использовать не только для переезда из вторички в новостройки, но и при альтернативах вторичка-вторичка.
И если с кредитом возникали определенные проблемы в реализации такой идеи. То как раз механизм рассрочки может быть очень интересным.
Это же было бы очень круто. Представляете, берете рассрочку, покупаете ту квартиру, которая вам нужна. А свою продаете после этого и полностью гасите рассрочку. Сложные альтернативы, растущий рынок, да банально переезд в квартиру, которая требует ремонта и проживание до его конца в своей собственной квартире!
Как по мне - очень хорошая история.
Так что при обсуждении наших предложений с ЦБ обязательно затрону эту тему.
@expertned
👉 мой канал в МАХ
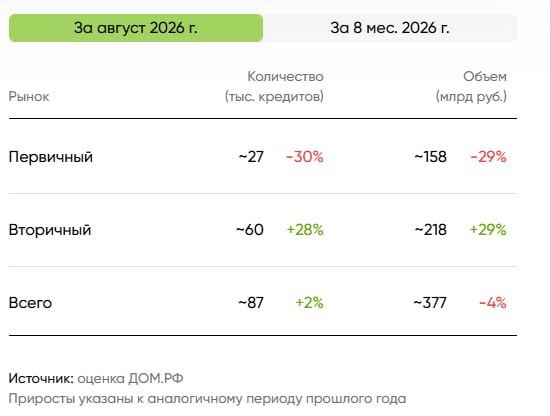
Вышли прогнозные данные ДОМ. РФ по ипотеке в августе.
Ну, что можно сказать, ипотека за первые восемь месяцев выросла в сравнении с прошлым годом на 1/3, но первичка этого роста не заметила, а даже наоборот чуть-чуть подсела. Ну так, не очень заметно, всего на 1%.
НО! Этот 1% - заслуга январского всплеска. Помните был такой на фоне изменений по семейке в конце прошлого года.
Если убрать январи, то с февраля по август в этом году на первичке выдано ипотеки почти на 20% меньше, чем в прошлом.
Ну, в целом ожидаемо, учитывая, что в основном ипотека на первичке - это всё еще льготные программы.
Да и в целом про первичку не очень интересно, там всё в целом понятно.
Собственно, как и понятно про вторичку, которая находится в фазе роста. И выдачи по ипотеке так же подтверждают этот тезис.
Потому что ипотека на вторичку растет.
Январь–август:
2025 — 266 тыс. ипотек
2026 — примерно 430 тыс.
Рост около +62%.
И важнее даже не накопленный результат, а то, как выглядит последовательность месяцев:
февраль — 46 тыс.
март — 52 тыс.
апрель — 58 тыс.
май — 52 тыс.
июнь — 63 тыс.
июль — 60 тыс.
август — примерно 60 тыс.
То есть вторичка фактически вышла на устойчивое плато около 55–60+ тыс. ипотек в месяц. Это уже не единичный всплеск.
Но здесь есть важная оговорка: я бы пока не называл это возвращением к «нормальному сильному рынку».
Если взять к примеру январь–август 2024 года, то там было 626 тыс. ипотек на вторичке, а в 2023-м 856 тысяч. Сейчас, напомню, около 430 тыс.
То есть даже после роста на 62% рынок всё ещё примерно на 31% ниже 2024 года, и примерно на 50% ниже 2023-го.
Но, в любом случае похоже на выход из ямы и стремление к восстановлению нормальных 80-100 тысяч ипотек в месяц.
@expertned
👉 мой канал в МАХ
Как и обещал, на Дзен вышла текстовая версия по ипотечным каникулам для родивших второго или следующего ребенка.
Объясняю механизм ипотечных каникул. И рассказываю почему есть смысл их брать, даже если с выплатами по ипотеке нет никаких проблем.
Напомню, с 01 сентября действуют поправки к закону о кредитных каникулах, теперь родившим второго или следующего ребёнка можно их брать по факту рождения, без доказывания факта снижения дохода и т.п.
@expertned
👉 мой канал в МАХ
Ключевую оставили на том же уровне - 14%
Очень не люблю, когда манипулируют и врут. И особенно, когда врут в ситуации, которая может привести к проблемам у людей, но обеспечивает выгоду конкретной организации.
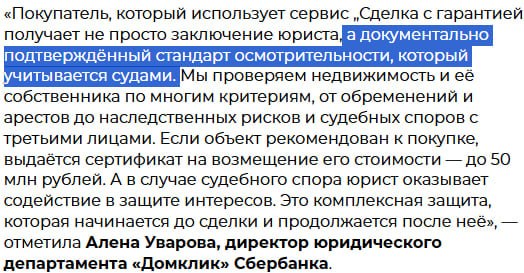
Попалась мне тут на глаза статья про сервис Домклик от Сбера. Пишут, что оказывается это документально подтвержденный стандарт осмотрительности, который учитывается судами..
Вообще, фраза "стандарт осмотрительности", произнесенная юристом вызывает у меня вопросы профпригодность такого юриста.
Да и про реальность проверок, которые делает Домклик, да и собственно, как и другие сервисы, я уже писал.. По сути, это вообще ничем не отличается от обычного страхования титула. Ничего там сверхъестественного не проверяется. Банальный анализ открытых источников.
Причем ещё и юрист делает заключение на основе документов (копий!!!) предъявляемых продавцом, т.е. без какой-либо проверки их оригинальности. И очевидно, что юрист не видит вообще продавца и не понимает, кто это, как он выглядит и вообще реально ли это продавец или кто-то кто на него похож..
Ну, ладно, мало ли, что я говорю. Ведь пишут, что суды признают, правда ни одной ссылки на конкретное решение нет. Ну, давайте сами поищем, что именно суды признают.
Например, вот есть решение Глазовского районного суда (Удмуртская Республика) по делу № 2-27/2025 от 27.03.2025, в котором сказано следующее:
Разрешая вопрос о добросовестности приобретателя, суд учитывает, что ФИО4 не была проявлена разумная осмотрительность при заключении сделки. Не смотря на то, что ФИО4 воспользовался услугой ООО «ДомКлик» по проверке юридической чистоты сделки, со своей стороны не проявил надлежащей бдительности и осмотрительности.
Вот вам и стандарт осмотрительности, который вообще, оказывается не важен для доказательства осмотрительности.
А вот у нас Мосгорсуд пишет по делу № 33-3284 от 24.02.2025, (правда не уверен, что там Домклик для проверки нанимался, ссылки есть, но скорее только для расчетов сторон, но была ипотека от Сбера! ):
Доводы фио и Мугалева И.И. о призании их добросовестными приобретателями спорного недвижимого имущества, проверке чистоты сделок, действиях с надлежащей степенью заботливости и осмотрительности нельзя признать правомерными, поскольку каждому потенциальному покупателю недвижимого имущества на вторичном рынке, помимо стандартной процедуры проверки юридической чистоты квартиры, необходимо самостоятельно проверить частоту смены собственников квартиры: совершённые подряд сделки по продаже одной и той же квартиры с небольшим промежутком во времени должны были их насторожить; они не выяснили, кто был предыдущим собственником квартиры...
Хорошо, вот нашел дело, где экспертиза Домклика была позитивно оценена судом (Санкт-Петербургский городской суд, дело№ 33-5807/2026)
Напротив, ответчиком были совершены все действия, свидетельствующие о ее добросовестном поведении, предприняты исчерпывающие меры по проверке приобретаемой квартиры, в том числе: привлекла к участию в сделке профессионального риелтора, истребовала у истца при совершении сделки справки из наркологической больницы, психоневрологического диспансера с проведением осмотра психиатром, истребовала справки, касаемые состояния приобретаемого жилья, предварительно осмотра квартиру в присутствии истца, заказала правовое заключение о юридической чистоте объекта недвижимости от ООО «Домклик», дальше про расчеты, акт и заселение
Т.е. целиком заслуга юр.заключения Домклика? А может быть привлеченного риэлтора и действий самого покупателя. Особенно на фоне других упомянутых дел..
Я понимаю, что очень хочется порекламировать свой продукт. Но передергивать-то зачем? Выглядит это грустно, особенно на фоне первого дела, где суд четко сказал, что заключение Домклика никак не подтверждает наличие осмотрительности.
@expertned
👉 мой канал в МАХ