(к предыдущему посту)
И печальный антирекорд сентября на рынке труда. Появились две сферы занятости, где Индекс почти достиг или даже превысил отметку 50 – «Искусство, развлечения, массмедиа» и «Стратегия, инвестиции, консалтинг». По сути, в этих двух сферах уже царит катастрофа – работники там совсем никому не нужны.
(отдельно отмечу, что скорее всего всё более широко внедряющийся ИИ выкосит в этих сферах значительную часть работников, кого ещё там не сократили)
В целом же всё очень плохо обстоит с офисным персоналом: маркетологи, юристы, менеджеры, HR-специалисты, менеджеры…
Но на противоположном конце рынка сохраняется огромный дефицит работников розничной торговли.
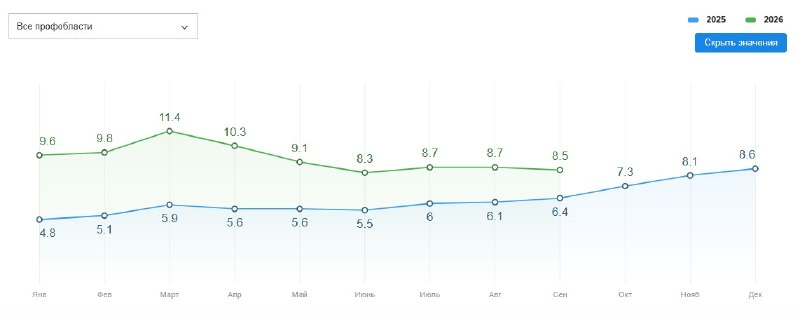
По итогам сентября Индекс Headhunter немного уменьшился – с 8,7 до 8,5 (во столько раз число резюме превышает число вакансий). Но Индекс по-прежнему находится в зоне выше 8, а это означает по классификации НН «высокий уровень конкуренции соискателей за рабочие места, рынок работодателя».
Напомню, что Индекс «Авито-Работа» по итогам сентября вообще составил 9,8 (индекс этой компании больше отражает тренды среди мало- и среднеквалифицированного персонала).
Но как и прежде, ситуация с рынком труда по регионам сильно разнится. Так, в Москве Индекс Headhunter в сентябре остался на том же уровне, что и в августе – 10,2, в Петербурге вообще вырос – с 10 до 10,3.
Очевидно, что в крупных городах, где основу экономикисоставляет сфера услуг, ситуация на рынке труда становится уже очень напряжённой.
Как инвестиции в одну отрасль влияют на всю экономику?
Например, рост инвестиций в строительство увеличивает спрос не только на стройматериалы, но и на продукцию металлургии, химической промышленности, транспортные услуги. При этом масштаб такого эффекта зависит от структуры производственных связей между отраслями.
Рассчитать эти взаимосвязи позволяют таблицы «затраты-выпуск» (ТЗВ), которые разрабатывает Росстат.
На их основе можно оценивать мультипликативные эффекты инвестиций и государственных расходов, выявлять зависимость производств от импорта и моделировать последствия изменения спроса в отдельных секторах экономики.
Есть и другая важная задача — точность расчета ВВП. Таблицы ресурсов и использования товаров и услуг обеспечивают согласованность методов расчета ВВП.
Сейчас Росстат готовится к проведению федерального статистического наблюдения за затратами на производство и продажу продукции за 2026 год. Полученные от предприятий сведения станут основой для построения новых базовых ТЗВ.
Чем точнее исходные данные о затратах предприятий, тем надежнее расчеты межотраслевых эффектов и макроэкономические оценки. Это особенно важно при анализе последствий инвестиционных и бюджетных решений.
Минфин с 7 октября увеличит покупку валюты и золота в рамках бюджетного правила в пять раз - до 12,7 млрд рублей в день. С чем связано такое резкое изменение финансовой политики и как это отразится на валютном рынке? Нам стоит ждать ускоренной девальвации рубля? Ответы экспертов в рубрике #опросы
Начальник аналитического отдела инвесткомпании «Риком-Траст», к.э.н. Олег Абелев:
Минфин увеличивает покупки с целью нормализации бюджетного правила, и это реакция на возможный в скором времени приток большого количества иностранной валютной ликвидности в денежную массу на фоне высоких цен на нефть на мировых рынках. Минфин действует на опережение, чтобы наполнять деньгами доходную часть бюджета. Это критично в условиях дефицитного бюджета. И с этим связано такое резкое изменение финансовой политики. Экспортная выручка всё равно растёт быстрее. Нельзя сказать, что после этой операции резко рубль начнет ослабевать. Будет локальная реакция. Главный риск для рубля – это всё-таки обострение геополитики и дальнейший рост цен на нефть.
Руководитель отдела экономических исследований аналитического агентства «Национальный Эксперт» Алексей Климовский:
Резкое увеличение закупок валюты Минфином вызвано с ростом нефтегазовых доходов с превышением новой отсечки в $50 за баррель.
При текущих ценах на нефть бюджет получает дополнительную сырьевую ренту, которую необходимо освоить через покупку валюты и золота в ФНБ.
Важно изымать сверхдоходы из экономики, чтобы не разгонять и без того повышенную инфляцию.
Влияние на валютный рынок будет умеренным. Дополнительные продажи рублей на 250-300 млрд ежемесячно создадут давление на курс в масштабе контролируемого ослабления на 5-10% в горизонте квартала.
ЦБ обладает достаточными инструментами для сглаживания волатильности через операции РЕПО и валютные свопы.
Власти заинтересованы в плавном ослаблении рубля, которое поддерживает экспортёров и бюджет, но не вызовет резкого роста цен. Реальный риск для рубля сейчас в возможном падении нефтяных цен или ужесточении санкций.
Главный экономист рейтингового агентства «Эксперт РА» Антон Табах:
Это связано не с изменением политики, а с большим притоком нефтегазовых доходов в бюджет. Они поступают с лагом в 2-3 месяца - и приток средств теперь надо «засолить» в ФНБ. Отметим, что существенная часть допдоходов - не от экспорта, но на них влияют мировые цены. Скорее всего, небольшое ослабление рубля случится, но приток валюты окажется высоким и в октябре, так что называть это девальвацией будет сильным утверждением.
Директор по инвестиционной стратегии УК «Ингосстрах-Инвестиции» Евгений Надоршин:
Политика изменений не претерпела. Подходы к интервенциям прежние. Увеличение объёмов покупки связано с значительным ростом цен на нефть и, как результат, нефтегазовых доходов, как полученных, так и ожидаемых.
Для валютного рынка объявленный объём покупки стал сюрпризом. Немногие ожидали роста интервенций более чем в 6 раз. Велика вероятность, что такой заказ на покупку валюты Минфином вместе с подросшим спросом на импорт подтолкнёт доллар к преодолению рубежа в 90 рублей ещё до наступления очередного налогового периода, несмотря на трёхзначные цены эталонного сорта Brent.
Увидел про казусы регулирования алкорынка:
«У нас, например, в Подмосковье ты мог открывать магазин, торгующий алкогольной продукцией, в 50 метрах от аптеки или от какого-то, условно, детского садика, тут зона резко увеличивается до 200 метров. Причём если ты магазин разливного пива, и у тебя рядом открывается аптека уже после тебя, то тебя принудительно закрывают».
(«Российский продовольственный рынок», №3, 2026)
По информации Министерства финансов, за первые девять месяцев доходы бюджета от нефтегазового комплекса составили лишь 5,47 трлн рублей, что на 1,14 трлн меньше, чем в прошлом году. И это при том, что цены на нефть за год выросли в полтора раза.
Целый комплекс причин привёл к снижению нефтегазовых доходов. Первая – прекращение экспорта нефтепродуктов, а ведь это прежде давало выручку в $55-65 млрд.
Общее сокращение добычи и экспорта нефти.
Рост демпфера, т.е. выплат НПЗ за сдерживание цен на топливо.
Последнее наиболее удивительно. Сейчас у Минфина есть хороший повод отпустить цены на моторное топливо, что принесло бы экономию бюджета за демпфер минимум 1 трлн руб.
С льготной ипотекой ведь решились ужесточить правила, чтобы сократить «демпфер» застройщикам, что высасывало из бюджета на компенсацию процентных ставок тоже в районе 1 трлн руб. в год.
repost
Какой-то безумный бум ипотеки случился в сентябре.
Объём выдач ипотечных кредитов в сентябре составил 608,6 млрд руб., по предварительной оценке Frank RG. Показатели сентября 2026 на 62,7% выше августа 2026 года и на 52,4% выше сентября 2025. Средний размер выдаваемого кредита, после роста в августе, вновь показывает рост в сентябре 2026 года и составляет 4,9 млн руб. (+12,0% к августу 2026).
В сентябре 2026 года было выдано 123,8 тыс. кредитов, что выше значений сентября предыдущего года на 51,2%. Столь существенный рост мог быть обусловлен ожиданием вступления в силу изменений в условиях льготной семейной ипотеки, введённых с 1 октября 2026 года.
Люди в спешке брали ипотечные кредиты по льготной семейной ипотеке, потому что таких условий у них больше не будет никогда.
В копилку «свидетелей скорого краха пузыря-ИИ».
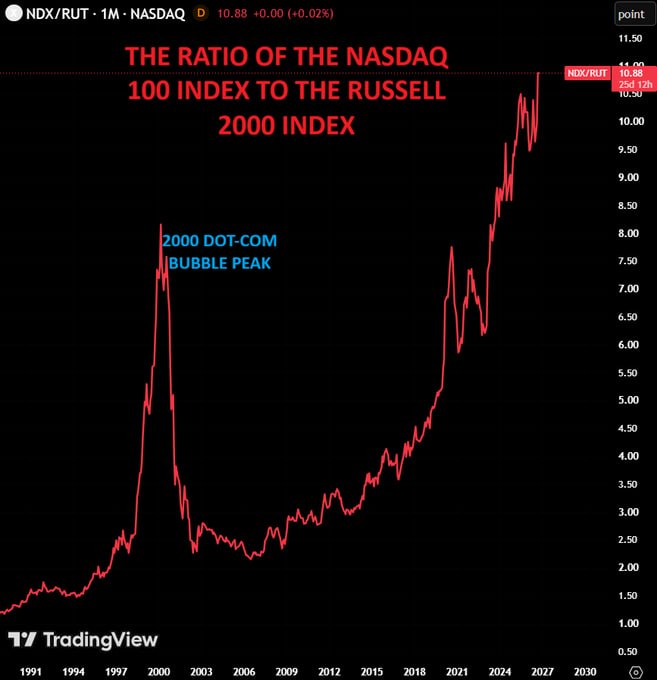
Технологические акции США раздавливают малые компании как никогда прежде.
Соотношение Nasdaq 100 к Russell 2000 взлетело до рекордных 10,88. Этот показатель более чем удвоился с 2020 года, и теперь превышает пик пузыря доткомов 2000 года на +33%. Расхождение между мегакапами в технологиях и малыми компаниями никогда не было таким экстремальным.
Золотое время у золотодобытчиков.
В среднем по всем в мире добывающим золото компаниями себестоимость 1 унции золота в 2025 году составила чуть выше $1,5 тыс. – при рыночных ценах золота выше $4 тыс. за унцию.
Это показано в исследовании Kept «Обзор затрат публичных золотодобывающих компаний и анализ мультипликаторов их стоимости», сентябрь 2026.
Лидером по наименьшему показателю в 2025 г. является компания Lundin Gold (Канада): показатель AISC по итогам года составил $1015 долл./унц. При объёме добычи в 498 тыс. унц. золота.
По компании «Полюс» (Россия) показатель AISC по итогам 2025 г. составил $1437 долл./унц. при годовом объёме производства в 2 млн 529 тыс. унц. По НГМК (NNMC, Узбекистан) показатель составил $1358 долл./унц. При годовом объёме производства в 3 млн 157 тыс. унц.
В общем, рентабельность золотодобычи сейчас в среднем достигла 150%.
Премьер-министр Михаил Мишустин утвердил стратегию развития биоэкономики до 2036 года. Ключевой посыл документа – биотехнологии на госуровне выводят из статуса узкой научной специализации, ставя во главу роста сразу нескольких отраслей: от АПК и фармацевтики до энергетики и производства новых материалов.
Россия располагает большой ресурсной базой (17% мировых биоресурсов) и научными школами, однако стартует с относительно небольшой доли мирового рынка. Глобальная ёмкость биоэкономики оценивается в $2-4 трлн и в перспективе может вырасти до $30 трлн. Правительство РФ исходит из того, что работа по превращению научных разработок в производства должна выйти на системный уровень. Еще на этапе запуска нацпроекта «Технологическое обеспечение биоэкономики» по поручению премьера была заложена логика объединения науки и промышленности вокруг продуктовых цепочек.
Российская стратегия формирует аналогичную связку, что и у мировых лидеров. Государство создает условия для длинных инвестиций и технологического масштабирования, бизнес получает новые рынки и инструменты для снижения рисков, наука – масштабную инфраструктуру для доведения разработок до продукта. В частности, предусмотрено расширение сети профильных технопарков, конструкторских бюро, испытательных площадок и стендов. Отдельный акцент сделан на кадрах: речь идет об ученых, биоинженерах, технологах и химиках.
Первые измеряемые результаты госполитики уже появляются. По итогам 2025 года объем рынка оценивался почти в полтриллиона рублей. За девять месяцев 2026 года выпуск продукции по линии биоэкономики вырос на 3%.
Биоэкономика становится частью более широкой модели правительства Мишустина в рамках структурного усложнения российской экономики. При реализации документа страна получит преимущества: новые производства с высокой добавленной стоимостью, снижение зависимость от критических импортных биопродуктов и задел для выхода на новые рынки.
(продолжение предыдущего поста)
Старший аналитик инвесткомпании «Риком-Траст» Валерия Попова:
Минэкономразвития обновило прогноз по динамике ВВП на 2027–2029 годы. В рамках консервативного сценария рост экономики в 2027 году оценивается всего в 0,7%. Такой вариант строится на предположении, что смягчение денежно‑кредитной политики будет идти медленнее. Как следствие, объёмы кредитования экономики окажутся ниже, а это напрямую скажется на уровне инвестиционной и потребительской активности.
Сценарий с ростом ВВП на 1,4% в 2027 году выглядит маловероятным. Ускорение темпов роста возможно, но лишь при сочетании двух факторов: благоприятной внешней конъюнктуры и перераспределения ключевых драйверов развития — то есть при переходе от опоры на потребительский спрос к приоритету инвестиционной составляющей.
Риск очередной корректировки прогноза остаётся высоким. Практика 2026 года наглядно показала, насколько прогнозные оценки чувствительны к ключевым параметрам — и в 2027 году эти риски никуда не исчезают. Выделяются три основных проблемных зоны.
Первая - слабая динамика инвестиций. Даже в базовом сценарии прирост инвестиций в 2027 году прогнозируется на символическом уровне — всего 0,2%. На практике же по ряду секторов инвестиционная активность фактически заморожена.
Вторая - инфляционные риски. По итогам 2026 года инфляция выросла главным образом из‑за подорожания топлива и ослабления рубля. Если к концу 2027 года не удастся вернуть инфляцию к целевому уровню в 4%, ключевая ставка останется на повышенном уровне. Это снова затормозит главный потенциальный драйвер роста — инвестиции.
Третья - волатильность внешних условий. Цены на энергоресурсы (нефть, газ и другие) остаются крайне нестабильными, что напрямую влияет на доходы бюджета, курс рубля и общую экономическую предсказуемость.
Таким образом, траектория роста ВВП в 2027 году будет зависеть от того, удастся ли сбалансировать эти взаимосвязанные факторы. Пока все три риска сохраняются, вероятность очередного пересмотра прогноза остаётся существенной.
Генеральный директор Ассоциации «Национальное объединение внутренних аудиторов и контролеров» (НОВАК), член Общественного совета Минфина России Анастасия Русакова:
В своём выступлении Новак указал на основные драйверы восстановления темпов роста экономики – это расширение внутреннего производства, повышение эффективности использования ресурсов, создание условий для новых инвестиций. Поддержку экономике продолжат оказывать доходы населения и потребительский спрос. Основным источником роста на среднесрочном горизонте останется внутренний спрос. Другое дело, что макропрогнозы очень чувствительны к внешним вызовам. Изменение геополитики, ситуации в Ормузском проливе, новые санкции – эти и другие внешние шоки могут вызвать необходимость пересмотра плановых показателей.
Правительство начало работу по запуску нового инвестиционного цикла. И это ещё один из важнейших драйверов экономического роста.
По словам вице-премьера, долгосрочные сбережения необходимо направлять в инвестиции для масштабирования производств и технологий, что позволит расширить источники капитала и снизить зависимость предприятий от дорогих банковских кредитов. И здесь многое будет зависеть от самих предприятий – зрелости корпоративной культуры в части работы с рисками, достижению целей устойчивого развития через эффективные механизмы построения системы внутреннего контроля.
Вице-премьер Александр Новак представил ожидания по развитию российской экономики, согласно которым в 2027 году прогнозируется рост ВВП на 1,4%. На 2026-й в правительстве тоже изначально закладывали более оптимистичные цифры. В официальном макропрогнозе, который Минэкономразвития готовило в сентябре 2025 года (и на основе которого изначально верстался трёхлетний бюджет), прогнозировался рост ВВП на 2026 год на уровне 1,3%. Этот ориентир в течение 2026 года пришлось ухудшать - сначала до 0,4% весной, а затем скорректировать до текущих 0,6%.
Возможны ли такие темпы роста в 2027-м, и если да, то за счёт чего может возникнуть ускорение экономики? Или нас опять ждёт пересмотр этого прогноза? Ответы экспертов в рубрике #опросы
Директор по аналитике Инго Банка, к.э.н. Василий Кутьин:
Прежде всего, следует четко понимать, что прогноз в 1,4% — это не гарантия, а скорее «базовый сценарий», который строится на ряде предпосылок. Власти и эксперты будут внимательно следить за статистикой: как меняется инфляция, как идёт восстановление инвестиций, как развивается ситуация в ключевых отраслях и на внешних рынках. Если фактические данные будут заметно отличаться от заложенных в прогноз (например, инфляция замедлится быстрее или, наоборот, ускорится из-за новых шоков), ведомство вполне может скорректировать оценки — как в сторону повышения, так и в сторону понижения.
Если рассматривать ключевые драйверы роста экономики России, то они, скорее всего, лежат в плоскости развития ВЭД. Именно внешние рынки, складывающаяся конъюнктура будет во многом определять рост экономики нашей страны.
Главными драйверами, скорее всего, выступят ТЭК (в условиях долгосрочной нестабильности поставок нефти и газа) и АПК, поскольку в результате роста опасных климатических явлений производство ключевых продуктов питания в мире (прежде всего, зерновых) находится под угрозой падения урожайности.
Доцент Финансового университета при Правительстве РФ Николай Яременко:
Прогноз, представленный Александром Новаком, выглядит не просто реалистичным, но и глубоко обоснованным фундаментом для будущего качественного рывка. Рост ВВП — это прямой результат масштабной структурной перестройки, которую страна успешно проходит уже несколько лет.
Ставка правительства на экономику предложения и достижение технологического суверенитета начинает приносить свои плоды. Оптимизм Минэкономразвития опирается на несколько мощных драйверов. Во-первых, это колоссальный объём инвестиций, вложенных в импортозамещение и создание собственных высокотехнологичных производств: к 2027 году многие из этих проектов выйдут на полную проектную мощность. Капитальные вложения, которые сегодня направляются в ОПК, ИТ-сектор и микроэлектронику, создадут тот самый мультипликативный эффект для гражданских отраслей.
Во-вторых, важным фактором ускорения станет адаптация бизнеса к новым логистическим маршрутам. Расширение Восточного полигона и развитие коридора «Север — Юг» позволят существенно нарастить несырьевой экспорт, что станет мощной подпиткой для национального дохода.
Незначительные корректировки прогнозов в предыдущие периоды говорят лишь о предельно ответственном и честном подходе кабинета министров к планированию: правительство не строит иллюзий, а оперативно реагирует на внешние вызовы, сохраняя при этом общую положительную динамику. Стабильность внутреннего спроса и рекордно низкая безработица создают устойчивую базу для роста.
Таким образом, 2027 год имеет все шансы стать периодом уверенного набора высоты, когда эффект от масштабных государственных нацпроектов и частной инициативы сольется в единый импульс развития. Пересмотры если и будут, то, скорее всего, уже в сторону улучшения показателей на фоне укрепления экономической мощи.
(продолжение в следующем посте)
Сегодня разница (спред) между Brent и WTI аномально высока и превышает $11 за баррель. На торгах Brent держится $101-102 за баррель, тогда как американская WTI торгуется за $90-91.
Такая разница в цене двух сортов нефти всегда сигнализирует о серьёзных дисбалансах на рынке.
Покупатели за пределами США вынуждены переплачивать за Brent из-за резко выросшей стоимости морского фрахта и рекордных премий за военное страхование судов. На WTI в Техасе эти логистические угрозы напрямую не влияют.
Доля автомобилей с бензиновыми двигателями в общем объёме продаж новых автомобилей в мире по итогам сентября впервые упала ниже 50%, поскольку Ормузский кризис и рекордные цены на топливо ускорили переход к электромобилям.
Продажи электромобилей резко выросли на основных рынках: в августе продажи электромобилей в Европе подскочили на 52% в годовом исчислении.
Несколько лет назад Китай преодолел порог в 50% всех продаж автомобилей, приходящихся на гибриды и электромобили, и сейчас эта доля составляет около 55%. Но остальной мир не последовал этому примеру до тех пор, пока война с Ираном не нарушила работу топливных рынков.
Тренд на электромобилизацию заметен даже в России, которая до недавних пор сильно отставала в этом процессе.
Продажи новых электромобилей и гибридов в России за первые девять месяцев 2026 года выросли на 92,6%, достигнув 98,7 тысячи проданных машин.
За девять месяцев доля электрокаров и гибридов в общих продажах новых авто выросла до 9,2% (против 5,1% годом ранее), а в отдельные недели достигала рекордных 14%.
Чем дольше будет длиться кризис с поставками нефти и нефтепродуктов из-за военных конфликтов на Украине и в Персидском заливе, тем быстрее будет идти электромобилизация автопарка.
viral
Опрос, проведённый Wall Street Journal, выявил поддержку усиления государственного вмешательства в рынки со стороны обеих партий США: 96% демократов и 82% республиканцев выступают за то, чтобы страховые компании покрывали все услуги и лекарства, выписанные врачами, а 78% демократов и 83% республиканцев выступают за ограничение процентных ставок по кредитным картам на уровне 10%.
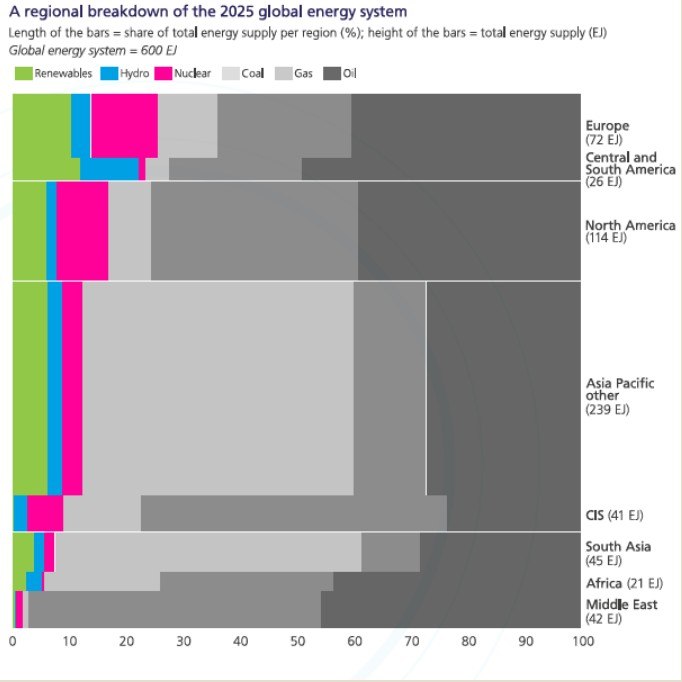
Говоря об успехах ВИЭ в той или иной стране или макрорегионе, обычно приводят только её долю в выработке электричества. Но оно – лишь часть потребляемой энергии. Другая – это использование транспорта, отопление.
И если смотреть на всё потребление в совокупности, то окажется, что доля ВИЭ даже в самых «зелёных» макрорегионах по-прежнему мала. Например, в Европе ВИЭ в общей энергии составляет 13-14%. Вместе с ГЭС и АЭС – менее трети всей энергии.
Да, ввод новых мощностей ВИЭ поражает (особенно в Китае), но его выработка во многом компенсирует только рост потребления энергии, может, с небольшим плюсом в общем энергобалансе.
По-прежнему основу энергии не только в мире, но и в самых «зелёных» макрорегионах составляет ископаемое топливо – уголь, газ и нефть. Это говорит нам о том, что спрос как минимум на нефть и газ никуда не денется ближайшие полвека. Если человечество всерьёз решит отказываться от ископаемого топлива, то начнёт это делать с угля, поскольку это самый грязный энергоноситель, очень плохо влияющий на здоровье людей.
viral
За последние четыре года Америка потеряла более 200 тысяч рабочих мест в творческих сферах, таких как издательское дело, кино, телевидение или графический дизайн. Голливуд пострадал сильнее всего в эпоху ИИ — кино- и телесектор потерял более 100 тысяч рабочих мест, почти одну треть от общего числа занятых в отрасли, за последние четыре года. Это худший период для рабочих мест в искусстве за пределами крупных рецессий. Насколько в этом виноват ИИ?
Возможно, лучшее доказательство потери рабочих мест в искусстве из-за ИИ заключается в том, что все цифровые отрасли искусства теряют рабочие места, в то время как большинство живых искусств всё ещё продолжают работать.
Может ли бизнес-модель искусства выжить в эпоху ИИ? Возможно, лучший ориентир - это посмотреть, как искусство пережило прошлые технологические революции Возьмём музыку - интернет-пиратство, а затем стриминг уничтожили прибыльный рынок CD, но музыканты в основном сохранили свои рабочие места, сосредоточившись гораздо больше на живых концертах.
Но в других сферах чуда не произошло. Социальные сети вызвали полный крах бизнес-моделей издателей, и этот спад не показывает никаких признаков ослабления. В 1980-е в США газеты давали работу примерно полмиллиона человек — больше, чем вся нефтяная промышленность, а теперь их занятость снизилась на 85%, и продолжает снижаться. Издатели журналов также уволили 66% своих сотрудников с 90-х, а книжные издатели потеряли 40% рабочих мест.
Частично на замену им пришли блогеры, что в некоторой мере тоже является аналогом «живых выступлений» (в видеоблогах – в полной мере).
Индекс конкуренции на рынке труда «Авито-работа» по итогам сентября 2026 года составил 9,8 – во столько раз число резюме превышает число вакансий.
Впрочем, рынок уже второй год стал рынком работодателя.
Почему же Росстат до сих пор не видит роста напряжения на рынке труда?
В значительной мере это объясняет свежий отчёт о рынке труда «Адверос»:
«Во 2-м квартале альтернативные форматы занятости росли быстрее стандартной 40-часовой рабочей недели. Количество вакансий на неполный рабочий день/рабочую неделю показали рост на 92,5% за квартал, режим гибкого рабочего времени на 80%, а ненормированный рабочий день на 20%. hhru подтверждает тренд в годовом разрезе: количество вакансий с проектной работой выросли на 11%, подработка - на 49%».
Т.е. на рынке труда всё больше работы с нестандартной занятостью, которая часто маскирует и полубезработицу.
Кроме того, Росстат не исследует состояние рынка труда на малых предприятиях и в среде самозанятых.
(продолжение предыдущего поста)
Директор Центра региональной политики РАНХиГС, д.э.н., автор Telegram-канала Klimanov.ru Владимир Климанов:
Заложенный в проекте федерального бюджета весомый дефицит, причём не только на 2027 год, но и на среднесрочную перспективу, безусловно, будет требовать новых источников его финансирования, спектр которых не такой большой. Надеяться на доходы от приватизации или на использование остатков на счетах в виде, прежде всего, средств Фонда национального благосостояния достаточно сложно, поэтому очевидно, нужно будет идти на новые долговые заимствования. Это облигации федерального займа, выпускаемые Правительством, поскольку внешние финансовые рынки остаются закрытыми и других долговых обязательств практически не существует.
Очевидно, что долг будет расти, хотя он не носит критического значения и сейчас составляет около 20% от ВВП. Однако российский долг имеет одну негативную характеристику: он дорогой, поскольку ставки по кредитам и проценты по выплатам по облигациям высоки.
Следует также принимать во внимание, что сейчас, в отличие от ситуации, которая была два десятилетия назад, наш государственный долг носит преимущественно внутренний, а не внешний характер. Основными держателями государственных облигаций являются крупные кредитные организации с государственным участием. Поэтому в будущем возможно пойти, если не на монетизацию государственного долга, то по крайней мере на различные переговорные процессы с держателями облигаций для его реструктуризации.
Главный экономист рейтингового агентства "Эксперт РА" Антон Табах:
Текущие проблемы Минфина возникают в первую очередь из-за того, что рынок не адаптировался к слишком быстро расширившемуся предложению, а сам Минфин не заимствует в тех частях кривой и по тем ставкам, которые хочет рынок. В какой-то момент точка равновесия будет найдена.
Предлагаемые объёмы наша банковская система потянет, хотя будет меньше ресурсов для корпоративных кредитов. Видимо, придётся больше выпускать "флоатеров", то есть ОФЗ с плавающей ставкой.
Если рынок начнёт закладывать в цены риск повышения ставок, а он перестал быть нулевым, то в этом случае найти спрос, особенно на длинные заимствования по фиксированным ставкам, практически невозможно. Но сами объёмы подъёмные - вопрос под какую ставку и на какой срок.
Согласно пояснительной записке к проекту федерального бюджета, в 2027 году планируется выпустить гособлигаций на 7,72 трлн рублей. В 2028 году этот показатель составит 7,43 трлн, а в 2029 году – 8 трлн рублей. Готов ли рынок выкупить такие объёмы ОФЗ, и по каким ставкам, ведь последние аукционы Минфина по ОФЗ провалились, не заинтересовали инвесторов? Ответы экспертов в рубрике #опросы
Главный экономист Института экономики роста им. П.А. Столыпина Борис Копейкин:
Учитывая, что в этом году объемы будут около 6 трлн, планы реальные. Но вот стоимость заимствований и для государства, и для других заёмщиков действительно вряд ли окажется комфортной. Если только, вопреки ожиданиям, мы не увидим скорейшего смягчения денежно-кредитной политики, что поддержало бы и экономическую динамику в целом, и бюджет.
Управляющий директор инвесткомпании «Риком-Траст» Дмитрий Целищев:
Нельзя однозначно утверждать, что все последние аукционы Минфина были провальные. Мы видели повышенный интерес, например, к флоатерам или тем же «фиксам» со ставкой ближе к 16% и выше.
У рынка есть необходимая ликвидность для участия в аукционах Минфина следующего года. Результат размещения ОФЗ будет напрямую зависеть от предложения и рыночной конъюнктуры.
Автор телеграм-канала «Мобилизационная экономика» Ян Гордеев:
Для потенциальных инвесторов главная проблема — не столько ставка, сколько отсутствие уверенности в устойчивом снижении инфляции и ключевой ставки. Покупатели ОФЗ просят более высокую премию за риск, чем та, которую может предложить. Минфин. Министерству финансов вероятно, придется либо наращивать долю долю ОФЗ с плавающей ставкой, либо предлагать более высокую доходность по классическим ОФЗ, чтобы заинтересовать покупателей.
Начальник отдела по работе с облигациями УК «Ингосстрах-Инвестиции» Антон Прокудин:
Рынок заимствований и кредитов ежегодно «переваривает» от 40 трлн руб. Весь вопрос в том, какие именно облигации будет выпускать Минфин. Возможно, Министерству придется давать дисконты, чтобы разместить нужный объём.
Аукционы временно не состоялись, так как рынок сейчас находится в движении (вниз). Когда движение закончится, опять появятся покупатели. Институциональным инвесторам приходит всё больше денег от погашений и их надо куда-то размещать.
(продолжение в следующем посте)