Хороший пример пределов естественного роста в отрасли. Журнал «Российский продовольственный рынок», №3, 2026, описывает, как это выглядит: «Внутренний рынок колбасных изделий в России в последние годы находится практически на одном уровне. Средний темп прироста не превышает 1%, а ввод новых производств снижается с 2021 года. В 2024 году мощности были загружены на 58%, в 2025 году показатель снизился до 52%. По итогам первого полугодия 2026 года производство колбасных изделий в России составило 1,2 млн тонн, снизившись на 2% к аналогичному периоду 2025 года». Проще говоря, россияне достигли предела в потреблении колбасы – физически больше им не съесть. Роста численности населения тоже нет, скорее, наоборот, идёт его сокращение. Импортозамещение завершено (на импорт приходится менее 1% колбас в России). Экспорт колбасных изделий расширить очень трудно из-за огромной конкуренции. Фактически отрасль начинает жить по правилам «игры с нулевой суммой»: возвыситься можно, только опустив, разорив кого-то из конкурентов. Или выкупив конкурента.

Proeconomics
Макроэкономика, финансы, тренды, аналитика. Реклама @Kursistka @netovetz Регистрация в РКН №4830975469
-
-

Индекс цен на продовольствие ФАО вырос третий месяц подряд, достигнув в сентябре 2026 года отметки 136, что является самым высоким показателем с ноября 2022 года. - Цены на сахар взлетели на 6,1%: в ЕС давление оказывают сокращение посевных площадей и неблагоприятные погодные условия, а также прогнозы снижения производства сахара в Таиланде и опасения по поводу перспектив урожая в Индии. - Цены на зерновые подскочили на 5,1% до максимума декабря 2023 года, при этом цены на пшеницу выросли на 6,3% на фоне логистических ограничений в Черноморском регионе и засушливых погодных условий в некоторых частях Северной Америки. - Цены на растительные масла выросли на 0,9% до самого высокого уровня с июня 2022 года. - С другой стороны, цены на мясо снизились на 1,1%, что отражает снижение цен на птицу и свинину, а цены на молочные продукты практически не изменились, поскольку снижение цен на сыр было почти компенсировано повышением цен на сухое молоко.
-


Натан Гольдшлаг из «Группы экономических инноваций» обнаружил, что имеющиеся данные по США пока не подтверждают, что ИИ способствует развитию предпринимательства (а эта страна пока лидер во внедрении ИИ). «В разных вариантах данных нет чётких доказательств влияния ИИ на предпринимательство ни среди потенциальных работодателей, ни среди тех, кто не является работодателями», - говорит он. В лучшем случае рост предпринимательства среди работодателей незначителен, а в худшем – наблюдается снижение уже несколько лет. Количество заявок на создание бизнеса, который, вероятно, станет предприятием с наёмным работником, оставалось неизменным в 2025 году и начало немного расти в 2026 году. При этом всё меньше заявок относятся к категории предприятий с наибольшими шансами стать предприятием с наёмным работником. Предпринимательство без наемных работников, или «индивидуальное предпринимательство», растёт, но не как основная деятельность индивидуальных предпринимателей. Скорее всего, это подработки наёмных работников (что-то типа самозанятости в России). Количество заявок на создание бизнеса без наёмных работников значительно выросло в 2025 и начале 2026 года. Однако доля работников, заявляющих о том, что они являются самозанятыми без наёмных работников на своей основной работе - другими словами, владельцами бизнеса без сотрудников - остаётся неизменной (хотя и с колебаниями). Секторы и отрасли, активно использующие ИИ, не являются исключением. В последние годы количество предприятий, открывающихся в секторах, интенсивно использующих ИИ (информационные и профессиональные услуги), остается неизменным или даже снижается.
-

Как бизнес оценивает ограничение государством социальных сетей (особенно это касается Telegram). «Предприниматели описывают текущий контекст как «напряжённый» и «очень тревожный». Большой вызов для предпринимателей представляют ограничения в инструментах и площадках продвижения своих товаров». Так предприниматели оценивают влияние топливного кризиса: «В последние недели серьезным триггером становится топливный кризис, который уже создал предпринимателям свои сложности, а в будущем грозит системными сбоями. Топливный кризис становится ещё одной гранью поликризиса и бьет сразу по нескольким зонам: логистике, марже, денежному циклу, качеству сервиса, репутации и способности выполнять обязательства». («Сколково» провели опрос и фокус-группы предпринимателей из среднего и малого бизнеса с осени 2025 года по август 2026 года)
-
edited (продолжение предыдущего поста) Начальник Управления по работе с частным капиталом ПАО РосДорБанк Татьяна Росолько: Я скорее соглашусь с прогнозом ВТБ Private Banking: при снижении ключевой ставки ниже 10% состоятельные клиенты действительно могут начать активнее перекладывать часть средств из депозитов в инвестиции. Но, я считаю, что это не будет массовым уходом от депозитов — консервативные клиенты, которым понятны и комфортны только вклады, в них и останутся. Сам процесс не означает оттока денег из банков: клиенты просто перераспределят часть капитала внутри одной экосистемы, открыв брокерские счета. Основными направлениями вложений, скорее всего, станут облигации и, в меньшей степени, акции. Для банков такой сценарий позитивен, потому что клиент и его средства остаются в банке, а банк начинает зарабатывать не только на процентах по вкладам, но и на комиссиях от операций на финансовых рынках, что делает его доходы более устойчивыми и разнообразными. К.э.н, отраслевой эксперт Ольга Горюкова: На мой взгляд, сейчас вкладываться в недвижимость выгоднее всего. Этот вариант как раз больше для состоятельных людей, имеющих собственные накопления для приобретения новой недвижимости без привлечения заёмных средств и банковских ипотечных кредитов. Вложения в недвижимость – это хорошая альтернатива банковским вкладам при условии её последующей сдачи в аренду и получения арендной платы. Также со временем рыночная стоимость недвижимости, как правило, растёт. Вкладываться в драгоценные металлы или ценные бумаги могут граждане, которые хорошо понимают как устроены эти рынки, умеют прогнозировать динамику рыночных цен ценных бумаг, следят за курсами драгоценных металлов. Это люди, готовые и склонные к риску, которые понимают, что в результате таких вложений могут получить большой куш или ничего. Т.е. альтернативы, с точки зрения получения повышенной доходности, точно есть, но и риски выше. Для таких вложений отсутствуют какие-либо государственные гарантии, а также существует риск того, что по таким инвестициям можно уйти в минус. В банковских депозитах рекомендую оставаться консервативным вкладчикам, которые не имеют склонности к риску и которым важно получение какого-то минимального стабильного дохода. К тому же, если отток вкладов не закончится, то и борьба за клиентов между банками с предложением повышенных ставок продолжится.
-
Ключевая ставка ниже 10% может стать уровнем, после которого состоятельные клиенты начнут активнее переходить от депозитов к инвестиционным инструментам, следует из опроса ВТБ Private Banking. Такой порог для пересмотра портфеля назвали 40% респондентов. При этом 18% опрошенных намерены выбирать депозиты независимо от уровня ставок. Согласны ли вы с таким прогнозом? Повысится ли ещё и интерес к инвестициям в недвижимость? Сильно ли такой возможный отток денег с депозитов ударит по банкам? Ответы экспертов в рубрике #опросы Управляющий директор инвесткомпании «Риком-Траст» Дмитрий Целищев: Кажется, такой подход к инвестициям вряд ли будет оправдан полностью, так как со снижением ключевой ставки одновременно снизится и доходность по основным драйверам фондового рынка последних нескольких лет - облигациям и фондам денежного рынка. Вместе с тем, определённый ренессанс возможно будет увидеть в части акций за счёт щедрых дивидендов и роста капитализации отдельных эмитентов. Что касается альтернативных инвестиций, например, недвижимости, то с учётом планируемых налоговых маневров данный класс инвестиций будет менее привлекателен для инвестора из-за сальдирования всех пассивных доходов и применения единой прогрессивной шкалы. С учётом указанных обстоятельств, мы не прогнозируем серьезных оттоков с банковских депозитов в течение следующих 2-3 лет. Зампред комитета Госдумы по экономической политике Артем Кирьянов: Действительно, снижение ключевой ставки ниже 10% - это серьезный повод переосмыслить свой инвестиционный портфель. Люди будут задумываться о том, всё-таки сохранять ли депозиты примерно на уровне инфляции или инвестировать в более прибыльные секторы экономики. Хочу заметить, что на сегодняшний день даже при ставке меньше 10% прямые инвестиции в недвижимость для физических лиц всё равно остаются под вопросом. Таким образом, у нас складывается ситуация, при которой стоимость квадратного метра не отвечает требованиям, предъявляемым к инвестициям – прежде всего из-за слишком долгой окупаемости. Грубо говоря, сегодня инвестиции в недвижимость – это доходы через поколение. Соответственно, вся система жилищного строительства должна пересматриваться с точки зрения уменьшения продажной цены квадратного метра. Тогда это приведёт к требуемым инвестициям даже без государственной поддержки, без поддержки различных направлений льготной ипотеки. Что касается инвестиций в ценные бумаги, конечно, здесь есть серьёзные вопросы, связанные с санкционным давлением. Думаю, что вложения в драгоценные металлы и драгоценные камни – правильная инвестиция на среднесрочную перспективу. Действительно, мы как страна, добывающая золото, платину, другие драгоценные металлы, страна, которая добывает алмазы, можем сформировать инвестиционный рынок. Но это та история, которую надо продвигать и, возможно, даже пропагандировать. Главный аналитик Инго Банка Пётр Арронет: Можно сказать, что порог в 10% является некой психологической отметкой для инвесторов. Поскольку примерно на этих уровнях и ниже дивидендная доходность акций начинает конкурировать с инструментами денежного рынка (вклады и короткие облигации). Компании при таких ставках массово начинают наращивать свои CAPEX, расширяя бизнес. Снижается долговая нагрузка у компаний, структура долгового портфеля у которых состоит из флоатеров. Маржинальность бизнеса растёт вследствие снижения ставок по краткосрочным кредитам, факторингу, лизингу. Компании начинают развивать бизнес, что притягивает инвесторов не только в дивидендные акции, но и в акции роста. Облигации с длинной дюрацией начинают сильно расти: сокращается дисконт между рыночной ценой и номиналом, поскольку купоны по этим облигациям составляют 4-7% годовых. Интерес к недвижимости также может вырасти, если не будет бесконтрольного роста цен, который продолжается до сих пор. Особенно это касается новостроек. В случае стабилизации цен и снижения ставок по рыночной ипотеке, спрос на недвижимость очень сильно вырастет. (продолжение в следующем посте)
-
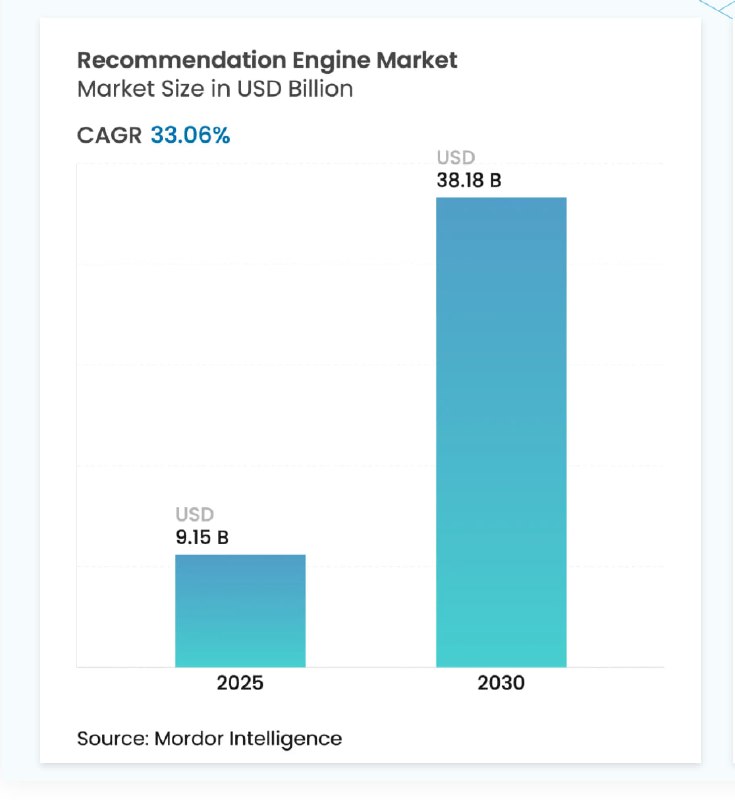
По оценке Mordor Intelligence, объем глобального рынка рекомендательных систем составлял $9,15 млрд в 2025 году и может вырасти до $38,18 млрд к 2030 году. Поэтому развитие более универсальных и эффективных рекомендательных моделей становится все более важным направлением для крупных цифровых платформ. Новый этап в развитии рекомендательных систем - разработка сквозных (end-to-end) решений, которые бы объединили весь цикл рекомендаций и заменили сложный каскад отдельных алгоритмов. Одним из первых такую разработку представил Яндекс: Sona, по заявлению компании, полностью берет на себя подготовку рекомендаций, от подбора вариантов до их ранжирования. Это первая модель, которая заменяет целый каскад алгоритмов и не требует ручного подбора признаков. В семидневном тесте в музыкальных рекомендациях на умных колонках Sona заменила систему с десятками генераторов. Для бизнеса такие системы напрямую связаны с продуктовыми метриками: помогают удерживать внимание пользователя, увеличивать потребление контента и точнее подбирать товары или предложения. Разработка стала продолжением более чем десятилетней работы Яндекса над персонализацией. В 2025 году компания открыла Yambda - датасет почти на 5 млрд взаимодействий для исследований рекомендательных систем. На нем уже сравнивали свои подходы исследователи ByteDance. ARGUS, Gryphon и Sona стали следующими этапами развития рекомендательных технологий Яндекса.
-
Среднее арифметическое значение максимальных процентных ставок, определенное для банков Топ-10 по рублёвым вкладам без учёта вкладов с дополнительными условиями, в 3-й декаде сентября 2026 года повысилось до 13,06% с 13,01% во второй декаде, сообщает ЦБ РФ. Многие аналитики трактуют такой рост ставок как некое кризисное явление, что банки вынуждены гнаться за вкладчиками. Но посмотрим ретроспективно на этот показатель. Среднее арифметическое значение максимальных процентных ставок по рублевым вкладам в Топ-10 банков в сентябре 2019 года составляло 6,71% в первой декаде, 6,75% во второй декаде и 6,62% в третьей декаде месяца. В сентябре 2019 года ключевая ставка Банка России составляла 7,25% в начале месяца, а с 9 сентября была снижена до 7,00% годовых. Таким образом, в конце сентября 2019 года разница между средней ставкой и ключевой ставкой составляла 0,4 п.п. По этому же соотношению 2019-го сейчас средняя ставка должна быть не 13,06%, больше 13,5%. Так что банки сегодня скорее недоплачивают вкладчикам, и небольшое повышение ставок, происходящее сегодня – это возвращение к норме.
-

Разве расходы на социальное обеспечение в размере 8% ВВП у Китая не удивительны? Для страны, которая всё ещё называет себя социалистической, государство тратит гораздо меньшую долю национального выпуска на социальное обеспечение, чем любая западная демократия. Если смотреть на сухие цифры статистики, то Китай – это жёстко рыночное, правое государство. И это тоже объясняет высокую конкурентоспособность Китая: государству и бизнесу (в виде налогов и благотворительности) не нужно тратить большие деньги на социалку. Пекин отдаёт приоритет инвестициям, промышленной политике и контролю, а не европейскому стилю государства всеобщего благосостояния. Обратная сторона жёстко рыночного, правого государства в Китае – коллапсирующая демография, где СКР опустился до 0,9 (в Гонконге до 0,7-0,8, в Макао – до 0,4-0,5), и скорее всего он будет падать минимум до 0,6-0,7 ребёнка на женщину (в мегаполисах – до 0,4-0,5): у семей нет денег на рождение и содержание детей, а на пенсию надо копить самому; под вопросом просто финансы на создание семьи.
-
viral 
Нижние слои россиян уже не могут сводить концы с концами, не прибегая к потребительским кредитам или микрокредитам МФО (а также ломбардам). Это показывает в записке «Этюд 7. Снижение численности малообеспеченных: как закрепить позитивный тренд» Екатерина Сабельникова из ЦМАКП: «Для малоимущих групп кредит может использоваться в том числе и для закрытия дисбаланса между доходами и расходами на предметы первой необходимости (например, продукты питания). Для первой децильной группы (нижние 10% населения – PE) характерен значительный разрыв между расходами и доходами, который покрывается за счёт кредитов. Так, в среднем у 27% домохозяйств в выборке расходы выше, чем доходы (хотя, разумеется, доходы могут несколько занижаться, респонденты могут не учитывать разовые заработки). Особенностью, характерной для большинства домохозяйств первой децильной группы, выступает тот факт, что медианный размер их расходов превышает размер доходов. По мере движения от менее обеспеченных децильных групп к более обеспеченным – медианное значение отношения расходов к доходам снижается: минимальное значение этого показателя зафиксировано для десятой децильной группы (высшие 10% населения – PE), 66%». Более четверти россиян фактически уже залезли в долговую кабалу, без кредита у них не сходятся расходы и доходы. Но значительная часть россиян – ещё не менее 50% - балансирует «около ноля» по расходам-доходам, фактически не имея накоплений. Попадание в трудную жизненную ситуацию – серьёзная болезни или длительное отсутствие работы – отбросит их в категорию бедных. Благополучными можно признать лишь высшие 20% россиян, у кого расходы существенно ниже доходов – кто может копить (или инвестировать) деньги для крупных покупок (например, жилья) или подойти к достаточному пассивному доходу, который нивелирует трудные жизненные ситуации. Фактически мы опять видим константу, что «вписались в рынок», «выиграли от реформ» только 20% высших россиян.
-
(продолжение предыдущего поста) Старший аналитик инвесткомпании «Риком-Траст» Валерия Попова: Ключевая ставка по-прежнему остаётся важным фактором. Просто на итоговую ставку для клиента влияет комплекс условий. Несмотря на снижение ключевой ставки ЦБ, банки продолжают повышать стоимость потребительских кредитов — и этому есть ряд объективных причин. Во-первых, значительную роль играют инфляционные ожидания. Даже если официальная инфляция замедляется, банки учитывают настроения населения и бизнеса: если участники рынка прогнозируют новый рост цен, кредиторы заранее закладывают этот риск в стоимость займов. Так они защищают себя от ситуации, когда возвращенные заёмщиком деньги успевают заметно обесцениться. Во-вторых, на ценообразование влияет стоимость привлечения средств. Банки по прежнему обслуживают «дорогие» пассивы — вклады, которые были привлечены ранее под высокий процент. Пока эти средства остаются в портфеле, выдавать под них дешёвые кредиты экономически рискованно. В-третьих, растёт необходимость компенсировать риски невозврата. В розничном сегменте увеличивается доля проблемных займов, и банки реагируют на это повышением риск премии. Наконец, немалое значение имеет неопределённость относительно будущей траектории ключевой ставки. Банки нередко ориентируются не столько на текущее снижение ставки, сколько на сигналы регулятора о её дальнейшем движении. Главный экономист Института экономики роста им. П.А. Столыпина Борис Копейкин: Стоимость кредитов зависит от стоимости фондирования. В последние недели ряд игроков на фоне оттока средств вкладчиков был вынужден повысить ставки по депозитам. Пересматриваются и ожидания на перспективу. В начале года ожидания относительно темпов снижения ключевой ставки были гораздо оптимистичнее, чем сейчас. Кроме того, в процентную ставку банки закладывают риски невозврата, которые на фоне замедления экономики и охлаждения рынка труда точно не снижаются. Кроме того, дополнительное ужесточение регулирования с 1 октября сделает займы менее доступными для части клиентов. Это могло подстегнуть спрос со стороны заёмщиков с высоким уровнем риска, что тоже влияло на средние ставки. Руководитель направления по развитию потребительского кредитования и кредитных карт Инго Банка Дмитрий Долженко: Ключевая ставка является не единственным маркером изменения ставок по кредитным продуктам. Средний срок погашения потребительского кредита составляет около 3-4 лет, а это значит, что для формирования доходного продукта банку нужно спрогнозировать изменение стоимости денег на данном горизонте. В последние месяцы можно наблюдать увеличение прогнозной доходности по долгосрочным финансовым инструментам, что в свою очередь является маркером удорожания на сроке жизни кредита. Дополнительным фактором является риск, который банки берут на себя при выдаче кредита. Прогноз по уровню риска так же остаётся консервативным, так как реальное увеличение стоимости продуктов ежедневного и долгосрочного потребления увеличивается сильнее, чем доходы населения. При этом доходы населения увеличиваются не столько из-за экономического роста, сколько из-за необходимости удержания ключевых работников на фоне повышения стоимости жизни. Кроме того политика Банка России в части розничного кредитования остается по-прежнему жёсткой. Совокупность данных факторов вынуждает банки держать процентные ставки на довольно высоком уровне на фоне снижения ключевой ставки, чтобы компенсировать возможные издержки и сохранить рентабельность продуктов на достаточном уровне.
-
По данным «Финуслуги», в конце сентября средняя полная стоимость кредита (ПСК) в двадцати крупнейших банках страны вновь перевалила за 30% (30,03%) после краткосрочного снижения до 29,2%. По словам директора по маркетингу НБКИ Алексея Волкова, за восемь месяцев текущего года ПСК выросла на 3,5 процентного пункта. Эта динамика удорожания кредитов происходит, несмотря на постепенное снижение ключевой ставки ЦБ. Почему банки, несмотря на снижение ключевой ставки продолжают повышать стоимость потребительских кредитов? Величина ключевой ставки больше не является ориентиром для банков? Ответы экспертов в рубрике #опросы К.э.н., отраслевой эксперт Ольга Горюкова: Этому тренду способствует, прежде всего, повышение процентных ставок по вкладам в последние месяцы. Несмотря на продолжающееся снижение ключевой ставки и сохранение её уровня в сентябре (на уровне июльского снижения в 14% годовых), в банковском секторе фиксируется отток средств населения из банковский вкладов и накопительных счетов. При таком финансовом поведении клиентов кредитные организации стремятся поддерживать свою ликвидность и поэтому через предложение повышенных процентных ставок по депозитам конкурируют друг с другом за каждого вкладчика. Рост ставок по вкладам автоматически приводит к увеличению ставок по кредитам. Банкам требуется сохранить для себя уровень ожидаемой процентной маржи, что мы видим через рост показателя ПСК. Аналитик Freedom Global Владимир Чернов: Банки смотрят не только на стоимость заёмных денег для них от ЦБ, но и на риск, что заёмщик не вернет кредит. Этот риск они закладывают в процентную ставку. К тому же речь идёт о полной стоимости кредита, а в неё входят не только проценты, но и связанные с выдачей платежи, например страховка. С 1 октября ЦБ сокращает допустимую долю потребкредитов заёмщикам, у которых на выплаты по долгам уходит больше половины дохода, до 15%. Банки уже готовятся к этому ужесточению и осторожнее отбирают клиентов. Но само по себе октябрьское ограничение не объясняет рост ПСК за предыдущие восемь месяцев. Когда ключевая ставка снижается, банкам со временем становится дешевле привлекать деньги, и это создает условия для снижения ставок по кредитам. Но связь здесь не мгновенная и не один к одному, так как банк должен учесть стоимость уже привлечённых средств и риск невозврата. Поэтому для надежного заёмщика кредит может подешеветь раньше, а средняя ПСК ещё какое-то время будет оставаться высокой. (продолжение в следующем посте)
-
repost 
👀 Один розыгрыш — четыре победителя! Собрали портфель на начинающих инвесторов и не только. В нём 4 специальных приза. Один из них может стать вашим! Что получат победители: ➡️1-3 место: персональные консультации с экспертами БКС ➡️ 4 место: сертификат в Технопарк на 3 000 ₽ Чтобы принять участие: — Подпишитесь на канал БКС Мир инвестиций — Нажмите кнопку «Участвовать» Итоги подведем 1 октября! Полные правила розыгрыша — по ссылке. 💎 БКС Мир инвестиций | Мы в MAX
-
repost 
«Совокупная выручка российских девелоперов от реализации жилых помещений по договорам долевого участия в 2026 году составит 4,2-4,4 трлн руб., что более, чем на триллион ниже, чем годом ранее (в 2025 году застройщики установили исторический рекорд по продажам, выручив 5,4 трлн руб.). Выручка по итогам года станет минимальной на дистанции последних четырех лет. Ниже она была только в 2022 году - 3,24 трлн руб. В целом по всему российскому рынку первичной недвижимости падение продаж год к году составит от 19% (позитивный сценарий) до 23% (негативный сценарий), сообщает аналитический центр Движение-ру». И всё равно я бы не назвал такую динамику кризисной. Как много раз говорил, рынок возвращается к норме – к тем объёмам, которые не раздуты искусственно льготной ипотекой. Рынок теперь будет жить «по средствам». Например, в Москве в 2025 году сдано 7,4 млн кв. м жилья, а в 2018 году – 3,5 млн кв. м. И никто в 2018-м не считал ситуацию кризисной. Так что падение сдачи новостроек в 2 раза будет просто возвращением к нормализации. Ну а покупатели будут всё больше уходить на рынок вторичного жилья и ИЖС – тоже часть нормы.
-

Ко вчерашней теме, «инфляции для бедных». В конце сентября овощи из т.н. «борщевого набора» (картофель, капуста, лук, свёкла, морковь) дорожают, год к году, сильно выше уровня инфляции, на 17-32%. Очень настораживает сильное удорожание гречки, на 15,5% - обычно такой рост цен на неё является предвестником кризисов (т.н. «индекс гречки»). Примерно такими темпами гречка последний раз дорожала в мае 2022 года – на 20,2%. Выше уровня инфляции дорожают и другие базовые виды продовольствия: курица, яйца, хлеб, сахар.
-

Нобелевский лауреат Пол Кругман объясняет, почему сегодня так высоки ставки по американским госбумагам: «Таких высоких процентных ставок мы не видели со времен угасания пузыря доткомов. Почему процентные ставки достигают новых рекордных значений? Фоном служит огромный инвестиционный бум, обусловленный развитием искусственного интеллекта. Но непосредственной причиной последнего скачка процентных ставок стало отклонение Трампом иранского предложения о прекращении войны. Это отклонение привело к резкому росту цен на нефть, которые некоторое время значительно падали. При сохраняющихся высоких ценах на нефть и нефтепродукты, особенно дизельное топливо - цены на которые близки к рекордным уровням, - инфляция останется высокой. А это, в свою очередь, означает, что Федеральная резервная система будет поддерживать высокие краткосрочные процентные ставки, что, в свою очередь, подпитывает рост долгосрочных ставок. Отсюда и унижение Бессента (министра финансов США – ПЭ) на рынке облигаций. Правда в том, что Бессенту, возможно, и не удалось бы снизить процентные ставки даже при самых благоприятных обстоятельствах. Но он точно ничего не добьётся, пока Трамп будет верить, что каким-то образом сможет превратить свой иранский скандал в триумфальную победу. И Трамп будет верить в это, пока его окружают подхалимщики, которые говорят ему то, что он хочет слышать. Главный вопрос сейчас: зачем кому-либо, чья репутация находится под угрозой, работать на Дональда Трампа? Как показывает фарс Бессента, присоединение к команде Трампа не просто повредит вашей репутации; оно полностью её разрушит».
-

В январе 2026 года объем торгов золотом на российском рынке был более чем на 30% выше, чем в январе 2025-го. По данным ЦБ, инвесторы все чаще выбирают долгосрочные защитные активы, в том числе золотые слитки и инвестиционные монеты. Тем не менее, для частного инвестора порогом входа становится вопрос ликвидности: где и на каких условиях можно продать золото. Крупнейшие банки заметили тренд – ВТБ в числе первых закрыл весь цикл владения инструментом внутри банка. Теперь в 24 отделениях по всей России доступен обратный выкуп инвестиционных монет «Георгий Победоносец» и «Золотой червонец». Помимо прежних девяти регионов, услуга появилась в Казани, Севастополе, Симферополе, Нижнем Новгороде, Воронеже и Барнауле. Банк принимает и монеты, купленные не у него.
-

На этом графике ЦМАКП показывает, насколько в России инфляция для бедных выше инфляции «в среднем». (Впрочем, тот же разрыв характерен для большинства стран мира). «Ускорение инфляции прежде всего «бьёт» по малоимущим слоям, изменяя их потребительскую корзину и снижая доступность товаров. Это действует в сторону роста численности населения, подверженного риску предбедности. Инфляция для других групп населения отличается от инфляции для малоимущих за счёт иной потребительской корзины, в которой превалируют продукты питания, непродовольственные товары первой необходимости, включая лекарства, и обязательные расходы (ЖКХ, транспорт). С учётом невысокого уровня доходов, опережающий рост цен на эти категории товаров ставит малоимущих в гораздо более сложное положение по сравнению с иными группами», - указывают в ЦМАКП. Это явление видно сейчас на т.н. «борщевом наборе» (картофель, капуста, лук, морковь, свёкла), который, год к году дорожает примерно на 30% при инфляции около 6% - эти овощи важная часть рациона малоимущих. Выше уровня инфляции растут (на 10-15%) курятина и яйца – главный источник животного белка для таких домохозяйств. Скорый рост тарифов ЖКХ также больнее ударит по малоимущим, так как расходы на квартплату в относительном исчислении у них выше, чем у более доходных страт.
-
(продолжение предыдущего поста) Руководитель маркетингово-коммуникационного агентства «Стратагема», экономист Роман Черёмухин: Главная ошибка – читать свежую курсовую сетку Минэкономразвития как обещание государства удерживать доллар по 86 рублей в конце 2026 года и плавно довести его до 97 рублей к 2029-му. Это не валютный коридор, а сценарная база, на которой строится трёхлетний макроэкономический и бюджетный прогноз. Сам курс остаётся плавающим и будет определяться балансом спроса и предложения валюты, внешней торговлей, процентными ставками и условиями расчётов. Поэтому важнее не конкретные цифры, а сама траектория, которую закладывает государство: нынешнее укрепление рубля считается временным, после чего предполагается его постепенное ослабление. Среднегодовой курс должен пройти путь от 79,5 рубля в 2026 году до 96 рублей в 2029-м. Для бизнеса это сигнал, что рассчитывать на сохранение сегодняшней стоимости валюты в среднесрочной перспективе не стоит. При этом крепкий рубль дает противоречивый эффект. Он помогает сдерживать стоимость импорта и инфляционный перенос, облегчает закупку зарубежного оборудования и комплектующих, но одновременно сокращает рублёвую выручку экспортёров и может ухудшать динамику связанных с экспортом бюджетных доходов. Поэтому говорить о безусловном выигрыше либо бюджета, либо сырьевых компаний нельзя – речь идет о балансе между инфляцией, доходами экспортеров, инвестициями и состоянием государственных финансов. Слабое место долгосрочной курсовой сетки – не сама арифметика Минэкономразвития, а неизбежная условность любых прогнозов до 2029 года. Курс зависит от цен и объёмов экспорта, импорта, денежно-кредитной политики, санкционных ограничений и изменений инфраструктуры международных расчетов. Банк России прямо относит внешнюю торговлю, процентные ставки и ожидания участников рынка к основным факторам курсообразования. Поэтому цифры 86, 88,6 и 97 рублей разумнее воспринимать не как маршрут, по которому обязательно пройдет доллар, а как рабочие координаты бюджета. Чем дальше горизонт прогноза, тем выше вероятность, что фактический курс будет определяться уже не сегодняшними расчётами ведомств, а внешними шоками, состоянием платежного баланса и тем, насколько быстро будет смягчаться денежно-кредитная политика. Доцент кафедры стратегического и инновационного развития Финансового университета , к.э.н. Михаил Хачатурян: В целом, прогноз Минэкономразвития представляется реалистичным, при учёте возможности обострения санкционного противостояния с США и ЕС, а также возможного строгого разрешения конфликта между США и Ираном, которые могут привести к снижению цен на нефть и, как следствие снижению, объёмов поставок российской нефти на мировой рынок, а также потенциальному снижению объёма несырьевого российского экспорта. Данная ситуация с наибольшей вероятностью приведёт к снижению объёмов поступления валютной выручки. Однако, если оценивать вероятность реализации данных событий и их негативное влияние на курс национальной валюты, то вероятность усиления санкционного противостояния с США и ЕС может составлять 60-70%, а вероятность мирного решения конфликта США и Ирана 5-10%. А с учётом данных вероятностей, более реалистичным представляется предположение, что курс рубля на конец 2026 года будет находиться в диапазоне 80-85 рублей за доллар с тенденцией к укреплению до 79-84 рублей, при условии перехода конфликта вокруг Ирана в горячую фазу, что представляется более реалистичным, чем заключение мирного соглашения.
-
По прогнозу Минэкономразвития, курс доллара на конец 2026 года ожидается на уровне 86 рублей, на конец 2027-2029 годов - 88,6 рубля, 94,9 рубля и 97 рублей соответственно. Реален такой прогноз? Ответы экспертов в рубрике #прогнозы Доцент кафедры финансовых рынков и финансового инжиниринга Финансового университета при Правительстве РФ, к.э.н. Елена Алтухова: Прогнозы валютных курсов, включая курс доллара к рублю, зависят от множества факторов, таких как экономическая ситуация в стране, политическая стабильность, уровень инфляции, состояние международной торговли и другие глобальные экономические условия. И здесь необходимо рассматривать несколько вариантов развития событий. Во-первых, экономическая ситуация. Если Россия сможет стабилизировать экономику, это может позитивно сказаться на курсе рубля. В противном случае возможны ослабления. Во-вторых, геополитическая обстановка и санкции также могут сильно повлиять на курс. Кроме того, для российской экономики цена на нефть остаётся важным фактором, так как значительная часть бюджета зависит от нефтяных доходов. Действия ЦБ по управлению денежной массой и ставками также будут иметь большое значение. Здесь Банк России в плановых показателях денежно-кредитного регулирования на ближайшие три года рассматривает проинфляционный, дезинфляционный и рисковый сценарии. По прогнозам Банка России, в 2029 г. экономика будет расти восстановительными темпами 2,0–3,0%, а значит, можно ожидать, что курс не переступит значения в 95 руб. Прогнозы Минэкономразвития — один из сценариев, но реальность может отличаться, особенно учитывая высокую волатильность рынка и неопределённости. Президент Ассоциации развития финансовой грамотности, профессор Вениамин Каганов: Прогноз Минэкономразвития (МЭР), с моей точки зрения, выглядит в целом реалистичным. Прогноз предусматривает «плавное ослабление рубля», по 3–6 рублей в год, без резких скачков. Насколько можно судить по открытым данным, этот прогноз не расходится с мнением многих ведущих экономистов. Ослабление рубля может быть связано с продолжающимся ростом бюджетных расходов и трудностями при пополнении Фонда национального благосостояния за счёт сверхдоходов при реализации топливно-энергетических ресурсов. Логично ожидать в среднесрочной перспективе некоторого снижения ключевой ставки. Рост импорта также играет на снижение курса национальной валюты. Вместе с тем, рубль может «удивить» укреплением, если продолжится рост стоимости энергоносителей. В любом случае консервативный сценарий представляется более реальным. Так что прогноз стоит воспринимать как разумную оценку с довольно широким коридором неопределённости по «краям». (продолжение в следующем посте)
- Older posts