
Вспоминая прогнозы годичной давности.

Макроэкономика, финансы, тренды, аналитика. Реклама @Kursistka @netovetz Регистрация в РКН №4830975469
Вспоминая прогнозы годичной давности.
Дмитрий Белоусов из ЦМАКП начал применять термин «новый застой» применительно к нынешней ситуации. В отчёте «Этюд 1. Экономический рост и его стимулирование» он пишет: «Проблема, скорее, в том, что в рамках сложившихся структуры российской экономики её рост в принципе с трудом может быть (с точностью до «маятникового» посткризисного оживления) выведен на темпы более 2,0 2,3%. То есть необходимые как минимум, 0.7-1.0 проц. пунктов надо «добрать» за счёт структурных изменений, что требует соответствующей - активной и многоаспектной, многофокусной экономической политики. Сама проблема «нового застоя» имеет несколько взаимно пересекающихся содержательных аспектов…»
Росстат очень плохо обсчитывает республики Северного Кавказа, в т.ч. их теневую экономку, и потому эти регионы формально считаются самыми бедными в России. Но косвенные индикаторы показывают, что это не так. Вот, например, данные по среднему размеру автокредитов в августе 2026 года от ОКБ: «Самые крупные автокредиты выдавали жителям Чеченской республики - 2,14 млн рублей, Москвы - 2,10 млн рублей и Ненецкого АО - 2,00 млн рублей». (Для сравнения: в Костромской области средний размер автокредита 1,35 млн руб.)

За 12 месяцев по июль 2026 года иностранные инвесторы совершили рекордные чистые покупки американских акций и паёв инвестиционных фондов на сумму 942 млрд долларов. Это ускорило смещение зарубежных инвестиций в сторону американских акций и отток средств из долговых обязательств. Согласно данным Бюро экономического анализа, чистые покупки американских акций и паев инвестиционных фондов иностранными инвесторами подскочили до 426 млрд долларов во II кв. 2026 года, что на 62% больше, чем за аналогичный период 2025 года, и превысили предыдущий квартальный рекорд в 299 млрд долларов в 2022 году. Иностранный спрос на американские долговые обязательства двигался в противоположном направлении. Зарубежные инвесторы приобрели американские долговые ценные бумаги на 188 млрд долларов во II кв., что меньше, чем 314 млрд долларов в первом. В общем, медленно, но верно американские власти перенаправляют поток денег иностранных инвесторов из госдолга в акции. Это то, о чём я недавно писал: справиться с растущим госдолгом США (да и другие развитые страны) могут только «японским способом». Этот способ заключается в преобразовании госдолга во внутренний (с минимумом иностранных его держателей), а дальше ФРС, как Банк Японии, начинает напрямую финансировать госдолг. Третий желательный момент – реальные ставки по новому госдолгу ещё и должны быть нулевыми или даже отрицательными (как было в Японии долгое время). Но и без огромного притока иностранных денег экономика США жить не сможет, и этот приток идёт в акции.

Редкий случай, когда оценка динамики промышленности у ЦМАКП лучше, чем у Росстата. ЦМАКП посчитал, что в августе, месяц к месяцу, промпроизводство упало на 0,2%, а Росстат – на 0,4%. По структурной динамике всё, как прежде: гражданский сектор промышленности в более глубоком минусе, чем «приоритетный сектор». Насколько понимаю из данных ЦМАКП, серьёзный минус в общую статистику сейчас будет давать нефтепереработка из-за «известных причин»: по данным ЦМАКП, месяц к месяцу, она упала более, чем на 2% - а вес отрасли в промпроизводстве очень заметен. К уровню августа 2023 года нефтепереработка упала на 20%.

Импорт нефти Китаем по-прежнему очень вялый – ниже на 2,5 млн баррелей в сутки по сравнению с усреднёнными данными за последние восемь лет. Если бы Китай предъявил дополнительный спрос на эти 2,5 млн баррелей в сутки, то мировые цены на нефть были существенно выше, возможно, те самые $120 за баррель, как рассчитывали многие аналитики. Между тем, объём переработки нефти на НПЗ в Китае пришёл в норму. Это говорит о том, что Китай берёт нефть из своих стратегических запасов. Сколько составляют эти запасы, Китай никогда не объявлял, оценки западных аналитиков – 1,3 млрд баррелей. Это означает, что при изъятии из запасов 2,5 млн баррелей в сутки запасов хватит на 500 дней. Конечно, Китай не исчерпает НЗ полностью, но ещё несколько месяцев он может спокойно позволить себе сокращение импорта, тем самым не давая ценам на нефть уйти к рекордным величинам.

«Сколково» провели опрос и фокус-группы предпринимателей из среднего и малого бизнеса с осени 2025 года по август 2026 года. Авторы исследования вывели такую периодизацию последних пяти лет: «Общая картина настроений лидеров бизнеса в 2022–2026 годах в опоре на три проведённых опроса может быть описана как первичный шок, слом привычного и адаптация (2022), надежда и рост (2023), инерция роста/плато(2024), системные вызовы и предельная неопределённость (2025–2026)». Для последнего периода, к лету 2026 года кризис в России в представлении предпринимателей выглядит так: «Данные опроса показывают также высокую магнитуду текущего кризиса. Опрос показал, что 67,9% участников оценивают негативное воздействие кризиса как «предельное» или «очень сильное». При этом 26,4% одновременно находятся в зоне высокого внешнего давления и критически низкого внутреннего ресурса. Это показывает не только масштаб давления, но и ограниченную способность части компаний отвечать на него за счёт внутренних резервов».
С 1 января 2027 года в России произойдёт очередное повышение ставок утилизационного сбора. Повышение составит 10-20% в зависимости от типа техники. Повышение утильсбора может дать краткосрочный плюс продажам в конце 2026 года, а затем, наоборот, создать провал в начале 2027-го - такой прогноз дал глава ассоциации «Российские автомобильные дилеры» Алексей Подщеколдин. Как сильно рост утильсбора может повлиять на продажи машин в 2027 году, а также не снизит ли это общий сбор налога из-за возможного спада продаж? Ответы экспертов в рубрике #опросы Председатель правления ассоциации «Межрегионавтотранс» Сергей Храпач: Очередное повышение ставок утилизационного сбора может не увеличить общую сумму этого сбора, а вероятнее всего, даже сократить её, поскольку процесс происходит по экономической модели так называемой «кривая Лаффера». Разумеется, автомобильный рынок отреагирует на очередное планируемое повышение отпускной цены автомобилей, в которую будет заложен увеличенный утилизационный сбор. Однако реакция будет вялой, поскольку на покупательную активность влияет ставка по кредитам, а каждый второй автомобиль покупается в кредит. Безусловно, определённый сегмент покупателей постарается обновить свой парк до 1 января 2027 г., однако в массе покупатели не смогут приобрести как иностранные автомобили, не локализованные в РФ из-за возросшего утилизационного сбора, так и российские, в т.ч. локализованные, поскольку ключевая ставка делает покупку в кредит затруднительной. Да и в целом, покупательная способность населения падает, так что по итогу 2027 г. следует ожидать падения автомобильного рынка, как минимум, на 15-20% при прочих равных условиях, а при пессимистичном сценарии - до 40%. Депутат Госдумы Алексей Куринный: Продажи, естественно, несколько возрастут, потому что люди захотят сэкономить перед очередным повышением цен. Но после нового года они закономерно упадут. Плюс отечественный производитель обычно одновременно повышает цены на свою продукцию. Поэтому и отечественные автомобили станут менее доступными. План по утильсбору в 2026 году выполнен не будет. Сегодня утильсбор в России - это своеобразная попытка преодолеть технологическое отставание в автомобилестроении за счёт средств граждан без чёткой связи с эффективностью. Поэтому отечественные автомобили стоят в 2-2,5 раза дороже, чем зарубежные машины с такими же техническими характеристиками. И, к большому сожалению, сам утильсбор на эту чудовищную разницу пока не влияет. Главный редактор журнала «АвтоДела» Роман Клопотов: Следует учитывать несколько вещей. Во-первых, повышение утилитационного сбора - не новое явление, оно планировалось давно. Во-вторых, повышение утильсбора на 10% не означает, что цена на автомобиль повысится на 10%. Потому что это не взаимосвязано, утильсбор - это лишь только часть цены. Большее давление на цену автомобиля оказывает ставка по кредитам. Если говорить про поступления в бюджет, то тут нет прямой зависимости. Ведущий эксперт УК «Финам Менеджмент» Дмитрий Баранов: Сильнее всего могут пострадать импортные модели (особенно из Китая и Кореи), где утильсбор уже составляет значимую часть конечной цены. Также эффект ощутят автомобили с двигателями 1–2 литра и выше, где прибавка к сбору может достигать 90 тыс. руб. и более. Кроме того, болезненным повышение сбора окажется для электромобилей и гибридам: для них сбор вырастет на 183-185 тыс. руб., что является существенным для нишевого, но растущего сегмента. Бюджет уже закладывает рост поступлений от утильсбора, то есть даже если количество проданных/ввезённых автомобилей временно снизится, средний платеж на единицу техники вырастет на 10–20% (а для ряда категорий он станет ещё больше, что создаст «подушку» против умеренного падения объёмов). Риск снижения общего сбора возникнет только в сценарии глубокого и продолжительного обвала рынка. Что касается сопутствующих налогов, то здесь чувствительность бюджета выше, если продажи в I–II кварталах действительно просядут, то сопутствующие налоги могут временно снизиться.
«Финансовые результаты предприятий в течение двух последних лет стабильно ухудшались на протяжении года. В текущем году эта тенденция сохранилась. Более того, сокращение сальдированной прибыли усилилось. Если за январь-июнь 2025 года сокращение составило 8,4% относительно соответствующего периода предыдущего года, то в текущем году уже 13,3%. При дальнейшем сохранении стагнации или снижении роста оборота в условиях сдерживания спроса риск дальнейшего сжатия как производственных и инвестиционных возможностей предприятий, так и снижения роста ресурсной базы банков усилится». (Мониторинг экономической ситуации, АРБ, сентябрь 2026) Но вот какая странность. Прибыль, рентабельность предприятий в 2026 году продолжает падать, но при этом рост депозитов в банках корпоративных клиентов растёт: «В текущем году темпы роста средств корпоративных клиентов возросли как в целом, так и составляющих – депозитов и средств на счетах. Темпы роста депозитов с января по июль повысились с 102,9 до 113,3%, а средства на счетах – с 102,7 до 110,5%. В сентябре текущего года темпы роста средств у корпоративных клиентов в рублях и валюте, а также в рублях, по оценке, немного понизятся, но тенденция их ускорения по сравнению с началом года сохранится». Как это объяснить эту странность? У меня только одна версия: рост депозитов предприятий при сокращении их прибыли возможен только при сильном уменьшении их инвестиций. Причём инвестиции должны сокращаться сильнее, чем падает уровень прибыли – чтобы общее сальдо, отнесённое в банк, оказалось в плюсе.
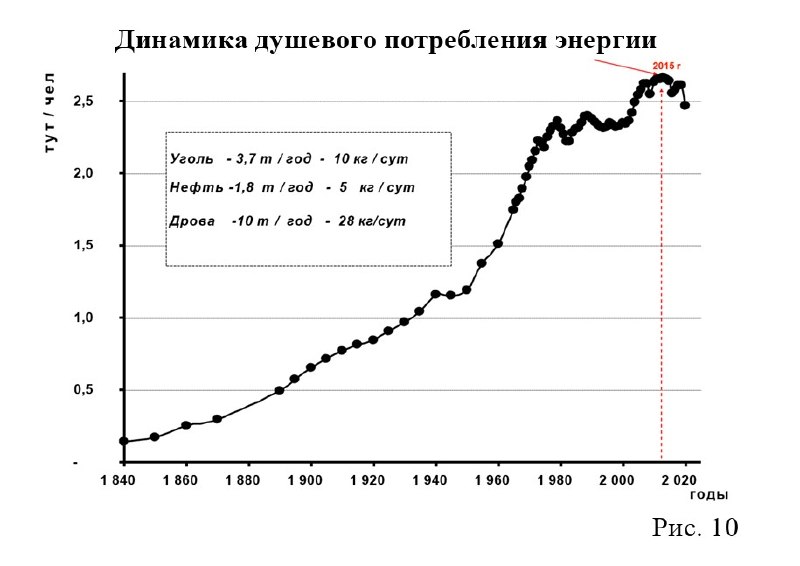
(к предыдущему посту) Лично для меня из выступления Юрия Плакитина стало открытием, что по массе главный источник энергии на Земле до сих пор… дрова – в среднем 28 кг дров на человека ежедневно. Т.е. с энергетической точки зрения значительная часть человечества живёт не то что в индустриальной (не говоря уже о постиндустриальной), а в доиндустриальной эре. (вместе с торфом и биомассой – вплоть до кизяка – масса доиндустриального топлива будет ещё больше, чем 28 кг на человека в сутки)
Недавно писал о том, что развитые страны столкнулись с пределом роста производительности труда, особенно совокупной факторной производительности. Потому такие надежды возлагаются на ИИ, который сможет перезапустить развитые экономики. Встретил более широкий взгляд на эту проблему, где надежды на взрывной рост возлагаются на более широкий круг факторов. Д.э.н., проф., руководитель Центра анализа и инноваций в энергетике Института энергетических исследований РАН Юрий Плакитин (семинар АРБ «Развитие энергетики. Спрос и цены на энергоресурсы», август 2025): «Если размещать хозяйственную деятельность в ближнем космосе с такой же плотностью, как на Земле, то есть равной 0,5% или 1%, то можно получать примерно тот же ВВП, как и на Земле. То есть получать практически удвоение. При анализе закономерности постоянного роста плотности источников энергии видно, что существует некая транзитная зона. В этой транзитной зоне калорийный эквивалент с сегодняшней единицы должен увеличиться где-то примерно до трёх. А дальше мы входим в зону вертикальной эскалации, где калорийные эквиваленты примерно на отметке 5-6 единиц. Конечно, это кажется фантастикой. Но тем не менее в зоне вертикальной эскалации такие отметки действительно будут достигнуты. При таком росте продуктивности применяемых источников энергии производительность труда должна повышаться где-то в 6–8 раз. Скорость перемещения – примерно до 500–800 километров в час. Речь идёт о роботизации и освоении космического пространства. Роботизация, космос и энергетика на этапе вертикальной эскалации соединяются друг с другом. Из этого можно сделать три вывода для разработки энергетической стратегии: 1.Стратегия должна быть долговременной и состоять из двух этапов – переходного и вертикальной эскалации. 2.Стратегия должна обязательно и в первую очередь увязываться с программами развития космоса и роботизации. 3.Стратегия должна ориентироваться на разработку ядерных и термоядерных источников энергии мобильных и малых размеров. Наступило время критичного отношения к разработке и финансированию источников энергии с низкой плотностью (торф, уголь, нефть, газ)».


Нынешний тренд в России – увеличивать долю рабочих без высшего образования. Фактически это стало даже госполитикой: стараться отправлять как можно больше детей после 9-го класса в колледжи (советский аналог – ПТУ и техникумы). Между тем, в развитых странах происходит обратный тренд: растёт доля работников с высшим образованием, занятых в обрабатывающей промышленности. Проще говоря, заводам всё больше требуется инженеров и даже рабочих с высшим образованием из-за усложнения производства за счёт роботизации и автоматизации. В США доля работников с высшим образованием в обрабатывающей промышленности в 2024 году почти сравнялась с долей тех, кто не имеет ВО. Скорее всего, судя по тренду, в 2030-х доля работников с ВО станет преобладающей. Кроме того, работники обрабатывающей промышленности с высшим образованием имеют надбавку к заработной плате; работники обрабатывающей промышленности без высшего образования такой надбавки не имеют. «Надбавка к заработной плате» определяется как «средняя разница в заработной плате между работниками данной отрасли и работниками с аналогичными наблюдаемыми характеристиками, такими как возраст, образование и профессия, в остальной экономике».

Как я бы решал топливный кризис: рынок и электромобилизация Теме топливного кризиса я посвящаю уже третий пост на платформах, постоянно пишу о нём и в своих ТГ-каналах. В этот раз текст на 12 тыс. знаков. На мой взгляд, эта проблема так важна не только по экономическим, но и политическим причинам. Я напомню, что Система РФ возникла на главном запросе позднесоветского общества: ликвидации тотального дефицита товаров повседневного спроса. От колбасы и колготок до мебели, туалетной бумаги и того же бензина. И топ-менеджеры Системы РФ до последних дней придерживались этих основополагающих принципов, гарантирующих устойчивость. При многих перегибах в ряде сфер, с дефицитом повседневных товаров россияне не сталкивались. Дефицит же бензина длится уже 4-й месяц. Читать далее: Спонср: https://sponsr.ru/ttolk/184960/Kak_ya_by_reshal_toplivnyi_krizis_rynok_i_elektromobilizaciya/ Бусти (для захода из России надо отключить КВН) https://boosty.to/ppryanikov/posts/74ebe49f-dbe4-4bec-b1c6-f7c2133d46a2 Патреон https://www.patreon.com/ttolk/posts/kak-ia-by-reshal-170659082 Рядовые автомобилисты пока не могут привыкнуть к новой реальности — к такому сокращению пользования своими машинами (на 40-50%). Уравновесить спрос-предложение могут только рыночные цены, вероятно, в среднем по России это будет 140 руб. за литр 95-го. ** Второй же магистральный путь — это электромобилизация. Путь небыстрый, но стратегически верный. Например, прямо сейчас правительство могло бы отменить все акцизы, пошлины, налоги и утильсбор на ввоз электромобилей в Россию. К примеру, в Китае бюджетный электрокар вроде BYD Seagull стоит всего $10 тыс., или 900 тыс. руб., тогда как в России его цена после растаможки составляет 2–2,2 млн руб.

Те, у кого хорошая память, возможно, помнят, что ещё 2000 году правительство США даже имело профицит бюджета в течение нескольких лет. Что же изменилось с тех пор, что США стали страной с вечным большим дефицитом бюджета? Вкратце, это снижение налогов, увеличение расходов на социальное обеспечение и медицинское страхование, а также увеличение расходов на выплату процентов по кредитам. Даже если возвратить уровень налогов на тот уровень, что был четверть века назад, это не покроет дефицит бюджета. Вряд ли любое правительство, избираемое демократически, решится на сильное сокращение социалки – это ведь отвернёт избирателей, особенно из нижних социальных страт. Социальное обеспечение/медицинское страхование и программы борьбы с бедностью сейчас составляют 53% от общих федеральных расходов, а оборона - лишь около 13%. Среди возможных методов «лечения» бюджета остаются только проценты по кредиту в относительном исчислении. Они как минимум должны стать с реальными отрицательными ставками (например, при нынешнем уровне инфляции в США 3% занимать деньги под 2% или меньше). Иначе при нынешнем развитии событий к 2036 году около 30% всех федеральных доходов будет уходить на выплату только одних процентов по старым долгам. В общем, поможет только японский путь регулирования госдолга: Банк Японии (Центробанк) выкупил уже почти половину всего объёма национального долга в рамках политики количественного смягчения, печатая и направляя национальную валюту на покупку этих бумаг.

Ставки по ипотеке достигли в США 7%, и местных экономических публицистов этот факт повергает в ужас – строительная отрасль будет проваливаться в кризис ещё быстрее. Интересно, что стало бы со стройкой в США, назначь им цену коммерческой ипотеки, как в России – 18%, а если применять более корректный индикатор, с реальной ставкой 12% (18% по ипотеке минус 6% инфляции). Думаю, в Америке не просто перестали бы строить жильё, но была бы и масса банкротств стройкомпаний и личных банкротств миллионов граждан. А в России стройка – худо-бедно, но живёт. Вообще отметил бы чрезвычайную живучесть всего российского частного бизнеса. При тех условиях, что он живёт в России, в любой развитой стране бизнес пал бы – его просто не было бы. И продолжая тему дорогих денег в США. Реальная ставка по гособлигациям приблизилась к 3%, и это тоже вызывает ужас у американских экономических публицистов. Америка отвыкла жить при таких дорогих деньгах. Обратите внимание на графике – в 2020-21 годах ставки вообще были отрицательными, т.е. инвесторы платили правительству США за госдолг, а не наоборот. Вообще период 2009-2021 годов, т.е. 12 лет, прошли во всех развитых странах под знаком дешёвых или вовсе бесплатных денег. И никакого существенного роста экономической активности это не вызвало. Это вообще отдельная тема: способность каких-то методов в развитых странах сегодня подстегнуть экономический рост. Похоже, их больше нет: дешёвые деньги – не работают, бюджетный импульс (накачка экономики госденьгами) – не работают, рост производительности труда – минимальный, резкий рост населения, т.е. демографический фактор – как это было недавно в Канаде и Австралии с привлечением мигрантов на уровне 1-1,5% от численности населения в год – не работает, огромное перераспределение (как сейчас во Франции, на уровне позднего СССР) – не работает. Похоже, все столкнулись с пределом «естественного роста» в 0-1%. Отсюда такая надежда, превращающаяся в магическое мышление, на ИИ – что он-то и запустит экономический рост. Интересно будет посмотреть, сработает ли. Во всяком случае в США уже частично работает надежда - без инвестиций в ИИ сейчас бы динамика ВВП у них была бы 0-0,5%.
(продолжение предыдущего поста) Руководитель отдела макроэкономического анализа ФГ «Финам» Ольга Беленькая: В релизе Минфина указаны приоритеты бюджетной политики на ближайшие три года как «выполнение всех социальных обязательств государства, обеспечение потребностей обороны и безопасности страны, социальную поддержку участников СВО и их семей, обеспечение технологического лидерства». Экономический рост, вероятно, подразумевается, но не заявлен в качестве приоритета. При этом бюджет формируется из более низкой базовой цены нефти - $50/барр. С этим и связаны как более высокие значение планового дефицита бюджета (2% ВВП на весь период 2027-2029 гг., тогда как в действующем законе предусматривалось 1,2-1,3% ВВП на 2027 и 2028 гг.), так и поиск новых источников пополнения доходной базы бюджета, которые указывает Минфин. В том числе изменение налогообложения пассивных доходов, введение 22% НДС при покупке товаров электронной трансграничной торговли, налог на сверхприбыль («донастройка налогообложения») горно-металлургического комплекса (производителей цветмета, удобрений). Указанные меры могут означать продолжение увеличения налоговой нагрузки, но в значительно более умеренном и ограниченном варианте, чем в 2025 и в 2026 гг. По оценке Минфина, унификация налогообложения доходов физических лиц коснется около 4 млн граждан. Введение 22% НДС на импортные онлайн-покупки (ранее Минфин предлагал вводить поэтапную шкалу, чтобы сделать этот процесс более плавным) может привести к определенному повышению цен, так как затрагивает всю цепочку поставок и затем, возможно, более медленному росту спроса. Сделает ли это более конкурентоспособной российскую продукцию – вопрос неоднозначный. Дефицит бюджета 2% ВВП видится как цель, выше которой Минфин не хотел бы уходить (хотя на текущий год, по словам А. Силуанова, он может составить до 3% ВВП при изначальном плане 1,6% ВВП). В условиях дорогих денег и отсутствия доступа к внешнему финансированию это, вероятно, компромисс между расходами, которые Минфину приходится нести и сохранением макроэкономической стабильности. То, что Минфин планирует выйти на соблюдение бюджетного правила не с 2026 г., а только с 2029 г. уже было учтено в более высокой прогнозной траектории ключевой ставки Банка России. Теперь эта траектория будет уточняться. С точки зрения влияния на траекторию ключевой ставки важно видеть прогноз не только общего дефицита, но структурного первичного дефицита, который ЦБ будет сравнивать со своей июльской оценкой (2% ВВП в 2026 г., 1% в 2027 г., 0,5% в 2028 г., 0% с 2029 г.). Но на фактическую траекторию ключевой ставки будут влиять не только официальные цифры в законе о бюджете, но и его фактическое исполнение, а оно может заметно отличаться от плана. Двойная индексация пенсий, расходы на поддержку семей с детьми – это скорее способ поддержать уровень потребления менее защищенных групп населения с учётом увеличения стоимости жизни, а не фактор заметного оживления потребления. К.э.н., отраслевой эксперт Ольга Горюкова: Бизнес будет уходить в тень, искать варианты по обходу повышенных налогов. Компании, работающие с розничным сегментом, продолжат предлагать клиентам только расчёты наличными. Очевидно, что мы будем наблюдать рост цен на маркетплейсах, особенно на все трансграничные товары с поставками из-за рубежа. Продолжится отток сбережений из банков: вряд ли людям захочется терять свои доходы и платить повышенные налоги с процентов по вкладам.
Минфин представил основополагающие принципы бюджета-2027. Главный вывод: рост налогов продолжится. Так, вырастет налог на дивиденды, проценты по вкладам, операции с ценными бумагами, доходы от продажи имущества, а также по договорам страхования и дарения (вместо ставок 13-15% будут 13-22%). Вводится и НДС 22% для трансграничной онлайн-торговли, оператором которого будут маркетплейсы. Как эти меры скажутся на активности бизнеса, на качестве бизнес-среды? Вырастут ли цены и инфляция от введения НДС на трансграничные товары? Ответы экспертов в рубрике #опросы Главный экономист Института экономики роста им. П.А. Столыпина Борис Копейкин: Рост налоговой нагрузки, естественно, не может не привести к росту цен и дальнейшему снижению привлекательности инвестиций. Собственно, о том, что прогрессивный налог на дивиденды приведет к оттоку капитала в другие юрисдикции, говорил сам г-н Силуанов, представляя прогрессивную шкалу НДФЛ в Думе пару лет назад. Учитывая же, что ещё весной представители Минфина заявляли об отсутствии планов по повышению налогов, инвесторы получили ещё одно подтверждение уровня рисков ведения бизнеса в России. Последствия, очевидно, будут такими же, как и с ростом нагрузки на МСП: бизнеса станет меньше, а попыток ухода в тень - больше. Уровень налоговой нагрузки, учитывая общие объёмы перераспределения около 40% ВВП, становится всё более заметным ограничением для темпов роста экономики. И краткосрочные выгоды для бюджета, скорее всего, обернутся долгосрочными потерями и для государства, и для всего общества. Генеральный директор Ассоциации «Национальное объединение внутренних аудиторов и контролеров» (НОВАК), член Общественного совета Минфина России Анастасия Русакова: Если предлагаемые инициативы будут приняты, то эффект окажется разноплановым. Новые меры могут на время снизить привлекательность инвестиций на фондовом рынке и увеличить спрос на наличную валюту. Введение таможенного НДС на зарубежные товары приведёт к росту их стоимости на маркетплейсах. При низких начальных ставках цены повысятся примерно на 5-10%, а при полном уровне – до величины установленной ставки по мере её роста. Нельзя исключить инфляционный эффект - часть товаров подорожает для конечного потребителя. Что в такой ситуации можно сделать? Бизнесу, так или иначе, нужно повышать операционную эффективность - ускорить цифровую трансформацию функций контроля и аудита для сокращения внутренних потер и издержек. Начальник аналитического отдела инвесткомпании «Риком-Траст», к.э.н. Олег Абелев: Изменения не выглядят критичными, но есть новые барьеры для отдельных секторов. Для МСП больших изменений нет, ключевая новация - пассивные доходы физлиц и трансграничная торговля. Операционную деятельность большинства компаний это не затронет. Это снижает привлекательность инвестиций для состоятельных граждан, потому что сокращает чистую после налогов дивидендную доходность. Для маркетплейсов это существенное усложнение администрирования, то есть им придё\тся перестраивать процессы. Рост цен на зарубежные онлайн-покупки практически неизбежен, но его влияние на общую инфляцию будет ограничено. Стоимость зарубежных покупок вырастет на четверть. То есть плюс дополнительно вводится таможенный сбор 100 рублей за посылку. А вот сдерживающий фактор - то, что доля трансграничной онлайн-торговли сейчас в потребкорзине россиян составляет максимум 3%. То есть это скорее мера задумана как выравнивание условий с российскими продавцами, которые уже платят НДС, чтобы был переток спроса от зарубежных площадок к отечественным. Если российские продавцы на фоне ухода конкурентов решат поднять цены, вот тогда инфляционный эффект окажется шире. Однако пока предпосылок для этого, честно говоря, я особо не вижу. (продолжение в следующем посте)
(к предыдущему посту) Мирончиков также обращает внимание на то, что воздействие топливных цен на конечную цену молочной продукции – преувеличено: «- Давайте поговорим о топливе. Насколько его подорожание ударило по молочной отрасли? - В отдельных регионах проблема была острой. Летом возникали перебои, логистика подорожала. Но если брать переработку молока, мы оценивали влияние увеличения стоимости топлива и тарифов максимум примерно в 2% конечной цены продукта». (Он оценивает рост себестоимости молочной продукции на 2% в т.ч. за счёт роста тарифов, т.е. само топливное воздействие меньше этой цифры, скорее всего на уровне 1%)
Как закрытие портов на Чёрном море неожиданно оздоровило молочную продукцию в России – за счёт прекращения закупок пальмового масла. Рассказывает эксперт молочного рынка, бывший директор по закупкам сырого молока PepsiCo в России Дмитрий Мирончиков: После атак на портовые терминалы возникли перебои с поставками (пальмового масла), части портовых мощностей стало не хватать. «Пальмы» на рынке стало меньше. И тогда наши доблестные производители «сверхнатуральных продуктов для социальной сферы» побежали покупать сливочное масло и сливки. Сырое молоко они не берут: у них и приёмки для него нет. А масло и сливки начали вытягивать с рынка очень активно. В результате заменитель молочного жира резко подорожал. Если два месяца назад он стоил примерно 120–130 рублей за килограмм, то сейчас цена дошла примерно до 220 рублей. Соответственно, подорожали сливки, и это подтолкнуло вверх цену сырого молока. - Вы упомянули проблемы с пальмовым маслом. Они связаны с ситуацией вокруг ЭФКО? - У ЭФКО действительно возникли большие проблемы с товарной логистикой. После повреждения черноморских портовых терминалов мощностей в балтийских портах стало не хватать. Поэтому вопрос был не в том, что компания перестала работать, а в том, что стало сложнее физически завозить товар. И это важно для молочного рынка. Как только растительного жира не хватает, производители заменителей начинают покупать молочный жир.

Определил для себя ещё один индикатор, как мировая экономика справляется с дисбалансами = пшеница (два других – нефть и мочевина). Сегодня цены на пшеницу ушли ниже 7 долларов за бушель. Так и не сбываются прогнозы о том, что пшеницу ждёт рост цен до уровня 2022 года (12 долларов за бушель), хотя ситуация сегодня с закрытием её экспорта из портов Чёрного моря хуже, чем четыре года назад. Не сбываются прогнозы и о коллапсе газового рынка Европы (из-за закрытия экспорта СПГ из страны Персидского залива, из Катара). Цены на газ в ЕС ниже пика 2022 года в 5 раз (70-75 долларов за мегаватт-ч против 350 долларов в 2022 году). Мировая экономика извлекает уроки из каждого ценового шока, последний из которых случился весной 2022 года из-за начала событий на Украине.