Американские компании разрабатывают и продают 96% мировых чипов для ИИ - но более 90% из них производятся на Тайване.
Фактически в мире сложился американо-тайванский симбиоз в индустрии микрочипов.
Все попытки переноса производства микрочипов с Тайваня в США и другие дружеские Америке страны закончились ничем.
Потому США и не могут допустить того, чтобы Тайвань был аннексирован Китаем.
Используя методологию, основанную на статье авторов доклада с конференции Neural Information Processing Systems (NeurIPS) Дэмиена Ма и Биньи Янга, можно сделать вывод, что Китай занял лидирующую позицию как крупнейший в мире источник высококвалифицированных специалистов в области ИИ. По сравнению с 2022 годом доля специалистов по ИИ китайского происхождения, определяемых как получившие степень бакалавра в Китае, увеличилась на 11 процентных пунктов и составила 57% в 2025 году, в то время как доля США снизилась до 13%.
Однако США остаются магнитом для глобальных талантов в области ИИ, особенно китайских. Несмотря на напряжённость в отношениях между США и Китаем, среди исследователей ИИ, работающих в Америке, доля тех, кто получил степень бакалавра в Китае в 2025 году, выросла на 4 процентных пункта. Что касается притока и оттока мозгов, то в 2025 году в США наблюдался чистый приток +2145 исследователей, в то время как в Китае зафиксирован чистый отток -1729 исследователей.
Проще говоря, Китай обучает ИИ-таланты для других стран мира, в первую очередь – для США.
Переход корпоративного сектора к агентной экономике оформился в реальные продукты. Вчера на конференции ГигаКонф представили комплексную линейку GenAI-решений для бизнеса — от персонального агента до агентной разработки.
Для экономики это означает потенциальный скачок производительности труда в корпоративном секторе. Раннее внедрение таких систем позволит компаниям кардинально снизить издержки на рутину.
PS Перестройка бизнеса вокруг подобных технологий - это уже не эксперимент, а ключевой фактор выживания на рынке в ближайшие годы.
(продолжение предыдущего поста)
Руководитель консалтингового агентства Bright Consulting Мария Яшенкова:
Ситуация с падением цен на зерно и снижением рентабельности — это не экзистенциальная угроза для внутреннего рынка, а скорее ежегодный процесс балансировки объемов посевов под влиянием рыночной конъюнктуры. Безусловно, определённое смещение произойдёт: производители будут вынуждены переориентироваться на более рентабельные культуры, и мы уже видим это в структуре посевных площадей. Однако для возникновения реального дефицита базовых видов продовольствия предпосылок нет.
Главный аргумент здесь — инерционность сельскохозяйственного производства. Резко снизить объёмы выпуска или быстро перейти на другую культуру производителям технически сложно и экономически невыгодно. Севооборот, структура техники, контрактные обязательства — всё это ограничивает скорость таких изменений. Более того, сейчас скорее кризис перепроизводства, а не дефицита: в сезоне 2026–2027 годов ожидается сбор 138–143 млн тонн зерна, при этом запасы прошлых лет ещё не распроданы, а зернохранилища на юге страны заполнены практически полностью. А ведь дефицит современных мощностей хранения составляет около 30–40 млн тонн.
Для того чтобы низкие цены действительно привели к сокращению производства и последующему дефициту, необходима длительная — на протяжении нескольких сезонов — убыточность, которая заставит аграриев менять стратегию. Сейчас государство активно этому противодействует: с 1 сентября по 31 декабря 2026 года обнулены экспортные пошлины на пшеницу, ячмень и кукурузу, что должно поддержать экспортёров и разгрузить внутренний рынок. Из бюджета выделяются средства на субсидирование льготных железнодорожных перевозок сельхозпродукции и закупочные интервенции зерна объемом до 3 млн тонн.
Тем не менее, недооценивать риски, на которые указывает ЦБ, нельзя. Если трудности с экспортной логистикой через Азово-Черноморский бассейн сохранятся в долгосрочной перспективе, а меры господдержки окажутся недостаточными, снижение рентабельности действительно может ослабить стимулы к расширению производства.
Аналитик Freedom Global Владимир Чернов:
Такая опасность существует, но снижение рентабельности пока скорее угрожает будущим урожаям, чем обеспечению страны основными продуктами. При нехватке прибыли аграрии могут сокращать посевы менее выгодных культур, экономить на удобрениях и откладывать обновление техники. Но последствия будут проявляться только в следующих сезонах, особенно при неблагоприятной погоде.
Дело в том, что по зерну уже есть существенный запас прочности. По данным Минсельхоза, в 2025 году самообеспеченность достигла 161%, то есть производство значительно превышало внутреннее потребление. Поэтому небольшое снижение объёмов нового урожая можно компенсировать сокращением экспорта. Однако для отдельных культур и регионов ситуация может быть сложнее, чем для зернового рынка в целом по стране.
У масличных другая ситуация. Многие аграрии переводят под них площади из-под зерновых, рассчитывая больше заработать. Поэтому падение доходности пшеницы может даже повысить производство подсолнечника, сои и рапса.
По сахару превышение производства над потреблением скромнее. Минсельхоз оценивал самообеспеченность за 2025 год в 104,9%. Здесь сокращение посевов свеклы в сочетании с плохой урожайностью способно сократить производство. Однако всё равно, на ближайший год я не ожидаю общего дефицита этих продуктов, но при этом допускаю сокращение выпуска отдельных культур и рост цен. Если доходность производства долго не будет восстанавливаться, то избыток предложения начнет сокращаться и в дальнейшем могут возникнуть риски дефицита на внутреннем рынке.
Падение внутренних цен на зерно в сочетании со снижением рентабельности производства может ослабить стимулы для российских аграриев расширять объёмы выпуска продукции, сообщил ЦБ РФ. Это, в свою очередь, может создать основу для дефицита на внутреннем рынке. Существует ли такая опасность для производства базовых видов продовольствия, в первую очередь зерна, масличных, сахара? Ответы экспертов в рубрике #опросы
Обозреватель аграрных рынков Алёна Белая:
О расширении объёмов производства зерна, конечно, речь не идёт. Но и резкого снижения не будет – отрасль крайне инертна, изменения ввиду особенностей технологий и севооборота, быстро не происходят. Да и снижение рентабельности идёт не первый год – из-за экспортных пошлин аграрии и так лишались значимой части возможного дохода.
Впрочем, многие фермеры действительно уже сокращают площади сева, это будет видно по озимым культурам. Естественно, опасаться дефицита по зерновым не стоит – сейчас мы боремся с профицитом, который не можем экспортировать из-за осложнения ситуации в Азово-Черноморском бассейне.
Что касается масличных, здесь ситуация также осложняется проблемами с вывозом их и продуктов их переработки из России. Подсолнечник закономерно снизится в цене, особенно ввиду ожидаемого богатого урожая, другие же культуры могут показать неплохую доходность. Многие же маслоэкстракционные заводы уже работают с отрицательной прибылью. Однако все надеются на переориентацию экспортных потоков и восстановления достойных показателей рентабельности. Отрасль не остановит работу, и предприятия продолжат производить продукцию столько, сколько позволит их экономический запас прочности.
На прочих продуктах проблемы 2026 года отразились не так критично. Растениеводство целиком находится под давлением значительно выросших издержек, от топлива до средств защиты растений и удобрений, но с нехваткой каких-либо позиций в магазинах в ближайшем будущем мы вряд ли столкнемся.
Основатель компании INFOLine и бизнес-комьюнити iGlobal Иван Федяков:
Из-за ограничений по экспорту продукции, которые вызваны разрушением терминалов и существенным ограничением транспорта, попавшим под санкции, складывается ситуация, когда внутренний рынок затоварен, и цены на внутреннем рынке падают высокими темпами.
С другой стороны, затраты в этом году у аграриев сильно выросли. Это связано и с повышением налогов, которое произошло в начале года, и со скачком стоимости ГСМ, произошедшим в середине года, а также с другими факторами, которые в том числе существенным образом влияли на рост себестоимости производства. Поэтому для многих аграриев сейчас ситуация со сбором и сбытом урожая выглядит очень грустно.
Естественно, получив убытки в этом году, они пересмотрят свои планы на следующий год. И многие не захотят да и не смогут в условиях такой нестабильности и неопределенности засеять озимые, а потом, соответственно, получить новый урожай. Это, безусловно, в будущем может привести к дефициту данной продукции в сезоне уже 2027-2028 года. Для того, чтобы это не произошло, на рынок должно выйти государство, должны быть произведены достаточно существенные интервенции для того, чтобы выкупить избыточный урожай у аграриев, дать им возможность не обанкротиться в текущий момент. В этом случае, возможно, частично это позволит избежать краха на рынке в следующем году.
То, что в любом случае последствия будут, здесь уже сомнений нет. Многие пересмотрят свои планы по развитию агробизнеса в целом. Учитывая, что основную скрипку сейчас играют крупные вертикально интегрированные компании, которые сейчас находятся полностью под контролем государства, они продолжат свою работу. Но без колоссальных субсидий, которые сегодня необходимы, негативных последствий избежать уже не получится.
(продолжение в следующем посте)
Яркая иллюстрация, за счёт какого сектора росла экономика России – за счёт производства предметов потребления.
Сейчас архаики ратуют за «открытие заводов», подразумевая под этим в основном производство «металлоизделий», якобы так можно запустить экономический рост.
Нет, рост можно запустить только потребительским сектором экономики, а также сферой услуг.
(График - д. э. н., главный научный сотрудник Института экономики РАН Олег Сухарев на семинаре АРБ «Производительность труда»)
PS Да, и наивысший прирост в производительности труда в последние пятнадцать лет демонстрировало сельское хозяйство России. Я потому и отмечаю каждый раз наш сельхоз, то, чем нам можно гордиться.
Знаменательный и печальный для потребителей факт: в августе средняя розничная цена на бескостную говядину превысила 1 тыс. руб. за кг.
Я не раз писал, что говядина во всём мире, включая Россию, переходит в разряд премиального мяса, а потребитель всё больше переходит на самые дешёвые виды мяса – курятину и свинину.
Так, в РСФСР в 1985 году говядина занимала 40% от всего потребляемого мяса, в России в 2012 году – 23%, а в 2026 году – лишь 13%. При такой динамике скорее всего к началу 2030-х доля говядины в потребление уйдёт ниже 10% (скорее ближе к 8%).
Сегодня социологи даже выделяют этот индикатор – семья ест регулярно говядину – как принадлежность к высшему среднему классу (высшие 10% населения).
Минфин представил основополагающие принципы бюджета-2027. Главный вывод: решили пощипать высший средний и часть высшего класса.
Среди новшеств – налог на сверхприбыль металлургов, производителей удобрений.
Второе новшество – повышенные налоги на пассивные доходы: дивиденды, проценты по вкладам, операции с ценными бумагами, доходы от продажи имущества, а также по договорам страхования и дарения. Вместо ставок 13-15% будут 13-22%. Минфин подсчитал, что новшество коснётся около 4 млн граждан – это те самые 7-8% от общего числа домохозяйств, что и можно отнести к высшему среднему и высшему классам.
Вводится и НДС 22% для трансграничной онлайн-торговли, оператором которого будут маркетплейсы.
Дефицит бюджета в 5 трлн руб. и эти меры не закроют, потому главной темой 2027 года скорее всего станет очень серьёзное ужесточение предпринимательской и финансовой дисциплины, борьба с теневой экономикой. Думаю, один только рынок аренды жилья, если его обелить, даст 300-400 млрд дополнительных доходов.
Какое-то безумие происходит на рынке фрахта нефтяных танкеров.
Стоимость аренды крупнейших танкеров, сверхбольших танкеров для перевозки сырой нефти (VLCC), на маршруте из Персидского залива в Азию - эталонном маршруте - выросла в 12 раз всего за несколько месяцев, достигнув рекордной отметки в 1,1 млн долларов в день. Ранее в этом году большинство судовладельцев сочли бы 100.000 долларов в день отличной ценой, а 50.000 долларов - хорошей.
Цена в 1 миллион долларов в день отражает опасность пересечения Ормузского пролива и тот факт, что немногие судовладельцы готовы пойти на такой риск. Но цены в других местах, даже далеко от Ближнего Востока, также резко выросли. Маршрут из Мексиканского залива в Азию стоит 338.000 долларов в день, что на 400% больше, чем год назад; маршрут из Западной Африки в Китай составляет 486.000 долларов в день, что почти на 500% больше.
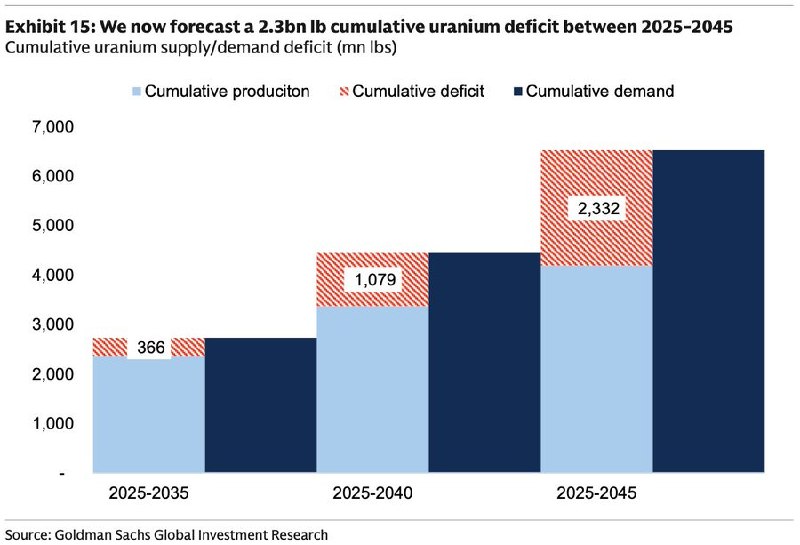
Goldman Sachs прогнозирует кумулятивный дефицит урана в 2,3 млрд фунтов между 2025 и 2045 годами. Это означает повышательный тренд на стоимость урана. Также ещё больше увеличится геополитическая и геоэкономическая значимость Казахстана, на который приходится более 40% мирового производства урана (а вместе с Узбекистаном – более 50% мирового производства).
В нынешний период «донастройки» и «трансформации экономики» очень сильно растёт значимость Московской агломерации. Как мы видим из таблицы (АКРА, «Смена локомотива: кто тянет налоговый поезд», сентябрь 2026), Москва и Московская область теперь дают почти треть всех налоговых поступлений страны (29,5%). В АКРА отмечают:
«Список пяти субъектов Российской Федерации, стабильно формирующих наибольший объём налоговых поступлений, не меняется на протяжении анализируемых лет: Москва, Московская область, Санкт-Петербург, Ямало-Ненецкий автономный округ (ЯНАО) и Ханты-Мансийский автономный округ — Югра (ХМАО-Югра). На их долю в разные годы приходится от 48 до 50% всех доходов консолидированного бюджета, что свидетельствует о высоком уровне территориальной концентрации налоговой базы.
На территории указанных субъектов сосредоточены головные офисы и основные активы крупнейших налогоплательщиков реального сектора и финансовых институтов.
Динамика налоговых поступлений в консолидированный бюджет от пятёрки лидеров в 2025 году ощутимо варьировалась в зависимости от отраслевой специализации субъектов. Так, по итогам прошлого года Москва продемонстрировала рекордный прирост на 28% благодаря развитию сектора ИТ, торговли и финансового сектора. С точки зрения видов налогов в Москве отмечен рост поступлений по налогу на прибыль и НДС.
Сырьевые регионы (ХМАО-Югра, ЯНАО), в свою очередь, показали значительное снижение — на 22 и 14% соответственно, — что объясняется падением цен на энергоносители в прошлом году, укреплением рубля, сокращением добычи в рамках добровольных обязательств в формате ОПЕК+, нормализацией финансовых результатов нефтегазовых компаний после периода рекордных доходов».
Если же говорить сухим языком цифр, то Россия в значительной мере живёт за счёт двух крупнейших агломераций и двух нефтегазовых регионов.
(продолжение предыдущего поста)
Аналитик Института комплексных стратегических исследований Дмитрий Плеханов:
Банк России традиционно использует высокие инфляционные ожидания в качестве одного из аргументов для сохранения ключевой ставки на повышенном уровне. За последние два года фактическая инфляция, по данным Росстата, замедлилась почти в 2 раза - с более 10% до примерно 6% - при этом инфляционные ожидания населения за это время практически не изменились и остаются на уровне 13-14%, а оценки наблюдаемой инфляции - на уровне 15%.
Для ЦБ такие результаты опросов населения служат подтверждением опасений относительно рисков раскручивания инфляционной спирали в экономике, но эти же самые данные можно рассматривать и под другим углом. Инфляционные ожидания формируются не только из рациональных оценок экономических агентов относительно наблюдаемой динамики или прогнозов цен, но и под влиянием общей экономической ситуации - рост неопределённости также способствует ожиданиям более высокой инфляции в будущем. Тем более, под этими опасениями есть вполне рациональные основания - множественные шоки в экономике на стороне предложения в настоящее время стали важным фактором, влияющим на общую инфляцию.
Пытаясь победить такую инфляцию издержек, ЦБ оказывается в ловушке - взяв на себя повышенные обязательства по доведению инфляции до 4%, ЦБ сохраняет высокую ключевую ставку в том числе для поддержания доверия к своей политике, доверие при этом, как видно на примере инфляционных ожиданий, все равно не увеличивается, потому как цель по инфляции систематически не достигается. В нынешних условиях такая политика может обеспечить снижение инфляции только через зажимание внутреннего спроса и существенное ограничение экономического роста, но и в этом случае ценовая стабильность может оказаться недостижимой из-за сохраняющихся рисков на стороне предложения. Поэтому сохранение высоких инфляционных ожиданий при всей жёсткой политике ЦБ последних лет - это повод задуматься о необходимости внесения корректив в текущий режим денежно-кредитной политики.
Эксперт Института экономики роста имени П. А. Столыпина, член Генерального совета «Деловой России» Олег Николаев:
Проинфляционные факторы складываются как на подбор. Как плохой набор карт в покере. Из этой ситуации нет чисто экономического выхода, Центральный Банк это понимает лучше других, и до геополитических перемен на снижение ставки не пойдёт.
Инфляционные ожидания россиян выросли до 14,2%, оценка наблюдаемой годовой инфляции в сентябре выросла с 14,3% до 15,1%, в сентябре стало больше людей без сбережений - рост с 58% в августе до 64%. Такие данные говорят нам о том, что не стоит ожидать от ЦБ смягчения политики? Ответы экспертов в рубрике #опросы
Главный экономист рейтингового агентства «Эксперт РА» Антон Табах:
Пока и тот и другой показатель в пределах погрешности и, по сути, не изменились. Высокие инфляционные ожидания - важный аргумент для ЦБ, чтобы снижать ставку черепашьими темпами, но далеко не основной. Решения в четвёртом квартале будут определяться не ожиданиями, а текущими показателями по инфляции.
Старший аналитик инвесткомпании «Риком-Траст» Валерия Попова:
Центробанк не принимает решения «вслепую»: он смотрит на разные стороны экономики сразу. Важны и то, насколько люди ждут роста цен, и то, как цены реально растут, и то, сколько у людей накоплений. Сейчас ситуация такова, что риски ускорения инфляции преобладают. Поэтому ЦБ, скорее всего, не будет спешить с ослаблением контроля над экономикой. Решение в дальнейшем будет зависеть от того, удастся ли зафиксировать устойчивое снижение роста цени инфляционных ожиданий.
Главный аналитик Инго Банка Пётр Арронет:
Инфляционные ожидания растут на ожиданиях индексации ЖКХ в октябре. Ряд компаний уже начали закладывать индексацию ЖКХ в свои цены. Недельная инфляция постепенно начинает расти. Но, скорее всего, индексация ЖКХ будет иметь краткосрочный эффект влияния на инфляцию. Если цены на топливо будут продолжать стагнировать или постепенно снижаться, тогда инфляционные ожидания также снизятся, как и выросли.
ЦБ продолжит снижать ключевую ставку на 25 б.п. на каждом заседании до конца года. В случае роста инфляции, ЦБ сохранит ставку до конца года неизменной.
(продолжение в следующем посте)
(к предыдущему посту)
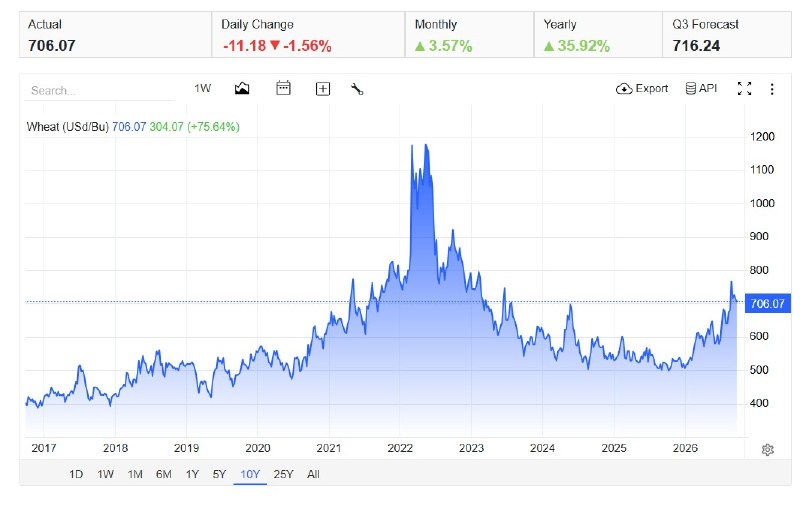
А вообще мировой чемпион по удорожанию среди продуктов питания – рис, +40% за год (против +36% у пшеницы, +32-33% у овса и рапса).
И рис дорожает без связи с геополитикой.
Так что проблемы с дороговизной еды скорее будут испытывать страны Азии, где рис является главной едой.
Как я и прогнозировал раньше, цены на пшеницу так и не разгоняются.
https://t.me/proeconomics/20220
Цена на пшеницу сегодня упала примерно до 7 долларов за бушель, достигнув самого низкого уровня с 25 августа.
Цены на пшеницу высокие, но это всё же не пиковые 11-12 долларов за бушель (около $400 за тонну против $260 сегодня), как было в начале 2022 года.
Так же никак не разгонятся цены на нефть до $120-130, а то и до $150 за баррель, как ожидали многие западные аналитики. Мировая экономика учится относительно быстро справляться с шоками цен.
repost
Все еще сложнее…
Ответ на вопрос – кому с ИИ жить хорошо, на наш взгляд, заслуживает долгого рассуждения – нам, конечно, в этой ситуации близка позиция ув. коллег @proeconomics
самый высокий рост производительности будет не у его разработчиков, а у пользователей ИИ. Но этот цикл ещё впереди.
Был такой Уильям Джевонс, английский экономист, который 160 лет назад объяснял довольно контритуитивную на тот момент штуку – почему с ростом эффективности паровых машин спрос на уголь будет расти, а не сокращаться – хотя потребность в угле для отдельной машины и снизилась – да, но использование машин, работавших на угле стало более выгодным, что потянуло за собой рост их применения – а для новых машин потребовался новый уголь
С ИИ происходит что то подобное – большое исследование Snowflake (NYSE: SNOW), проведенное в сотрудничестве с аналитической фирмой Omdia (подразделение Informa TechTarget) в марте 2026 года, показало, что распространение ИИ не уничтожает а создает рабочие места – из двух тысяч опрошенных компаний, 77% респондентов сообщили о создании рабочих мест благодаря ИИ, 46% сообщили о сокращении ролей, а среди компаний, столкнувшихся и с тем, и с другим, 69% оценили чистый эффект ИИ на персонал как положительный. И только 11% сообщили о сокращении рабочих мест.
Но, в любом случае, парадокс Джевонса не отменяет неравенства в результатах использования ИИ для зарплат людей, о котором пишут коллеги. Он лишь объясняет, почему работа не заканчивается, а меняется, и вот удастся ли приспособиться к этой ситуации нам – это уже другая история
Марк Варшавский из Американского института предпринимательства подсчитал, что у США существует устойчивый лимит чистого долга, «минимальный уровень долга, при котором страна больше не может обслуживать свой государственный долг и фактически вынуждена объявить дефолт», составляющий 186% ВВП, и прогнозирует, что он будет достигнут примерно через 15 лет при нынешних политических и экономических условиях.
Используя исторические, текущие и динамические различия между процентными ставками и экономическим ростом, рассчитываются устойчивые пределы государственного долга стран на основе чистой суммы государственных долговых обязательств, находящихся в распоряжении центрального банка. В среднем устойчивые чистые пределы государственного долга составляют 234% ВВП для этих стран при условии исторических ставок и экономического роста (221% для США) и 214% при условии (более высоких) текущих процентных ставок и экономического роста (186% для США).
Однако, если процентные ставки будут систематически расти вместе с долгом в соответствии с консервативными предположениями, то для Франции, Греции, Японии, Италии, Великобритании и США, учитывая их нынешний высокий уровень долга, модельного решения не существует; средний устойчивый предел составляет 178% для остальных стран. Разумный вывод для США заключается в том, что фискальная траектория при текущей политике и тенденциях с ростом процентных ставок не является устойчивой в краткосрочной и среднесрочной перспективе. Вскоре потребуется крупный пакет мер по фискальной консолидации, поскольку процентные ставки растут, если только не произойдёт значительно более высокая инфляция или введение контроля за движением капитала.
У США уже был опыт снижения госдолга, и он не понравится нынешним инвесторам.
США снизили отношение государственного долга к ВВП со 121% в 1946 году до 23% к 1974 году не за счёт выплаты абсолютной суммы долга, а благодаря быстрому росту экономики, повышенной инфляции и жёсткому контролю процентных ставок. Например, при средней инфляции в то время 4,2% ФРС искусственно удерживала доходность гособлигаций на очень низком уровне (около 0,38% по краткосрочным и до 2,5% по долгосрочным бумагам).
В мае 2009 года сразу после кризиса с подобной идеей выступил бывший главный экономист МВФ и профессор Гарварда Рогофф, по мнению которого годы с 4-6-процентной инфляции помогли бы избавиться от «долговой бомбы». Но для этого госдолг США должен быть внутренним (что постепенно происходит, когда иностранные держатели госбумаг избавляются от них), а второе условие – надо как-то «запереть» инвесторов в госбумагах с отрицательной реальной доходностью.
(продолжение предыдущего поста)
Аналитик по макроэкономике УК «Ингосстрах-Инвестиции» Александр Иванов:
Если опираться на майский прогноз социально-экономических показателей, ВВП на 2027 был запланирован в размере 239 трлн руб., озвученный дефицит в 2% составит в районе 4,8 трлн руб., из них около 3,8 трлн руб. пойдёт на обслуживание госдолга. Остаток, около 1 трлн руб., как раз и будет тем самым структурным дефицитом бюджета, который вполне укладывается в заложенный ЦБ прогноз 1% структурного дефицита бюджета на следующий год.
Заявленный план по дефициту является достаточно амбициозным (по факту, в номинале с учётом заложенной цены отсечения нефти в $50 расходы бюджета должны остаться плюс-минус на уровне 2026 года). Статистика предыдущих лет показывает, что в последние годы дефицит бюджета за счет перелимита расходов оказывался в конце года больше планового. Поэтому пока на 2027 г. мы в своём базовом сценарии закладываем консервативный подход и дефицит бюджета в 3%.
Что касается доходностей ОФЗ, то на цену ОФЗ, формируемой на рынке, то на краткосрочные ОФЗ влияет, конечно, ставка ЦБ: если ставка ЦБ будет снижаться, то и доходности ближних ОФЗ тоже будут снижаться. Однако, если мы говорим о среднесрочных и длинных ОФЗ, то здесь, прежде всего, доходность определяется тем, как инвесторы оценивают инфляцию и траекторию ключевой ставки в будущем (т.е., по факту, ожиданиями инвесторов). Поэтому дефицит бюджета здесь будет одним из, но точно не единственным фактором формирования доходностей долгосрочных ОФЗ.
Старший аналитик инвесткомпании «Риком-Траст» Валерия Попова:
Дефицит на уровне 2% ВВП — достижимая цель, но риски его превышения остаются значительными. Хотя планка в 2% выглядит более реалистичной, практика прошлых лет показывает устойчивую тенденцию: фактические показатели регулярно оказывались выше плановых.
Вероятно, в 2027 году дефицит чуть выйдет за отметку в 2% ВВП. Несмотря на то, что донастройка налоговой системы обеспечит дополнительный приток средств, давление на расходную часть сохранится: оборонные траты, финансирование нацпроектов и выполнение социальных обязательств вряд ли станут меньше.
Есть факторы, способные сдержать рост дефицита: в расчётах заложена консервативная цена на нефть, а также предусмотрены меры бюджетной консолидации. Но одновременно действуют и сдерживающие обстоятельства: региональные бюджеты во многих случаях дефицитны, сокращение расходов на нацпроекты и социальные нужды практически невозможно, а приоритетный статус оборонных трат не даёт шансов на их существенное снижение в обозримой перспективе. Для рынка ОФЗ определяющими будут не столько общий размер дефицита, сколько уровень первичного структурного дефицита и масштаб новых заимствований. При умеренных значениях этих показателей доходности по длинным бумагам могут опуститься до 12–14%. Если же бюджетные параметры начнут отклоняться от плана, доходности ОФЗ способны закрепиться на уровне 15–16% — и это сохранится даже при изменении ключевой ставки со стороны ЦБ.
Заместитель начальника отдела аналитических исследований Института комплексных стратегических исследований, к.э.н. Вера Кононова:
Исходя из параметров, заложенных в «бюджетную трёхлетку» 2026-2028 гг., в условиях 2027 года ожидаемый дефицит бюджета в 2% ВВП может означать около 5,1 трлн руб. Не исключено, что эту оценку тоже придётся пересматривать в сторону повышения. Очень многое зависит от того, произойдёт ли в экономической политике разворот от «охлаждения» экономики к её восстановлению и к запуску нового инвестиционного цикла. Без смягчения денежно-кредитной политики бюджет так и будет сталкиваться со сжатием доходной базы, необходимостью нести повышенные расходы на поддержку заимствований в приоритетных секторах экономики (в последние годы такие расходы стали приближаться к отметке в 2 трлн руб. в год, а в ряде случаев и превышать её) и на обслуживание государственного долга (план на 2026 г. – 3,9 трлн руб.). Недостижимыми могут стать и многие национальные цели, установленные указом президента. В этих условиях вопрос о реальном взаимодействии Правительства и Банка России становится всё острее, поэтому глава Минфина делает на этом особый акцент.
Бюджет на 2027 год свёрстан с дефицитом около 2% ВВП, сообщил министр финансов Антон Силуанов. По оценке министра, такой уровень не представляет рисков для экономики. Если исходить из того, что ВВП России по итогам 2026 года составит 228 трлн руб., то дефицит бюджета в 2027 году, по плану Минфина, будет составлять 4,6 трлн руб. Реально ли бюджету удержаться в рамках такого дефицита в 2027 году или всё же его придётся пересматривать в сторону увеличения, как это было в предыдущие годы? Такой дефицит как может повлиять на доходность ОФЗ в 2027 году? Ответы экспертов в рубрике #опросы
Руководитель направления анализа долговых рынков ФГ «Финам» Алексей Ковалев:
В 2025 году Минфин разместил ОФЗ на рекордную сумму 8 трлн руб. по номиналу. При этом рынок не только смог «проглотить» этот объём, так ещё и цены по итогам года повысились. Основой этого стало снижение ставки ЦБ с 21% до 16%. Отнюдь не случайно, что размещение «фикса» в середине текущего года забуксовало как по объёмам (Минфин вообще взял двухмесячную паузу в аукционах), так и по ценовой динамике по мере замедления снижения ставки и охлаждения ожиданий по дальнейшей нормализации ДКП. На последнем сентябрьском заседании Банк России мало того что сохранил ставку на уровне 14,0%, так еще и дал нейтральный прогноз относительно вектора своих будущих действий.
Иными словами, даже если размещать сравнительно немного, но при этом ЦБ держит ставку примерно на одном уровне – ценовой рост ОФЗ может вообще отсутствовать, ведь зачастую для объёмного размещения Минфин вынужден предлагать бумаги с дисконтом к рынку с последующей трансляцией этих цен на вторичку. А предлагать потенциально будут много.
Но рынок живёт ожиданиями, ходы регулятора отыгрываются заранее. Поэтому если говорить о 2027 годе, то паттерн прошлого года – объёмные размещения при одновременном росте цен – может повториться, если ЦБ даст сигнал о возвращении вектора на активную нормализацию ДКП. Ведь потенциал повышательной переоценки сектора огромен, учитывая, что нейтральная долгосрочная ставка почти вдвое ниже текущих 14%.
Главный экономист Института экономики роста им. П.А. Столыпина Борис Копейкин:
Если дефицит действительно будет ближе к 2% ВВП, потребности в привлечении долгового финансирования будут не столь велики, что может способствовать снижению доходности ОФЗ. Снижение бюджетного дефицита также станет одним из факторов, влияющих на денежно-кредитную политику, и тоже может несколько ускорить снижение ставок. Однако, хотя бюджет рассчитывается исходя из довольно консервативных предпосылок относительно цен на нефть, риски сохраняются. Для доходной части они связаны с динамикой экономического роста и возможным увеличением дисконтов на российскую нефть и другие экспортные товары на фоне внешнего давления. А дополнительные расходы могут быть вызваны и потребностями в сфере безопасности, и социальными нуждами.
(продолжение в следующем посте)
edited
Саудовская Аравия возобновила работу трубопровода «Восток-Запад», взорванного проиранскими террористами, и может начать экспортировать нефть из порта Янбу на Красном море уже сегодня, 22 сентября. Через него перекачивается около 4 млн баррелей нефти в сутки.
После этого сообщения цены на нефть немного пошли вниз, сорт Brent теперь стоит $99 за баррель.
Ирану пока так не удаётся полностью дестабилизировать нефтяной экспорт из региона. Кроме обходного трубопровода в Саудовской Аравии государства Персидского залива проводят ограниченное число танкеров под конвоем США.