Не могу не выложить 😎

Авторский канал Виктора Зубика, основателя Smarent (1500+ квартир в управлении) для тех, кто хочет зарабатывать на аренде, а не просто владеть квартирами. 📩 Вопросы — @smarent Рекламы нет Регистрация в РКН https://gosuslugi.ru/snet/67b321be2ed5ff6ad7e
Не могу не выложить 😎
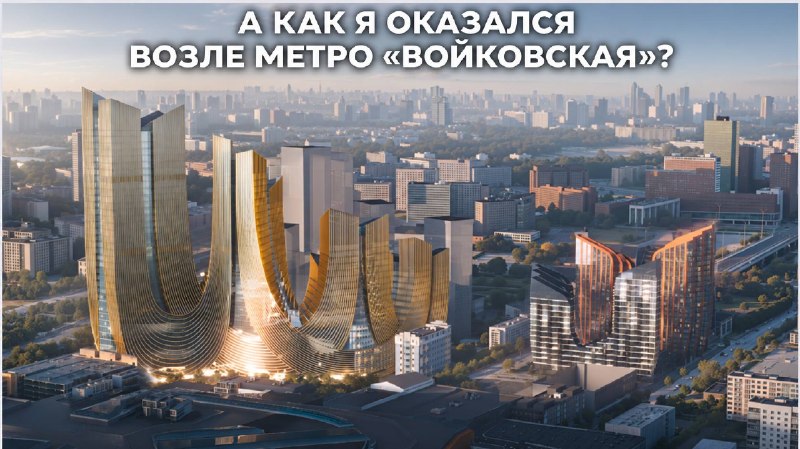
ЖК «Солнце» жарит не по-детски 🔥 Цены на старте продаж — от 1,3 млн ₽ за м². Кажется, название выбирали с намёком 🫠 Собираем 200 🔥 — и поджарим этот старт продаж. Разберу проект и цены, напишу своё мнение: за что здесь просят такие деньги и стоит ли он того. Ставьте огоньки, добавим жару 🔥
Хм, интересная схема 🤔 Месяц назад, когда обсуждали спасение Самолёта, Минстрой выступил с заявлением: «Перед остальными банками также поставлены задачи по мобилизации всех необходимых ресурсов для поддержки крупных строительных организаций». И тут возникает интересный вопрос: а за чей счёт банкет? Смотрите, банки получают проценты за проектное финансирование от застройщиков. А ещё зарабатывают на ипотеке, даже на льготной. То есть получают доход от всех сторон рынка недвижимости. Так почему бы теперь не поделиться частью заработанного? Например, снизить процентную нагрузку на девелоперов, чтобы у них оставалось больше денег на достройку домов и выплату неустоек покупателям. Но только кажется мне, что это фантастика, и вместо этого банки просто выдадут застройщикам ещё один кредит под проценты. Вот такая хитрая схема: застройщиков спасают от финансовых проблем, увеличивая их долги, а банки продолжают зарабатывать. Для покупателей это не просто вопрос справедливости. От условий поддержки зависит, получат ли застройщики реальную финансовую передышку или лишь отсрочат решение проблем. Ведь дольщикам нужны не отчёты о выделенных миллиардах, а достроенные дома, ключи и положенные компенсации.
ЦБ против новых льгот: кто останется без доступной ипотеки ЦБ выступает против дальнейшего расширения льготного кредитования. Но, конечно, об отмене действующих программ речи нет. Набиуллина объясняет так: льготные кредиты поддерживают спрос, который слабо реагирует на ключевую ставку. Чтобы сдержать инфляцию, ЦБ приходится сильнее ограничивать остальное кредитование. Подробно этот аргумент она разобрала в выступлении 9 ноября. Что это значит для недвижимости: 🔹 Низкая ставка сама по себе жильё доступнее не делает. Если льгота разгоняет спрос быстрее, чем появляется предложение, часть выгоды покупателя уходит в цену квартиры. 🔹 Без льгот квартиры не обязательно подешевеют. Сначала упадут продажи, потом застройщики начнут меньше запускать новых проектов. Что будет с ценами, зависит от предложения, себестоимости и ставок по обычной ипотеке. 🔹 Самое сложное - переходный период. Льгот станет меньше, а рыночная ипотека ещё будет дорогой. Семьям без права на господдержку купить квартиру в это время станет труднее. Про 19 трлн рублей: это объём всех льготных кредитов, включая ипотеку и кредиты компаниям. Бюджет на субсидии столько не тратит. 👉На мой взгляд, главный вопрос для дискуссии: как перейти к доступной рыночной ипотеке, чтобы в процессе семьи не потеряли возможность купить жильё, а застройщики - стимул строить? А как вы думаете, сворачивать льготы сейчас - правильно? 👍 - да 😱 - рано 🔥- поздно
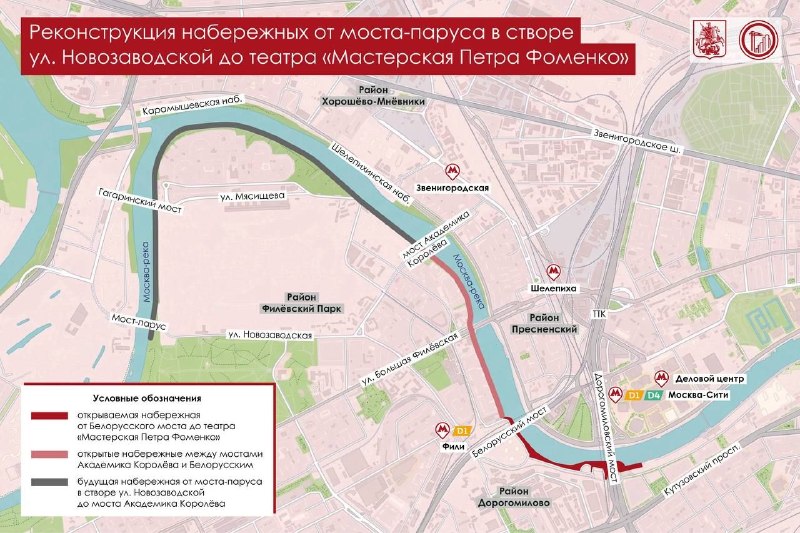
🌊 Ещё одна набережная Москвы-реки стала доступна для прогулок! В Москве открыли новый участок набережной у театра "Мастерская Петра Фоменко", в районе Филёвской поймы. Здесь обустроили пешеходные, беговые и велосипедные дорожки, укрепили берег и установили арт-объекты по мотивам фильма "Старик Хоттабыч", который снимали здесь более 70 лет назад. Машин на набережной не будет. И это только часть большого проекта. К концу 2028 года планируют создать единый прогулочный маршрут протяжённостью 7 км. Сейчас готово около 40%. А на противоположном берегу недавно открыли Шелепихинскую набережную. Почему это важно для недвижимости? Одно дело, когда рядом с домом река, но подойти к ней практически невозможно. И совсем другое, когда есть полноценная набережная для прогулок, спорта и отдыха. На мой взгляд, такие городские проекты повышают привлекательность жилых комплексов и могут положительно влиять на стоимость квартир. Поэтому при выборе недвижимости я всегда советую смотреть не только на сам ЖК, но и на то, как будет меняться его окружение.
Квартира или депозит: что сравнивать, кроме процентов В Forbes Club вышел материал с моим участием о том, с какими трендами инвестиционный рынок подходит к 2027 году. Когда ставки по вкладам снижаются, инвесторы снова присматриваются к квартирам. Но покупать только потому, что "депозит уже не тот", - слабое основание для сделки. Вот что я рекомендую оценить перед покупкой. 1⃣ Что происходит с конкретным объектом Средний рост цен по городу мало говорит о перспективах вашей квартиры. Важнее, что меняется рядом: открывается ли метро, как развивается район, какие дома и инфраструктура появятся по соседству. И сколько этих ожиданий уже заложено в цену. 2⃣ Какую задачу должна решить покупка Сохранение капитала и доход от аренды требуют разного подхода. Для первой задачи я советую внимательнее смотреть на вторичный рынок и объекты, спрос на которые меньше зависит от льготной ипотеки. Для аренды важнее удобство будущего жильца: транспорт, готовый ремонт, мебель. Формальный класс дома сам по себе не обеспечит ни высокий доход, ни быструю сдачу. 3⃣ Сколько останется после расходов В статье приводится средняя доходность долгосрочной аренды в крупных городах около 6% годовых, в Москве - около 5%. Считайте доходность от всей суммы вложений: покупка, ремонт, мебель, расходы на сделку. Из арендных поступлений вычитайте простой, налоги, обслуживание и управление. Возможный рост стоимости квартиры оценивайте отдельно: он не гарантирован и не оплачивает текущие счета. 4⃣ Как вы будете выходить из инвестиции Кому вы сможете продать квартиру и сколько времени готовы ждать покупателя? Эти вопросы стоит задать еще до внесения аванса. Именно об этом мой комментарий для Forbes Club: недвижимость нельзя оценивать как один большой рынок. Результат инвестора зависит от конкретного лота, цены входа и понятного сценария использования.

💸 Почему стремление к богатству делает нас беднее? Сегодня у меня в гостях Сергей Насибян, российский клинический психолог, психоаналитик, бизнес-тренер, писатель и медиаэксперт. В выпуске обсудили: 🔹 почему покупка собственной квартиры - это навязанная обществом цель 🔹 как постоянное стремление к богатству мешает наслаждаться жизнью 🔹 почему жадность приводит к финансовым потерям 🔹 что мешает инвесторам признавать свои ошибки и продавать убыточные активы 🔹 можно ли вообще достичь финансовой независимости Заодно поговорили о страхе потерять всё, сожалениях об упущенных возможностях и о том, почему иногда деньги лучше потратить на впечатления, чем отправить в очередную инвестицию. ✅ Видео уже доступно по ссылке

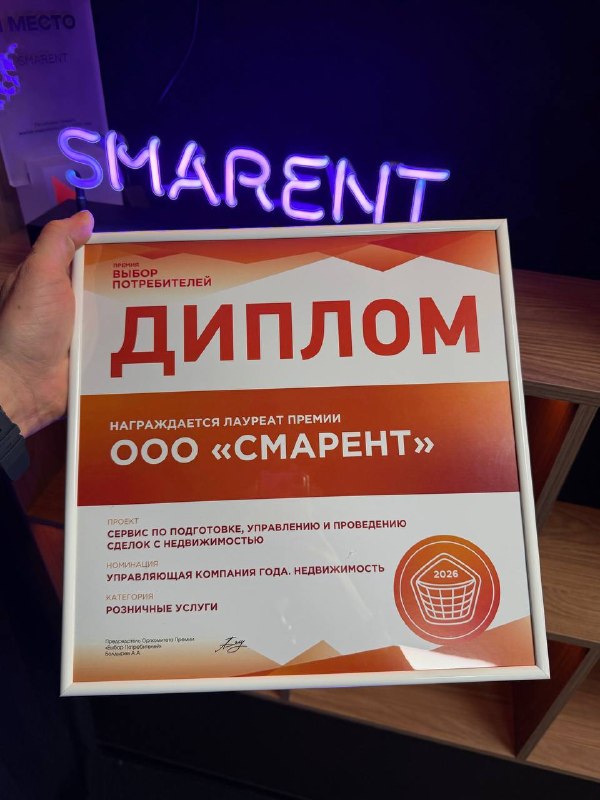
🏆 Smarent снова стал управляющей компанией года! Получили премию «Выбор потребителя — 2026» в номинации «Управляющая компания года». Такую награду мы уже получали в 2024 году. Приятно, что спустя два года нашу работу продолжают отмечать! Спасибо всей команде Smarent за работу, а нашим клиентам за доверие! 🤝 И кстати, кто не знал, в Smarent можно бесплатно оценить арендный потенциал своей квартиры 👉🏼 https://smarent.com/ocenka-arendi Даже если пока не планируете её сдавать, полезно понимать, сколько ваша квартира может приносить 😉
🤔Кто виноват в росте цен на недвижимость? Мы уже привыкли к тому, что недвижимость постоянно дорожает. Но если посмотреть на то, сколько стоили квартиры ещё несколько лет назад, возникает закономерный вопрос: а что вообще произошло с рынком? И главное, кто в этом виноват? Застройщики, банки, государство или мы сами? Сегодня на прямом эфире предлагаю не просто порассуждать на эту тему, а посмотреть на реальные сделки. Разберём, как изменилась стоимость квартир, что происходит с арендными ставками и почему даже меблировка сегодня обходится совсем в другие деньги. Покажу конкретные объекты, сравним цены тогда и сейчас и обсудим, остались ли на рынке интересные возможности. 🎬 Подключайтесь сегодня в 21:00 по ссылке 🎬 Ссылка на Rutube 🎬 Ссылка на VK 👉🏼 Ссылка на Twitch
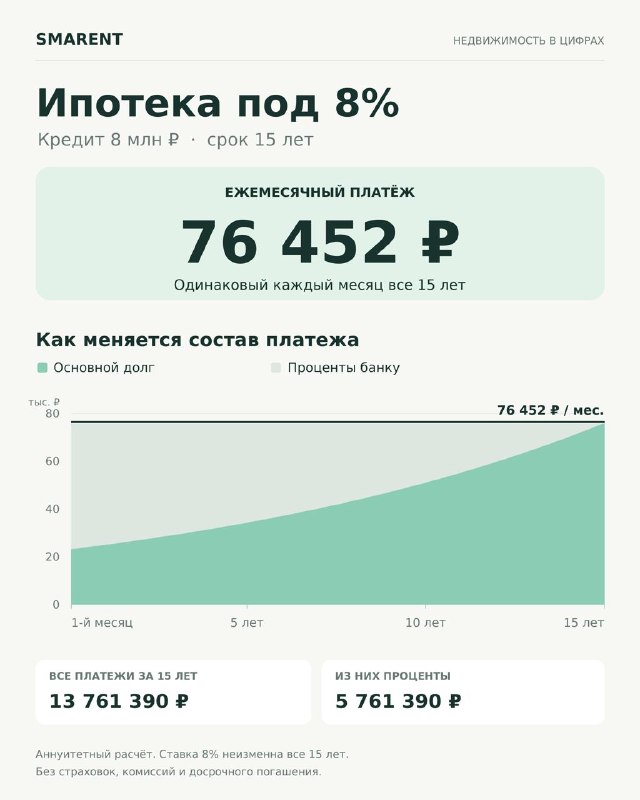
В Крыму запустили ипотеку под 8%. Даже на апартаменты 🏖 Минфин расширил на Крым и Севастополь действующую программу льготной ипотеки для воссоединённых регионов. Теперь можно купить строящуюся квартиру или апартаменты у застройщика по ставке 8%. На первый взгляд - интересная возможность для покупки недвижимости у моря. Но давайте посмотрим на условия внимательнее. Что предлагают: ▪️ Кредит - до 8 млн рублей. ▪️ Первоначальный взнос - от 20%. ▪️ Субсидирование ставки - до 15 лет. ▪️ Оформить можно до 30 апреля 2027 года. ▪️ Доступна для любого гражданина РФ независимо от прописки и наличия детей при условии, что ранее не было кредитов по другим федеральным ипотечным программам. Главная деталь: подходит не любая недвижимость ⬇️ Стоимость - не выше 350 тыс. рублей за м², а первая проектная декларация по объекту должна быть опубликована не позднее 31 октября 2026 года. То есть выбрать любой понравившийся комплекс у моря и получить на него 8% не получится. И вторичка не подходит. А теперь посчитаем. 👉8 млн рублей под 8% на 15 лет - это примерно 76 500 рублей в месяц без учета страховок, ремонта, меблировки и содержания. Почти 918 тыс. рублей в год только на платежи банку. Есть ли здесь инвестиционная идея? Есть повод изучить конкретные объекты. Улучшение ситуации с безопасностью и транспортной доступностью может поддержать спрос. Но покупать только в расчёте на то, что "скоро всё закончится и цены взлетят", я бы не стал. Мне важнее другое: сколько стоит сопоставимая готовая недвижимость, какая цена у застройщика при полной оплате, сколько объект реально способен приносить и кому его можно будет перепродать. 👉Выгодная ставка помогает купить. Доходность определяют цена входа, сам объект и спрос на него. Особенно когда речь идёт о курортной недвижимости. Ставьте лайк, если нужно сделать стрим на эту тему 👍
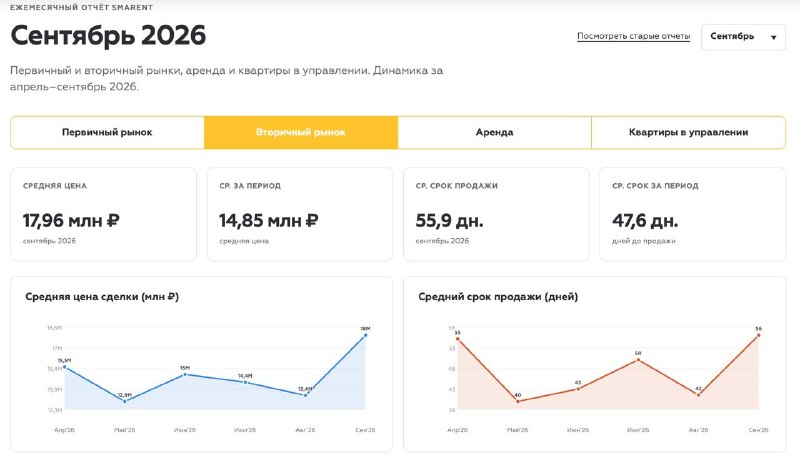
Зачем продавать квартиру через агента, если можно самому разместить объявление на ЦИАН или Авито? Сделать фотографии, написать описание и разместить объявление собственник действительно может самостоятельно. В Smarent приходят, чтобы доверить продажу профессионалам и быть уверенным: команда работает в твоих интересах. Я считаю, что главное в этой работе - доверие. Причём в обе стороны. ✅ Сначала мы разбираемся в задаче собственника. Почему он продаёт квартиру? Когда нужны деньги? Планирует ли покупать другую недвижимость? Для человека, которому нужно выйти на следующую сделку через месяц, и для того, кто готов ждать полгода, стратегия будет разной. ✅ Дальше мы вкладываем собственные деньги в подготовку объекта: профессиональную уборку, хомстейджинг, съёмку. Готовим квартиру к рекламе и показам, чтобы покупатель увидел её преимущества и захотел в ней жить. Собственник доверяет нам продажу квартиры. Мы доверяем собственнику и вкладываем в совместный результат деньги, время и работу команды. Поэтому важно договориться на старте: согласовать цели, подписать договор и доверить специалистам выбор стратегии и работу по её реализации. Определить стартовую цену, оценить спрос, провести показы, отработать сомнения покупателей, вести переговоры и при необходимости скорректировать предложение - это наша ежедневная работа. За каждым решением должны стоять данные рынка и понимание задачи клиента. Когда собственник доверяет нашей экспертизе, мы можем последовательно работать на результат: получить максимально возможную цену в тот срок, которым он располагает. 👉 По данным нашего аналитического отчёта, средний срок продажи квартиры через Smarent - менее двух месяцев. За этой цифрой стоят подготовка объектов, работа с покупателями и доверительные отношения с собственниками. Если планируете продавать квартиру на вторичном рынке, приходите в Smarent. Начнём с оценки: наша команда и профессиональные партнёры помогут определить рыночную стоимость, обсудить сроки и выбрать стратегию под вашу задачу.

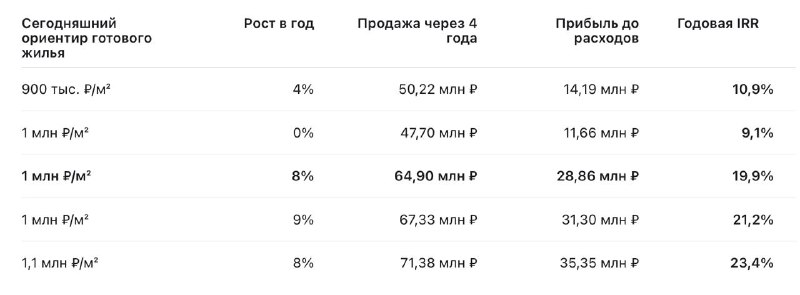
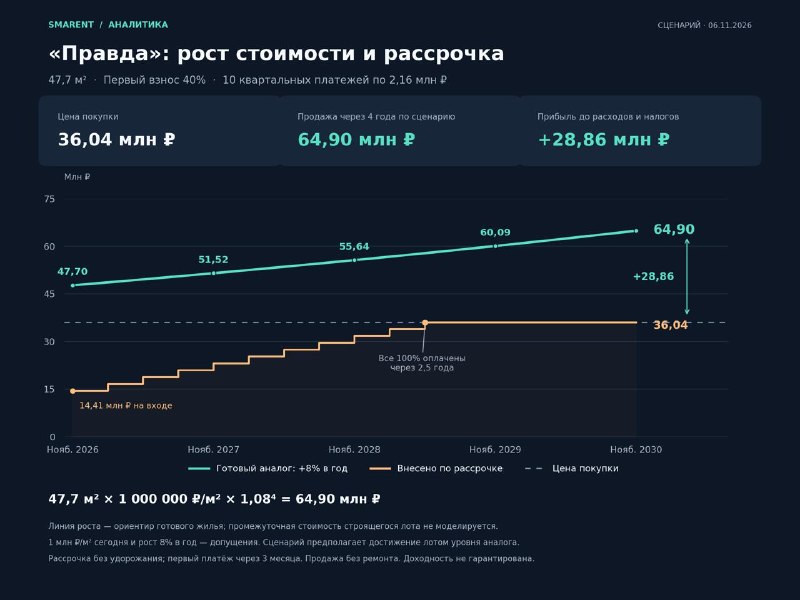
🧮 Квартира за 36 млн ₽ с первым взносом 14,4 млн ₽: считаем выгоду рассрочки Разберём на конкретном примере - квартира в проекте "Правда" рядом с Белорусской. Это один из самых свежих стартов осени (чтобы не пропустить новые проекты, подпишитесь на @smarent_novostroiki_bot). 📍 Объект • 47,7 м², второй этаж, без отделки • Стоимость - 36,04 млн ₽, или 755 480 ₽ за м² Условия покупки • Первоначальный взнос 40% - 14,41 млн ₽ в день покупки • Оставшиеся 60% - равными платежами на десять кварталов, по 2,16 млн ₽ каждые три месяца • Через 2,5 года квартира полностью оплачена Горизонт инвестиции для расчёта - четыре года, до осени 2030-го. Возможная стоимость продажи В готовых ЖК есть предложения квартир без отделки примерно по 940 тыс. - 1,1 млн ₽ за м² (но это цены объявлений, а не фактических сделок). Возьмём 1 млн ₽ за м² как сегодняшний ориентир готового жилья. Предположим, что после завершения строительства "Правда" будет оцениваться на сопоставимом уровне с поправкой на дальнейшее движение рынка. Дальше закладываем консервативный прогнозный рост 8% в год. За четыре года сложный процент даёт увеличение стоимости на 36,05%: 47,7 м² × 1 млн ₽ × 1,08⁴ = 64,90 млн ₽ Получаем: 🔹 Покупка - 36,04 млн ₽ 🔹 Расчётная продажа - 64,90 млн ₽ 🔹 Потенциальная прибыль - 28,86 млн ₽ до расходов и налогов 🔹 Рост относительно цены покупки - 80,1% за четыре года Из этих 28,86 млн ₽: • 11,66 млн ₽ - достижение сегодняшней цены готового аналога • 17,20 млн ₽ - дальнейший рост рынка ❗️ Именно первое предположение нужно проверять особенно внимательно: качество готового проекта, расположение, этаж и спрос должны позволить продать квартиру по заложенной цене. 💡 Что здесь даёт рассрочка? • Заплатить все 36,04 млн ₽ сразу - 15,8% годовых • Первый взнос 40% и десять квартальных платежей - 19,9% годовых Это IRR - показатель, который учитывает сумму и срок каждого вложения. Часть денег мы передаём застройщику позже, поэтому доходность вложенного капитала получается выше. Сравнение работает при одинаковой цене квартиры. Если за полную оплату есть отдельная скидка, её необходимо учесть. Почему нельзя просто разделить прибыль на первый взнос? 28,86 млн ₽ прибыли / 14,41 млн ₽ первого взноса = примерно 200%. Цифра эффектная, но после первого взноса мы дополнительно вложим ещё 21,62 млн ₽. Поэтому корректно говорить о 80,1% прибыли относительно полной цены покупки и 19,9% годовых с учётом графика платежей. ⚖️ Если поменять вводные • Рост рынка 9% вместо 8%: продажа - 67,33 млн ₽, прибыль - 31,30 млн ₽, доходность - 21,2% годовых • Затраты на продажу 2%: прибыль - 27,56 млн ₽, доходность - 19,2% годовых, ещё до налогов и содержания квартиры. Продажу считаем без ремонта Для меня привлекательность такой покупки складывается из трёх вещей: цены входа, будущей ликвидности квартиры и графика платежей. Рассрочка позволяет сохранить часть капитала свободной на начальном этапе. Но результат всей инвестиции определит цена, по которой квартиру действительно удастся продать.

⚡️ «Т-Технологии» хотят купить до 100% «Циана». Что это значит для рынка недвижимости? Цена предложения: 993,05 ₽ за акцию, на 29,3% выше котировки на закрытии торгов 5 ноября. Компания уже направила добровольное предложение в Банк России. Закрыть сделку планируют в первом квартале 2027 года. Для меня самое интересное здесь - возможность объединить поиск квартиры и финансовые сервисы в одной экосистеме. Человек приходит посмотреть объявления, затем ему нужны ипотека, расчёты, оформление сделки, страхование. Покупка недвижимости создаёт спрос сразу на целый набор услуг. Мой взгляд: конкуренция будет усиливаться за весь путь клиента - от первого поиска до покупки и дальнейшего обслуживания. Для покупателей такое объединение потенциально означает более удобный сервис. Для брокеров и девелоперов возникает вопрос: насколько сильнее они будут зависеть от площадки, которая одновременно привлекает клиента и предлагает услуги вокруг сделки? При этом найти объявление - только часть работы. Нужно ещё понять, подходит ли квартира человеку, проверить ограничения, сравнить условия и помочь принять решение. Поэтому ценность брокера всё больше придётся доказывать качеством консультации и сопровождения. Доступ к базе объявлений сам по себе всё труднее считать преимуществом. Пока речь идёт о планах приобретения. Но направление интересное: крупная финансовая экосистема хочет стать ещё ближе к моменту, когда человек выбирает недвижимость.
ЦБ ограничит ипотеку под 0,1% от застройщиков С 1 июля 2027 года банки должны будут создавать на 50 п.п. больше резервов по ипотеке, где платёж в первые три года растёт больше чем на 20% в год. Речь о тех самых субсидированных программах, где первый год вы платите по ставке 0,1% или 5%, а потом платёж становится гигантским. Низкий платёж оплачивает покупатель. Застройщик компенсирует банку проценты и закладывает эту сумму в цену квартиры. Расчёт покупателя - за год-два ставки снизятся, и кредит можно будет рефинансировать. Но: ❌ Ключевая ставка может не снизиться или снизиться не так сильно, как рассчитывает заёмщик. ❌ Новый банк оценит квартиру по рынку, а не по цене в ДДУ. Если долг окажется больше оценки, в рефинансировании откажут. Скорее всего, схема не исчезнет, а поменяет структуру: 🔹 вместо 0,1% на год и скачка - ставка, которая растёт ступеньками в пределах 20% в год, или умеренно сниженная ставка на весь срок; 🔹 траншевая ипотека - мера её, вероятно, тоже зацепит: после второго транша платёж растёт в разы; 🔹 рассрочка - она остаётся вне банковского регулирования. Скидок я бы сильно не ждал. Комиссия банку в любом случае остаётся в цене квартиры. Покупали с субсидией от застройщика? 👍 - да 😱 - нет, и теперь рад
💸Застройщики на 47% чаще просят о реструктуризации долга. Что это значит для покупателей Пока вы выбираете квартиру и считаете будущую доходность, застройщик может уже иди в банк за реструктуризацией своего долга, чтобы не допустить дефолта и банкротства. За год обращений девелоперов в Сбер за реструктуризацией стало на 47% больше. Безусловно, не каждое такое обращение связано с угрозой банкротства, но перед покупкой я бы проверял, почему компании понадобилось менять условия кредита. Зампред Сбера Анатолий Попов поделился, что проекты дорожают, согласования затягиваются, финансирование приходится продлевать. Реструктуризация помогает компании продолжить работу. Но для меня это повод выяснить, что именно пошло не по плану. Задержался запуск новой очереди или проблемы уже затрагивают корпус, в котором я собираюсь купить квартиру? На быстрое восстановление спроса я бы тоже не рассчитывал. Сбер прогнозирует снижение продаж новостроек на 10-15% в 2026 году, а в 2027-м роста не ожидает. При этом цены, по оценке банка, продолжат умеренно расти. Получается, прайс может повышаться даже тогда, когда продавать квартиры застройщику становится сложнее. Рост цены в презентации ещё не подтверждает, что моя инвестиция приносит прибыль. Для покупателя потери могут начаться задолго до любого банкротства. Достаточно переноса ключей. Допустим, я планировал сдавать квартиру за 100 тыс. ₽ в месяц. Полгода дополнительного ожидания - 600 тыс. ₽ неполученных поступлений. Ипотеку всё это время нужно платить. Если покупал для себя, придётся дольше оплачивать съёмную квартиру. 👉Поэтому перед покупкой я бы проверил: ▪️ Как идёт строительство конкретного корпуса и менялись ли сроки. ▪️ Чем закрою последний платёж по рассрочке, если быстро перепродать квартиру не получится. ▪️ Хватит ли денег при задержке ключей на 6-12 месяцев. Такую задержку я закладываю как сценарий для расчёта. Я не стал бы утверждать, что это прогноз по каждому ЖК, но по опыту сейчас примерно так и получается. Далее я сравниваю результат с покупкой готовой квартиры. Если несколько лишних месяцев ожидания съедают всю выгоду новостройки, я бы искал другой вариант. Согласны? 👍 P.S. Вы же посмотрели стрим про банкротства застройщиков в наши дни?
Те, кто ответил, что не стал бы её покупать, интересно, почему? Что именно вас смутило: ипотека под 13% в 2016 году, старый дом или перспективы перепродажи? А вот те, кто проголосовал за покупку, я в своё время поступил точно так же. В 2016 году я купил квартиру в Зюзино за 4,9 млн рублей. Вложил ещё 400 тысяч в ремонт, а спустя 9 месяцев продал за 6,3 млн. На первый взгляд, отличная сделка. Купил, отремонтировал, продал дороже💰 Но есть нюанс: прибыль от продажи и реальная доходность инвестиции — совершенно разные вещи. Нужно учитывать проценты по ипотеке, расходы на сделку, ремонт, налоги и время, на которое вы заморозили свои деньги. 📉 И даже если квартира выросла в цене, это ещё не означает, что вы удачно вложили капитал. За 10 лет в недвижимости я пересмотрел свой подход к покупке квартир. Сегодня меня интересует не только то, сколько я могу заработать, но и насколько легко смогу выйти из сделки, какие риски беру на себя и есть ли более выгодная альтернатива. ❗️В новом выпуске я сформулировал 5 вопросов, которые теперь задаю себе перед каждой покупкой недвижимости. Советую посмотреть их разбор, особенно если сейчас выбираете квартиру. Возможно, после этого вы начнёте оценивать сделки совсем иначе. Также мне будет интересно почитать и о ваших подобных сделках. Переходите на YouTube и расскажите в комментариях свою историю. Возможно, ваш опыт будет полезен и другим зрителям 😉
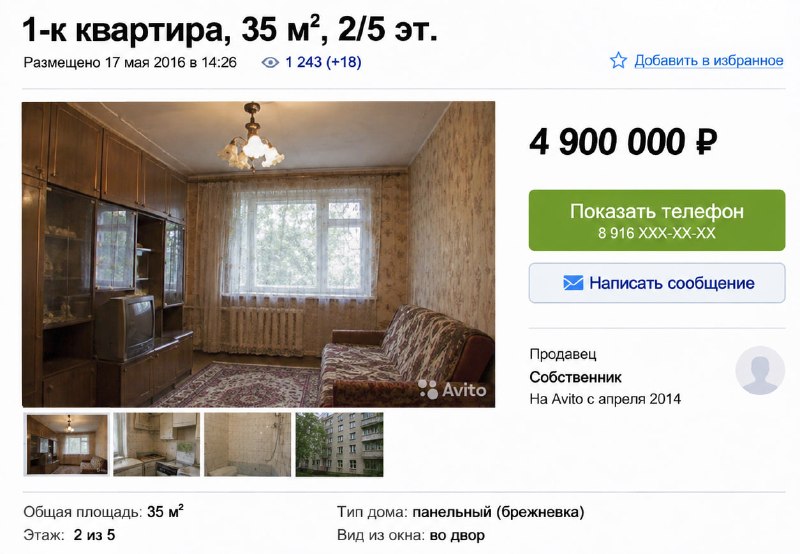
Представьте: сейчас 2016 год. Вы листаете ЦИАН/Авито и натыкаетесь на объявление о продаже квартиры в Москве. Исходные данные: 🔹 35 м², старый брежневский дом 🔹 Второй этаж, вид из окна так себе 🔹 Стоимость 4,9 млн рублей 🔹 Ипотеку можно взять только под 13% 🔹 На ремонт потребуется ещё 400 тысяч рублей В районе обещают открыть метро. Квартира требует вложений, но цена выглядит привлекательно. Ваша задача: купить квартиру, сделать ремонт и перепродать её дороже. Как думаете, ввязались бы вы тогда в такую сделку? 🔥 — да, вижу потенциал заработать ⚡️ — нет, слишком много рисков


Была "Среда", стал "Натив". А кто отвечает за результат? FORMA теперь строит вторую очередь "Среды на Лобачевского". Точнее, уже "Натива" - под этим названием проект продолжает свою историю в Матвеевском кластере. Согласованы семь новых корпусов с архитектурой от бюро Saga. На картинках - разноцветные фасады, террасы, балконы. Выглядит интересно. Мне нравится, когда корпуса отличаются друг от друга и квартал не превращается в бесконечный ряд одинаковых домов. Но за красивыми фасадами и новым названием у меня возникает другой вопрос. 👉Если в первой очереди обнаружатся косяки, что будет говорить FORMA? "Это ещё "Среда" строила, вопросы к ней"? И кто тогда окажется виноват: прежний бренд или день недели? 🙂 Конечно, смена вывески сама по себе ничего не говорит о качестве строительства. Но покупатель выбирает квартиру, ориентируясь в том числе на репутацию девелопера, и рассчитывает, что за этим именем стоит ответственность за результат. Поэтому вместе с новой архитектурой хотелось бы увидеть понятную позицию: как устроена работа с покупателями первой очереди и кто будет решать их вопросы после выдачи ключей. Название поменять проще, чем исправить недостатки дома. Посмотрим, каким получится "Натив" в реальности. Кто должен отвечать за косяки первой очереди? 👍 - FORMA 🤯 - тот, кто строил

10 лет в недвижимости. Как же я ошибался. 🤦🏻♂️ За 10 лет я покупал квартиры для перепродажи, сдачи в аренду и собственного проживания. Были сделки, на которых я хорошо заработал. А были и те, которые сегодня не повторил бы ни за что. В новом выпуске расскажу: 🔹 На каких квартирах я заработал, а о каких покупках жалею 🔹 Почему я больше не верю в дешевые студии 🔹 Как я зарыл в землю 130 млн рублей 🔹 Какие квартиры покупаю сегодня и почему продаю старые 🔹 Какие 5 вопросов нужно задать себе перед покупкой недвижимости Это не история о том, как легко заработать миллионы на квартирах. Это мой личный опыт, ошибки и выводы, к которым я пришёл за 10 лет. Обязательно посмотрите этот выпуск. Уверен, что эти 40 минут помогут вам избежать ошибок, сэкономить годы и миллионы рублей. ✅ Выпуск уже доступен по ссылке