Мода всегда была своего рода социальной надстройкой. Модная одежда — не необходимость, а показатель статуса и образа жизни. Траты на нее — это всегда расходы сверх рациональной необходимости. Сегодня логика меняется: люди меньше хотят вкладываться в социальное и все больше — в самих себя. 3 главных тренда модной индустрии Тренд 1. Переход от fashion-консьюмеризма к инвестициям в себя Люди все чаще думают не как впечатлить мир, а как позаботиться о себе. Иными словами, в принципе становятся менее ориентированы на накопление и постоянное обновление вещей. Тренд 2. Анти-маркетинг: бренды шагают вверх Ключевое изменение на рынке — расслоение самого среднего класса, который долго был основой fashion-потребления. Средний класс перестает быть единой и устойчивой группой с похожими привычками. Вопреки привычной логике, чтобы сохранить устойчивость, бренды все чаще движутся вверх по цене. Тренд 3. Новая дилемма: свои каналы или витрина агента В 2026 году вопрос уже не в том, есть ли у бренда онлайн и офлайн: мультиканальность для крупных игроков — базовая норма рынка. И вес онлайна растет и будет продолжать расти. Настоящая дилемма теперь формулируется иначе: кто владеет клиентом, аналитикой, сценарием контакта и правом управлять ценностью бренда — сам бренд или посредник. Подробнее в статье.
FACT THIS FASHION
Канал - для профессионалов - о причинах, стоящих ЗА горячими новостями. Мнение без купюр от CEO FCG - с ноткой здравого скептицизма вследствие философского образования и более 20 лет в fashion https://fashionconsulting.ru
-
-


Сегодня Fashion Consulting Group на апгрейд ритейл ‘26 Екатерина Савушкина, ведущий аналитик FCG, открыла первую сессию по fashion: что происходит с модным рынком сегодня
-
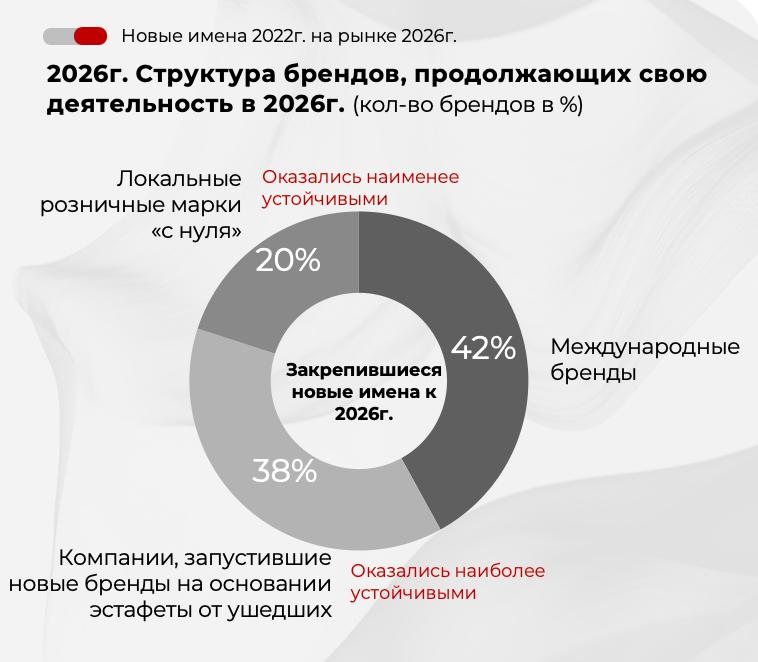
Российский рынок одежды и обуви — 2026. Что происходит на перегретом рынке Год назад Fashion Consulting Group спрогнозировала перегрев рынка после ускоренного роста 2022–2023 гг. И на текущий момент этот сценарий стал реальностью. Предложение расширилось быстрее, чем спрос смог его «переварить». В 2022–2023 гг. на рынок вышло 73 новых бренда, но уже к 2026 году треть проектов закрыта. При этом поведение покупателей изменилось сильнее, чем ожидалось: продажи одежды в натуральном выражении снизились на 8–10%, несмотря на рост номинальных доходов на 30% за 2021–2025 гг. Доходы у покупателей есть, но свободных денег — всё меньше, так как обязательные расходы росли быстрее: в частности, расходы на ЖКХ увеличились на 40–45%, а обслуживание кредитов — на 80–100%. Одежда всё чаще покупается «по необходимости», а не для обновления гардероба и удовольствия. Доля одежды и обуви в потребительской корзине сократилась до 7%, потеряв около 1/3 за последнее десятилетие. На уровне бизнеса перегрев проявился особенно наглядно: у половины компаний-лидеров прибыльность падает. Более половины локальных брендов, запущенных «с нуля» после 2022 года, не удержались на рынке к 2026 году. Рынок находится на этапе «естественного отбора» и проверки бизнес-моделей на устойчивость. Экономия на издержках и оптимизация не работают: требуется не консервация текущего состояния, а поиск новых источников доходности. Подробные выводы, сценарии развития рынка и прогнозы на 2026 год — в полном тексте отчёта.
-
edited 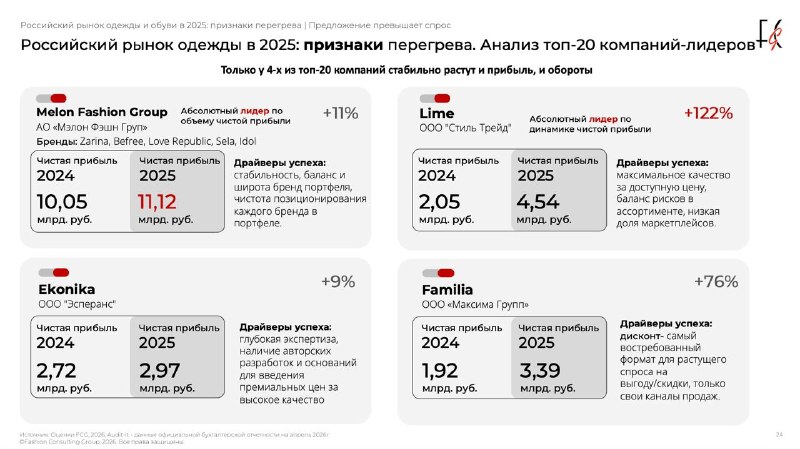
Из отраслевого отчета FCG Бренды-примеры успеха и устойчивости на рынке в 2025 году
-
В 2026 году продажи одежды, обуви и аксессуаров в натуральном выражении не будут расти, даже если на рынке реализуется оптимистический сценарий развития. Таким прогнозом с “Ъ” поделилась гендиректор Fashion Consulting Group (FCG) Анна Лебсак-Клейманс. По итогам 2025 года фешен-рынок вырос на 6%, до 3,94 трлн руб., говорится в годовом отчете FCG. Годом ранее рост был на уровне 12%. Несмотря на то что в денежном выражении рынок все еще находится в позитивной зоне, объем продаж в натуральном выражении в 2025 году сократился на 8–10%.
-
edited В потребительском поведении поколения Z, двадцатилетних молодых людей, чьё тинейджерство пришлось на пандемию, одновременно сосуществуют две прямо противоположные тенденции. С одной стороны, усиливается выраженный сдвиг к ЗОЖ, балансу и снижению визуального шума. С другой — постирония, стремление к индивидуальности и желание «проверить границы». Обе крайности отражают разные способы адаптации к нестабильной и тревожной среде последних пяти лет. Тренд «направо». ЗОЖ-эстетика и «громкая тишина» «ЗОЖ-крыло» тревожного поколения Gen Z ориентировано на психологический баланс, физическое здоровье, функциональность и комфорт. Запрос на устойчивость и предсказуемость выражается в росте популярности минималистичных технологичных wellness-брендов, чьи коллекции почти не меняются от сезона к сезону и строятся вокруг базовых силуэтов и тактильных тканей. Так, Lululemon с 2020 по 2024 год почти удвоил выручку. Alo Yoga трансформировался из нишевого yoga-бренда в lifestyle-марку с акцентом на “elevated wellness” и активно расширяет офлайн-сеть. Vuori стал одним из самых быстрорастущих брендов activewear в США, а оценка компании после инвестиций фонда General Atlantic превысила $4 млрд. Практически все эти slow fashion-бренды в значительной степени отказались от политики скидок: не купили в этом сезоне — не страшно, купят в следующем. Параллельно состоятельная двадцатилетняя аудитория развернулась в сторону «тихого люкса», ранее более характерного для потребителей 40+. По данным Lyst Index 2023–2025 годов, Bottega Veneta, The Row и Loro Piana стабильно входят в число наиболее востребованных брендов у состоятельной молодёжи по поисковым запросам. Запросы “minimal luxury” и “investment pieces” демонстрируют двузначные темпы роста. Увеличивается спрос на универсальные вещи и изделия с длительным жизненным циклом — поведенческая модель, ранее свойственная старшему поколению, теперь свойственна и молодым покупателям Gen Z. Тренд «налево». Постирония и культ личного стиля Второй тренд — ровно противоположный. Зумеры, подростки цифровой эпохи, первыми подхватывали вирусные эстетики, тиражировали их в соцсетях и так же быстро от них отказывались. Алгоритмы TikTok и Instagram формировали визуальные коды, а соцсети открыли бесконечный доступ к образам. В экономике «инфлюэнсерства на лайках» выигрывает то, что останавливает скроллинг. Лайки собирает визуально ёмкое, контрастное, цепляющее. Поэтому авторский и контрастный стиль становится методом усиления внимания. Лучший инструмент — постирония: игра с кодами, намеренная гиперболизация, смешение несовместимого, эстетика «ugly-cute», ретроспектива, соединённая с технологиями. Интерес к resale усиливает эту модель поведения. Этот тренд наглядно демонстрирует взрыв популярности аксессуаров и «навесов». Bag charms, подвесы, брелоки, цепочки, игрушки, декоративные элементы превращают базовую сумку, жакет и самого героя в персонализированный объект. Деталь становится маркером индивидуальности: её проще менять, она быстрее масштабируется в соцсетях и создаёт мгновенный эффект. На уровне брендов работает тот же принцип. По данным Lyst Index 2023–2025, Miu Miu стабильно входит в число самых востребованных брендов и в 2023 году занимал первое место в рейтинге. Его гиперфеминная, ироничная переработка классики, внимание к аксессуарам и визуально узнаваемый код делают бренд привлекательным для Gen Z. Так называемое «тревожное поколение снежинок» демонстрирует вполне взрослое и зрелое стремление к устойчивости: через здоровье, тишину и рациональность или через «несерьёзность»: через визуальную игру, иронию и «дурашливость». Обе модели — ответ на вызовы неопределённости, цифровой публичности и постоянного давления технологиями. Gen Z не уходит от реальности, но по-своему стремится управлять ею: либо через slow fashion и функциональность, либо через игру и эксперимент.
-
Поколение Alpha: от Roblox к кассе Омоложение влияния Поколение Alpha — дети, рожденные примерно с 2013 по 2025 год. Старшим — 13 лет. С младшего возраста они начинают влиять на выбор родителей. В покупках одежды девочки уже с 5–6 лет достаточно ясно формулируют свои предпочтения, мальчики начинают выражать мнение с 8–10 лет. Для бизнеса это уже не «будущая» аудитория, а важный фактор текущего спроса. Существенную роль играют и сами родители — в первую очередь миллениалы и представители Gen Z. В отличие от предыдущих поколений, они чаще воспитывают детей не через вертикаль, указания и однозначные правила, а через диалог и «равные права» на мнение, и предпочтения ребенка учитываются не только в выборе игрушек или развлечений, но и в семейных поездках, досуге и даже бытовых покупках. За ребенком закрепляется право на инициативу в желаниях, а родитель только его оплачивает. Цифровая социализация – путь к знакомству с Альфа Главная особенность поколения Alpha заключается в том, что эти дети с раннего возраста погружены в цифровую культуру и знакомятся с брендами не столько в магазинах, сколько через игровые платформы, YouTube, TikTok и рекомендации сверстников. Игровые экосистемы — Roblox, Minecraft, Fortnite и подобные платформы — становятся не только пространством развлечения, но и важным каналом культурной социализации. Через них дети узнают о брендах, сталкиваются с модными кодами, обсуждают продукты с друзьями и формируют желания. Roblox стал ключевой платформой для брендов, работающих с Gen Z и Gen Alpha, сотрудничая с Gucci, Givenchy, Tommy Hilfiger и Vans. В результате знание брендов у них формируется раньше, чем у предыдущих поколений. При этом если для старших поколений бренд часто был знаком «иерархии», принадлежности к определенному социальному слою, то для Alpha он скорее позволяет самовыразиться, выделиться, собрать собственную комбинацию «смыслов». Наиболее заметно это проявляется в тех сегментах, где выбор строится на визуальной привлекательности. Одной из таких категорий уже стал beauty-рынок: подростки не просто знают бренды, но ориентируются в составах, различают упаковки, следят за новинками и влияют на выбор родителей. “Sephora kids” — это неформальный термин, который описывает новое поведение очень молодой аудитории (примерно 8–13 лет), активно вовлеченной в мир бьюти, прежде всего через TikTok и YouTube. Интерес поколения Alpha формируется не через классическую рекламу, а скорее через игровые платформы и контент сверстников в соцсетях. Для детей и подростков бренд становится значимым, когда с ним можно взаимодействовать: обсуждать, тестировать, использовать в игре, включать в собственное творчество, делиться им в цифровой среде. Отсюда растущая роль co-creation в стратегиях брендов — приглашение к соучастию, совместному созданию и открытому диалогу. Befree создал проект CO-create, где аудитория вовлекается в создание контента и идей, и в результате сотворчества появляются реальные коллаборации, капсулы, дропы. Возврат к сенсорному опыту, новый тренд Альфа При всей высокой цифровой вовлеченности поколение Alpha — не «экранное» поколение. Напротив, на фоне цифровой доступности и даже избыточности растет запрос на физический опыт, сенсорность и осязаемость. Усталость от постоянного алгоритмического потока формируется раньше, чем у предыдущих поколений. Дети Alpha растут в условиях более контролируемой цифровой среды, и родители, сами пережившие негативные эффекты социальных сетей, чаще ограничивают экранное время, фильтруют контент, сокращают доступ к гаджетам. Воспитывается ценность офлайн-впечатлений: кино, настольных игр, игрушек, прогулок, походов в магазины как формы чувственного опыта. Для брендов это означает необходимость «взращивания» своих будущих покупателей, необходимость создавать интерактивную среду, где ребенок вовлекается в участие как в цифровой, так и в физической реальности. Бренд знакомится с ребенком, подростком не через магазин, а через игру, мультфильм, аватар и интерактивный опыт.
-

Как сделать обувь, которую купят в ситуации, когда покупают все меньше. Комментарий для The Blueprint Какие тенденции видны на российском рынке обуви? На российском рынке обуви усиливается поляризация спроса. С одной стороны, покупатель все активнее уходит в бюджетный сегмент, с другой - дорогие и более качественные модели сохраняют устойчивый спрос. Это особенно заметно на маркетплейсах: массовые категории дешевеют, а часть премиальных брендов достаточно смело повышает цены. По сути, средний сегмент проседает, а рынок поляризуется между «выгодным предложением» и «премиальным качеством». Вторая важная тенденция - рост рынка при снижении среднего чек несмотря на рост цен. Рост цен объяснится тем, что обувь в России по-прежнему остается импортозависимой (более чем на 80%). Это свидетельствует об активном перетекание спроса «вниз». Этот тренд особенно заметен на маркетплейсах: покупатели приобретают больше пар, но тратят меньше на каждую из них, есть потребители вынуждены переходить на более доступные и менее качественные модели. Третий тренд - продолжение перетока покупок из физических магазинов на маркетплейсы. Именно маркетплейсы становятся в обуви главным драйвером роста. За первые три квартала 2025 года продажи обуви выросли примерно на треть, тогда как офлайн, напротив, просел примерно на 10%. Еще одна заметная тенденция - смещение спроса от «моды и трендов» в сторону функциональности. Это выражается не только в стабильном спросе на спортивную обувь, но и в снижении спроса на формальную. В мужской обуви сильнее растут продажи шлепанцев, кед и кроссовок, а формальные модели теряют позиции. В женском сегменте заметен рост спроса на балетки, мюли и спортивную обувь. Наконец, обувной рынок становится все более рациональной категорией потребления. Спонтанные покупки обуви «чтобы порадовать себя», ранее весьма свойственные россиянкам, заметно сокращаются: более чем в трех четвертях случаев обувь приобретается под конкретную жизненную задачу.
-
edited Люксовый рынок: не вширь, а вглубь. Начало в предыдущем посте👆 Что делают холдинги LVMH реагирует на кризис скорее точечной, чем радикальной перестройкой. Группа усиливает управленческую дисциплину, меняет часть топ-менеджмента, пересматривает конфигурацию внутри Fashion Group и beauty-направления и всё внимательнее смотрит на эффективность отдельных активов. Для LVMH ключевой вопрос сейчас - не дальнейшее накопление брендов, а более жёсткий отбор внутри уже огромного портфеля: какие марки действительно имеют долгосрочный потенциал, а какие лишь занимают ресурсы. Дополнительное давление создают и проблемные направления, прежде всего wines & spirits. Kering идёт по гораздо более жёсткому сценарию концентрации ресурсов и глубокой пересборки своей структуры, пересматривает организационную модель, превращает отделы в самостоятельные бизнесы внутри холдинга: производство, логистика, ритейл-маркетинг. Группа распродаёт неприоритетные активы и сокращает розничную сеть, особенно в Азии. Richemont выглядит наиболее устойчиво, потому что его опора - ювелирные бренды, прежде всего пока стабильные Cartier и Van Cleef & Arpels. Но и эта группа постепенно приближается к чистке портфеля от менее убедительных активов «не-до-люкса». ИТОГ Стратегии: куда именно «вглубь» Основной сдвиг можно описать как переход от модели роста «вширь» (обороты) к модели «вглубь» - эффективность и маржа. Обобщая, можно предварительно выделить несколько ключевых направлений: Усиление управленческой дисциплины и структурирование холдингов. Борьба с инерционной громоздкостью. Речь идёт о более жёстком контроле над портфелем, разделении функций. Это означает усиление полномочий и при этом ужесточение ответственности. Люксовые группы становятся менее «клановыми» и более бизнесовыми, операционно управляемыми. Концентрация на сильных продуктовых категориях. Ресурсы всё больше направляются в те бренды (и в брендах - в категории), где накопленная рыночная премия устойчива и конвертируется в продажи: jewellery, leather goods, сильные часовые линии, отдельные iconic-продукты. Компромиссные, промежуточные и менее убедительные направления рассматриваются «на выход». Более осторожная ценовая политика. Высокая цена - не знак элитарности. Линейная модель автоматического повышения цен вследствие роста внутренних расходов уже не работает как раньше. Рост цен должен быть подтверждён не проблемами продавца, а каким-то бонусом для клиента: суперкачеством, эксклюзивом, дополнительным удобством. Переоценка географических приоритетов. Рынок больше не может исходить из того, что Восток - гостеприимная и щедрая зона роста для западных брендов. Авторитет Европы перестаёт быть безусловным в люксе. Китай, Ближний Восток и другие внешние драйверы остаются важными, но перестают восприниматься как безусловно стабильные источники будущего роста для люкса из Европы или США. Новые богатые и более чёткое и сфокусированное позиционирование брендов. Холдинги вынуждены яснее определять, для кого существует каждый бренд, в чём его реальная сила и где проходят его границы. Новые приоритеты покупателей двигают вектор предложения в направлении, не всегда совпадающим с «традиционным люксом».
-
edited Люксовый рынок: не вширь, а вглубь. Начало в предыдущем посте👆 Покупатель «пошел не тот» Уже в 2025 году прозвучал сигнал, что модель устойчивости люкса, основанная на диктате географической экспансии, элитаризме цен, ставке на консерватизм привычек к роскоши богатых людей, требует пересмотра.Ключ к пониманию этого сдвига - это глубинная трансформация самих покупателей, их мотиваций в потреблении и ценности «обладания вещами», а также изменения в мировой географии рынков. Прежде всего меняется поведение основной группы «old money» - той группы, которая по-прежнему обеспечивает около 50–55% оборотов люксового рынка. На фоне общей мировой напряжённости, непредсказуемости, давления потоками информации даже их стабильность коснулась. И произошло смещение ценностей в сторону психологического здоровья, баланса и ценности приватности. Богатство становится всё тише и тише: меньше демонстративности, больше комфорта. Дополнительный сдвиг связан со сменой поколений внутри wealthy families: для аудитории наследников статус всё меньше выражается через обладание вещами, а больше - через well-being, приватность и неманифестируемое качество. Вторая большая группа - new money, 30–35% оборотов рынка люкса. Именно в этой группе произошёл один из самых чувствительных сдвигов для глобального люкса, так как изменился источник и география новых денег. Всё большую роль играют IT, high-tech, платформенные бизнесы, AI-экономика и новый тип состоятельных людей 30–45 лет - технократичных, рациональных, привязанных к культуре удовольствия и роскоши через иные стили жизни, и менее всего IT-олигархов волнует частая смена трендового люксового гардероба. Их маркеры статуса: технологии, свобода личного пространства, отказ от публичности, интеллектуальная избирательность. География тоже качнулась. До этого богатые покупатели из России, Китая, стран Востока активно маркировали свой статус и статус своих семейных кланов через «тяжёлый люкс», чем активно поддерживали рост европейских брендов. Сегодня этот источник дохода ослабел: российский рынок выпал, Китай стал менее предсказуемым, а богатый Ближний Восток живёт в условиях военной и политической турбулентности. Третья важная группа - категория высокодоходных профессионалов, карьерных людей с большими зарплатами, 15–20%. В условиях экономической, политической или корпоративной нестабильности именно они быстрее других сокращают и «заужают» траты до «инвестиционных». Их потребление сводится к нескольким максимально читаемым маркерам статуса - часам, ювелирным изделиям, знаковым сумкам, иногда обуви или отдельным iconic-предметам. Это фокусная «инвестиционная» покупка, которая считывается сразу и безошибочно. И четвёртая группа - 5–10% люкса, entry level, модная публика, копящая на такие специальные покупки. Модники Gen Z всё чаще после примерки в бутике отправляются в ресейл за аналогом. И так поступать сейчас актуально и приемлемо. Продолжение в следующем посте👇
-
edited Люксовый рынок: не вширь, а вглубь LVMH опубликовал отчёт, который даёт основания говорить уже не просто о замедлении, а о системном переломе в глобальном люксе. В первом квартале акции холдинга снизились на 28% - это худший старт года с 1989 года, причём глубже, чем в периоды пандемии, кризиса 2008–2009 годов, и даже глубже, чем в период обвала инвесторов интернет-рынка начала 2000-х. Масштаб LVMH делает холдинг главным барометром отрасли. И такой невиданно глубокий провал квартала полает сигнал о предстоящих о тектонических изменениях в люксе. Предпосылки В 2020–2025 годах в мировой экономике, геополитике и структуре потребления произошли изменения, которые и привели люксовый рынок к этой точке. • Пандемия снизила роль глобальной мобильности и туристического потребления. Усилились экономика впечатлений и интерес к well-being, выросла экологическая чувствительность. • Параллельно изменился профиль источников богатства: усилилась роль технологического капитала, IT-элита - это новый клиент с иным представлением о роскоши, статусе, удовольствиях. • Изменилась и география спроса: Китай стал менее предсказуемым, богатый Ближний Восток трясёт, а щедрый российский рынок вообще выпал из обоймы спроса. • Внутри самих холдингов накопились и собственные перекосы - рост цен без продуктового «улучшайзинга», перегруженность портфелей, недостаточная гибкость в адаптации к новым технологическим требованиям. Продолжение в следующем посте👇
-
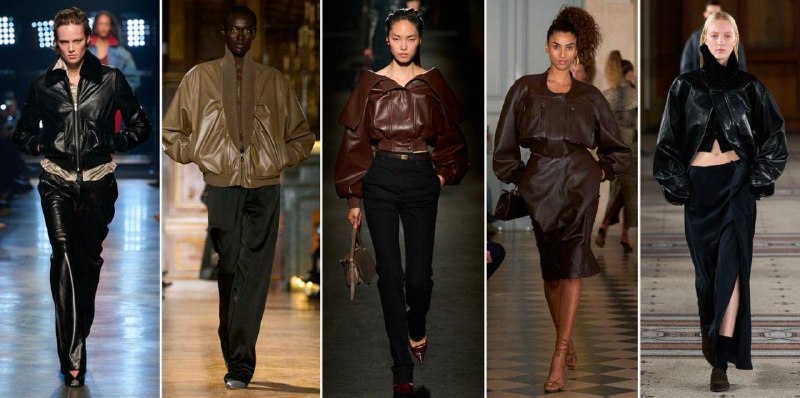


Тренды с прошедших недель мод, которые мы выбрали как сезонное выражение длинных коммерческих трендов, важных для РФ - из прогнозов Futuresnoops.com после показов сезона Fall/Winter 2026 - материалы: тренд на изделия из кожи; - принты: анимализм в принтах; - украшения: ботаника Key Item - кожаный бомбер Кожаный бомбер возвращается как универсальный символ «романтики дорог» - на пересечении минималистичного графичного милитари, винтажной мото-классики и брутальной привлекательности «плохих-хороших» парней. Доминируют укороченные модели, которые делают силуэт более «архитектурным», акцентирующим природную натуральность кожи. Меховая отделка и сложные воротники работают как дизайнерская настройка на разные стилевые тональности - от casual до smart, от street до refined minimal. У одних дизайнеров бомбер превращается в изысканный мягкий люксовый «почти жакет», у других - в надежного и функционального партнера в приключениях. Бомбер легко перемещается между разными стилями жизни, но не уходит из гардероба. Key Print - сказочные герои гобеленов и картин Образы диких животных - обезьяны, птицы, дикие кошки - это не цитаты темы сафари и не анималистические принты. Этот тренд - про игру воображения. Животные появляются на принтах у многих дизайнеров как декоративные, сказочные, почти мифологические, будто сошедшие со средневековых пейзажей или древних гобеленов. Эти мотивы встроены в строгие пальто, вечерние платья, акцентные изделия, создавая напряжение между рациональной формой и эмоциональным содержанием. Вышивка, бисер, сложные аппликации превращают поверхность вещи в «повествование», добавляя глубину и легкую театральность. Эта тема одинаково хорошо работает и как тонкий декоративный элемент, и как громкое заявление, центр принта или графической композиции. Key accessory - скульптурные растительные формы Аксессуары в виде скульптурных пластичных бионических объектов, напоминающих листья, бутоны, стебли, корни, приближают украшения к категории wearable art и усиливают минималистичный силуэт, контрастируя с ним. Fforme и Cucculelli Shaheen предлагают интерпретации листьев и лепестков в металле - в браслетах, подвесках и каффах с пластичными, текучими линиями. Ulla Johnson работает с кинетическими конструкциями, создавая вытянутые подвески с подвижными элементами в форме цветочных лепестков. AWGE предлагает альтернативный подход - объемные и выразительные броши в форме цветоных бутонов из текстиля.
-
Нефтяной кризис и недели моды: дистанция весьма условна Пока нефтяной кризис и недели моды кажутся очень далекими друг от друга темами. На одном полюсе - подиумы, тренды и эстетика будущего сезона, на другом - рост цен на топливо, сбои в логистике, инфляция и ухудшение потребительских настроений. Но эта дистанция временная. Их сближение неизбежно. Пока мы видим только первые сигналы, и сильнее всего они затрагивают массовый рынок - сегмент, который особенно чувствителен к цене, росту издержек и колебаниям спроса. Давление на fashion-спрос носит мультипликативный характер Рост геополитической напряженности и связанный с ним нефтяной шок усиливают давление на настроение и поведение покупателей. Как отмечает Helen Dickinson, chief executive British Retail Consortium: «Потребительская уверенность резко снизилась, поскольку конфликт на Ближнем Востоке усилил ожидания более высокой инфляции в ближайшие месяцы». Индекс потребительской уверенности в ряде западных стран уже заметно снижается. В Великобритании, по данным GfK, в марте он опустился до –21 пункта. Это влияет не только на покупки одежды. Когда люди начинают тревожиться из-за роста цен и общей нестабильности, они сокращают расходы на развлечения, поездки, рестораны и социальную активность. А именно такие ситуации часто становятся поводом обновить гардероб. Поэтому давление на fashion-спрос получается шире и сильнее, чем просто экономия на вещах. Первые сигналы уже видны в отчетности компаний. H&M зафиксировала снижение продаж в локальных валютах на 1% год к году в первом квартале. Debenhams сообщила, что ее gross merchandise value к концу февраля была на 5% ниже, чем годом ранее. Одновременно растут риски заметного повышения цен уже в ближайшей перспективе. В ключевых странах Азии - Бангладеш, Индии, Вьетнаме, Китае и Турции - дорожают топливо, сырье и логистика. В Бангладеш нехватка топлива уже замедляет работу фабрик. Альтернативные маршруты поставок увеличивают сроки доставки на 10–15 дней и повышают стоимость перевозок. Поэтому цены на текущие летние коллекции могут быть пересмотрены на 4–10% уже при выходе на прилавки: ритейлеры вынуждены заранее закладывать и текущие дополнительные расходы, и риск дальнейшего роста издержек в следующем сезоне. Но зависимость fashion-индустрии от нефти гораздо глубже, чем энергетический кризис. Более 4/5 потребительского текстиля напрямую связаны с химическими процессами с использованием нефти. От нефтехимического сырья напрямую зависят ключевые синтетические волокна - прежде всего полиэстер, нейлон, акрил и эластан. Именно они составляют значительную часть ассортимента массового рынка и широко используются в верхней одежде, трикотаже, спортивных, во всех stretch-изделиях. Даже производство вискозы, модала, лиоцелла и многих смесовых тканей тоже зависит от химических процессов, которые дорожают вместе с нефтью. Таким образом, нефтяной кризис влияет на всю индустрию - от сырья, производства и логистики до конечного спроса и общего настроения людей тратить деньги на гардероб сверх необходимого. Чем дольше будет сохраняться эта ситуация, тем заметнее станут эти тенденции и при затяжном кризисе его влияние неизбежно начнет отражаться и на подиуме: будут меняться визуальные коды моды - в сторону припыленных палитр, большей традиционности, понимания качества как долговечности, а также многофункциональности и универсальности. И мы будем скучать по иррациональным гобеленовым принтам мифологических животных и бионическим ярким аксессуарам только что прошедшего сезона.
-
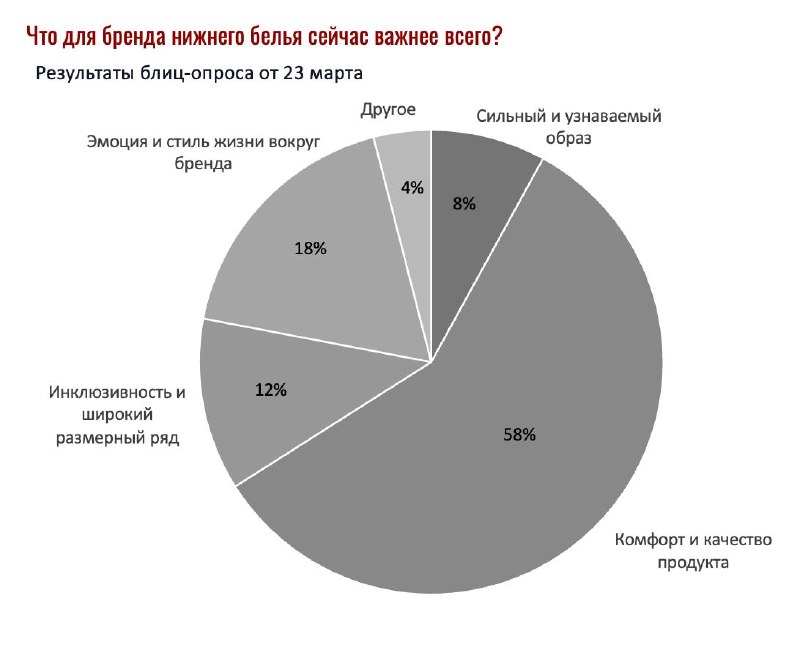
Результаты блиц-опроса от 23 марта: "Что для бренда нижнего белья сейчас важнее всего?"
-
(poll without text)
-
Fact list от FCG. Victoria's Secret. Начало в предыдущем посте👆 Кризис бренда К концу 2010-х Victoria’s Secret столкнулась с серьёзным кризисом. На фоне роста интереса к body positivity, инклюзивности и более широкому размерному ряду прежняя эстетика бренда начала восприниматься как устаревшая. Одновременно усилилась конкуренция со стороны новых игроков, включая Aerie и Savage X Fenty, которые предлагали более современный язык коммуникации. В 2019 году был отменён Victoria’s Secret Fashion Show, что стало символом окончания прежнего этапа развития бренда. Отделение от L Brands В 2021 году Victoria’s Secret была выделена из состава L Brands в самостоятельную публичную компанию Victoria’s Secret & Co. Это решение должно было дать бренду больше свободы для собственной трансформации. В начале 2020-х компания попыталась перезапустить имидж, усилив темы женской силы, разнообразия и инклюзивности, в том числе через инициативу VS Collective. Однако этот разворот не дал мгновенного эффекта, и компании потребовалось время, чтобы найти более устойчивую стратегию развития. Перезапуск Новый этап начался в 2025 году, когда CEO Хиллари Супер представила стратегию Path to Potential. Её суть — вернуть силу ключевой категории бюстгальтеров, усилить PINK, развивать смежные категории и вновь сделать бренд более эмоциональным, ярким и гламурным. Эта логика проявилась и в маркетинге: после отмены шоу в 2019 году компания сначала выпустила проект Victoria’s Secret: The Tour в 2023 году, а в 2024 году вернула полноценный runway-формат. В 2025 году состоялось уже второе шоу после возвращения классической версии. По итогам 2025 финансового года Victoria’s Secret & Co. впервые за несколько лет показала более уверенную положительную динамику. Выручка выросла на 5% до $6,553 млрд, сопоставимые продажи также увеличились на 5%. Компания прогнозирует выручку на 2026 финансовый год в диапазоне $6,85–6,95 млрд. Это пока не означает полного завершения трансформации, но показывает, что выбранная стратегия начала работать. Victoria’s Secret в России До 2022 года Victoria’s Secret присутствовала в России через франчайзинговую модель. В марте 2022 года компания официально сообщила о приостановке работы семи франчайзинговых магазинов и связанного с ними интернет-магазина.
-
Fact list от FCG. Victoria's Secret Год основания: 1977 Страна: США Выручка холдинга: $ 6,55 млрд (2025) Регион работы: более 70 стран Основные бренды: Victoria’s Secret, PINK, Victoria’s Secret Beauty Ассортимент: нижнее бельё, одежда для дома, спортивная одежда, купальники, косметика и ароматы Victoria’s Secret — один из самых узнаваемых брендов нижнего белья в мире. Глобальную известность ему принесли сексуализированная эстетика, сильный маркетинг и масштабные шоу, которые на протяжении многих лет формировали узнаваемый образ бренда. Начало пути Компанию основали в 1977 году американский предприниматель Рой Реймонд и его жена Гей Реймонд. Идея бизнеса возникла из личного опыта: Реймонд хотел купить жене красивое бельё, но столкнулся с тем, что в универмагах того времени такой опыт был неудобным и некомфортным для мужчин. В результате он решил создать магазин нижнего белья с более эстетичной, почти «люксовой» подачей. Первый магазин Victoria’s Secret был открыт в Калифорнии и оформлен в стилистике викторианского будуара. Продажа компании и масштабирование Данная концепция не имела успеха и была близка к банкротству. Переломным моментом стал 1982 год, когда Реймонд продал Victoria’s Secret компании The Limited, основанной Лесли Векснером, примерно за $1 млн. После сделки бренд был переориентирован: вместо концепции магазина, удобного прежде всего для мужчин-покупателей, Victoria’s Secret стала брендом, ориентированным на женщин. Именно эта модель оказалась по-настоящему успешной: к началу 1990-х сеть насчитывала около 350 магазинов, а продажи достигли примерно $1 млрд. Victoria’s Secret Fashion Show Важнейшим маркетинговым инструментом бренда стало Victoria’s Secret Fashion Show. Первый показ прошёл в 1995 году в Нью-Йорке. Со временем он превратился из индустриального мероприятия в масштабное поп-культурное событие, сочетающее моду, шоу-элементы и выступления мировых звёзд. Визуальными символами показа стали Angels, эффектные крылья и Fantasy Bra — украшенный драгоценными камнями бюстгальтер, который стал одной из самых узнаваемых традиций бренда. Пик популярности Период с середины 2000-х до середины 2010-х годов стал временем максимальной популярности Victoria’s Secret. В этот момент шоу окончательно закрепилось как глобальное медийное событие, а сам бренд — как один из главных игроков в категории lingerie. Популярность поддерживалась не только за счёт зрелищности показов, но и за счёт мощного маркетингового эффекта: Victoria’s Secret Fashion Show помогало укреплять имидж бренда, поддерживать интерес к коллекциям и усиливать его культурное влияние. Продолжение в следующем посте👇
-
В 2025 году россияне сократили покупки одежды и обуви. Комментарий для ИД Известия Подтверждаете ли вы тенденцию снижения покупок одежды и обуви по итогам 2025 г.? По итогам 2025 года fashion-рынок в денежном выражении фактически демонстрирует стагнацию. Прирост рынка на уровне около +4% выглядит положительно только формально: он ниже среднегодового роста цен на одежду и обувь, который в зависимости от сегмента и категории составил порядка +10–15%. Иными словами, в натуральном выражении рынок сократился: покупок стало меньше, а рост оборота в значительной степени обеспечен инфляцией, а не расширением реального потребления. Рост продаж на маркетплейсах сохраняется, но уже заметно замедляется и больше не компенсирует спад офлайна. На массовом fashion-рынке маркетплейсы стали не просто дополнительным, а фактически ключевым каналом продаж, перетягивая спрос из физической розницы. И офлайн переживает фазу оптимизаций и сокращений. Большинство игроков сокращают число магазинов, выходят из слабых ТЦ и фокусируются на эффективности действующей сети. Даже сети, продолжающие развитие, делают ставку не на новые открытия, а на релокации. Какие факторы могли повлиять на сокращение продаж вещей в рознице? Сокращение продаж вещей в штуках связано сразу с тремя базовыми факторами. Во-первых, у потребителя сократился свободный бюджет на fashion-покупки: даже при росте номинальных доходов все большая часть расходов уходит на обязательные статьи, поэтому одежда и обувь чаще попадают в зону отложенного или сокращаемого потребления. Во-вторых, само потребление стало заметно более рациональным: покупатели реже обновляют гардероб, дольше носят уже купленные вещи, чаще выбирают более универсальные модели и в целом осторожнее относятся к необязательным покупкам. В-третьих, рынок столкнулся с перегревом предложения: после 2022 года многие игроки расширялись быстрее, чем рос реальный спрос, в результате продажи «распылились» между большим числом брендов, товаров и каналов, и это привело к проседанию продаж у ритейлеров.
-
В РФ резко вырос импорт одежды из США. Комментарий для ИД Fashion Retail С чем может быть связано увеличение спроса на одежду из США в 3,7 раза в январе 2026 года? Рост импорта одежды из США в 3,7 раза в январе 2026г, о котором заявили РИА Новости, преждевременно интерпретировать как сигнал восстановления спроса или торговых связей. Во-первых, между США и Россией нет признаков системного «потепления» или смягчения санкционных ограничений в потребительском секторе – пока режим санкций остаётся неизменным. Во-вторых, на рынке нет никаких признаков, указывающих на ускоренный рост бизнеса у ритейлеров, торгующих американскими брендами. Кроме того, известные американскиее бренды, такие как Nike, Tommy Hilfiger, CK, Michael Kors, Coach, Kate Spade и др. всегда пользовались активным спросом на сервисах-агрегаторах заказов трансграничной торговли (СДЭК Shopping, Usmall и др). Стандартный маршрут таких заказов - через страны-посредники. Поэтому в статистике импорта такие товары учитываются как импорт именно из стран-посредников, а не из США. Таким образом, рост, скорее всего, связан либо с какими-то сезонными поставками или, скорее всего, с особенностями учёта в США, но не с фокусным увеличением спроса на американские бренды в РФ.
-

Результаты блиц-опроса от 17 марта: "Как вы относитесь к покупке б/у вещей для себя?"
- Older posts