Канал - для профессионалов - о причинах, стоящих ЗА горячими новостями.
Мнение без купюр от CEO FCG - с ноткой здравого скептицизма вследствие философского образования и более 20 лет в fashion
https://fashionconsulting.ru
Subscribers5.2K tracking since 24 Oct
Reach per post (ERR)8.0%415 avg views
Posting0.9/weeklast 22 days ago
Reactions per 1K views7.2❤ 👍
edited
ZARA и ее новый дизайнер Джон Гальяно: какой сигнал рынку?
В условиях тектонических изменений fashion-рынка — усиления роли маркетплейсов и нарастающего конфликта между платформами и интересами брендов, расхождения ценностей fast и slow fashion, сосуществования постоянной погони за новизной с одновременным ростом спроса на «старое», ретроспективу и ресейл — действия Zara в этом «идеальном шторме» выглядят важным рыночным сигналом.
Давайте разберемся в сигналах за рамками «культурного брака» с Гальяно.
Во-первых, 50-летний юбилей в 2025 году отправил ясный сигнал о развороте курса «ледокола Zara». Юбилей был выстроен вокруг серии арт-проектов под общим названием «50 years, 50 icons» с участием ключевых фигур индустрии. Число 50 стало ключевым мотивом арт-акций: бренд привлек 50 знаковых фигур из моды, дизайна, искусства и кино — от Наоми Кэмпбелл до Пьерпаоло Пиччоли — и вместе с ними создал коллекцию из 50 объектов — одежды, аксессуаров и даже предметов интерьера, представленную в мировых столицах моды. Параллельно была создана фотогалерея, снятая Steven Meisel, которая объединила 50 легендарных моделей разных эпох — от Твигги до Синди Кроуфорд и Наоми Кэмпбелл.
В 2025 г. в рамках года-юбилея прошла масштабная экспозиция «Wonderland» с работами Annie Leibovitz, предвосхитившая юбилейную выставку с участием Питера Линдберга, Хельмута Ньютона и других и реализованная на средства фонда дочери владельца Inditex — Marta Ortega Pérez Foundation.
Это уже действия бренда в роли идеологического трендсеттера с собственной эстетической и культурной позицией. Бренд с характером, по смелости и глубине культурных инвестиций ближе к люксовым домам, чем к mass market.
Во-вторых, Zara последовательно повышает цены, практически репозиционируясь в сегмент COS и даже выше. Это движение от бизнес-модели, построенной на капитализации изменчивости, горячих массовых трендов и fast fashion, — в сторону более маржинального и более качественного гардероба «долгого использования».
В-третьих, привлечение John Galliano — это, пожалуй, самый шумный и острый сигнал рынку. Zara обращается именно к нему — к острому, нонконформному, «индивидуально окрашенному» дизайнеру. Почему? Потому что Zara нужен не просто профи и талант, а сильный автор с выраженным почерком, способный добавить бренду характер, позицию и остроту. То, что раньше могли позволить себе в основном только люксовые дома или нишевые авторские бренды. Выбор Galliano — это сигнал, что Zara заявляет ценность индивидуальности, «бетонирует» модную легитимность премиального уровня, но при этом сохраняет цены, доступные широкому классу амбициозных профессионалов.
Какой важный секрет Zara знает о своих покупателях?
Прежде всего, покупатель устал от ультра-fast fashion. Для образованных профессионалов исчезает привлекательность одноразовых вещей, а запрос смещается в сторону «лучше меньше, но лучше».
Покупатель стал более требовательным к «личной ценности». Ему уже недостаточно, чтобы вещь просто отражала актуальный тренд. Он готов платить не за тренд, а за авторский дизайн, визионерство.
Покупатель Zara стал более самостоятельным и fashion sophisticated, чем раньше. Он лучше ориентируется в брендах, знает имена дизайнеров и реагирует на авторство. Он умеет отличать dupe от оригинала. И когда ему нужен dupe, а новое поколение действительно их любит, — он уходит на маркетплейсы. В ритейле его не удержать. У офлайн-бренда должна быть «собственная гордость».
Рынок очевидно поляризуется: сегмент максимальной экономии уходит в сторону маркетплейсов и ультрадешевых предложений, тогда как классический ритейл все больше работает на аудиторию, у которой есть не только спрос, но и готовность платить за индивидуальность, дизайн и более высокий уровень продукта.
(poll without text)
Рынок ресейла в 2025 году: из альтернативы он превращается в норму. Начало в предыдущем посте👆
География рынка: где ресейл особенно силен
Если смотреть на глобальную картину, 2 наиболее емких рынка сегодня — в США и Европе. По данным BCG/Vestiaire, США опережают Европу по вовлеченности: вторичный рынок составляет 32% гардероба американских респондентов против 27% у европейских, а в категории сумок доля вторичного рынка у американцев достигает 66% против 39% в Европе.
Мотивации также различаются. Для респондентов из США ресейл часто рассматривается как способ заработать. В Европе же заметнее мотив «освежения гардероба» и очистки шкафа, особенно в Италии и Германии.
Люксовый ресейл: от скидки к инвестиционной логике
Люксовый ресейл — для большинства это возможность доступа к редким, коллекционным и ликвидным активам. По данным Rebag Clair Report 2025, лидером по сохранению стоимости в сегменте сумок снова стал Hermès со средним показателем 138%; далее идут Goyard с 132%, Miu Miu со 104% и The Row с 97%. В сегменте ювелирных украшений лидирует Van Cleef & Arpels со 112%, в сегменте часов — Rolex со 104%, тогда как Cartier показывает 87%.
На вторичном люксовом рынке лучше всего чувствуют себя марки с ограниченной доступностью и сильным культурным кодом. Поэтому в топе оказываются не только традиционные «инвестиционные» игроки вроде Hermès и Rolex, но и более модные бренды с высоким бренд-капиталом — например, The Row и Miu Miu.
По данным Vogue, состоятельные покупатели идут в люксовый ресейл ради редкости при условии аутентификации и высокого уровня сервиса. На этом фоне платформы начинают предлагать закрытые продажи, клубные форматы, персональных консультантов и премиальные программы комиссионной продажи. Иными словами, люксовый ресейл становится ближе не к дискаунту, а к премиальному сервисному рынку.
Что происходит в России
Российский рынок в 2025 году продолжил расти, но темпы роста заметно замедлились. В 2023 году объем рынка составил около 200 млрд руб. (+30% г/г к 2022). Далее рост в деньгах сохраняется, но становится умеренным: 2024 ≈ 230 млрд руб. (+15% г/г), 2025 ≈ 253 млрд руб. (+10% г/г).
Причина — первичное насыщение, переход к более зрелой фазе рынка, а также отсутствие активной циркуляции люксовых эксклюзивных вещей на рынке. Кроме того, молодая аудитория чаще выбирает не «б/у вещь, зато брендовую», а реплики на маркетплейсах.
Рынок ресейла в 2025 году: из альтернативы он превращается в норму
В 2025 году ресейл окончательно перестал восприниматься как нишевая или исключительно бюджетная альтернатива первичному рынку. По данным BCG и Vestiaire Collective, глобальный рынок подержанной моды и люкса сейчас оценивается примерно в $210–220 млрд и может вырасти до $320–360 млрд к 2030 году. Среднегодовой рост оценивается примерно в 10%, то есть рынок растет примерно в три раза быстрее, чем первичный модный рынок. При этом вторичный рынок уже занимает около 8% совокупных продаж моды и люкса, а к 2030 году его доля может приблизиться к 10%. У поколения Z вторичный рынок уже составляет около 32% гардероба, а в категории сумок — 45%. Именно молодые потребители быстрее всего нормализуют ресейл как первый, а не запасной сценарий покупки.
По оценкам ThredUp, мировой рынок ресейла одежды вырос с $141 млрд в 2021 году до примерно $256 млрд в 2025 году, а в 2026 году может прибавить еще 12,5% и достичь $288 млрд.
Что сейчас двигает рынок
Главный драйвер ресейла сегодня — вовсе не устойчивость, а прежде всего выгода покупки: 80% опрошенных называют доступность цен ключевой причиной покупки на вторичном рынке. Далее идут широкий выбор и уникальность вещей, удовольствие от поиска, а устойчивость — где-то в конце рейтинга мотиваций. Для 66% опрошенных ресейл вообще стал способом впервые открыть для себя новый бренд.
Еще один важный фактор роста — переток покупок из офлайн-каналов на онлайн-платформы. Растет комфортность покупки: поиск, подбор похожих вещей, рекомендации образов. Именно это помогает ресейлу конкурировать не только по цене, но и по удобству.
На стороне сдающих в продажу: 66% продают ради очищения гардероба, 41% — чтобы заработать. При этом 44% планируют использовать эти деньги на покупки на вторичном рынке!
Как меняется сам рынок
Ключевой сдвиг последних лет в том, что ресейл становится не «бедным сиротой» рядом с роскошной модной индустрией, а ее органичной частью. Бренды и ритейлеры все чаще рассматривают ресейл как канал привлечения, удержания и повторного вовлечения клиентов.
Рынок ресейла «профессионализируется» и институционализируется. Если раньше перепродажа ассоциировалась с «бизнесом на коленке», то сегодня это полноценный розничный канал: с аутентификацией, продуманным ценообразованием, логистикой, партнерствами с брендами и более стандартизированным клиентским опытом.
Отдельная линия трансформации — рост доверия через аутентификацию и диджитал-инфраструктуру данных. Цифровые паспорта товаров — один из важных инструментов для доверия: для покупателей и продавцов наиболее ценными функциями таких паспортов уже сейчас выглядят подтверждение подлинности и доступ к характеристикам товара.
Цифровые паспорта товаров могут не только упростить аутентификацию, но и дать гарантированные данные о составе, происхождении, ремонтах и жизненном цикле вещи.
Продолжение в следующем посте👇
Коммерческие хиты в нижнем белье на сезон FW26/27 по данным тренд-бюро FutureSnoops
1) Мягкий бюстгальтер
Модель с мягким округлым вырезом без плотных чашек - ставка на «естественную поддержку» и максимальный комфорт. Гибкая конструкция подстраивается под разные формы груди и остаётся удобной в течение дня. Тонкие дышащие эластичные материалы создают эффект «второй кожи» и обеспечивают ровный, гладкий силуэт под одеждой.
2) Бесшовное бельё
Бесшовный бюстгальтер без косточек - оптимальный баланс между комфортом и аккуратной посадкой. Он не создаёт давления, характерного для косточек, и при этом визуально «собирает» силуэт, оставаясь незаметным под одеждой. Идеален для ежедневного ношения - высокая частота использования и регулярное обновление покупки.
3) Высокая посадка
Высокая посадка - переосмысленная винтажная эстетика, адаптированная под современный гардероб. Посадка по естественной линии талии формирует более «скульптурный» силуэт и добавляет моделирующий эффект без ощущения стеснения. Вариативность отделок (кружево, функциональные детали, комбинированные текстуры) расширяет стилистический диапазон.
4) Вырез «сердце» и эстетика coquette
Бюстгальтер с вырезом в форме сердца - обновление «белья для особых случаев», вдохновлённое ростом coquette-эстетики. Принцип «деталей много не бывает» реализуется через рюши на бретелях, контрастные бантики, мягкие полупрозрачные вставки и сложное кружево. Тактильность и декоративность становятся ключевой ценностью для части аудитории, которая выбирает бельё как элемент персонального стиля.
5) Скульптурное боди
Скульптурное боди продолжает быть одной из самых универсальных и коммерчески устойчивых категорий: оно объединяет функции белья, домашней одежды и элемента повседневного гардероба. В зависимости от дизайна модель работает и как комфортная база, и как выразительный fashion-акцент. Боди легко интегрируется в образы под жакет, костюм или носится самостоятельно как топ. Поддержка в ключевых зонах (грудь, талия) и растущий интерес к прозрачным/моделирующим вариантам усиливают привлекательность категории как «элегантной основы», которая одновременно формирует силуэт и решает задачу стилизации.
Из выступления Виктора Малыгина, эксперта по визуальному мерчандайзингу и бизнес-технологиях в ритейле FCG на Lingerie Show Forum:
РАЗВЕДЕНИЕ АССОРТИМЕНТА ТОВАРОВ ДЛЯ ОФЛАЙН И ОНЛАЙН-МАРКЕТПЛЕЙСОВ
С учетом различных требований клиентов и конкурентных условий, компаниям необходимо разводить ассортиментное предложение офлайн и онлайн. Виды дифференциации:
1 Матрица
• Офлайн -по принципу коллекционности и иеарахии ассортимента.
• Онлайн - товарный каталог, который строится по принципу поиска товара в интернете
2 Модельный ряд
• Различный модельный ряд для разных каналов. Совершенно разные хиты и аутсайдеры продаж: сложные модели, модели требующие примерки, те, которые зависят от точности посадки – сложнее продаются в online.
3 Конструкции
• Использование одних конструктивных основ, но их упрощение для online ассортимента.
4 Цветовая гамма & принты
• Разведение ассортимента в каналах по цветам и принтам, во избежание каннибализма.
5 Детали
• Использование минимума деталей или/и их упрощение для online ассортимента.
6 Key products
• Стратегия дифференциации по ключевым продуктовым экспертизам online и offline.
ПРАВИЛА ПЛАНИРОВАНИЯ АССОРТИМЕНТА ОНЛАЙН-МАРКЕТПЛЕЙСОВ
Правило «вертикаль продаж»
• Матрица online ассортимента должна учитывать в каждой поставке «вертикаль продаж»
• Вертикаль продаж – это доля в выручке категорий и ассортиментных групп, востребованных в конкретный месяц продаж.
Использование прогнозных моделей
• Необходимо внедрение товарного планирования продаж по товарным категориям – выручка по ним - переходящий остаток - обновление и подсортировка + прогноз.
Оцифровка факторов роста
• План развития маркетплейсов не всегда согласуется с возможностью развития ассортимента для маркетплейсов.
• Необходимо внедрение математических расчетов по факторам роста: вклад каждого фактора в совокупный прирост.
Ценовые категории
• Необходимо ввести планирование продаж по ценовым категориям: ограничить и сбалансировать набор цен для каждой товарной группы.
Дополнительные показатели планирования
• Объем, наполнение, ритм поставки
• Обновляемость
• Выбытие
• Ценовые уровни
• Время поставки (учитывая в т.ч. время в пути к покупателю, время подсортировки с РЦ)
Маржинальность канала
• Необходимо внедрить систему планирования, мониторинга и оценки маржинальности продаж на маркетплейсах.
• Таргетировать надо не только товарную маржу, но и маржу канала продаж, с учетом всех расходов.
• Это позволит построить гибкую систему управления акциями в канале, скидками и целевой маржой.
Из выступления Екатерины Савушкиной, ведущего аналитика FCG на СРМ:
Влияние роста цен на покупки и обновление гардероба
Рост цен практически съел весь эффект роста реальных доходов. Рост оборотов рынка обеспечивался ростом цен, а не ростом потребления: сокращение покупок в штуках, при этом инфляционный рост стоимости.
Даже на фоне формального роста доходов потребители:
• не воспринимали своё финансовое положение как устойчиво улучшающееся;
• направляли дополнительные средства на обязательные статьи или финансовую подушку.
Бескомпромиссная рациональность:
Рационализация покупок, как бескомпромиссность – если покупатель ищет выгоду, то по максимуму, если доплачивает за бренд, то требует качество/экспертизу - лучше меньше, да лучше.
Базовый гардероб (покупки по необходимости):
• удлинение сроков амортизации гардероба – более внимательное отношение к практичным характеристикам;
• выбор более универсальных и многофункциональных моделей – фактор универсальности становится более значимым.
Модный гардероб (покупки для обновления/актуализации)
• снижение частоты покупок – откат от fast fashion и частых обновлений, акцент на длинные тренды;
• отказ от спонтанных и эмоциональных покупок – каждый потребитель – «маркетолог» (предварительный сбор статистики цен);
• снижение роли распродаж и промо – скидка до 30% - не ощутима
edited
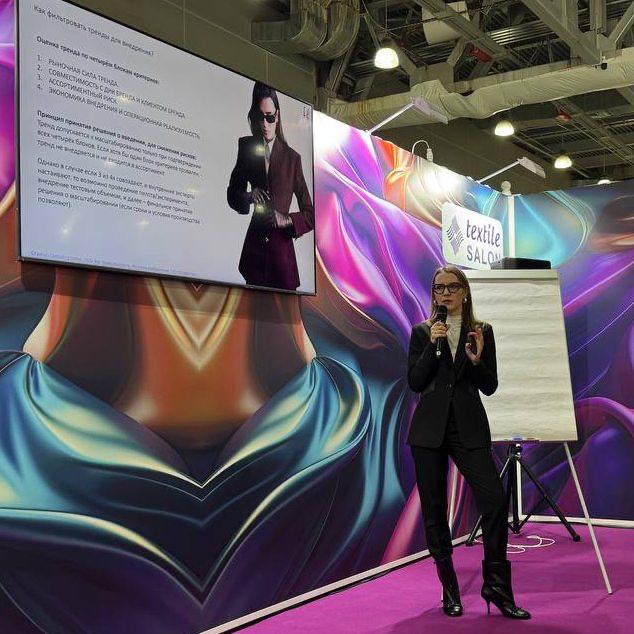
Из выступления Марии Щенниковой, руководителя отдела развития и коммерческой тренд-аналитики FCG на Textile Salon:
Fashion тренд-аналитика для B2B
Разграничение: тренд как культурный сигнал vs. тренд как
инструмент коммерции.
Для опта важен не хайп (тренд с коротким жизненным циклом), а коммерческий тренд, дающий предсказуемость и управляемость (со средним и длинным жизненным циклом).
Необходима фильтрация и классификация сигналов рынка
по уровню риска и горизонту планирования.
Тренд-анализ в B2B - это не про «усилить вероятность», а про осознанное распределение коммерческих рисков между долгосрочным и сезонным ассортиментом.
Виды трендов:
Короткие / микро тренды - "хайп"
Для опта: привлекают внимание и работают как "допинг" / всплеск продаж, но риск - быстрое сгорание, рекомендуется в минимальном количестве
Среднесрочные / сезонные тренды
Для опта: формируют сезонные закупки, дают конкурентность и актуальность на рынке
Длинные тренды
Для опта: задают каркас ассортимента, влияют на долгие продуктовые линейки - базовые товарные категории, "ядро" закупки
Ошибка: ставить на один вид трендов, делать большую долю "хайпа".
Из выступления Виктора Малыгина, эксперта по визуальному мерчандайзингу и бизнес-технологиях в ритейле FCG на СРМ:
Визуальный мерчандайзинг подстраивается под поведение покупателей привыкшим к онлайн
алгоритмам и использует приемы, которые обращают внимание на определенные отдельные
элементы.
Ключевые стратегии:
• Микросцены: небольшие композиции с узнаваемыми элементами, storytelling.
• Визуальные контрасты: изменения ритма, цвета или текстуры, нарушающие привычную последовательность.
• Точки разрыва: неожиданные элементы, которые заставляют остановиться и изучить.
• Переменная высота и глубина торгового обрудования: как побуждение к исследованию.
Цель: создание акцента в определенных точках,
инсталляциях, привлечение внимания через детали или ощущения.
Традиционная розничная торговля опирается на логику построения понятных покупательских маршрутов, представления групп товаров и явную навигацию для
покупателей, но ключевые изменения сегодня:
• Эпизодическая структура - магазин воспринимается как серия автономных пространств - каждая со своей визуальной точкой входа. Покупатель может войти в любую зону, минуя выстроенный маршрут.
• Специальная выкладка, которая задействует только тщательно отобранный ассортимент товаров, которые побуждают покупателей исследовать весь остальной ассортимент.
• Динамическая трансформация - обновление ключевых элементы торгового зала по принципу - полная смена представления товаров каждые 30-45 дней + точечные обновления один раз в 14 дней. Это создаёт повод для повторного визита: покупатель возвращается не за товаром (он
доступен онлайн), а за новым впечатлением.
Из выступления Александра Арутюнова, основателя бренда Emka
Мы занимаемся оптимизацией перманентно, вне зависимости от кризисов. Когда кризиса нет - оптимизировать легче, понятнее, спокойнее. Мы живет по принципу: кто не атакует, тот не поджидает.
В 2025 был открыт 1 магазин, в 2024 8. В 2026 году мы планируем открыть 4 магазина (два увеличить в размере и открыть два новых в Красноярске и Питере).
У нас нет франчайзинга: были попытки, но нам не удавалось следить за франчайзи таким образом, чтобы они давали нужный сервис, качество, обслуживание. Мы решили, что нам это не нужно. Мы развиваем розничную сеть и мы считаем, что это единственный способ развивать бренд.
Покупателям Emka важно, что они покупают. Качество, условия, локации, как встретили, проводили, приняли возврат, какая музыка и какой запах в магазине.
Если клиент у нас в магазине купил на определеную сумму, мы вызываем ему такси. У нас есть услуга отправки покупок домой, если клиент не хочет ходить с пакетами по тц.
Над всем этим надо работать. Важно быть везде, где возможно, чтобы касаний с брендом было как можно больше.
Из выступления Тани Фомичевой, основательницы бренда Studio29
Если раньше мы смотрели на маркетплейсы как на канал слива стока, то сейчас как на полноценного партнера. Мы относимся к маркетплейсам как к витрине, соцсети, где большая аудитория может узнать о бренде.
В базовых моделях клиенту важная цена. Мы снизили стоимость 1 единицы в 25 году к 24му году на 7% за счет снижения цены базовых
моделей. Также мы снизили цикл производства до 4 месяцев.
Сейчас мы активно работаем с ИИ. Мы его используем как в операционных процессах (работа с большими массивами данных, анализ цен, конкурентов итд, аналитика), так и в визуальном (создание контента).
На сайте у нас микс карточек товара - что-то ИИ, а что-то реальный контент. Это сократило цикл появления карточек товара на сайте. Генерация изображений занимает 2 часа, проведение съемки - минимум 5 часов + продакшн.
edited
Из выступления Натальи Пилявской, директора бренда Love Republic
Ключевые драйверы развития бренда 2023-2025:
1. расширение продуктового предложения
- лимитированные коллекции: evening, studio, premium
- новый ассортимент: обувь, нижнее белье, спортивная линия
2. фокус на эмоциональную связь с покупателем
- линейка beauty (усиливает элемент ДНК бренда + новый сегмент)
3. открытие новых магазинов в новой концепции
- 66 магазинов new concept, направленных на эмоциональный шоппинг и масштабирование
4. бесшовность клиентского пути
- быть с клиентом всегда рядом с оптимальными условиями, чтобы покупка приносила настоящую ценность и эмоции
5. сбалансированный канальный подход
- фокус на собственный e-com
- маркетплейсы: Lamoda, Wildberries, Яндекс Маркет, Золотое Яблоко
Из выступления Анны Никандровой, партнера компании Nikoliers:
В 2026 г. объем нового предложения торговых площадей снизится на четверть по сравнению с результатом 2025 года.
Доля fashion в структуре арендаторов стрит-ритейла
в составе ЖК составляет 1,5%.
В 2025 году среди иностранных брендов 67% открытий пришлось на fashion. Из которых:
29% из Италии;
15% из Китая;
14% из Турции.
Доля иностранных брендов в общем объёме торговых площадей продолжит постепенно сокращаться. В 2026 году можно ожидать выхода порядка 20 новых иностранных брендов.
По географии ожидается сохранение лидерства Китая, Турции и стран СНГ, однако заметно больше станет брендов из Европы.
Динамика развития сегментов в 10 ключевых торговых центрах Москвы на слайде выше.
Из выступления Инги Микаелян, руководителя аналитической группы «РБК Исследования рынков»
Причина миграции из офлайна в онлайн – изменение структуры покупательского ядра
из-за смены поколений. К 2030 году среди россиян 18–84 лет
численность бэби бумеров и представителей поколения Х
сократится соответственно на 6,3 и 2 млн человек, а поколения Z
вырастет на 11 млн.
Растет значимость digital-каналов коммуникации. По данным опроса РБК, люди узнают о новинках моды из:
- соц сетей (38%)
- витрин маркетплейсов (29%)
- реклам / передач на тв (28%)
50% покупателей не имеют любимых брендов или не могут с ними определиться. Список любимых брендов 4 из 10 покупателей чаще всего включает до 3 модных марок.
Покупателям известно в среднем 4 факта о любимом бренде и это чаще всего поверхностные знания, включающие лого, название, уровень цен и локации магазинов.
edited
Из выступления Ануш Гаспарян, коммерческого директора Fashion Consulting Group:
Обороты розничного рынка
поддерживаются преимущественно ценовым фактором, при этом натуральные объёмы продаж снизились на 8–
10%.
Мультиканальность закрепилась
как стандарт: доля покупателей
«только онлайн» выросла с 8,9%
(2021) до 18,2% (2024); доля
«только офлайн» покупателей
снизилась с 45,6% до 25,7%.
Рынок перешёл от экстенсивного роста к интенсивным стратегиям: фокус смещается на эффективность точки (маржа, оборачиваемость,
производительность), а также на рост продаж по полной цене и повторных покупок.
Мы начинаем! Открывающая сессия «Стратегии непрерывной трансформации» на выставке СРМ!
Сегодня в числе спикеров представители компаний: РБК, Nikoliers, Love Republic, Studio29, Emka
Модерирует сессию традиционно Ануш Гаспарян
Всех ждем!
Что происходит с российским рынком ресейла Комментарий для ИД Коммерсантъ
Как оцениваете оборот рынка фэшн-ресейла в 2025 году, какая динамика год к году?
Российский fashion-resale продолжает расти, но темпы замедляются. В 2023 году объём рынка составил около 200 млрд руб. (+30% г/г к 2022). Далее рост в деньгах сохраняется, но становится умеренным: 2024 ≈ 230 млрд руб. (+15% г/г), 2025 ≈ 253 млрд руб. (+10% г/г).
Ресейл поддерживают ценовое давление и прагматизация спроса, но фаза ускоренного расширения за счёт притока новой аудитории заканчивается - рынок выходит из «подросткового» этапа. Сегодня около 55% потребителей уже вовлечены и готовы вовлечься, при этом существенная доля - более 30% людей, остаются негативными, незаинтересованными. Поэтому запас роста за счёт “новичков” ограничен: «нейтральный», ещё не вовлечённый сегмент - порядка 10%.
Рынок переходит к отбору игроков: выживают платформы с интересным предложением, сервисом, доверием к экспертизе и аккуратности оценок качества или оригинальности.
Может быть, есть какие-либо новые тенденции на этом рынке, которые можете отметить?
Сети и крупные площадки открывают ресейл-разделы и «ресейл-полки», крупные игроки всё чаще встраивают его внутрь. Ресейл “встраивается” в маркетплейсы и становится массовым C2C-сервисом, а не отдельной нишей. За последние три года рынок прошёл путь от специализированных платформ к тому, что крупные e-commerce игроки запускают перепродажу внутри экосистемы: Lamoda ещё в 2022 запустила отдельный раздел Resale (в партнёрстве с Second Friend Store). Wildberries в 2025 году открыл раздел «Ресейл» (перепродажа товаров, купленных на WB, с выдачей через ПВЗ), фактически превращая ресейл в стандартную функцию маркетплейса.
В 2025 отмечено охлаждение интереса к «выгоде» покупок брендовых вещей через ресейл. Для зумеров важнее цена, а не статусность бренда; часть аудитории скорее выберет новую реплику на маркетплейсе, чем б/у оригинал.
edited
5 ключевых трендов FutureSnoops: AI и fashion. Что это меняет для брендов, ритейла, креативных команд и потребителя.
1. ИИ-эйфория vs реальность (ROI ещё не доказан)
На фоне сокращений растёт страх, что ИИ «заменит людей», особенно в офисе и контент-производстве. В моде ИИ уже везде «на словах» - от дизайна до планирования спроса, - но быстрый финансовый эффект не гарантирован. Отсюда двойное напряжение: инвестировать нужно (иначе отстанешь), а отдача часто расплывается. Пока на практике чаще меняются роли и требования к компетенциям, чем идут сокращения.
2. Ритейл делает AI-сервис новым стандартом покупки
AI-фичи становятся таким же must-have, как удобная примерка и прозрачный возврат. Ключевой фронт - customer journey: ИИ снижает стресс выбора и превращает покупку в управляемый сценарий. В fashion это означает «стилист в кармане»: подбор образов, сочетаний и размеров, быстрые ответы «под что это носить», рекомендации по ситуации (работа/вечер/путешествие), а также связка online ↔ store (наличие, примерка, click&collect, возвраты).
3. Доверие и репутация: бренды будут “стыдить” за ИИ - или хвалить за честность
В моде резко растёт чувствительность к «подмене» - особенно в креативе и образах. Одни аудитории требуют AI-free, другие нормально относятся к ИИ, но ждут прозрачности: где использован, зачем, что в итоге сделал человек. Ошибка тона опасна: можно получить обвинение в обесценивании труда, в “fake craft” или в потере аутентичности. Поэтому коммуникация об ИИ становится частью бренд-этики.
4. Война за точку входа в покупку
Суть в том, что AI-ассистент становится «диспетчером» выбора: он решает, какие бренды и товары человек увидит, с чем сравнит и на каком шаге примет решение. Для fashion это новая борьба за видимость - важно не только SEO и реклама, но и попадание в рекомендации ассистента, качество данных о товаре (состав, посадка, уход, образы) и то, как бренд «пересказывается» машиной. Стоп-факторы - доверие, авторские права и готовность пользователей делиться своим контекстом.
5. Контент и права: кто владеет модой в эпоху AI
Тренд в том, что модный контент (показы, лукбуки, кампейны, UGC, архивы) становится сырьём для ИИ и, значит, деньгами и властью. Проблема проста: если не прописаны права, ваш контент используют и «пересобирают» без вас - а бренд теряет контроль, уникальность и часть будущей монетизации. Поэтому рынок будет всё жёстче договариваться о лицензиях и условиях использования, а контракты с моделями, фотографами, стилистами и инфлюенсерами начнут меняться. Параллельно уходит идея «одного чатбота на всё»: вместо него приходят узкие AI-инструменты под конкретные задачи - стайлинг и рекомендации, карточки товара и перевод, планирование спроса и управление ассортиментом. Чем больше специализации, тем выше ставка на людей, которые держат качество и смысл - иначе бренд тонет в AI-шуме.