Налоги, новости господдержки, судебная практика, кадровые вопросы. Без воды и со ссылками на первоисточники.
Написать автору можно в WhatsApp: +7 985 924 05 91 или в Telegram: @NatalyaNG
Есть также чат для предпринимателей.
Заявление в РКН N5943722340
Subscribers13.1K tracking since 13 Nov
Reach per post (ERR)11.8%1.5K avg views
Posting5.5/daylast 8 hours ago
Reactions per 1K views16.5👍 ❤ 👀
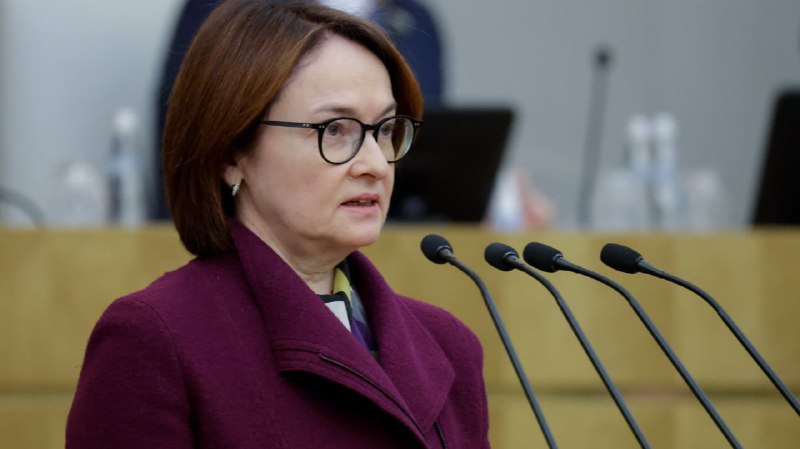
Ключевая ставка какое-то время останется высокой. Она оправдана с точки зрения интересов граждан и бизнеса, заявила глава Банка России Эльвира Набиуллина, выступая в Госдуме.
Главное из выступления главы Банка России:
🟡Мы не можем ставкой устранить первопричины, которые влияют на производственные возможности или издержки, но можем и должны минимизировать последствия, чтобы они не переросли в галопирующую инфляцию. Чтобы не было так, что все сложности переносятся на потребителей в виде постоянно высокого роста цен.
🟡Предотвратить разгон цен — наша общая задача.
🟡Ожидается, что по итогам 2026 года ВВП вырастет в пределах 1%. Даже несмотря на выбытие производственных мощностей в отдельных отраслях в результате атак.
🟡Снижая инфляцию, мы вносим вклад в то, чтобы бизнес не переплачивал втридорога за оборудование.
🟡В целом реальный сектор располагает ресурсами. Прибыль — 25 триллионов, кредиты растут более чем на триллион в месяц. Но главное — инвестиции почти на четверть выше, чем 5 лет назад. Но почему за эти же 5 лет производительность труда в нашей экономике увеличилась кратно меньше, всего на 5%? Эта разница бросается в глаза. Видимо, вопрос не только в доступности финансирования и объемах инвестиций, сколько в том, как они распределяются.
В общем, надо потерпеть
#банкионитакие
#мспживи
Продолжаем исследовать судебную практику по теме роялти и прочих забав предпринимателей с товарными знаками.
Суд встал на сторону налоговой инспекции в споре, где общество продало товарный знак предпринимателю за 10 тысяч и потом взяло его в аренду
Акционерное общество производило и реализовывало лекарственные средства с годовой выручкой более 500 млн руб., полностью сформированной за счет использования переданных ему ранее безвозмездно товарных знаков. В 2012 году общество уступило исключительные права на 12 товарных знаков своему соучредителю, который по совместительству был индивидуальным предпринимателем (владеет 50% акций компании; оставшиеся 50% принадлежали ее супругу) всего за 10 000 руб. При этом независимая оценка определила реальную рыночную стоимость знака «ВИЛАР» в 193,7 млн. руб. Сразу после продажи общество заключило с ИП лицензионный договор и в 2013–2014 годах включило в расходы по налогу на прибыль 54,4 млн руб. лицензионных платежей (роялти).
Инспекция признала действия налогоплательщика схемой получения необоснованной налоговой выгоды, ибо сделка не имела деловой цели:
- налогоплательщик лишился активов за бесценок, продолжив самостоятельно оплачивать рекламу, правовую охрану и продвижение знаков,
- получатель роялти применял УСН и выводил средства физлицам в виде дивидендов.
ФНС квалифицировала лицензионные платежи как завуалированное распределение прибыли (скрытые дивиденды) и определила прямые потери бюджета по налогу на прибыль в сумме 7,62 млн рублей.
Хронология судебных решений:
А) май 2017 года - арбитражный суд признал решение ИФНС законным и отказал ЗАО в отмене доначислений, зафиксировав экономическую нецелесообразность отчуждения и обратной аренды знаков,
Б) август 2017 года - апелляционный суд отклонил жалобу общества и подтвердил вывод о неправомерном завышении расходов взаимозависимыми лицами,
В) ноябрь 2017 года - арбитражный суд признал доводы кассатора необоснованными и оставил акты первой и апелляционной инстанций без изменений.
💡Для любителей почитать первоисточник: Дело № А40-34089/2017 (Москва, ноябрь 2017)
Доначисления по Делу были сделаны в ходе выездной налоговой проверки.
Продажа собственных товарных знаков акционеру по многократно заниженной стоимости с их последующей платной арендой квалифицируется судами как схема выплаты скрытых дивидендов, исключающая право на учет роялти в расходах.
#мспживи
#мспсудится
⚡️ Селлерам Wildberries и Ozon расширили меры господдержки
Правительство синхронизировало правила помощи бизнесу, пострадавшему из-за атак на логистические объекты Wildberries и Ozon.
Ключевые изменения:
1. Расширен список угроз
Теперь компенсации и помощь положены при повреждении товара/инфраструктуры не только от БПЛА, но и от ударов РСЗО, а также любых видов ракет.
2. Суммирование ущерба
Если вы торгуете на обеих площадках сразу (и на WB, и на Ozon), при оценке ущерба для назначения поддержки потери на складах обеих компаний будут суммироваться.
3. Критерии для выплат:
• потери должны превышать 5% от годового дохода бизнеса (актуально для ИП и юрлиц).
• исключение: для нового бизнеса, зарегистрированного с 1 декабря 2025 года, требование о 5% от выручки действовать не будет.
4. Сроки выплат ускорят
Маркетплейсы теперь обязаны передавать списки пострадавших продавцов в ФНС и страховые органы быстрее — до 5-го числа каждого месяца (ранее было до 10-го).
💡Для любителей почитать первоисточник здесь
#мспживи
Подборка судебных актов с хорошим для бизнеса финалом. Дробление
✔️Разделение бизнеса на 5 юрлиц в торговле медтехникой суд признал законным
✔️Семь юрлиц, применявших ОСН, были объединены в одно. После судебных "качелей" все же налогоплательщик выиграл Дело
✔️Необычный для Волгорадской Фемиды финал рассмотрения Дела о дроблении. Две компании, одна на ОСН, вторая на УСН отстояли свое право на жизнь
✔️Союз ИП и ООО в перевозке грузов и аренде объектов недвижимости устоял в суде
✔️Общепит + кухня в общепите = победа в суде
✔️Группа из трех организаций и родственные связи: шесть признаков реальности деятельности
✔️Если одно общество сдает в аренду имущество аффилированным организациям, то это не дробление. Но есть нюанс
✔️Как налоговая служба пыталась сварить кашу из 7 юрлиц, но суд вернул продукты на место
✔️ИП + ООО = победа в суде
✔️Два юрлица, перевозка грузов: три причины, препятствующие объединению юрлиц в одно
✔️Мебельное производство: как красиво уйти от обвинения в дроблении
✔️Пивное Дело: единый бренд и общий аутсорсинг - не повод для доначислений
#мспживи
По следам консультаций
Можно на время испытательного срока установить меньшую зарплату, чем предусмотрено в штатном расписании по соответствующей должности?
Нет, нельзя.
Ибо на всех сотрудников, включая работающих в период испытательного срока, распространяются все положения трудового законодательства и документов работодателя.
💡Для любителей почитать первоисточник: часть 3 статьи 70 ТК РФ
Пример: если в штатном расписании для менеджера по продажам стоит оклад 65 000 рублей, то принять на работу юного специалиста, не имеющего опыта или с меньшим, чем у остальных опытом, можно только на оклад 65 000 рублей.
#мспживи
#мспдаётработу
repost
‼️ Цифровой паспорт и социальный кошелёк: "Новый труд" предлагает изменить систему защиты платформенных работников
🔸Сегодня, в День платформенной экономики, «Новый труд» обратился к замруководителя Администрации Президента, руководителю Межведомственной рабочей группы по развитию экосистем цифровой экономики Максиму Орешкину с предложениями о защите прав платформенных работников.
🔹НПНТ подчеркивает: платформенная экономика - это уже 8,5% ВВП и 18,3 трлн рублей, 3,9 млн самозанятых получают здесь доход. Но те, кто обеспечивает рост, уязвимы. Профсоюз считает ложным выбор между гибкостью без гарантий и трудовым договором с жёстким графиком. Человек должен оставаться самостоятельным исполнителем, но получать базовую социальную защиту.
➡️Что предлагает НПНТ:
1. Цифровой паспорт платформенного работника. Сейчас опыт и рейтинг заперты внутри одной платформы: при смене человек теряет историю и доход. Предлагаем единый профиль на основе чеков ФНС и данных платформ. Рейтинги платформ несопоставимы, чек ФНС един для всех.
2. Социальный кошелёк платформенно занятого. С 1 октября 2026 года платформы обязаны давать преференции самозанятым, участвующим в страховании. Но нередко это ограничивается скидками и бонусами внутри платформы. Предлагаем: по поручению исполнителя платформа перечисляет взносы напрямую в Соцфонд как платёжный агент. Компенсация части взносов тоже идёт в СФР, причем государство может софинансировать первые шаги. При регистрации исполнителю сразу предлагается минимальный пакет соцзащиты: страховая сумма по нетрудоспособности (35 000 или 50 000 ₽/год) и минимальный пенсионный взнос - с возможностью отказа. Для поощрения платформ, эффективно информирующих самозанятых о правах и выступающих платёжным агентом, - налоговые льготы.
3. Подтверждённый опыт - основание для соцгарантий. Механизм конвертации взносов в пенсионные баллы есть, но в контексте платформенной занятости малоэффективен: человек платит и не видит результата. Предлагаем прозрачный алгоритм: каждый платёж через платформу конвертируется в баллы и стаж, а длительная занятость через платформы учитывается для госгарантий - жилищных программ, льгот, субсидий. В социальном кошельке на Госуслугах или в «Мой налог» исполнитель должен видеть, сколько накопил.
🌟 "Новый труд" готов стать независимым верификатором в регуляторных песочницах, проводить общественную экспертизу и оценивать информирование о социальных правах. Просим поддержать предложения и включить их в повестку МРГ.
#Мероприятия #Заявления
Как ролик в YouTube помог инспекции доказать схему дробления в суде
Выездная за 2018 – 2020 годы. Общая сумма доначислений составила более 200 млн. руб. Розничная торговля лекарствами через 8 юрлиц, которыми владели 2 физлица.
Организации регистрировались в разное время, имели одно стилистическое оформление, имели идентичную рекламу, аптеки располагались в помещениях, владельцами которых были взаимозависимые участникам проверяемого общества граждане, у аптек был один номер телефона, одни поставщики, внутригрупповые займы.
«И что не так?», спросите вы.
Каждый в отдельности из перечисленных признаков ровным счетом ничего не значит. Ну, одни поставщики. У нас у всех один поставщик есть – Комус, например. Это же не значит, что мы все дробимся, правда?
Займы друг другу кидаем, если знакомы давно. Тоже не дробление.
Что тогда указывает на дробление сети аптек?
А вот что.
Цитирую по определению суда третьей инстанции: «видеоролики на интернет-сайте YouTube показывают, что физические лица, участвовавшие в торжественных мероприятиях сети аптек «…», являвшиеся получателями именных дипломов, согласно справкам 2-НДФЛ, являлись работниками организаций участников «дробления бизнеса». Осмотры интернет- страниц (далее перечисляются известные в РФ сайты по поиску работы) показали, то интернет-сайт представляет собой страницу в сети интернет и предназначен для поиска вакансий. При поиске работы от работодателя сети «…» установлено размещение объявлений только от работодателя общества, где указан адрес аптек с открытыми вакансиями».
Это – раз.
Вот ещё:
«Общество оплачивало услуги по организации мероприятия и обслуживания в адрес ООО «…», по договору от 24.12.2018 ООО «…» обязалось организовать мероприятия и обслуживанию людей в сфере услуг общественного питания и организации досуга 29.12.2018 для 455 человек, за 2018 год общество представило инспекции справки о доходах 2-НДФЛ только по 104 работникам».
💡Для любителей почитать первоисточник: Дело № А53-35312/2023 (Ростовская область)
Как-то раз пришел ко мне предприниматель и говорит: "хочу от вас рекомендации как сделать так, чтобы мой бизнес не признали дроблением". Я попросила рассказать об истории создания всех предприятий. Он смотрит на меня и говорит: "какая разница, что было, вы расскажите мне, как сделать так, чтобы не было дробления. И как то, что было, относится к тому, что я от вас хочу?". Как я отвечу вам на вопрос про будущее, если не знаю о том, как и почему бизнес устроен именно так, как он выглядит сейчас? "Ну, давайте побыстрее как-нибудь, ведь вы - специалист в своей области. Я уже к четырем сходил и все говорят разное. Скажите просто, что мне делать. Нарисуйте схему, реализуйте её".
Хм... а дивиденды вы тоже мне будете платить? Или только реализовать схему надо мне, а остальное будете вы получать?
Только молодые предприниматели так разговаривают. Люди с опытом так не ставят цели. И поменять, ничего не меняя, - это то, что отличает молодых и энергичных от тех, кто прошёл через долгие годы тестирования разных гипотез, пережил взлёт и падение бизнеса, вникал в финансовые дела компании, ставил учёт, создавал рабочие места, сохранял сотрудников в ковид, ходил на допросы... Только жизнь учит. Всё остальное - голая теория, которую молодёжь зачастую обходит стороной.
#мспживи
#мспсудится
По следам консультаций
"Мне в банке сказали, что если я закрою ИП и открою его на другое физлицо, и в этом ИП стану консультантом по бизнесу, то это не будет дроблением".
Ну, ок. Банк, конечно, является бесспорно специалистом по дроблению, налогообложению, рискам по ст. 187, 173.1, 174.1 УК РФ. Банк - это вообще источник информации, которому можно безоговорочно доверять. Ведь он, банк, разделит с вами ответственность за неуплату налогов, ответственность за использование документов физлица в целях регистрации бизнеса, с вами посидит в тюрьме по статье об использовании подложных средств платежа. Да, ему можно полностью довериться.
Я решила обратиться к Гуглу - мало ли, вдруг там кто-то пишет о том, что можно открыть ИП на маму, например, свой статус ИП закрыть, а потом от лица мамы действовать как предприниматель. Нет, не нашла. Либо плохо искала. Нет, скорее все же, там такого в действительности нет.
Да, мы частенько выдаем желаемое за действительное. Строим замки из песка, надеваем розовые очки... уговариваем себя в том, что мы не можем иначе.
Итак, что в итоге?
ИП на маму, дедушку, дочку, внучку открывать нельзя. Открыть ИП может только сам гражданин, если сам принял решение попробовать себя в предпринимательстве. Никакие договоры об оказании консультационных услуг не прикроют ваши реальные отношения, в которых именно вы, а не ваш родственник является реальным владельцем. За годы существования свободных предпринимательских отношений мы привыкли к тому, что "так делают все", "так сделал сосед и давно работает", "я не могу иначе", "я ничем другим заниматься не умею, поэтому буду делать так, как привык".
Я не знаю, чем отрезвить буйну голову. Вот правда. Мне казалось, что я уже всё давным-давно об этом написала и сделала это понятным языком.
Хотите поставить эксперимент?
Вы верите в то, что налоговой инспекции все равно, что был ИП Иванов В.В., а стал ИП Иванов И.В., с тем же видом деятельности, по тому же адресу, с теми же сотрудниками, с той же вывеской (даже если с другой - ну и что?!)? Вы и правда думаете, что у ФНС нет реестра ЗАГС и она не видит странных совпадений? Вы , правда, думаете, что ИФНС не настучит на вас в следственные органы, чтобы те возбудились по букету статей Уголовного кодекса? "Я - микробизнес" - с таких слов начинают своё повествование предприниматели. И что это меняет? По объему бизнеса вы, возможно, не Портнягин и не Блиновская, то по составу вы нарушаете всё то же самое, что и они.
Не знаю, как объяснить, что нельзя регистрировать ИП на маму. Не знаю.
#мспживи
Чем могу быть полезна я, хозяйка этого телеграм-канала и моя команда?
✅Анализируем применяемые схемы ведения бизнеса на предмет налоговых рисков
Особенно мозговые штурмы на эту тему будут интересны владельцам группы компаний, озабоченных рисками обвинения в дроблении. Такие мероприятия провожу давно, упор делаю на судебную практику и детальное изучение схемы ведения дел.
✅Ведем бухгалтерский и налоговый учет от счета до отчета (ООО, АО, НКО)
Выставляем счета, УПД, счета-фактуры для ваших клиентов, делаем платежки, начисляем зарплату и налоги с ФОТ, ведем бухгалтерский и налоговый учет, консультируем по сложным вопросам.
Подробности здесь.
Аутсорсинг наступает на пятки штатной бухгалтерии. Есть то, что внешняя бухгалтерия научилась делать очень хорошо:
- технология ведения проектов через глубокий анализ загрузки бухгалтеров,
- собственный сектор внутреннего контроля,
- автоматизация обработки первичных документов с использованием лучших технологических решений.
Вы можете потратить время на написание должностных инструкций и регламентов? Мы - да. И сделали это, годами оттачиваем мастерство, совершенствуем, дописываем, уточняем, меняем.
✅Абонементы для ИП на спецрежимах и ОСН без сотрудников и с ними
Считаем налоги и страховые взносы, формируем КУДиР и декларации, сверяемся с бюджетом, отвечаем на вопросы.
Здесь делаем ровно столько, сколько надо для того, чтобы выполнить все налоговые обязанности перед государством. И напоминать о том, что скоро надо сдать декларацию, нам не надо. Всё есть в регламенте, который используют все бухгалтеры.
☝️ Самое важное в современном бушующем мире - это не отвлекаться на то, что не приносит деньги. Поэтому мы сами напоминаем о том, что нужно делать, что предоставить, куда и за что заплатить, сделаем образцы платежек, сформируем счета на оплату, попросим свериться с нашими данными и дадим промежуточный расчет предварительных итогов работы компании за квартал.
✅А ещё есть мозговые штурмы по структурированию бизнеса. Владельцы бизнеса, которые бывали на таких мероприятиях, говорят, что это - вынос мозга и полный расклад по полочкам.
✅И тестирование бухгалтеров, экономистов, финансовых менеджеров делаем своим клиентам.
✅Закрытый налоговый клуб с чатом. Подробности читайте тут
Нужны подробности? Пишите мне, Наталье Горячей.
Интересует реклама в канале? Пишите тоже мне.
Где ещё читать полезное про налоги и бизнес:
💙 канал в VK здесь,
🌐наш сайт здесь,
🤩мы в Яндекс.Дзен тут
🎞даже фильм про нас можно посмотреть и он здесь
#мспживи
За минувшую неделю пришло 4 запроса на консультацию по теме уплаты роялти и налоговых последствий применения этого инструмента. Ситуации, конечно, разные, но я решила сделать подборку судебных актов по этой теме.
Суд поддержал доначисления, сделанные за роялти, которые в реальности скрывали дивиденды
Общество включило в состав расходов по налогу на прибыль за 2021 год свыше 57,6 млн руб. лицензионных платежей за использование товарного знака. Выплаты производились в адрес индивидуального предпринимателя, который одновременно являлся единственным владельцем (100% доли) данного ООО.
Инспекция установила, что сделка лишена деловой цели и направлена на получение необоснованной налоговой выгоды. По мнению ФНС, предприниматель не вел реальной коммерческой деятельности по продвижению знака, а общество задолго до договора годами бесплатно использовало эту символику на документах, спецодежде и сувенирах. В действительности узнаваемость бренда была создана самой организацией. Налоговая служба сочла выплаты скрытым выводом прибыли (дивидендами) с целью занизить налог на прибыль компании и сэкономить на налогах учредителя (уплата 6% по УСН вместо 13% НДФЛ).
Хронология решений суда:
а) февраль 2023 года - ИФНС по г. Сургуту привлекла компанию к ответственности, доначислив 11,5 млн руб. налога на прибыль и 144,2 тыс. руб. штрафа (снижен в 32 раза),
б) апрель 2023 года - УФНС оставило решение городской инспекции без изменений,
в) октябрь 2023 года - арбитражный отказал обществу в признании акта ФНС недействительным, признав экономическую нецелесообразность лицензионного договора,
г) декабрь 2023 года - апелляционный суд утвердил решение первой инстанции и отклонил жалобу общества, подтвердив умышленное искажение налоговой базы.
💡Для любителей почитать первоисточник: Дело № А75-10934/2023 (декабрь 2023, ХМАО)
Маскировка дивидендов под лицензионные платежи собственнику бизнеса признается неправомерной схемой, если деловая репутация товарного знака была сформирована самой компанией, а не его формальным правообладателем. А ещё интерес может представлять следующее: может ли компания обойтись без товарного знака? Что изменится, если товарного знака не будет? Какова его истинная ценность и как он влияет на доход и прибыльность бизнеса?
Кстати, доначисления были сделаны по результатам камеральной проверки декларации по налогу на прибыль. И снова мы видим, что никакие танцы с бубнами не нужны налоговой службе, чтобы снять расходы - достаточно представить декларацию и через три месяца - упс, сюрприз.
Такие Дела…
#мспживи
#мспсудится
Если переплата по зарплате произошла из-за счётной ошибки работодателя, вернуть её можно только с согласия сотрудника
Из-за счетной ошибки работнику выплатили зарплату в большем размере, чем нужно. Должны ли вы получить согласие сотрудника на возврат переплаты? Увы, заработная плата, излишне выплаченная сотруднику, не может быть с него взыскана. Исключение составляют счетные (арифметические) ошибки при начислении зарплаты. Итог: удержать с зарплаты можно, но только с соглашения сотрудника.
💡Для любителей почитать первоисточник здесь
#мспживи
#мспдаётработу
В Петербурге, похоже, отменяют льготную ставку на УСН по схеме «доходы минус расходы»
Власти Петербурга намерены отменить льготную ставку 7% по УСН по схеме «доходы минус расходы» для большинства отраслей. Таким образом, большинство предприятий будут платить по ставке 15%.
Отмена льгот на «упрощенке» может принести бюджету Петербурга дополнительные 20 млрд рублей в год. Такую оценку изменения правил дал глава бюджетно-финансового комитета Законодательного собрания на заседании комитета.
Ставку 7% сохранят только для обрабатывающих производств, научных исследований и разработки. Также аккредитованные IT-компании и малые технологические компании продолжают платить 1% с доходов и 5% по схеме «доходы минус расходы».
Может, дороги отремонтируют или дворы,или сосули убирать с крыш на сэкономленное начнут...
#мспживи
⚖️ Рекорд за 10 лет: суды разрешили 95% споров в пользу ФНС
Шансы бизнеса отбиться от претензий ФНС в суде упали до исторического минимума. В первом полугодии суды удовлетворили требования налоговой службы на рекордные 95,2% от общей суммы споров (+13 п.п. за год).
Планка в 90% ранее не преодолевалась ни разу за всю историю доступной статистики (с 2016 года).
170 млрд руб. - общая сумма рассмотренных споров (+31% год к году). Всего прошло 2 700 процессов.
162 млрд руб. - суды оставили за ФНС.
Менее 5% (лишь 8 млрд руб.) - это всё, что удалось отстоять налогоплательщикам.
120 млн руб. - средняя сумма доначислений на одну проверку (без учета штрафов и пеней).
Причины такого рекорда в следующем:
1) в этом году ВС принял ряд ключевых решений, которые фактически закрепили перевес на стороне ФНС,
2) с сентября 2024 года стоимость подачи исков и апелляций выросла в разы (в ВС - до 30 раз). Судиться по мелким и средним суммам бизнесу стало просто невыгодно,
3) до судов теперь доходят только «железобетонные» дела с максимальной доказательной базой со стороны ФНС - слабые позиции отсекаются еще на этапе досудебного урегулирования,
4) планирование проверок централизовано и реализуется экстерриториальный принцип , когда проверку проводит инспекция из другого региона.
💡Для любителей почитать первоисточник здесь
#мспживи
Единый бренд и общий аутсорсинг - не повод для доначислений
Интересный случай, когда ИП отстоял свое право на разделение бизнеса, несмотря на то, что в какой-то момент решил развивать свою сеть через партнерские отношения с другими ИП. Очень тонкая грань между разделением и дроблением была проведена самим гражданином Казаковым, что, однако, не помешало трижды получить поддержку в суде. Интересным мне представляется то, что ФНС зацепилась за общего аутсорсера, который не только обслуживал всех ИП сетки, но оказывал услуги и другим клиентам.
Дело длинное, поэтому изложу материал в двух частях.
Часть 1
Часть 2
#мспживи
#мспсудится
Между первым и вторым перерывчик НЕбольшой
Первое чтение прошло в феврале, к ноябрю созрели на второе чтение.
Комитет Госдумы по уголовному и административному законодательству рекомендовал принять во втором чтении правительственный законопроект № 1069534-8 об увеличении размеров штрафов по экономическим составам.
Ко второму чтению было направлено 6 поправок, все они отклонены.
Из важного:
- меняется сумма штрафа с 300 тысяч рублей до 1,5 млн рублей штрафа за незаконное предпринимательство (часть 1 статьи 171 УК).
- меняется сумма штрафа с 100 тыс. - 500 тыс. до 500 тыс. - 2,5 млн. руб. за незаконное предрпинимательство, совершенное организованной группой,
- меняется сумма штрафа с 300 тысяч рублей до 500 тысяч рублей (часть 5 статьи 159 УК) за мошенничество, сопряженное с преднамеренным неисполнением договорных обязательств в сфере предпринимательской деятельности.
Также будет увеличен штраф за сокрытие имущества при банкротстве, изготовление фальшивых денежных знаков.
Автор проекта закона - Минюст. При разработке документа министерство указывало в качестве причины повышения штрафов то, что их размеры по ряду статей не пересматривались более 20 лет.
💡Для любителей почитать первоисточник: проект закона за № 1069534-8
#мспживи
На днях позвонил давний наш клиент. В разговоре мы затронули тему моих переговоров с его партнером, которые длились довольно долго, но закончились «мячиком на моей стороне». Да, я ушла думать над тем, как уложить цели руководителя компании в то, что мы делаем. На фоне дефицита кадров аутсорсинг перестает быть просто дешевле и просто менее качественнее, чем наем бухгалтера в штат. В попытке подстроиться под нужды бизнеса аутсорсинг быстрее, чем штатная бухгалтерия, внедряет новые технологии, быстрее учится и адаптируется к меняющимся условиям внешней среды. Поэтому мы решили встретиться и, посмотрев друг друг в глаза, найти точки соприкосновения реальных, а не заявленных ранее интересов. Я не устаю повторять как мантру то, что лет 5 назад озвучила своим гостям: разобравшись внутри своей компании с процессами и документооборотом, вам станет все равно, кто занимается бухучётом в компании. Это не про пофигизм, а про уверенность в том, что риск ошибки сведен к минимуму.
Хотите так сделать у себя?
Тогда сначала разберитесь с такими процессами:
1)кто отвечает за сбор документов,
2)кто отвечает за обработку документов, каковы сроки этого процесса,
3)кто подписывает документы, как часто, на каком основании и с какими ограничениями,
4)где хранятся документы,кто ответственный,
5)где хранится учетная программа, кто ее администратор, как часто делаются резервные копии и где хранятся,
6)внутренние сроки подведения итогов месяца/квартала,
8)шаблоны отчетов бухгалтерии перед вами,
9)внутренние сроки ответов на запросы госорганов.
Если вы сделаете это сами, то бухгалтер подстроится под эти правила. Если это уже сделал ваш бухгалтер-подрядчик, то подстройтесь под него и получайте удовольствие от бизнеса.
Напомню, что у нас вы можете получить полный набор функций бухгалтера - от счета до отчета. Приходите, с нами хорошо.
#мспживи
Контрагент взыскал 6 млн руб. налоговых потерь, но оспорить решение ИФНС нельзя
Компания-поставщик оказалась в сложной финансовой ситуации из-за включенной в договор стандартной налоговой оговорки. Инспекция провела выездную проверку ее покупателя и сняла вычеты по НДС и расходы по сделкам с поставщиком. Покупатель не стал затягивать спор с налоговой, оплатил долг и, руководствуясь условиями договоров о возмещении имущественных потерь, взыскал через арбитражный суд с поставщика 6 млн. руб.
Понеся прямые миллионные убытки из-за выводов проверяющих, поставщик попытался защитить свои интересы единственным очевидным путем - подал самостоятельное заявление в суд о признании недействительным решения ИФНС, вынесенного в отношении покупателя.
А что суд?
1. Оспариваемое решение вынесено в отношении третьего лица. Самого поставщика этот акт обязанностями или санкциями напрямую не обременяет.
2. Наличие у компании коммерческого интереса и убытков, возникших в силу условий гражданско-правового договора (налоговой оговорки), не меняет публично-правового регулирования. Поставщик не признается участником налоговых отношений чужой проверки и не имеет процессуального права оспаривать решение инспекции. С компании дополнительно взыскали 50 000 руб. госпошлины.
Таким образом, подписывая условия о компенсации налоговых потерь («налоговую оговорку»), предприятие берет на себя риск безусловной оплаты доначислений контрагента без возможности напрямую обжаловать акт ИФНС. Защиту необходимо выстраивать либо на этапе коммерческого спора с контрагентом, либо прямо закреплять в договоре его обязанность обжаловать претензии налоговой во всех инстанциях с привлечением вас в процесс.
💡Для любителей почитать первоисточник: Дело № А56-50575/2026 (сентябрь 2026, Санкт-Петербург)
Краткий вывод из истории: взыскание контрагентом с поставщика убытков, причиненных налоговыми доначислениями, не предоставляет поставщику право на обжалование решения налогового органа, вынесенного в отношении покупателя.
Такие Дела…
#мспживи
#мспсудится
Суды отказали компании в снижении базы по налогу на прибыль за счет доначислений с выплат нелегальным рабочим
Компания-подрядчик выполняла строительно-монтажные и ремонтные работы на железнодорожных путях для крупных промышленных заказчиков. Для оптимизации налоговых обязательств общество отразило по документам привлечение семи субподрядчиков и поставщиков материалов.
По результатам выездной налоговой проверки инспекция доказала, что все заявленные контрагенты входили в единую площадку и обладали признаками номинальных структур (совпадение IP-адресов банк-клиента, транзитный характер платежей, отсутствие техники и штата, недостоверные путевые листы, несовпадение дат оприходования с актами КС-2, отсутствие пропусков на режимные объекты). Фактически работы велись собственными силами и привлеченными физическими лицами без оформления.
В итоге компании доначислили более 23,4 млн рублей (НДС - 10,1 млн руб., налог на прибыль - 12,3 млн руб., штраф за умысел - 1 млн руб.).
Оказавшись под угрозой крупных потерь, налогоплательщик попытался защититься через механизм налоговой реконструкции: потребовал признать использование неофициального труда и уменьшить налог на прибыль на 10,27 млн рублей, предоставив неофициальные ведомости выдачи наличных 26 допрошенным рабочим, набранным по газетным объявлениям.
Суды трех инстанций требования компании полностью отклонили.
💡Для любителей почитать первоисточник: Дело № А76-37324/2025 (октябрь 2026, Челябинская область)
Вывод: выплата наличных денежных средств, выведенных из легального оборота, официально нетрудоустроенным лицам без удержания НДФЛ и взносов не признается экономически оправданным расходом и исключает право налогоплательщика на применение налоговой реконструкции.
Такие Дела…
#мспживи
#мспдаётработу
#мспсудится
Услуги ЖКХ под видом софта: почему наличие IT-аккредитации не спасло компанию от доначислений
Март 2022 года: общество получает государственную IT-аккредитацию Минцифры РФ и вносит в ЕГРЮЛ код ОКВЭД 62.01 (разработка ПО).
Январь 2023 года: общество начинает применять пониженный тариф страховых взносов (7,6% вместо 30%), предусмотренный для IT-сектора.
Осень 2023 года: налогоплательщик подает расчет по страховым взносам за 9 месяцев 2023 года, но не заполняет обязательное приложение № 1 к разделу 1, подтверждающее структуру доходов.
Февраль 2024 года: ИФНС направляет требование раскрыть функционал ПО, подтвердить исключительные права на него и расчет доли IT-доходов; общество документы не представляет.
Февраль-май 2024 года: по итогам камеральной проверки инспекция фиксирует нарушение и выносит решение № 1855 о доначислении 403 тыс.руб. страховых взносов и штрафа.
Ноябрь 2025 года: арбитражный суд отказывает обществу в отмене решений налоговиков.
Март 2026 года: апелляционный суд оставляет решение первой инстанции в силе.
Октябрь 2026 года – финал: кассационная жалоба налогоплательщика отклонена.
Компания настаивала, что выполняла IT- и агентские функции для партнера, получая от этого свыше 70% годового дохода. Однако анализ движения средств по расчетным счетам выявил: перечислений от IT-партнера не было, а реальную выручку компания получала от технического обслуживания, ремонта газового оборудования и аренды сетей.
Наличие записи в реестре Минцифры и кодов ОКВЭД дает право на льготу лишь номинально; для пониженного тарифа бизнес обязан документально подтвердить, что не менее 70% реальной выручки поступило именно от продажи или обслуживания собственных программных продуктов.
Право на налоговые льготы дает не статус IT-компании на бумаге, а реальное документальное подтверждение того, что бизнес зарабатывает на разработке и продаже собственного ПО, а не на непрофильной деятельности.
💡Для любителей почитать первоисточник: Дело № А76-28833/2024 (октябрь 2026, Челябинская обл.).
Такие Дела…
Государственная аккредитация не является основанием для соответствия налогоплательщика условиям, установленным п. 5 ст. 427 НК РФ, если иные критерии не выполняются. Запомните это.
#мспживи
#мспсудится
"Говорят, что при создании IT-компании в группе за дробление ничего не будет! Сам Мишустин разрешил дробиться!"
Не люблю, когда кто-то мне присылает какую-то новость без ссылки на первоисточник. Поэтому либо ковыряю сама, либо нахожу в своих тайниках, либо отправляю интересующегося к той самой сороке МарьИванне, которая на хвосте новость принесла.
Вам никто не может запретить регистрировать и 2 , и 5, и 25 юрлиц. Нет такого запрета в ГК РФ и ни в каком профильном законе о юрлицах тоже нет. И Мишустин не может разрешить что-то делать.
Претензии к предприятиям возникают тогда, когда владельцы, наплодившие несколько одинаковых или не очень сущностей, не наделяют их (сущности) самостоятельностью и независимостью.
Именно поэтому само по себе создание новой организации, которая будет заниматься только IT, не может рассматриваться как искажение фактов хозяйственной деятельности и квалифицироваться как схематоз.
Я предлагаю в этой фразе сделать упор на слова «само по себе». Она означает, что регистрация нескольких юрлиц будет свидетельствовать о том, что вы дробитесь только в совокупности с признаками, указывающими на то, что единственной целью создания этого или нескольких других юрлиц было уйти от налогов.
Помните про деловую цель, самостоятельность и независимость? Вот это и есть ваша мантра при построении любой схемы ведения дел.
Есть сомнения в том, что из себя представляет именно ваша группа компаний? Тогда добро пожаловать на мой мозговой штурм.
#мспживи