
Аналітика Куща
Subscribers
48.4K
+0 24h
Reach per post (ERR)
41.6%20.1K avg views
Posting
3.4/day
last 4 hours ago
Reactions per 1K views
17.4
👍 💯 ❤
-
-
-
edited Особливо яскраво це видно на прикладі промислової інфляції, яка опосередковано залежить від дій НБУ. У вересні в річному вимірі промислові ціни зросли на 38,4%. Тобто здорожчання факторів виробництва і темпи збільшення собівартості товарів втричі перевищують середню динаміку споживчих цін. За таких умов, підприємства постійно стикаються із скороченням рентабельності, бо покривати вказану вище різницю доводиться за рахунок прибутку. Так, вплив вартості енергії, детально вивчено у статті кандидата економічних наук, доцента кафедри фінансів Західноукраїнського національного університету Євгена Бондаренка "Енергетичні шоки, інфляція та економічне зростання України: зовнішній ціновий і внутрішній інфраструктурний канали. Автор зазначає, що енергетичний шок розділяється на два "кола": "Перше коло охоплює пальне, комунальні послуги, транспорт і безпосередні витрати підприємств. Друге коло виникає, коли енергетичні витрати переходять у заробітну плату, ціни послуг, орендні платежі й очікування. Процентна політика впливає переважно на друге коло, знижуючи попит і підтримуючи гривневі заощадження. Відновлення генерації та мережі скорочує перше коло без додаткового пригнічення сукупного попиту. Для прогнозування доцільно використовувати умовні сценарії, а не одну траєкторію ціни. Перший сценарій має поєднувати нижчі світові ціни з остатньою внутрішньою генерацією. Другий — нижчі зовнішні ціни з великим дефіцитом потужності. Третій — глобальне подорожчання без нових внутрішніх пошкоджень. Четвертий — одночасний зовнішній та інфраструктурний шок. Відмінність між сценаріями дає змогу відокремити заходи монетарного стримування від інвестиційних і соціальних рішень", — пише Євген Бондаренко. Очевидно, що українська енергетика зараз перебуває в четвертому сценарії: зовнішні цінові шоки на енергію та внутрішні інфраструктурні шоки, пов’язані із війною. В умовах, коли інфраструктурний шок подолати повністю не вдається, "перше цінове коло" триває майже постійно, накопичуючи негативні цінові наслідки в промисловості, енергетиці та комунальній сфері. У цих умовах жорстка монетарна політика НБУ лише пригнічує попит бізнесу та населення, але не виправляє внутрішні енергетичні дисбаланси. Натомість їх можна було би послабити лише відносно м’якою монетарною політикою, яка надасть бізнесу та населенню широкий доступ до кредитних ресурсів, що дозволить їм адаптуватися до нових умов (програми енергетичного переоснащення, зміни технологій виробництва, технологій комунальних послуг тощо). Цьому спряло би підвищення інфляційної цілі на період війни до 10% та формування нейтральної облікової ставки НБУ на рівні інфляції, тобто тих самих 10%. Натомість Нацбанк спрямовує зусилля на пригнічення економічної активності для зняття, зокрема, "зайвого" попиту на енергію. Теоретично це також може "спрацювати": коли зупиняться всі заводи, то вартість енергії почне знижуватися, що стабілізує інфляцію, тобто ціль №1 для НБУ буде досягнута, проте в, так би мовити, екзотичний спосіб. А економіка? Вона за такої політики буде йти на дно. Але проблема потопаючих… справа рук уряду. Отже, нам треба або сподіватись на зміну керівництва НБУ (і корегування монетарної політики), або готуватися до важкої економічної рецесії. За законами жанру "на дні" і ціни стабілізуються. https://www.dsnews.ua/ukr/economics/monetarni-gudziki-11112026-471559#google_vignette
-
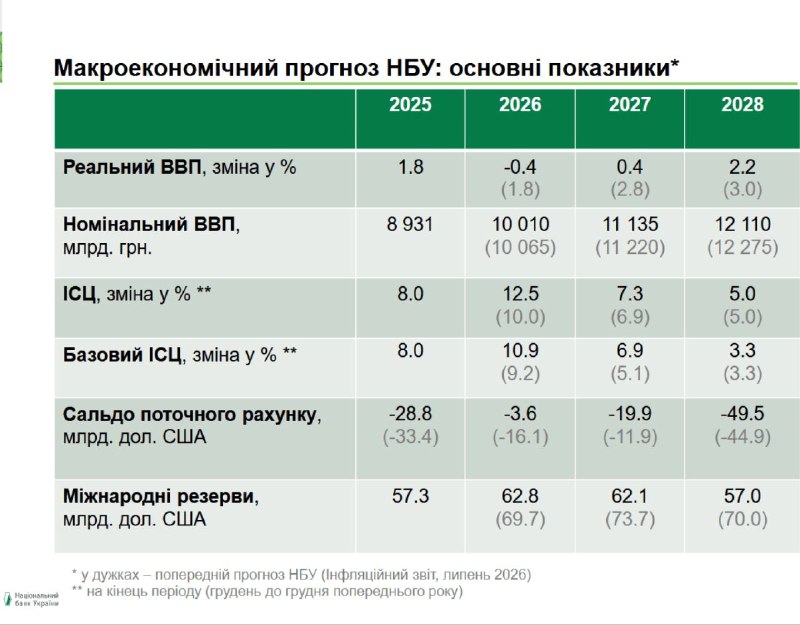
edited Утім, економічне зростання — це передусім сфера компетенції уряду, а для НБУ. Відповідно до Закону України "Про Національний банк України", його основною функцією "є забезпечення стабільності грошової одиниці України", і він "має виходити із пріоритетності досягнення та підтримки цінової стабільності в державі". Можна сказати, що мандат діяльності НБУ будується за принципом "кіндер-сюрпризу": на першому місці — таргетування інфляції, на другому — стабільність банківської системи і лише на третьому — динаміка економічного зростання (якщо це не заважає досягненню перших двох цілей). Ми вже зрозуміли, що до цілі №3 у Нацбанку руки традиційно не доходять. А що ж тоді з ціллю №1? За результатами цього року НБУ прогнозує інфляцію на рівні 12,5% за таргету в 5%. Наступного року — 7,5%. Як бачимо, регулятор фактично провалив досягнення своєї ключової цілі і зробив це коштом кількох відсотків економічного зростання. Але повернемося до таблиці оновлених прогнозів. Відбулося вкрай дивне корегування очікувань щодо сальдо поточного рахунку платіжного балансу України. За даними Нацбанку, дефіцит поточного рахунку за січень — вересень 2026 р. досяг $17 млрд (порівняно з $23,2 млрд за аналогічний період торік). За підсумками року він мав би становити не менш як $25 млрд. Утім, НБУ прогнозує зменшення цього індикатора до мінус $3,6 млрд (за попереднього прогнозу мінус $16,1 млрд). Обвал цього показника очікується у 2028 р., коли НБУ очікує "покращення безпекового фактору" — до мінус $49,5 млрд. Найімовірніше, прогноз на 2026 р. — чергова помилка. Чи втримається курс гривні Єдине, що в прогнозах НБУ виглядає оптимістично — це формування його валютних резервів. Цього року та наступного вони заплановані на рівні близько $62 млрд. Простими словами, регулятор не очікує проблем із надходженням в Україну зовнішньої фінансової допомоги. Від цього прямо залежить і відповідь на сакраментальне питання про курс гривні. Зараз він становить 45,5 грн/$. Чому падає? З міжбанківського валютного ринку майже повністю зникли експортери зі своєю валютною виручкою, тож близько 98% продажу валюти контролює Нацбанк за рахунок своїх резервів. Алгоритм тут приблизно такий: станом на зараз міжнародні резерви НБУ сягають $49 млрд в еквіваленті. Сальдовий продаж іноземної валюти Нацбанком у жовтні становив майже $6 млрд (рекорд останніх років). Проведемо простий підрахунок. Відповідно до індикаторів, встановлених МВФ, Національний банк України не може зменшити свої резерви нижче $40 млрд. Тобто у нього лишилося приблизно $9 млрд для подальших валютних інтервенцій. Цього має вистачити приблизно на два місяці. Але треба врахувати й поповнення резервів Нацбанку зовнішньою допомогою: в найближчі тижні очікується надходження 8 млрд євро від ЄС (а це ще понад півтора місяці інтервенцій). У 2027 р. таких траншів очікується кілька. Отже, буде чим підтримувати курс гривні, який стає похідною від темпів та обсягу зовнішньої фінансової допомоги (адже експорт та трудові трансферти у валюті вже не відіграють колишньої ролі). Тому можемо очікувати таких курсових коридорів: 46–48 грн/$ (досить тривалий) та 48–50 грн/$ (його можна назвати передкризовим). Вихід гривні за позначку "50" можливий лише у випадку суттєвого скорочення зовнішньої фінансової допомоги. З іншого боку, уряд тисне на НБУ щодо послаблення курсу — тоді буде більше гривні від продажу зовнішніх траншів допомоги. Але Нацбанк чітко розуміє: сильна девальвація може призвести до відтоку гривневих коштів населення з банків та переведення їх у валюту. А це ще більше спустошить резерви НБУ Саме тому, поки що робочим коридором залишається 46–48 грн/$ ближче до кінця року Два кола інфляції: чому НБУ регулярно промахується А загалом прогнози НБУ, так само як і його монетарна модель, не враховують один з ключових факторів: характер інфляції в Україні пов'язаний не з розширенням ліквідності та зростанням доходів населення (а також платоспроможного попиту), а з фактором війни, підвищенням базових ризиків, зростанням вартості енергетичних товарів, логістики і транспорту
-
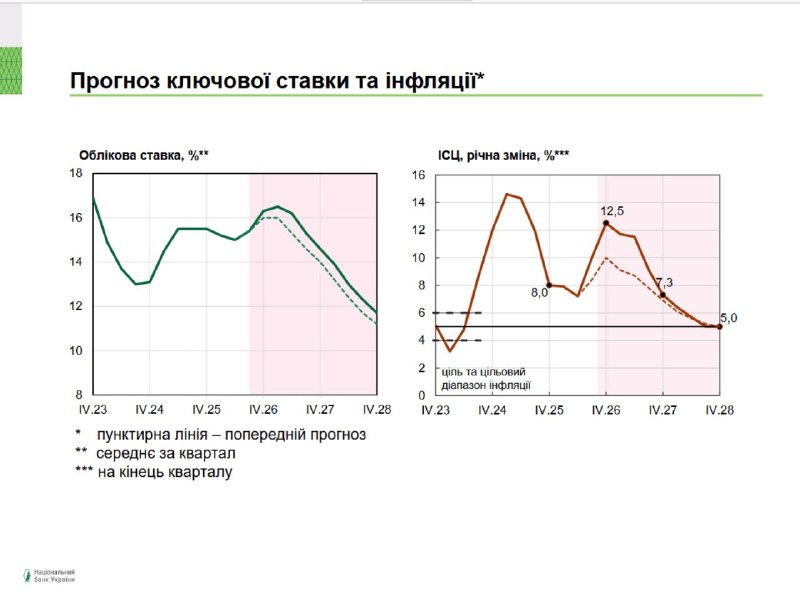
edited Погані прогнози і дорогі гроші. Яким буде наступний рік для української економіки Національний банк різко погіршив економічні прогнози, але продовжив свою політику, яка не адаптована до реалій війни. Що буде з економічною активністю, інфляцією і курсом гривні? Навколонульову динаміку ВВП Нацбанк прогнозує на наступний рік і традиційно відкладає все "найсмачніше" на два роки вперед. Нацбанк продовжує пришивати "монетарні ґудзики". Він фокусується на мегаприбутках банківського сектору і воліє відповідати лише на одне питання: чи влаштовує якість "гудзиків"? Ось ключові тези з нещодавнього пресбрифінгу НБУ: Облікова ставка підвищена на 0,5 в. п. — до 16,5% — "для підтримання привабливості гривневих активів, стійкості валютного ринку, контрольованості очікувань та поступового приведення інфляції до цілі 5% на горизонті політики. Це рішення дає змогу зберегти баланс між контролем за інфляцією та підтримкою економіки". Згідно з прогнозом, інфляція пришвидшиться до 12,5% у 2026 р., сповільниться до 7,3% у 2027 р. та повернеться до цілі 5% у 2028 р. НБУ готовий гнучко реагувати на ризики, зважаючи як на рівень цін, так і на потенційні наслідки зменшення економічної активності. І за великим рахунком тут немає нічого нового. НБУ послуговується монетарними моделями, які розроблені для розвиткових країн і характеризуються не просто жорсткою монетарною відповіддю на інфляцію (у вигляді збільшення базових ставок), а й наджорсткою реакцією. Зокрема, йдеться про модель американського економіста, уродженця України Юрія Городніченка, який тривалий час надавав консультації Національному банку, зокрема й під керівництвом Андрія Пишного. Городніченко неодноразово заявляв, що облікова ставка НБУ має "із запасом" випереджати інфляцію. Якщо спрощено, запас в його розумінні — це коли ставка не менш як у півтора рази перевищує річний показник споживчої інфляції (за січень-грудень). На практиці так і виходить: інфляція 10% (на цей час) та облікова ставка 16,5%. Поради Городніченка базуються на досвіді стандартних економічних моделей, усталених на рівні МВФ, що на сьогодні є монетарним мейнстримом. Не будемо оскаржувати ці тези, наприклад у контексті природи інфляції на стадії "великого поштовху" (тобто економічного злету розвиткової країни), а також не станемо вступати в дискусію щодо "природніх рівнів" інфляції для розвинутих та розвиткових країн. Зазначимо лише, що ця модель абсолютно не адаптована до умов економіки країни, яка вже п’ятий рік перебуває у горнилі повномасштабної війни на виснаження. Ба більше, відповідних моделей не існує у світі. Унікальність історичного моменту полягає саме в тому, що у НБУ була можливість стати піонером на цьому шляху, якби він створив і впровадив модель під реалії, в яких опинилася Україна. Натомість він воліє в монетарному моделюванні не враховувати фактор війни та відповідні шоки для економіки. Це стосується й рівня облікової ставки. Такий підхід відбивається й на прогнозах НБУ. Наприклад, вихід інфляції на цільовий рівень у 5% постійно відкладається на майбутнє, тобто "на після війни". Саме тому регулятор обіцяв, що це станеться в 2024, 2025, 2026 рр. (щоразу неуспішно). Тепер вже йдеться про 2028 р. Але ключовим у пресбрифінгу НБУ був оновлений макроекономічний прогноз. Розглянемо його в подробицях. Прогнози: гірке — одразу, найсмачніше — на потім Нацбанк прогнозує те, що було очевидно ще навесні: падіння ВВП цього року на 0,4%, хоча лише в липні він очікував зростання на 1,8% (і це не стандартна корекція, а катастрофа). Більше того, навколонульову динаміку ВВП (+0,4%) НБУ прогнозує наступного року (раніше він очікував на 2027 р. ледь не економічного ренесанс у +2,8%). За старою-доброю традицією Нацбанк залишає все "найсмачніше" з часовим лагом у два роки: лише за підсумками 2028 р. економіка України має зрости на 2,2% (що, втім, теж менше за попередній прогноз в +3%).
-
"Военная буржуазия" или пропорция Парето по распределению национального дохода ("логика Коломойского"). В ближайшие два года номинальный ВВП Украины, преимущественно за счет инфляционной "накачки, может достигнуть 12 трлн грн. При обменном курсе гривны к доллару даже на уровне 50, это будет означать достижение валютного эквивалента валового продукта в размере 240 млрд дол. На фоне неработающей промышленности и заблокированной портовой инфраструктуры (сырьевой экспорт), такой показатель станет новым историческим рекордом. Предыдущий рекорд был достигнут также во время войны: 2025 год - 214 млрд дол. Ничего удививительного в этом статистическом трюке нет: инфляция раздувает номинал ВВП в гривне, а внешняя помощь позволяет удерживать обменный курс и валютный эквивалент валового продукта на высоком уровне. Все держится на внешних финансовых потоках. Как распределяется данный валовой продукт? 80% населения может претендовать максимум на 20% ВВП или на 48 млрд дол в год. Если взять общую численность населения Украины на уровне 25 млн человек, 80% составят 20 млн чловек. В таком случае, на долю 80% беднейших граждан придется подушевой доход в размере 2400 дол в год или 200 дол в месяц. Не верите? Давайте считать. 70% украинских пенсионеров (7 млн человек) получают пенсию на уровне средней (7,2 тыс грн в месяц), а это даже меньше 200 дол. В Украине насчитывается 4,5 млн детей в возрасте до 18 лет. Государство устанавливает ряд выплат на воспитание детей в зависимости от различных социальных индикаторов, но эти суммы не превышают 3000 грн в месяц (6,4 тыс грн по уходу за больным ребенком). Конечно не все дети живут в семьях с доходами ниже средних, но в любом случае, в семьях с доходом на уровне среднего и ниже, воспитывается большая часть детского населения страны. 4,5 миллионов ВПЛ, которые получают от государства до 3 тыс грн в месяц. Часть из них работает и получает значительно больше, но в целом - это наиболее обездоленная группа населения. Еще до 2 млн людей, которые по тем или иным причинам находятся на "домашнем режиме" - некоторые из них могут рассчитывать на работу за "еду и кров". Получаем 19 млн граждан страны: пенсионеры, дети, ВПЛ и т.д. В это же время, 20% населения могут претендовать на 80% ВВП, то есть на более чем 190 млрд дол: подушевой доход - до 40 тыс дол в год, что соответствует уровню дохода западного среднего класса. При этом, "военная буржуазия" - это сложное явление. Это и реальный бизнес, и коррупционеры. Люди, которые за счет инноваций, предпринимательской активности и драйва формируют эффективность сектора обороны и люди, просто зарабатывающие на войне на очередного "крокодила". Но объединяет их одно - большинство из них, так или иначе, выступают за продолжение войны. Лишь ряд по-настоящему моральных авторитетов из состава "военной буржуазии" понимают, что так вечно продолжаться не может и нужно готовиться к неизбежной трансформации структуры экономики после завершения войны. Именно дихотомия "военная буржуазия"/"остальное общество" и будет формировать крайне опасное имущественное расслоение общества во время войны: к сожалению действия правительства и правящего класса лишь усиливают данный тектонический разлом между базисом и надстройкой, военной буржуазией и военной бедностью. Базис в этой ситуации исключительно объектен и страдателен. А надстройка концентрирует в своих руках власть, капитал, средства информации и аппарат насилия. Единственная надежда базиса в Украине - это будущие выборы и мир, так как надстройка у нас традиционно вспоминает об интересах базиса лишь накануне выборов и забывает на второй день после оных.
-
Поливариантная модель будущего: Война и Мир. В своем недавнем посте я попытался раскрыть один из сценариев будущего мирного урегулирования: приход к власти демократов в США в 2028 году отодвигает горизонт мира за точку "2030". Но это один из вариантов будущего, его не стоит рассматривать в качестве единственно верного. Существую и другие варианты, например, завершения войны в диапазоне весна-лето 2028 или весна-лето 2029. Не секрет, что вопрос войны и мира зависит от политических электоральных циклов наших партнеров. Зависимость тут прямая: продолжение войны требует денег, деньги поступают от внешних партнеров, их способность выделять деньги определяется выборами. На примере США мы уже увидели как отключаются каналы финансовой помощи Украине в зависимости от результатов выборов. Почему подобное не может произойти в ЕС? А теперь рассмотрим сценарий завершения войны на историческом интервале 2028-2029. В 2027 году начнется "слом" европейских политических элит. Начнется все с Франции, потом, возможно, произойдут досрочные выборы в Германии. Но это будет перезагрузка национальных политических элит в двух ключевых странах ЕС. Второй этап перезагрузки - смена наднациональных политических элит на уровне официального Брюсселя. Второй этап будет наиболее длительным и сложным. Так или иначе, но при реальной трансформации европейского политического ландшафта, к весне 2028 ЕС может "созреть" для завершения войны. Эту "готовность" сейчас активно модерируют республиканцы. В таком случае, у того же Джэя Ди Вэнса возникнет уникальная возможность: объединить усилия "готовой" Европы и США для подписания пакетного соглашения по остановке основных мир-системных войн, ближневосточной и российско-украинской. Тот, кто от имени республиканцев сможет подписать подобное пакетное мирное соглашение при участии ЕС - тот получит значительную фору на президентских выборах в США осенью 2028 года (а там на кону стоит двойной срок президентской каденции). Противостоять совместной позиции ЕС и США мы уже не сможем, возможность лавирования между Вашингтоном и Брюсселем буде утрачена. Фактически нас могут поставить перед фактом "общей позиции" США и ЕС. Именно поэтому, Украине крайне важно в 2027 году сформулировать Декларацию мира и новую Геополитическую декларацию (Евразийский степной коридор), дав ответы на два ключевых вопроса: "Кто мы" и "Что мы собираемся делать"; "каков наш геополитический статус" и "как этот статус будет активирован на практике". Почему это важно? Только в том случае, если мы сформулируем два указанных выше документа, США и ЕС смогут использовать эти декларации в качестве отправной точки будущих мирных переговоров (при условии реалистичности и компромиссности данных документов). Иначе нас просто поставят перед фактом. А декларацию мира все равно придется писать: либо системно в 2027-м году, либо "на коленке" в 2028-2029. Что может изменить данный сценарий? Два фактора: 1. Европейская социал-демократия останется при власти. 2. В США в 2028-м году победят демократы. Тогда горизонт войны, вполне вероятно, "пробрасывается" за горизонт 2030.
-
https://youtu.be/rEPM09q6npI?si=6yu-H3WeOqh0LuFq
-
-
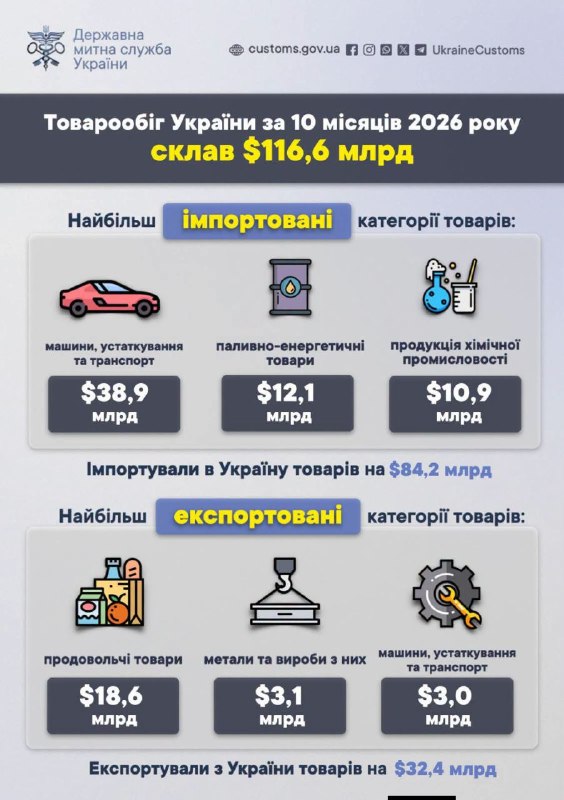
В октябре в Украине антирекорд по импорту - дефицит торгового товарного баланса составил более 6 млрд дол. За январь-октябрь таможня дала следующую статистику: импорт товаров на сумму 84 млрд дол, а экспорт - 34 млрд дол. Дефицит - 52 млрд дол, по итогам года будет как я и прогнозировал - более 60 млрд дол. Общий товарооборот - 116 млрд дол, облагается налогами примерно 67% импорта. Крупнейший импортер - Китай: он поставил нам товаров на 26 млрд дол. Далее, Польша - 8 млрд дол и Германия - 6 млрд. Примечательно, что суммарно Польша и Германия в контексте нашего импорта - как половина Китая. "Геополитическая шизофрения" продолжается: "торгуем с тем, с кем не дружим, дружим с теми, с кем не торгуем". Крупнейший партнер по внешней торговле - Китай, отношения с ним на нуле. Партнер номер один в геополитике - Британия, торговля с которой - мизер. С таким соотношением экономики и геополитики, всегда будут соответсвующие показатели и в экономике, и в геополитике. Хотя многим такое нравится и тут тоже заложена проблема, правда когнитивного свойства.
-
https://youtu.be/hByfDpoXmBs?si=3RXzL2zBbK_PLfj0
-
repost Честно говоря, переговоры в Абу-Даби показали, что наши заметки про заморозку войны в 2028-29 годах являются еще и оптимистичными… Наша сегодняшняя беседа совершенно особенная. Как и время, в которое этот разговор состоялся. Пожалуйста, найдите время. Крайне рекомендую. Эпизод под названием — «Абу-Даби» 👉🏻 https://freeman.app/podcast/2998/ru Наш с Алексеем Кущем свежий и максимально крутой подкаст 🎙 «Курс на завтра». Обязательно послушайте, обязательно! Знайте о происходящем, будьте в курсе и берегите себя. И поделитесь с теми, кто вам искренне дорог. 🎶 Знай больше других! Будь в Клубе Свободных людей Скачивай и слушай Podcast Свободный 🍏 AppStore и 🏳️ PlayMarket Подари ребенку и семье книгу 🤩 библиотека Свободных людей Поделись и подпишись на Свободный
-
repost Наши политики категорически избегают исторической ответственности и не готовы к компромиссам. У европейских партнеров совершенно иной фокус. Они прагматики: их волнует не столько сам процесс завершения конфликта, сколько архитектура безопасности после него. Для ЕС текущие боевые действия выступают треком планомерного ослабления РФ. Их главная задача — истощить российский военный потенциал до уровня, исключающего любую угрозу для стран Евросоюза. При этом восстановление территориальной целостности Украины не является для Запада «идеей фикс», ради которой они готовы нести реальные жертвы. Лидеры ЕС поддерживают этот тезис на уровне политических заявлений, но их подлинный и единственный мотив — ликвидация дефицита собственной глобальной безопасности, возникшего с началом войны. Европа ждет «часа икс» — момента, когда Россия будет достаточно ослаблена и перестанет представлять угрозу. Как только этот порог безопасности будет достигнут, европейцы начнут активно продавливать мирные переговоры, так как дальнейшее финансирование войны окончательно потеряет для них смысл. Крайне рекомендую. Эпизод под названием — «Абу-Даби» 👉🏻 https://freeman.app/podcast/2998/ru Наш с Алексеем Кущем свежий и максимально крутой подкаст 🎙 «Курс на завтра». Обязательно послушайте, обязательно! Знайте о происходящем, будьте в курсе и берегите себя. И поделитесь с теми, кто вам искренне дорог. 🎶 Знай больше других! Будь в Клубе Свободных людей Скачивай и слушай Podcast Свободный 🍏 AppStore и 🏳️ PlayMarket Подари ребенку и семье книгу 🤩 библиотека Свободных людей Поделись и подпишись на Свободный
-
Как Украина может выйти на реальный переговорный трек в таких сложных условиях? Путем формирования двух стратегических документов: 1. Декларация о мире, составленная на базе Декларации о государственном суверенитете, Акте о независимости и Конституции. Данный документ должен определить блоковость/нейтралитет, безядерный статус, гуманитарный блок и т.д. 90% норм будущей Декларации о мире уже определены в упомянутой выше конституционной триаде, которая пребывает в неразрывном историческом, диалектическом единстве. 2. Декларация о Евразийском степном коридоре, объединяющем в общий логистический и экономический проект Китай, Центральную Азию, Южный Кавказ, Украину и ЕС. Первый документ определяет нашу геополитическую позицию и отвечает на вопрос: "кто мы в новом мире". Второй документ определяет как мы будем использовать свой новый статус и отвечает на вопрос: "что мы собираемся делать". Неплохо принять оба документа в парламенте конституционным большинством. Такой сценарий может вовлечь в переговоры о мире Китай, лишить РФ ее дипломатических приемов и поломать сценарий "вечной войны".
-
Коррекция прогноза по мирному урегулированию: тренд на ухудшение ситуации. В своем базовом прогнозе я озвучиваю следующий диапазон по мирному урегулированию в Украине: весна-лето 2028 или весна-лето 2029. Сейчас формируется "корректирующий прогноз": диапазон войны рискует выйти за 2030-й год. Дело в том, что основным глобальным сторонником продолжения войны (кроме страны-агрессора, естественно), является Евросоюз. Позиция Европы следующая: Россия сама начала агрессию и поэтому должна понести в ходе нее максимальные потери, которые сделают невозможным агрессию россиян в отношении стран-участниц ЕС. То есть Европа думает не столько о нынешней войне и ее завершении, как о том, что будет после этой войны: будет ли Россия способна в будущем на новую агрессию. Упрощенно, Европа пытается "нащупать" историческую точку Х, после прохождения которой РФ не сможет осуществить агрессию в отношении стран ЕС. Таким образом, финансируя Украину, Европа компенсирует образовавшийся для нее дефицит безопасности, это рациональная и эгоистичная геополитическая позиция. Но так ведут себя все глобальные кластеры без исключения. Однако Европа сейчас входит в полосу перезагрузки политических элит, которые видят процесс компенсации дефицита континентальной безопасности несколько иначе. Это означает, что к 2028 году в ЕС может созреть запрос на завершение войны. Но к этому же времени, в США может появиться президент-демократ, который будет опираться на Конгресс, контролируемый демократами. Простое экстраполирование электоральной динамики в США, говорит о том, что республиканцы смогут вернуть контроль над Конгрессом в целом лишь к 2032 году. То есть, в 2029 году для нас может произойти глобальная инверсия: Европа будет выступать за прекращение войны, а США, наоборот, займут позицию касательно продолжения войны. Потому что президент-демократ при поддержке Конгресса - это прекращение противостояния с Китаем, мир с Ираном и "разогрев" Балто-черноморской дуги. Все по классике. И тогда у нас "на марафоне" будут "клеймить Европу" и обвинять "в трусости" и "славить" Америку. В таком варианте трафик войны выходит за горизонт 2030. Данный сценарий целиком в интересах россиян. Потому что они откалибровали "мясорубку" войны под работу на "пониженных" оборотах (в части вовлечения в войну человеческого ресурса). Сравнение чудовищное, но оно достаточно образное. "Ресурсы войны", включая и человеческий ресурс, можно вбрасывать в "мясорубку войны" на "повышенных оборотах", как во время Первой и Второй мировой. А можно на "пониженных", поступательно выжигая потенциал другой стороны. РФ отладила работу своей "мясорубки" войны на пониженные обороты, вбрасывая в нее по 25-30 тыс человек в месяц. Почему Россия применяет подобную тактику? Тут есть ряд причин: выдавливание нелояльного населения с оккупированных территорий, создание у другой стороны иллюзии "тупика войны" и т.д. Любые реальные мирные инициативы ломают данную стратегию россиян. Идеальный спаринг-партнер для РФ - это сторонник "вечной войны". Потому что переговорная позиция формируется исходя из параметров того потенциала, который стоит за той или иной стороной. Россия с помощью своей тактики "медленной мясорубки" создает у нас иллюзию того, что потенциал пока еще есть и можно тянуть до того момента, когда "Путин умрет". Задача Москвы: усыпить у нас рациональную оценку нашего реального потенциала и потом предъявить ультиматум, когда реальный потенциал опустится до минимальных значений, прежде всего, в части человеческого потенциала. Такая ситуация возникнет как раз после 2030-года, если исторические окна возможностей по достижению мира в 2028 и 2029 годах будут упущены. Страх данного сценария и может толкнуть Европу на изменение своей позиции по мирным переговорам после 2028-го. Но наличие подобного сценария не изменит позицию демократов в США, которые воспринимают такую войну как "назидание для агрессора" и не ощущают опасности непосредственно для Америки. А "назидание" предполагает формирование максимального "ценника" войны.
-
Иран выиграл свою тактическую битву - дотянул ситуацию с "немиром" до американских выборов, по возможности эскалировал в Ормузском проливе и усилил натиск хуситов на Саудовскую Аравию. И теперь избежал главного - риска полномасштабной сухопутной операции США (вероятность которой была, признаем, околонулевая). С февраля 2027 года у Трампа не "будет карт" для начала нового раунда войны против Ирана (разве что очередные "точечные" удары). Судя по электоральной ситуации в Израиле и эта страна выходит из иранской войны. В общем, сработала традиционная иранская геополитика: "терпеть республиканцев" и делать "рывки милитаризации" в период правления демократов. В целом, победа демократов в США - это "праздник, который всегда с тобой" для стран Глобального Юга. В новейшее время, наиболее благоприятный трек развития для того же Китая приходился на каденцию Клинтона, Обамы и Байдена. Двенадцать лет, которые сформировали современный Китай в 90-е, после глобального кризиса 2008 года и пандемии 2020-го. Без трех этих треков нынешний Китай обладал бы в совершенно иными параметрическими данными. Конечно, демократы будут критиковать Китай за нарушение прав человека, уйгуров, Тибет и новый аналог Ненси Пэлоси даже совершит "героическое" приземление на Тайвань. Но на этом все и ограничится. А для Китая, как и для братца-кролика, главное, чтобы его не бросали "в терновый кус": не вводили пошлины на его товары и не разрушали пока еще хрупкую синоцентричную имперскую ойкемену. Демократы, в отличие от республиканцев, этого делать не будут. При демократах, Китай уверенно выходит на оперативный геополитический простор. Поэтому сегодня на улице Глобального Юга праздник - демократы возвращаются. Значит можно будет вновь экспортировать на американский рынок труда свою рабочую силу и на американский потребительский рынок - свои товары. То есть продолжать зарабатывать на дряхлеющй Америке. Это республиканцы из зловредности пытались защищать американский рынок труда от мигрантов и потребительский рынок - от импорта. "Теперь будет все как при бабушке" (Хилари Клинтон). Или "как при дедушке" (Байден). Хорошая новость для Китая и плохая для Западного кластера в целом.
-
repost Экономика Украины полным ходом движется к кредитному параличу и стагфляции. По моим прогнозам, итоги четвертого квартала 2026-го и первого квартала 2027 года приведут нас к рецессии. При этом инфляция продолжает расти и, по официальным данным, уже достигла двузначной отметки в 10%. Такое падение ВВП на фоне высокой инфляции означает, что мы переходим в состояние классической стагфляции. Как на это реагирует регулятор? Вместо кредитного стимулирования Нацбанк предпочитает «тушить пожар бензином», повышая учетную ставку до 16,5%. В этих условиях коммерческим банкам абсолютно невыгодно кредитовать реальный сектор. Гораздо проще скупать безрисковые депозитные сертификаты НБУ, доходность по которым только растет. Главный индикатор экономической активности — отношение кредитного портфеля банков к ВВП — упал до исторического минимума и составляет около 12%. Это один из самых низких показателей в мире. Крайне рекомендуем! Пожалуйста, будьте в курсе происходящего. Свежий и авторский подкаст Алексея Куща 🎙 «Аналитика Куща» 👉🏻 https://freeman.app/podcast/2870/ru Поделитесь с теми, кто дорог. Берегите себя, родных и близких. 🎶 Знай больше других! Будь в Клубе Свободных людей Скачивай и слушай Podcast Свободный 🍏 AppStore и 🏳️ PlayMarket Подари ребенку и семье книгу 🤩 библиотека Свободных людей Поделись и подпишись на Свободный
-
Поддержка независимой аналитики Дорогие друзья! Вы можете поддержать мою независимую аналитику и выразить свою благодарность за мой труд на Монобанку по ссылке: https://send.monobank.ua/jar/51S7ADdX2c Ваша благодарность = инвестициям в ту аналитику, которую я потом с удовольствием передам Вам на своем тг-канале. Дякую кожному хто вже підтримує мене та мою інтелектуальну працю 🤝 #ПітримкаІнтелектуалів — твоя спів-причетність сьогодні в суверенне, інтелектуальне, спільне Майбутнє💙💛
-
Как во время важных переговоров с ЕС о евроинтеграции Украины не уничтожить собственную экономику. Членство в ЕС – это не только возможности, но и достаточно серьезные административные ограничения и налоговые новации. Вспомним пример с экологическим налогом на углеродный след для украинских металлургических предприятий. Несвоевременная реакция нашего правительства на эту угрозу привела к потере части украинского экспорта на рынки ЕС. Теперь правительство рискует пропустить новые макроэкономические последствия требований ЕС относительно 5G. Решение ЕС провести с Украиной переговоры по Кластеру 3 «Конкурентоспособность и инклюзивный рост» дает старт реформам в Главе 10 («Цифровая трансформация и медиа»). Брюссель настаивает на имплементации в Украине 5G Cybersecurity Toolbox. Правила ЕС предусматривают демонтаж и замену телекоммуникационного оборудования (rip-and-replace) от поставщиков высокого риска (High-Risk Vendors) из мобильных, фиксированных и спутниковых сетей. Для Украины это означает изъятие значительной части действующей инфраструктуры, причем во время войны, ударов россиян по инфраструктурным объектам и в условиях энергетического кризиса. Речь идет о радиооборудовании базовых станций (RAN), пилотных 5G-сайтах Kyivstar и Vodafone, а также станционных OLT-коммутаторах и магистральных маршрутизаторах в фиксированных оптоволоконных сетях (PON/FTTH). Это создает сложный экономический вызов для телеком-отрасли. А токсических вызовов для нашей экономики сейчас и так очень много. Прямые расходы европейских операторов на замену мобильного оборудования оцениваются Китайской торговой палатой в Евросоюзе в €56 млрд. Важно, что ЕС не предоставляет централизованное финансирование либо компенсации операторам за замену старого оборудования. В Украине, где сети пострадали от войны, это дополнительно раздувает капитальные расходы операторов, что приведет к нескольким негативным последствиям. Первое: перекладывание расходов на конечных потребителей через повышение тарифов на мобильную и фиксированную связь для населения и бизнеса. Второе: извлечение капитала из программ развития, которое остановит инвестиции в расширение покрытия 4G и 5G в сельской местности и отдаленных регионах. Третье: значительно сократятся возможности операторов относительно восстановления оборудования после разрушений и установки альтернативных источников питания. Поэтому в рамках переговоров по Главе 10 Кластера 3 украинское правительство должно отстаивать экономически взвешенную позицию. В любом случае требования по 5G Cybersecurity Toolbox Украина сможет выполнить только после войны и с определенным временным лагом. Это не значит, что процесс евроинтеграции следует остановить. Это значит, что к обсуждению каких-либо административных предписаний нашим чиновникам нужно подходить не механически, а с учетом сегодняшних реалий. Пока идет война, на кону стоит выживание населения и бизнеса.
-
Когда Трамп нанесет удар по Ирану? Или, правильнее сформулировать вопрос так: если нанесет удар, то когда? Окно возможностей: конец ноября - декабрь - январь. Сразу после саммита в Китае 19-20 ноября. Но сама вероятность удара постепенно снижается. Тут и фактор выборов в Израиле, и позиция Китая, которая усиливается с каждым днем. Сможет ли Китай найти набор аргументов и дипломатически остановить атаку США на Иран? Окажется ли позиция Си в декабре 2026 года сильнее позиции Байдена в декабре 2021-го? Кто сильнее действует в контексте превентивных мер в ходе мир-системных войн, Китай или США? Пока судя по паузе в войне на Ближнем Востоке, ведет Китай: например, сухопутная операция против Ирана Америкой даже не рассматривается. Иран, тем временем, усилил атаки на танкеры в Ормузском проливе. И судя по всему, целью асимметричной сухопутной атаки Ирана в случае возобновления войны, может стать .... Саудовская Аравия. Две клешни: одна иранская со стороны Ирака и Кувейта, вторая - хуситская, со стороны Йемена. И обе направлены в сторону саудитов. Почти план Саддама Хусейна в 1990 году. Но повторю свой вчерашний пост: коалиции у США сейчас уже нет. Такой расклад многое обьясняет, например, заключение оборонительного соглашения между Саудовской Аравией, Пакистаном и Турцией. Оно явно направлено не против хуситов, а в отношении цели куда крупнее.
- Older posts