❗️❗️❗️Депутат А. М. Макаров: «Неэффективные расходы, которые у нас в бюджете сегодня остаются - это и есть главная проблема с точки зрения снижения [Ключевой] ставки». Йеееееееееееееес!! Хотелось бы чтоб осознание стало первым шагом к исправлению

Тренды и Трейды
Актуальное про финансы
Subscribers
3.8K
+0 24h
Reach per post (ERR)
45.6%1.7K avg views
Posting
2.2/day
last 16 hours ago
Reactions per 1K views
28.2
👍 🔥 😁
-
-
И роста налогов - тоже.
-
edited Набиуллина: Множить дальше программы льготного кредитования - это тупик. Эти программы - одна из причин высокой ключевой ставки На мой взгляд , "это какой то замкнутый круг": чем больше льготок => тем выше нужна реальная ставка => тем больше льготных программ "необходимо". Это же и всяких утилей на импорт касается , и опережающего роста тарифов (как , кстати, форм неявных льгот) .
-
❗️Три четверти российских малых предпринимателей рассматривают возможность закрытия бизнеса, ограничения его роста или дробления из-за снижения порога выручки для уплаты НДС. Об этом свидетельствуют результаты опроса Торгово-промышленной палаты РФ, в котором приняли участие 23 тыс. предпринимателей из 87 регионов В принципе , кто ж знал ....
-
edited Эмиссия дисконтов ОФЗ Интерес слабый, общий спрос за 2 основных аукциона (26250 и 26235) составил 130 миллиардов. Размещено бумаг на 88.8 миллиардов. Из них привлечено денег 70 миллиардов. А 18.8 миллиардов – это эмиссия дисконтов. Надо сказать, что в каждой дюрационной группе МинФин выбрал бумаги с минимальной ценой (так совпало). Что может зародить в шальной голове мысль о цели в максимизации дисконтов. А с шальной головы- какой спрос? Особенно удачно случайно пал выбор на 26235. Короткая бумага смогла транслировать в дисконт почти треть своей номинальной стоимости: 24.5 млрд привлеченных денег на 34 миллиарда размещенных (в номиналах) бумаг. А пока дисконтодержатели вчитываются в этот текст, мы подождем недельный ИПЦ. Публикацию которого опять перенесли на попозже.
-
edited 
Моментальная алаверды-напоминалочка коллегам от коллег.. Согласитесь , это даже трогательно
-
-
Softbank отчитался об убытках - 7.1 миллиардов долларов за квартал. При этом более половины - 3.7 миллиардов – это покупка того, чего не купили. А именно – невозвратная предоплата за энергетическое оборудование для дата-центров. Т е год назад это оборудование было настолько необходимо, что делали предоплату под будущие поставки. А теперь вдруг оказалось не таким нужным, что и проститься с 3.7 миллиардов – не жалко. Илон Маск определенно что то имел в виду…
-
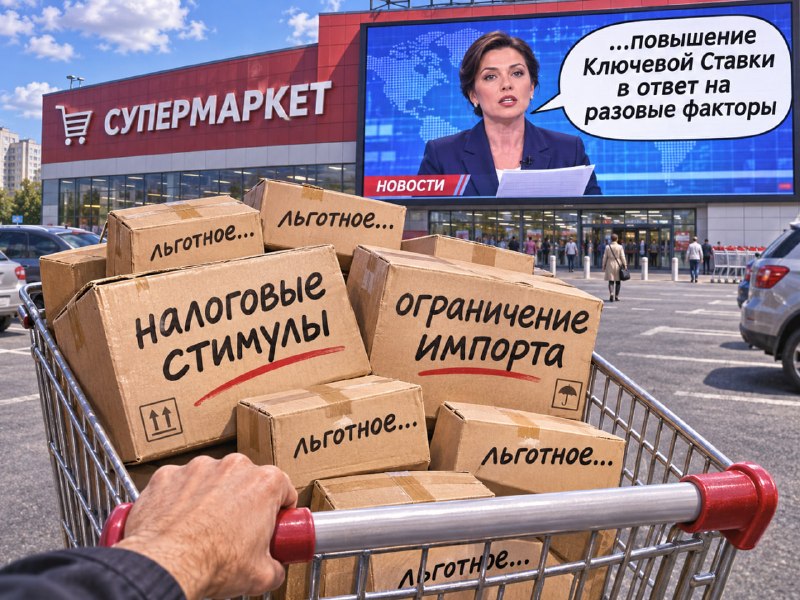
Как же они чувствуют друг друга. С утра, экономист ЦБ: «следует повышать ключевую ставку в ответ на разовые проинфляционные шоки». Сегодня, чуть позднее: «Минэкономразвития к середине февраля подготовит предложения по мерам, необходимым для запуска в России нового инвестиционного цикла»
-
edited Тонкости слаженной работы 2.0, или Континуум разовых факторов Сегодня эфир взорвала статья в РБК. Вкратце, экономист ЦБ предлагает ввести «правило шоков»: повышать ставку в ответ на разовые скачки цен (чтобы защитить рублёвые сбережения). До этого публичная позиция ЦБ была иной – нет реакции на разовые шоки как таковые, может быть реакция на их последствия. Наблюдаем смену парадигмы? Давайте разбираться. Экономический блок достаточно чуток к любому окну возможностей. Например. Велят правила бюджетного учёта относить к расходам на обслуживание долга купоны сразу, а дисконт — лишь при погашении облигации? Нет проблем. Размещаем ОФЗ с низким купоном и большим дисконтом (а что будет потом — это уже задача следующих периодов). Толерантен ЦБ к разовым факторам, как к таковым ? Ок, принято, работаем. Ставим производство разовых факторов на конвейер. Вот вам разовых повышений налогов пачка – но постепенно. Вот утиль сборы. Вот повышение тарифов РЖД. Вот опережающий рост тарифов ЖКХ. А вот тут мы рыночек подзапрем – пусть локальный капиталист маржу об электорат повысит. И т д . И тут как кому удобнее- разовые факторы сливаются в континуум, или устойчивые факторы (дефицит бюджета) дробятся на разовые (сборы-поборы). На июньской конференции Эльвира Сахипзадовна сказала, что ЦБ будет балансировать жесткостью ДКП действия правительства. Больше дефицит бюджета приводит к более высокой КС. До этого регулятор многократно подсвечивал и еще один баланс в общем уравнении: чем выше доля льготных кредитов в экономике, тем выше приходится поднимать ставку для нельготных кредитов. В рамках этой концепции лично мне не кажется удивительным, что принцип баланса может трактоваться и шире – больше разовых факторов будут впрямую приводить к более жесткой ДКП. Не дожидаясь «вторичных» факторов и ИО – эти процессы имеют некомфортную инерционность. Что бы ЦБ ни говорил публично, на деле новое правило может быть (а я уверен- будет) таким: чем больше «разовых» факторов, тем жёстче ДКП. Просто чтобы дестимулировать производство разовых факторов партнерами по слаженной работе 2.0. ❗️❗️❗️ВАЖНО ❗️❗️❗️ Разовые факторы – есть следствие лоббизма , микро-экономики и т д . Они не просчитываются наперед через макро. Потому что это человеческие управленческие решения. И уже в этом плане это по определению создает риск. Еще один риск ( возможно даже имеющий связь с вышеуказанным) можно наблюдать вживую – волатильность недельных ИПЦ в 2026 году вдвое выше, чем средняя за 2021-2025 (за исключением 2022 ) годы. Несмотря на общее снижение ИПЦ, его волатильность монотонно растет с 2023 средним темпом в 30+% в год!! . Как и растет количество разовых факторов. Совпадение ? Нет. Что на практике означает более высокая волатильность ИПЦ? А то что при прочих равных требуется более высокая реальная ставка. При одной и той же инфляции требуется более высокое значение КС. Что де-факто и так имеем. Но, видимо , теперь реакции ЦБ могут быть быстрее и жестче.
-
edited «Могу только подчеркнуть, что из всех возможных налогов высокий рост цен — это самый несправедливый налог, он бьет по самым незащищенным людям» Набиуллина. Простая статистика всего не покажет, но даже она на длинном горизонте подтверждает этот тезис Например, в США за 2006-2023 среднегодовая инфляция для 20% самых бедных была 2.66%, в то время как для 20% самых богатых – 2.38% (ссылка). Итого, из кошелька бедных за эти годы «вымыло» дополнительно 7.7% (в начальных ценах). Что для сводящих концы с концами людей – совсем не копейки. Особенно большой разрыв может возникать во время скачков цен на самое незаменимое : продовольствие и энергию. В этом плане можно сказать , что кризисы тоже оплачивает наиболее уязвимая в финансовом плане часть. Иногда разница может быть значимой. В 2022 году в UK и еврозоне она достигала 2 п п. И это лишь часть правды. Есть еще немаловажный аспект. Богатые гораздо свободнее в изменении своей потребительской корзины. Индексы цен не полностью отражают различия в возможностях приспособиться к подорожанию. Более обеспеченная семья может перейти на более дешёвые товары и сохранить объём покупок. Малообеспеченная часто уже покупает дешёвое —и имеет меньше возможностей сэкономить без сокращения самого потребления. (можно почитать тут или тут ) (Более того, массовый переход обеспеченных на дешевые товары сам поднимает на них цены, а это бьет по тем, кто покупал дешевое и раньше) Даже когда корзины бедных и богатых дорожают одинаково, последствия неравны. У одного есть запас для экономии без отказа от необходимого. У другого экономия уже означает сокращение необходимого. Поэтому одинаковый рост цен не означает одинаковую потерю уровня жизни. Конечно, лучше быть богатым и здоровым, чем бедным и больным. Но в любом случае не лишне помнить, кто сильней всего оплачивает «инфляционный банкет» и насколько это можно считать справедливым.
-
ПЕРИОД ЖЕСТКОЙ ДКП ЯВЛЯЕТСЯ НЕОБХОДИМЫМ ЭТАПОМ НА ПУТИ К НИЗКИМ СТАВКАМ, ЭТОТ ПУТЬ НУЖНО ПРОЙТИ ДО КОНЦА - НАБИУЛЛИНА До погашения длинных ОФЗ, как вариант.
-
ПОКА НЕЛЬЗЯ ТОРОПИТЬСЯ СО СНИЖЕНИЕМ КЛЮЧЕВОЙ СТАВКИ — НАБИУЛЛИНА "Давайте уже после майских "...
-
Эмиссия дисконтов. МинФин объявил об увеличении объема эмиссий ряда ОФЗ с фиксированным купоном. Все бумаги со сроком погашений от менее 5 до менее 9 лет. То есть в этот раз без длинных «фиксов», но в диетических дозах – по 200 млрд рублей на выпуск. Есть еще одна четкая концепция: допечатали облигации с исключительно низким купоном и, как следствие, - с исключительно низкой ценой. Смотрим: ОФЗ 26218: цена = 77.95, ставка купона = 8.5% 26221: цена = 69.5, ставка = 7.7% 26233: 56.12 и 6.1%, 26239: 73.9 и 6.9% соответственно. Смысл финансовой инженерии, назовем это так, мы раскрывали ранее. Если в двух словах – удивительная бухгалтерия российских гос финансов позволяет включать в стоимость обслуживания долга только текущие расходы на выплату купонов. А разница между ценой размещения и номиналом в этой статье неожиданно появляется только при погашении (кассовый метод). Это позволяет искусственно занижать стоимость обслуживания долга по сравнению с общепринятым бухгалтерским методом, когда дисконт, если таковой имеется, амортизируется на всем сроке жизни бумаги. В общем, как только нащупались прелести кассового метода, «тут фишка и поперла». Вишенка на дисконтном на торте - это регистрация нового линкера 52006. Там купон вообще 2.5%. А инфляция, к чему привязан линкер, добавляется к номиналу. В общем, те же фаберже. Почему не допечатали предыдущие линкеры? Вроде как выпуски маленькие, допечатка имеющегося привнесла бы в бумаги чуть больше ликвидности. Видимо, торгуемые линкеры недостаточно длинны, и поэтому генерят недостаточно большой дисконт. Говорят, достижения в познании «плюшек» подобного метода учета простираются несколько дальше. Возьмем как пример 26233. Купон 6.1% , цена 56+ . Доходность к погашению 16%. Разместили. А далее- раздаем привлеченные таким образом целковые через депозиты и РЕПО под, скажем , 14%. Вы скажете – это же в убыток! Да, но давайте расширим горизонты сознания через призму кассового метода. По нему в стоимости обслуживания долга (до момента погашения) учитывается только купон, 6.1% от номинала. Что в данном случае равно менее 11% купонной стоимости привлеченных средств (aka «текущая доходность»). То есть на бумаге по кассовому методу вы не теряете 2% в год (14%-16%), а зарабатываете 3 (14%-11%)!! Шах и мат , здравый смысл ! Такая алхимия «работает» пока не наступит срок погашения. Но это , видимо, уже другая история.
-
Sense of humor be like :
-
" АЗС "Трасса" под управлением "Евротранса" в Подмосковье закрыты, сообщили в Министерстве энергетики региона." Наверное , кто то расстроится из за сгоревших баллов....
-
edited 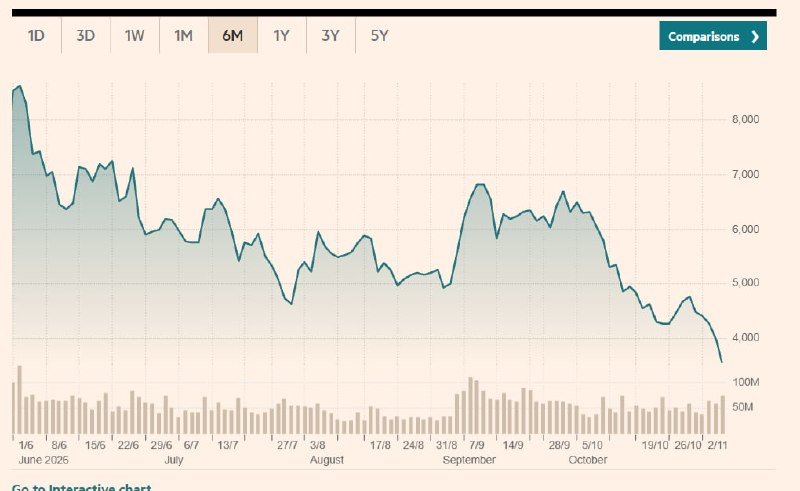
Акции SoftBank, компании гуру, визионера и инвестора в светлое будущее Масаёси Сона, уже минус 60% от хаёв. Кроме многочисленных списаний инвестиций в ноль, SoftBank знаменит продажей своей доли в Nvidia в 2019 году за $3,3 млрд. Прожив с компанией долгие годы и выйдя из позиции аккурат до ралли. Сейчас этот пакет стоил бы около $150 млрд. Видимо, Илон Маск что-то имел в виду, когда недавно сказал: «Только дурак даст им деньги».
-
 +6
Еще
-


 +6
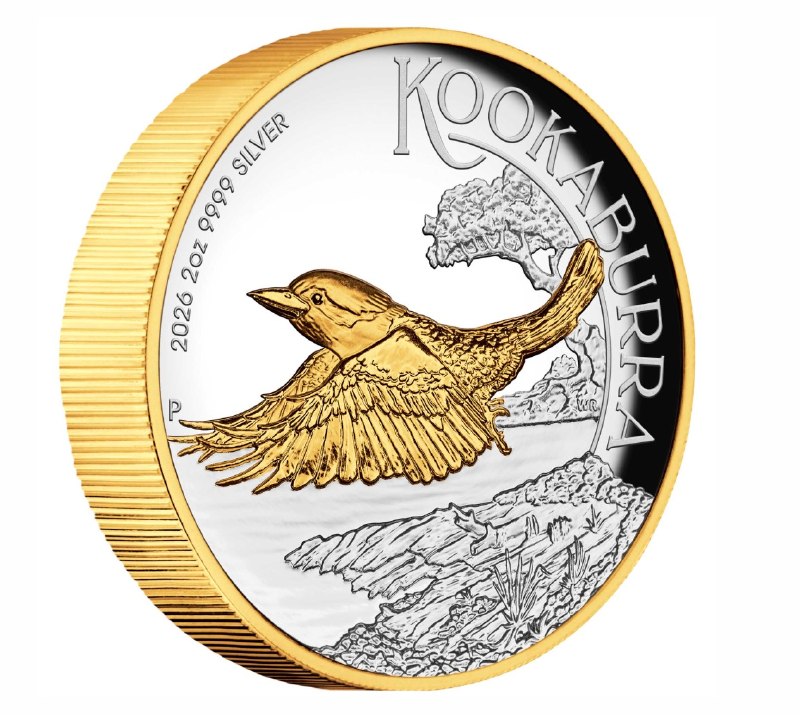
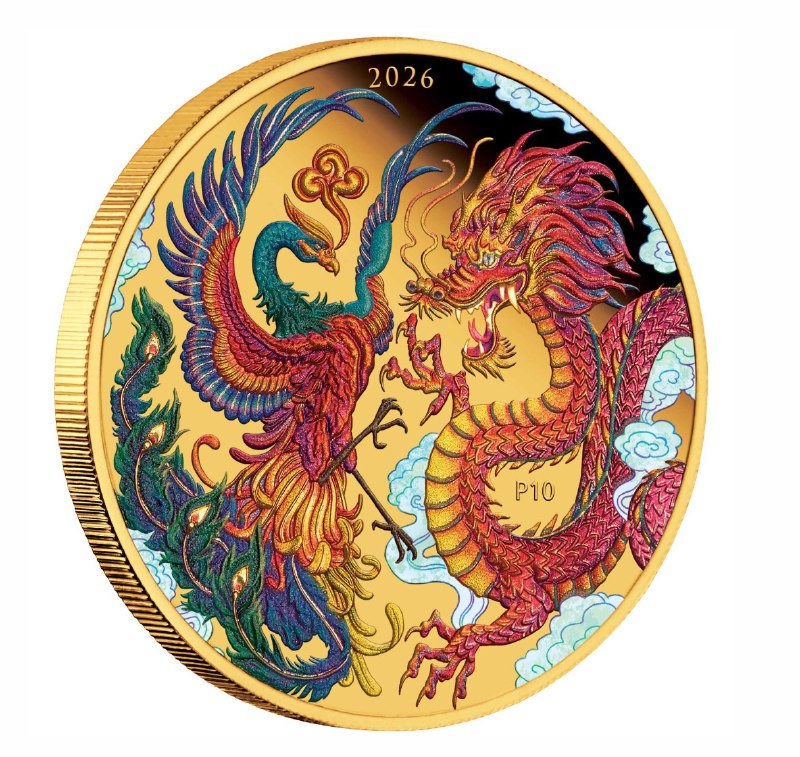
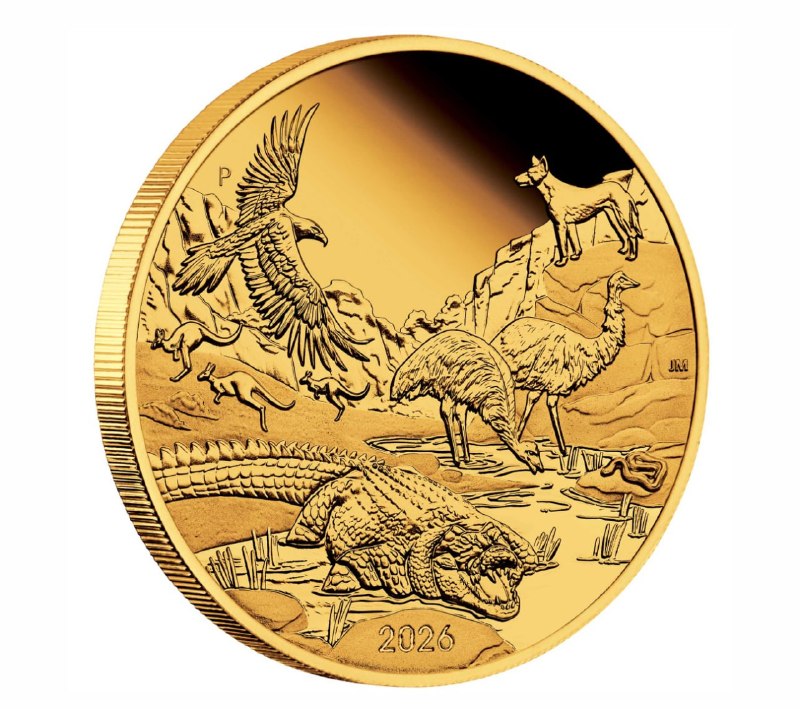
Можно бесконечно смотреть на то, как горит огонь, как течёт вода, и на новые монеты австралийского (Пертского) монетного двора
-
edited Победа побед. Отверточную сборку перетащили из Китая в РФ. Зачем? Почему в РФ собирать важнее, чем в Китае? Сборка автомобиля- это катастрофически немаржинальный бизнес в мировой практике. Потому что он не создает уникальной добавочной стоимости. С показателем 1-3.5% маржинальности EBIT – это уверенное последнее место в рэнкинге многочисленных процессов (R&D, ПО, изготовление сложных агрегатов и батарей, сварка кузова, дистрибуция) производства автомобиля. При этом данный сегмент является достаточно уязвимым для нерегрессируемых рисков качества (т е где в браке виноват ты сам и отвечать – тебе). Редкое сочетание низкой маржинальности и уязвимости по рекламациям. )) Вы скажете, это – первый шаг к дальнейшей локализации. Во-первых, пока этого не видно. Во-вторых - локализации чего? Производства простых комплектующих ( пластиковые детали, крепежи, расходники, резинки) ? Это следующий за сборкой по беспонтовости бизнес в авто индустрии. Маржа выше, но мизерная, 3-6%. Вы скажете , а как же программы локализации, запущенные в РФ 20+ лет назад? Во- первых, там была целая именно программа, с доведением локализации до 60% (Постановление уже 2011 года), производством двигателей (а это уже точное машиностроение ) и (важно!!!) переноса даже части самого сока отрасли , R&D , в РФ. А во вторых, времена были другие. Это сейчас дефицит рабочих рук. А тогда был дефицит рабочих мест, особенно промышленных и хоть как прилично оплачиваемых. Экономика вертелась вокруг ресурсной ренты, где много людей не нужно. Было необходимо развивать экономику, вовлекая в нее трудовой ресурс. Пусть даже это и начинается с низко маржинальных отраслей. Тогда не было никаких Ростехов. В 2005 году локализация автопрома решала прежде всего задачу развития экономики горизонтально — создания современной обрабатывающей промышленности, рабочих мест и сохранения инженерных компетенций. Гос финансы держались на нефти и газе – сектор приблизительно половину доходов бюджета. А сейчас – менее четверти. Безработица составляла 7,1% против нынешних 2,2%. Средняя зарплата в обрабатывающей промышленности — около 7.5-8.5 тыс. рублей в месяц (265- 300 долларов) против 108+ тысяч сейчас (1 300+ долларов в месяц). Ситуация была иная, мало общего с текущей. И локализация даже отверточной сборки отвечала тогдашним вызовам. А сейчас ... При безработице 2,2%, высоких зарплатах и большой промышленности в военке, создание рабочих мест уже, как видится, не должно служить прежним самостоятельным обоснованием льгот: приоритетом должны быть производительность, добавленная стоимость на работника и освоение технологий, а не численность занятых и объём сборки как таковые. А мы просто адсорбировали внутрь страны самый беспонтовый бизнес, не создающий стоимости, отвлекающий дефицитный трудоресурс и т д – и как ни странно, чтобы помочь автовазу, а не китайцам. Чего , как мы видим по цифрам, не произошло. В 2025 м Автоваз продал автомобилей не больше, чем в 2023м, перед решительным повышением утильсбора. С падением доли рынка с 31% до около 25%. Да и нынешний год ничем не лучше прошлого. И все это еще и оплатили своим кошельком через утильсбор. Вот такие итоги
- Older posts