Евгений Коган l Личный блог l Не только про инвестиции
Евгений Коган – инвестбанкир, основатель медиа-системы @bitkogan. Личный блог: не только про инвестиции. Для связи – @askbitkogan Реклама в Bitkogan – @bitkogan_ads https://knd.gov.ru/license?id=673b7787b7aeb106ce007f58®istryType=bloggersPermission
Subscribers
54.2K
tracking since 26 Oct
Reach per post (ERR)
22.7%12.3K avg views
Posting
2.3/day
last 21 hours ago
Reactions per 1K views
9.2
👍 ❤ 💯
-
-
-
-
-
-
-
edited Любопытные расчеты поступили от РАНХиГС. Выглядят они достаточно… романтично. Для достижения цели президента по капитализации фондового рынка РФ к 2030 году, необходимо (барабанная дробь!) ежегодное увеличение капитализации этого самого рынка на 32%. ◾️Сейчас капитализация около ₽53 трлн, а цель — ₽212,4 трлн. Для этого ключевая ставка должна быть порядка 7% при инфляции 4%. ◾️Нужно больше новых компаний на бирже и рост сбережений граждан. ◾️Темпы роста должны быть существенно выше исторических: с 1996-й по 2025 год средний рост был 22,9% в год, а за последние 10 лет — всего 3,8%. Вот такие замечательные циферки получаются. Как сказал бы один известный персонаж: «Картина маслом, однако». 👨💼Евгений Коган в MAX и ВК
-
Итальянские экономисты Гульельмо Бароне и Сауро Мочетти провели любопытное исследование на тему социальной мобильности и воспроизводства элит. Они сопоставили налоговые реестры Флоренции за 1427 и 2011 годы, чтобы проверить, как работают социальные лифты на сверхдлинной дистанции. Обычно современные исследования охватывают временной отрезок в два поколения. Если посмотреть на социальную динамику не на отрезке в полвека, а сквозь столетия, картина сильно меняется. В 1420-х годах Флоренция создала «Кадастр 1427 года». Необходимо было навести порядок в финансах после затяжной войны с Миланом, и городские власти провели скрупулезную перепись имущества и доходов всех домохозяйств. Итальянские ученые через редкие флорентийские фамилии связали данные «Кадастра» и династии эпохи Возрождения с их прямыми или косвенными современными носителями спустя 20 поколений. Выяснилось, что потомки 10% самых богатых флорентийцев XV века сегодня стабильно зарабатывают больше и владеют большим капиталом, чем потомки тогдашних городских бедняков. В социологии долгое время господствовала модель Гэри Беккера и Найджела Томса, согласно которой любые финансовые преимущества или отставания предков полностью стираются за три поколения (около 90 лет). Флорентийский «Кадастр» опровергает этот тезис. При этом верхние строчки по доходам в 2011 году занимают носители фамилий, принадлежавших в XV веке к элитным гильдиям: юристам, шерстяникам, шелкопрядам и сапожникам. Таким образом, цеховая система оказывается главным институтом консервации статуса сквозь века. Цех выполнял функцию не просто профессионального объединения, а закрытого института, ограничивавшего конкуренцию и передававшего привилегии внутри узкого круга семей. Главный и, пожалуй, наиболее безжалостный вывод из работы Бароне и Мочетти заключается в том, что вся гигантская историческая мясорубка Нового и Новейшего времени — с ее наполеоновскими войнами, Рисорджименто, индустриализацией, фашизмом и двумя мировыми катастрофами — оказалась бессильна перед глубокой институциональной колеей династического капитала. 👨💼Евгений Коган в MAX и ВК
-
В 2026 г. средняя зарплата повара с опытом 1-3 года выросла на 55% по сравнению с 2025 г. Она составляет 85 тыс. руб., а в топовых заведениях столицы з/п повара может достигать 500 тыс. руб. Причина — острый дефицит кадров. Почему рестораны вынуждены переплачивать за сотрудников, как кадровый дефицит меняет работу кухни и что ждет профессию повара в ближайшие годы на фоне развития ИИ и роботизации — разбирались на BFM.
-
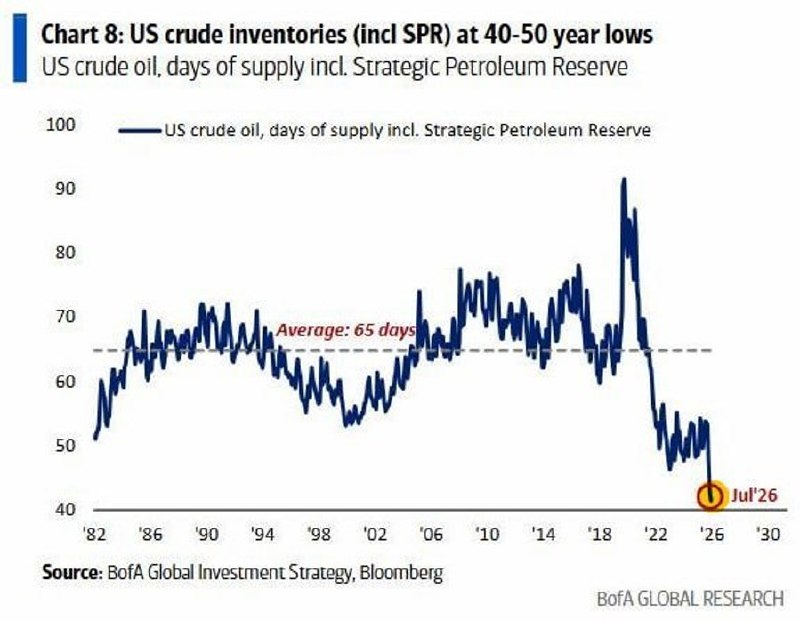
У Трампа, похоже, начинает заканчиваться один очень важный козырь. Нефть из стратегического резерва США. Еще в конце 2025 года в SPR было около 413 млн баррелей. Сейчас — порядка 285 млн. Минус почти треть. Нет, Америка завтра без нефти не останется. Штаты сами качают огромные объемы, везут импорт и держат коммерческие запасы. Но проблема в другом: подушка безопасности, которой Вашингтон может тушить нефтяной пожар, становится все тоньше. А пожаров вокруг — хоть отбавляй. Иран. Ормуз. Украина. Ближний Восток. И вот тут начинается самое интересное. Трампу жизненно необходимо, чтобы хотя бы где-нибудь начали договариваться. Потому что одновременно иметь дорогую нефть, несколько войн и худеющий стратегический резерв — удовольствие так себе. Особенно когда американский избиратель приезжает на заправку. Но теперь к главному. Вчера говорил с нашими управляющими: - Ребята, а не пора ли потихоньку думать о переходе от лонга по нефти к шорту? Пока все не бросились жать друг другу руки? Brent, кстати, уже начал худеть. У ребят аргумент железный: физическая нефть пока дорогая, поставки напряжены, запасы тают, а до реальных договоренностей еще очень далеко. Согласен. Однако мой контраргумент проще: когда политики наконец подпишут бумаги и сделают торжественное фото для прессы — шортить будет уже поздно. Рынок не ждет подписания мирного договора. Он обычно начинает торговать будущее гораздо раньше. Так что пока ничего героического не делаем. Но думаем. Считаем. И внимательно смотрим, не пора ли нефтяному быку готовиться к диете? 👨💼Евгений Коган в MAX и ВК
-
У меня все чаще спрашивают — а куда вложить деньги так, чтобы не следить за новостями и не переживать об их судьбе? Вопрос оправданный: рынок акций у нас то падает, то растет — в первую очередь на фоне геополитики, облигации тоже теперь требуют внимания. Недавно крепкие эмитенты, исправно платящие по долгу, объявляют о техническом дефолте и не только. В такие моменты вспоминается самый надежный актив — квадратные метры. Причем сейчас у инвесторов из России есть возможность инвестировать в недвижимость за рубежом — но, хочу подчеркнуть, только если у вас есть статус квалифицированного инвестора. В этом случае к вашим услугам ЗПИФ: фонд инвестирует деньги своих пайщиков в проекты девелопера в Дубае. Тот дает 15% доходности в год в дирхамах ОАЭ, а залогом выступает сама земля, на которой строят. Пишите, расскажем все подробности.
-
Похоже, у ФРС начинается новая эпоха. Что уже произошло: Кевин Уорш сократил пресс-конференцию вдвое — с часа до 30 минут. Это подтвержденный факт. Что это может означать: меньше слов, меньше обещаний и меньше попыток направлять рынки подробными комментариями. Но это пока лишь интерпретация, а не установленная политика ФРС. Следующим кандидатом на сокращение могут стать прогнозы регулятора. А затем, возможно, снова встанет вопрос о сокращении баланса. Пока это лишь сценарии будущей политики, а не объявленные решения. И вот здесь начинается самое интересное. Если ФРС действительно будет меньше объяснять свои намерения и одновременно ужесточать условия ликвидности, рынкам придется заново учиться жить без «папы с печатным станком» и подробной инструкции на завтра. Для акций такой сценарий может означать более высокую премию за риск и давление на дорогие истории — особенно на компании, чьи оценки держатся на ожиданиях будущего роста. Чем меньше ликвидности, тем сложнее оправдывать высокие мультипликаторы. Но это возможный рыночный эффект, а не гарантированный прогноз. Облигации также могут оказаться под давлением. Сокращение баланса способно поддержать доходности, а неопределенность вокруг политики ФРС — усилить волатильность на рынке ставок. Длинные бумаги в таком случае будут особенно чувствительны к любому намеку на дальнейшее ужесточение. Золото, напротив, может получить поддержку как страховка от ошибок центрального банка, инфляционных рисков и потери доверия к привычным правилам игры. Но если жесткая политика ФРС одновременно укрепит доллар и поднимет реальные доходности, рост драгметалла может оказаться неровным. Иначе говоря — золото вряд ли будет нас радовать. Для доллара картина неоднозначная. Более жесткие условия ликвидности обычно играют в его пользу: дефицит долларов повышает спрос на американскую валюту. Но если само сокращение коммуникации будет воспринято как попытка скрыть проблемы или уйти от четких обещаний, рынок может заложить дополнительную премию за неопределенность. Итак, подтвержденный факт пока один: пресс-конференция стала короче. Все остальное — возможные последствия и сценарии, которые зависят от будущих решений ФРС и реакции рынков. А значит — больше волатильности, меньше уверенности в прежних корреляциях и выше цена ошибки. И главный вопрос теперь даже не в том, что скажет Уорш. А что при такой ФРС покупать? Акции — если готовы к сжатию мультипликаторов? Облигации — если верите, что доходности уже учли возможное ужесточение? Золото — как страховку от ошибок и недоверия? Доллар — как защиту от дефицита ликвидности? И кому в этой новой реальности станет совсем грустно? Вот это сейчас, пожалуй, самое интересное. А что сказали рынки? Доллар укрепился. Это не очень хорошо для рынка коммодитиз. Трамп, кстати, хотел привлечь бизнес в Америку. Но чем крепче доллар, тем с меньшей охотой бизнес будет возвращаться в США. Биржевые индексы чуть укрепились (возможно, немного подросли в цене и упали в доходности). Похоже, сегодня именно рост доходности по бондам стал главным фактором нестабильности. Золото тоже немного подросло. Может быть, потому что готовились к чему-то еще более зловещему. Короче, картина пестрая. Будем подробно все это разбирать в приложении. Поговорим об этом, кстати, и в @bitkogan. Не зря я говорил на днях, что впереди возможны ребалансировки стратегий. Так что скоро они будут. Просто все происходящее требует серьезного осмысления. Похоже, на наших глазах закладываются новые правила игры. Все это будет формировать новый подход и к рынку золота, и к рынку облигаций. Ну и главное. Уорш объявил о начале бескомпромиссного и жесткого крестового похода на инфляцию. Это, кстати, означает, что до конца года ставку могут поднять еще раз. И напоследок: «Но мы ничего с вами сегодня не знаем, что будет с бюджетной политикой США — сегодня это основной источник риска и для ФРС, и для рынков». 👨💼Евгений Коган в MAX и ВК
-
Сможет ли IMOEX закрыть неделю выше отметки 2300 пунктов? Все зависит от геополитики, риторика которой меняется чуть ли не каждый день. Волатильности на рынке добавляет и динамика нефти, из-за чего нефтегазовые фишки значительно влияют на индекс. ▪️Стоит ли агрессивно покупать рынок после локального роста? ▪️Нефтегаз переоценился, не поздно ли заходить в акции? ▪️Почему при коррекции облигаций на рынке акций такое воодушевление? ▪️Ждать ли падения рынка осенью? Обо всем этом сегодня в 19:00 по МСК в эфире «Рынки в моменте. Что делаем» поговорят глава аналитического департамента Евгений Рябков и управляющий активами Александр Емельянов. Регистрация по ссылке.
-
Теперь посмотрим на другую сторону вопроса — государственный долг США. Он уже превышает $40 трлн. Чем больше долг, тем больше денег требуется на его обслуживание. А чем выше доходность облигаций, тем дороже обходится рефинансирование старых выпусков и размещение новых. Получается неприятная цепочка: больше долг → больше процентные расходы → выше нагрузка на бюджет → больше потребность в новых заимствованиях. Иными словами, государство занимает деньги, чтобы обслуживать старые долги, а потом занимает еще немного, чтобы объяснить, почему все под контролем. Это не означает, что рост доходностей автоматически приводит к кризису. На ставки влияют инфляция, экономический рост, решения Федеральной резервной системы, спрос на американские облигации и ожидания инвесторов. Но при большом долге даже небольшое изменение стоимости заимствований становится важным. Если государство занимает триллионы долларов, разница между ставкой 4% и 5% — это уже не абстрактный процентный пункт из учебника. Это огромные дополнительные расходы в будущем. Причем расходы, которые очень любят превращаться в новые налоги, сокращение бюджетных трат или очередной выпуск облигаций. Проблема касается не только Вашингтона. Высокая доходность американских облигаций влияет на ипотеку, корпоративные кредиты и стоимость финансирования по всему миру. Банки и инвесторы ориентируются на них как на базовую ставку. Если она растет, дорожают и многие другие виды займов. Компаниям сложнее рефинансировать долг, проекты приходится оценивать осторожнее. Инвестиции, которые выглядели привлекательными при дешевых деньгах, перестают соответствовать требованиям. Проект, который при ставке 3% выглядел как «смелая ставка на будущее», при ставке 7% иногда превращается в «а давайте пока просто ничего не будем строить». То же самое происходит с ипотекой. Рост доходности гособлигаций не всегда мгновенно отражается на ставках для покупателей жилья, но в долгосрочной перспективе давит на стоимость кредитов. Жилье становится менее доступным, покупатели откладывают сделки, застройщики осторожничают, а рынок делает вид, что все это временно. Есть и международный эффект. Когда долларовые активы дают высокую доходность, капитал перетекает из развивающихся стран в США. Это ослабляет валюты других государств и повышает стоимость их внешних заимствований. Для стран с большим объемом долларового долга это особенно неприятно: платить нужно в долларах, а доходы формируются в национальной валюте. Классическая ситуация: долг — в долларах, доходы — в местной, а виноват, конечно, кто-то другой. Поэтому отметка в 5% важна не сама по себе. Она показывает, что эпоха почти бесплатных денег закончилась или, по крайней мере, больше не воспринимается инвесторами как гарантированная норма. Деньги снова имеют цену. И, судя по всему, решили напомнить об этом всем сразу. Пока это не кризис. Рынок американских облигаций остается крупнейшим и одним из самых ликвидных в мире. У США по-прежнему есть сильная экономика, глубокий финансовый рынок и доллар, который используется в международной торговле. Но высокая доходность при огромном государственном долге уменьшает пространство для ошибок. Если ставки останутся высокими надолго, давление будет постепенно распространяться на бюджет, фондовый рынок, ипотеку, корпоративные займы и развивающиеся экономики. Не обязательно будет один большой драматичный обвал. Иногда все происходит гораздо скучнее: кредиты становятся дороже, проекты отменяются, оценки компаний снижаются, а государство выпускает еще больше облигаций, чтобы оплатить проценты по предыдущим. Именно поэтому за доходностью 10-летних Treasuries следят не только профессиональные трейдеры. Эта цифра влияет на стоимость денег практически для всех — даже для тех, кто никогда не покупал ни одной американской облигации и вообще считал, что Treasury — это название британского сериала. Но поскольку у нас мир в целом доллароцентричный, то, увы, нам всем от этого и страдать. И все же… ждать ли глобального кризиса и как нам с вами к нему быть готовыми? Вот это мы будем очень подробно обсуждать в нескольких семинарах. Скоро все анонсируем. 👨💼Евгений Коган в MAX и ВК
-
Вчера мы написали в @bitkogan, что доходность 10-летних казначейских облигаций США впервые с июля 2007 года достигала 5,03%. У многих возник вопрос: а чего вообще эти «десятилетки» всех так волнуют? Рассказываю. На самом деле это один из главных ориентиров для всей мировой экономики. Американские Treasuries считаются базовым активом глобального рынка. Если инвестор может получить около 5% годовых, просто одолжив деньги правительству США, он начинает гораздо внимательнее смотреть на все остальные варианты. Зачем покупать рискованные акции, облигации развивающихся стран или корпоративный долг, если надежный долларовый актив уже дает приличную доходность? Именно поэтому рост доходности создает давление на рынки. Если государственные облигации дают около 5%, акции должны предложить инвестору более высокую потенциальную доходность, чтобы компенсировать риск. Особенно это касается дорогих технологических и AI-компаний, чья оценка часто основана не на текущей прибыли, а на обещаниях прекрасного будущего где-нибудь через несколько лет. При низких ставках такие обещания выглядят убедительно. Будущие денежные потоки дисконтируются не слишком сильно, а инвесторы готовы платить за рост. Иногда даже за тот, который пока существует только в презентации PowerPoint. Но когда стоимость денег растет, будущая прибыль становится менее ценной в сегодняшних ценах. Поэтому акции компаний с высокими мультипликаторами оказываются под особым давлением. При этом рост доходностей не означает, что технологические акции обязательно должны падать. Если компания действительно быстро увеличивает выручку, прибыль и денежный поток, инвесторы могут продолжать покупать ее бумаги. Просто теперь к ней будут относиться чуть менее романтично. Раньше было достаточно сказать: «Мы изменим мир». Теперь желательно еще показать, где именно в этом мире появится прибыль. Продолжение⤵️
-
edited 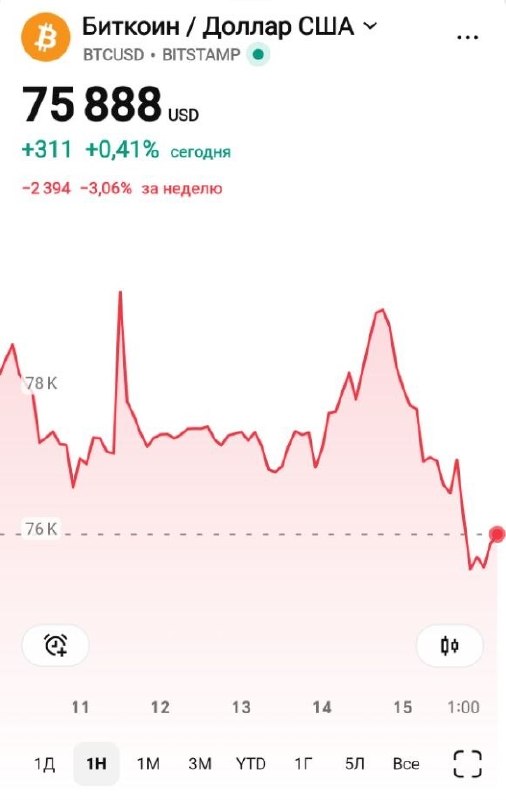
Ну что, крипте хана? Сенат США не пропустил процедурное голосование по CLARITY Act. В принципе, об этом риске мы писали заранее. Арифметика была нехитрая: нужно 60 голосов, у республиканцев — 53. Значит, надо было где-то найти демократов. Не нашли. Более того — потеряли и часть своих же республиканцев. Для крипты новость неприятная. CLARITY должен был наконец объяснить, кто в американском криптодоме хозяин: SEC, CFTC или все сразу. Теперь регуляторный туман остается. Но я бы крипту пока не отпевал. Гораздо интереснее и куда менее приятное другое — ФРС. Если мы действительно получаем очередное повышение ставки, высокие доходности Treasuries и дорогие деньги, вот это уже проблема посерьезнее. Потому что дорогие деньги плохо сочетаются с рискованными активами. А крипта, как известно, рискованный актив с турбонаддувом. Особенно весело может стать альткоинам. Bitcoin еще может изображать из себя «цифровое золото». У очередного SuperMegaDogElonCoin такой возможности обычно нет. Так что мой сценарий пока не «хана крипте». Скорее — нервная осень, высокая волатильность, выбивание плечей и очередная проверка криптанов на прочность. CLARITY — неприятно. ФРС — гораздо интереснее. А хоронить крипту пока рано. Ее хоронили уже столько раз, что кладбищу пора проводить IPO. 👨💼Евгений Коган в MAX и ВК
-
Доброе утро, друзья! Решил поделиться историей из своего опыта: как вообще познакомился с миром криптовалют. Лет десять назад один знакомый предложил расплатиться со мной за работу биткоинами. Сумма была внушительной — целых десять биткоинов. Тогда я толком не понимал, много это или мало, но пересчитал по курсу — получилось около $100 тысяч. Сделку провели, монеты получил на кошелек. А потом понадобились наличные деньги, и я довольно быстро все продал. Спустя время задумался: кажется, поторопился немного... Но тогда многие даже пиццу за биткоины покупали — так что ничего удивительного 😅 С тех пор многое изменилось: крипта перестала быть экзотикой для гиков и превратилась в полноценный рынок — со своей инфраструктурой, технологиями и собственной логикой. И вот что интересно: даже если у тебя большой опыт работы на традиционных финансовых рынках, здесь ты далеко не сразу начинаешь во всем разбираться. Недавно записали большое интервью о том, как подходить к этому рынку осознанно. Там есть живые примеры: например, как опытный аналитик сам попался на уловки мошенников, а фальшивый USDT может выглядеть почти неотличимо от настоящего. Но это только первый уровень сложности. Дальше возникает еще более интересный вопрос: как понять, что перед тобой за актив? Стоит ли тратить силы на его изучение? Вот смотришь на монету — а как определить, дорогая она или дешевая, если привычных мультипликаторов тут нет? Почему разные активы приходится оценивать по разным критериям? И главное — как среди сотен проектов выбрать те, которые действительно заслуживают внимания, а мимо каких лучше пройти стороной? Отдельная тема — FOMO (страх упущенной выгоды): почему люди часто покупают уже на пике роста, даже не разобравшись, чем вызван этот рост и что происходит с самим проектом. Наш разговор получился именно про то, чтобы научиться самому понимать, что видишь перед собой, и какие вопросы стоит себе задать, прежде чем принимать решение. Если тема близка — посмотрите интервью. А сегодня, кстати, стартует наш интенсив «Крипта 360°». Символично вышло: ровно через десять лет после моих первых десяти биткоинов снова возвращаемся к вопросу — как устроен этот мир и как в нем ориентироваться самостоятельно. 👨💼Евгений Коган в MAX и ВК
-
Доброе утро, друзья! Всем бодрого начала новой трудовой недели. Тем более все уже вернулись из отпусков — сезон начинается. Вчера у нас была очень интересная передача на YouTube и VK с Дмитрием Абзаловым — очередное «Отражение». Обсуждали важные вопросы: как будет двигаться дальше мирный процесс между Россией и Украиной? Как будут выстраиваться переговоры? Дело в том, что от всех этих встреч, приездов-отъездов и череды переговоров у всех рябит в глазах. Никому ничего не понятно: к чему приведут эти переговоры? Это просто болтовня или важный этап? Рынки уже перестали сильно реагировать на всё это. Мы подробно разбирали: - какие встречи ожидаются в Абу-Даби, - чем они могут закончиться, - как долго может тянуться весь этот процесс, - и самое главное — как это повлияет на рынки. Очень рекомендую послушать передачу — она важная и поможет принимать правильные решения. Не скрою, мы готовим серию семинаров. На наш взгляд, инвестиционные портфели нужно серьезно перетряхивать (хотя результаты у нас неплохие). Мы понимаем, что назревают важные события, которые нельзя прозевать. Следите за нашими действиями и комментариями в приложении, особенно в закрытом чате — там мы онлайн комментируем происходящее. В ближайшее время анонсируем несколько семинаров, где четко расставим все точки над i. Не пропустите — близятся интересные времена. И заодно будем говорить о том, как меняется наш мир, куда он идет, какие отрасли будут развиваться, а какие компании станут бенефициарами изменений. Короче говоря, будьте бдительны и посмотрите эту передачу. Сейчас важно быть внимательными, чтобы не упустить действительно важное. 👨💼Евгений Коган в MAX и ВК
-
edited Задумался: а что, если завтра — реальное перемирие России и Украины? Правда, пока об этом можно, увы, лишь мечтать. Сколько раз за последнее время мы откликались на чьи-то визиты, на какой-то «романтизм». И теряли на этом деньги. Может, прекратим уже надеяться? Ладно. Давайте хотя бы помечтаем. Итак. Что, возможно, случится, если наконец-то в переговорах всё же дойдут до чего-то конкретного? Рынки, понятно, устроят праздник. Российские акции полетят вверх, ОФЗ — аналогично вверх, рубль — однозначно укрепится. Нефть и газ, вероятно, немного вниз. Но интереснее всего — другое: закончится ли вместе с конфликтом и гонка вооружений? Боюсь, что нет. За последние годы мир слишком многое осознал: Европа поняла, что на обороне экономить опасно. Россия видит, как вооружается Европа. США уже вовсю готовятся к совсем другому противостоянию — с Китаем. А главное, произошла настоящая военная технологическая революция: дроны, ИИ, космос, спутники, РЭБ, роботизация, ПРО, гиперзвук. Эту гонку уже не остановить подписанием одного мирного соглашения. Поэтому вполне допускаю вот такой сценарий: ◾️Объявляют перемирие. ◾️Акции оборонных компаний на радостях падают на 10–15%. ◾️Проходит некоторое время — и рынок вдруг обнаруживает странную вещь: конфликт закончился, а увеличенные военные бюджеты — почему-то нет. Украина была мощнейшим ускорителем гонки вооружений, но сегодня эта гонка уже живёт собственной жизнью. И, похоже, это надолго. Подробнее поговорим обо всём этом и многом другом сегодня с Дмитрием Абзаловым. Будем, в частности, думать о том, как вести себя инвестору — кстати, не только на российском рынке, — чтобы не проворонить что-то по-настоящему важное. Так что ждем вас, как обычно, с 10:30 утра. 👨💼Евгений Коган в MAX и ВК
-


Наконец-то нашел аналитика, который не ошибается с направлением рынка. Троцкий его кличут. Дал прогноз по фондовому рынку до конца года, без дисклеймеров и 48 страниц аналитики. 👨💼Евгений Коган в MAX и ВК
- Older posts