Это канал СберИнвестиций с мега-аналитикой.
Здесь мы рассказываем про результаты эмитентов, делимся идеями в ценных бумагах и освещаем глобальный фондовый рынок.
Присоединяйтесь!
Subscribers4.9K +10 24h
Reach per post (ERR)65.8%3.2K avg views
Posting5.8/daylast 11 hours ago
Reactions per 1K views9.3❤ 👍 🔥
🚨 Нефть в пути: почему дорожают танкеры
Из-за перебоев вокруг Ормузского пролива дорожает не только нефть, но и её доставка. Для инвесторов это отдельная история: чем выше ставки фрахта, тем больше потенциальный доход судоходных компаний.
🤔 А как вообще работает фрахт?
Покупатель нефти платит за перевозку, а владелец танкера получает плату за работу судна. Если рейс становится длиннее или танкер вынужден ждать перегрузки, он позже освобождается для следующего заказа. Свободных танкеров становится меньше — ставки растут.
На маршруте из Персидского залива в Азию расчётный дневной доход супертанкера VLCC на пике доходил до $1,1–1,2 млн — примерно в 12 раз выше прошлогоднего уровня.
Почему танкеров не хватает?
➡️После повреждения саудовского нефтепровода Восток—Запад часть нефти пришлось направлять через Ормуз и перегружать на другие суда у Омана. На это требуется больше танкеров.
➡️Одновременно азиатские покупатели ищут нефть в других регионах. Маршруты становятся длиннее, суда дольше остаются в пути — и предложение свободного флота сокращается.
👀 Что дальше?
Если прокачку по трубопроводу восстановят, спрос на дополнительные морские перевозки может снизиться. Поэтому сейчас рынок особенно следит за задержками у Омана, длиной маршрутов и ситуацией вокруг Ормуза.
💰 А как на этом заработать?
На российском рынке за этой историей можно следить через акции Совкомфлота. Компания перевозит нефть, нефтепродукты и СПГ, а часть доходов танкерного бизнеса зависит от рыночных ставок фрахта.
При этом эффект не будет один в один повторять скачок ставок на отдельных маршрутах: часть флота работает по долгосрочным контрактам.
В первом полугодии 2026 года EBITDA Совкомфлота выросла более чем вдвое — до $547 млн, а скорректированная чистая прибыль — в 14 раз, до $266 млн. Это уже опубликованные результаты и они не учитывают сентябрьский пик ставок.
На весь 2026 год мы прогнозируем EBITDA на уровне $1,036 млрд и скорректированную чистую прибыль $473 млн против убытка $6 млн в 2025-м.
😏 Наша целевая цена — 110 ₽ за акцию, оценка — «Покупать».
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
🤔 АФК «Система»: таргет ниже почти на 40%, что пошло не так?
Аналитики СберИнвестиций снизили целевую цену акций с 14 ₽ до 8,5 ₽, а оценку — с «Покупать» до «Держать».
Главные причины — новые детали сделки с ВТБ, пересмотр фактической долговой нагрузки и более осторожная оценка активов холдинга.
💸 Как вообще устроен долг АФК?
АФК «Система» — холдинг, который владеет долями в других компаниях. Его корпоративный центр получает деньги (дивиденды) в основном от дочерних структур, но при этом обслуживает собственный долг.
Этот долг состоит из двух частей: внешних обязательств и внутригрупповых займов от компаний холдинга. Вместе они составляют совокупный долг корпоративного центра.
На конец первого полугодия он вырос на ₽115 млрд, до ₽607 млрд. При этом внешний долг сократился на ₽26 млрд, до ₽359 млрд 🫨
Но снижение произошло во многом за счёт замещения внешнего долга внутригрупповыми займами. Во втором квартале они выросли на ₽100 млрд, а после отчётной даты — ещё на ₽160 млрд.
Поэтому общая долговая нагрузка существенно не уменьшилась. Положительный эффект всё же есть: сделка помогла избежать ещё большего роста дорогого внешнего долга, а более дешёвое (за счёт залога) финансирование поможет немного снизить процентные расходы.
🥲 Почему снизилась оценка активов?
Аналитики повысили ставку дисконтирования и уменьшили оценку непубличных компаний, включая «Медси», «Биннофарм», «Степь», Cosmos Hotel Group и БЭСК. Также были снижены целевые цены МТС, Ozon и «Эталона».
😭 При чём здесь Ozon и МТС?
Крупнейший вклад в оценку активов «Системы» вносит её доля в Ozon. Поэтому достижение новой целевой цены во многом зависит от роста акций маркетплейса.
При этом анализ котировок за 2022–2026 годы показывает, что акции АФК сильнее всего реагировали на движение МТС, а Ozon был вторым по значимости фактором. Связь с МТС усилилась в последние два года: корпоративный центр всё сильнее зависит от дивидендных поступлений оператора.
Поэтому снижение ожидаемых денежных дивидендов МТС — дополнительный негатив для АФК. Оно может уменьшить поступления корпоративного центра и отдалить момент, когда его денежный поток станет положительным.
⚡️ В итоге история сейчас выглядит так: существенный долг, осторожная оценка активов и высокая корреляция с МТС и Ozon.
Вот такие дела, инвесторы. Как вам детальный разбор — делаем ещё?
❤️ — Да, нравится
👀 — Глаза уже устали читать
editedviral
💊 «Промомед» подтвердил прогнозы по росту бизнеса
Финдиректор компании встретился с аналитиками СберИнвестиций, чтобы ответить на вопросы наших пытливых экспертов.
Вот что из этого вышло:
🟢 По выручке ориентир такой — рост на 60% в 2026 году и в среднем на 40% ежегодно в 2027–2029 годах. В основном за счёт эндокринологии и онкологии.
⚪️ Новые препараты с тирзепатидом: компания рассчитывает на дальнейший рост рынка этого продукта. В онкологии ожидается около 5 новых препаратов в 2027 году и почти 20 — в 2028-м.
🟡 В маржинальности — ориентир по рентабельности EBITDA 45% и выше благодаря росту доли инновационных препаратов и госзакупок.
🔴 Компания хочет довести экспортные продажи до 15% выручки от инновационных препаратов — и всё это к 2030 году.
🔵 Капзатраты в 2026–2027 годах могут составить до 10% выручки, или 6–8 млрд ₽. Более 70% пойдёт на разработку новых препаратов.
💸 Дивиденды компания по-прежнему планирует выплачивать не чаще одного раза в год из-за сезонности бизнеса.
Аналитики оценивают ситуацию позитивно — посидели хорошо, и планы у компании супер. Желаем удачи! 🤝
😤 А если хотите серьёзно: компания сохраняет ранее заявленные ориентиры по росту выручки и рентабельности, а такими темпами роста и уровнем рентабельности, как «Промомед» могут похвастаться не так много эмитентов.
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
editedviral
💻 «ФосАгро» размещает новые облигации
Компания готовит выпуск серии БО-03-01. Сбор заявок уже идёт полным ходом — рассказываем про основные параметры:
⚪️ Номинал — 1 000 ¥
⚪️ Срок обращения — полтора года
⚪️ Купон — постоянный, 7–8,5%
⚪️ Ориентир доходности — 7,19 - 8,77%
⚪️ Купонный период — 91 день
➡️ Подать заявку на выпуск можно до 14:45 по мск 2 октября, валюту расчётов можно выбрать самому — рубли или юани. Дата размещения облигаций — 9 октября.
Это не индивидуальная инвестиционная рекомендация
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
viral
🧊 Газовые компании ждут зимы
Европа подходит к отопительному сезону с минимальными запасами газа за 10 лет.
На конец сентября хранилища заполнены на 69% — до медианного уровня не хватает 13–15 млрд кубометров.
Быстро восполнить этот дефицит будет сложно: свободных мощностей СПГ почти не осталось, а крупный прирост предложения ожидается только в 2027 году.
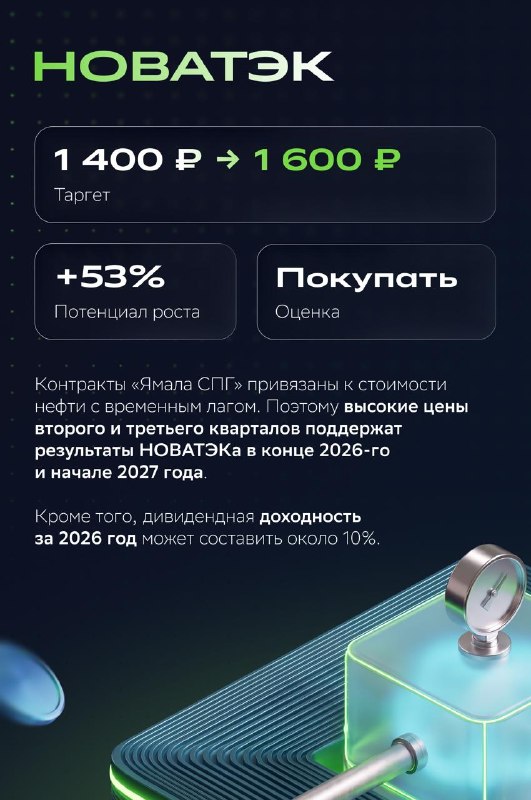
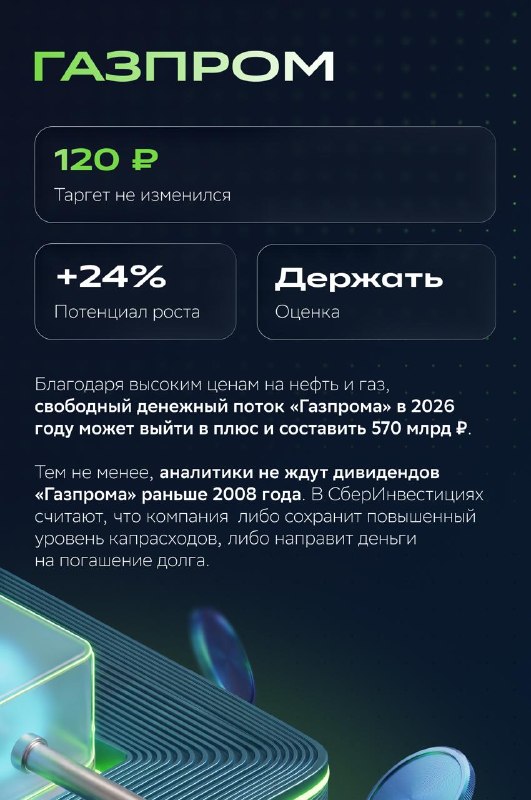
Аналитики СберИнвестиий повысили прогноз цены газа на TTF до $669 за тысячу кубометров в 2026 году (+11%) и до $475 в 2027 году (+19%).
⛽️ Главный риск для газовиков — тёплая зима и возвращение ближневосточного СПГ на рынок. Как новые прогнозы влияют на оценки НОВАТЭКа и «Газпрома» — рассказали в карточках.
#NVTK #GAZP
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
Telegram doesn't show this post on the web. Open it in Telegram to see it.
🔋 Начинаем торговый день
Рынок в переходном состоянии без единого сигнала — аналитики СберИнвестиций.
⚪️ Пульс рынка: 4,92 из 10 — НЕЙТРАЛЬНО
🏦 Индекс Мосбиржи поднялся на 0,6%, до 2 260 пунктов. Основным позитивным фактором стали сообщения о том, что президент США Дональд Трамп согласился ослабить санкции против России в обмен на освобождение заключенных.
🪙 Снижение юаневых ставок поддержит рубль. Вчера он укрепился до 12,5 за юань. Однодневные юаневые ставки снизились почти до нуля, что говорит о притоке валютной ликвидности от экспортёров. На фоне дорогой нефти этот приток будет устойчивым, что приведёт и к снижению более долгосрочных юаневых ставок, а это, в свою очередь, поддержит валютное кредитование и продажи валюты. В этих условиях рубль может укрепиться до 12,4.
🛢 Этим утром Brent торгуется около $96,3 за баррель. В фокусе опубликованный утром индекс PMI в КНР за сентябрь, а также индекс PCE в США за август и еженедельные данные Минэнерго США о запасах нефти. По прогнозам аналитиков, Brent в течение дня будет торговаться в интервале $95–98 за баррель.
🦅 Индекс S&P 500 по итогам дня отступил на 0,2% до 7 671 пункта, а NASDAQ Composite — на 0,1% до 26 798.
➡️ Что должно произойти сегодня?
— Состоятся собрания акционеров у «Норникеля», НОВАТЭКа, «Черкизово», «Новабев Групп» и В2В-РТС, где обсудят дивиденды.
— Росстат опубликует «Социально-экономическое положение России» за 8М26.
— Выступление президента США Дональда Трампа.
— Выступления главы ФРБ и члена совета управляющих ФРС.
— Ценовой индекс расходов на личное потребление и международная торговля товарами в США в августе.
— Еженедельные данные Минэнерго США о запасах нефти и нефтепродуктов в стране.
— ИПЦ и безработица в Германии в сентябре.
🔝 Торги уже начались! Проверьте свой портфель в приложении СберИнвестиции.
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
#GMKN #NVTK #GCHE #BELU #BTBR
repost
Telegram doesn't show this post on the web. Open it in Telegram to see it.
🔋 Закрываем торговый день
После утреннего снижения российский рынок перешёл к росту — аналитики СберИнвестиций.
🟢 Пульс рынка: 5,82 из 10 — ОПТИМИЗМ
К вечеру индекс Мосбиржи находится на уровне 2 266 пунктов — на 0,9% выше закрытия вчерашней вечерней сессии. В течение дня индекс опускался ниже 2 225 пунктов, затем восстановился. Среди крупных бумаг заметнее рынка дорожают акции Мосбиржи, X5 и «Газпрома». При этом снижение нефти сдерживает нефтяной сектор, а предложенные изменения налогообложения по-прежнему мешают оценить будущие денежные потоки сырьевых компаний.
🌡 Рыночные показатели к закрытию основной сессии:
iMOEX2 — 2 266,49 (+0,9%)
CNYRUB — 12,48 (-0,9%)
BRENT — $104,07 (-2%)
RGBI — 111,5 (-0,35%)
Золото — 4 178,8 (+1,07%)
Медь — 14 428 (+0,22%)
Газ — 3,152 (-3,33%)
🤘 Топ-3 лидера и аутсайдера торгов
🟢 Мосбиржа — 151,9 ₽ (+3,01%)
🟢 «Х5» — 1 831,5 ₽ (+2,23%)
🟢 «Газпром» — 98,02 ₽ (+1,69%)
🔴 МТС — 171,1 ₽ (-1,69%)
🔴 Группа «Позитив» — 1 011,8 ₽ (-1,38%)
🔴 «Роснефть» — 348,35 ₽ (-1,11%)
⚡️Как дела у эмитентов?
🟢 В ноябре «Яндекс» (+0,3%) планирует разместить 11 млн новых акций, или около 2,8% уставного капитала, в рамках программы мотивации сотрудников. Бумаги будут передаваться им по мере исполнения опционов. До этого они не дадут права голоса и права на дивиденды.
🟢 Мосбиржа (+3%) начала торги расчётным фьючерсом на индекс ключевой ставки. Сроки исполнения контрактов привязаны к плановым заседаниям ЦБ. Инструмент даёт участникам рынка управлять процентным риском и торговать ожиданиями по ставке.
🔴 ВТБ (-1%) опубликовал результаты за январь — август. Год к году чистая прибыль упала на 4%, при этом чистые процентные доходы выросли почти в 2,5 раза. Банк также сообщил, что рассчитывает заключить сделку с RWB к концу октября; параметры планируемого SPO, по словам первого зампреда, не изменились.
🔴 «ВИ.ру» (-3,9%) объявила о программе обратного выкупа акций на сумму до 500 млн ₽. Дочерняя компания сможет покупать бумаги с 1 ноября 2026 года по 31 декабря 2027 года. Выкупленные акции планируется использовать для долгосрочной мотивации сотрудников; фактический объём покупок будет зависеть от рыночных условий.
👇 Макроэкономика и сырьё
Сегодня декабрьский фьючерс на Brent снижался до $96,34 за баррель — на 1,55% к предыдущему дню. Давление на цены оказали сообщения о частичном восстановлении нефтяного экспорта с Ближнего Востока. Биржевой юань находится в районе 12,5 ₽, рубль укрепляется к китайской валюте.
🔄 Увидимся завтра, инвесторы!
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
🛬 Самолет заходит на просадку?
Сегодня Национальный расчётный сообщил о проблеме с погашением выпуска БО-П20: вместо ₽1 000 номинала на одну облигацию инвесторам перечислили всего ₽269,1. НРД признал обязательство исполненным ненадлежащим образом.
На этом фоне облигации «Самолета» полетели вниз: в моменте отдельные выпуски теряли более 20%. Акции тоже снижались, но заметно слабее.
📘 Позже эмитент заявил, что ещё 28 сентября перевёл всю сумму для выплаты купона и погашения выпуска. Но средства по техническим причинам поступили в НРД только 29 сентября. Депозитарий должен обновить информацию на следующий рабочий день.
После комментария компании облигации начали восстанавливаться. Позже и сам НРД сообщил о поступлении второго платежа — ₽730,9 на облигацию. Вместе с первоначальными ₽269,1 это составляет полный номинал в ₽1 000.
👉 Тем не менее сам факт задержки — тревожный сигнал: даже если она действительно носила технический характер, такие сбои заставляют внимательнее следить за следующими выплатами компании.
😂 Турбуленцию никто не отменял, инвесторы!
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
#SMLT
💰 Бюджет ждёт больше дивидендов. Есть ли в этих расчётах «Газпром»?
Минфин заложил на 2027 год 836,4 млрд ₽ дивидендных поступлений от российских компаний. На 2028–2029 годы ориентиры ещё выше — 912,6 млрд ₽ и 980,9 млрд ₽.
Но главный вопрос — учитывает ли бюджет возможное возвращение дивидендов «Газпрома»?
😳 Посмотрим на Сбер
За 2025 год банк выплатил 37,64 ₽ на акцию, а государство в 2026 году получило 425,1 млрд ₽.
Если дивиденд Сбера будет расти на 10% в год, то вместе с ним могут увеличиваться и выплаты государству:
➡️ в 2027 году — около 41,4 ₽ на акцию и 468 млрд ₽ государству
➡️ в 2028 году — около 45,5 ₽ и 514 млрд ₽
➡️ в 2029 году — около 50,1 ₽ и 566 млрд ₽
При таком сценарии на Сбер может приходиться около 56–58% всех запланированных дивидендных поступлений. Это наша оценка при заданном темпе роста, а не прогноз Минфина.
👀 А что с «Газпромом»?
🔘Мы не ждём возвращения к дивидендам раньше 2028 года. Причина — высокая нагрузка на денежный поток: в 2026 году капзатраты оцениваются примерно в 2,4 трлн ₽, а процентные платежи — более чем в 900 млрд ₽.
🔘Поддержать финансовые результаты компании могло бы сохранение поставок газа в ЕС. Если «Газпром» направит на дивиденды 50% скорректированной чистой прибыли за 2027 год, выплата, по нашей оценке, может составить 19,3 ₽ на акцию.
🔘При цене акции около 96,5 ₽ это соответствует доходности примерно 20%. В таком сценарии дивиденды за 2027 год акционеры получили бы уже в 2028-м.
Как думаете, в каком году «Газпром» вернётся к дивидендам?
👍 — до 2028-го
❤️ — уже в 2028-м
👀 — позже
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
#GAZP
🫥 Видели дизель? Мы тоже нет. А он есть…
И в США это уже стало политической проблемой!
Там запасы дистиллятов, куда входит дизель, к 11 сентября составили 107,9 млн баррелей — минимум для этого времени года за всю историю наблюдений!
Управление энергетической информации США ждёт, что в ближайшие недели они опустятся ниже 100 млн баррелей и останутся на нижней границе пятилетнего диапазона до конца 2027 года.
Средняя цена по стране достигла рекордных $6,53 за галлон — против $3,70 год назад. В Калифорнии — примерно до $8,4, в Айове — одном из ключевых аграрных штатов — до $6,31. Для фермеров, дальнобойщиков и малого бизнеса это прямой рост расходов.
⚡️ Как Америка решает эту проблему?
До ноябрьских выборов в Конгресс дорогая заправка становится политическим риском для республиканцев. Трамп поддержал остановку экспорта, а администрация США уже изучает полный и частичный варианты запрета.
Логика проста: оставить больше топлива внутри страны и снизить цены. Но для мирового рынка это может стать новым дефицитным фактором. США — один из ведущих экспортёров дизеля, поэтому сокращение поставок уменьшит доступный объём топлива для импортёров в Европе, Латинской Америке и других регионах.
При этом запрет не гарантирует снижения цен даже внутри страны. Избыток топлива останется у НПЗ на побережье Мексиканского залива, а дефицит сильнее ощущается на Восточном и Западном побережьях. Логистика между ними ограничена.
Если НПЗ из-за закрытого экспорта сократят переработку, снизится выпуск не только дизеля, но также бензина и авиатоплива — и цены на отдельных рынках могут вырасти.
☹️ В Европе и Азии ситуация не лучше
В хабе Амстердам—Роттердам—Антверпен запасы дизеля в июле были на 16% ниже среднего уровня последних пяти лет, а в Сингапуре — около 8,2 млн баррелей — против 9,6 млн в среднем за 2025 год.
Дефицит поддерживают перебои с поставками, экспортные ограничения и риски для энергетической инфраструктуры.
Европе приходится активнее конкурировать с Азией за альтернативные партии топлива. В таких условиях дорожает не обязательно сама нефть, а прежде всего её переработка в нужный продукт.
🇷🇺 Что это значит для российского инвестора
В России внутренние цены на бензин и дизель не привязаны напрямую к мировым ценам на нефть и нефтепродукты.
Их влияние сглаживает топливный демпфер — механизм, при котором государство компенсирует нефтяным компаниям часть разницы между экспортной альтернативой и внутренней ценой топлива. В США, в отличие от России, его нет.
Поэтому при ограничении экспорта продажа топлива на российском рынке не означает для компаний автоматической потери всей разницы с внешней ценой: демпфер частично снижает финансовый эффект.
Кроме того, в России действуют ограничения на экспорт бензина и дизеля. Запрет на вывоз бензина установлен до 31 января 2027 года, а на экспорт дизеля власти хотят продлить до конца октября 2026 года.
👀 Так что сегодня спим спокойно, инвесторы!
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
😡 Циан: целевая цена выросла, а оценка снизилась
Аналитики повысили целевую цену акций Циана с 595 ₽ до 700 ₽. Изменение связано с ростом рентабельности и сокращением количества акций в обращении.
⚠️ Но есть нюанс: с 6 июля бумаги уже прибавили около 33%, поэтому оставшийся потенциал составляет около 8%. На этом фоне рекомендацию снизили с «Покупать» до «Держать».
Что происходит с бизнесом?
➡️ В первом полугодии выручка Циана выросла на 20%, причём основной вклад дала более эффективная монетизация. Доход на одно объявление увеличился на 13%, а на один лид — на 18%. При этом количество объявлений и обращений почти не изменилось.
➡️ Дополнительно помогает фокус на Москве и Санкт-Петербурге, где уже сформированы сильны позиции. В результате компания эффективнее расходует деньги на маркетинг.
➡️ Отчасти это помогло увеличить рентабельность по скорректированной EBITDA на 9 процентных пунктов — до 33%. Также аналитики повысили прогноз EBITDA на весь 2026 год — до 5,4 млрд ₽.
Поддержать акционеров могут и другие факторы: байбэк объёмом до 4 млрд ₽ и второй дивиденд — не менее 30 ₽ на акцию до конца года.
🫤 Но риски остаются: снижение рекламных бюджетов застройщиков, высокая конкуренция и необходимость сохранять заметные расходы на маркетинг.
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
#CNRU
🤔 ВИ.ру утвердила байбэк. Почему акции всё равно падают?
Совет директоров ВИ.ру одобрил выкуп акций на сумму до 500 млн ₽. Покупки будет проводить дочерняя компания — с 1 ноября 2026 года до конца 2027-го.
Для рынка новость не стала сюрпризом: ожидания байбэка уже успели попасть в котировки. Поэтому после объявления конкретных условий часть инвесторов, вероятно, решила зафиксировать прибыль на факте — и акции пошли вниз.
👀 Что дальше?
Сам выкуп может поддерживать котировки и помогать сглаживать просадки. Но насколько сильным окажется эффект, будет зависеть от того, какой объём акций компания действительно выкупит с рынка. Максимальные 500 млн ₽ - около 1,4% от капитализации компании или более 10% от free-float.
➡️ Аналитики СберИнвестиций сохраняют рекомендацию «покупать» по акциям компании и целевую цену 120 ₽ на горизонте 12 месяцев.
➡️ В базовом сценарии они также ожидают дивиденды за 2026 год в размере 11 ₽ на акцию. При текущей цене около 72 ₽ это соответствует дивидендной доходности примерно 15,3%.
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
#VSEH
🔋 Начинаем торговый день
Рынок в переходном состоянии без единого сигнала — аналитики СберИнвестиций.
⚪️ Пульс рынка: 4,82 из 10 — НЕЙТРАЛЬНО
🏦 Индекс Мосбиржи опустился на 1,2% с уровня закрытия пятницы до 2 246 пунктов. Основным фактором давления на котировки акций стал проект бюджета на 2027–2029 года.
🥲 В аутсайдерах среди ликвидных бумаг оказались металлурги, пострадавшие от новости о налоге на сверхприбыль.
🪙 Период уплаты налогов завершился, а спрос на валюту остаётся довольно высоким. Тем не менее волатильность рубля слабая, а мировые цены на сырьё высокие. Так, фундаментально ситуация для рубля благоприятная и его укрепление — вопрос времени. По прогнозам, сегодня рубль может остаться около 12,6.
🛢 Этим утром Brent торгуется около $107,2 за баррель. Сегодня в фокусе геополитика и еженедельные данные Американского института нефти о товарных запасах нефти в США. По прогнозам СберИнвестиций, сегодня Brent будет котироваться в интервале $106–109 за баррель.
🦅 Индекс S&P 500 по итогам дня отступил на 0,8% до 7 684 пунктов, а NASDAQ — на 0,9% до 26 820.
➡️ Что должно произойти сегодня?
— ВТБ отчитается по МСФО за август.
— Акционеры «Газпром нефти» и «Займера» обсудят дивиденды.
— Комментарии ФРС и ЕЦБ, статистика из США и еврозоны, решение Резервного банка Австралии по ДКП
— Выступления представителей Федрезерва.
— Еженедельные данные Американского института нефти (API) о товарных запасах нефти в США.
— Число вакансий на рынке труда JOLTS в США за август.
— Выступление президента ЕЦБ Кристин Лагард.
— Резервный банк Австралии примет решение по монетарной политике.
— Деловой климат в еврозоне в сентябре.
🔝 Торги уже начались! Проверьте свой портфель в приложении СберИнвестиции.
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
#VTBR #SIBN #ZAYM
edited
🔋 Закрываем торговый день
Российский рынок начал неделю ростом, но к вечеру перешёл к снижению — аналитики СберИнвестиций.
🔴 Пульс рынка: 3,79 из 10 — ПЕССИМИЗМ
Индекс МосБиржи находится в районе 2 250 пунктов — на 1,2% ниже закрытия пятницы. Утром поддержку оказывала дорожающая нефть, однако её оказалось недостаточно на фоне неопределённости вокруг бюджетных и налоговых предложений. Снижение золота дополнительно давит на акции золотодобытчиков.
🌡 Рыночные показатели к закрытию основной сессии:
iMOEX2 — 2 256,98 (-1%)
CNYRUB — 12,59 (+0,6%)
BRENT — $107,62 (+3,1%)
RGBI — 112,2 (-0,44%)
Золото — 4 351 (-3,76%)
Медь — 14 710 (-1,47%)
Газ — 3,249 (-3,66%)
🤘Топ-3 лидера и аутсайдера торгов
🟢 ВТБ — 52,9 ₽ (+3,33%)
🟢 «Циан» — 657,8 ₽ (+2,21%)
🟢 «Сургутнефтегаз» — 40,53 ₽ (+1,53%)
🔴 HeadHunter — 2 755 ₽ (-5,13%)
🔴 ММК — 20,35 ₽ (-4,21%)
🔴 «Полюс» — 963,8 ₽ (-4,14%)
⚡️Как дела у эмитентов?
🟢 «Евротранс» (+14,3%) стал одной из самых заметных бумаг дня: на пике рост превышал 20%, и Мосбиржа проводила дискретный аукцион. Инвесторы реагируют на предложение рассмотреть внешнее управление активами сети АЗС «Трасса». Решение пока не принято, поэтому последствия остаются неопределёнными.
🔴 «Алроса» (-1,3%) раскрыла данные о добыче: за первое полугодие компания получила 11,8 млн карат алмазов — против 11,9 млн карат годом ранее. Небольшое изменение происходит из-за гораздо более слабых финансовых результатов за полугодие: компания ранее сообщила об убытке и снижении выручки.
🔴 «Полюс» (-3,8%) снижается после роста в конце прошлой недели. Утром фьючерс на золото опускался ниже $4 200 за унцию. На котировки также влияет неопределённость вокруг предложенного налога на дополнительные доходы золотодобытчиков: его ставка может составить 20%, но конкретная нагрузка на компанию пока неизвестна.
🔴 «Магнит» (-3,7%) продлил ещё на год сделку РЕПО с пакетом собственных акций. Инвесторы следили за ней в ожидании возможного возврата бумаг дочерней структуре и последующей оферты миноритариям. Продление откладывает этот сценарий: о выкупе акций у миноритариев компания не объявляла.
👇 Макроэкономика и сырьё
Ноябрьский фьючерс на Brent утром поднимался выше $107 за баррель на фоне сохраняющихся рисков для поставок нефти с Ближнего Востока. Золото, напротив, резко подешевело. Юань к вечеру стоит 12,57 ₽, рубль уступает китайской валюте примерно 0,5%.
🔄 Увидимся завтра, инвесторы!
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
⚡️ Вот это мы понимаем: «льготная ипотека»...
С 1 октября условия семейной ипотеки для новых договоров будут зависеть от количества детей и региона. Главное условие при этом остаётся прежним: хотя бы одному ребёнку в семье должно быть меньше семи лет.
👀 За пределами Москвы, Петербурга, Московской и Ленинградской областей ставки составят:
🟢один ребёнок — 10%
🟢 двое — 8%
🟢 трое — 6%
🟢 четверо — 4%
🟢 пятеро и больше — 2%
В четырёх столичных регионах ставка в каждом случае будет на 2 процентных пункта выше — от 12% до 4%.
Изменятся и лимиты кредита: в остальных регионах можно будет получить от 6 до 10 млн ₽, а в столичных — от 12 до 18 млн ₽ в зависимости от числа детей.
😏 Есть исключение: для строительства частного дома ставка останется 6% — независимо от региона и количества детей.
Но меняются не только ставки. Государство будет субсидировать льготную ипотеку максимум 15 лет. По оценкам аналитиков, из-за этого средний ежемесячный платёж может вырасти примерно на 23%.
В итоге средняя ставка по программе может подняться с нынешних 6% до 9%. Аналитики считают, что только из-за этого спрос на новостройки может снизиться примерно на 9%, а ограничение срока субсидирования дополнительно увеличит нагрузку на покупателей.
👆 Для девелоперов новость скорее негативная: сильнее всего условия меняются для семей с одним или двумя детьми.
👉 СберИнвестиции ПРО в Максе
edited
😱 Дивиденды получили, а акции упали. Это как?
Сегодня последний день, когда можно купить акции «Озон Фармацевтики», чтобы получить дивиденды. Акционеры получат обещанные выплаты, но что после?
Когда реестр закрывается, цена акции обычно снижается примерно на размер дивиденда. Это называется дивидендным гэпом.
Позже цена может восстановиться — тогда говорят, что гэп закрыт.
⌛️ Посмотрим, как с задачей справлялась «Озон Фармацевтика»
Спойлер: за три года эмитент закрывал дивидендный гэп в среднем за один (!) торговый день
Компания вышла на биржу в октябре 2024 года и с тех пор выплачивала дивиденды после каждого квартала. Средняя доходность одной выплаты составляла всего 0,6%. Поэтому акция восстанавливалась в цене всего за одну торговую сессию 🪙
🍁 Осенняя выплата станет самой большой и в рублях — 0,49 ₽, и по доходности — 1,1%. Но это всё ещё немного. Поэтому аналитики СберИнвестиций ждут, что дивидендный гэп снова быстро закроется.
Несмотря на стабильные выплаты, назвать акции «дивидендными» пока нельзя. Тем не менее экспертам нравятся перспективы «Озон Фармацевтики» и они держат её в топе малых компаний.
А у вас есть акции эмитента?
❤️— да, жду дивиденды
👏 — нет, пусть накрутят доходность
editedviral
👀 Аналитики СберИнвестиций изменили оценку Ozon
Оценка — снова «покупать»
Таргет — 7 100 ₽ → 5 500 ₽
После серии атак на логистические объекты Ozon, эксперты пересмотрели свой взгляд на компанию.
Инфраструктурные риски выросли. Но аналитики считают, что бизнес может работать дальше даже при сбоях на отдельных объектах. И вот почему:
⚪️ Логистика Ozon не зависит от одного крупного склада. Часть товаров хранят и комплектуют сами продавцы, а заказы можно перераспределять между другими центрами. Кроме того, большинство складов компания арендует, а имущество застраховано — это распределяет возможные потери между несколькими сторонами.
⚪️ Прибыль Ozon зависит не только от доставки заказов. Маркетинговые услуги обладают высокой рентабельностью, а финтех во втором квартале обеспечил около трети скорректированной EBITDA группы.
⚡Вероятность и масштаб новых атак предугадать невозможно.
Поэтому главный фактор оценки аналитиков — способность бизнеса сохранять работу при нарушениях в отдельных звеньях. Бизнес-модель Ozon, по мнению аналитиков, достаточно адаптивна к таким сбоями.
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
#OZON
edited
😠 Чего ждать инвестору на этой неделе?
Собрали прогнозы аналитиков СберИнвестиций:
🪙 Рубль поддержит нефть
Аналитики сохраняют прогноз умеренного укрепления рубля на 1–1,5%, в районе 12,3–12,4 ₽ за юань. Поддержку окажут высокие цены на нефть и налоговые платежи 28 сентября, стимулирующие экспортёров продавать валютную выручку.
🛢 А нефть пока ждёт сигналов
В центре внимания геополитика, производственные индексы PMI в Китае и США, а также встреча семи стран ОПЕК+ 4 октября. По прогнозам экспертов, Brent будет торговаться в диапазоне $100–110 за баррель.
🥇 Золото — в фокусе экономика США и ЕС
А конкретно ценовой индекс расходов на личное потребление в США за август и предварительные данные по инфляции в еврозоне за сентябрь. В СберИнвестициях ждут, что золото будет торговаться в диапазоне $4 250–4 350 за унцию.
🤔 ОФЗ может начать восстанавливаться, но…
Главным событием для станет внесение проекта бюджета на 2027–2029 годы — уже 1 октября. Инвесторы оценят параметры дефицита, программу заимствований и налоговые изменения. После заметного роста доходностей спрос на ОФЗ может постепенно восстанавливаться, но бюджетная и геополитическая неопределённость сохранит повышенную волатильность.
😨 Российские акции тоже зависят от бюджета
Особое внимание рынок уделит возможным налоговым изменениям, параметрам государственных заимствований и сигналам относительно бюджетного дефицита. Высокие цены на нефть могут поддержать нефтегазовый сектор, но бюджетные и геополитические риски будут сдерживать индекс. Эксперты ждут волатильной торговли без устойчивого роста до появления подробностей бюджета.
🌍 Глобальные акции следят за данными по рынку труда США
А ещё за индексом PCE, деловой активностью в Китае и США и предварительной инфляцией в еврозоне. Эти данные повлияют на ожидания относительно дальнейших решений ФРС и могут привести к повышенной волатильности американских индексов.
А здесь собрали календарь с самыми важными событиями недели:
Понедельник — 28 сентября
🇪🇺 Выступление президента ЕЦБ Кристин Лагард в 16:30 по мск.
Вторник — 29 сентября
🇷🇺 Минфин опубликует параметры аукционов ОФЗ.
🇦🇺 Резервный банк объявит решение по ставке в 07:30 по мск. Консенсус-прогноз — повышение до 4,6%.
🇦🇺 Выступление президента ЕЦБ Кристин Лагард в 14:00 по мск.
🇺🇸 Число открытых вакансий на рынке труда JOLTS в августе — 17:00 по мск. Консенсус-прогноз — снижение до 7,23 млн.
Среда — 30 сентября
🇷🇺 Пройдут аукционы ОФЗ.
🇷🇺 Росстат опубликует доклад «Социально-экономическое положение России» за январь-август 2026 года.
🇷🇺 Росстат опубликует оценку недельной инфляции за 22-28 сентября в 19:00 мск.
🇨🇳 Официальные индексы деловой активности за сентябрь — 04:30 по мск. Консенсус-прогноз — 50,1 пункта в промышленности и 49,3 пункта в сфере услуг.
🇺🇸 Изменение числа рабочих мест в частном секторе от ADP — 15:15 по мск. Консенсус-прогноз — увеличение на 70 000.
🇺🇸 Базовый ценовой индекс расходов на личное потребление в августе — 15:30 по мск. Консенсус-прогноз — месяц к месяцу рост на 0,3%.
⛽️ Данные о запасах нефти в США - 17:30 мск.
Четверг — 1 октября
🇷🇺 Госдума планирует внести проект федерального бюджета на 2027 год и плановый период 2028–2029 годов.
🇷🇺 Последний день покупки акций «Инарктики» для получения дивидендов — 10 ₽ на акцию.
🇨🇳 С 1 по 7 октября биржи материкового Китая будут закрыты в связи с праздничной неделей.
🇺🇸 Индекс деловой активности в промышленности от ISM за сентябрь — 17:00 по мск. Консенсус-прогноз — рост до 55 пунктов.
Пятница — 2 октября
🇷🇺 Последний день покупки акций Банка «Санкт-Петербург» для получения дивидендов — 19,17 ₽ на обыкновенную и 0,22 ₽ на привилегированную акцию.
🇪🇺 Предварительная инфляция за сентябрь — 12:00 по мск. Консенсус-прогноз — год к году ускорение до 3,7%, базовой инфляции — до 2,5%.
🇺🇸 Данные по рынку труда за сентябрь — 15:30 по мск.
С вас по 🔥, чтобы неделя прошла налегке!
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO