Это канал СберИнвестиций с мега-аналитикой.
Здесь мы рассказываем про результаты эмитентов, делимся идеями в ценных бумагах и освещаем глобальный фондовый рынок.
Присоединяйтесь!
Subscribers4.9K tracking since 23 Oct
Reach per post (ERR)65.9%3.2K avg views
Posting5.8/daylast 2 hours ago
Reactions per 1K views9.3❤ 👍 🔥
🔋 Закрываем торговый день
Рынок отыграл первоначальное снижение после решения ЦБ и завершает неделю восстановлением — аналитики СберИнвестиций.
🟢 Пульс рынка: 7,55 из 10 — ПОЗИТИВ.
К вечеру индекс Мосбиржи составляет 2 464 пунктов — плюс 1,3% к закрытию четверга. После публикации решения регулятора индекс ненадолго опускался ниже 2 420 пунктов, затем покупатели вернулись в большинство крупных бумаг. Поддержку оказывают высокие цены на энергоносители: Brent поднялась к $115 за баррель.
🌡 Рыночные показатели к закрытию основной сессии:
iMOEX2 — 2 464,23 (+1,3%)
CNYRUB — 12,06 (-0,8%)
BRENT — $117,2 (+3,8%)
RGBI — 111,99 (-0,17%)
Золото — 4 075 (-0,73%)
Медь — 14 134 (+1,15%)
Газ — 2,78 (-4,05%)
🤘Топ-3 лидера и аутсайдера торгов
🟢 «ИнтерРАО» — 2,836 ₽ (+4,98%)
🟢 «Газпром» — 113,92 ₽ (+3,3%)
🟢 НОВАТЭК — 1 175,6 ₽ (+3,12%)
🔴 ЮГК — 0,7141 ₽ (-2,74%)
🔴 «Ренессанс» — 69,68 ₽ (-0,11%)
📰 Как дела у эмитентов?
🟢 Сбер (+0,2%) ждёт чистую прибыль за 2026 год на уровне 2 трлн ₽. Герман Греф также сообщил о выполнении финансовых и технологических целей действующей стратегии. Новые ориентиры на 2027–2029 годы банк представит на дне инвестора 12 ноября.
🟢 «Т-Технологии» (+0,7%) опубликовали операционные результаты за сентябрь. Год к году кредитный портфель вырос на 28%, в том числе кредиты бизнесу — на 74%, инвестиционный портфель — на 30%. Число активных клиентов экосистемы достигло 34,2 млн.
🟢 «РусГидро» (+3,2%) увеличила выработку электроэнергии за девять месяцев на 10,2%. Показатель учитывает выработку Богучанской ГЭС. В третьем квартале рост составил 18,6%. Основной вклад обеспечила гидрогенерация на фоне повышенной приточности воды. Также компания сообщила о начале поставок электроэнергии от модернизированного турбоагрегата Владивостокской ТЭЦ-2.
🟢 ЛСР (+6,5%) восстанавливается после снижения накануне на фоне новой дивидендной политики. Компания исключила из документа ориентир на выплату не менее 20% чистой прибыли по МСФО. Теперь размер дивидендов будет определять совет директоров с учётом финансового положения компании, экономической конъюнктуры и перспектив развития. Среди оснований для отказа от выплат — отсутствие прибыли и положительного денежного потока, отклонения от инвестиционной программы и превышение лимита задолженности.
👇 Макроэкономика и сырьё
Банк России сохранил ключевую ставку на уровне 14% и оставил формальный сигнал нейтральным. При этом прогноз средней ставки на 2027 год повысили до 12,5–13,5%. Прогноз инфляции на конец 2026 года увеличили до 7,1–7,6%; возвращение годового показателя к 4% регулятор по-прежнему ждёт в 2027 году.
На пресс-конференции Эльвира Набиуллина сообщила, что предметно обсуждалось только сохранение ставки, хотя отдельные мнения о её повышении звучали. Устойчивая инфляция остаётся в диапазоне 5–6% в пересчёте на год. Последствия временного выбытия производственных мощностей могут оказаться продолжительнее прежних оценок, а рост коммунальных тарифов ещё не полностью отразился в инфляционных ожиданиях. Поэтому пространство для снижения ставки стало меньше.
🔄 Увидимся завтра, инвесторы!
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
🤔 ЛСР меняет правила игры с дивидендами
Компания утвердила новую дивидендную политику на три года. Теперь совет директоров будет определять размер выплат с учётом финансового положения компании, денежных потоков, инвестиций и долговой нагрузки.
💸 Что изменилось?
Из новой версии убрали ориентир на выплату не менее 20% чистой прибыли по МСФО и положение о стремлении платить дивиденды каждый год.
При этом и раньше условия не гарантировали выплату: компания могла отступить от них.
Дивиденды могут платить по итогам квартала, полугодия, девяти месяцев или года.
Но есть и условия, при которых выплат не будет: например, если компании не хватит прибыли или денежных средств либо долговая нагрузка окажется слишком высокой 🙂
🤭 А как обстоят дела с дивидендами?
В последние годы ЛСР обычно выплачивал по 78 ₽ на акцию. Исключением стал 2023 год, когда дивиденд составил 100 ₽.
При этом за первое полугодие 2026 года компания получила убыток по МСФО в размере 57,6 млрд ₽. Он возник из-за обесценения долей при продаже дочернего общества. Поэтому ориентироваться на прибыль по МСФО при оценке будущих выплат сейчас сложно.
Но возможность промежуточных дивидендов за счёт прибыли по РСБУ, в том числе за прошлые годы, сохранилась.
И самый главный вопрос: чего ждать инвесторам?
☺️ Отвечает Георгий Иванин, эксперт СберИнвестиций:
«С учётом чистой прибыли по РСБУ за девять месяцев 2026 года в размере 16,6 млрд ₽ мы по-прежнему не исключаем досрочную выплату регулярных дивидендов до конца года. Она может составить 8 млрд ₽, или 78 ₽ на акцию, с доходностью около 14%. Это может произойти до возможного повышения налогов на дивиденды с 2027 года.»
Кроме того, СберИнвестиции сохраняют нейтральный взгляд на акции ЛСР. Целевая цена на ближайшие 12 месяцев — 590 ₽ за акцию, потенциал роста — не более 10%.
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
edited
🗣 ЦБ дал жёсткий сигнал — пауза может затянуться
На пресс-конференции риторика Банка России была заметно жёстче самого решения по ставке.
Эльвира Набиуллина сказала, что на заседании предметно обсуждали только сохранение ставки на уровне 14%. При этом отдельные предложения о повышении тоже звучали.
😔 Почему ЦБ не спешит смягчаться?
Устойчивая инфляция всё ещё держится в районе 5–6% в пересчёте на год, а инфляционные ожидания остаются близко к максимумам последних лет. Плюс сохраняются риски со стороны активного кредитования, цен на топливо и индексации коммунальных тарифов.
➡️ На этом фоне регулятор пересмотрел прогнозы:
⚪️ Инфляция в 2026 году — 7,1–7,6%
⚪️ Средняя ключевая ставка в 2027 году — 12,5–13,5% вместо прежних 10,5–12,5%
То есть пространство для снижения ставки в 2027 году осталось, но стало заметно уже.
📘 Что будет дальше?
Аналитики СберИвестиций ждут, что в декабре ЦБ снова сохранит 14%. Базово на повышение ставки эксперты не рассчитывают, несмотря на то что такой вариант на заседании упоминался.
👇 Снижение, скорее всего, вернётся уже в 2027 году, если инфляция и инфляционные ожидания начнут устойчиво снижаться.
🧩 🧩🧩🧩 🧩🧩🧩🧩🧩❔
Для рынка облигаций вывод прежний: в текущей среде интереснее выглядят фонды денежного рынка, флоатеры и рублёвые облигации средней дюрации.
А длинные ОФЗ — скорее история для тех, кто готов переждать волатильность. Текущие доходности позволяют зафиксировать высокий уровень, а основной потенциал роста котировок, по мнению аналитиков, может раскрыться уже в 2027 году.
Ваши ожидания оправдались?
🔥 — Да, ЦБ объявил то, что знал весь рынок
👍 — Я, если честно, верил в повышение
Telegram doesn't show this post on the web. Open it in Telegram to see it.
repost
Telegram doesn't show this post on the web. Open it in Telegram to see it.
⚡️ ЦБ СОХРАНИЛ СТАВКУ — 14%
😣 Продажи у ММК растут
В третьем квартале эмитент реализовал 2,86 млн тонн металлопродукции — на 3% больше, чем кварталом ранее и примерно на 16% больше, чем годом ранее. Результат оказался на 3% выше прогноза аналитиков СберИнвестиций.
Особенно заметно выросли продажи продукции с высокой добавленной стоимостью. Реализация премиальной продукции увеличилась почти на 10% за квартал, а её доля в продажах достигла 43,8%. Этому помогло оживление спроса на холоднокатаный прокат и прокат с покрытием со стороны строительной отрасли.
🔄 Как это влияет на финансовые результаты?
ММК не опубликовал отчётность по МСФО за третий квартал. Но вот чего ждёт Павел Казарновский, эксперт СберИнвестиций 🙃
Квартал к кварталу EBITDA компании выросла на 83%, а свободный денежный поток остался положительным.
Помимо роста цен на металлопродукцию и улучшения внутреннего спроса, на результат могли повлиять низкие цены на железорудное сырьё.
➡️ Только годовая отчётность покажет, как операционные результаты отразились на финансовых показателях компании, но впереди у неё более сложный период. В четвёртом квартале ММК ждёт сезонного охлаждения спроса и давления на объёмы продаж и цены.
Поэтому пока аналитики оценивают публикацию результатов как нейтральную для котировок.
При этом компания остаётся фаворитом аналитиков СберИнвестиций в металлургическом секторе и входит в подборку «Топ российских акций».
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
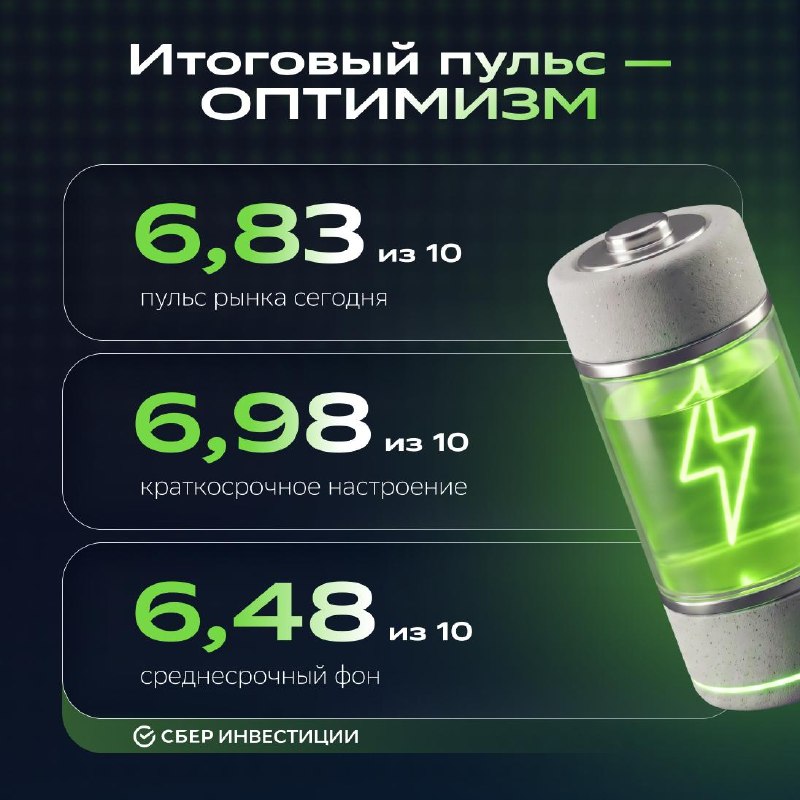
🔋 Начинаем торговый день
Краткосрочное настроение и среднесрочный фон позитивны — аналитики СберИнвестиций.
🟢 Пульс рынка: 6,83 из 10 — ОПТИМИЗМ.
🏦 Индекс Мосбиржи в четверг отступил на 0,7% до 2 432 пунктов.
🪙 По прогнозам, сегодня рубль может укрепиться около 12 за юань, а нефть подорожает до $112–115 за баррель.
🦅 Индекс S&P 500 скорректировался на 1,2% до 7 663 пунктов, NASDAQ — на 2,6% до 26 009 пунктов.
Что должно произойти сегодня?
🇷🇺 Новое заседание Банка России по ключевой ставке.
🇷🇺 «Интер РАО» опубликует операционные результаты за третий квартал.
🔝 Торги уже начались! Проверьте свой портфель в приложении СберИнвестиции.
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
🔋 Закрываем торговый день
Российский рынок второй день корректируется после обновления четырёхмесячных максимумов — аналитики СберИнвестиций.
🔴 Пульс рынка: 3,99 из 10 — ПЕССИМИЗМ.
К вечеру индекс Мосбиржи составляет 2 428 пунктов — минус 0,8%. Инвесторы сокращают часть позиций после недавнего роста и ждут завтрашнего решения Банка России. В геополитике внимание сохраняется к контактам России и США после встречи Владимира Путина со Стивом Уиткоффом: для дальнейшего движения рынку нужны подробности возможных договорённостей.
🌡 Рыночные показатели к закрытию основной сессии:
iMOEX2 — 2 428,82 (-0,8%)
CNYRUB — 12,17 (-0,5%)
BRENT — $111,2 (+1,1%)
RGBI — 112,1 (-0,09%)
Золото — 4 189,6 (-2,01%)
Медь — 14 376 (-1,85%)
Газ — 2,78 (+1,4%)
🤘Топ-3 лидера и аутсайдера торгов
🟢 «Циан» — 671,4 ₽ (+0,9%)
🟢 «Позитив» — 1 147,8 ₽ (+0,79%)
🟢 «ФосАгро» — 5 654 ₽ (+0,6%)
🔴 «Полюс» — 1 090,2 ₽ (-3,86%)
🔴 МКБ — 71,92 ₽ (-3,2%)
🔴 НЛМК — 130,3 ₽ (-3,19%)
📰 Как дела у эмитентов?
🟢 ММК (+0,3%) отчитался о росте чистой прибыли по РСБУ за девять месяцев на 40,7%. При этом выручка сократилась на 3,9%. Производство стали группы выросло на 7,4%, продажи металлопродукции — на 6,5%, продажи премиальной продукции — на 11,1%.
🟢 «Самолет» (+0,7%) получил поддержку со стороны «Газпромбанка» после возобновления финансирования достройки квартала «Марьино» в Новой Москве. Девелопер остаётся застройщиком и заёмщиком по новой кредитной линии после перехода площадки Росимуществу. Первые два корпуса планируют сдать в четвёртом квартале 2027 года.
🔴 НОВАТЭК (-1%) расширяет географию поставок СПГ. По словам председателя правления, компания близка к соглашению с PetroVietnam о поставках во Вьетнам 1 млн тонн СПГ в год. Параллельно компания ведёт переговоры с Турцией и работает над переориентацией поставок из ЕС на другие рынки.
🟢 За девять месяцев FESCO (+0,9%) увеличила морские контейнерные перевозки между Владивостоком и Китаем на 31%, до 259 000 TEU. Основной вклад обеспечил импорт: объём перевозок в этом направлении вырос на 72%. Среди ключевых грузов — машинокомплекты, бытовая техника и мебель. В ноябре группа планирует увеличить провозную мощность сервиса до более чем 7 000 TEU в неделю.
🔴 Ozon (-1,3%) расширяет финансовые сервисы для бизнеса. Ozon Банк запустил продажу цифровых финансовых активов для тестовой группы юридических лиц. До конца октября доступ планируют открыть всем корпоративным клиентам, а позднее — индивидуальным предпринимателям. Покупать активы можно через приложение для бизнеса или личный кабинет.
👇 Макроэкономика и сырьё
Brent в течение дня поднималась выше $112 за баррель, обновив максимум с мая. Цены поддерживают новые атаки на Саудовскую Аравию и риски перебоев поставок с Ближнего Востока. Дополнительный фактор — сокращение коммерческих запасов нефти в США на 3,06 млн баррелей за неделю. Юань дешевеет на 0,6%, до 12,15 ₽.
🔄 Увидимся завтра, инвесторы!
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
🔥 Страсти похлеще, чем в мексиканских сериалах — «РусГидро» и РУСАЛ спорят из-за электричества
На прошлой неделе мы рассказали, что «РусГидро» рассматривает продажу или обмен своей доли в Богучанском алюминиевом заводе (БоАЗ). Конфликт вокруг совместных активов получил продолжение.
Богучанская ГЭС (БоГЭС) подала в Арбитражный суд Москвы иск о расторжении договора на поставку электроэнергии и мощности БоАЗу. Стоимость электричества составляет 0,5 ₽ за кВт·ч, «РусГидро» добивается повышения тарифа — до 1,2 ₽ за кВт·ч.
В РУСАЛе заявили, что иск с ними как с акционером БоГЭС не согласовывали. Предварительное заседание назначили на февраль 2027 года.
Что изменится, если цену повысят?
🙃 Эксперт СберИнвестиций Павел Казарновский ёмко комментирует ситуацию:
Повышение тарифа увеличит годовую выручку БоГЭС примерно на 3 млрд ₽ — это около 8% её выручки за 2025 год. Но затраты БоАЗа вырастут на ту же сумму, поэтому совокупный финансовый результат партнёров почти не изменится. Напомним: «РусГидро» и РУСАЛ владеют БоГЭС и БоАЗом равноправно.
Но для самого завода рост расходов будет ощутимым. При этом даже новый тариф в 1,2 ₽ за кВт·ч останется втрое ниже среднего уровня оплаты электроэнергии по РУСАЛу — 3,9 ₽ за кВт·ч.
🫙 Зачем сторонам этот спор?
Аналитики СберИнвестиций считают, что иск может быть частью переговоров о будущем Богучанского энергометаллургического объединения (БЭМО). Повышение тарифа перераспределит часть прибыли от БоАЗа к БоГЭС, которая находится под операционным управлением «РусГидро». Это может усилить позиции компании в обсуждении раздела активов.
Поэтому новость умеренно позитивна для акций «РусГидро» — они входят в «Топ российских акций средней и малой капитализации».
Для РУСАЛа же она пока нейтральна: прямое влияние на финансовые результаты ограничено, а итог будет зависеть от договорённостей о будущем БЭМО.
🫣 Посмотрим, что будет дальше!
edited
И в нашем доме праздник! Повышаем прогнозы и целевую цену на «Северсталь» 😍
Как, зачем и почему — об этом ниже:
📈 Квартал оказался сильнее ожиданий
Во вторник «Северсталь» представила результаты за третий квартал: EBITDA выросла на 64% квартал к кварталу и на 13% год к году — на 8% выше консенсуса. Рентабельность по EBITDA поднялась с 14% до 23%.
Компании помогли рост цен на внутреннем рынке, оптимизация затрат и сокращение экспортных отгрузок полуфабрикатов. Свободный денежный поток до изменений в оборотном капитале составил 11,2 млрд ₽ или 2% капитализации.
😶 Но в четвёртом квартале темпы могут снизиться
Аналитики СберИнвестиций ждут, что EBITDA сократится на 25–30%, но останется на 20–30% выше, чем год назад. Цены на прокат могут снизиться ещё на 2%, зато продажи металлопроката, вероятно, квартал к кварталу вырастут на 6%. Этому помогут использование запасов и консолидация Дмитровского металлоцентра.
А вот со свободным денежным потоком ситуация сложнее. Капиталовложения в четвёртом квартале могут вырасти почти на 50%. Поэтому СДП, скорее всего, будет около нуля или уйдёт в минус.
🍀 Что дальше — и почему мы повышаем прогноз
🙃 Эксперт СберИнвестиций Павел Казарновский расскажет, чего ждать от «Северстали» по итогам года и в 2027-м:
Мы повышаем прогноз EBITDA на 2026 год на 8%. Доходность свободного денежного потока всё ещё будет отрицательной — минус 6% — но это лучше, чем в предыдущем прогнозе.
Возвращение компании к устойчиво положительному свободному денежному потоку и обсуждению перспектив дивидендов будет возможно уже с 2027 года, а главным драйвером доходности, по нашему мнению, будет снижение капиталовложений.
На этом фоне мы повышаем прогноз целевой цены для акций «Северстали» до 950 ₽ на горизонте 12 месяцев, потенциал роста превышает 30%.
Такие дела, инвесторы!
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
🐌 Инфляция притормаживает
С 13 по 19 октября цены выросли только на 0,05% против 0,11% неделей ранее.
Замедлению помогли более дешёвые бензин и дизель, стабилизация цен на электронику и снижение стоимости туристических поездок. Эффект от индексации тарифов тоже почти сошёл на нет.
👆 Но расслабляться рано. С начала октября цены прибавили уже 1,06%, тогда как за весь октябрь прошлого года — 0,5%. Продовольственная инфляция тоже остаётся высокой: плодоовощная продукция подорожала на 0,7%, яйца — на 2,3%.
Есть и хороший сигнал для ЦБ: инфляционные ожидания населения на год вперёд снизились с 14,2% до 13,2%.
🧐 Антон Струченевский, эксперт СберИнвестиций, отмечает:
Долгосрочные инфляционные ожидания остаются повышенными. Поэтому на завтрашнем заседании, 23 октября, аналитики ожидают сохранения ключевой ставки на уровне 14%. Прогноз аналитиков по инфляции на конец 2026 года — 6,8%.
Так что одна спокойная неделя — это плюс. Но для снижения ставки ЦБ, скорее всего, понадобится больше оснований.
Что ждёте завтра?
🔥 — Ставку оставят 14%
👀 — Всё-таки снизят
🤔 — Главное будет в сигнале на декабрь
edited
Telegram doesn't show this post on the web. Open it in Telegram to see it.
💸 Инвесторы торгуют, государство считает
Вчера Минфин провёл аукционы двух выпусков ОФЗ с фиксированным купоном: на 4,5 года (26235) и на 12 лет (26253).
С учётом дополнительного размещения ведомство привлекло 136 млрд ₽.
Спрос могли поддержать купонные выплаты по облигациям с фиксированным купоном на 176 млрд ₽ и позитивный геополитический фон.
Кроме того, высокие доходности ОФЗ, похоже, становятся интереснее для инвесторов 🙂
Однако покупатели пока действуют осторожно — возможно, из-за предстоящего заседания ЦБ. Премия к закрытию понедельника составила 12 базисных пунктов — ровно как в среднем за первое полугодие.
Так кто кого переторговал?
😶🌫️ Антон Артамошкин, эксперт СберИнвестиций, объясняет:
Аукцион остаётся торгом — инвесторы хотят купить дешевле и получить более высокую доходность, а Минфин — привлечь деньги с меньшими затратами.
На этой неделе стороны вновь нашли приемлемые условия: ведомство сохранило объём привлечения примерно на уровне прошлой недели, предоставив покупателям умеренную премию.
До конца квартала запланировано ещё восемь аукционных дней. Для выполнения плана Минфину нужно привлекать в среднем около 260 млрд ₽ за каждый из них. Помочь в этом могут флоатеры: как минимум в резерве ведомства остаётся неразмещённый выпуск 29030 на 0,5 трлн ₽.
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
Telegram doesn't show this post on the web. Open it in Telegram to see it.
Рубль набирает силу 😆
С середины сентября национальная валюта укрепилась на 4%: юань стоит 12,2 ₽, а доллар — меньше 82 ₽, и потенциал для дальнейшего роста сохраняется!
Что поддерживает рубль?
😨 Высокие цены на нефть. С начала октября российская нефть в среднем стоила $104 за баррель.
🌍 Улучшение геополитического фона. США разрешили операции с российским дизельным топливом, а новые санкции, о которых говорили ранее, пока не ввели.
💰 Налоговый период. 22–23 октября экспортеры выплатят около 400 млрд ₽ дивидендов, а 28 октября заплатят порядка 2 трлн ₽ налогов. Чтобы рассчитаться с бюджетом, компаниям может понадобиться продать больше валютной выручки.
Каким может быть курс дальше? 🤭
😉 Эксперт СберИнвестиций Юрий Попов считает, что рубль может в ближайшее время укрепиться до 11,9 ₽ за юань и 80 ₽ за доллар.
Аналитики СберИнвестиций также подтверждают свой сентябрьский прогноз: сочетание дорогой нефти и относительно небольших покупок валюты Минфином может временно укрепить курс вплоть до 75 ₽ за доллар 😱
Как это влияет на валютные вложения?
😌 Радик Валиев, эксперт СберИнвестиций, отмечает: если рубль продолжит укрепляться на фоне высоких цен на нефть, инвесторам с рублёвыми сбережениями пока не стоит тактически увеличивать вложения в юаневые облигации.
При этом для тех, у кого уже есть валютные сбережения, могут быть интересны облигации компаний с высоким кредитным качеством. Их доходность сейчас составляет 8,6–9,1% годовых, а подходящий горизонт вложений — от 1 до 3 лет.
А для среднесрочных инвесторов в валюту аналитики СберИнвестиций подготовили подборку валютных облигаций.
Если дочитали до конца, с вас по 💚 для наших аналитиков!
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
🔋 Начинаем торговый день
Мы видим краткосрочное ухудшение внутри позитивного режима — аналитики СберИнвестиций.
🔴 Пульс рынка: 4,42 из 10 — ПЕССИМИЗМ.
🏦 Индекс Мосбиржи отступил на 1% до 2 448 пунктов.
🪙 По прогнозам, сегодня рубль может укрепиться около 12 за юань, а нефть подорожать до $110–113 за баррель.
🦅 Индекс S&P 500 поднялся на 0,6% до 7 757 пунктов, а NASDAQ – на 1,1% до 26 703 пунктов.
Что должно произойти сегодня?
🇷🇺 ММК представит операционные результаты за третий квартал.
🇷🇺 Пройдёт собрание акционеров «Акрона», где обсудят дивиденды.
🔝 Торги уже начались! Проверьте свой портфель в приложении СберИнвестиции.
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
🔋 Закрываем торговый день
Российский рынок после обновления четырёхмесячных максимумов перешёл к снижению — аналитики СберИнвестиций.
🔴 Пульс рынка: 3,56 из 10 — ПЕССИМИЗМ.
К вечеру индекс Мосбиржи составляет 2 449 пунктов — минус 1%. В центре внимания — встреча Владимира Путина со спецпосланником президента США Стивом Уиткоффом в Санкт-Петербурге. Договорённостей о следующем визите пока нет. Участники торгов ждут подробностей обсуждения украинского урегулирования и предпочитают сократить часть позиций после недавнего роста. Дополнительный сдерживающий фактор — укрепление рубля.
🌡 Рыночные показатели к закрытию основной сессии:
iMOEX2 — 2 446,54 (-1%)
CNYRUB — 12,23 (-0,9%)
BRENT — $108,75 (-0,4%)
RGBI — 111,68 (+0,07%)
Золото — 4 172 (+0,07%)
Медь — 14 440 (-0,19%)
Газ — 3,003 (-4,83%)
🤘Топ-3 лидера и аутсайдера торгов
🟢 «ИнтерРАО» — 2,746 ₽ (+3,25%)
🟢 X5 — 2 241 ₽ (+0,65%)
🟢 VK — 5 619 ₽ (+0,34%)
🔴 «Полюс» — 1 134,8 ₽ (-3,7%)
🔴 МКБ — 10,03 ₽ (-2,98%)
🔴 НЛМК — 76,1 ₽ (-2,74%)
⚡️Как дела у эмитентов?
🟢 GloraX (+1,5%) раскрыл параметры исполнения оферты дочернего застройщика «Антарес». Цена выкупа составит 76,48 ₽ за акцию — на 19,5% выше цены IPO. Предложение распространяется на бумаги, приобретённые при размещении и в установленный период после него, при соблюдении условий оферты. Для участия необходимо непрерывно владеть акциями.
🟢 «ФосАгро» (+0,4%) и «Акрон» (+1,5%) получили поддержку после заявления Владимира Путина о возможности увеличить поставки российских удобрений в США. Конкретные объёмы поставок и новые коммерческие соглашения пока не объявляли.
🔴 «Газпром» (-1,5%) растерял рост после заявления Александра Новака о переговорах с китайской CNPC. По словам вице-премьера, компании могут договориться о коммерческих условиях проекта «Сила Байкала» до конца года. Проектная мощность маршрута — 50 млрд кубометров газа в год, однако окончательные условия поставок пока остаются предметом переговоров.
🔴 «Мосэнерго» (-0,4%) отчиталось о снижении выработки электроэнергии за девять месяцев на 2,9%. Компания объясняет динамику изменением графиков ремонта оборудования и снижением востребованности генерации. При этом отпуск тепла вырос на 10,6%, из-за более холодной погоды.
👇 Макроэкономика и сырьё
Инфляционные ожидания населения на год вперёд в октябре снизились до 13,2% с 14,2% в сентябре. Оценка наблюдаемой инфляции уменьшилась до 14,5% с 15,1%. При этом ожидания на пятилетнем горизонте выросли до 12,2% с 10,7%, поэтому результаты опроса остаются неоднородными. Эти данные станут частью информационной картины перед заседанием Банка России 23 октября.
Министр финансов РФ сообщил, что поступления от дивидендов компаний с государственным участием в 2026 году превысят 800 млрд ₽ — это почти на 100 млрд ₽ больше плана. Доходы от реализации государственных активов могут составить примерно 500 млрд ₽ — в пять раз выше первоначального плана.
🔄 Увидимся завтра, инвесторы!
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO4
Инвесторы, вы как? Готовы почитать про GloraX ещё немного? 🤔
В третьем квартале 2026 года девелопер заметно нарастил продажи недвижимости. Компания опередила рынок, хотя в целом по России спрос на новостройки снизился.
За квартал GloraX продала недвижимости на 20% больше, чем год назад. Выручка от продаж выросла на 15%!
За девять месяцев продажи в квадратных метрах увеличились на 6%, а в деньгах — на 8%.
Для сравнения, в третьем квартале продажи новостроек в России (без Москвы и области) сократились на 2% год к году, а по всей стране — на 6%.
🫣 Откуда взялся рост?
GloraX запустил новые проекты, а перед изменением условий семейной ипотеки покупатели активнее выходили на сделки.
При этом 71% продаж компании пришлось на региональные проекты. Их доля за год выросла на 6 процентных пунктов, а средняя цена реализации снизилась на 4%.
Сможет ли компания сохранить темп? 🤨
☺️ По оценке эксперта СберИнвестиций Георгия Иванина, за девять месяцев GloraX выполнил около 70% годового прогноза. Текущий рост продаж в квадратных метрах близок к годовому ориентиру аналитиков — 7%.
В четвертом квартале спрос может оказаться слабее, поскольку часть покупателей заключила сделки ещё в сентябре. Новые запуски проектов должны частично компенсировать этот эффект.
🤩 Аналитики СберИнвестиций сохраняют позитивный взгляд на акции GloraX и подтверждают торговую идею. В краткосрочной перспективе котировки может поддержать оферта для участников IPO по 64 ₽ за акцию — с премией 19,5% к цене размещения.
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
viral
Telegram doesn't show this post on the web. Open it in Telegram to see it.