Это канал СберИнвестиций с мега-аналитикой.
Здесь мы рассказываем про результаты эмитентов, делимся идеями в ценных бумагах и освещаем глобальный фондовый рынок.
Присоединяйтесь!
Subscribers4.9K +10 24h
Reach per post (ERR)65.7%3.2K avg views
Posting5.8/daylast 13 hours ago
Reactions per 1K views9.3❤ 👍 🔥
🚨 «ЕвроТранс» растёт вопреки своим дефолтам
Акции компании подскочили на новости о возможном внешнем управлении сетью АЗС «Трасса». По данным РБК, такой вариант предложило рассмотреть Минэнерго.
Но здесь важно не перепутать две вещи 👆
Внешнее управление может сохранить работу АЗС и нефтебазы. А вот долги компании оно само по себе не закрывает.
😭 У «ЕвроТранса» уже зафиксирован дефолт по всем 10 выпускам облигаций. И возможная передача активов под управление не означает, что государство возьмёт на себя обязательства перед инвесторами.
Поэтому рост акций сейчас — скорее реакция на новость, чем сигнал, что финансовые проблемы решены.
Что теперь важно: какое решение примут по активам и что компания предложит кредиторам.
😎 Пока ответов нет, история остаётся крайне рискованной.
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
#EUTR
🪫 Начинаем торговый день
Рынок в переходном состоянии без единого сигнала — аналитики СберИнвестиций.
🔴 Пульс рынка: 4,34 — ПЕССИМИЗМ
🏦 Индекс Мосбиржи по итогам пятницы снизился на 1,6%, до 2 274 пунктов.
🪙 По прогнозам, сегодня рубль будет на уровне 12,4 за юань, а нефть — около $105–108 за баррель.
🦅 Американские индексы остались без изменений: S&P 500 прибавил 0,5%, а NASDAQ Composite — 0,5%.
➡️ Что должно произойти сегодня?
— Сегодня акции «Озон Фармацевтики» последний день торгуются с дивидендом в 0,49 ₽.
— Пройдёт совет директоров «ВсеИнструменты.ру», где обсудят байбэк.
🔝 Торги уже начались! Проверьте свой портфель в приложении СберИнвестиции.
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
#OZPH #VSEH
Telegram doesn't show this post on the web. Open it in Telegram to see it.
edited
🪫 Закрываем торговый день
Рынок завершает неделю снижением — аналитики СберИнвестиций.
🔴 Пульс рынка: 3,73 из 10 — ПЕССИМИЗМ
Индекс Мосбиржи находится в районе 2 273 пунктов — на 1,6% ниже закрытия четверга. На него продолжают влиять проект бюджета от Минфина и снижение цен на нефть. В Кремле подтвердили обсуждение возможной трёхсторонней встречи, но её сроки и формат пока не определены. Поэтому новость не дала рынку развернуться.
🌡 Рыночные показатели к закрытию основной сессии:
iMOEX2 — 2 272,48 (-1,7%)
CNYRUB — 12,52 (-0,6%)
BRENT — $99,45 (-0,8%)
RGBI — 112,33 (-0,08%)
Золото — 4 339,2 (+0,13%)
Медь — 14 747 (-0,52%)
Газ — 3,239 (-3,55%)
🤘Топ-3 лидера и аутсайдера торгов
🟢 «Полюс» — 1 002,2 ₽ (+1,73%)
🟢 «ФосАгро» — 5 096 ₽ (+0,51%)
🟢 «Циан» — 646 ₽ (+0,16%)
🔴 МКБ — 8,996 ₽ (-4,43%)
🔴 «Яндекс» — 3 582 ₽ (-4,05%)
🔴 НОВАТЭК — 1 050,4 ₽ (-3,01%)
⚡️Как дела у эмитентов?
🟢 «Магнит» (+1,3%) растёт на ожиданиях вокруг пакета акций. Срок РЕПО истекает 2 октября. Инвесторы ждут, продлят ли договор и может ли это привести к оферте. Пока компания ничего не объявляла.
🔴 Банк «Санкт-Петербург» (-1,4%) погасит 6,25 млн ранее выкупленных акций — около 1,4% от общего числа. Также акционеры одобрили дивиденды: 19,17 ₽ на обычную акцию и 0,22 ₽ на привилегированную. Реестр закроется 5 октября.
🔴 «Татнефть» (-1,9%) утвердила дивиденды по 32,88 ₽ на акцию. Реестр закроется 13 октября. Но бумаги пока остаются под давлением из-за снижения цен на нефть и слабого рынка.
🔴 «Инарктика» (-0,2%) выплатит 10 ₽ на акцию. Реестр закроется 4 октября. Скорректированная чистая прибыль компании за полугодие выросла вдвое — до 1,6 млрд ₽.
👇 Макроэкономика и сырьё
Brent после вчерашнего роста снижается и торгуется около $105 за баррель.
Напряжённость на Ближнем Востоке всё ещё поддерживает цены на нефть, но сегодняшнее снижение немного давит на российские нефтяные акции.
Главная неопределённость внутри страны — возможные изменения налогов для сырьевых компаний. Пока новых правил нет и непонятно, как именно будут считать налог. Поэтому инвесторам сложно оценить влияние на прибыль и будущие дивиденды компаний.
🔄 Увидимся завтра, инвесторы!
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
#PLZL #PHOR #CNRU #CBOM #YDEX #NVTK #MGNT #BSPB #TATN #AQUA
edited
🤭 Бюджет-2027: кого затронут новые налоги
Минфин внёс в правительство бюджетный пакет на 2027–2029 годы. В нём есть предложения повысить налоги для некоторых инвесторов и сырьевых компаний.
По оценке аналитиков, новые меры принесут бюджету около 1 трлн ₽ в 2027 году. При этом расходы, вероятно, вырастут примерно на ту же сумму — поэтому заметного влияния на дефицит бюджета пока не ожидается.
➡️ Инвесторы и ПИФы
Прогрессивную шкалу НДФЛ от 13% до 22% предлагают распространить на дивиденды, проценты по вкладам, доходы от ценных бумаг и продажи имущества.
Ставка будет зависеть от общего дохода человека. По оценке Минфина, изменения затронут не более 6% населения с налогооблагаемыми доходами.
Сейчас ПИФы не платят налог с доходов внутри фонда: деньги можно реинвестировать, а налог возникает у пайщика при получении дохода. Теперь закрытым и интервальным ПИФам для квалифицированных инвесторов предлагают платить 15% с пассивных доходов. Розничные ПИФы, по текущей информации, мера не затронет.
➡️ Производители удобрений
Для отдельных производителей предлагают ввести налог 30% от дополнительного дохода.
И здесь есть важный нюанс: пока неизвестно, что именно станет налоговой базой — рост цен на готовые удобрения, подорожание добываемого сырья или изменение прибыли компании.
От этого напрямую зависит нагрузка на «ФосАгро» и «Акрон». Если налог будут считать от роста цен на все удобрения, эффект окажется заметнее, особенно для «Акрона». Если базой станет сырьё или изменение прибыли, влияние может быть значительно меньше.
Пока аналитики оценивают новость как умеренно негативную для обеих компаний, но точные выводы можно будет сделать только после публикации законопроекта.
➡️ Горно-металлургические компании
Для некоторых добывающих компаний налог также может составить 30% от дополнительного дохода из-за роста мировых цен в рублях относительно 2025 года. Для золота ставка — 20%.
Предварительно изменения могут затронуть «Норникель» и «Полюс», но точного списка компаний пока нет.
После новости акции «Норникеля» снизились на 6%, а «Полюса» выросли на 3%.
Возможно, часть участников рынка считает, что более важная статья для «Полюса» — расходы на благотворительность. Однако это лишь одна из возможных интерпретаций роста акций.
Также РУСАЛ отреагировал падением на 5%. Одно из возможных объяснений — его доля в «Норникеле»: ведь изменения могут повлиять на результаты и дивиденды металлурга. При этом пока нельзя однозначно утверждать, что налог напрямую затронет сам РУСАЛ.
🙂 Главное — пока слишком много неизвестных
Точный текст поправок ещё не опубликован. Неясно, кто именно станет плательщиком, как будут считать дополнительный доход, какие вычеты предусмотрят и как долго будут действовать новые правила.
Поэтому сейчас важнее следить за формулой налога и списком компаний: именно они покажут реальный эффект для бизнеса и инвесторов.
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
#PHOR #AKRN #GMKN #PLZL #RUAL
editedviral
😡 «Астра»: прогноз прибыли вырос, а целевая цена снизилась
Долгосрочные ожидания по продажам стали скромнее: аналитики ждут среднегодового роста на 18% в 2025–2030 годах вместо прежних 22%.
Причины простые — корпоративные ИТ-бюджеты всё ещё под давлением, а часть проектов переносится на 2027–2028 годы.
Плюс в модель заложили подорожавший долг: льготное финансирование закончилось, а новые займы обходятся дороже.
💰 А вот с прибылью — наоборот:
🟢 Прогноз чистой прибыли на 2026 год повысили с 4,8 млрд ₽ до 6,7 млрд ₽.
🟢 Причины — сильные результаты второго квартала, контроль расходов и более высокая рентабельность.
Правда, даже с этим прогноз аналитиков всё равно ниже ориентиров самой компании.
👀 Главный риск — перенос крупных сделок
Больше половины годового объёма бизнеса традиционно приходится на ноябрь и декабрь. То есть итог года во многом зависит от того, закроют ли контракты в самом конце.
👀 Что ещё было на сентябрьском вебинаре?
Менеджмент сообщил, что основные акционеры продали около 5% капитала стратегическому инвестору. Правда, речь о уже существующих акциях — так что доли остальных владельцев не размываются. После сделки аналитики снизили риск появления на рынке новых крупных пакетов — хотя дальнейшие продажи не исключены.
😎В итоге аналитики снизили целевую цену с 360 ₽ до 290 ₽, но оценку повысили до «Покупать».
Аналитики считают, что в ближайшие пять лет продажи «Астры» будут расти ежегодно на 18%. А что думаете вы?
❤️ — они будут выше — я верю в компанию!
👍 — согласен с аналитиками
👀 — думаю, темпы роста будут скромнее...
👉 СберИнвестиции ПРО в Максе
#ASTR
edited
🥇 Хорошего металла должно быть много!
Китай ввёз уже больше 1 000 тонн золота с начала года. И покупает его далеко не только центробанк...
За восемь месяцев Народный банк Китая, по оценкам, нарастил резервы примерно на 80 тонн. При этом основной объём импорта пришёлся не на регулятора, а на банки, фонды и частных инвесторов.
🤔 Почему это важно?
Когда такой огромный рынок начинает активно скупать физический металл — слитки, монеты и золото через биржевые фонды, — это создаёт более устойчивую опору для цен. И дело не только в решениях центробанка, но и в спросе со стороны населения и финансовых институтов.
📌 Что подогрело спрос в Китае:
🟢 юань укрепился, поэтому импортное золото стало дешевле в национальной валюте;
🟢 после январского пика цена откатилась, и инвесторы решили этим воспользоваться;
🟢 спрос на слитки и монеты в первом полугодии вырос на 28% — примерно до 339 тонн;
🟢 золотые ETF с начала года привлекли около 44 тонн металла;
🟢 с июня власти упростили лицензии на импорт, и банкам стало проще использовать свои квоты.
🥇 Параллельно Китай продолжает избавляться от американских гособлигаций. В июле их объём на балансе страны упал до $618 млрд — минимум с 2008 года. Прямой связи между продажей гособлигаций и покупкой золота статистика не подтверждает.
Но вектор понятен: Китай диверсифицирует активы и постепенно снижает зависимость от доллара.
➡️ Что это значит для инвестора?
Стабильный спрос из Китая может сдерживать крупные просадки золота. Но на короткой дистанции цена всё равно будет зависеть от реальных ставок в США, курса доллара и ожиданий по ФРС.
🧠 Поэтому золото в этой истории — это не ставка на быстрый рост, а защита портфеля и страховка от макроэкономических и геополитических рисков.
А вы уже закупились золотом?
❤️ — Да, доходности уже нравятся
👀 — Пока присматриваюсь
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
💅 Сегодня на дивидендном радаре — HeadHunter и ММЦБ!
HeadHunter заплатит 200 ₽ на акцию — это 7% доходности, а у ММЦБ выплата составит 2,74 ₽, или 2,7%.
Как мы все знаем, после отсечки акция обычно проседает примерно на размер выплаты. Сможет ли она потом вернуться к прежней цене? 🤔
Посмотрим, как это происходило у обеих компаний и сколько времени им требовалось, чтобы закрыть дивидендный гэп ⬇️
🔘HeadHunter раньше закрывал гэп примерно за день. После редомициляции дивиденды выросли, а восстановление стало дольше: последний раз гэп закрылся только 1 раз из 3.
Есть и потенциальная поддержка — компания сейчас выкупает свои акции на сумму до 15 млрд ₽ в год.
🔘У ММЦБ история стабильнее: компания уже 21 раз выплачивала дивиденды, и каждый раз акция со временем закрывала гэп. В среднем на это уходил 51 торговый день.
Правда, средний оборот акции — всего 1,8 млн ₽ в день, поэтому для крупных сумм она не подходит 😳
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
#HEAD #GEMA
🔋 Начинаем торговый день на российском рынке
Рынок сейчас в состоянии краткосрочного ухудшение внутри позитивного режима — аналитики СберИнвестиций.
🟢 Пульс рынка: 3,75 — ПЕССИМИЗМ
🏦 Индекс МосБиржи по итогам четверга отступил на 0,8% до 2 311 пунктов.
🪙 По прогнозам, сегодня рубль будет на уровне 12,5 за юань, а нефть — около $104–107 за баррель.
🦅 Американские индексы остались без изменений: S&P 500 закрылся на уровне 7 704 пункта, NASDAQ Composite — на отметке 26 939 пунктов.
➡️ Что должно произойти сегодня?
— Сегодня последний день с дивидендами в 200 ₽ торгуются акции HeadHunter.
— Также последний день с дивидендами в 2,74 ₽ можно купить бумаги ММЦБ.
🔝 Торги уже начались! Проверьте свой портфель в приложении СберИнвестиции.
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
#HEAD #GEMA
🔋 Закрываем торговый день
Рынок не удержал утренний рост и перешёл к снижению — аналитики СберИнвестиций.
⚪️ Пульс рынка: 4,66 из 10 — НЕЙТРАЛЬНО
Индекс Мосбиржи находится в районе 2 309 пунктов. В начале торгов его поддержала дорогая нефть, замедление годовой инфляции и надежды на продолжение контактов России и США. Но скоро индекс опустился до 2 290 пунктов — на новостях о новом бюджетном пакете: Минфин предложил изъять часть дополнительных доходов у металлургов.
🌡 Рыночные показатели к закрытию основной сессии:
iMOEX2 — 2 315,23 (-0,6%)
CNYRUB — 12,61 (-0,7%)
BRENT — $102,14 (-1,1%)
RGBI — 112,48 (-0,15%)
Золото — 4 358,2 (-0,98%)
Медь — 14 710 (-0,51%)
Газ — 3,039 (+4,41%)
🤘Топ-3 лидера и аутсайдера торгов
🟢 «Полюс» — 980,6 ₽ (+3,75%)
🟢 «Озон» — 3 006,5 ₽ (+2,26%)
🟢 «РусАгро» — 70,72 ₽ (+0,94%)
🔴 «Норникель» — 120,06 ₽ (-5,85%)
🔴 РУСАЛ — 23,785 ₽ (-4,36%)
🔴 «Эн+Групп» — 5 123 ₽ (295,8)
⚡️Как дела у эмитентов?
⚫️ «Норникель» (-5,9%) под сильным давлением. Компания может стать одним из основных плательщиков нового налога. Это может ограничить восстановление свободного денежного потока и ухудшить перспективы роста дивидендов.
⚫️ РУСАЛ (-4,6%) не считается прямым плательщик такого налога, но он владеет крупной долей в «Норникеле». Если новая нагрузка сократит дивиденды «Норникеля», РУСАЛ получит меньше денежных поступлений от своей инвестиции. Для компании эти средства остаются важным источником ликвидности.
⚫️ «Полюс» (+3,7%) восстановился после утреннего снижения и вышел в лидеры роста. Для золотодобытчиков предлагается более низкая ставка в 20%, а высокие цены на золото частично компенсируют фискальный риск. Тем не менее потенциальный платёж всё равно может оказаться существенным.
⚫️ «Акрон» (-0,7%) рекомендовал выплатить дивиденды — 146 ₽ на акцию. Реестр закроется 2 ноября.
⚫️ Мосбиржа (-0,6%) запустила фьючерс на индекс ключевой ставки. Новый инструмент позволит участникам рынка страховать риски изменения стоимости заимствований и торговать ожиданиями относительно решений ЦБ.
👇 Макроэкономика и сырьё
Главной историей дня стало предложение Минфина ввести для отдельных добывающих и металлургических компаний налог в размере 30% от дополнительного дохода, полученного благодаря росту мировых цен на сырьё в рублёвом выражении. Для золотодобывающих компаний ставка может составить 20%. Пока это только проект: окончательный список плательщиков и методика расчёта налога не определены. Основной риск заключается в сокращении свободного денежного потока и возможностей для выплаты дивидендов даже при сохранении благоприятных цен на сырьё.
🔄 Увидимся завтра, инвесторы!
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
#PLZL #OZON #AGRO #GMKN #RUAL #ENPG #AKRN #MOEX
editedviral
🤯 В топе российских акций перестановки!
Кто-то ушёл, кто-то пришёл, а аналитики объяснили почему. Рассказываем ⬇️
👋 «Норникель» и РУСАЛ — на выход
Всё из-за предложения Минфина ввести налог на дополнительные доходы для отдельных горно-металлургических компаний.
Для «Норникеля» это может означать больше расходов и меньше свободных денег. А значит, перспективы роста дивидендов могут стать скромнее.
У РУСАЛа своя связь с этой историей: компания владеет крупной долей «Норникеля». Если ГМК заплатит меньше дивидендов, РУСАЛ тоже получит меньше денег.
Но есть нюанс: пока это только предложение. Список компаний и параметры налога ещё могут измениться.
🔄 А кто пришёл на замену?
«Лукойл» вместо «Роснефти».
У «Роснефти» аналитики видят небольшой потенциал роста, а у «Лукойла» — более заметный. Плюс рынок ждёт дивиденды в конце года 💸
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
#GMKN #RUAL #LKOH #ROSN
edited
👀 ВИ.ру готовит выкуп акций?
Уже 28 сентября совет директоров компании обсудит покупку акций дочерней структурой.
Пока интрига сохраняется: объём, сроки и условия возможного выкупа не раскрыты. То есть сам байбэк ещё не подтверждён.
😏 Почему это важно знать?
Аналитики считают акции ВИ.ру недооценёнными, поэтому возможный выкуп с рынка оценивают позитивно.
Но есть и обратный эффект: в свободном обращении сейчас только около 11% акций. Если бумаг станет ещё меньше, ликвидность может снизиться, а колебания котировок — стать сильнее.
💰 А что с дивидендами?
По оценкам аналитиков, выплаты за 2026 год могут составить 8–11 ₽ на акцию. При цене около 75 ₽ это соответствует доходности примерно 11–15%.
Фактическая сумма будет зависеть в том числе от того, сколько компания потратит на возможный выкуп.
Аналитики СберИнвестиций сохраняют по ВИ.ру оценку «покупать» и целевую цену 120 ₽ за акцию.
👆 Так что 28 сентября следим не только за самим решением совета директоров, но и за деталями: если выкуп действительно запустят, именно условия будут определять его эффект для акций.
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
😃 130 ярдов на ОФЗ — спрос возвращается?
Столько вчера Минфин привлёк на двух аукционах. Размещали 6-летние ОФЗ 26249 и 12-летние ОФЗ 26253.
И это больше, чем неделей ранее: тогда Минфин привлёк 119 млрд ₽. Премия на аукционе снизилась с 24 до 17 базисных пунктов.
Выглядит так, будто спрос постепенно возвращается.
🤔 Но не всё так однозначно!
Во-первых, премии остаются всё ещё повышенными к уровням первого полугодия. Во-вторых, относительно прошлой недели доходности средних и длинных ОФЗ ещё немного подросли — то есть вчера инвесторы покупали бумаги по более низким ценам.
Плюс в тот же день по некоторым фиксам выплатили купоны — порядка 170 млрд ₽. Поэтому часть этих денег могла вернуться на первичный рынок и поддержать спрос.
А дальше рынок ждёт параметры бюджета на 2027–2029 годы, которые помогут понять, чего ждать от Минфина на долговом рынке.
А вы уже готовы загружать портфель ОФЗ?
❤️ — Да, доходности уже нравятся
👀 — Пока подожду, хочу увидеть 17%
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
edited
🇩🇪 Что общего у немецкой партии АдГ и «Газпрома»?
Сложно не заметить, что АдГ всё сильнее влияет не только на немецкую политику, но и на ожидания инвесторов «Газпрома».
Дмитрий Макаров разложил политику и финансы по полочкам:
АдГ (или «Альтернатива для Германии») — правая немецкая партия, которая набирает популярность благодаря недовольству людей дорогой энергией, миграционной политикой и слабому росту экономики.
Партия выступает за прагматичный диалог с Россией, критикует жёсткую санкционную политику и допускает возвращение российского газа на немецкий рынок.
Пока это только обещания политическая позиция и ничего реального АдГ не сделала. Но её успех подогревает надежды, что при смене власти Германия выберет более прагматичный диалог с Россией.
🤭 Рынок уже реагирует на заголовки — стоит только написать эти три буквы...
Например, недавно Reuters сообщил, что АдГ готовится к возможной встрече с Кириллом Дмитриевым, чтобы обсудить возвращение российского газа в Германию — если появится прогресс в урегулировании конфликта вокруг Украины.
В тот же день акции «Газпрома» выросли на 3,2%, а внутри сессии прибавляли почти 5%.
Нельзя утверждать, что движение вызвала только эта новость. Но видно: рынок следит за любыми сигналами, которые касаются отношений России и Европы.
🤷♂️ Германия может стать источником новых триггеров?
Успех АдГ усиливает давление на канцлера Фридриха Мерца и коалицию ХДС/ХСС и СДПГ. По данным опроса YouGov, 48% респондентов не ждут, что Мерц сохранит пост канцлера до конца года.
Внутри коалиции уже идут споры о бюджете, пенсиях и социальных расходах. Если они усилятся, рынок начнёт активнее закладывать риск вотума недоверия и досрочных выборов.
В 2027 году выборы пройдут сразу в пяти землях Германии. Пока победы АдГ приходятся на восток страны, но теперь партии нужно доказать, что её поддерживают не только в консервативных регионах.
Давление на Мерца растёт: в середине сентября опрос INSA показал, что 78% немцев не хотят видеть его канцлером. В общенациональных опросах АдГ набирает около 27–30%, тогда как ХДС/ХСС — около 18–20%.
Победа в землях ещё не означает победу на федеральном уровне: АдГ может получить первое место по голосам, но остаться без партнёров для формирования правительства. Но если партия продолжит подтверждать результаты на западе страны, тема досрочных выборов и смены политического курса будет звучать всё громче.
Очередные выборы в бундестаг запланированы на 2029 год. Но при дальнейшем ослаблении коалиции сценарий досрочного голосования нельзя полностью исключать.
🌚 Что в итоге?
АдГ постепенно становится одним из важных индикаторов для «Газпрома» — это правда. Победы партии, заявления о диалоге с Россией и новости о возможных контактах могут поддерживать краткосрочный интерес к акциям.
Поэтому немецкая политика теперь важна для бумаги почти так же, как отчётность компании и ситуация на газовом рынке.
⚡️— чего только не увидишь на российском рынке
❤️ — будем следить! Пишите о ситуации чаще
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
#GAZP
🔋 Начинаем торговый день на российском рынке
Рынок сейчас в переходном состоянии без единого сигнала.
— аналитики СберИнвестиций.
🟢 Пульс рынка: 5,5 — НЕЙТРАЛЬНО
🏦 Индекс Мосбиржи по итогам среды поднялся на 1,1% до 2 329 пунктов.
🪙 По прогнозам, сегодня рубль будет на уровне 12,6 за юань, а нефть — около $101–104 за баррель.
🦅 Американские индексы опустились. S&P 500 отступил на 0,8% до 7 706 пунктов, NASDAQ Composite — на 1,1% до 26 936.
➡️ Что должно произойти сегодня?
— Банк «Санкт-Петербург» проведёт собрание акционеров. В повестке — дивиденды.
— Пройдёт совет директоров «Акрона», где обсудят дивиденды.
— У МФК «Займера» состоится День инвестора.
— В Вашингтоне пройдут переговоры председателя КНР и президента США.
🔝 Торги уже начались! Проверьте свой портфель в приложении СберИнвестиции.
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
#BSPB #AKRN #ZAYM
edited
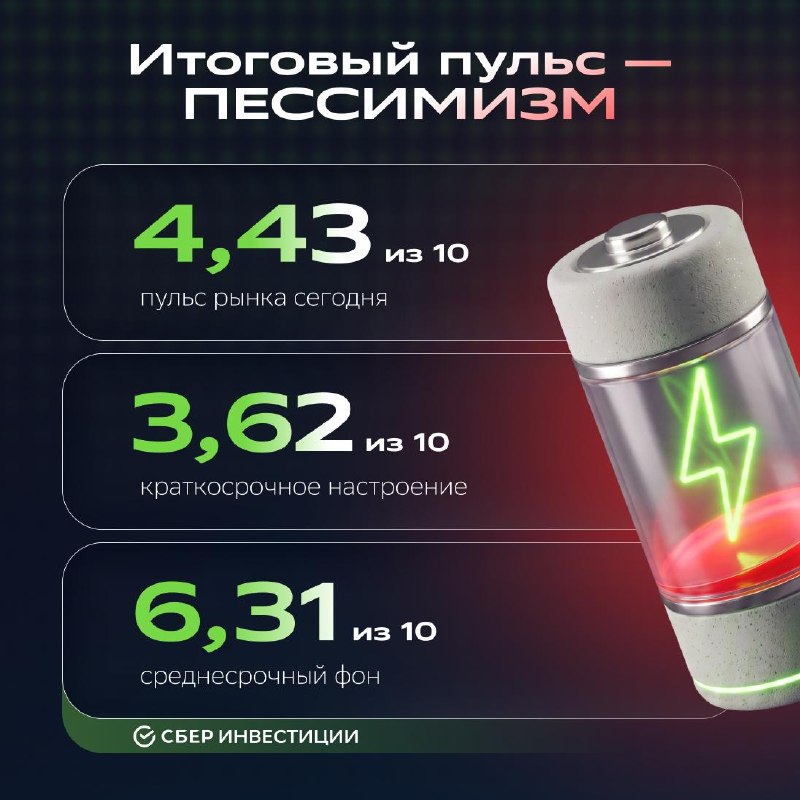
🪫 Закрываем торговый день
Российский рынок растерял утренний рост и перешёл к околонулевой динамике — аналитики СберИнвестиций.
🔴 Пульс рынка: 4,43 из 10 — ПЕССИМИЗМ
Индекс Мосбиржи находится на уровне 2 300 пунктов. Утром он поднимался до 2 319 пунктов на ожиданиях дипломатических сигналов с Генассамблеи ООН, но после инвесторы перешли к фиксации прибыли. Настроения ухудшили слова Пескова об отсутствии предпосылок для выхода переговоров на мирный трек.
🌡 Рыночные показатели к закрытию основной сессии:
iMOEX2 — 2 312,1 (+0,4%)
CNYRUB — 12,69 (+0,7%)
BRENT — $102,74 (+4,3%)
RGBI — 112,33 (-0,02%)
Золото — 4 432,9 (-1,49%)
Медь — 14 851 (-1,34%)
Газ — 3,022 (-0,36%)
🤘Топ-3 лидера и аутсайдера торгов
🟢 «Лукойл» — 5 363 ₽ (+2,41%)
🟢 «Озон» — 2 868,5 ₽ (+2,05%)
🟢 Банк «Санкт-Петербург» — 258,53 ₽ (+1,45%)
🔴 МКБ — 9,53 ₽ (-5,08%)
🔴 «Норникель» — 125,56 ₽ (-2,86%)
🔴 «ФосАгро» — 5 123 ₽ (-2,81%)
⚡️Как дела у эмитентов?
🟢 Сегодня «Лукойл» (+2,5%) лидирует среди тяжеловесов индекса. По данным Financial Times, миллиардер Тодд Боэли сформировал консорциум для покупки зарубежных активов компании, конкурируя с Carlyle. К нему могут присоединиться DFC и инвесторы из ОАЭ и Катара. Новый претендент повышает шансы на продажу активов, но сделка всё ещё зависит от решения OFAC.
🔴 Мосбиржа (-1,2%) запустит торги парами биткоин/рубль и биткоин/квазидоллар. Новые инструменты должны сформировать связку для арбитражных операций профессиональных участников.
🔴 «Татнефть (-1,1%) провела внеочередное собрание акционеров по вопросу промежуточных дивидендов: совет директоров рекомендовал по 32,88 ₽ на обыкновенную и привилегированную акцию. Дивдоходность — около 5,2–5,4%.
🔴 М.Видео (-1,2%) под давлением после вчерашних новостей о нехватке оборотных средств и задержек в расчётах с поставщиками. Ретейлер рассчитывает нормализовать платежи в течение одного-двух месяцев.
🔴 «Юнипро» (-0,8%) снижается после решения ЦБ привлечь компанию к административной ответственности за нарушение порядка раскрытия информации. Штраф до 1 млн ₽ несущественен для показателей, но решение регулятора подчёркивает ограниченный объём открытой информации о компании.
👇 Макроэкономика и сырьё
ЦБ опубликовал резюме обсуждения по итогам заседания 11 сентября. В пользу сохранения ставки на уровне 14% сложился широкий консенсус: регулятор отметил усиление устойчивой инфляции до 5–6%, вторичные эффекты удорожания топлива, повышенную корпоративную кредитную активность, высокую траекторию бюджетных расходов.
🔄 Увидимся завтра, инвесторы!
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
#LKOH #OZON #BSPB #CBOM #GMKN #PHOR #MOEX #TATN #TATNP #MVID #UPRO
😨 Что происходит с курсом валют?!
EUR/USD во вторник опускалась ниже 1,1450. Но почему так? Разбираемся!
На валюты сейчас давят сразу несколько факторов 👇
🇩🇪 В Германии стало больше политической неопределённости. После неудачного результата ХДС Фридриха Мерца на региональных выборах появились вопросы к устойчивости правительства. Это может усложнить принятие важных решений по бюджету и расходам.
🇫🇷 Во Франции растут опасения из-за госдолга. 18 сентября Scope Ratings понизило рейтинг страны до A+. По оценкам, госдолг Франции может достичь 119,3% ВВП в 2026 году и 121,7% — в 2027.
🇺🇸 А доллар поддерживают высокие доходности. Инвесторы ждут, что ФРС будет дольше держать ставки высокими. Доходность двухлетних американских облигаций поднималась примерно до 4,74%.
А чем выше доходность долларовых активов, тем интереснее они выглядят для инвесторов 🤔
Что будет дальше?
Теперь рынок будет внимательно следить за риторикой ЕЦБ. Если регулятор даст понять, что ставки в Европе останутся высокими, евро получит поддержку.
У доллара же есть сразу два козыря: высокая доходность американских облигаций и ожидания по ставке ФРС 😆
Для рынков это означает более жёсткие финансовые условия. Они будут давить на валюты развивающихся стран и активы, которые особенно чувствительны к ставкам.
🥇 А вот с золотом всё интереснее: высокая доходность облигаций для него скорее минус, но на цену металла влияют и другие факторы.
Следим за валютами или пока не переживаем?
❤️ — слежу, доллар и евро есть в портфеле
🤔 — интересно, но пока не очень понятно, что это значит для меня
🔥 — главное, чтобы цены в магазине не росли
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
💅 «Лента» закупилась, а аналитики пересчитали прогнозы
У компании появились новые покупки: гипермаркеты «О’КЕЙ» и сеть OBI. Вместе с ними выросли и ожидания по бизнесу ретейлера.
После сделок аналитики СберИнвестиций повысили финансовые прогнозы по «Ленте». Теперь ожидают, что выручка ретейлера в 2026 году прибавит 28% 🙉
Но есть одно «но»: купленные сети сейчас работают менее рентабельно, чем основной бизнес «Ленты», поэтому на повышение их эффективности может уйти от одного до трёх лет.
🤔 При этом прогноз аналитиков остаётся осторожнее целей самой компании.
Новая целевая цена акций — 2 600 ₽, потенциал роста — около 55%, а оценка — «покупать».
А вы как относитесь к большим покупкам?
❤️ — чем больше, тем лучше
🤔 — сначала бы понять, окупятся ли
🔥 — я за покупки только по списку
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
#LENT
Telegram doesn't show this post on the web. Open it in Telegram to see it.
Telegram doesn't show this post on the web. Open it in Telegram to see it.