Канал - для профессионалов - о причинах, стоящих ЗА горячими новостями.
Мнение без купюр от CEO FCG - с ноткой здравого скептицизма вследствие философского образования и более 20 лет в fashion
https://fashionconsulting.ru
Subscribers5.2K tracking since 24 Oct
Reach per post (ERR)8.0%415 avg views
Posting0.9/weeklast 22 days ago
Reactions per 1K views7.2❤ 👍
Искусство как стратегический актив модных домов
Когда говорят о связи моды и искусства, сначала вспоминают коллаборации: художники участвуют в создании коллекций, архитекторы строят бутики, режиссеры снимают рекламу. Но для крупнейших luxury-групп отношения с искусством гораздо глубже.
Они заходят на территорию культурных институций: создают коллекции, галереи, музеи и фонды, становясь участниками художественной жизни.
Чем именно «владеют» fashion-холдинги: условно можно выделить три модели.
1. Собственная художественная институция модного дома;
2. Частная коллекция владельца;
3. Фонд, владеющий наследием самого бренда.
1. Собственная художественная институция модного дома, например Fondazione Prada, Fondation Louis Vuitton, Fondation Cartier. Бренд или связанная с ним группа создает фонд или музей современного искусства: с коллекцией, выставочной программой, архитектурой и кураторами.
• Одним из пионеров стала Cartier, создавшая Fondation Cartier pour l’Art Contemporain еще в 1984 году. С 1994 года фонд располагался в стеклянном здании Жана Нувеля в Париже. Его коллекция насчитывает более 4 500 произведений 500 художников из 60 стран.
• Fondation Louis Vuitton была открыта группой LVMH в Париже в 2014 году. Здание по заказу Бернара Арно создал Фрэнк Гери – оно стало архитектурной достопримечательностью и частью культурного капитала LVMH.
• Fondazione Prada, основанная Миуччей Прадой и Патрицио Бертелли в 1993 году, в 2015 году открыла в Милане культурный комплекс в реконструированном индустриальном пространстве. Проект разработало бюро OMA во главе с Ремом Колхасом. Здесь проходят художественные выставки и проекты в области кино, философии, литературы и исследований культуры.
То есть бренд становится уже не спонсором отдельной выставки, а владельцем и создателем культурной институции.
2. Частная коллекция владельца luxury-бизнеса, превращенная в публичный культурный феномен.
Многотысячная Pinault Collection – около 10 000 произведений современного искусства – экспонируется в музейных пространствах семьи Пино: Bourse de Commerce в Париже, а также Palazzo Grassi и Punta della Dogana в Венеции. Все три пространства связаны с архитектором Тадао Андо. Показателен парижский Bourse de Commerce: историческое здание XVIII века было передано структурам Пино городом Парижем в долгосрочную аренду, а его реконструкция под музей обошлась более чем в €150 млн. Пино выбрал иную юридическую модель, чем многие luxury-группы: Pinault Collection существует не как благотворительный фонд, а как частная структура, что подчеркивает личный характер коллекции и культурного наследия семьи.
Это превращает частное коллекционирование в полноценную публичную культурную институцию, а семья предпринимателя становится меценатом и участником формирования глобальной истории искусства – в логике великих династий коллекционеров и патронов.
3. Фонд, владеющий наследием самого бренда
Fondation Pierre Bergé – Yves Saint Laurent, Fondation Azzedine Alaïa, Fondazione Ferragamo и другие.
Здесь главный актив – собственная история дома: архивные изделия, эскизы, лекала, фотографии, документы, переписка, прототипы.
Особенно показателен Yves Saint Laurent: дизайнер начал сохранять прототипы коллекций еще в 1960-е годы. Сегодня архив представляет историю дома как часть культуры XX века.
Fondation Azzedine Alaïa сохраняет работы Алайи и его коллекцию моды, искусства и дизайна. Архив становится одновременно исследовательским центром, выставочным пространством и источником материала для изучения истории моды. Архив превращает историю марки в капитал: его можно исследовать, выставлять, переиздавать, использовать для новых коллекций и подтверждать преемственность бренда. Именно поэтому архив luxury-дома – одновременно музей, библиотека, IP-актив и R&D-департамент.
Ни одна из этих институций не является обычным коммерческим предприятием. Это филантропия и «расходная» зона бизнеса.
Результаты блиц-опроса от 20 августа: «Ваше личное отношение к искусственным бриллиантам (лабораторным алмазам) в премиальных ювелирных изделиях от известных ювелирных брендов»
Бренды, формирующие современную польскую моду
Magda Butrym
Magda Butrym — один из самых влиятельных польских люксовых брендов, сформировавший образ славянской женственности. Дизайнер объединила польское ремесло с языком высокой моды. Вышивка, вязаные элементы, кожаное плетение и работа с локальными мастерами делают ремесленное наследие основой эстетики бренда.
CHYLAK
CHYLAK стал символом новой волны польского аксессуарного дизайна, объединив качество, функциональность и сдержанную эстетику. Философия «тихой роскоши» строится на качестве материалов, мастерстве и конструкции. CHYLAK закрепил за Варшавой статус нового центра европейского аксессуарного дизайна.
LEBRAND
LEBRAND представляет интеллектуальный минимализм. В основе бренда — долговечный гардероб, чистые линии, архитектурный крой и природная палитра. Локальное производство и натуральные материалы делают LEBRAND представителем осознанной моды.
303 Avenue
303 Avenue развивает современную городскую элегантность, соединяя классическое европейское портновское искусство с актуальной женственностью. Коллекции строятся вокруг безупречного кроя, благородных тканей и спокойной палитры. Собственное производство и внимание к качеству определяют эстетику бренда.
Monday Artwork
Monday Artwork отражает новое поколение польских брендов, ориентированных на современный образ жизни и капсульный гардероб. Минималистичная база сочетается с неожиданными деталями и многовариантной стилизацией. Гибкая модель производства позволяет реагировать на потребности аудитории.
Le Petit Trou
Le Petit Trou одним из первых переосмыслил эстетику нижнего белья как часть полноценного модного гардероба. Начав с чувственного белья, бренд сформировал ready-to-wear коллекцию, сохранив легкость, иронию и внимание к женской индивидуальности. Его развитие отражает стирание границ между бельевым дизайном и повседневной одеждой.
Karen Arcanjo
Karen Arcanjo представляет авторский люкс, основанный на ремесленном мастерстве и культуре кроя. Бренд переосмысливает классический женский гардероб через архитектурные формы, ручную работу и качество исполнения. Ремесленная составляющая — главный носитель эмоциональной и художественной ценности бренда.
MISBHV
MISBHV стал первым польским брендом нового поколения, получившим международное признание в luxury streetwear. Соединив клубную культуру, постсоциалистическое наследие Польши и европейское производство, бренд сформировал собственный визуальный язык. Коллекции переосмысливают историческую память страны через современную моду.
Польская мода сегодня
Несмотря на разнообразие эстетик — от минимализма LEBRAND и 303 Avenue до романтизма Magda Butrym, чувственности Le Petit Trou и streetwear MISBHV, — современные польские бренды объединяет несколько принципов.
Во-первых, это осознанное производство. Почти все независимые марки сохраняют изготовление коллекций в Польше, сотрудничая с локальными ателье и небольшими мануфактурами. Made in Poland становится важной частью идентичности бренда.
Во-вторых, польская мода переходит от универсального европейского минимализма к осмыслению собственного культурного наследия. Вышивка, кружево, вязание, народный костюм, декоративное искусство и эстетика позднего социализма превращаются в язык современного дизайна.
Польскую моду отличает особая форма женственности. Она не строится на демонстративной роскоши или агрессивной сексуальности. Дизайнеры исследуют образ сильной, интеллектуальной и независимой женщины, соединяя архитектурную строгость, мягкость материалов, ремесленное мастерство и эмоциональную глубину.
Именно этот баланс между сдержанностью и поэтичностью, европейским минимализмом и национальной культурной памятью становится главным эстетическим кодом польской моды — одной из динамично развивающихся дизайнерских сцен Европы.
Факторы, повлиявшие на польскую моду
Польская мода сформировалась под воздействием географии, климата и политической истории. Практически каждая эпоха оставляла в ней собственный визуальный след.
1. География Польши: пограничное положение между Востоком и Западом
Главная особенность Польши — положение между Западной и Восточной Европой. Поэтому польская мода никогда не была полностью западной или восточной.
В XVI–XVII веках польская знать формирует стиль — сарматизм, соединяя европейские и восточные влияния Османской империи, Персии и крымских татар. Появляются жупаны, кунтуши, широкие пояса, меховая отделка и восточные орнаменты.
Современная польская индустрия продолжает этот принцип культурного синтеза: европейский минимализм сочетается с локальными ремеслами и национальными мотивами.
2. Умеренно-континентальный климат как фактор формирования эстетики
Польша находится в зоне умеренно-континентального климата с холодной зимой, влажной осенью и коротким летом. Поэтому одежда большую часть года должна быть практичной.
Именно поэтому польская дизайнерская школа уделяет внимание верхней одежде, трикотажу, многослойности и натуральным тканям.
LEBRAND, 303 Avenue, CHYLAK и MondayArtwork строят коллекции вокруг шерсти, кашемира, плотного трикотажа и универсального гардероба. Минимализм здесь рождается из культуры функциональной одежды.
3. Богатая региональная культура Леса, лен и кожа и локальные ремеслая
Польша обладала мощной сырьевой базой для текстильного производства. Север и центр страны были связаны с выращиванием льна, южные регионы — с овцеводством и шерстью, лесные территории — с кожевенным ремеслом.
Эти отрасли стали фундаментом современной промышленности и объясняют работу польских дизайнеров с натуральными материалами. Лен, шерсть и кожа — продолжение национальной производственной культуры.
Каждый исторический регион сохранил собственные ремесленные традиции:
Подгалье — шерсть, овчина и деревянный декор.
Лович — яркая полосатая ткань и народная вышивка.
Кашубия — синие орнаменты и кружево.
Вармия — вязание и кроше.
Живец — богатая вышивка народного костюма.
Именно эти традиции становятся источником вдохновения нового поколения дизайнеров.
Karen Arcanjo строит бренд вокруг ремесла Вармии. CHYLAK переосмысливает вышивку Живца и лемковскую культуру. Magda Butrym использует мотивы славянского декоративного искусства и ручной вышивки.
Польские дизайнеры практически никогда не цитируют народный костюм буквально. Их интересуют технологии, материалы и ручная работа.
4. Геополитика как главный фактор польской моды
После Второй мировой войны Польша оказалась в социалистическом блоке. Мода стала инструментом государственной идеологии: функциональная одежда отражала идеи коллективизма.
Однако польское общество воспринимало одежду иначе. Возможность выглядеть элегантно становилась способом сохранить индивидуальность. Даже небольшие детали — приталенный жакет, французский платок или самостоятельно сшитое платье — подчеркивали личную свободу.
Именно тогда сформировалась культура домашнего шитья, индивидуальных ателье и самостоятельного конструирования одежды.
5. От социалистического опыта к поиску собственной идентичности
В Польше минимализм во многом стал следствием дефицита тканей, фурнитуры и технологий. Дизайнерам приходилось создавать выразительные вещи при ограниченных материалах.
Отсюда возникла любовь к чистому крою, архитектурному силуэту и качеству исполнения вместо декоративной избыточности.
Современные LEBRAND, 303 Avenue или CHYLAK продолжают эту традицию — минимализм здесь имеет глубокие исторические корни.
Падение коммунистического режима стало переломным моментом. В 1990-е годы польские дизайнеры стремились доказать, что способны создавать продукт европейского уровня, практически не подчеркивая национальное происхождение.
Но к середине 2010-х годов происходит сдвиг: новое поколение делает главным конкурентным преимуществом именно польскую идентичность.
· Magda Butrym говорит о славянской женственности.
· Karen Arcanjo строит бренд вокруг ремесел Вармии.
· CHYLAK обращается к народной вышивке.
Польская мода: между сдержанностью и новой идентичностью
Польская мода — одна из самых молодых дизайнерских сцен Европы, и именно это становится ее преимуществом. В отличие от Франции, Италии или Великобритании, где индустрия формировалась столетиями, Польша выстраивает собственный дизайнерский язык лишь последние три десятилетия. Современная польская мода свободно соединяет минимализм, ремесло, интеллектуальный дизайн и локальную культурную идентичность.
После 1989 года польская индустрия стремительно интегрировалась в европейский рынок. Сегодня Польша — один из крупнейших игроков европейской текстильной индустрии, а ее fashion-сцена сочетает крупный бизнес LPP с брендом Reserved и независимые дизайнерские марки.
Интересная и важная особенность польской fashion-сцены — почти все знаковые бренды были созданы женщинами, которые одновременно стали и основателями бизнеса, и креативными директорами. Многие пришли из истории искусства, стилистики или гуманитарных дисциплин, что во многом объясняет интеллектуальный характер польского дизайна.
Если выделить главные факторы, то их можно свести к пяти взаимосвязанным элементам.
Во-первых, пограничное положение между Востоком и Западом сформировало способность соединять разные культурные традиции.
Во-вторых, умеренно-континентальный климат сделал функциональность, многослойность, качественную верхнюю одежду и натуральные материалы основой польского гардероба.
В-третьих, богатая региональная культура и локальные ремесла — лен, шерсть, кружево и вышивка — сегодня становятся конкурентным преимуществом польских брендов.
В-четвертых, коммунистический период научил дизайнеров ценить конструкцию, экономить средства выразительности и воспринимать одежду как форму культурной свободы.
И наконец, постсоциалистический опыт сформировал собственную польскую идентичность. История, региональные традиции и культурная память становятся источником международной конкурентоспособности.
Современную польскую моду можно определить через развитие двух ключевых векторов.
Первый обращен к европейскому минимализму, архитектурному крою и эстетике «тихой роскоши».
Второй — к переосмыслению национального наследия, народного искусства, ремесленных техник и постсоциалистического опыта. Именно эта двойственность формирует главный эстетический код польского дизайна.
(poll without text)
Два полюса современного ювелирного рынка: демонстрировать vs инвестировать.
Начало в предыдущем посте👆
«Северный полюс» — investment: сохранение или наращивание доходов
В этом случае понимание ценности исходит от идеи эксклюзива и ограниченного доступа, дефицита. На этой стороне спроса: редкий природный камень, уникальный цвет, исключительный размер, происхождение и история.
На фоне роста цен на золото и редкие камни «инвестиционность» становится одним из новых маркетинговых аргументов ювелирного люкса. Украшение потенциально соединяет эстетическую ценность и стоимость самих материалов. Золото и редкие природные камни традиционно воспринимаются как способ сохранения капитала, поэтому на фоне инфляции и валютной нестабильности этот аргумент становится особенно убедительным.
В первом полугодии 2026 года мировой спрос на золотые украшения в физическом объеме снижался, а в деньгах вырос на 22% — до $86 млрд. То есть покупают меньше золота, но тратят на него больше.
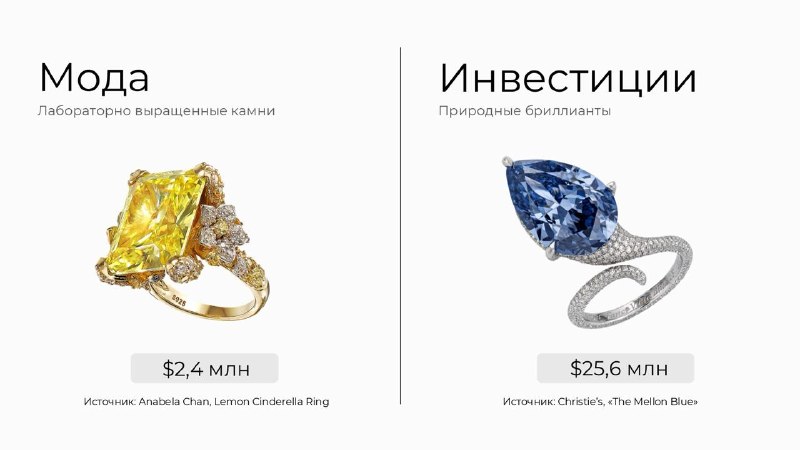
Самый яркий пример — природные цветные бриллианты. Они составляют менее 0,1% мирового предложения алмазов. Особенно ценятся редкие насыщенные розовые, голубые и зеленые камни. Голубой Mellon Blue весом 9,51 карата был продан в 2025 году за $25,6 млн.
High Jewellery — это фактически haute couture ювелирного мира: единичные или созданные на заказ изделия, редчайшие камни, сложнейшая ручная работа, иногда сотни часов труда.
Именно этот сегмент сегодня активно развивают крупнейшие luxury-группы. Продажи High Jewellery у Tiffany за четыре года утроились; ювелирные дома Richemont — Cartier и Van Cleef & Arpels — показывают двузначные темпы роста, у Kering ювелирное направление также растет быстрее fashion-бизнеса.
Но и здесь важно не впадать в другую крайность: редкий бриллиант — не банковский депозит с гарантированной доходностью.
В цене нового изделия из бутика сидят не только золото и камни, но и дизайн, работа мастеров, бренд, маркетинг, содержание розницы и retail-наценка. Поэтому дорогое украшение после выхода из бутика может существенно потерять в цене.
Если цель именно сохранение капитала, логика выбора меняется:
1. Камень часто понятнее изделия. Для отдельного сертифицированного природного камня проще сопоставить характеристики и рыночные цены. При покупке дорогого природного бриллианта принципиально важен сертификат независимой геммологической лаборатории, подтверждающий его характеристики — вес, цвет, чистоту, качество огранки и происхождение.
2. Перед покупкой изделия рекомендуется сначала посмотреть, или уточнить у экспертов, как оно чувствует себя на вторичном рынке. Имеет значение не просто бренд, например, Cartier или Van Cleef, а конкретная модель: ее редкость, узнаваемость, ограниченность выпуска и проверенный коллекционный спрос.
3. При инфляции и задаче «хеджирования» наличных средств покупка через независимых ювелиров и вторичный рынок может быть рациональнее покупки в бутике. Первоначальную retail-наценку уже оплатил первый покупатель, поэтому цена на вторичном может быть ближе к уровню, который рынок будет готов признавать при последующей возможной перепродаже.
4. История становится частью стоимости. Состояние, сертификаты, документы дома, оригинальная упаковка, задокументированное происхождение и подтвержденная открытая информация о предыдущих владельцах будут напрямую влиять на ликвидность изделия.
Ювелирный рынок развивается в двух параллельных и самостоятельных направлениях: демократизация модного украшения и ультра эксклюзивность инвестиционного объекта. Они принципиально отличаются. Поэтому при покупке изделия лучше продумать и определить приоритетную мотивацию выбора, так как сидящий между двух стульев может оказаться между ними.
Два полюса современного ювелирного рынка: демонстрировать vs инвестировать.
Благодаря лабораторным искусственным бриллиантам ювелирный рынок все отчетливее разделяется на две разные зоны спроса – fashion и investment.
• Fashion-украшение покупают прежде всего для себя: носить, менять, экспериментировать, получать удовольствие.
• Investment-украшение или редкий камень выбирают прежде всего за дефицит, качество, происхождение и ликвидность. И здесь, наоборот, нет смысла переплачивать за модность текущего дизайна.
И главная ошибка – ждать инвестиционной доходности от модного украшения или, наоборот, выбирать инвестиционный объект прежде всего по актуальности и трендовости его дизайна.
«Южный полюс» — fashion: эмоциональное украшение для удовольствия
Особую роль в демократизации fashion ювелирного потребления сыграли лабораторные, или lab-grown, бриллианты. По своим химическим, физическим и оптическим свойствам они практически идентичны природным алмазам, но выращиваются технологически — методами HPHT или CVD. Технология сделала крупный чистый бриллиант доступным гораздо более широкой аудитории. Можно позволить себе больше карат, более эффектный дизайн, чаще менять украшения и относиться к ним как к элементу моды.
Чем легче воспроизвести новый lab-grown камень, тем меньше оснований ожидать роста его стоимости. De Beers оценивает снижение оптовых цен на лабораторные бриллианты примерно в 90% с момента запуска Lightbox в 2018 году.
Fashion-продукт выбирают за дизайн, размер, качество исполнения и удовольствие от ношения, именно за использование вещи, не закладывая в покупку будущую перепродажу с прибылью.
Чем массовее становится визуальный эффект «большого бриллианта» благодаря lab-grown, тем отчетливее верхний сегмент смещается от просто количества карат к редкости.
Продолжение в следующем посте👇
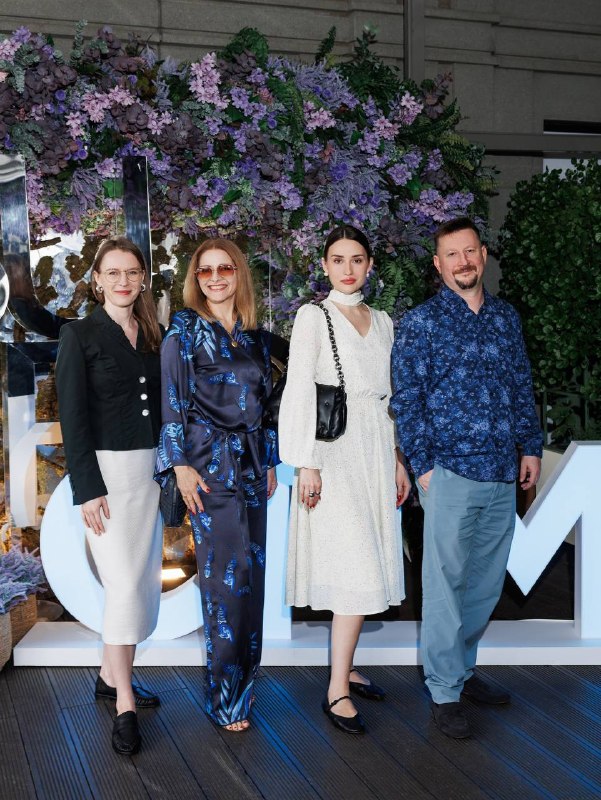
Вчера команда FCG посетила традиционный бизнес-завтрак, посвящённый предстоящей международной выставке моды CPM. Встреча стала одним из первых событий нового выставочного сезона.
Впереди насыщенная деловая программа – совсем скоро опубликуем расписание выступлений экспертов FCG на ближайших выставках.
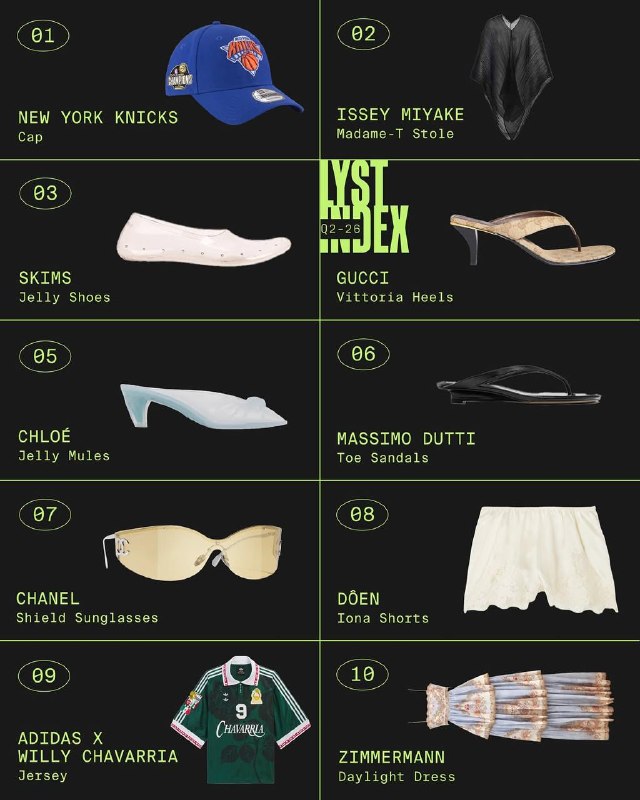
The LYST выпустили рейтинг самых "горячих" брендов и товаров в мире онлайн-моды за 2 квартал 2026 года.
Формула, лежащая в основе расчетов, учитывает 5 факторов:
1. поисковые запросы,
2. просмотры продуктов,
3. упоминания в социальных сетях,
4. статистику активности и вовлеченности по всему миру,
5. покупки.
Топ-10 самых горячих брендов по версии LYST INDEX в Q2 2026:
1 Chanel
2 Miu Miu
3 Dior
4 Saint Laurent
5 Gucci
6 Prada
7 Ralph Lauren
8 Burberry
9 Coach
10 Massimo Dutti
Топ-10 самых популярных продуктов смотрим на картинке.
Почему Европе сложно отказаться от российского соболя
Комментарий для радиостанции «Вести ФМ»
Действительно, ли без российских соболей европейским модным домам трудно живётся?
Да, но точнее говорить не обо всех европейских модных домах, а о специализированной меховой индустрии Италии и Греции. Для европейской моды в целом соболь — достаточно узкая категория, но для производителей дорогих меховых изделий это действительно уникальное и практически незаменимое сырье.
Россия занимает на мировом рынке соболя особое положение. Это основной ареал его обитания, единственный крупный поставщик дикого соболя и фактически единственная страна, где его в промышленных масштабах разводят на фермах. Ежегодно в России производится и заготавливается порядка 500–600 тысяч соболиных шкурок. По отраслевым оценкам, на Россию приходится около двух третей мирового рынка фермерского соболя, а по дикому соболю сопоставимых поставщиков практически нет.
Именно поэтому заменить российское сырье поставками из других стран крайне сложно. Можно использовать норку, куницу или другие виды меха, но это будет уже другой продукт — с иными свойствами, внешним видом, редкостью и рыночной стоимостью. Соболь находится на вершине мехового люкса: его используют для эксклюзивных шуб, пальто, аксессуаров и отделки изделий самой высокой ценовой категории.
Не случайно исключения добивались именно Италия и Греция. Италия — один из важнейших центров производства премиальной и дизайнерской меховой продукции. Греция, особенно регион Кастория, исторически специализируется на пошиве и переработке меха. До введения санкций на европейский рынок, прежде всего в Италию и Грецию, приходилось около 60% продаж российского соболя. Поэтому полный запрет на российские шкурки создавал проблему не только для российских поставщиков, но и для самих европейских производителей.
При этом готовые меховые изделия по-прежнему остаются под санкционными ограничениями. То есть речь не идет о полном восстановлении российско-европейской торговли мехом. Евросоюз сделал точечное исключение именно для сырья, которое трудно приобрести где-либо еще. По сути, это признание уникального положения России в этой товарной категории.
За время действия ограничений российские поставщики уже переориентировались на Восток. Сегодня около 80% соболя направляется на азиатский рынок — прежде всего в материковый Китай и Гонконг, а также производителям в других странах Азии. Китай стал крупнейшим мировым центром производства готовых меховых изделий и активно закупает российское сырье. Рост азиатского спроса уже способствовал повышению средней цены соболиной шкурки — примерно со 150 до 330 долларов за год.
Поэтому здесь существует взаимная заинтересованность. Европейским производителям нужен доступ к редкому российскому сырью, однако Россия уже не настолько зависит от европейского рынка, как несколько лет назад. Исключение соболя из санкций прежде всего расширяет круг покупателей, усиливает конкуренцию за качественные шкурки и может дополнительно поддержать цены.
Тезисы прямого эфира "День. Главное" на ТК РБК с Анной Лебсак-Клейманс.
Начало в предыдущем посте👆
2. Какое место Россия занимает на мировом рынке, и кто покупает продукцию?
На мировом рынке всей необработанной пушнины Россия — крупный, но не главный игрок: в 2024 году экспорт сырья составил около $50 млн.
Пушно-меховое сырье. По сырью Россия остается заметным мировым игроком. В 2024 году страна занимала примерно пятое место в мире по стоимости экспорта необработанных меховых шкурок.
При этом позиции различаются по видам меха: в норке, лисице и песце Россия конкурирует с производителями из Китая, Северной Америки и Северной Европы, а по соболю сохраняет уникальное, практически безальтернативное положение.
Товарная группа HS 4301 — необработанные меховые шкурки:
1. Финляндия — $329,6 млн.
2. Дания — $308,0 млн.
3. США — $72,6 млн.
4. Польша — $54,8 млн.
5. Россия — $50,9 млн.
• Основные зарубежные покупатели российского сырья сегодня находятся в Азии —материковый Китай и Гонконг, а также производители в Таиланде и Вьетнаме. Они закупают шкурки и полуфабрикаты для последующего пошива изделий.
• До 2022 года важнейшими покупателями были также европейские производственные центры — Италия, Греция, Польша, Дания и Финляндия. После санкций значительная часть российского экспорта переориентировалась с европейского на азиатский рынок.
3. Россия больше импортирует или экспортирует?
1) Меховое сырье и полуфабрикаты
По необработанным шкуркам Россия значительно больше экспортирует, чем импортирует. В 2024 году экспорт составил около $50,9 млн, импорт — около $3 млн. То есть экспорт превышал импорт примерно в 17 раз.
Если добавить выделанные шкурки и меховые полуфабрикаты, картина сохраняется: суммарный экспорт сырья и полуфабрикатов составлял около $64,6 млн, импорт — около $12,6 млн. Экспорт был примерно в пять раз больше импорта.
Вывод: по пушно-меховому сырью Россия является устойчивым нетто-экспортером.
2) Готовые меховые изделия
По готовым изделиям ситуация обратная. В 2024 году Россия импортировала меховой одежды, аксессуаров и других готовых изделий примерно на $148,4 млн, а экспортировала только на $0,7 млн.
Таким образом, импорт готовых изделий превышал экспорт более чем в 200 раз. Основным поставщиком был Китай — на него приходилось около $132,6 млн импорта. Российский экспорт готовых меховых изделий был небольшим и направлялся преимущественно в Казахстан и другие соседние рынки.
Россия экспортирует прежде всего меховое сырье и полуфабрикаты, но импортирует готовые изделия с более высокой добавленной стоимостью. Поэтому сильная сторона России — сырьевая база, а слабая — недостаточный масштаб промышленной переработки, дизайна и производства готовой меховой продукции.
edited
Сегодня в прямом эфире "День. Главное" на ТК РБК обсудили, почему Евросоюз сделал исключение для российского соболя в санкционном пакете и какое место Россия занимает на мировом пушном рынке.
Euractiv узнал, что Греция и Италия выступали за исключение российского меха из санкционного режима ЕС.
Уточнение: речь идет не о полном снятии санкций с российской меховой отрасли. Евросоюз сделал узкое исключение для поставок российского соболя — прежде всего необработанных шкурок. Ограничения на готовые меховые изделия сохраняются.
Это достаточно показательная ситуация: ЕС фактически признал, что в сегменте соболя российское сырье сложно, а в отдельных категориях практически невозможно заменить. Италия и Греция добивались исключения не столько в интересах России, сколько ради сохранения собственной меховой промышленности.
1. Как устроен пушной рынок России?
Пушной рынок состоит из двух крупных частей.
Первая — сырье: промысловая добыча, звероводческие хозяйства, первичная обработка и выделка шкурок. Основой российского клеточного звероводства остается норка, а соболь —уникальная экспортная специализация России.
Вторая — готовые изделия: шубы, дубленки, головные уборы, аксессуары и меховая отделка одежды. Российские производители работают преимущественно на внутренний рынок. Основными покупателями являются жители холодных регионов — Сибири, Крайнего Севера и Дальнего Востока, а также потребители среднего и премиального сегментов в крупных городах.
Российские компании импортируют меховую продукцию в Китай, страны СНГ, Ближнего Востока и Юго-Восточной Азии, однако по масштабам этот невелик
И несмотря на то, что мы экспортируем, при этом по данным Национальной ассоциации звероводов, российское производство покрывает лишь около 20% внутренних потребностей в меховых изделиях. То есть Россия еще и активно закупает готовые изделия: импорт готовых изделий превышает экспорт в 200 раз.
На внутреннем рынке по количеству проданных изделий лидирует
· овчина,
· норка,
· кролик,
· песец
· лиса.
Соболь — это небольшой по объему, но самый дорогой, премиальный сегмент.
Продолжение в следующем посте👇
Выжат как Lime: ритейлер остановил развитие до 2027 года
Комментарий для ИД Известия
1. Согласны ли вы, что Lime стал бенефициаром ухода западных брендов?
Да, Lime стал одним из главных бенефициаров изменений после 2022 года. Выручка компании выросла с 6,8 млрд рублей в 2021 году до 43 млрд рублей в 2025-м. Однако рост объясняется не только уходом международных игроков, но и эффективностью команды компании. Ритейлер успешно уловил конъюнктуру спроса и грамотно инвестировал в развитие собственной концепции.
2. Почему Lime пересматривает стратегию именно сейчас?
Российский fashion-рынок перешел от периода активной экспансии к этапу повышения эффективности, сфокусировавшись на наработанных к текущему моменту компетенциях. Сегодня приоритетом становится не масштаб, а рентабельность каждой точки и эффективность бизнес-процессов.
3. Исчерпан ли потенциал замещения ушедших международных брендов?
В значительной степени — да. Уже с 2024 года рост обеспечивается не замещением ушедших брендов, а эффективностью. У Lime это приоритизация собственных каналов продаж и ставка на лояльность платежеспособных и требовательных к качеству покупателей, обеспечивающих маржинальные продажи.
4. Почему Lime не смог полностью занять нишу Zara?
Lime не пытался заменить или скопировать Zara: это самостоятельный локальный бренд со своим ДНК. Zara — часть огромного глобального холдинга. Компания Lime — это локальный молодой бренд, который развивается, ориентируясь на локальный спрос, создает культурные проекты, кафе и собственную lifestyle-платформу. Поэтому правильнее говорить не о копировании Zara, а о создании самостоятельного российского бренда.
5. Насколько распространено понижение руководителей вместо сокращения?
Это не универсальная практика, но один из возможных инструментов оптимизации розничной сети. Компании могут укрупнять зоны ответственности, сокращать управленческие уровни и объединять административные и коммерческие функции. Особенно часто такие решения принимаются при закрытии магазинов или пересмотре экономики региональной сети.
6. Может ли оптимизация ухудшить сервис и продажи?
Такой риск существует. Если сокращение персонала сопровождается ростом нагрузки и не подкреплено автоматизацией и перестройкой процессов, это может привести к ухудшению сервиса и снижению продаж. Но закрытие нерентабельных точек и перераспределение ресурсов в пользу сильных магазинов, напротив, может повысить общую эффективность сети. Результат зависит от качества реализации оптимизации.
Бежать нельзя остановиться: почему fashion-рынок входит в эпоху трансформации
Начало в предыдущем посте👆
Главный парадокс рынка заключается в том, что рост оборота больше не означает рост бизнеса. За период с 2022 по 2025 год совокупная выручка ведущих ритейлеров увеличилась на 32%, однако чистая прибыль одновременно сократилась на 72%. Значительная часть роста выручки объясняется инфляцией: по мониторингу FCG, розничные цены на одежду и обувь с 2022 года выросли на 55–60%. На маркетплейсах фактическая цена продажи товара оказывается в среднем на 56% ниже стартовой. Перенасыщение предложения приводит к распродаже остатков и фактическому «сливу» товара, который поддерживает оборот, но разрушает прибыльность. В результате средняя рентабельность продаж за этот период снизилась в 4,7 раза.
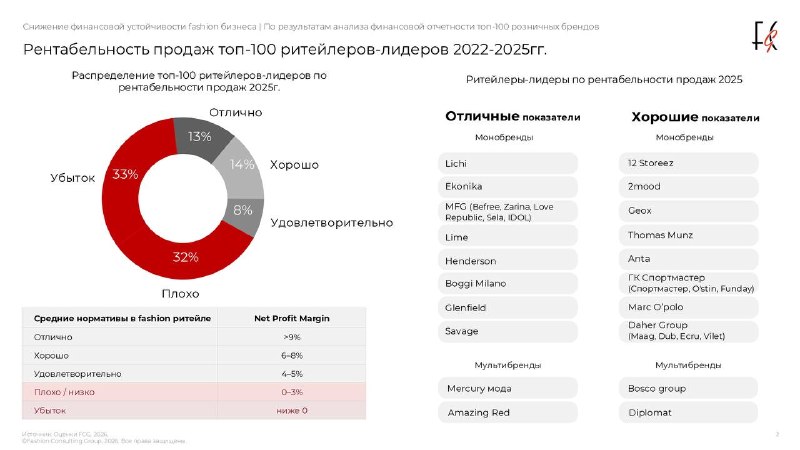
Итогом стало катастрофическое снижение эффективности бизнеса. Средняя рентабельность продаж (Net Profit Margin) по рынку в 2025 году составила всего 2,6%. В массовом сегменте средняя рентабельность достигла около 4%, тогда как в премиальном — лишь 1%. Несмотря на более высокий средний чек, именно премиальный сегмент оказался наиболее уязвимым к сокращению спроса и росту операционных расходов. Сегодня две трети крупнейших fashion-компаний находятся либо в зоне критически низкой эффективности, либо уже фиксируют убытки.
Однако даже на таком рынке есть компании, которые сохраняют устойчивое положение. Это примерно четверть рынка: 13% компаний демонстрируют отличную рентабельность, еще 14% — хорошую. Так, Lime увеличил чистую прибыль на 122% благодаря сочетанию высокого воспринимаемого качества, доступной цены, сбалансированного ассортимента и низкой доли маркетплейсов. Melon Fashion Group являясь лидером по объему чистой прибыли — 11,12 млрд рублей в 2025 году — выигрывает за счет широкой, но четко структурированной портфельной стратегии и ясного позиционирования каждого бренда. Henderson сохраняет лидерство в мужской нише, контролируя около двух третей своего целевого сегмента, благодаря глубокой экспертизе и премиальному сервису. Familia стала лидером по стабильности показателей при росте в офлайн — благодаря востребованности дисконт-формата и работе исключительно через собственные каналы продаж. Сеть компании насчитывает 491 магазин.
Эти примеры показывают: экономия сама по себе больше не спасает. Растут компании, которые трансформируют бизнес-модель: точнее выбирают наиболее платежеспособную аудиторию в своем сегменте, ставят маржу выше оборота, развивают собственные каналы продаж и четко разделяют их с агентскими форматами. Российский fashion-рынок входит в период, когда долю слабых игроков будут забирать уже не самые крупные, а самые эффективные.
Материал подготовлен специально для Fashion Retail.
Бежать нельзя остановиться: почему fashion-рынок входит в эпоху трансформации
Российский fashion-рынок в 2026 году оказался в точке, где прежние модели роста перестают работать. За последние десять лет отрасль прошла через несколько кризисов: девальвацию рубля и первую волну санкций в 2014 году, пандемию 2020-го, новый санкционный прессинг после 2022 года. Каждый этап менял условия работы, но одновременно открывал новые возможности: локализацию, импортозамещение, освобождение торговых площадей, рост внутреннего спроса. К 2026 году ситуация стала принципиально иной. Главным вызовом теперь является не внешний шок, а стагнация спроса на фоне жесткой конкуренции и избыточного предложения.
Причины охлаждения очевидны. Сегодняшний рынок наносит удар не по покупателям (неудовлетворенного спроса фактически нет), а по продавцам. Расширение предложения и рост цен (результат инфляции, роста накладных расходов, налогов и стоимости финансирования) — с одной стороны. Снижение покупательской способности и рационализация потребительского поведения (переход к долгосрочному планированию покупок и более длительному использованию вещей) — с другой. Когда рынок перенасыщен и предложение превышает спрос, удар приходится по бизнесу и показателям эффективности компаний. Жесткая ценовая конкуренция снижает маржинальность продаж и постепенно вымывает с рынка «избыточное предложение».
Наиболее наглядно это видно по результатам анализа финансовой отчетности ста крупнейших fashion-ритейлеров. В 2022 году выручка росла у 85% ритейлеров. К 2025 году ситуация практически перевернулась: доля компаний с отрицательной динамикой выручки увеличилась в 3,5 раза. Сегодня выручка находится в негативной динамике уже у половины игроков.
Еще сложнее ситуация с показателями прибыльности. В 2025 году прибыль сокращается уже у двух третей игроков. Более того, около половины этих компаний зафиксировали чистый убыток. Иными словами, каждый третий модный ритейлер завершил год с отрицательным финансовым результатом.
Продолжение в следующем посте👇
Национальные сборные как участники fashion-шоу
Модная конкуренция вышла далеко за пределы футбольного поля. Отдельными медиасобытиями стали прилёты команд, выходы из автобусов, пресс-конференции и перемещения игроков между матчами. Каждая команда имеет полноценный публичный гардероб: костюмы, дорожная одежда, обувь и аксессуары. Каждое прибытие сборной фактически превращалось в групповую рекламную кампанию. Бренды получали глобальную видимость ещё до выхода команды на поле. Футбол постепенно осваивает модель NBA, где проход игрока к раздевалке давно стал самостоятельным модным шоу.
Испания × LOEWE. Дом создал для сборной полный дорожный гардероб – от одежды и обуви до узнаваемых сумок – демонстрация современной испанской luxury-моды.
США × BOSS. Игроки появились в функциональных костюмах из лёгкой немнущейся ткани. Ставка на образ современного мобильного мужчины и практичный businesswear.
Уругвай × Gabriela Hearst. В костюмах использовалась местная мериносовая шерсть. Через материал бренд продвигал национальное сырьё, ремесленные традиции и экспортный образ страны.
ДР Конго × Alvin Junior Mak. Чёрные двубортные костюмы с леопардовыми деталями отсылали к прозвищу команды – «Леопарды» – и конголезской культуре La Sape. Прибытие сборной стало одним из наиболее заметных модных выходов турнира.
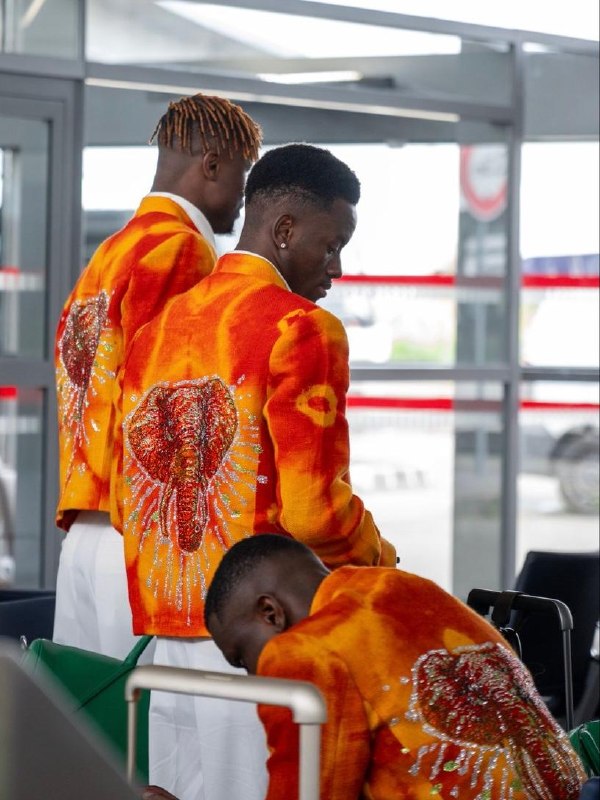
Кот-д’Ивуар × Ibrahim Fernandez Couture. Яркие куртки из национального текстиля, изображения слона и сумки локального бренда Aliwax превратили дорожный образ команды в витрину местного дизайна.
Япония × Dunhill. Строгие тёмно-синие костюмы и платки с мотивами японской графики соединили британский tailoring с национальной эстетикой и подчеркнули многолетнее партнёрство бренда со сборной.
Хорватия × Mackage. Канадский бренд разработал верхнюю одежду, трикотаж, поло, брюки и кроссовки с элементами знаменитого хорватского шахматного орнамента. Дорожная форма одновременно стала коммерческой коллекцией для болельщиков.
Одни экуипировки акцентировали изыск и luxury, другие – функциональный tailoring, третьи использовали чемпионат для продвижения национального текстиля, ремёсел и локальных дизайнеров.
Как изменился образ «девушки футболиста»
ЧМ-2026 показал трансформацию привычного образа WAG – wives and girlfriends футболистов.
В 2000-х девушка футболиста ассоциировалась прежде всего с демонстративным glamour: крупными логотипами, дорогими сумками, каблуками, облегающими платьями и максимально заметным образом жизни. Сегодня этот стиль стал разнообразнее и самостоятельнее.
Многие девушки и жёны футболистов сами являются моделями, предпринимательницами, инфлюенсерами и основательницами брендов. Их одежда на трибуне становится частью личной медиастратегии, а не просто знаком поддержки партнёра.
Главный приём 2026 – кастомизация формы. Футбольные майки переделывают в корсеты, короткие топы и платья, дополняют вышивкой, кристаллами, номером и фамилией игрока. Спортивные вещи сочетаются с дизайнерскими сумками, винтажным денимом, украшениями и коллекционными кроссовками.
Новый образ «девушки футболиста» больше не строится на демонстрации доступа к luxury, но на личном авторстве, винтаже и streetwear.
Мода чемпионата мира: какие бренды выиграли за пределами футбольного поля
Чемпионат мира 2026 года стал не только крупнейшим спортивным событием, но и глобальной модной платформой. Бренды боролись за внимание сразу на нескольких уровнях: через игровую форму, дизайнерские капсулы, публичные выходы сборных, образы футболистов и женскую фанатскую моду.
Форма окончательно перестала быть только спортивной экипировкой. Она превратилась в коллекционный продукт, часть уличного гардероба и визуальный символ национальной идентичности.
Спортивные бренды: главная модная борьба чемпионата
Adidas: масштаб, наследие и Месси
Adidas сделал ставку на соединение официальной футбольной экипировки с локальными культурами и влиянием главных звёзд турнира.
Центральной фигурой стал Лионель Месси. В проекте Kith × Messi × Adidas Football его спортивная биография была превращена в fashion-архив: в коллекцию вошли переосмысленные комплекты сборной Аргентины разных лет, обувь, деним и вещи для повседневного гардероба. Adidas продавал не просто аргентинскую символику, а самого Месси как глобальный культурный бренд и символ целой футбольной эпохи.
Коллаборация Adidas × Willy Chavarria × сборная Мексики – ставка на огромную мексикано-американскую аудиторию. Появилась необычная футбольная форма – объёмные силуэты, удлинённые шорты, rugby shirts и костюмные элементы.
Nike: второй гардероб национальных сборных
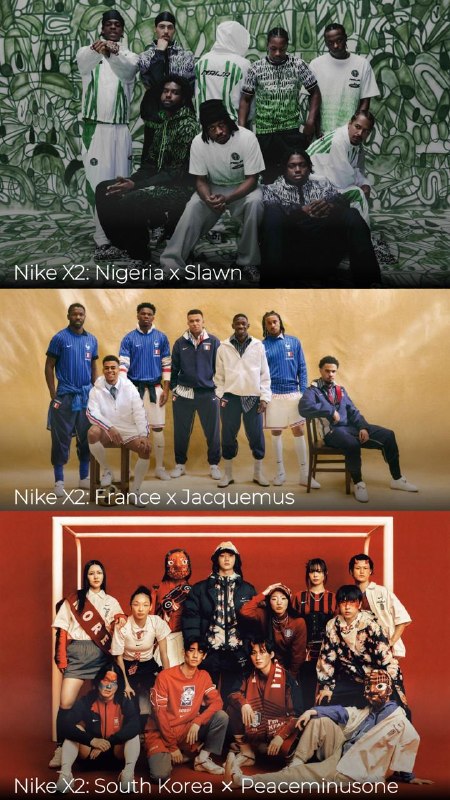
"У национальной команды должна быть не только спортивная форма, но и собственный модный мир" вне футбольного поля: предматчевые майки, комплекты для болельщиков: куртки, футболки, поло, спортивные костюмы, обувь и аксессуары. Проект Nike X2 бренд объединил футбольные федерации с известными дизайнерами и streetwear-марками.
Самыми яркими стали Франция × Jacquemus, Англия × Palace и Канада × NOCTA (Дрейк). Jacquemus: образ французской сборной в стиле минималистичной парижской моды. Palace соединил английский футбол со скейт-культурой и ретроэстетикой. NOCTA использовал влияние Дрейка.
Национальная символика была адаптирована для улицы, социальных сетей и молодого покупателя.
Анна Лебсак-Клейманс выступила на конференции Fashion Dive с темой «Рынок 2026: бежать нельзя остановиться».
Она презентовала ключевые тренды и цифры модного рынка 2026 на основании ежегодного отраслевого отчета FCG «Российский рынок одежды и обуви 2014-2026F».
Макроэкономическая ситуация в России сейчас влечет за собой проблемы предпринимателей и бизнеса.
Показатель маржинальности продаж в сегменте модной розницы упал до исторического минимума -2.6%. 2/3 компаний фактически «сводят концы с концами».
Компании, которые оперативно пересоберут стратегию и найдут новые источники эффективности, заберут рынок у тех, кто продолжит «бережно сокращать расходы».
Полная версия презентации.