Канал - для профессионалов - о причинах, стоящих ЗА горячими новостями.
Мнение без купюр от CEO FCG - с ноткой здравого скептицизма вследствие философского образования и более 20 лет в fashion
https://fashionconsulting.ru
Subscribers5.2K tracking since 24 Oct
Reach per post (ERR)8.0%415 avg views
Posting0.9/weeklast 22 days ago
Reactions per 1K views7.2❤ 👍
Бренды, формирующие современную испанскую моду
1. Loewe (Мадрид) – старейший испанский дизайнерский дом моды, основанный в 1846 году как мастерская по работе с кожей. Кожевенное мастерство остается его главным культурным капиталом. Ежегодная премия LOEWE Foundation Craft Prize поддерживает идею ценности ремесла и заявляет, что именно ручная работа является основой люкса. Сегодня Loewe – один из главных мировых примеров того, как ремесленное наследие становится драйвером инноваций.
2. Adolfo Domínguez (Галисия) стал символом новой Испании после демократических преобразований. Его знаменитый лозунг «La arruga es bella» («Морщины – это прекрасно») превратился в манифест естественности в противовес искусственной безупречности. Свободные силуэты и натуральные ткани сделали бренд воплощением новой философии испанской моды – менее формальной, более честной и близкой к человеку.
3. Bimba y Lola (Галисия) показывает другую сторону современной Испании – интеллектуальную эклектику, искусство и яркую визуальную идентичность. Несмотря на глобальную экспансию, бренд сохраняет связь с галисийской дизайнерской школой и развивает авторский подход к аксессуарам, принтам и цвету.
4. Cordera (Галисия) строит свою модель вокруг локального производства. Коллекции создаются в сотрудничестве с семейными испанскими мастерскими: ручная работа, качественные материалы и традиционный «медленный» производственный цикл. Это один из наиболее последовательных представителей slow fashion в Испании.
5. Desigual (Каталония) – это другой полюс испанской моды. Вдохновение бренда – богемная атмосфера средиземноморской Барселоны. Бренд превратил яркий цвет, эклектичные принты и апсайклинг в язык художественной свободы. Его солнечная энергия и яркая палитра сделали Desigual одним из самых узнаваемых испанских брендов в мире.
6. EseOese (Каталония) представляет более спокойную сторону каталонского дизайна. Бренд делает ставку на повседневную элегантность, натуральные материалы, работу с посадкой изделий. Особое внимание уделяется трикотажу, который производится в лучших испанских мастерских.
7. Maria de la Orden (Мадрид) соединяет испанскую элегантность с ретроэстетикой. Натуральные ткани, традиционные техники, ручная работа.
8. Scalpers (Андалусия) построен на испанской классике мужского костюма. Начав как бренд мужской одежды, компания переосмыслила историю костюма через современный дизайн, сохранив бескомпромиссность в качестве исполнения. Scalpers стал одним из крупнейших международных fashion-ритейлеров Испании.
9. Palomo Spain (Андалусия) представляет авангардное направление современной испанской моды. Алехандро Гомес Паломо соединяет андалусское барочное наследие, исторические техники вышивки, кружево и корсетное искусство с театральностью. Это бренд радикального направления в интерпретации современного художественного высказывания.
Все испанские дизайнеры уверенно работают как с многовековыми ремесленными техниками, так и с экспериментальными силуэтами, новыми технологиями и современными культурными нарративами. Несмотря на различную эстетику – от минимализма Adolfo Domínguez до театральности Palomo Spain или яркой эклектики Desigual, – большинство испанских брендов объединяет общий культурный фундамент.
Во-первых, это уважение к ремеслу. Практически каждый из них опирается на локальные мастерские, семейные мануфактуры, работу с кожей, трикотажем, натуральными тканями, вышивкой или традиционными техниками производства. Ручной труд здесь воспринимается не как декоративное дополнение, а как источник ценности и качества.
Во-вторых, это сильная региональная идентичность. Галисия, Каталония, Андалусия, Мадрид и Валенсия сохраняют собственные культурные коды, которые продолжают влиять на язык брендов даже после их выхода на мировой рынок.
И наконец, испанскую моду определяет культ свободы. Историческое мастерство становится не препятствием для инноваций, а их отправной точкой.
Испанская мода: традиция и революция
Испанская мода развивалась на пересечении двух мощных культурных векторов. С одной стороны – многовековое ремесленное наследие: кожевенное дело, ткачество, вышивка, кружевоплетение. Почти каждый испанский регион сформировал собственную школу мастерства: Галисия известна текстильным производством и трикотажем, Каталония – кожевенными мастерскими, Андалусия – декоративным искусством и вышивкой, Валенсия и Балеарские острова – плетением и обувным производством.
С другой стороны, история Испании – символ протеста и свободного духа, в том числе и в двадцатом веке. После окончания эпохи Франко мода превратилась в язык свободы: дизайнеры начали экспериментировать с силуэтами, цветом, фактурами и самим пониманием одежды как способа самовыражения.
Такая дихотомия – сочетание традиционализма и ремесленного наследия со стремлением к раскрепощению и эксперименту – может считаться эстетическим кодом испанской моды. Практически все современные испанские бренды сохраняют уважение к ручному труду, но используют его для создания современного, зачастую очень смелого продукта.
Еще одна важная особенность испанской моды – ярко выраженная региональная идентичность. В отличие от многих европейских стран, где доминирует одна модная столица, в Испании разные регионы сохраняют собственную эстетическую традицию.
Важно понимать и региональную топографию. В 1980-е годы Мадрид и Барселона стали главными модными центрами страны: Мадрид – с его постфранкистской творческой энергией, Барселона – с каталонской идентичностью и традицией текстильных инноваций. Но именно Галисия – дождливый, атлантический северо-запад страны – дала испанской моде, пожалуй, наибольшее число брендов: от семейства Домингес до Inditex / Zara, от Cordera до Bimba y Lola. Это не случайность: текстильная промышленность Галисии, исторически ориентированная на лен, пережила стремительное возрождение в конце XX века, во многом благодаря появлению компании Inditex.
Более трети одежных ритейлеров оказались убыточными
Комментарий для ИД Ведомости
Полная цитата ответа на вопрос журналиста к статье:
Как изменились выручка, прибыль и продажи в премиальном и массовом сегментах fashion-ритейла по итогам 2025 года относительно 2024 года?
По данным анализа топ-100 fashion-ритейлеров, в 2025 году негативная динамика выручки стала массовым явлением. Если в 2022 году сокращение оборотов фиксировалось только у небольшой части игроков, то в 2025 году выручка снизилась уже примерно у половины брендов как в массовом, так и в премиальном сегменте.
При этом ухудшилась не только доля компаний с падением выручки, но и глубина снижения. Если в 2022 году среднее падение оборотов у брендов с отрицательной динамикой составляло около 14–15%, то к 2025 году оно стало значительно более выраженным: до 25% в массовом сегменте и до 30% в премиальном.
Еще более тревожная ситуация складывается по прибыли. В премиальном сегменте доля компаний с ухудшением чистой прибыли к 2025 году достигла 66%, то есть фактически две трети игроков столкнулись с падением прибыльности.
Главный вывод: рынок столкнулся не просто с замедлением продаж, а с ухудшением финансовой устойчивости. По итогам 2025 года более трети розничных сетей в анализируемой группе стали убыточными: 40% в премиальном сегменте и 34% в массовом.
Полный отраслевой отчет по российскому рынку индустрии моды 2014-2026F.
Авторская обувь как инструмент брендинга
Начало в предыдущем посте👆
Сегодня этот тренд акцентной обуви развивается сразу в нескольких направлениях.
1. Гибридные модели
Одна из самых заметных линий – sneakerina, гибрид балеток и кроссовок. Celine показывает балетки на шнуровке, Miu Miu – версии на липучках, Ralph Lauren – модели с эластичными шнурками. Это обувь на границе спорта, балетной эстетики и повседневного комфорта. Она выглядит немного «неправильно», но именно поэтому хорошо отражает современную моду: романтичную, функциональную и ироничную одновременно.
2. Прозрачность и эффект «почти отсутствующей» обуви
Loewe предлагает прозрачные структурные туфли из ПВХ – так называемые «аква-ботильоны». Chanel пошел ещё дальше, показав босоножки фактически без подошвы: каблук и конструкция есть, а привычной обуви как будто нет. Это уже почти не предмет гардероба, а визуальный парадокс: обувь, которая одновременно присутствует и исчезает.
3. Новая жизнь культовых «странных» форм
Maison Margiela Tabi давно перестали быть нишевым фетишем для посвящённых. Разделённый носок, когда-то воспринимавшийся как радикальный жест, сегодня стал массовым кодом модной осведомлённости. Более того, свои интерпретации Tabi появляются уже у Steve Madden и Nike. То, что раньше выглядело маргинально, постепенно становится частью широкой модной нормы.
4. Удлинённые носы и высокие союзки
Jil Sander, Phoebe Philo и Saint Laurent работают с вытянутыми носами и закрытыми, высокими союзками. Такая обувь меняет пластику ноги и всего силуэта: делает образ более строгим, интеллектуальным, немного отстранённым. Это не про «милую» женственность, а про графику, дистанцию и силу формы.
5. Фактура, цвет и намеренная странность материала
В тренде яркие цвета, пони-хэйр, принт под корову, пластик, сетка, необычные вырезы, открытые пальцы, гибриды балеток и топсайдеров. Это обувь, которая намеренно выходит из зоны безопасной элегантности. Она говорит: «Я не обязана быть просто красивой. Я могу быть странной, смешной, умной, неудобной для восприятия – и именно поэтому интересной».
6. Функциональная обувь как новый fashion-код
Часть тренда приходит из мира утилитарности: трейлраннинг, скейт-кроссовки, альпинистская резина, спортивные конструкции. Например, Village PM делает скейт-кроссовки с подошвой из альпинистской резины, а New Balance развивает гибриды кроссовок и лоферов.
Современная мода все меньше про правила и всё больше про характер. Акцентная обувь – это умение «управлять контекстом», проявление стилистической уверенности и свободы самовыражения. Поэтому «cтранная обувь», авторская обувь, почерковая обувь становится бизнес-стратегией для брендов: она быстро распространяется в социальных сетях, легко становится объектом обсуждения, формирует узнаваемый силуэт бренда.
Авторская обувь как инструмент брендинга
Главный модный statement нашего времени – индивидуальность. Универсальной инструкции «что носить» не существует. Гардероб современного человека – это палитра, из которой человек каждый день собирает свою роль, настроение, статус или сигнал о желании дистанцироваться от излишнего внимания. Один и тот же человек может выбрать минимализм утром, а романтизм вечером, быть эстетом и денди в понедельник и авангардным нонконформистом в пятницу.
А обувь один из самых ярких элементов стилевого высказывания:
– Обувь задает характер всего комплекта. Белое кружевное платье в сочетании с балетками, грубыми ботинками, казаками, кроссовками или остроносыми туфлями будет считываться совершенно по-разному.
– Обувь меняет пропорцию тела и силуэт. Массивная подошва утяжеляет низ и делает образ более графичным; острый нос вытягивает силуэт; платформа добавляет архитектурности; тонкая «голая» босоножка, наоборот, почти исчезает и делает акцент на теле.
– Обувь может «добавить синкоп» в ритм образа. Женственное платье с грубыми ботинками, строгий жакет с балетками, минималистичный комплект с прозрачными туфлями или классическое пальто с Tabi превращаются в стилистическое заявление.
– Обувь – один из самых технологичных и конструктивно сложных элементов гардероба. В ней есть инженерия, эргономика, материалы, баланс, посадка, устойчивость. Поэтому эксперимент с обувью всегда выглядит особенно убедительно: это не просто декор, а работа с формой и функцией.
Продолжение в следующем посте👇
16 июля в Москве состоится традиционная летняя конференция Fashion Dive – для специалистов индустрии моды и красоты. Конференция о том, как брендам не потеряться в информационном шуме, как адаптироваться к постоянным изменениям правил и условий, как найти коммерческий баланс между своими магазинами и маркетплейсами.
Генеральный директор Fashion Consulting Group Анна Лебсак-Клейманс выступит с темой «Рынок 2026: бежать нельзя остановиться» и презентует ключевые тренды и цифры модного рынка 2026 на основании ежегодного отраслевого отчета FCG «Российский рынок одежды и обуви 2014-2026F».
Также в рамках сессии аналитику представят Data Insight, РБК Исследования рынков, Any.
Конференция Fashion Dive проходит только офлайн. Для участия необходима регистрация.
Дата: 16 июля
Время: 10.00-19.00
Место: Москва, Дворец Культур, Шарикоподшипниковская 15с1
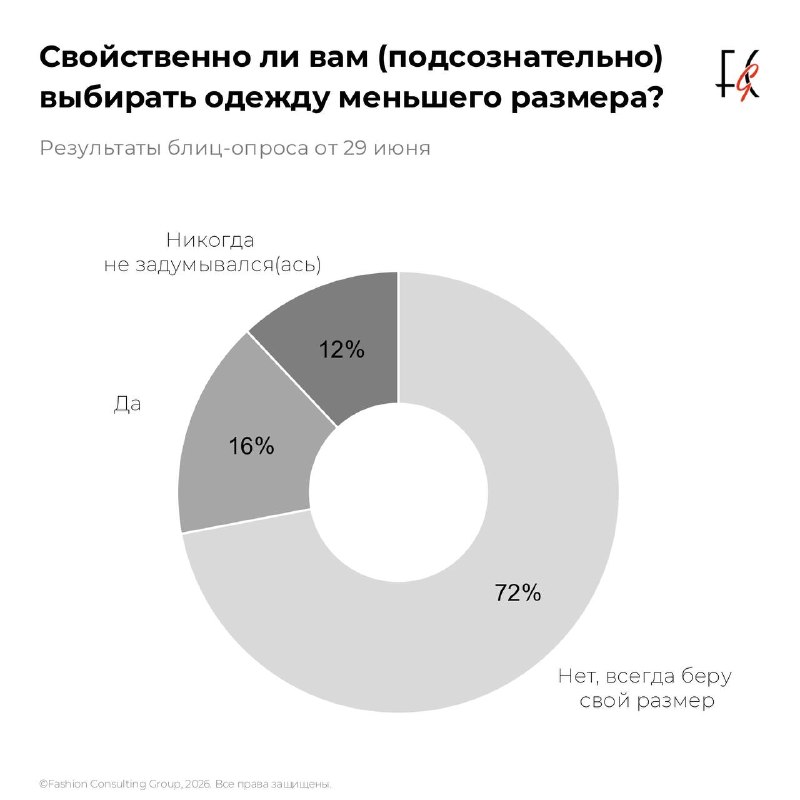
Результаты блиц-опроса от 29 июня: «Свойственно ли вам (подсознательно) выбирать одежду меньшего размера?»
(poll without text)
Исследование Fashion Consulting Group «Самомаркировка и антропометрия покупательниц ТЦ»
Какие размеры ищут себе покупательницы в магазинах
Начало в предыдущем посте👆
Размерная горка как отражение позиционирования бренда
Для ритейла корректнее говорить не просто о том, «до какого размера шьет бренд», а о размерной горке. Она показывает не только диапазон размеров, но и структуру закупки: каких размеров бренд производит больше, а каких меньше.
У поколения Z ядро спроса сосредоточено вокруг 42–46 размеров. У поколения Y оно расширяется к 44–48. У поколения X смещается уже в зону 46–50. Доля 50+ растет от небольшой ниши у молодых покупательниц до значимой части спроса у зрелой аудитории.
Отсюда прямая бизнес-логика: чем взрослее и шире аудитория бренда, тем шире должна быть размерная сетка. У демократичных массовых брендов с большим магазином и предложением для всей семьи размерный ряд обычно шире. Для таких форматов предложение до 52–54 размера – не имиджевая инклюзивность, а элемент нормальной коммерческой модели. Российские примеры такой логики – O’STIN, FUNDAY, Zolla; у Zarina, например, есть предложение до 56 размера.
Напротив, дизайнерские и нишевые бренды, которые продают самовыражение, визуальную остроту и «модный» силуэт, чаще сфокусированы на своем ядре и имеют более узкую размерную горку. Для них размерная сетка – часть эстетики и ДНК бренда, а не только инструмент максимального охвата аудитории.
Исследование также показывает, что форма размерной горки зависит от стилевого ДНК и ролевой модели бренда. У карьерно ориентированных покупательниц, выбирающих деловой стиль, профиль более «маломерный»: ядро – 44 размер. У любительниц витального и сексуального стиля горка концентрируется вокруг 44–46. У романтичного образа профиль более равномерный и смещен вверх к 48 размеру. Самая широкая и смещенная к большим размерам горка – у любительниц практичного стиля: в этой группе наименьшая доля тех, кто ассоциирует себя с размером менее 46.
Размерная сетка – это коммерческое зеркало бизнес-стратегии. Она показывает, кого бренд считает своей покупательницей, и соединяет антропометрию, психологию и позиционирование бренда.
Полная версия и результаты исследования доступны на нашем сайте.
Исследование Fashion Consulting Group «Самомаркировка и антропометрия покупательниц ТЦ»
Какие размеры ищут себе покупательницы в магазинах
Размер имеет значение: размерная сетка как ролевая модель бренда
Размерный ряд – один из самых чувствительных и коммерчески важных элементов fashion-бизнеса. Непопадание в коммерческую размерную сетку ведет к ошибкам в закупках и потерям в продажах, а неточности в маркировке моделей – к возвратам и разочарованию покупателей.
Fashion Consulting Group провел исследование феномена Vanity sizing / размерный волюнтаризм, мы изучили реальное поведение покупательниц: как они сами «маркируют» свой размер, какие размеры ищут в магазинах, как с возрастом меняется их взгляд на собственное тело и как на размер влияет стиль жизни.
Vanity sizing / размерный волюнтаризм: почему размер “плавает”
Один из ключевых феноменов современной моды – размерная неопределенность, или размерный волюнтаризм внутри самой индустрии. Он сбивает с толку и покупателей, и бренды: стороны часто не могут понять друг друга и «договориться» о размере.
Россия отличается тем, что у нас долго существовал единый стандарт ГОСТ, а числовой размер традиционно понимался как половина обхвата груди. Например, 44 размер соответствует обхвату груди около 88 см, 46 – около 92 см, 48 – около 96 см. В других системах размеры чаще работают как условная маркировка, зависящая от страны, бренда, категории и посадки. Российский 44, итальянский 44 и французский 44 – это не одна и та же антропометрия.
Еще сильнее разница проявляется в буквенной системе XS, S, M, L. Она вообще не имеет единого стандарта: каждый бренд сам решает, какие параметры тела считать S или M. Поэтому покупательницу дезориентирует, что в одном бренде на ней комфортно сидит XS, в другом – S, а в третьем M оказывается тесным. Если клиентка не понимает, какой размер ей нужен, она заказывает несколько размеров с возвратом лишнего, отказывается от покупки или уходит к бренду, где ее «размер» понятнее и психологически комфортнее.
Но размер существует не только на бирке, но и в голове покупательницы. Все женщины живут в процессе «самомаркировки» – в субъективном размере, который приписывают себе как часть желаемого образа. S-M-L часто работают не как техническая величина, а как внутренний «знак качества»: маркер стройности, здоровья, контроля над телом.
Исследование FCG показывает этот разрыв очень наглядно. Женщины часто маркируют себя меньше фактической антропометрии: по оценке реальных размеров россиянок пик приходится на 46–50, а в самооценке покупательниц – на 44–46.
Для бизнеса это принципиально: бренды работают не только с антропометрией покупательницы, но и с ее эмоциями, желаниями, идеальным представлением о себе. Поэтому маркер «маломерки» для покупательницы 18–20 лет может быть допустим, но для женщины 35+ часто становится причиной провала продаж.
Продолжение в следующем посте👇
Где российские покупательницы узнают о модных трендах? Мы проанализировали медиапредпочтения разных поколений и поделились результатами исследования «Медиамаршрут российской покупательницы модных брендов 2025–2026 гг.».
Ключевые выводы уже опубликованы на Fashion retail, полная версия исследования доступна на нашем сайте.
Кредиты трещат по швам. Владелец бренда мужской одежды Sarto Reale решил обанкротить бизнес. Начало в предыдущем посте👆
Комментарий для ИД Коммерсантъ
Полные цитаты ответов на вопросы журналиста к статье:
Конкурентное поле и положение основных конкурентов
Конкурентное поле Sarto Reale формируют специализированные сети мужской одежды и бренды, работающие в категориях костюмов, пиджаков, рубашек, брюк и smart casual гардероба. Это прежде всего лидер рынка – Henderson, а также такие сильные игроки как Boggi Milano, Diplomat, Peplos, Van Cliff, BML, Pierre Cardin, Bazioni, Giovanni Botticelli.
Ситуация выглядит так: рынок мужской деловой и smart casual одежды стал более конкурентным на фоне общего снижения спроса. Но внутри сегмента усилился разрыв между лидерами и небольшими сетями:
• сильные игроки продолжают расти. Henderson за счет масштаба, широкой сети, узнаваемости и полного мужского гардероба укрепляет лидерство. Boggi Milano удерживает сильную премиальную позицию.
• небольшие игроки, особенно с высокой ценой, ограниченной сетью и сложной трансформацией в e-commerce, оказываются под самым сильным давлением.
О конкурентах:
Ключевой игрок этого поля — Henderson. Это безусловный лидер сегмента мужской одежды в России по масштабу бизнеса, выручке, узнаваемости и силе розничной сети. По итогам 2025 года выручка Henderson составила почти 23,9 млрд руб., что многократно превышает показатели остальных специализированных игроков. Компания продолжает расти: +15% к 2024 году после нескольких лет устойчивого увеличения оборота. При этом Henderson остается высокоприбыльным бизнесом: чистая прибыль в 2025 году составила 2,27 млрд руб., хотя и снизилась на 16% к предыдущему году. Это показывает общую ситуацию рынка: спрос сохраняется, но давление на прибыльность усиливается.
На втором уровне конкурентного поля находятся Boggi Milano, Diplomat и Peplos. Boggi Milano показывает устойчивое развитие в более премиальном сегменте: выручка в 2025 году — 2,79 млрд руб., рост +18%, чистая прибыль — 260 млн руб. Это один из немногих игроков, у которого в 2025 году выросли и выручка, и прибыль. Diplomat резко увеличил оборот до 1,4 млрд руб. (+77%), но прибыль снизилась до 79 млн руб., что говорит о росте через масштабирование при давлении на рентабельность. Peplos также увеличил выручку до 1,25 млрд руб. (+23%), но чистая прибыль сократилась более чем вдвое — до 64 млн руб.
Далее идут игроки со значительно меньшим масштабом и более нестабильной динамикой. Van Cliff имеет выручку 682 млн руб., но остается убыточным, хотя убыток сократился. BML сократил выручку на 31%, до 421 млн руб., и практически вышел в нулевую прибыльность. Pierre Cardin снизил выручку на 26%, до 316 млн руб., при небольшой прибыли. Bazioni нарастил выручку до 300 млн руб., но показал убыток. Giovanni Botticelli сократил оборот на 37%, до 133 млн руб.
На этом фоне Sarto Reale выглядит одним из наиболее уязвимых игроков. В 2021–2024 годах бренд развивался в русле рынка: выручка выросла со 183 млн руб. до 343 млн руб. Но в 2025 году произошло резкое падение — до 114 млн руб., то есть минус 66,8% год к году. Чистая прибыль также сократилась на 74,1%, до 9,1 млн руб. Формально компания еще показывала прибыль, но масштаб падения выручки говорит о серьезном операционном кризисе.
edited
Кредиты трещат по швам. Владелец бренда мужской одежды Sarto Reale решил обанкротить бизнес
Комментарий для ИД Коммерсантъ
Проблемы Sarto Reale в трансформации самого рынка и сегмента мужской одежды
Усилилось давление на маржинальность. Даже при сохранении спроса игроки сталкиваются с ростом издержек: аренда, логистика, маркетинг, персонал, продвижение в онлайне, возвраты и стоимость привлечения покупателя.
В 2025 году у многих брендов мужской одежды выручка продолжала расти, но прибыльность снижалась.
На сегодняшнем рынке выигрывают крупные игроки с высокой известностью, широкой линейкой, сильной собственной розницей и развитым online/offline сервисом. Для нишевого премиального бренда с высокой ценой и ограниченным ассортиментом условия конкуренции ужесточились.
Сегмент мужской деловой одежды и Sarto Reale
Скнмент мужской деловой одежды более устойчив, чем женский: мужчины покупают рационально, под конкретную задачу: новая работа, переговоры, мероприятие, командировка. Важны посадка, качество ткани, долговечность, комфорт, универсальность и возможность собрать готовый total look в одном месте.
При выборе критически важны узнаваемость бренда, качество офлайн-сервиса, удобная примерка, понятная размерная сетка и способность бренда предложить не один костюм, а полное решение для гардероба в одном месте
Главный тренд спроса — переход от строгого костюма к универсальному smart casual. Покупатель чаще выбирает вещи, которые можно использовать в разных сценариях: пиджак с джинсами или чиносами, брюки с трикотажем, рубашку не только под костюм, но и как самостоятельный элемент повседневного образа. Одежда должна быть достаточно представительной для работы, но при этом комфортной и применимой в повседневной жизни.
О бренде
Sarto Reale работает в сегменте специализированной мужской одежды с ядром в деловом гардеробе. Это не массовый рынок и не премиум в строгом смысле, а скорее зона middle-up – чуть выше массового сегмента. По данным компании, первая линия костюмов стоит около 100–150 тыс. руб., вторая — 60–80 тыс. руб., третья — до 50 тыс. руб. Но при этом бренд пытался расширить аудиторию: снижал цены на ключевые модели, развивал более доступную третью линию, усиливал casual и smart casual ассортимент, выходил на Lamoda, Wildberries и Ozon, – это безусловно не премиальное позиционирование.
Проблема такого позиционирования middle-up в том, что оно требует одновременно высокого качества продукта, сильного сервиса, но при этом еще нужно дополнительно инвестировать в известность и репутацию для более высокой наценки, чем у массовых брендов. Для небольшой сети с 11 магазинами и высокой зависимостью от офлайн-продаж это становится сложной бизнес-моделью, особенно при росте издержек и усилении конкуренции.
Продолжение в следующем посте👇
Лики «Оземпика». Как препараты для похудения меняют экономику и потребление в России. Комментарий для ИД Коммерсантъ
Полные цитаты ответов на вопросы журналиста к статье:
Вопрос 1. Возвращение низкой посадки, ультра-скинни, приталенного кроя — это «эффект Оземпика» или просто цикличность моды? Смещается ли фокус с «бесполого» оверсайза на подчеркнутую сексуальность в коллекциях локальных марок?
Первая и базовая причина — цикличность моды. Усталость от долгого периода оверсайза, унисекса, normcore, quiet luxury и практичного «безопасного» гардероба подтолкнула к обращению к моде рубежа 1990-х и 2000-х годов: низкая посадка, открытая талия, обтягивающий деним, акцент на бедра и тело. Стиль нулевых воспринимается не как винтаж и прошлое, а как свежий и эмоционально заряженный. Поэтому возврат низкой посадки и силуэтной одежды был бы вероятен и без «Оземпика».
Второй фактор — социокультурный: это общий фон тревожности. В такие периоды мода часто обращается к телесности, витальности и подчеркнутой природной женственности. Исторически в ответ на войны, униформы и потребность отключиться от агрессии и тревоги мода возвращает более выразительный женский силуэт.
«Оземпик» и другие препараты метаболической терапии выступают не первопричиной, а ускорителем и камертоном. Через полуобнажённых звезд на ковровых дорожках доносится дополнительный сигнал-подтверждение: откровенность и сексуальность снова в тренде.
На российском рынке это не так однозначно. Одни марки продолжают развивать комфортный оверсайз и гендерно-нейтральную эстетику, она никуда не исчезла. Другие — скромную моду и локальные традиционные культурные коды. А третьи предлагают чувственные силуэты, прозрачность, вырезы и декольте.
Вопрос 2. Видите ли вы сейчас интерес предпринимателей к запуску новых брендов одежды плюс-сайз?
По данным Росстата, индекс предпринимательской уверенности в рознице в I квартале 2026 года составил −8 %, что стало минимальным значением с 2006 года. Поэтому предприниматели крайне осторожно относятся к новым запускам, особенно в нишевых сегментах.
Plus-size остается перспективной и недостаточно занятой нишей, но это сложный нишевый бизнес.
Поэтому рынок чаще идет не через запуск новых брендов с нуля, а через расширение линеек у действующих брендов: Zarina развивает размеры 48–56, Befree расширяет размерную сетку до 4XL, Sela тестирует крупные размеры в отдельных категориях.
edited
Тренинги Fashion Consulting Group. Июль 2026
Рынок моды сегодня один из самых сложных и непредсказуемых: у покупателей меньше свободных денег, они переключаются между брендами и каналами продаж. Бизнес ищет баланс между растущими издержками и «худым кошельком» покупателей, между своими магазинами и маркетплейсами, между погодными неожиданностями и неожиданностями новых правил, касающихся налогообложения, отчетности, маркировки, сертификации.
В этих условиях ключевым управленческим навыком становится способность принимать правильные решения при неполной информации в ситуации быстрых изменений: ловить ветер и настраивать паруса, удерживая свой маршрут.
Поэтому современное обучение должно базироваться не только на знаниях, но в большей мере на экспертизе, актуальной практике и экспериментах.
Наш новый формат — это обучение в формате деловых игр и модерации оперативных решений. Участники вместе с экспертами разбирают реальные бизнес-ситуации, подбирают и тестируют технологии, ищут рабочие решения для своих задач и получают инструменты, которые можно сразу применить в своей компании.
Это обучение для тех, кому важно быстро и профессионально видеть изменения и адаптировать к ним бизнес.
Тренинг-практикум «Лояльность без распродаж: как удержать покупателя в 2026 году».
Тренинг-практикум «Розничный магазин на спаде продаж: коллекция, цены, остатки».
В июле Fashion Consulting Group проводит два офлайн-тренинга, эксперт и модератор Наталья Чиненова, практик запуска проектов и создания и управления розничными сетями с опытом управления бизнесом в течение 30 лет.
Первый тренинг: «Лояльность без распродаж: как удержать покупателя в 2026 году».
Разберём, как добиться повторных продаж без бесконечных скидок онлайн и офлайн, как использовать персонализацию, как превратить сервис в инструмент лояльности. Практический блок тренинга проходит в формате деловой игры: участник составляет «дорожную карту» для своей компании и получает ее детальный разбор от эксперта.
Даты: 1–3 июля, 11:00–16:00. Программа и регистрация
Второй тренинг: «Розничный магазин на спаде продаж: коллекция, цены, остатки».
Поговорим о том, как сохранить маржинальность, грамотно управлять ассортиментом и «выжать максимум» из закупленной коллекции. Практический блок тренинга проходит в формате деловой игры: разработка пошагового плана действий на 30, 90 и 180 дней.
Даты: 15–17 июля, 11:00–16:00. Программа и регистрация
Оба тренинга проходят офлайн: с живым обсуждением, персональная работой в экспертной группе, разбором кейсов участников и «решениями под ключ» по итогам тренинга.
Группы небольшие, чтобы каждый участник мог получить внимание эксперта и уйти с готовыми решениями. Каждый тренинг проходит только 1 раз. Набор закрывается по мере формирования группы из 10 чел.
Инфомаршрут покупательниц ТЦ к покупке
Исследование Fashion Consulting Group, 2025-26 гг.
Подробнее в новом отраслевом отчете по российскому рынку индустрии моды 2014-2026F.
Путь к модной покупке сегодня – это сложная система «информационных касаний и контактов». Поэтому «продающий» маркетинговый бюджет должен распределяться по логике customer journey: от «вдохновения и доверия» через «сравнение и выбор» к «покупке и оплате».
Мы решили исследовать, замерить, и проложить этот маршрут от бренда к российским покупательницам.
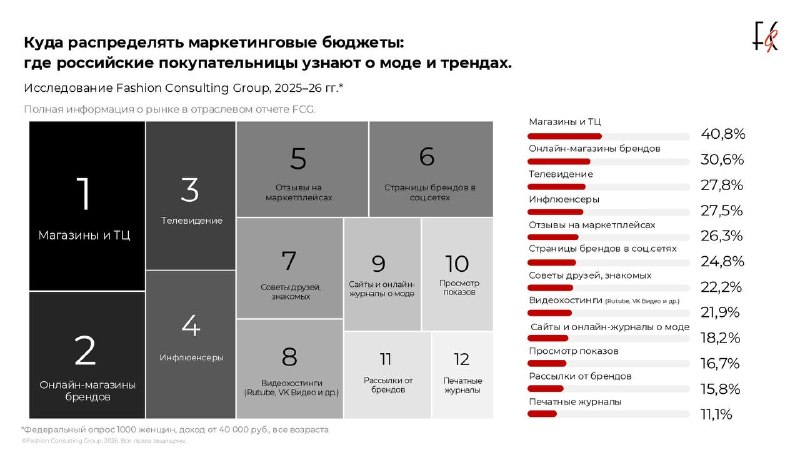
Часть 1. Куда распределять маркетинговые бюджеты: где российские покупательницы узнают о моде и трендах
Самыми влиятельными источниками представлений о моде остаются магазины и торговые центры: витрины, выкладка, визуальный мерчандайзинг и торговое пространство прежде всего формируют представление о трендах.
Второй по значимости канал – онлайн-магазины брендов – собственная цифровая витрина также становится важным инструментом тренд-коммуникации.
Следующий по значимости канал – телевидение: от одежды в сериалах и фильмах до образов ведущих, героев шоу, ну и прямая реклама. Но ТВ теряет позиции и шаг за шагом уступает свое место личным каналам инфлюэнсеров. Для моды инфлюэнсеры – это «мобильные медиа».
Приоритизация бюджета должна строиться от стратегии продаж и роли канала:
1. Первый приоритет – «собственные точки контакта».
Магазины, ТЦ и онлайн-магазины – это предполагает инвестиции в дизайн и атмосферу магазинов, визуальный мерчандайзинг, витрины, контент своего сайта, завлекающие лукбуки.
2. Второй приоритет – «каналы укрепления доверия».
Отзывы на маркетплейсах, рекомендации покупателей. Программы лояльности, обратная связь в соцсетях и работа с карточками товара как клиентским опытом – все это сегодня становится частью расходов маркетинга.
3. Третий приоритет – «каналы модной экспертизы и эмоции».
Соцсети, видеоплатформы, инфлюенсеры и онлайн-журналы о моде формируют не только знание о коллекции, но и желание ее купить: они объясняют, как носить вещи, какие образы выглядят актуально, какой стиль и эмоцию транслирует бренд.
Главный вывод: маркетинговый бюджет в fashion должен распределяться по принципу роли канала на пути покупательницы к кассе.
edited
Fashion Consulting Group представляет полный отраслевой отчет по российскому рынку одежды и обуви 2014–2026F
Fashion Consulting Group анонсирует выпуск полной версии ежегодного отраслевого отчета «Российский рынок одежды и обуви 2014–2026F» — комплексное исследование, которое объединяет макроэкономику, потребительский спрос, ценовую динамику, каналы продаж, легкую промышленность, финансовые показатели ведущих игроков и глобальный контекст в единую аналитическую картину рынка. Ежегодный отчет FCG более 20 лет служит профессиональной аналитической базой для fashion-ритейлеров, производителей, инвесторов и компаний, принимающих стратегические решения на рынке одежды и обуви.
Российский fashion-рынок входит в фазу жесткой конкуренции. После перераспределения рынка в 2022–2023 гг., активного открытия магазинов, запуска новых брендов и роста предложения на маркетплейсах отрасль столкнулась с новой реальностью: предложение растет быстрее спроса, покупатель становится рациональнее, а масштаб сети, рост оборотов и маржинальность бизнеса все чаще оказываются разнонаправленными силами — как в известной басне Крылова «Лебедь, Рак и Щука».
Что актуализировано в полной версии отчета
Новая картина спроса и потребительского поведения: отчет показывает, как меняется структура расходов домохозяйств, почему одежда и обувь конкурируют за место в бюджете с обязательными расходами, как снижается импульсный спрос и усиливается рациональная модель выбора.
Выручка, прибыльность и устойчивость игроков: в отчете представлен анализ топ-100 ведущих компаний: динамика выручки, прибыльности, убытков и финансовой устойчивости.
Ценовые стратегии: рынок на развилке: один из ключевых блоков посвящен динамике цен. Часть игроков повышает цены вслед за ростом издержек, другая часть сдерживает или снижает их за счет маржи, чтобы поддержать спрос.
Мультиканальность и роль маркетплейсов: отчет анализирует, как изменилась модель продаж. Как собственные магазины, e-commerce, маркетплейсы, социальные сети, трансграничные покупки, ПВЗ и физическая розница сосуществуют на картах мультиканальных продаж.
Офлайн-стратегии и оптимизация физических магазинов: после активной экспансии компании переходят к более взвешенной работе с сетью: оценивают качество локаций, эффективность площадей, роль флагманов и необходимость пересмотра слабых точек. В отчете представлены актуальные данные об изменениях масштабов сетей, открытиях и закрытиях торговых точек. Анализ покупателей московских ТЦ рассматривается как камертон и иллюстрация трендов офлайн-торговли. Блок подготовлен в рамках совместного исследования FCG & МТС.
Локальное производство и состояние легкой промышленности: новый блок посвящен производственной базе fashion-рынка: объему и динамике локального производства, оценке статуса импортозависимости, маркировке, кадровым ограничениям и технологическим вызовам.
Социокультурные тренды и маркетинг: отдельный блок посвящен трендам, влияющим на коллекции, коммуникации и бренд-стратегию.
Прогноз рынка на 2026 год и до 2030 года: отчет предлагает сценарии развития рынка с учетом макроэкономических факторов, ценового давления, изменения спроса, развития каналов продаж и поведения ключевых игроков.
Оставить заявку на отчет
edited
Просто приятный день вместе и рядом. Вне рациональных причин