Telegram doesn't show this post on the web. Open it in Telegram to see it.

Автостат Инфо
Автостат Инфо: автостатистика из первых рук! Покупка отчетов и рекламное размещение: ab@avtostatinfo.ru https://t.me/Slotrop
Subscribers
6.5K
tracking since 12 Nov
Reach per post (ERR)
12.5%812 avg views
Posting
1.2/day
last 1 day ago
Reactions per 1K views
0.1
👍 😱
-
-
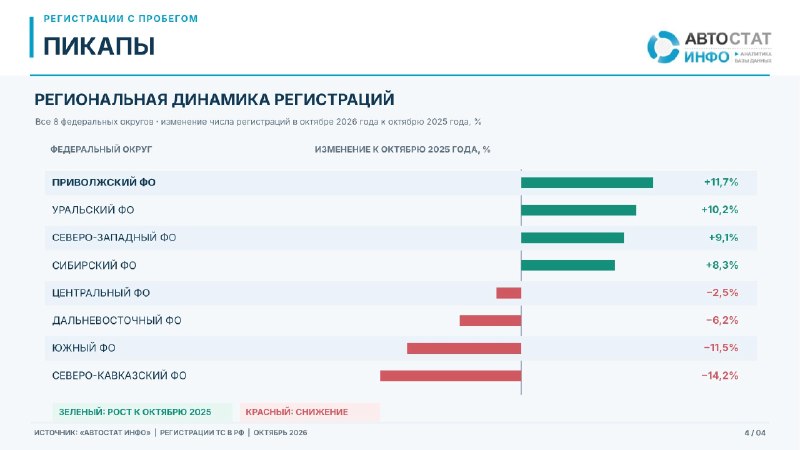
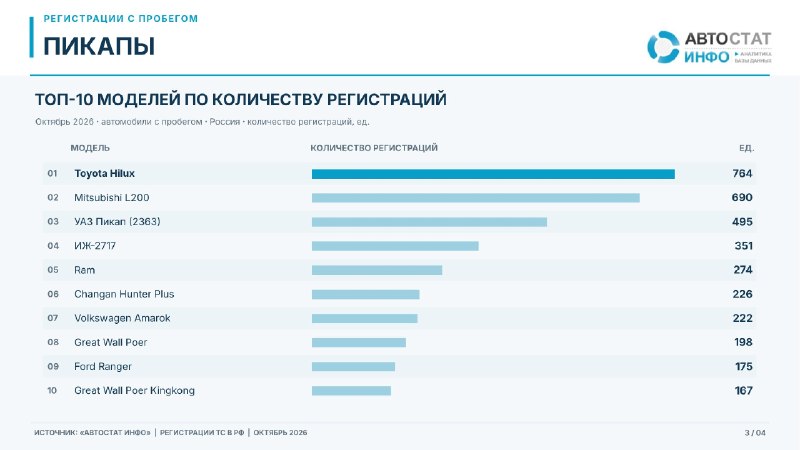
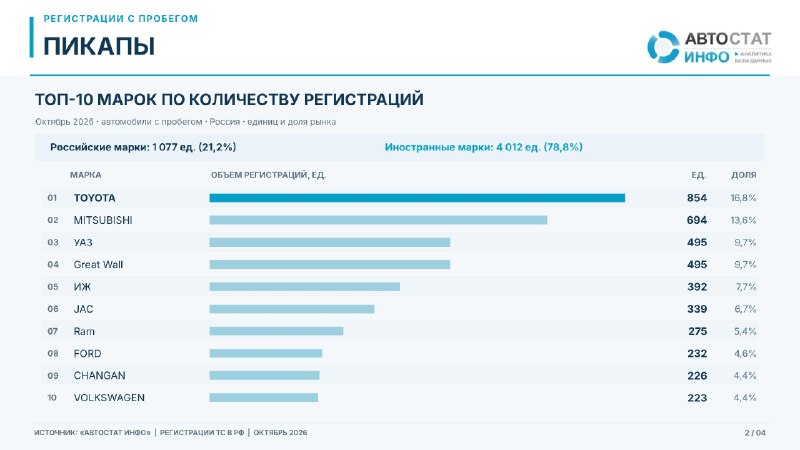
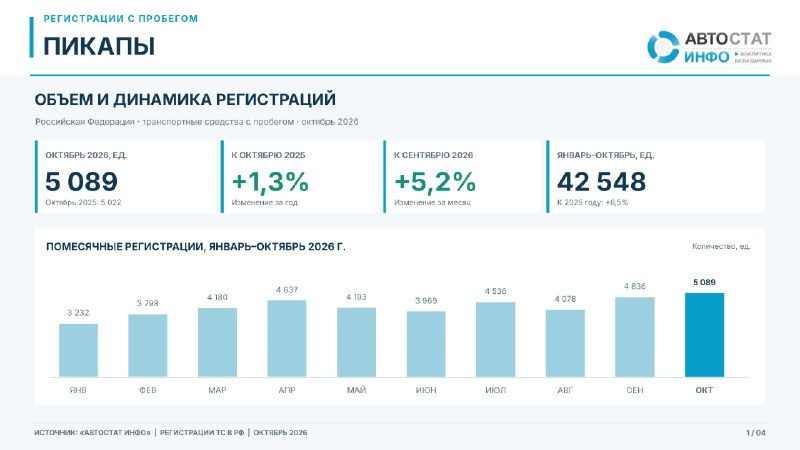
Вторичный рынок пикапов вырос на 1,3%. Китайские марки увеличивают присутствие В октябре 2026 года в России зарегистрировано 5089 пикапов с пробегом, сообщает «Автостат Инфо». Это на 1,3% больше, чем год назад, когда было зарегистрировано 5022 автомобиля. По отношению к сентябрю рынок прибавил 5,2%, а октябрь стал самым результативным месяцем с начала года. За январь–октябрь регистрации подержанных пикапов увеличились на 6,5%, до 42 548 машин против 39 959 годом ранее. В отличие от большинства других сегментов коммерческого транспорта, вторичный рынок пикапов сохраняет положительную динамику как за отдельный месяц, так и по накопленному результату. Рост обеспечивают прежде всего иностранные марки. В октябре их регистрации увеличились на 4%, до 4012 автомобилей. Российские бренды потеряли 7%, сократившись до 1077 машин. Доля иномарок достигла 79% против 77% год назад. За десять месяцев иностранный сегмент прибавил 12%, до 32 995 пикапов, тогда как российский сократился на 10%, до 9553. Таким образом, увеличение вторичного оборота происходит одновременно с изменением структуры рынка в пользу иностранных производителей. Первое место среди марок сохраняет Toyota с результатом 854 автомобиля и долей 16,8%. Однако относительно прошлого октября регистрации марки снизились на 14%, а ее доля сократилась с 19,7%. На втором месте Mitsubishi с 694 автомобилями (−5%). Третью позицию разделили УАЗ и Great Wall, зарегистрировавшие по 495 машин. При этом УАЗ потерял 5%, а Great Wall прибавил столько же. Более заметный рост демонстрируют JAC и Changan. Регистрации JAC увеличились на 42%, до 339 пикапов, Changan на 95%, до 226. За январь–октябрь JAC прибавил 44%, Great Wall 25%, Changan 79%. Положительная динамика сохраняется также у Ram (+30% за десять месяцев) и Sollers (+76%). При этом рост китайских марок пока не изменил лидерство традиционных участников рынка. В октябре Toyota и Mitsubishi вместе обеспечили 1548 регистраций, или 30,4% всего вторичного оборота пикапов. В модельном рейтинге октября первое место занимает Toyota Hilux с 764 регистрациями. Далее следуют Mitsubishi L200 (690 автомобилей), УАЗ Pickup (495), ИЖ-2717 (351) и Ram (274). Changan Hunter Plus зарегистрирован в количестве 226 автомобилей, Great Wall Poer 198, а Great Wall Poer Kingkong 167. Региональная динамика также неоднородна. В Приволжском ФО регистрации выросли на 11,7%, в Уральском на 10,2%, в Северо-Западном на 9,1%, в Сибирском на 8,3%. Центральный округ сократился на 2,5%, Южный на 11,5%, Северо-Кавказский на 14,2%. Октябрьская статистика показывает постепенную смену состава вторичного рынка пикапов. Toyota Hilux и Mitsubishi L200 остаются наиболее востребованными моделями по числу регистраций, однако позиции китайских производителей укрепляются. Рост JAC, Great Wall и Changan за десять месяцев показывает, что их присутствие на вторичном рынке уже не ограничивается отдельными небольшими партиями автомобилей. Для сотрудничества и рекламы Заказать отчет по авторынку
-
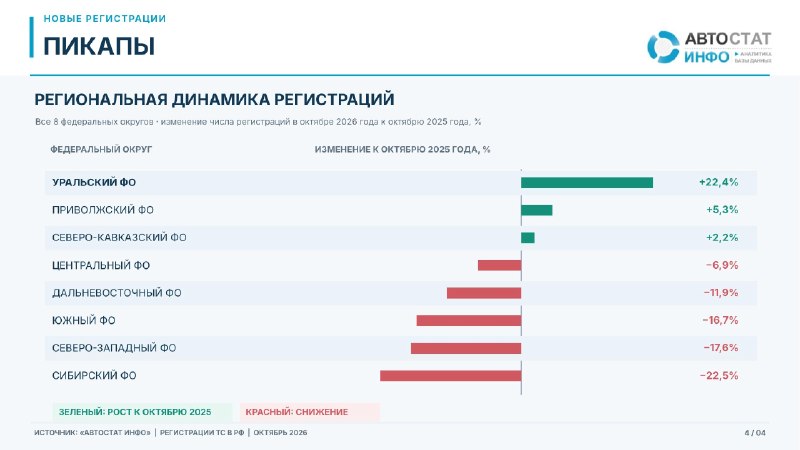
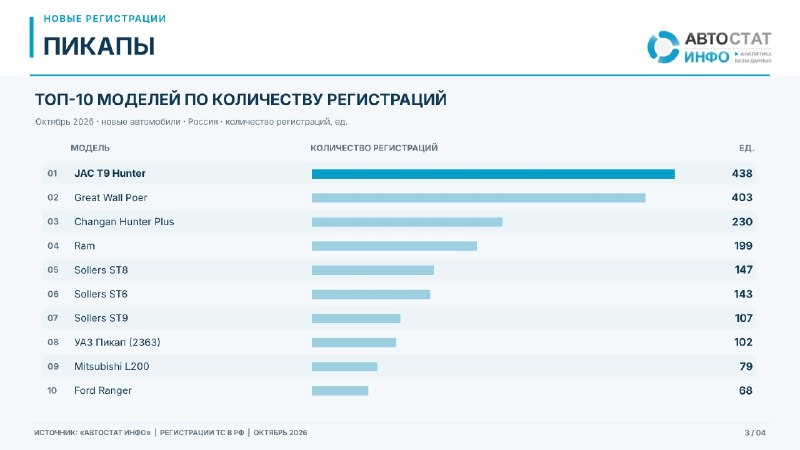

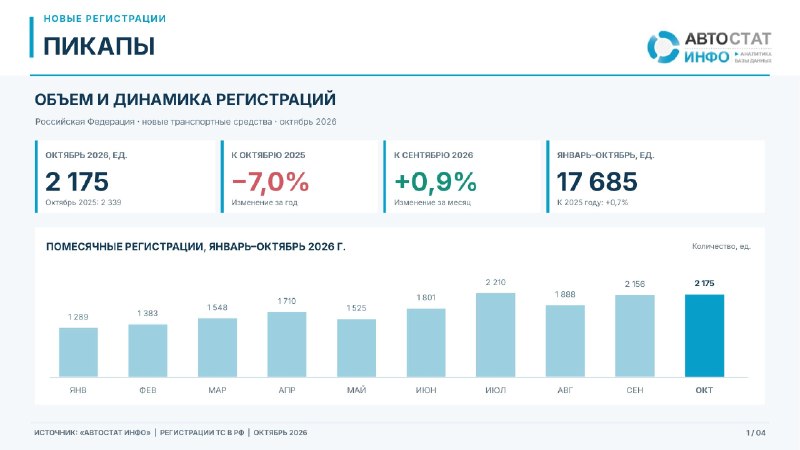
Новые пикапы: рынок потерял 7%, но Sollers увеличил регистрации на 66% В октябре 2026 года в России зарегистрировано 2175 новых пикапов, сообщает «Автостат Инфо». Это на 7% меньше, чем годом ранее, когда было зарегистрировано 2339 автомобилей. По сравнению с сентябрем рынок практически не изменился: прирост составил 0,9%. За январь–октябрь зарегистрировано 17 685 новых пикапов против 17 559 год назад. Накопленный рынок сохраняет небольшой плюс, 0,7%. Это означает, что октябрьское снижение пока не перевело результаты десяти месяцев в отрицательную зону. В октябре иностранные марки обеспечили 1670 регистраций, или 77% рынка, но их объем сократился на 12% год к году. Российская группа, напротив, выросла на 13%, до 505 машин, увеличив долю с 19 до 23%. За десять месяцев российская группа прибавила 7%, иностранная потеряла 1%. Лидером по числу регистраций остался JAC с 438 автомобилями, хотя марка потеряла 27% к прошлому октябрю. Второе место занял Great Wall с 410 пикапами (+18%), третье Sollers с 399 (+66%). Далее следуют Changan (230, −17%) и Ram (199, −14%). Изменение позиций особенно заметно в сравнении долей. У JAC она снизилась с 25,7 до 20,1%, у Great Wall выросла с 14,8 до 18,9%, у Sollers с 10,3 до 18,3%. Еще год назад разрыв между JAC и Sollers составлял 359 машин, теперь всего 39. За январь–октябрь JAC снизился на 27%, до 3029 пикапов, Great Wall на 10%, до 2630. Sollers, напротив, прибавил 37%, до 2796 машин. В накопленном рейтинге он уже опережает Great Wall, хотя по итогам одного октября пока находится на третьем месте. Среди моделей лидирует JAC T9 Hunter (438 регистраций). Далее идут Great Wall Poer (403), Changan Hunter Plus (230), Ram (199) и Sollers ST8 (147). Еще две модели Sollers, ST6 и ST9, зарегистрированы в количестве 143 и 107 автомобилей соответственно. Рост регистраций по сравнению с прошлым октябрем отмечен в Уральском ФО (+22,4%), Приволжском (+5,3%) и Северо-Кавказском (+2,2%). В Центральном округе регистрации сократились на 6,9%, в Южном на 16,7%, в Северо-Западном на 17,6%, в Сибирском на 22,5%. Октябрь показывает перераспределение долей внутри относительно стабильного по итогам года рынка. JAC остается первым по месячному объему, но усиливаются Great Wall и Sollers. Особенно заметен рост Sollers, который сокращает разрыв с лидером, несмотря на общее снижение регистраций новых пикапов. Для сотрудничества и рекламы Заказать отчет по авторынку
-

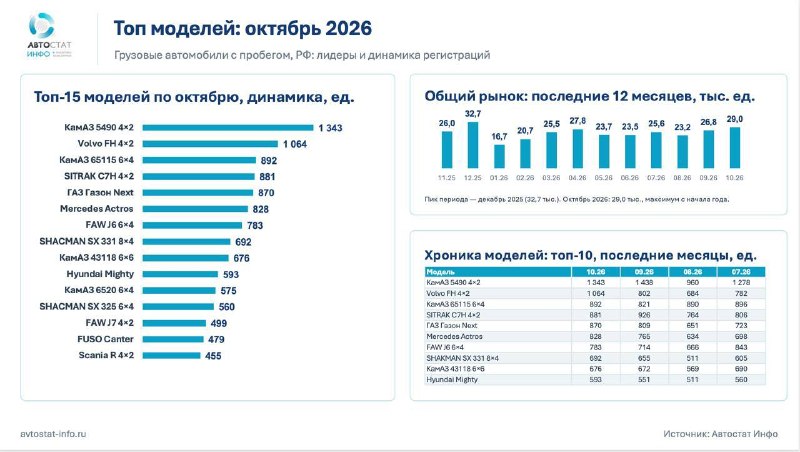
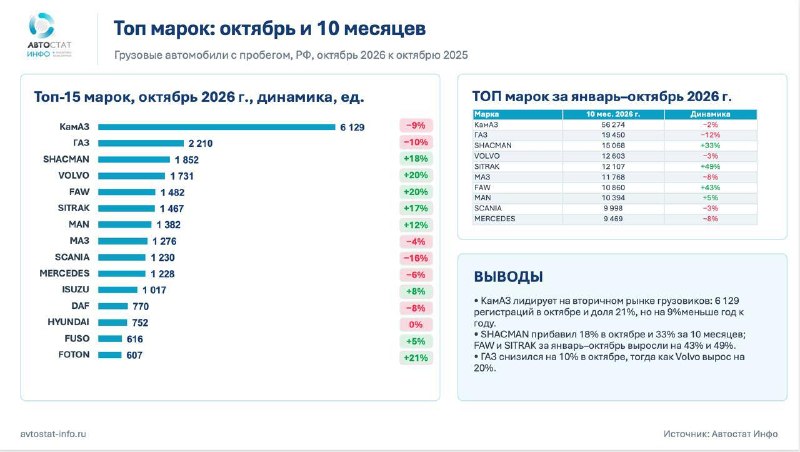
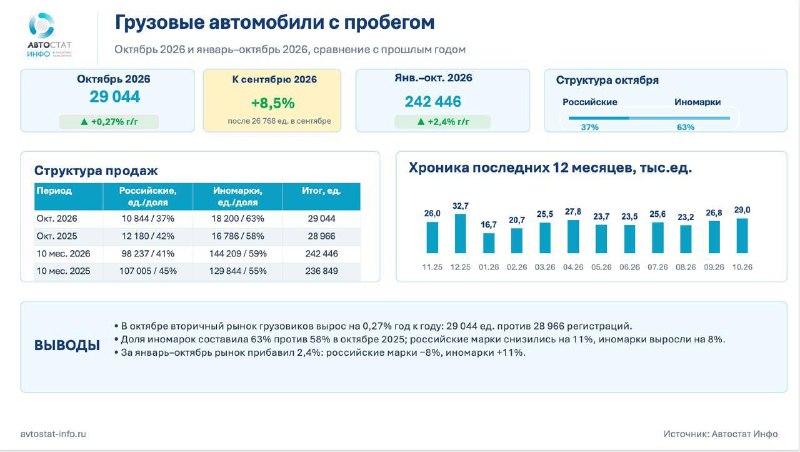
Вторичный рынок грузовиков показал в октябре лучший результат В октябре 2026 года в России перерегистрировано 29 044 грузовых автомобиля с пробегом, сообщает «Автостат Инфо». Это на 0,27% больше октября прошлого года и на 8,5% больше сентября. Октябрь стал самым результативным месяцем 2026 года: в августе было зарегистрировано 23 170 машин, в сентябре – 26 768. За последние 12 месяцев выше оказался только декабрь 2025-го с результатом 32 742 автомобиля. За январь–октябрь вторичный рынок грузовиков вырос на 2,4%, до 242 446 регистраций против 236 849 годом ранее. При небольшом общем приросте структура рынка заметно изменилась: российские марки потеряли 8%, сократившись до 98 237 машин, тогда как иномарки прибавили 11%, до 144 209. В абсолютном выражении иностранный сегмент вырос на 14 365 автомобилей, российский сократился на 8768. Доля иномарок за десять месяцев увеличилась с 55 до 59%. В октябре различия оказались еще заметнее. Российские марки сократились на 11% год к году, до 10 844 регистраций, иностранные выросли на 8%, до 18 200. Их доля достигла 63% против 58% год назад. КАМАЗ сохраняет первое место с 6129 регистрациями в октябре и долей 21,1%, хотя результат марки снизился на 9% к прошлому году. За десять месяцев перерегистрировано 56 274 грузовика КАМАЗ (−3%). ГАЗ также остается среди лидеров, но сокращается быстрее: 2210 автомобилей в октябре (−10%) и 19 450 за январь–октябрь (−12%). МАЗ потерял 4% за месяц и 8% за десять месяцев, УРАЛ – около 3 и 20% соответственно. Китайские марки показывают противоположную динамику. Shacmanв октябре вырос на 18%, до 1852 машин, а за десять месяцев – на 33%, до 15 068. FAW прибавил 20% за месяц и 43% за январь–октябрь, Sitrak – 17 и 49%, Dongfeng – 66 и 68%. Foton увеличил накопленный результат на 35%, JAC – на 47%. Часть прироста объясняется более низкой сравнительной базой. Однако рост сразу нескольких китайских марок за десять месяцев показывает, что грузовики, поступившие в эксплуатацию в предыдущие годы, постепенно формируют собственный вторичный оборот. Лидером модельного рейтинга октября остается КАМАЗ 5490 4x2 – 1343 регистрации, почти на 20% больше прошлогоднего результата. За десять месяцев модель прибавила около 43%, до 10,6 тыс. машин. Далее следуют Volvo FH 4x2 (1064 автомобиля), КАМАЗ 65115 6x4 (892 ед.), Sitrak C7H 4x2 (881 ед.) и ГАЗон Next (870 шт.). Последний, несмотря на общее снижение марки ГАЗ, вырос примерно на 23% в октябре и на 17% за десять месяцев. Накопленный прирост Sitrak C7H 4x2 и FAW J6 6x4 превышает 40%. Модельная статистика показывает изменения, которые не всегда заметны в общем рейтинге брендов. КАМАЗ и ГАЗ сохраняют большие объемы благодаря многолетнему присутствию на рынке, но рядом с ними растет оборот сравнительно молодых китайских грузовиков. Вторичный рынок с некоторым запозданием начинает отражать изменения, произошедшие ранее в продажах новой техники. Центральный федеральный округ остается крупнейшим региональным рынком с долей 30,3%. В октябре регистрации здесь выросли на 5,6% год к году. Приволжский ФО занимает 18,5% рынка и прибавил 17,9%, Сибирский – 12,5% и 13,2% соответственно. Рост на 6% зафиксирован также в Северо-Кавказском округе. Вместе ЦФО и ПФО обеспечивают 48,8% всех перерегистраций. В остальных округах динамика отрицательная. Северо-Западный ФО сократился на 1,4%, Дальневосточный – на 7,3%, Уральский – на 10,7%. Наиболее глубокое снижение произошло в Южном федеральном округе (−30,1%), на который приходится 10,2% рынка. Октябрьский рост относительно сентября обеспечен не всеми территориями. В годовом сравнении положительная динамика сосредоточена в четырех федеральных округах, тогда как Южный и Уральский продолжают заметно отставать от прошлогодних результатов. Для сотрудничества и рекламы Заказать отчет по авторынку
-
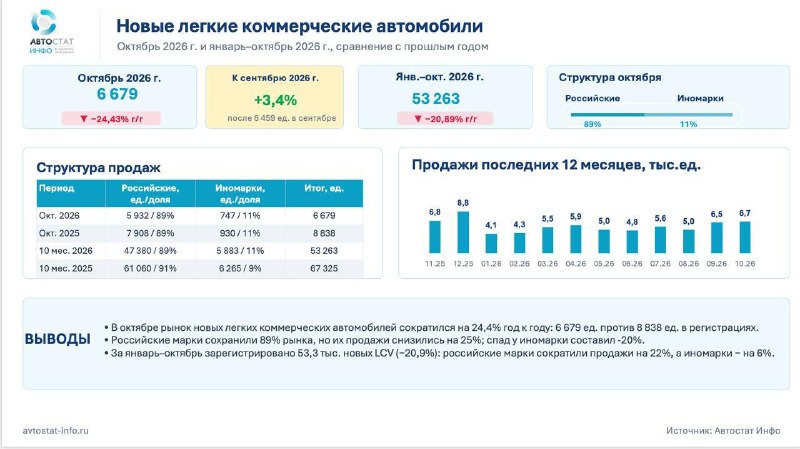
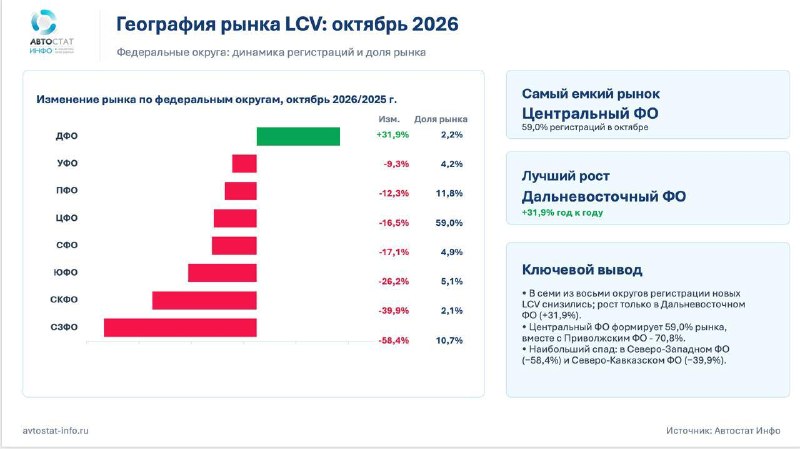

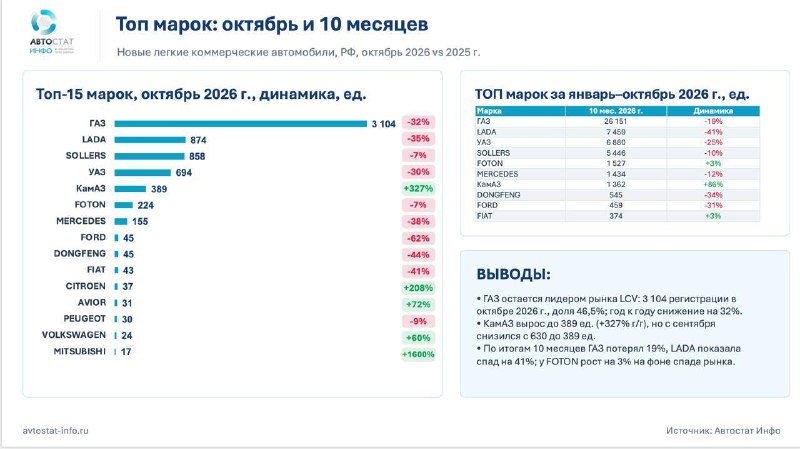
Рынок новых LCV достиг максимума года, но остается на 21% ниже прошлогоднего уровня В октябре 2026 года в России зарегистрировано 6679 новых легких коммерческих автомобилей, сообщает «Автостат Инфо». Это на 3,4% больше результатов сентября, но на 24,4% меньше, чем в октябре 2025 года, когда было зарегистрировано 8838 новых машин. За январь–октябрь текущего года рынок новых LСV сократился на 20,9%, до 53 263 автомобилей. Октябрь стал самым результативным месяцем 2026 года. После 4,1 тыс. регистраций в январе рынок достиг 5,9 тыс. в апреле, затем вновь снизился до 4,8–5 тыс. машин в отдельные летние месяцы. В сентябре объем вырос до 6,5 тыс. ед., в октябре – до 6,7 тыс. ед. техники. Однако до декабрьского результата 2025 года (8,8 тыс. машин) сегменту пока далеко. Российские марки по-прежнему занимают 89% рынка новых LCV: в октябре зарегистрировано 5932 автомобиля отечественных брендов против 747 ед. иномарок. За десять месяцев российский сегмент сократился примерно на 22%, до 47 380 машин, иностранный – на 6%, до 5883. Доля иномарок за этот период выросла с 9 до 11%. Основная часть накопленного спада приходится на российские марки, которые формируют подавляющее большинство регистраций. Лидерство сохраняет ГАЗ: 3104 автомобиля в октябре и 46,5% рынка, хотя результат марки снизился на 32% год к году. У LADA было зарегистрировано 874 машины (−35%), Sollers: 858 ед. (−7%), УАЗ: 694 шт. (−30%). На их фоне выделяется КАМАЗ: 389 регистраций в октябре, на 327% больше прошлогоднего результата. За январь–октябрь марка прибавила 86% и выросла до 1362 автомобилей. Среди крупных участников накопленный рост также сохранил Foton (+3%, до 1527 машин). ГАЗ за десять месяцев потерял 19%, LADA упала на 41%, УАЗ показал спад на 25%, Sollers – на 10%. В модельном рейтинге уверенно лидирует ГАЗ «Газель Next» – 2096 автомобилей. Еще в августе было зарегистрировано 1026 машин, в сентябре – 1270 шт. За два месяца объем модели увеличился более чем вдвое. На втором месте LADA Largus (614 регистраций), на третьем – КАМАЗ Компас 5 4x2 (389 шт.). Последний показывает нестабильную помесячную динамику: 28 автомобилей в августе, 630 в сентябре и 389 в октябре. В числе ведущих моделей также УАЗ 3909 (388 машин) и три автомобиля Sollers: SF1 (322 ед.), Atlant (278 авто) и SF5 (207 ед.). Особенно заметен рост SF1: со 146 регистраций в августе до 225 в сентябре и 322 в октябре. При общем снижении марки Sollers отдельные модели увеличивают присутствие на рынке. Региональная структура остается концентрированной. Центральный федеральный округ обеспечивает 59% октябрьских регистраций LCV, Приволжский ФО – еще 11,8%. Вместе они формируют 70,8% рынка. При этом ЦФО сократился на 16,5% год к году, ПФО – на 12,3%. Единственным округом с положительной динамикой стал Дальневосточный ФО (+31,9%), хотя его доля составляет лишь 2,2%. Уральский округ снизился на 9,3%, Сибирский ФО – на 17,1%, Южный ФО – на 26,2%, Северо-Кавказский – на 39,9%. Самое глубокое падение зафиксировано в Северо-Западном ФО (−58,4%), на который приходится 10,7% рынка. Октябрьские показатели продаж подтверждают оживление после летнего снижения, но за десять месяцев рынок потерял более пятой части прошлогоднего объема. ГАЗ «Газель Next», КАМАЗ и отдельные модели Sollers наращивают продажи, а большинство крупных марок остаются в минусе по годовому сравнению. Для сотрудничества и рекламы Заказать отчет по авторынку
-
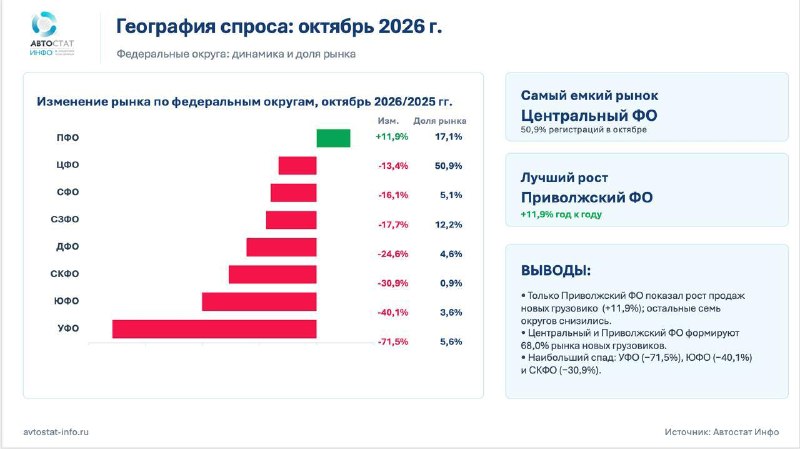
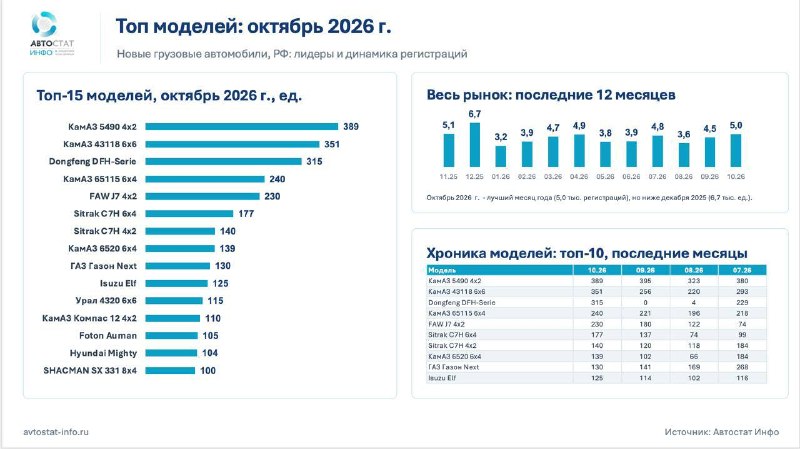
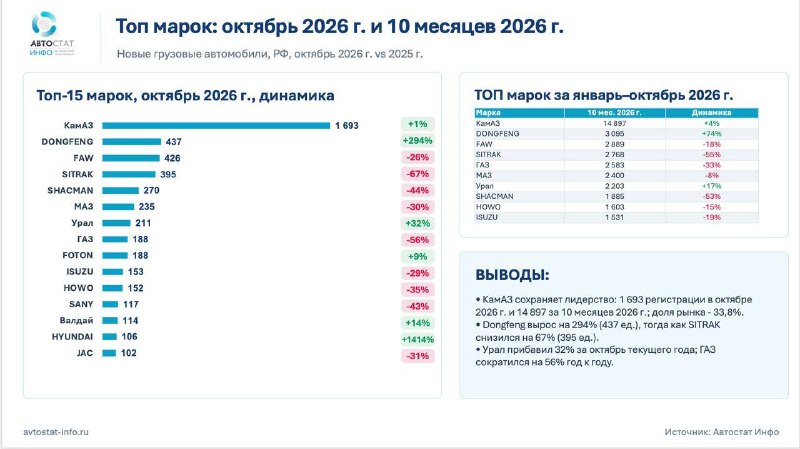

Грузовой рынок ожил в октябре, но разрыв с прошлым годом остается большим Октябрь стал лучшим месяцем 2026 года для российского рынка новых грузовиков. По данным «Автостат Инфо», зарегистрировано 5008 автомобилей – на 11,5% больше сентября, но на 21,9% меньше октября 2025 года. За январь–октябрь рынок сократился на 14,7%, до 42 426 машин. После августовского снижения до 3,6 тыс. регистраций рынок рос два месяца подряд: 4,5 тыс. в сентябре и 5 тыс. в октябре. Однако до декабрьского результата 2025 года (6,7 тыс.) еще далеко. Заметно изменилась структура рынка. В октябре российские и иностранные марки практически сравнялись: 2505 и 2503 регистрации соответственно, по 50%. Год назад российские бренды занимали 43% рынка, иностранные – 57%. За десять месяцев отечественные марки прибавили 1,3%, до 23 891 автомобиля, а иномарки потеряли 29,2%, сократившись до 18 535 машин. Доля российских брендов достигла 56%. Таким образом, накопленное снижение рынка полностью связано с иностранным сегментом. КАМАЗ сохраняет лидерство: 1693 грузовика в октябре (+1% год к году) и 14 897 за десять месяцев (+4%). Доля марки в октябре составила 33,8%. Среди иностранных производителей выделяется Dongfeng: 437 регистраций за месяц (+294%) и 3095 с начала года (+74%). Урал прибавил 32% в октябре, до 211 автомобилей, и 17% за десять месяцев. Одновременно многие крупные производители продолжают терять объемы. В октябре SITRAK сократился на 67%, SHACMAN – на 44%, ГАЗ – на 56%, HOWO – на 35%, FAW – на 26%. За январь–октябрь SITRAK отстает от прошлого года на 55%, SHACMAN – на 53%, ГАЗ – на 33%. Рост отдельных китайских брендов пока не компенсирует общего снижения регистраций иномарок. В модельном рейтинге первые два места заняли КАМАЗ 5490 4x2 (389 машин) и КАМАЗ 43118 6x6 (351). Третьим стал Dongfeng DFH-Serie с 315 регистрациями после практически нулевых результатов в августе и сентябре. Далее следуют КАМАЗ 65115 6x4 (240) и FAW J7 4x2 (230). В первой десятке представлены четыре модели КАМАЗа. Динамика отдельных моделей различается. С августа по октябрь КАМАЗ 43118 вырос с 220 до 351 регистрации, FAW J7 – со 122 до 230, SITRAK C7H 6x4 – с 74 до 177. ГАЗ «Газон Next», напротив, снизился со 169 до 130 машин. Региональная статистика также неоднородна. Центральный федеральный округ обеспечивает 50,9% всех регистраций новых грузовиков, Приволжский – 17,1%. Вместе на них приходится 68% рынка. При этом ЦФО сократился на 13,4% год к году, а Приволжье стало единственным округом с положительной динамикой (+11,9%). В остальных округах зарегистрировано снижение: Сибирский ФО потерял 16,1%, Северо-Западный – 17,7%, Дальневосточный – 24,6%, Северо-Кавказский – 30,9%, Южный – 40,1%. Наиболее глубокое падение произошло в Уральском ФО (−71,5%). Октябрьский рост пока не компенсирует отставания от прошлого года. Российские марки увеличивают долю, КАМАЗ укрепляет лидерство, Dongfeng быстро наращивает регистрации, однако большинство иностранных производителей остаются в минусе. Два последних месяца года покажут, удастся ли закрепить осеннее оживление. Пока рынок восстанавливает месячные объемы, но до уровня 2025 года ему еще далеко. Для сотрудничества и рекламы Заказать отчет по авторынку
-
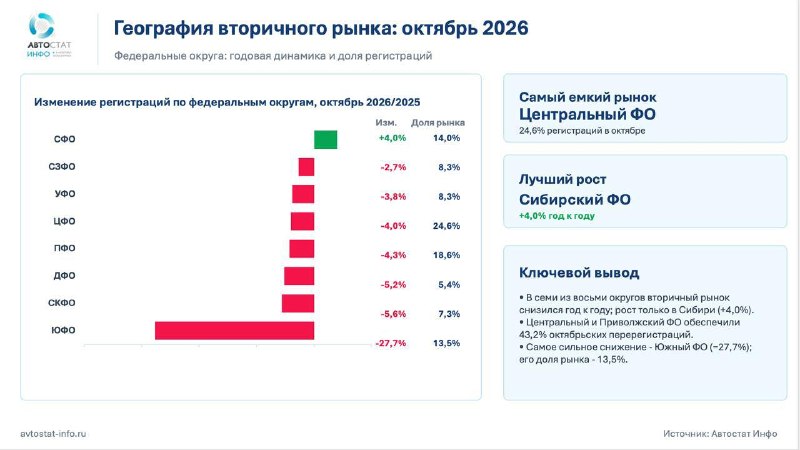
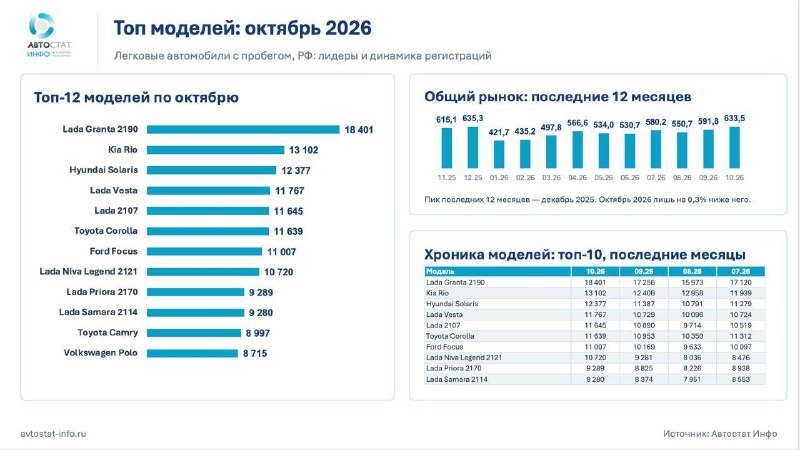
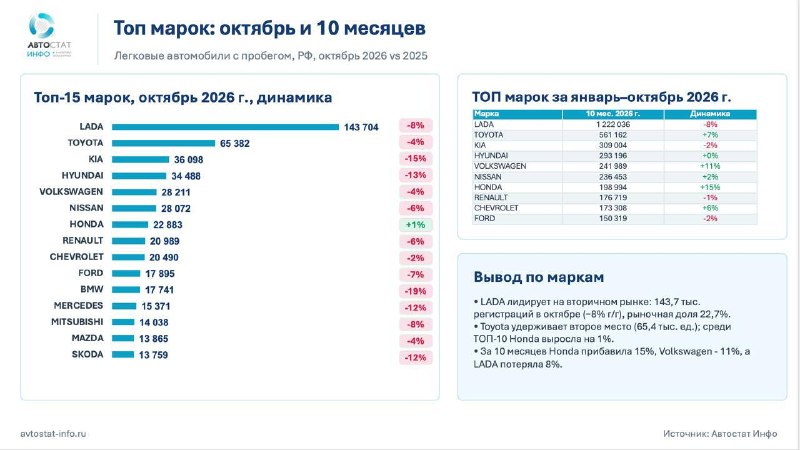
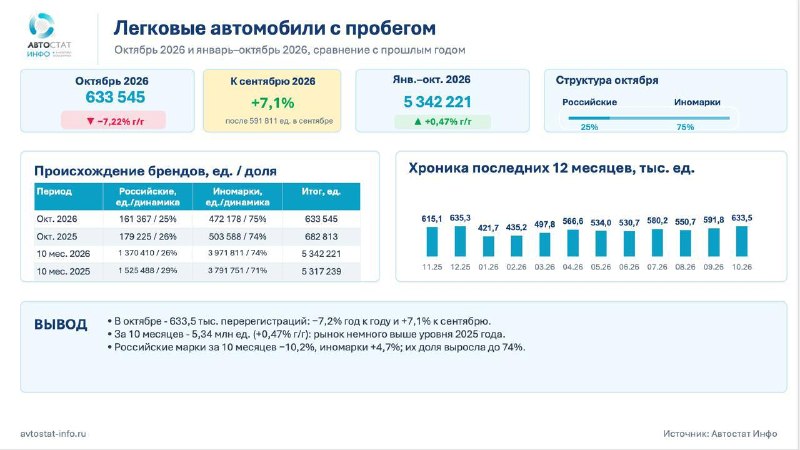
Вторичный рынок почти достиг прошлогоднего максимума в октябре В октябре 2026 года в России перерегистрировано 633 545 легковых автомобилей с пробегом, сообщает «Автостат Инфо». Это на 7,1% больше сентября, но на 7,2% меньше октября 2025 года (682 813 машин). За январь–октябрь рынок достиг 5 342 221 автомобиля против 5 317 239 годом ранее (+0,47%). Октябрь стал самым результативным месяцем 2026 года и почти достиг декабрьского уровня 2025-го: 633,5 тыс. авто против 635,3 тыс. регистраций. В январе было 421,7 тыс. машин, в феврале – 435,2 тыс. ед., в сентябре – 591,8 тыс. машин. Осенний рост заметен, хотя до прошлогоднего октября рынок не дотянул. Накопленный прирост обеспечили иномарки. За десять месяцев текущего года зарегистрировано 3 971 811 автомобилей иностранных марок, на 4,7% больше, чем годом ранее. Российские марки потеряли 10,2% и сократились до 1 370 410 машин. В абсолютном выражении иномарки прибавили около 180 тыс. регистраций, отечественные бренды потеряли примерно 155 тыс. авто. В октябре на иномарки пришлось 472 178 перерегистраций (75%), на российские марки – 161 367 ед. (25%). За десять месяцев доля иностранных брендов выросла с 71 до 74%, российских снизилась с 29 до 26%. LADA остается лидером: 143 704 перерегистрации в октябре (−8% год к году) и 1 222 036 ед. за десять месяцев (−8%). Toyota занимает второе место – 65 382 автомобиля в октябре (−4%), но по итогам января–октября прибавляет 7%, до 561 162 машин. Далее в месячном рейтинге идут Kia (36 098), Hyundai (34 488 шт.), Volkswagen (28 211 шт.) и Nissan (28 072 ед.). Среди марок топ-15 только Honda показала рост к октябрю прошлого года – на 1%, до 22 883 машин. За десять месяцев Volkswagen вырос на 11%, Honda – на 15%, Chevrolet – на 6%, Nissan – на 2%. Hyundai практически повторил прошлогодний результат. Таким образом, снижение большинства ведущих марок в октябре не означает аналогичной динамики за весь год. Самая популярная модель октября – Lada Granta 2190 (18 401 перерегистрация). За ней Kia Rio (13 102 перерегистраций), Hyundai Solaris (12 377 авто с пробегом), Lada Vesta (11 767 ед.), Lada 2107 (11 645 авто), Toyota Corolla (11 639 шт.) и Ford Focus (11 007 машин). К сентябрю выросли регистрации нескольких лидеров: Lada Granta 2190 – с 17 256 до 18 401 шт., Kia Rio – с 12 406 до 13 102 ед., Hyundai Solaris – с 11 387 до 12 377 авто, Lada Vesta – с 10 729 до 11 767 шт. Октябрьское увеличение объема не ограничилось одной-двумя моделями. По географии лидирует Центральный федеральный округ с долей 24,6%, за ним следует Приволжский ФО (18,6%). Вместе они формируют 43,2% рынка. Сибирский ФО занимает 14%, Южный округ – 13,5%, Северо-Западный и Уральский округа – по 8,3%. Только Сибирский округ вырос к октябрю прошлого года (+4%). В остальных отмечено снижение: Северо-Западный ФО – на 2,7%, Уральский округ – на 3,8%, Центральный ФО – на 4%, Приволжский ФО – на 4,3%, Дальневосточный ФО – на 5,2%, Северо-Кавказский ФО – на 5,6%. Самый глубокий спад пришелся на Южный округ (−27,7%). Вторичный рынок завершил октябрь почти на уровне декабрьского максимума 2025 года, но его накопленный за текущей год рост составляет всего 0,47%. Иномарки компенсируют сокращение российского сегмента, а в семи федеральных округах регистрации ниже прошлогодних. Крупный парк давно выпущенных автомобилей продолжает определять модельную структуру, тогда как динамика марок и регионов заметно расходится. Для сотрудничества и рекламы Заказать отчет по авторынку
-
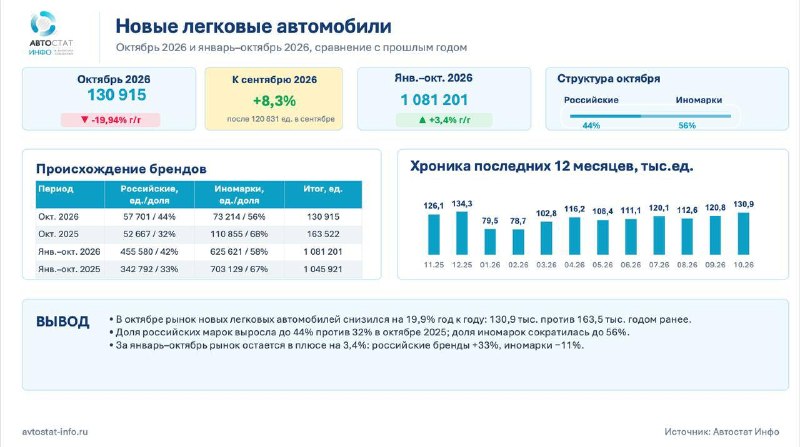
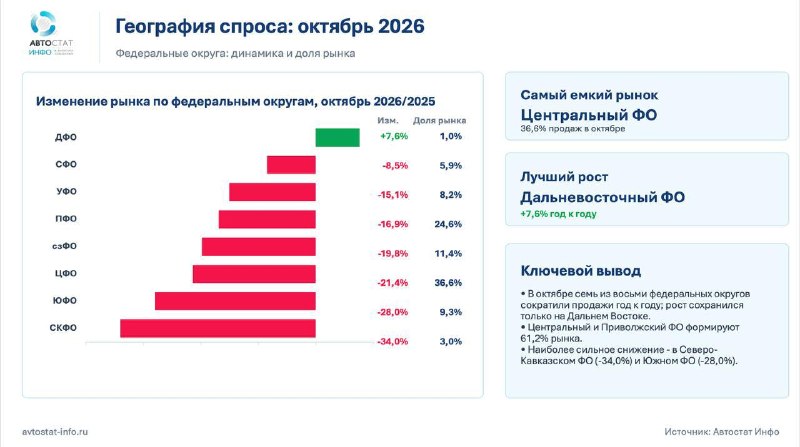
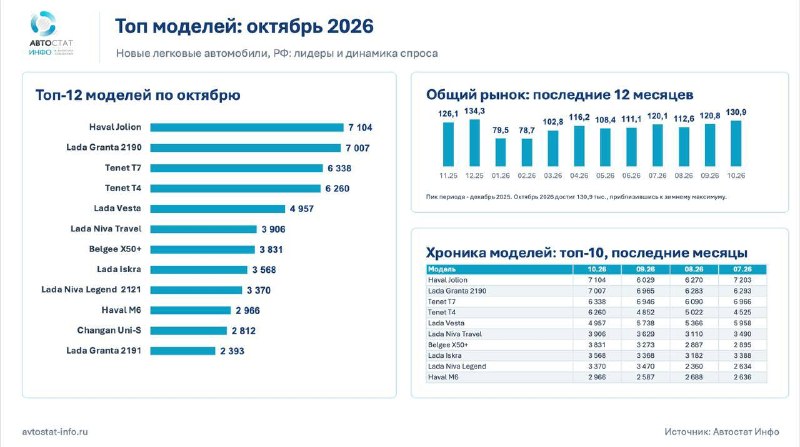
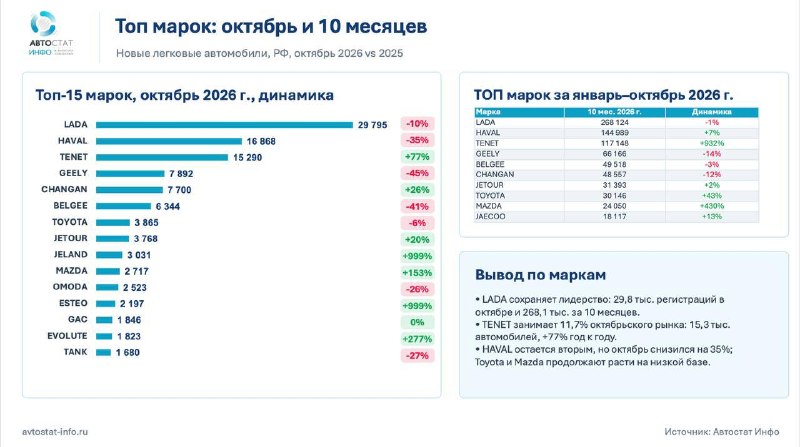
Октябрь без иллюзий: рынок вырос к сентябрю, но стал другим По данным «Автостат Инфо», в октябре 2026 года в России зарегистрировано 130 915 новых легковых автомобилей – на 8,3% больше сентября, но на 19,9% меньше октября 2025 года (163 522 машины). За январь–октябрь 2026 года зарегистрирован 1 081 201 автомобиль, на 3,4% больше прошлогоднего уровня. Октябрь стал лучшим месяцем 2026 года и приблизился к декабрьскому результату 2025-го (134,3 тыс. авто). После 79,5 тыс. регистраций в январе и 78,7 тыс. в феврале рынок вырос до 120,8 тыс. в сентябре и 130,9 тыс. в октябре. Меняется и структура рынка. На российские марки в октябре пришлось 57 701 регистрация, или 44% против 32% год назад. Иномарки сократились со 110 855 до 73 214 машин, а их доля – с 68 до 56%. За десять месяцев российские бренды выросли с 342 792 до 455 580 регистраций, примерно на треть; иностранные снизились с 703 129 до 625 621 (−11%). Доля российских марок поднялась с 33 до 42%. Именно их рост обеспечил общий положительный результат рынка. При этом в российской группе все больше новых марок, производство которых разворачивается внутри страны, поэтому деление на «отечественные» и «иностранные» уже не полностью отражает реальную структуру рынка. LADA сохраняет первое место: 29 795 регистраций в октябре (−10% год к году) и 268 124 за десять месяцев (−1%). Далее Haval – 16 868 машин (−35%) и TENET – 15 290 ед. (+77%). За январь–октябрь TENET набрал уже 117 148 регистраций. Geely в октябре снизился на 45%, до 7892 машин, Belgee – на 41%, до 6344 ед. Changan, напротив, вырос на 26%, до 7700 авто. Прибавили также Jetour (+20%), Mazda (+153%) и Evolute (+277%). За десять месяцев Haval вырос на 7%, Toyota – на 43%, Mazda – на 430%, тогда как Geely потерял 14%, Changan – 12%. В модельном рейтинге октября Haval Jolion (7104 шт.) обошел Lada Granta 2190 (7007 ед.). Следом идут TENET T7 (6338 авто) и T4 (6260 авто), пятая – Lada Vesta (4957 шт.). В десятку также вошли Niva Travel, Belgee X50+, Lada Iskra, Niva Legend и Haval M6. За месяц TENET T4 увеличил результат с 4852 до 6260 регистраций, Belgee X50+ – с 3273 до 3831 авто, тогда как Vesta снизилась с 5738 до 4957 ед., TENET T7 – с 6946 до 6338 машин. На Центральный федеральный округ приходится 36,6% октябрьских регистраций, на Приволжский – 24,6%. Вместе это 61,2% рынка. При этом семь из восьми федеральных округов показали снижение к прошлому году: Центральный – на 21,4%, Приволжский – на 16,9%, Северо-Западный – на 19,8%, Южный – на 28%, Уральский – на 15,1%, Сибирский – на 8,5%, Северо-Кавказский – на 34%. Единственное исключение – Дальний Восток (+7,6%). К концу года встает вопрос уже не только в том, удержит ли рынок накопленный прирост, но и с какой структурой он войдет в 2027 год. Октябрь показал высокие месячные объемы при снижении год к году, рост доли российских марок и новую расстановку сил между брендами. Рынок возвращается к высоким значениям, но возвращается другим. Для сотрудничества и рекламы Заказать отчет по авторынку
-
edited 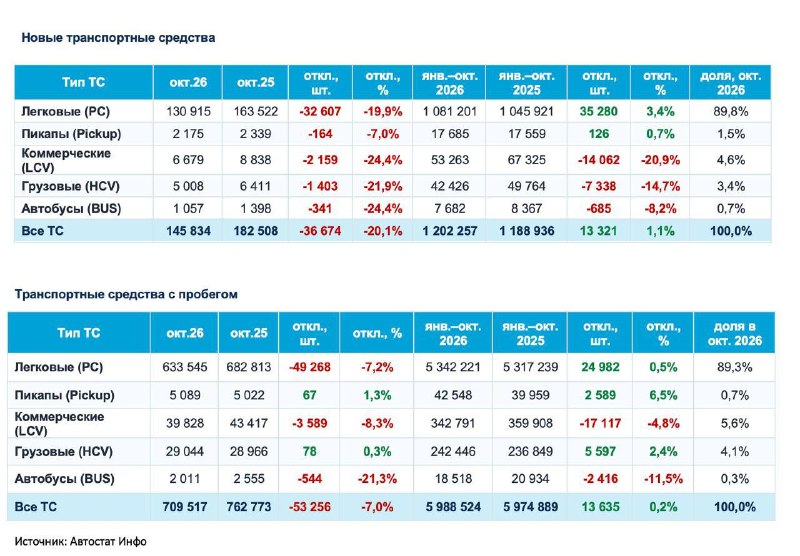
Один рынок – пять разных сценариев. Что происходит с автомобильным спросом в октябре? В октябре 2026 года в России зарегистрировано 145 834 новых транспортных средства (всех типов), на 20,1% меньше, чем годом ранее. Динамика отдельных сегментов заметно различается. 🔵Легковые автомобили: −19,9%. 🔵LCV: −24,4%. 🔵Грузовые автомобили: −21,9%. 🔵Пикапы: −7,0%. 🔵Автобусы: −24,4%. За январь - октябрь рынок новых ТС сохраняет рост на 1,1% к прошлому году. На вторичном рынке октябрьские регистрации сократились на 7%, а за десять месяцев объем остался практически на уровне прошлого года (+0,2%). При этом подержанные тяжелые грузовики с начала года прибавили 2,4%, пикапы – 6,5%. Общая динамика не отражает различий между сегментами. А для планирования продаж, закупок и развития нужны данные по конкретным категориям автомобилей и регионам. «Автостат Инфо» предоставляет регулярную статистику регистраций с детализацией по типам ТС, маркам и моделям, регионам, физическим и юридическим лицам. Данные можно получать в готовых отчетах или в формате Excel для самостоятельного анализа. Нужна статистика за октябрь 2026 года по вашему сегменту, бренду или региону? Обратитесь в «Автостат Инфо», подготовим отчет с необходимой детализацией. Забросить отчет за октябрь
-
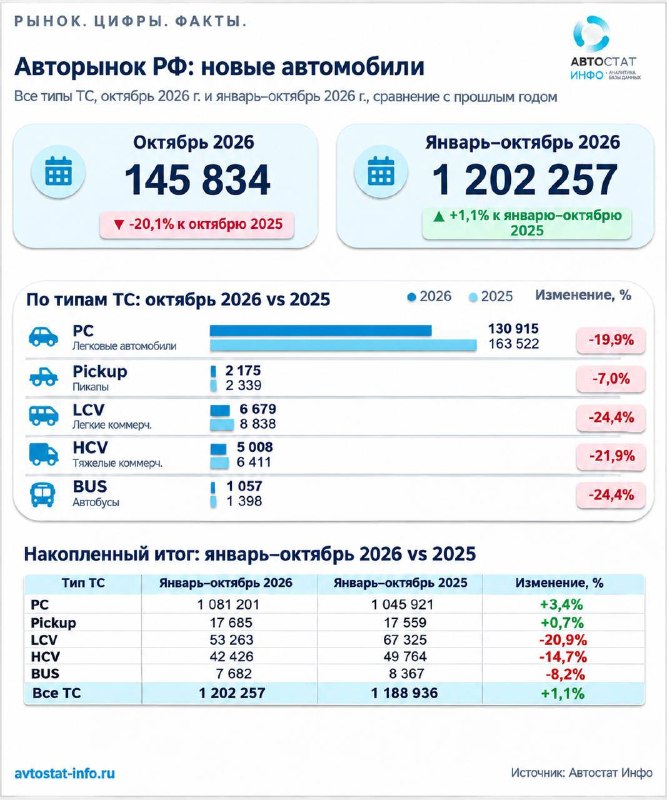
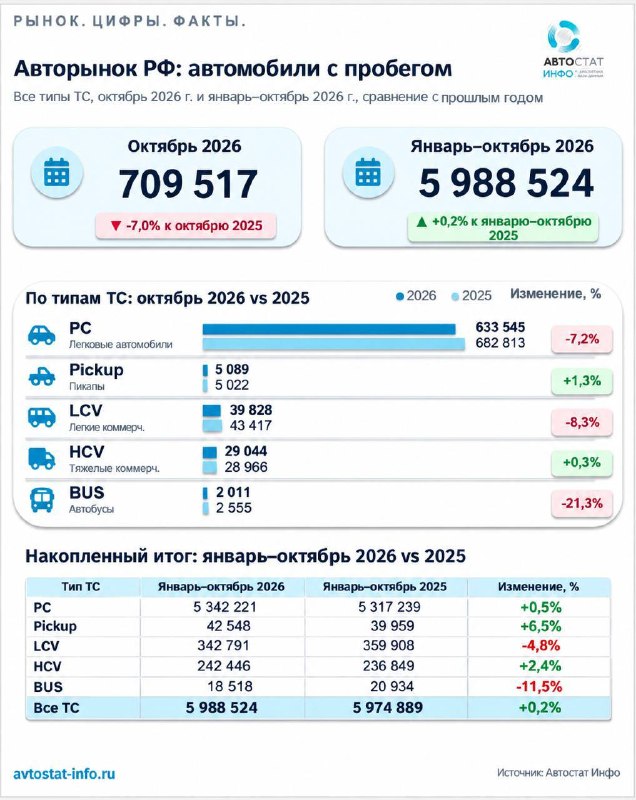
Октябрь охладил авторынок, но итог десяти месяцев пока удерживается в плюсе По данным «Автостат Инфо», в октябре 2026 года в России зарегистрировано 145 834 новых транспортных средства всех типов, на 20,1% меньше, чем годом ранее. На вторичном рынке перерегистрировано 709 517 машин, снижение составило 7% относительно октября прошлого года. За январь – октябрь оба рынка пока сохраняют небольшой прирост: первичный вырос на 1,1%, а вторичный – на 0,2%. Основное снижение на рынке новых автомобилей пришлось на легковой сегмент. В октябре зарегистрировано 130 915 машин против 163 522 годом ранее (−19,9%). За январь – октябрь легковые автомобили сохранили рост на 3,4%, до 1 081 201 регистрации. Именно этот сегмент обеспечивает положительную накопленную динамику всего первичного рынка. На рынке новых пикапов октябрьское снижение оказалось умереннее – 2175 регистраций, на 7% меньше прошлогоднего уровня. За десять месяцев этот сегмент прибавил 0,7% и вырос до 17 685 машин. В сегменте легких коммерческих автомобилей ситуация значительно хуже: в октябре зарегистрировано 6679 новых LCV (−24,4%), за январь – октябрь – 53 263 ед. техники (−20,9%). Это самое глубокое накопленное снижение среди основных типов новых транспортных средств. Показатели реализации в сегменте новых грузовиков в октябре составили 5008 ед., что на 21,9% меньше, чем годом ранее. За десять месяцев рынок новых HCV сократился на 14,7%, до 42 426 машин. Регистрации новых автобусов в октябре упали на 24,4%, до 1057 единиц, а за январь – октябрь снизились на 8,2%, до 7682 шт. Сегмент коммерческого транспорта отстает от прошлогодних результатов, причем наиболее заметное снижение сохраняется в категории LCV. Вторичный рынок снизился заметно меньше первичного. В октябре перерегистрировано 633 545 легковых автомобилей с пробегом, на 7,2% меньше, чем годом ранее. За январь – октябрь текущего года объем достиг 5 342 221 машины, сохранив небольшой рост на 0,5%. Рынок подержанных грузовиков завершил октябрь почти на прошлогоднем уровне – 29 044 регистрации (+0,3%). За десять месяцев их объем вырос на 2,4%, до 242 446 единиц. Лучший накопленный результат на вторичном рынке показали пикапы. В октябре зарегистрировано 5089 машин (+1,3%), за десять месяцев – 42 548 шт. (+6,5%). Положительная динамика сохраняется в обоих периодах. На рынке LCV с пробегом октябрьские продажи упали на 8,3%, до 39 828 автомобилей. За январь – октябрь была перерегистрировано 342 791 машина (−4,8%). Самое глубокое снижение в сегменте подержанной коммерческой техники сохраняется у автобусов: 2011 регистраций в октябре (−21,3%) и 18 518 ед. за десять месяцев (−11,5%). Разница между первичным и вторичным рынками в октябре заметная: снижение на 20,1% против 7%. Однако по одной лишь динамике регистраций нельзя судить о переходе покупателей с новых автомобилей на подержанные. На вторичном рынке легковые автомобили, пикапы и тяжелые грузовики сохраняют положительный результат за десять месяцев, тогда как LCV и автобусы остаются в минусе. Всего за январь – октябрь в России зарегистрировано 1 202 257 новых транспортных средств против 1 188 936 годом ранее (+1,1%). На вторичном рынке объем составил 5 988 524 машины против 5 974 889 (+0,2%). Накопленный прирост обоих рынков невелик, особенно в сегменте подержанных ТС. Октябрьское снижение сильнее всего затронуло новые легковые автомобили и коммерческую технику. При этом LCV, HCV и автобусы отстают от прошлого года и по итогам десяти месяцев. Для сотрудничества и рекламы Заказать отчет по авторынку
-
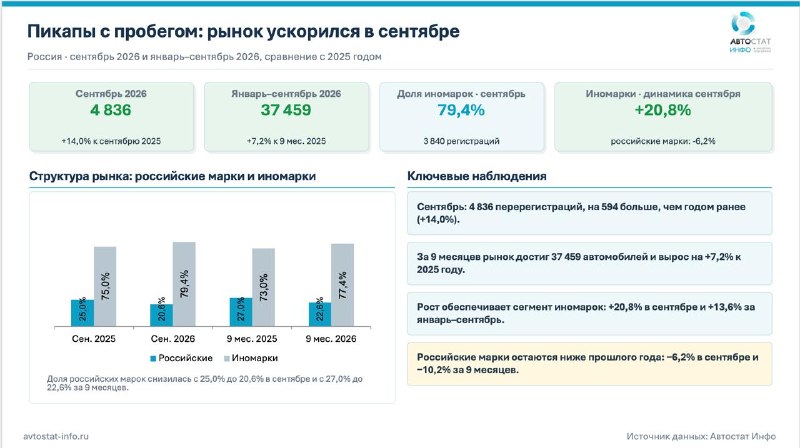
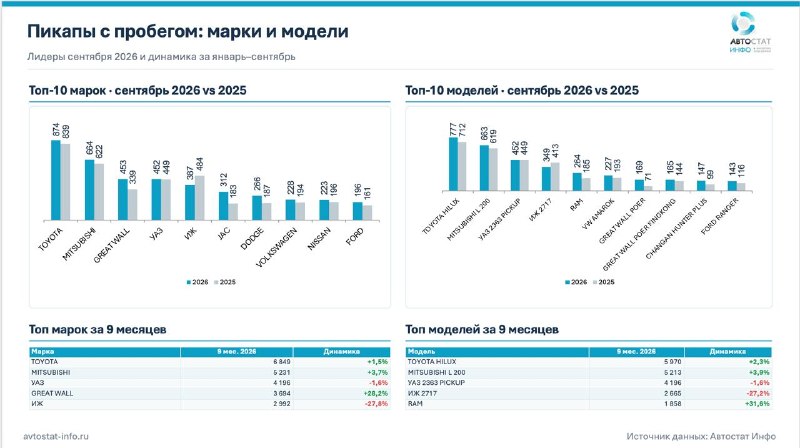
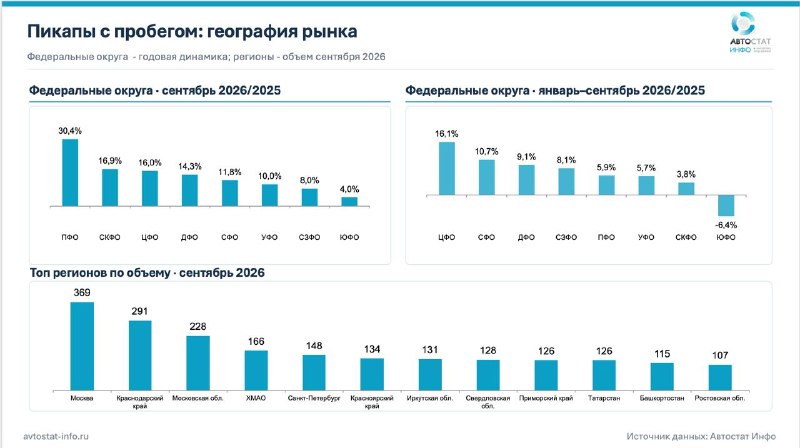
Подержанные пикапы прибавили 14% в сентябре: растет доля иномарок По данным «Автостат Инфо», в сентябре 2026 года в России перерегистрировано 4836 пикапов с пробегом, на 14% больше, чем годом ранее. За январь–сентябрь объем рынка достиг 37 459 автомобилей, превысив прошлогодний результат на 7,2%. Сентябрьская динамика оказалась заметно сильнее накопленной, причем основной прирост обеспечили иностранные марки. В сентябре на иномарки пришлось 3840 регистраций, или 79,4% рынка. Их объем вырос на 20,8% год к году. Российские марки, напротив, потеряли 6,2%, а их доля сократилась с 25 до 20,6%. За девять месяцев иномарки увеличили присутствие с 73 до 77,4%, прибавив 13,6% в абсолютном выражении. Российские бренды за тот же период снизились на 10,2%, их доля уменьшилась с 27 до 22,6%. По происхождению брендов первое место остается за Японией. В сентябре японские марки сформировали 39,2% рынка, за январь–сентябрь – 39%. Доля китайских брендов достигла соответственно 21,4 и 20,2%, российских – 20,3 и 22,4%. Американские марки заняли 10,5% сентябрьского объема, немецкие – 5,2%, корейские – около 3%. Если рассматривать страну производства автомобилей, распределение другое. Лидирует Таиланд с долей 21,7% в сентябре и 21,9% за девять месяцев. Далее следуют Китай – 21,1 и 19,8%, Россия – 20,6 и 22,7%. В число основных стран выпуска также входят США, Япония и Германия. Для пикапов такое расхождение характерно: значительная часть автомобилей японских марок производится за пределами Японии, прежде всего в Таиланде. Среди брендов лидирует Toyota – 874 регистрации в сентябре против 839 годом ранее. Mitsubishi увеличила результат с 622 до 664 автомобилей, Great Wall – с 339 до 453. УАЗ практически сохранил прошлогодний объем – 452 машины против 449, тогда как ИЖ снизился с 484 до 387. Рост показали JAC (312 против 183), Dodge (266 против 187), Volkswagen (228 против 194), Nissan (223 против 196) и Ford (196 против 161). За январь–сентябрь Toyota сохранила первое место с результатом 6849 автомобилей (+1,5%). Mitsubishi прибавила 3,7%, до 5231 машины. УАЗ снизился на 1,6%, до 4196 регистраций. Среди крупных марок наиболее заметно вырос Great Wall – на 28,2%, до 3694 автомобилей. ИЖ, напротив, потерял 27,8%, сократившись до 2992 машин. Китайские пикапы постепенно увеличивают присутствие на вторичном рынке. Помимо Great Wall, растут регистрации JAC и отдельных моделей Changan. Однако основную часть оборота по-прежнему формируют марки, давно представленные в России. Toyota Hilux остается самой перерегистрируемой моделью пикапа в России. В сентябре зарегистрировано 777 автомобилей против 712 годом ранее, за девять месяцев – 5970 (+2,3%). На втором месте Mitsubishi L200 с 663 регистрациями за месяц и 5213 за январь–сентябрь (+3,9%). Третью позицию занимает УАЗ 2363 Pickup – 452 автомобиля в сентябре и 4196 за девять месяцев (−1,6%). Среди остальных моделей динамика заметно различается. ИЖ 2717 в сентябре сократился с 413 до 349 машин, а за девять месяцев потерял 27,2%, до 2665. RAM увеличил месячный результат со 185 до 264 автомобилей, накопленный – на 31,6%, до 1858. Great Wall Poer в сентябре вырос с 71 до 169 регистраций, Changan Hunter Plus – с 99 до 147. В первую десятку также вошли Volkswagen Amarok (227 машин), Great Wall Poer Kingkong (165) и Ford Ranger (143). Лидирующая тройка пока остается прежней, но ниже нее увеличивается присутствие китайских и американских моделей. В сентябре положительная динамика отмечена во всех федеральных округах. Сильнее всего вырос Приволжский федеральный округ – на 30,4%. Северо-Кавказский прибавил 16,9%, Центральный – 16%, Дальневосточный – 14,3%, Сибирский – 11,8%, Уральский – 10%, Северо-Западный – 8%, Южный – 4%. За январь–сентябрь наиболее заметный рост показали Центральный (+16,1%), Сибирский (+10,7%), Дальневосточный (+9,1%) и Северо-Западный (+8,1%) округа. Единственным округом с отрицательной динамикой остался Южный, где регистрации сократились на 6,4%. Для сотрудничества и рекламы Заказать отчет по авторынку
-
АвтоВАЗ начал поставки "Весты" с новым двигателем мощностью 132 л.с. АвтоВАЗ начал отгрузки дилерам обновленной Lada Vesta с 1,8-литровым двигателем нового поколения мощностью 132 л.с. Мотор устанавливается на все типы кузова: седан, универсал и их версии Cross. Начальная стоимость автомобиля составляет 1,845 млн рублей. Крутящий момент двигателя увеличен до 175 Нм. По данным производителя, максимальная скорость достигает 192 км/ч, разгон до 100 км/ч занимает 10 секунд, расход топлива в смешанном цикле составляет 7,4 л на 100 км. Новый двигатель доступен начиная с комплектаций «Практик» и «Драйв». Версии с шестиступенчатой механической коробкой передач стоят от 1,845 млн рублей, доплата за вариатор составляет 45 тыс. рублей. Lada Vesta Cross также получила систему выбора режимов движения «Грунт», «Песок», «Снег» и «Спорт», которая меняет настройки двигателя и системы стабилизации. В комплектации «Техно» добавлены электронный контроль давления в шинах и атмосферная подсветка салона. Источник: АвтоВАЗ. Для сотрудничества и рекламы Заказать отчет по авторынку
-
Новые LCV теряют рынок. Подержанные возвращаются к росту В сентябре российский рынок легких коммерческих автомобилей показал противоположную динамику в двух сегментах. По данным «Автостат Инфо», зарегистрировано 6 459 новых LCV, на 11,8% меньше, чем годом ранее. При этом количество перерегистраций автомобилей с пробегом выросло на 2,4%, до 37 864 единиц. Разница в масштабах существенная: на один новый LCV в сентябре пришлось 5,9 подержанного. Всего через вторичный рынок прошло около 85% легких коммерческих автомобилей, зарегистрированных за месяц. При этом сентябрь оказался достаточно успешным для обоих сегментов относительно августа. Регистрации новых LCV увеличились на 30,4%, а подержанных на 14,7%. Однако годовая динамика показывает, что спрос восстанавливается неравномерно. За январь–сентябрь зарегистрировано 46 584 новых LCV, на 20,4% меньше прошлогоднего результата. Вторичный рынок за тот же период сократился значительно слабее: на 4,3%, до 302 963 автомобилей. Таким образом, разница в темпах падения двух сегментов достигла 16 процентных пунктов. Для коммерческого транспорта это особенно показательно. Покупка нового автомобиля обычно связана с инвестициями в развитие или обновление автопарка. При ограниченном финансировании и высокой стоимости техники предприятия могут откладывать такие решения, продолжая эксплуатацию имеющихся машин или приобретая автомобили с пробегом. Впрочем, рост вторичных регистраций еще не доказывает массового перехода покупателей с новых LCV на подержанные. Для такого вывода необходимо сравнить возрастную структуру, модели и категории покупателей. Но уже сейчас видно, что оборот существующего коммерческого парка остается значительно устойчивее спроса на новую технику. Для производителей и дилеров это означает сохранение сложных условий на первичном рынке. Для независимых сервисов, поставщиков запчастей и компаний, работающих с подержанной техникой, большой объем вторичного рынка поддерживает потенциальную клиентскую базу. При этом ее реальный размер и потребность в ремонте зависят прежде всего от состава и возраста эксплуатируемого парка.
-
АГР запустил производство кроссовера Votour V5 в Санкт-Петербурге Холдинг «АГР» начал производство полного цикла кроссовера Votour V5 на заводе в Сестрорецке (Санкт-Петербург). Это первая модель нового российского автомобильного бренда Votour, сообщили в пресс-службе компании. Votour стал вторым брендом, выпуск которого организован на предприятии в рамках партнерства АГР и Defetoo. Ранее на площадке началось производство кроссовера Tenet Plus L4. Votour V5 позиционируется как городской кроссовер. Модель получила 19-дюймовые легкосплавные диски, светодиодную оптику и скрытые дверные ручки. Продажи начнутся в ноябре 2026 года. Технические характеристики, комплектации и цены производитель пока не раскрыл. Источник: пресс-служба холдинга «АГР». Для сотрудничества и рекламы Заказать отчет по авторынку
-
В Москве открыли завод электрической коммунальной техники мощностью более 300 машин в год В ОЭЗ «Технополис Москва» открылся завод по производству электрической коммунальной техники. Площадь предприятия составляет 10,8 тыс. кв. м, проектная мощность превышает 300 машин в год. По словам мэра Москвы Сергея Собянина, это первое в России производство электрической коммунальной техники полного цикла с высокой степенью локализации. Основная продукция завода – электрическая подметально-вакуумная машина «ВКМ 2024Э», предназначенная для круглогодичной уборки улиц и парков. По данным городских властей, она отличается от дизельных аналогов более низким уровнем шума, что позволяет использовать технику в жилых районах, в том числе ночью. Производство развивали поэтапно. В 2024 году выпустили первый предсерийный образец, в 2025-м открыли сборочный цех, а теперь запустили заготовительное производство. Заявленный уровень локализации превышает 90%. Предприятие также испытывает опытный образец тяговой аккумуляторной батареи компании «Рэнера», использование которой позволит увеличить долю российских компонентов. Москва заключила с производителем инвестиционный контракт, предусматривающий закупку около 1,6 тыс. машин до 2031 года. Сейчас в столице уже эксплуатируется порядка 360 электрических подметально-вакуумных машин. Конструкция «ВКМ 2024Э» предусматривает возможность дальнейшего перехода к беспилотному управлению. Сроки внедрения этой технологии пока не названы. Источник: ТАСС Для сотрудничества и рекламы Заказать отчет по авторынку
-
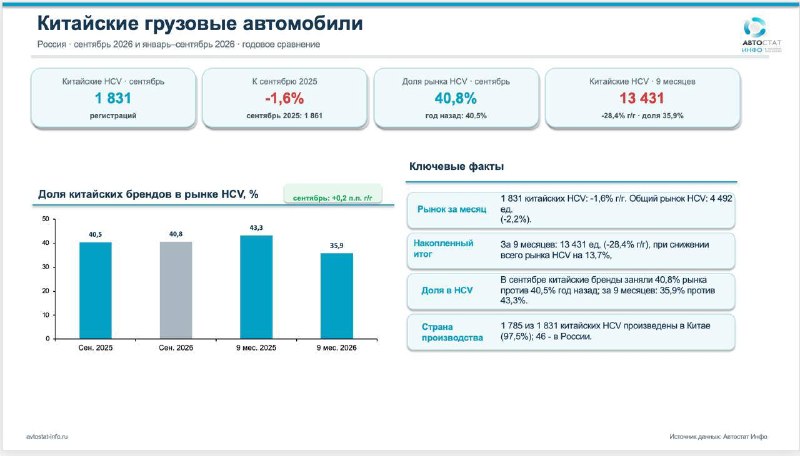
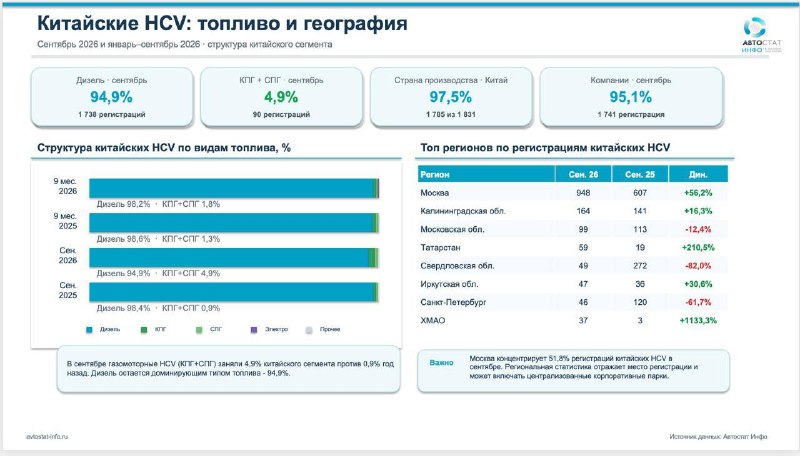
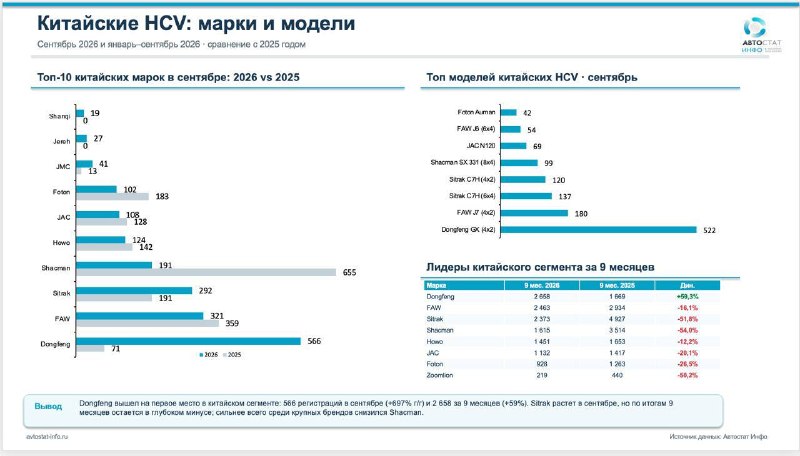
Китайские грузовики удержали долю рынка в сентябре, но за девять месяцев потеряли 28% По данным «Автостат Инфо», в сентябре 2026 года в России зарегистрирован 1831 новый грузовой автомобиль китайских марок, на 1,6% меньше, чем годом ранее (1861 машина). При этом доля китайских брендов на рынке новых грузовиков немного выросла – с 40,5 до 40,8%. За январь–сентябрь зарегистрирован 13 431 автомобиль, снижение составило 28,4%, а доля рынка сократилась с 43,3 до 35,9%. Китайский сегмент за девять месяцев потерял значительно больше российского рынка новых грузовиков в целом, который снизился на 13,7%. В сентябре разница практически исчезла: общий рынок сократился на 2,2%, до 4492 машин, а китайские марки – на 1,6%. Месячная динамика улучшилась, хотя накопленное с начала года отставание остается большим. Лидером среди китайских марок в сентябре стал Dongfeng с результатом 566 автомобилей против 71 годом ранее. За январь–сентябрь регистрации бренда выросли на 59,3%, до 2658 машин. Основной объем сентября обеспечил седельный тягач Dongfeng GX 4x2, на который пришлось 522 регистрации. Фактически более 92% месячного результата марки сформировала одна модель. У ряда других крупных производителей динамика значительно слабее. FAW за девять месяцев сократил регистрации на 16,1%, до 2463 автомобилей, Sitrak – на 51,8%, до 2373, Shacman – на 54%, до 1615. У Howo снижение составило 12,2%, у JAC – 20,1%, у Foton – 26,5%. В сентябре Sitrak увеличил регистрации с 191 до 292 автомобилей, хотя по итогам девяти месяцев по-прежнему уступает прошлогоднему результату более чем наполовину. У Shacman за месяц зарегистрирована 191 машина против 655 годом ранее. FAW завершил сентябрь с результатом 321 автомобиль, Howo – 124, JAC – 108, Foton – 102. Среди менее массовых марок выделяется JMC, увеличивший регистрации с 13 до 41 машины. У Jereh и Shanqi также появились регистрации, которых не было в сентябре прошлого года. Модельный рейтинг возглавил Dongfeng GX 4x2 с результатом 522 автомобиля. За ним следуют FAW J7 4x2 (180 машин), Sitrak C7H 6x4 (137), Sitrak C7H 4x2 (120) и Shacman SX331 8x4 (99). Далее расположились JAC N120 (69), FAW J6 6x4 (54) и Foton Auman (42). Рост отдельных моделей пока не компенсирует снижение регистраций у большинства крупных китайских производителей. На Москву пришлось 948 грузовиков китайских марок – 51,8% всех регистраций в России за месяц. К сентябрю прошлого года показатель вырос на 56,2%. При оценке регионального распределения нужно учитывать, что место регистрации корпоративного транспорта не обязательно совпадает с территорией его эксплуатации. Часть столичных регистраций может относиться к паркам, работающим в других регионах. В Калининградской области зарегистрировано 164 китайских грузовика, на 16,3% больше, чем год назад. Московская область сократила результат на 12,4%, до 99 машин. В Татарстане регистрации выросли с 19 до 59 автомобилей, в Иркутской области – с 36 до 47. Свердловская область, напротив, снизилась с 272 до 49 машин, Санкт-Петербург – со 120 до 46. В ХМАО зарегистрировано 37 грузовиков против трех годом ранее, однако столь высокий относительный прирост связан с небольшой базой сравнения. По итогам сентября китайские бренды практически сохранили прошлогодний объем и немного увеличили рыночную долю. Однако за девять месяцев их регистрации сократились на 28,4%, а доля рынка потеряла 7,4 процентного пункта. Результаты Dongfeng и сентябрьский рост Sitrak заметно отличаются от динамики FAW, Shacman и ряда других производителей. Пока речь идет скорее о перераспределении регистраций между китайскими марками и моделями, чем о восстановлении всего сегмента. Для сотрудничества и рекламы Заказать отчет по авторынку
-
Telegram doesn't show this post on the web. Open it in Telegram to see it.
-
Jetour Dashing и Kia Rio возглавили онлайн-продажи автомобилей за девять месяцев По данным СберАвто, самым покупаемым новым автомобилем на платформе за январь–сентябрь 2026 года стал Jetour Dashing. Среди машин с пробегом первое место занял Kia Rio. Медианный чек онлайн-покупки нового автомобиля составил 2,3 млн рублей, автомобиля с пробегом – 940 тыс. рублей. В пятерку наиболее востребованных новых моделей также вошли Jetour X70 Plus, Lada Granta, Solaris HC и Jetour T1. Медианная стоимость Jetour Dashing составила 2,1 млн рублей, X70 Plus – 2,3 млн, Lada Granta – 1,1 млн рублей. В третьем квартале медианный чек покупки нового автомобиля на платформе вырос до 2,4 млн рублей. На вторичном рынке после Kia Rio расположились Hyundai Solaris, Lada Granta, Ford Focus и Volkswagen Polo. Медианная стоимость Kia Rio составила 870 тыс. рублей, Hyundai Solaris – 800 тыс., Lada Granta – 580 тыс. Лидеры менялись в течение года: в первом квартале первое место занимала Lada Granta, во втором – Kia Rio, в третьем – Hyundai Solaris. СберСтрахование также сообщило о росте числа оформленных полисов каско на 10%, до 54 тыс. за девять месяцев. На автомобили Lada пришлось 14% договоров, Haval – 8%, Geely – 7%, Chery и Changan – по 6%. Совокупная доля китайских марок в портфеле компании составила 42%. Отметим, что рейтинг покупок отражает только сделки на платформе СберАвто, а статистика каско – портфель СберСтрахования. Для сотрудничества и рекламы Заказать отчет по авторынку
-
Выручка 70 крупнейших автодилеров выросла на 20% за полугодие Совокупная выручка 70 дилерских холдингов, участвовавших в рейтинге «АвтоБизнесРевю», в январе–июне 2026 года увеличилась на 20%, до 1,34 трлн рублей. На первую десятку пришлось 638 млрд рублей, на 33% больше, чем годом ранее. Лидером рейтинга остался «Рольф» с выручкой 144,35 млрд рублей (+61%). Второе место занял «Мэйджор» – 105 млрд рублей (+46%), третье – «Автомир» с 78 млрд рублей (+20%). Наибольший прирост оборота показал «Автопрестиж» (+105%), самое сильное снижение – «Техинком» (−31%). Средняя цена продажи нового автомобиля у участников рейтинга выросла на 10%, до 2,9 млн рублей. Для машин с пробегом показатель увеличился на 3%, до 1,52 млн рублей. Продажи новых автомобилей обеспечили 54,1% выручки дилеров против 53,7% год назад. Доля направления автомобилей с пробегом выросла с 26,6 до 28,3%. Рост оборота сопровождался увеличением средней цены сделки, поэтому динамику выручки нельзя напрямую приравнивать к росту количества проданных автомобилей. Отметим, что часть показателей дилерских компаний в рейтинге носит оценочный характер. Для сотрудничества и рекламы Заказать отчет по авторынку
-
edited Производство Haval M6 в Калуге оказалось под вопросом на фоне снижения регистраций Haval и MGC Group обсуждают перспективы выпуска кроссовера M6 на заводе «ПСМА Рус». Среди рассматриваемых вариантов обновление модели, ее замена более дорогим автомобилем или прекращение сборки. При этом статистика показывает, что положение M6 на российском рынке становится менее устойчивым. О переговорах между Haval и MGC Group сообщили «Ведомости». По информации издания, одним из основных препятствий для продолжения производства стали условия компенсации утилизационного сбора. Калужская площадка не пользуется льготами по специальной шкале Минпромторга, что ухудшает экономику сборки относительно недорогого кроссовера. В Минпромторге подтвердили продолжение переговоров о развитии предприятия. При этом производство Haval M6 ведется в штатном режиме, окончательного решения о прекращении сборки нет. По итогам 2025 года завод выпустил 24,5 тыс. кроссоверов. На 2026 год был заявлен план производства 35 тыс. автомобилей, что предполагало увеличение выпуска почти на 43%. В мае 2026 года MGC Group приобрела компанию «Автомобильные технологии», управляющую производственным проектом. Тогда холдинг заявлял о намерении развивать локализацию компонентов и повышать эффективность производственных процессов. Нынешние переговоры показывают, насколько существенное влияние на экономику локальной сборки оказывают условия компенсации утильсбора. Даже наличие действующего производства со сваркой и окраской кузовов не гарантирует автомобилю ценового преимущества, если объем локализации недостаточен для получения предусмотренных государством компенсаций. Рынок кроссоверов растет, но M6 теряет позиции. По данным «Автостат Инфо», за январь–сентябрь 2026 года в России зарегистрировано 690 165 новых кроссоверов и внедорожников, на 43,2% больше, чем годом ранее. Доля SUV на рынке новых легковых автомобилей достигла 72,6%. Однако внутри растущего сегмента динамика отдельных моделей заметно различается. В сентябре регистрации Haval M6 сократились на 30,2% по сравнению с аналогичным месяцем 2025 года. Для сравнения, Haval Jolion за тот же период потерял только 2%, а весь сегмент SUV прибавил 16,3%. Таким образом, возможный пересмотр производственной программы происходит на фоне ухудшения рыночной динамики M6. Сам по себе сентябрьский спад еще не позволяет говорить об устойчивом снижении спроса, но указывает на усиление конкуренции в ценовой категории модели. Для калужского предприятия Haval M6 является основным действующим автомобильным проектом. Его запуск обеспечил загрузку производственных мощностей и позволил существенно улучшить финансовые показатели оператора. По итогам 2025 года выручка компании «Автомобильные технологии» достигла 43,3 млрд рублей, а чистая прибыль составила около 2,5 млрд рублей. Поэтому возможное прекращение выпуска M6 потребует решения вопроса о дальнейшей загрузке площадки. Для Haval ситуация выглядит иначе. Производитель располагает собственным заводом в Тульской области, где налажен выпуск нескольких моделей, двигателей и коробок передач. Однако официальных сообщений о переносе производства M6 в Тульскую область пока не поступало. Дальнейшее решение будет зависеть от сочетания производственных затрат, условий локализации и рыночных перспектив модели. Рестайлинг способен поддержать интерес покупателей, но сам по себе не устраняет проблему компенсации утильсбора. Замена M6 более дорогим автомобилем может улучшить экономику производства, однако потребует оценки потенциального спроса. Для российского рынка эта история показательна: расширение локального производства больше не гарантирует сохранения модели на конвейере. При действующих требованиях к локализации производителям приходится одновременно учитывать объем продаж, стоимость автомобиля и возможность компенсации обязательных платежей. Для сотрудничества и рекламы Заказать отчет по авторынку
- Older posts