Прикинем сколько сейчас в Фейсбуке россиян? Из России в Facebook успешно заходят: 10 млн человек в год. 7 млн человек в месяц. 2.5 млн человек в неделю. 700 тысячи человек в день. Стойкие оловянные солдатики. @adeQQvat

AdeQQvat
🎯 Для стратегов и практиков 🧐 Инсайты с критическим взглядом 📊 Новости, аналитика и исследования 📈 Статистика, оценки, тренды 🚀 Стратегии роста и внедрение ⚠️ Риски и сценарии развития 📚 Практические кейсы, методики ...
Subscribers
1.6K
+0 24h
Reach per post (ERR)
38.1%613 avg views
Posting
2.8/week
last 1 day ago
Reactions per 1K views
11.8
👍 👀 🫡
-
-
edited 
📛 Фикция про 97,4% на FBS Новостной спам: Селлеры маркетплейсов перевели хранение товаров на собственные склады. За два месяца доля таких селлеров выросла до 97,4%. Как читать: «Доля селлеров, использующих FBS» ≠ доля товаров на своих складах. Селлер с 1 SKU на FBS и 99% стока на WB уже в статистике. FBO упал лишь до 62,8%. То есть у большинства работают обе модели. Реальный заголовок: «97% хотя бы частично дублируют запасы». WB сам опровергает переход. По сути, товар на чужом складе вам не принадлежит. Цена вопроса. FBS: +20–100 ₽/ед., комиссия «красоты» 46,5% vs 41,5%, логистика ×8 (286 ₽ vs 35 ₽). Это скрытый налог на покупателя. Селлеры импульсивно меняют FBO на FBS и лишь увеличивают издержки. Пик шока откатится через 2–3 квартала. Три позитивных сдвига: 1. Селлеры впервые стали владельцами своих рисков. Диверсификация («не больше 10% партии на одном складе») это осознанность, которой раньше не было. Один склад перестал быть точкой отказа для всего бизнеса. Контроль над стоком = реальный актив, а не строчка в чужом кабинете. 2. Логистика выходит из монополии двух гигантов. Появился рынок: независимые фулфилмент-операторы, DBS, self-storage, распределённые хабы у спроса. Конкуренция это то, чего e-commerce не видел годами. В долгую можно надеется сформируется более живучая и дешёвая система для всех. 3. Платформы впервые зашевелились навстречу. Снизили комиссии FBS, уравняли условия (Яндекс Маркет), заговорили о страховании остатков, а с 1 октября закон о платформенной экономике вводит ответственность площадок. Давление снизу заставило двигаться то, что годами двигаться отказывалось. Кризис вскрыл, что удобный FBO был красивой клеткой, а дорогой FBS это цена свободы и зрелости рынка. Впервые за долгое время выгода смещается от платформы к продавцу. Но очень болезненно. На основе статьи Ъ.
-
(poll without text)
-
🛣 35% К 2030: АНАТОМИЯ ЦЕЛИ, О КОТОРОЙ ВСЕ НАПИСАЛИ, НО НИКТО НЕ ПОСЧИТАЛ ❯ Замминпромторга назвал «скромный прогноз»: 33–35% розницы в онлайне к 2030 (Ъ). Верим? 1️⃣ МАТЕМАТИКА ЦЕЛИ → Розница 2025: ~63 трлн ₽ → к 2030 при +8%/г ≈ 92 трлн → 35% от 92 трлн ≈ 32 трлн онлайн (сегодня 13,2) → Требуемый CAGR онлайн: ~19,5% в год, все 5 лет без права на усталость → Текущий темп: +19% (DI) — впритык. Но траектория темпа: +41% → +28% → +19%… минус ~10 п.п. в год → Если торможение продолжится (−3 п.п./год): выйдет ~25 трлн ≈ 27% — не 35 2️⃣ ГДЕ РАСТУЩИЙ РУБЛЬ → Непродовольственный ритейл: онлайн уже 52% (DI) — там потолок близко → Еда: eGrocery 1,5 трлн = всего ~2,4% продовольственной розницы — вот главная целина → ePharma: 475 млрд (+22%) → B2B/B2G через МП: 2 трлн (+11%) — госзакупки через маркетплейсы с октября добавят 3️⃣ МИРОВОЙ БЕНЧМАРК. А ГДЕ МЫ? → Китай 36,8% · Индонезия 29,7% · Корея 29% · UK 26,1% · РОССИЯ ~25,6% · Турция 16,6% · США 16,3% → «35%» = уровень Китая 2024. Зрелые экономики: 30–50%. Но Китай ехал туда с другой логистикой и другой ставкой. 4️⃣ ЧТО ЭТО ЗНАЧИТ ДЛЯ ВАС → Селлер: доля онлайн в категории = ваш маркетинговый бюджет смещается в eGrocery-механики → Логистика: 32 трлн = ~20 млрд заказов. Сеть ПВЗ должна вырасти ещё в 1,5–2 раза?! → Банки: эквайринг онлайн ≈ 600+ млрд комиссии в 2030 году. 📐 ВЕРДИКТ: 35% достижимо только при одном условии: Торможение роста замрёт на отметке ~19%. Моя оценка базового сценария: 25-28%. — Источники: Ъ, АКИТ, Data Insight, TAdviser, Яков и Партнёры · расчёты @adeQQvat NB: Отдельно отметим, что обычно про рынок екома в России от Минпромторга спикеры были раньше другие.
-
(poll without text)
-
repost Аналитический сервис «Рейтинг Рунета» опубликовал 49 рейтингов российских диджитал и маркетинговых агентств. В них прошли 1094 компаний из 49 регионов России и ближнего зарубежья, оказывающие услуги разработки, поддержки и интеграции программных продуктов, внедрения искусственного интеллекта, продвижения в нейросетях, ведения рекламы и маркетинговых коммуникаций, CRM-маркетинга, производства видео и текстового контента, брендинга, дизайна, геймификации, организации мероприятий, а также полносервисные агентства и компании с отраслевой экспертизой.
-
repost 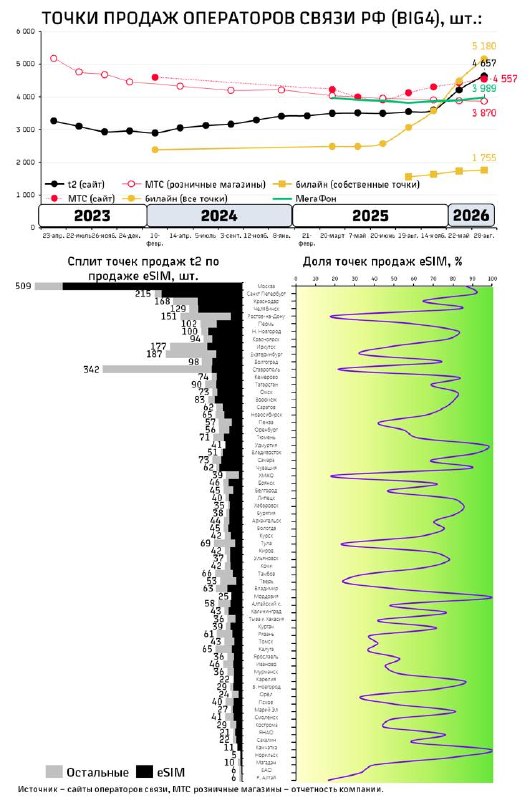
🏪 Гонка вывесок: у билайна теперь больше всех «точек продаж». Но есть нюанс Обновил свой мониторинг розницы большой четвёрки (собираю по сайтам операторов с 2023 года). 1️⃣🟡 формально стал №1: 5 180 точек, х2,2 с начала 2024. Только собственных из них 1 755, остальные 3 425 это партнёрские форматы. 2️⃣ 👌 разогнался с 2 900 до 4 657. Но мой eSIM-лакмус выдаёт природу роста: в Москве eSIM продают 86% точек, в Питере 92%, а в Ставрополе (счётчик вырос с 82 до 342, х4!) лишь 22%, в Ростове 18%, в Екатеринбурге 33%. 3️⃣ Перевод: точка, где не оформить eSIM, это не салон, а выдача. Похоже, операторы начали включать в «точки продаж» партнёрские пункты выдачи заказов. Симку там вручат, тариф не подберут. 4️⃣Классика тем временем сжимается: розничных магазинов у МТС осталось 3 870, минус 25% с 2023. МегаФон стабильно 3 989. Вывесок больше, салонов меньше. Розница операторов тихо превращается в логистику. 🧾 Источник: сайты операторов, мониторинг RusTelco; розничные магазины МТС: отчётность компании.
-
repost 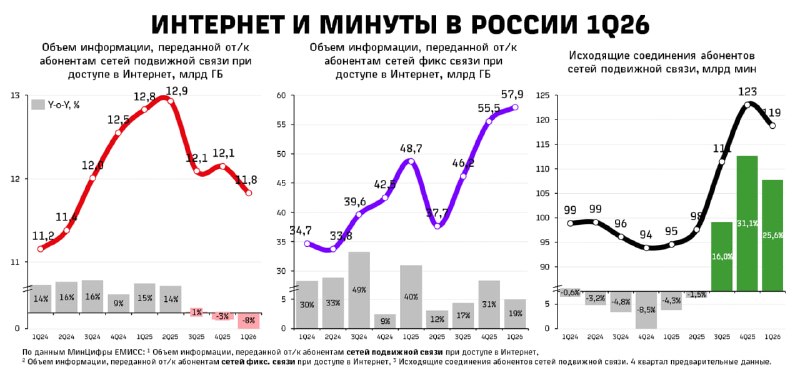
🚨 Интернет и минуты в РФ 1Q26 🇷🇺 Вот и совершилось — российская телеком‑статистика показала то, что мы все уже видим руками 📵 Мобильный интернет: 11,8 млрд ГБ, −8% YoY. Мобилка всё глубже в пике: 3Q25 +1%, 4Q25 −3%, теперь уже −8%. За всю историю наблюдений такого разворота ещё не было. Блокировки и отключения, похоже, наконец-то доехали до агрегированной статистики Фикса: 57,9 млрд ГБ, +19% YoY. Домашний роутер продолжает забирать потребление: после +31% в 4Q25 темп чуть остыл, но рывок всё равно космический 🚀 Голос: 119 млрд минут, +25,6% YoY. Минуты растут третий квартал подряд: +16% → +31% → +25,6%. Возвращение телефонии? Скорее эффект низкой базы, но регионы тут явно пора вскрывать 🔍 Голосуем, если нужен детальный разбор каждого региона страны! 🔥 📊 Источники: моб, фикс, голос. Не потерять канал ➡️ MAX · 👏 поддержка
-
repost 
🗞🗞🗞🗞 После завершения основного этапа зачисления на бюджет в российские вузы незанятыми оказалось 6 тыс. мест, выяснил «Ъ». На них был объявлен дополнительный набор. Больше всего пустующих мест оказалось на педагогических специальностях. На эти места, как правило, претендуют абитуриенты, которым ранее не хватило баллов поступить на бюджет. Тем не менее в общей массе приема это количество — скорее статистическая погрешность и система распределения бюджетных мест работает хорошо, полагает эксперт. #Ъузнал
-
repost 
Составлен первый индекс приоритетов молодежи. Социологи опросили 1,2 тыс. россиян в возрасте от 14 до 35 лет. ▪️ Самым важным оказалось «достижение материального благополучия, финансовой независимости». ▪️ Также в топ входят забота о своем здоровье и построение карьеры. ▪️ А вот создание семьи заняло лишь седьмое место. Государство должно создавать инфраструктуру для того, чтобы молодежь видела четкую взаимосвязь между усилиями и результатом и не откладывала мечты на потом, отмечают эксперты. ✔️ Подписывайтесь на «Ъ» в MAX | в Telegram
-
repost Правительство утвердило налоговую отсрочку для RWB и бизнеса после атак БПЛА Компания RWB и предприниматели, понёсшие ущерб из-за атак беспилотников, смогут отложить уплату ряда налогов и страховых взносов. Соответствующее постановление подписал премьер-министр Михаил Мишустин. Отсрочка распространяется на компании и ИП, чей ущерб превысил 5% годового дохода. С августа 2026 года по июль 2027 года они смогут отложить уплату НДС, кроме импортного, налога на прибыль, налогов по УСН и АУСН, страховых взносов и авансовых платежей. Погасить задолженность можно будет равными долями в течение года после окончания отсрочки. До конца 2026 года для пострадавшего бизнеса приостановят налоговые проверки и проверки расчёта страховых взносов. На шесть месяцев также продлят сроки направления требований об уплате задолженности и принятия решений о её взыскании. Меры будут применять автоматически на основании списка пострадавших предпринимателей. RWB будет ежемесячно передавать его в ФНС. Ранее ЦБ рекомендовал банкам реструктурировать кредиты пострадавшим селлерам, а Владимир Путин поручил правительству разработать программу восстановления повреждённых логистических объектов. Ждем аналогичного постановления по Ozon?
-
edited Вакансии, август 2026: 📉 Вакансии –18% (авг’26, SuperJob) 📊 Безработица 2,2% (июнь’26, Росстат). Исторический минимум. 🔢 На 1 безработного = 18 вакансий 📈 Резюме +30% за год (в 1,5 раза) Минуса: 🏗 Строительство –18% 🏭 Промышленность –17% 🍽 Туризм/общепит –15% 🛒 Ретейл –14% 🚛 Транспорт/логистика –10% 🏆 Ретейл №1 по спросу (30 лет) 🥈 Промышленность №2 (нужны квалифицированные) 📌 hh.ru: –15% г/г, 93% — нехватка компетенций 📌 Kept: >50% компаний сократили найм 📌 ЦБ: 85% не повысят зарплаты в III кв. 📌 Москва: общепит, з/п 91,3 тыс. (+12%) ⚠️ Вакансий много. Закрыть не могут. 🔎 Структурный дисбаланс. Рабочие/инженеры в дефиците, офис стагнация. 💸 Ожидания растут, оклады стоят ✅ Количественный спрос падает, качественный дефицит растёт. Рынок смещается в аутсорсинг и автоматизацию https://www.sostav.ru/publication/chislo-vakansij-v-rossii-k-kontsu-avgusta-sokratilos-na-18-86383.html @adeqqvat
-
repost 
Спрос на работников торгового зала вырос более чем на 40% в России. Эти вакансии, согласно исследованию, лидеры по динамике предложений в подработке. В среднем за смену готовы платить 4778 рублей. На втором месте – комплектовщик в магазинах, там спрос вырос на 13% за год, оплата за смену составляет 4958 рублей. На третьем месте вакансия повара – тут за смену предлагают в среднем 6033 рубля (рост спроса – 9%). 🔹 Подписаться на РИА Новости
-
(poll without text)
-


E-grocery Q2 2026: «упали почти все»? Плохой заголовок Рынок 470 млрд ₽: −2,5% к Q1, +24% к прошлому году. Летом онлайн всегда проседает. Дачи, пешие магазины. Это сезон, не кризис. Доля онлайна в еде: 5,2% → 5,9% год к году (а к зиме 6,6% снова отползёт). Кто что на самом деле сделал 🟢 Магнит. Гглавный сюжет 67 млрд, 3-е место, +64% YoY, +3% QoQ. Не «внезапно digital», а догон на региональной сети + дарксторы + готовая еда. 83% e-com вне Мск/СПб. Пока X5 уже снял сливки, у Магнита ещё есть незакрытый online внутри своего трафика. 🟢 Самокат. Машина частоты 80,5 млрд, +4% QoQ, +21% YoY. ~800 тыс. заказов/день, чек ~1100 ₽ ниже рынка, зато привычка 2–3 раза в неделю. В зрелом рынке побеждает не большая корзина, а повторный заказ. 🟡 X5. Лидер, который уже играет другую игру 101 млрд, №1, +28% YoY, −2% QoQ. Расходы на доставку растут быстрее выручки. Похоже, режут немаржинальные слоты и дальние зоны. «Красный» квартал при живом годе. GMV ≠ деньги в кассе. 🟡 Ozon +45% YoY держатся за счёт своих fresh-дарксторов. 🔴 WB −15% QoQ — и это до складов в июле. Печаль. Grocery на полке селлеров без cold chain вымывается структурно. Q3 будет хуже? 🔴 Лента / Metro / Ашан: доставка из гипермаркета летом проигрывает и «15 минутам», и поездке в зал. Особенно если online дороже полки. Яндекс (−4% QoQ при +21% YoY) классика 2026: режут края ради EBITDA группы, не GMV. 1. QoQ-рейтинг врёт — без сезонной поправки это спорт, не диагностика. 2. Land grab закончился. Дальше: частота × маржа с заказа × плотность в регионах, не «оборот в таблице». 3. Маркетплейс без своей свежей логистики в e-grocery похоже что тупик. 4. Топ-10 в сумме > рынка (~111%) какая-то дикая каша GMV/выручка/оценки. Доли «на глаз» завышены. e-grocery стал обычной розницей: с сезоном, войной за unit-экономику и нулевой суммой в столицах. Растут те, у кого ещё есть рычаг: Самокат (частота) и Магнит (регионы). Остальные уже считают contribution. База: https://iz.ru/2151073/denis-kuznetcov/prodazhi-produktov-pitaniia-v-internete-rastut-za-schet-regionov Считаем: Пусть стоимость заказа = 100%. · 70–78%. Товар (наценка тонкая) · 3–6%. Сборка, пакет, эквайринг · 2–5%. Списания, гниль, отмены · 15–35%. Курьер ← тут всёломается Курьер почти фикс в рублях. С чека 1100 ₽ он съедает 25–35%, с 2000+ ₽ — уже 12–20%. Маленький чек убивает математику. Норма: +5–12% с заказа. На промо и дальних зонах ноль или минус. Растить оборот в минус = каждый заказ увеличивает дыру. Три модели, три былинных богатыря · Даркстор (Самокат). Курьер дорогой в % чека; живут частотой 2–3×/нед и плотностью в 1–2 км. · Сбор из магазина (X5/Магнит). Склад уже оплачен полкой, % на курьера ниже, особенно в регионах. · Полка WB без cold chain. Плюс возвраты и потери на сроке; на скоропорте сходится редко. Что двигает проценты 1. Поднять чек 1100→1500 сильнее, чем +30% заказов с тем же чеком. 2. +2–3 км к зоне почти не даёт оборот и жёстко бьёт по курьеру. «Красный» квартал часто = обрезали дальние адреса. 3. Скидка 15% с 1100 ₽ ≈ 165 ₽ почти целый last mile. 4. Готовая еда и СТМ наценка 40%+, не 20%; корзина оживает. 5. Платные 99 ₽ доставки с чека 1100 и привет, сразу ~9 п.п. к остатку. Если курьер + сборка + списания + промо > наценки на товар то заказ токсичен, масштаб не лечит. Побеждает не больший оборот, а кто стабильно оставляет % чека после курьера и скидки. Вкусный @adeQQat
-
💳 Кешбэк перестает быть массовой субсидией (и немного посчитаем) Банки закончили соревнование на самый высокий процент возврата. Теперь кешбэк будут рассчитывать не только от оборота по карте, но и от полной доходности клиента. 📈 В 2018 году банки потратили на программы лояльности 77 млрд рублей, в 2025 году уже 450 млрд. Рост за семь лет составил 5,8 раза, в среднем около 29% в год. Прогноз на 2026 год всего +5%, до 472,5 млрд рублей. Рынок близок к насыщению: • 88% розничных платежей проходят безналично • выпущено около 545 млн карт, или 3,6 карты на человека • активно используется примерно половина карт • средний клиент использует 2,2 карты из 3,5 имеющихся Еще одну карту можно привлечь высоким кешбэком, но сделать ее основной становится сложнее. Клиент обычно не меняет банк, а переносит конкретную покупку на другую карту. ⚙️ Одновременно ухудшилась экономика программы. Интерчейндж снизился примерно с 1,5% до 1,1-1,2%. При базовом кешбэке 1% у банка остается только 0,1-0,2% до расходов на процессинг, платежную систему, антифрод и обслуживание. 📲 Дополнительное давление создает СБП. Комиссия при оплате по QR обычно составляет 0,4-0,7%, что заметно ниже карточного эквайринга. Продавец экономит, но банк теряет источник финансирования кешбэка. 🎯 Поэтому программы меняются: • лимиты выплат 3-5 тыс. рублей в месяц • сокращение популярных категорий • бонусы вместо рублей и ограниченный срок действия • платные подписки • партнерские скидки • привязка кешбэка к остаткам, кредитам и инвестициям • персонализация на основе десятков моделей Около 46% клиентов готовы изменить структуру трат, если им не подходят категории повышенного кешбэка. Но самые чувствительные к вознаграждениям клиенты часто пользуются только картой и не покупают другие продукты банка. 🧠 Меняется цель программы. Раньше кешбэк покупал нового клиента и оборот. Теперь он должен увеличивать долю основного кошелька, число продуктов и пожизненную ценность клиента. 🏦 Для банков это переход к управлению CLV. 🛒 Для ритейла и маркетплейсов банковская лояльность становится платным каналом продаж. Для клиента высокий кешбэк все чаще будет зависеть от зарплатного счета, остатков, подписки и других сервисов. Что можно прикинуть? Вот что: 🧮 1) На каждые 100 рублей карточной покупки банк получает около 1,1-1,2 рубля интерчейнджа. После кешбэка 1% остается 10-20 копеек. В 2022 году оставалось около 50 копеек. Запас сократился на 60-80%. 2) Выплаты 450 млрд рублей равны примерно 0,7% розничных покупок и около 10% прибыли банковского сектора. Снижение неэффективных выплат на 10% дает экономию 45 млрд рублей. 3) Каждый 1 п.п. оборота, перешедший с карт на QR и другие инструменты, сокращает потенциальный интерчейндж примерно на 7 млрд рублей в год. Переход еще 5-10 п.п. ставит под давление 35-70 млрд рублей дохода. 4) На одну активную карту приходится в среднем около 1,6 тыс. рублей кешбэка в год, или 135-140 рублей в месяц. Основная часть выплат концентрируется у активно тратящих клиентов. 5) Лимит 3-5 тыс. рублей достигается при тратах 300-500 тыс. рублей в месяц с кешбэком 1% или 60-100 тыс. рублей в категории с возвратом 5%. 6) Если 20-30% выплат заменят партнерскими предложениями, ритейлеры, бренды и маркетплейсы могут взять на себя финансирование 90-135 млрд рублей скидок в год. Главная метрика теперь не число выпущенных карт и не общий оборот. Важны прирост маржи после вознаграждения, доля основного кошелька, удержание, кросс-продажи и результат относительно контрольной группы. На основе: https://www.kommersant.ru/doc/8890866) Ваш @adeQQvat
-

-
Ъ: «Почта России» хочет стать инфраструктурой для e-commerce. Опять. И дело не в Wildberries Глава «Почты России» Михаил Волков не подтвердил сообщения о возможной передаче инфраструктуры компании для поддержки Wildberries. По его словам, соответствующего поручения властей нет. Да и технически такая схема выглядит сомнительно. «Почта» в основном сортирует отправления, не храня их подолгу. Wildberries работает через крупные фулфилмент-центры. Крупнейший сортировочный объект «Почты» занимает около 20 тыс. м², склады WB достигают 100–200 тыс. м². Гораздо интереснее другое. «Почта» явно претендует на роль общей логистической инфраструктуры для рынка электронной торговли. У компании 38 тыс. отделений, примерно 19 тыс. из них уже выдают заказы маркетплейсов. Работают несколько тысяч объектов микрофулфилмента. Более 60% объема приходится на малый и средний бизнес. Через платформу «Еком+» селлерам предлагают управлять продажами на разных площадках из одного интерфейса и с одного склада. В 2026 году «Почта» рассчитывает обработать 800 млн посылок. В 2019 году объем составлял 300–400 млн, затем падал ниже 200 млн. Если план будет выполнен, компания более чем вдвое превысит прежний максимум. Финансовые результаты тоже улучшились. За первое полугодие выручка достигла 108,2 млрд рублей, прибавив 2,8%. Валовая прибыль составила 8 млрд против убытка 0,7 млрд годом ранее. EBITDA выросла с примерно минус 6,8 млрд до плюс 3,5 млрд рублей. При этом EBITDA-маржа остается около 3,2%. Для низкомаржинальной логистики это небольшой запас, особенно с учетом долговой нагрузки. Размер долга в интервью не назван. Компания хочет снизить отношение долга к EBITDA ниже 5, а комфортным считает диапазон 3–4. С 2023 года идет программа продажи непрофильных активов объемом более 50 млрд рублей, но сколько денег уже получено, неизвестно. Есть вопросы и к цели по выручке. К 2030 году «Почта» рассчитывает выйти на 400 млрд рублей. Если ориентироваться на результаты первого полугодия, текущий годовой масштаб составляет около 216 млрд. Для достижения цели потребуется рост примерно на 16–17% в год при нынешней динамике всего 2,8%. Стратегию поэтому собираются пересмотреть. Следующая важная дата для рынка: 1 марта 2027 года. Тогда вступят в силу основные положения нового закона о «Почте России». Параллельно компания добивается равных налоговых и регуляторных условий с частными логистическими операторами. Для маркетплейсов это потенциальный партнер по последней миле и работе в небольших населенных пунктах. Для селлеров это дополнительный канал доставки и единый доступ к нескольким площадкам. Для логистических компаний и сетей ПВЗ это одновременно партнер и конкурент с федеральной сетью из 38 тыс. точек. Главный вопрос сейчас не в том, получит ли Wildberries почтовые площади. Важнее, сможет ли «Почта России» превратить свою сеть в рентабельную инфраструктуру для всего рынка e-commerce. [Интервью Михаила Волкова «Коммерсанту»](https://www.kommersant.ru/doc/8890825) Прикинем на салфетке: 1 Оценочная пропускная способность инфраструктуры составляет 0,6-0,9 трлн рублей GMV в год. Базовый сценарий около 0,7 трлн рублей, технический максимум 1,0-1,2 трлн. 2 Базовый расчет: 19 тыс. точек × 75 заказов в день × 365 дней × 85% выкупа × 1 610 рублей среднего чека = 712 млрд рублей GMV. 3 При нагрузке 60 заказов в день сеть прокачивает около 570 млрд рублей, при 90 заказах около 855 млрд. Для выхода на 1,1 трлн потребуется в среднем около 115 заказов в день на точку. 4 Потенциальная доля «Почты» оценивается в 5-8% заказов российского e-commerce и 4-7% товарооборота. Технический максимум составляет около 9% рынка. 5 Текущий фактически реализованный товарооборот может находиться в диапазоне 0,2-0,4 трлн рублей. Разница с потенциальными 0,6-0,9 трлн показывает резерв загрузки существующей сети без масштабного строительства. 6 Цель в 800 млн посылок требует уточнения методики. Если это уникальные отправления, они соответствуют примерно 0,9-1,2 трлн рублей GMV. Если учитываются две-четыре операции обработки одной посылки, реальный поток составляет 200-400 млн заказов, или около 0,25-0,55 трлн рублей. 7 При доходе 60-120 рублей с обработанного заказа потенциальная выручка самой «Почты» от e-commerce может составить 25-60 млрд рублей в год. Это не GMV, а доход от логистики, выдачи, возвратов и фулфилмента. 8 Главный резерв находится в повышении загрузки 19 тыс. действующих точек, развитии нескольких тысяч микрофулфилментов и унификации IT. Строительство крупных складов не является обязательным условием для кратного роста оборота. С любовью, @adeQQvat
-
(poll without text)
-
repost Прицепы встали на ручник: продажи рухнули вслед за грузовиками Рынок новых полуприцепов в России сжался на 19,2% за первое полугодие 📉 Продано всего 4,44 тыс. единиц. Грузовики падают на 17,3% и тянут за собой прицепную технику. Перевозчики замораживают обновление парков: дорогие кредиты и лизинг делают новую технику почти недоступной 💸 Импорт страдает еще сильнее. Индексация утильсбора в начале года резко подняла цены на зарубежные полуприцепы. Доля импорта – около 20%, но падение в этом сегменте глубже, чем в российском 🚛 Внутри рынка разрыв колоссальный 📊 🔻 Контейнеровозы – минус 62% 🔻 Сортиментовозы – минус 48% 🔻 Самосвальные полуприцепы – минус 40% 🔻 Цистерны – минус 29% 🔻 Рефрижераторы – минус 19% Но есть и точки роста 📈 🟢 Тентованные полуприцепы – плюс 64,5%, до 1,1 тыс. штук 🟢 Зерновозы – плюс 24%, до 114 штук 🟢 Изотермические полуприцепы – плюс 11%, до 79 штук Во втором полугодии возможен частичный отскок за счет выпуска седельных тягачей и сезонного фактора. Но год рынок все равно закроет в минусе. Аналитики прогнозируют падение на 15–20% к 2025 году ⚠️ 👉 Подробности читайте на портале «Логирус» ✅ Подпишись на Logirus в Max
- Older posts