Акции и облигации без информационного шума — по цифрам и отчётностям.
Более 20 лет на фондовом рынке. Разбираю российские компании, облигации и макроэкономику на основе первичных данных.
Сайт: https://vanin-invest.ru/go/telegram/profile
Subscribers6.8K tracking since 12 Nov
Reach per post (ERR)19.0%1.3K avg views
Posting1.3/daylast 1 day ago
Reactions per 1K views16.7👍 ❤ 🤔
Т-Технологии: прибыль обгоняет доходы, но покупки меняют расклад
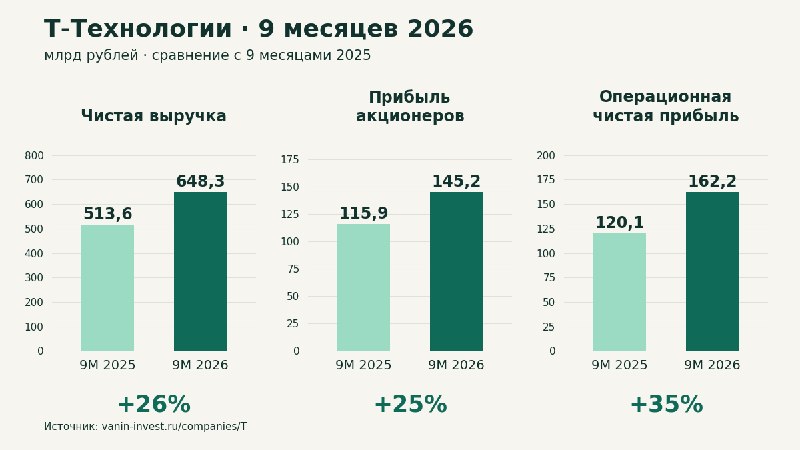
Кредитный портфель за год вырос на 28%, до 3,76 трлн рублей. Однако процентная выручка за девять месяцев прибавила лишь 7%: доходность кредитов снизилась с 25,4% до 23,6%.
Зато привлечённые деньги подешевели. В третьем квартале процентные расходы сократились на 17%, а чистая процентная маржа выросла с 10,5% до 12%. В результате чистый процентный доход за девять месяцев увеличился на 30%, до 468 млрд рублей.
Чистый комиссионный доход составил 143 млрд рублей, на 18% больше прошлогоднего. Расходы на резервы выросли со 126 до 133 млрд рублей, заметно медленнее доходов. Вместе с более сдержанным ростом операционных затрат это помогло увеличить скорректированную чистую прибыль на 35%, до 162 млрд рублей.
Но чистая прибыль акционеров составила 145 млрд рублей. Разницу объясняют инвестиции в Яндекс: отрицательная переоценка составила 10,8 млрд, ещё 6,2 млрд ушло на финансирование пакета. Последние расходы нельзя списать на бумажный убыток.
Мой прогноз на 2026 год: около 200 млрд рублей прибыли акционеров без переоценки Яндекса, но после расходов на финансирование пакета. Закладываю возврат чистой процентной маржи к среднему уровню около 11%, а не сохранение квартальных 12%.
Мой вывод
При цене закрытия 10 ноября 275 рублей это даёт отношение прогнозной прибыли к капитализации около 27%. Прогнозный дивиденд в 19 рублей соответствует доходности около 7%. Оценка выглядит интересной даже при более осторожном предположении о марже.
Главный вопрос теперь в новых покупках. Приобретение Точки предполагает допэмиссию и заёмное финансирование, а Циан планируют купить без выпуска новых акций. Важно, чтобы после расходов на долг и допэмиссии покупки обеспечили рост прибыли на одну акцию.
Т-Технологии остаются в моём актуальном модельном портфеле. Слежу за стоимостью привлечённых денег и тем, сколько новые сделки принесут прибыли на одну акцию.
Модельные портфели
Показатели компании
Больше информации
Не является индивидуальной инвестиционной рекомендацией.
7. Новые дивиденды: X5, «Роснефть», B2B-РТС
Советы директоров рекомендовали 204 рубля на акцию у X5, 9,44 рубля у «Роснефти» и 9,80 рубля у B2B-РТС.
У B2B-РТС есть важная подробность: из 9,80 рубля только 4,21 рубля приходится на прибыль девяти месяцев. Ещё 5,59 рубля — накопленная прибыль 2025 года. Выплата хорошая, но ожидать такую же сумму каждый квартал на этом основании не стоит.
8. «Селигдар»: проблемы акционеров и работа компании — не одно и то же
6 ноября компания ответила на сообщения об обвинениях в адрес крупных акционеров и резкие движения своих бумаг. По заявлению руководства, производство работает штатно. За девять месяцев выпуск золота вырос на 16%, выручка от продажи металлов — на 26%, до 77,1 млрд рублей.
Компания также обратилась в ЦБ и на Мосбиржу, заявив о признаках манипуляций. Это позиция самого «Селигдара», а не установленный регулятором факт.
Главное для инвестора: обвинения в адрес владельцев сами по себе не означают остановки производства или перехода их обязательств на компанию. Но этот эпизод хорошо показывает, почему акция золотодобытчика не заменяет золото: даже при росте добычи на её цену влияют риски собственников.
9. «Газпром» увеличил поставки в Турцию
В октябре поставки выросли на 78% к сентябрю, сообщила компания 7 ноября.
Для экспортного бизнеса это положительная новость: на турецком направлении продаётся больше газа. Но сравнение осенних месяцев включает сезонный рост спроса. Я воспринимаю сообщение как поддержку текущих уровней продаж.
10. Лизинг пока не вышел из спада
По исследованию «Эксперт РА» на данных Федресурса, за девять месяцев заключено 215 тысяч новых договоров — на 6% меньше, чем годом ранее. Количество переданных предметов выросло на 3%, но на него повлияли изменения классификации и учёта имущества. Это ещё не свидетельство восстановления нового бизнеса.
Для облигаций сектора вывод осторожный: широкого улучшения условий пока нет. Я бы не увеличивал вложения во весь сектор только ради высокой доходности. Снижение долга отдельной компании тоже не всегда означает укрепление бизнеса: оно может сопровождать сокращение портфеля и распродажу изъятой техники. Здесь важнее устойчивость поступлений от клиентов, чем красивое уменьшение долга в отчёте.
Мой вывод по неделе
Последние данные скорее говорят против сценария дальнейшего разгона инфляции и нового повышения ставки. Признаки замедления появляются, но пока их немного, и вывод о быстром снижении ставки был бы преждевременным. Направление стало чуть благоприятнее для инвестора: инфляция, похоже, снова замедляется, но процесс идёт медленно.
Ближайшие события
• 9 ноября — ЦБ планирует публикацию ипотечного бюллетеня с данными на 1 октября. Это ещё сентябрьский срез.
• 10 ноября — МСФО «Т-Технологий» за III квартал. После новости о «Циане» особенно интересны комментарии о финансировании покупки и ожидаемой отдаче от неё.
• 16 ноября, 16:00 МСК — оценка платёжного баланса за январь — сентябрь.
2. Почему ЦБ пока осторожен
В резюме, опубликованном 5 ноября, ЦБ оценил устойчивый рост цен в III квартале в 5–6% годовых против 4–5% в первом полугодии.
Это не инфляция за последние 12 месяцев. Так ЦБ оценивает, какой годовой рост получился бы при сохранении текущего темпа, убрав сезонные колебания. Получается, за хорошими отдельными недельными цифрами инфляция ещё остаётся выше цели.
Поэтому противоречия нет: бензин может резко подешеветь, а устойчивый рост цен оставаться слишком быстрым. Рассчитывать на быстрое продолжение снижения ставки пока рано.
3. Рост денежной массы замедляется
М2 в октябре выросла на 0,5%, до 138,2 трлн рублей. Годовой рост снизился с 13,3% до 12,1%.
Чем быстрее растёт эта сумма относительно возможностей экономики производить товары и услуги, тем больше потенциальное давление на цены.
Для сравнения: в 2016–2019 годах М2 росла примерно на 9–11% в год. Инфляция за эти годы составила 5,4%, 2,5%, 4,3% и 3,0%. То есть рост денежной массы был умереннее нынешнего, а инфляция в основном находилась около цели ЦБ или ниже неё. Сейчас мы движемся в эту сторону, хотя одного замедления М2 для возвращения к 4% недостаточно.
4. Кредитов выдали меньше. Но в основном это история ипотеки
По оценке Frank RG, в октябре населению выдали 1,034 трлн рублей кредитов. Это на 22,1% меньше сентября и на 2,8% меньше октября прошлого года.
Главное падение — в ипотеке: 308,8 млрд рублей, почти вдвое меньше сентября. Здесь высокая база перед изменением льготных программ. В кредитах наличными снижение всего 1,2% за месяц, а в автокредитах вообще рост на 6,4%.
То есть обвала кредитования по всем направлениям нет. Резкое снижение общей суммы во многом связано с ипотекой, а не с тем, что люди вдруг перестали брать любые кредиты.
5. Почему нефтегазовых доходов меньше, чем год назад
В октябре бюджет получил 971,2 млрд рублей нефтегазовых доходов против 452,4 млрд в сентябре и 888,6 млрд в октябре прошлого года. Рост — 114,7% за месяц и 9,3% за год. В месячном скачке большую роль сыграл квартальный платёж налога на дополнительный доход: 358,6 млрд рублей.
А вот за январь–октябрь поступило 6,44 трлн рублей против 7,50 трлн годом ранее. На 1,06 трлн рублей, или 14,1%, меньше.
Главная разница в бюджетных строках — выросшие выплаты нефтяникам по демпферу, механизму компенсаций за поставки топлива на внутренний рынок. За десять месяцев они увеличились с 759,3 млрд до 1,64 трлн рублей, сократив доходы бюджета на дополнительные 877 млрд. Ещё на 409,3 млрд снизились поступления налога на дополнительный доход. Остальные статьи частично компенсировали это падение.
Поэтому высокая цена нефти не означает, что бюджет получает столько же дополнительных денег: часть поступлений возвращается отрасли через компенсации. В этом году выросший демпфер — основной отрицательный вклад в разницу нефтегазовых доходов с прошлым годом.
6. «Т-Технологии» хотят купить «Циан»
Цена предложения — 993,05 рубля за акцию, на 29,3% выше закрытия 5 ноября. План — купить до 100% компании, условие — собрать не менее 50%. Допэмиссия акций «Т-Технологий» для этой покупки не предполагается.
Для владельцев «Циана» появился конкретный ориентир цены. Плановый срок закрытия сделки — I квартал 2027 года, после процедур и согласований.
Для акционеров «Т-Технологий» выгода будет зависеть от того, сколько группа заработает на объединении сервисов недвижимости и финансовых услуг. Это станет видно по результатам совместной работы, а не в день объявления покупки.
Топ-10 российских новостей за неделю
1. Недельная дефляция: спасибо бензину
За 27 октября — 2 ноября цены снизились на 0,04%. Бензин подешевел сразу на 2,04%, зато плодоовощная продукция подорожала на 1,3%, яйца — на 1,4%.
Хорошая новость, но пока не разворот цен по широкому кругу товаров. Хотелось бы увидеть замедление не только за счёт подешевевшего топлива. Именно тогда появится больше оснований ждать продолжения снижения ставки.
viral
Акции или ОФЗ - что сейчас интереснее?
Юрий Козлов сейчас покупает длинные ОФЗ, но от акций не отказывается. В интервью обсуждаем, когда он готов докупать бумаги, какие компании ему интересны и как замечать растущий риск в облигациях.
Прошлись по нефтегазу, банкам, ритейлу и IT. Разговор получился не только о выборе акций, но и о том, когда лучше подождать.
Смотреть интервью:
📺 YouTube: https://youtu.be/Iw7fNh2mgvc
📺 VK Видео: https://vkvideo.ru/video-211320696_456239156
Не является индивидуальной инвестиционной рекомендацией.
X5 рекомендовал дивиденды 204 ₽ на акцию
Наблюдательный совет X5 рекомендовал выплатить 204 ₽ на акцию. Вопрос рассмотрят акционеры 30 ноября, предложенная дата закрытия реестра — 11 декабря 2026 года.
Выплату планируют направить из прибыли за девять месяцев 2026 года и части нераспределённой прибыли прошлых лет.
#X5 #Дивиденды
🏠 Т-Технологии хотят купить Циан
Цена предложения составляет 993,05 рубля за акцию. Это на 29,3% выше закрытия основных торгов 5 ноября. Купить планируют до 100% компании, но для сделки нужно собрать не менее 50% акций.
Логика покупки понятна. Вслед за Авто.ру Т-Технологии хотят развивать большую площадку в недвижимости. Человек приходит искать квартиру, а рядом ему могут предложить финансовые услуги для её покупки и оформления сделки. Для группы это возможность зарабатывать на нескольких этапах одной крупной покупки.
Для акционеров Циана появляется конкретная цена, которую предлагает стратегический покупатель.
Сама сделка ещё впереди. Предложение направлено в Банк России, затем его должны получить Циан и его акционеры. Ориентир по завершению — I квартал 2027 года, после необходимых процедур и согласований. До получения денег остаются время и риск того, что условия покупки не будут выполнены.
Для акционеров Т-Технологий важная деталь: дополнительную эмиссию для этой покупки не планируют. Значит, увеличивать количество акций Т ради приобретения Циана не собираются. Но источники финансирования и ожидаемая прибавка к прибыли в релизе не раскрыты.
Акции Т отступили от утренних максимумов. Одно из возможных объяснений — инвесторы сопоставляют цену покупки с текущей прибылью Циана. По предложенным условиям 100% акций оцениваются примерно в 77 млрд рублей, тогда как за первое полугодие 2026 года компания заработала около 2 млрд рублей чистой прибыли. На таком сопоставлении покупка может выглядеть дорогой.
Но здесь важно учитывать будущую синергию. Аудитория Циана может принести группе дополнительных клиентов на ипотеку, страхование недвижимости и услуги по проведению расчётов. В обратную сторону клиентская база Т-Банка может давать Циану больше пользователей и сделок. Это возможность увеличить продажи обеих компаний и снизить расходы на привлечение клиентов.
Дополнительная прибыль может появиться не только у самого Циана, но и у банка и страхового бизнеса группы. Поэтому сравнение цены покупки исключительно с текущей прибылью Циана даёт неполную картину. На мой взгляд, рынок может недооценивать этот потенциал. Насколько он реализуется, будет зависеть от того, удастся ли превратить общую аудиторию в дополнительные продажи и прибыль.
Для Циана главный вопрос теперь в том, состоится ли выкуп по 993,05 рубля. А для Т-Технологий — сможет ли дополнительный заработок на недвижимости оправдать цену покупки. Премия продавцам понятна уже сегодня, экономическую выгоду для покупателя ещё предстоит подтвердить результатами.
Надеюсь, Т-Технологии знают, что делают. А инвесторам дальше решать, верят они в эту стратегию или нет.
#Акции #Циан #ТТехнологии
Главное за вчера
Российский рынок начал день снижением, но к завершению основных торгов отыграл потери. Индекс Мосбиржи вырос на 0,55%, до 2455,44 пункта. При этом отдельные бумаги двигались гораздо сильнее: VK прибавила 24,5%, АЛРОСА 14,9%, АФК «Система» 5,5%. Среди отстающих оказались «Роснефть» (−2,3%) и НОВАТЭК (−1,2%).
Один из важных факторов для нашего рынка снова нефть. Brent после обвала накануне подорожала на 3,88%, до $98,29 за баррель. Новые сообщения об атаках на танкеры вернули опасения за поставки. Надежды на урегулирование вокруг Ирана сохраняются, но быстрое восстановление перевозок пока под вопросом.
Для российских нефтяников более высокая цена нефти напрямую улучшает ожидания по выручке, прибыли и дивидендам. Для бюджета это поддержка нефтегазовых доходов. Масштаб эффекта зависит от цены продажи российской нефти, скидок, объёмов экспорта и курса рубля. Вчерашний отскок при этом компенсировал лишь часть предыдущего падения.
ЦБ опубликовал резюме октябрьского заседания: внутренний спрос вновь превышает возможности предложения, устойчивый рост цен остаётся повышенным. Регулятору потребуется дольше сохранять жёсткие денежно-кредитные условия. Ставка остаётся 14% с решения 23 октября. Среднюю ставку на 2027 год ЦБ прогнозирует в диапазоне 12,5–13,5%. Для компаний с большим долгом это сохранение дорогого финансирования. Для длинных облигаций с фиксированным купоном сценарий быстрого роста цен за счёт снижения ставок становится менее очевидным.
В США прошла резкая распродажа: Nasdaq потерял 5,52%, S&P 500 около 4,4%. В центре снижения были технологические и ИИ-компании. Инвесторы переоценивали перспективы строительства дата-центров после выборов в Конгресс.
Для российского рынка фон получается смешанным: нефть восстановилась, но на мировых площадках выросла осторожность. Внутри страны ключевыми остаются траектория ставки и результаты компаний. Для нефтяных акций сейчас особенно важна дальнейшая динамика цен на нефть.
Какие российские компании выкупают свои акции?
Собрал последние раскрытые данные на 5 ноября. Компании отчитываются в разные даты, поэтому цифры не всегда охватывают весь период действия программы.
🔹 HeadHunter — к 23 октября выкуплено 2,36 млн акций, или около 5% капитала. На программу предусмотрено до 15 млрд рублей, срок — до мая 2027 года.
🔹 Циан — к 30 октября выкуплено 2,38 млн акций, или 3,07% капитала. Лимит программы — 4 млрд рублей.
🔹 Яндекс — за девять месяцев 2026 года на выкуп направлено 15 млрд рублей. Лимит программы — 50 млрд рублей на два года.
🔹 Т-Технологии — за первое полугодие куплено 24 млн акций на 7,7 млрд рублей. В августе компания сообщала уже примерно о 25 млн акций.
🔹 Ренессанс Страхование — по сообщению от 6 октября выкуплено около 10,5 млн акций, или 1,9% капитала. Лимит — 5 млрд рублей.
🔹 Совкомбанк — за III квартал выкуплено акций на 2 млрд рублей. С 7 октября квартальный лимит увеличен до 3 млрд рублей.
🔹 Группа Астра — на 25 августа приобретено более 2,4 млн акций из разрешённых программой 4 млн.
🔹 Fix Price — по сообщению от 13 июля в рамках второго этапа выкуплено 93,9 млн акций. Это около 0,094% капитала компании.
🔹 Ozon — подтверждён выкуп 334 тыс. акций с 1 июля по 3 сентября. Более свежий общий итог пока не нашёл. Лимит программы — 25 млрд рублей до конца года.
Для акционеров важно не только то, сколько компания потратила на выкуп, но и что будет с акциями дальше. Например, HeadHunter заявляет о цели сократить число бумаг в обращении. А Яндекс, Ozon и Астра выкупают акции в том числе для сотрудников — такие бумаги впоследствии могут вернуться на рынок.
Байбек — ещё и сигнал: компании готовы направлять реальные деньги на собственные акции. Для инвестора это признак внимания к их стоимости, особенно если выкупленные бумаги затем погасят.
💰 Минфин увеличивает покупки валюты. Что это значит для рубля?
С 9 ноября по 4 декабря Минфин планирует покупать валюту и золото на 15,6 млрд рублей в день. С учётом встречных продаж Банка России чистые покупки составят около 15 млрд рублей в день против 12,1 млрд в предыдущем периоде.
Для рубля это негативный фактор: государство будет покупать больше валюты. Но ещё важнее то, сколько валюты поступает в страну от продажи нефти и других экспортных товаров.
Здесь нужно учитывать задержку. Экспортёры получают и продают валютную выручку не в день изменения цен на нефть, а позднее — в том числе с лагом примерно в 1–3 месяца. Точный срок зависит от условий поставок и расчётов.
Поэтому нынешнее снижение цен на нефть может повлиять на поступление валюты не сразу. Пока экспортёры ещё получают деньги за поставки, сделанные при более высоких ценах. Если нефть останется дешёвой, через некоторое время валютных поступлений может стать меньше.
Вывод: увеличение покупок Минфина само по себе создаёт давление на рубль. Но в ближайшие месяцы для курса ещё важнее будет то, как изменятся цены на нефть и, с задержкой, поступление валютной выручки экспортёров.
Рынки 4 ноября: нефть ниже $95 и последствия для российского рынка
На праздничных торгах индекс Мосбиржи практически не изменился и завершил сессию около 2442 пунктов. Но внутри рынка движения были заметными: „Полюс“ вырос на 2,9%, ЮГК — на 2,9%, X5 — на 2,2%. „Роснефть“ потеряла 1,2%, „Газпром“ — 1%, „Лукойл“ — 0,6%. Оборот торгов составил 14,65 млрд рублей.
Главный внешний фактор для нас: фьючерс на Brent подешевел с $103,60 до $94,62 за баррель, на 8,7%. После предварительных итогов выборов в США, давших демократам большинство в обеих палатах Конгресса, инвесторы стали рассчитывать на более жёсткий контроль военных решений Трампа и снижение риска эскалации вокруг Ирана. Пока речь об ожиданиях рынка: мирного соглашения это не означает.
Для российских нефтяников снижение цен на нефть ухудшает ожидания по прибыли и дивидендам. Меньше выручки от продажи нефти означает меньше денег, которые компания может направить акционерам после налогов, затрат и инвестиций.
При этом падение Brent на 8,7% нельзя механически переносить на прибыль: имеют значение цена российской нефти с учётом скидок, объём продаж, курс рубля и налоговая нагрузка.
Для бюджета снижение нефтяных доходов также негативно. Более слабый рубль может частично компенсировать падение долларовой цены экспортёрам и бюджету, но одновременно повышает стоимость импорта и усложняет борьбу с инфляцией.
У золотодобытчиков вчера был другой внешний фон: золото дорожало, что поддержало акции сектора. А рост X5 показывает, что динамика российского рынка не сводится только к экспортёрам.
В итоге почти неизменный индекс скрывает заметное движение отдельных отраслей. Для нефтяных акций сейчас особенно важна дальнейшая динамика цен на нефть
edited
Мосбиржа: прибыль устоит при снижении ставки?
За первое полугодие биржа увеличила комиссионные доходы и прибыль. Но во втором квартале процентный доход уже снизился. Для меня главный вопрос - смогут ли комиссии и дальше компенсировать потерю дохода от высокой ставки.
В ролике показываю, на чём зарабатывает Мосбиржа и почему растущие вложения могут ограничить дивиденды. По моему базовому расчёту акции близки к справедливой оценке - большого запаса по текущей цене я не вижу.
Смотреть на YouTube: https://youtu.be/AEVHXATyKlY
Смотреть в VK Видео: https://vkvideo.ru/video-211320696_456239155
Показатели компании: https://vanin-invest.ru/go/tg/3118-company
Не является индивидуальной инвестиционной рекомендацией.
Рынок жилья: спрос оживился, но общего бума пока нет
Сентябрьские данные показывают рост продаж, однако картина за девять месяцев заметно сдержаннее.
Продажи. В сентябре продано 2,4 млн кв. м новостроек, на 12% больше годом ранее. За январь–сентябрь продано 17 млн кв. м, рост всего 3%. Один сильный месяц пока не меняет общую динамику.
Новые стройки. За девять месяцев застройщики запустили 29,2 млн кв. м новых проектов, на 5% больше прошлогоднего уровня. Но в III квартале запуски сократились на 8%, до 10 млн кв. м. Последние месяцы застройщики начинают строить осторожнее.
Запас жилья и распроданность. На 1 октября непроданная площадь в строящихся домах соответствовала 3,2 года продаж против 3,1 года в начале года. Отношение распроданности к строительной готовности выросло за месяц с 68% до 70%. По шкале ДОМ.РФ это диапазон баланса: продажи в целом соответствуют стадии строительства. Важно: 70% здесь не доля проданных квартир.
Ипотека. Крупнейшие банки выдали в сентябре 129 тыс. кредитов на 621 млрд рублей. По нашему расчёту для сопоставимых 18 банков это примерно на 45% больше кредитов и на 56% больше денег, чем годом ранее. Но 63% суммы пришлось на «Семейную ипотеку». Количество рыночных кредитов на рабочий день почти не изменилось к августу.
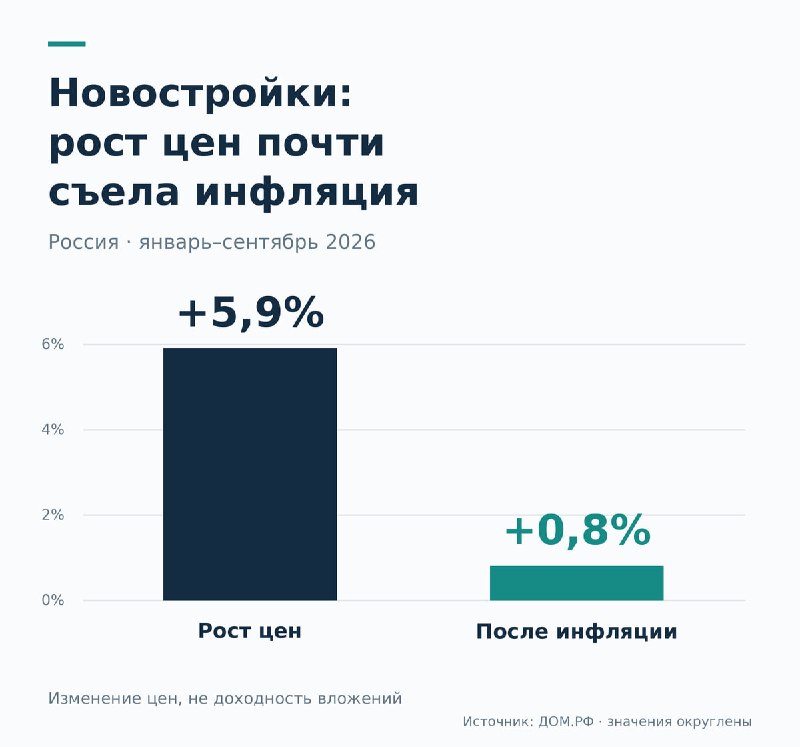
Цены и аренда. Новостройки за январь–сентябрь подорожали на 5,9%, после инфляции рост лишь около 0,8%. В Москве ставки предложения аренды за III квартал прибавили 9%, но остались на 13% ниже прошлогодних.
Пока 2026 год проходит без обвала продаж новостроек: за январь–сентябрь продано 17 млн кв. м, на 3% больше, чем за тот же период прошлого года. Рынок держится, хотя во многом благодаря льготной ипотеке. При этом бурного роста тоже нет: запас непроданного жилья немного увеличился, а застройщики в III квартале сократили новые запуски.
#Недвижимость
edited
Рынок облигаций: что происходит с рисками
Банк России сохранил ставку на уровне 14%. Но у отдельных заёмщиков ситуация продолжает ухудшаться. За последнюю неделю появилось несколько важных сигналов.
«Балтийский лизинг». «Эксперт РА» снизил рейтинг с ruAA− до ruA и установил статус «под наблюдением». Ухудшилось качество лизинговых активов: это давит на прибыль и запас ликвидности. Агентство отдельно проверяет, насколько поступлений от клиентов хватает для обслуживания долга.
«Полипласт». НКР снизило рейтинг с A.ru до BBB+.ru, возможен дальнейший пересмотр вниз. Причины: ухудшение финансовых показателей, рост долговой нагрузки и проблем с обслуживанием долга. У АКРА пока A(RU), но тоже «под наблюдением»: агентство переоценивает риски ликвидности и экспортных поставок.
«Самолёт». Дмитрий Пьянов из ВТБ допустил применение механизма добанкротной санации. Пока это обсуждение возможного решения долговых проблем, а не утверждённые новые условия по облигациям. При этом 30 октября компания погасила выпуск серии 01. Ближайший платёж выполнен, но это не снимает остальных вопросов к долговой нагрузке.
МГКЛ. Компания не выплатила в срок купон по выпуску 001Р-07. Ещё в сентябре «Эксперт РА» указывал на высокую долговую нагрузку и выдачу крупных займов за пределы самого эмитента. Теперь риск проявился уже в задержке платежа.
Призываю проявлять бдительность на текущем турбулентном рынке и не брать на себя чрезмерные риски.
#Облигации
События недели: 2–8 ноября
2 ноября, понедельник
• Мосбиржа опубликует объёмы торгов за октябрь.
• Ожидаются отчёты Аэрофлота и Европлана по РСБУ за 9 месяцев.
• Закрытие реестра Акрона для дивиденда 146 рублей на акцию. Последний день покупки под эту выплату уже прошёл.
3 ноября, вторник
• Промежуточные выборы в США: переизбираются Палата представителей и часть Сената.
4 ноября, среда
• День народного единства. На фондовом и срочном рынках Мосбиржи торги пройдут в формате дополнительной сессии выходного дня.
5 ноября, четверг
• ЦБ опубликует резюме обсуждения ключевой ставки и комментарий к среднесрочному прогнозу.
• Совет директоров B2B-РТС рассмотрит рекомендации по дивидендам за 9 месяцев.
6 ноября, пятница
• 16:30 мск — данные по занятости и безработице в США за октябрь.
• 19:00 мск — недельная инфляция в России за 27 октября — 2 ноября.
#СобытияНедели
Главное за неделю: 26 октября — 1 ноября
1. Переговоры остаются в центре внимания рынка
Россия и США согласовывают даты ноябрьской встречи в Абу-Даби. Подтверждённых договорённостей пока нет. На фоне переговорных ожиданий и дорогой нефти индекс Мосбиржи вырос за октябрь на 10,8%, хотя с начала года всё ещё теряет около 9% без учёта дивидендов.
2. Экономика замедляется, но продолжает расти
ВВП сентября был на 0,5% выше прошлогоднего уровня после +0,8% в августе. Рост сохраняется, но остаётся слабым. При этом отдельные показатели производства и рынка труда оживляются — картина пока не похожа на равномерное ухудшение во всех отраслях.
3. Инфляционные ожидания снизились
В октябре население ожидало роста цен на следующие 12 месяцев на 13,2% против 14,2% месяцем ранее. Ожидания предприятий тоже снизились. Это положительные сигналы после ускорения инфляции в III квартале, но ожидаемый населением рост цен всё ещё значительно выше цели ЦБ в 4%.
4. Длинные ОФЗ размещаются под 16,4–16,6%
На аукционах 28 октября доходности двух выпусков составили 16,41% и 16,59% годовых. При ключевой ставке 14% государство привлекает долгосрочные деньги примерно под 16,5%.
5. Инвестиционные доходы предлагают включить в общую шкалу НДФЛ
Налоговый пакет прошёл первое чтение. Предлагается распространить единую шкалу 13–22% и на пассивные доходы, для которых сейчас предусмотрена отдельная шкала 13–15%. Окончательные правила ещё не приняты.
6. Банки увеличивают прибыль, но за цифрами стоят разные причины
За III квартал прибыль Сбера выросла на 13,9%, ДОМ.РФ — на 25,5%, ВТБ — на 82,3%. У ВТБ существенную часть результата обеспечили переоценка финансовых активов и продажа дочерних компаний. Одновременно восстановилась процентная маржа. У Сбера прибыль поддерживают процентные доходы, однако доля кредитов с повышенным риском увеличилась.
7. В торговле и интернет-бизнесе рост продаж сопровождается разными результатами
У X5 квартальная выручка увеличилась на 13%, прибыль по МСФО — на 9,8%. У «Ленты» продажи выросли на 34,3%, а прибыль снизилась на 27,5%: расширение бизнеса сопровождается давлением на маржу и ростом долговой нагрузки.
Выручка Ozon выросла на 63%, Яндекса — на 12%, VK — на 21%. Ozon признал 30,1 млрд рублей оценочных убытков после повреждения логистических объектов. Яндекс отозвал годовой прогноз после атак на дата-центры — последствия этих событий ещё не вошли в квартальный отчёт. У VK выросла операционная прибыль до амортизации и снизился чистый долг.
8. Промышленные компании показали разнонаправленные результаты
За девять месяцев прибыль Лукойла по РСБУ выросла на 30%, Норникеля — в 3,6 раза. АЛРОСА получила убыток 23,6 млрд рублей при снижении выручки на 25%. Здесь речь об отчётности отдельных юридических лиц, а не консолидированных результатах групп.
У НМТП по консолидированной отчётности прибыль акционеров снизилась примерно на 10%. Отдельный III квартал оказался заметно слабее общего результата за девять месяцев.
9. ФосАгро рекомендовала дивиденд 309 рублей
Совет директоров предложил выплату из нераспределённой прибыли прошлых лет. Решение предстоит принять собранию акционеров 2 декабря. Предложенная дата закрытия дивидендного реестра — 13 декабря.
10. Сентябрьский всплеск ипотеки обеспечили прежде всего льготные программы
Выдача ипотечных кредитов составила 617,1 млрд рублей, на 62% больше августа. Около 70% объёма пришлось на господдержку. Средняя ставка выдачи снизилась до 8,6%, тогда как рыночная оставалась около 18%. Средний показатель улучшился главным образом за счёт большей доли льготных кредитов, а не удешевления обычной ипотеки.
Не является индивидуальной инвестиционной рекомендацией.
Какие российские акции сейчас интересны?
В новом интервью с Владом Ереминым прошлись по рынку от банков и ритейла до IT, фармы и нефтяников. Влад рассказал, какие бумаги держит и почему. Отдельно обсудили Ozon, Яндекс и риск того, что нынешняя высокая прибыль нефтяных компаний не сохранится.
Хороший бизнес - ещё не повод покупать акцию по любой цене. В разговоре как раз разбираем, где цена выглядит интересной, а где лучше подождать.
📺 Смотреть на YouTube
📺 Смотреть в VK Видео
Не является индивидуальной инвестиционной рекомендацией.
edited
Лента: продажи растут, прибыль снижается
За девять месяцев выручка выросла на 29%, до 1,01 трлн рублей, но чистая прибыль по МСФО снизилась на 26%, до 15,8 млрд. Покупки новых сетей расширили бизнес, но вместе с ними выросли расходы.
При этом спрос есть: в III квартале сопоставимые продажи прибавили 8,1%, число покупок - 4,2%. Рост идёт не только за счёт новых магазинов и повышения цен.
Но прибыль квартала упала на 27,5%, до 5,1 млрд рублей. Чистые процентные расходы выросли на 79,5%, до 11,8 млрд. Расходы на аренду - ещё на 53%. Прибавки операционной прибыли не хватило, чтобы покрыть рост процентов.
Интеграция ещё продолжается: к концу сентября под бренд «Гипер Лента» перевели 31 магазин «О'КЕЙ». Большинство остальных планируют перевести до конца ноября. Доля собственных площадей снизилась с 38% до 33% - растёт нагрузка по аренде.
Маржа EBITDA после арендных расходов за девять месяцев составила 6,1% при ориентире не ниже 7%. Менеджмент допускает отставание от целей 2026 года, хотя стратегию не меняет.
После оплаты аренды, процентов, налогов и всех инвестиционных платежей за девять месяцев получился отток 30,8 млрд рублей. Чистый долг без аренды вырос с 48,8 до 124,3 млрд. Для покрытия оттока нужен результат IV квартала примерно на 35% выше прошлогоднего.
Мой базовый прогноз на 2026 год - 26,2 млрд рублей прибыли против 34,9 млрд в 2025-м. В расчёте на IV квартал - 430 млрд выручки и маржа EBITDA по МСФО 9,6%. При цене 1 856,5 рубля ориентировочный E/P по прибыли группы - около 12,2%.
Мой вывод
Лента уже показывала, что умеет восстанавливать прибыль после спада. Она остаётся компанией роста, а не дивидендной историей. Интерес к её акциям зависит от предпочтений инвестора. Лично для меня в этом бизнесе сейчас главное - рост.
Показатели компании
Больше информации
Не является индивидуальной инвестиционной рекомендацией.
edited
X5: прибыль восстанавливается, дивиденд оцениваю в 215 рублей
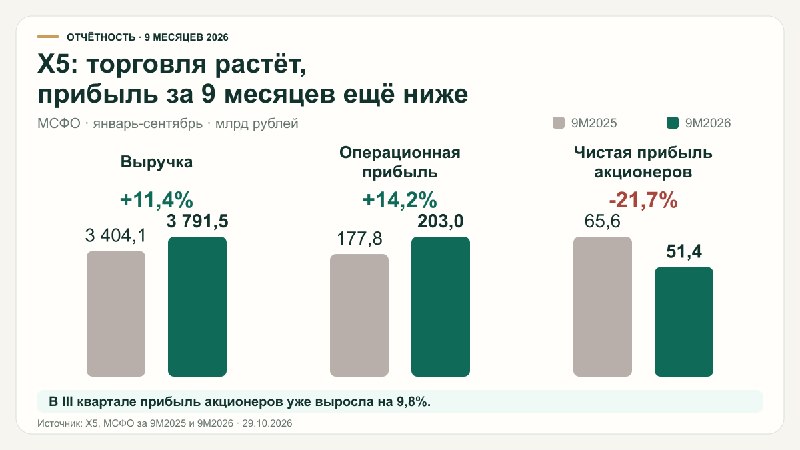
В III квартале X5 стала лучше зарабатывать на торговле. Число покупок в сопоставимых магазинах выросло на 2,3%, операционная прибыль - на 19,7%, чистая прибыль акционеров - на 9,8%.
Но за девять месяцев прибыль всё ещё на 21,7% ниже прошлогодней. Чистые финансовые расходы выросли почти на 35 млрд рублей и забрали всю прибавку операционной прибыли. После крупных дивидендов у X5 осталось меньше денег, приносивших процентный доход.
После инвестиций и аренды за девять месяцев осталось 18,3 млрд рублей, а акционерам выплатили 148,5 млрд. Денежная подушка сократилась, чистый долг без аренды вырос с 228,5 до 361,1 млрд.
Ближайший дивиденд в моём базовом расчёте - около 215 рублей на акцию, или 9,1% при цене 2 355 рублей. Закладываю выплату в декабре и чистый долг 1,3 EBITDA на конец года. Если срок перейдёт на 2027-й, расчёт нужно обновить. Это пока мой сценарий, не решение компании.
За следующие 12 месяцев закладываю около 320 рублей выплат, или 13,6% до налога. Летняя часть 2027 года оценена менее уверенно.
Мой вывод
X5 мне интересна сочетанием выплат около 14% за год и восстановления прибыли. В базовом сценарии на 2027 год получается около 89 млрд рублей против 73 млрд в 2026-м: примерно +22% на акцию при неизменном их числе. Снижение ставки для этого не закладываю.
Главный риск - расходы. При марже EBITDA 5,7% вместо 6% почти весь ожидаемый рост прибыли исчезает.
X5 входит в мой портфель «Актуальный».
Модельные портфели
Показатели компании
Больше информации
Не является индивидуальной инвестиционной рекомендацией.
edited
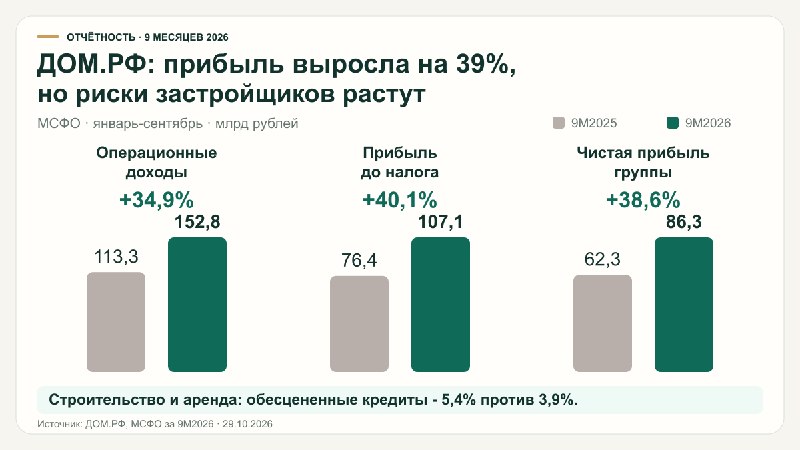
ДОМ.РФ: прибыль +39%, но риски застройщиков растут
За 9 месяцев 2026 года группа заработала 86,3 млрд рублей. Чистые процентные доходы выросли на 32%, комиссии - на 66%. Доходы растут быстрее расходов и поддерживают прибыль.
В III квартале прибыль составила 29,1 млрд рублей: на 25,5% больше, чем год назад, но всего на 1% выше II квартала.
Секьюритизация - выпуск облигаций под ипотечные кредиты - принесла 16,7 млрд рублей, на 40% больше год к году. Это ещё один источник заработка помимо кредитования застройщиков.
Но в портфеле финансирования жилищного строительства и аренды на 1,64 трлн рублей доля кредитов с признаками обесценения выросла с 3,9% до 5,4%. Резервы по этому портфелю увеличились примерно на 50%, сам портфель - на 15,5%. Проблемы отрасли уже видны в отчёте ДОМ.РФ.
Норматив достаточности капитала снизился с 13,8% до 12,8% при минимуме 11,5%. Запас сократился до 1,3 п.п. Места для одновременного быстрого роста кредитования и крупных дивидендов стало меньше.
Средний ROE за 2021-2025 годы - 21,7%. После снижения в 2022 году прибыль росла три года подряд. Нынешний отчёт продолжает эту историю.
Менеджмент подтвердил цель - 650 рублей прибыли на акцию за 2026 год. При цене около 2 147 рублей E/P получается 30,3%. Если выплатить половину прибыли, расчёт даёт около 325 рублей дивидендов, или 15,1% до налога.
Мой вывод
ДОМ.РФ мне интересен сочетанием растущей прибыли и дивидендов. Но следить буду прежде всего за качеством строительных кредитов и запасом капитала. Их ухудшение может съесть прибавку к прибыли и ограничить выплаты.
ДОМ.РФ входит в актуальный модельный портфель.
Показатели компании
Больше информации
Не является индивидуальной инвестиционной рекомендацией.