Акции и облигации без информационного шума — по цифрам и отчётностям.
Более 20 лет на фондовом рынке. Разбираю российские компании, облигации и макроэкономику на основе первичных данных.
Сайт: https://vanin-invest.ru/go/telegram/profile
Subscribers6.8K +0 24h
Reach per post (ERR)19.1%1.3K avg views
Posting1.2/daylast 2 days ago
Reactions per 1K views16.5👍 ❤ 🤔
edited
Яндекс: прибыль выросла, но годовой прогноз снят после атак
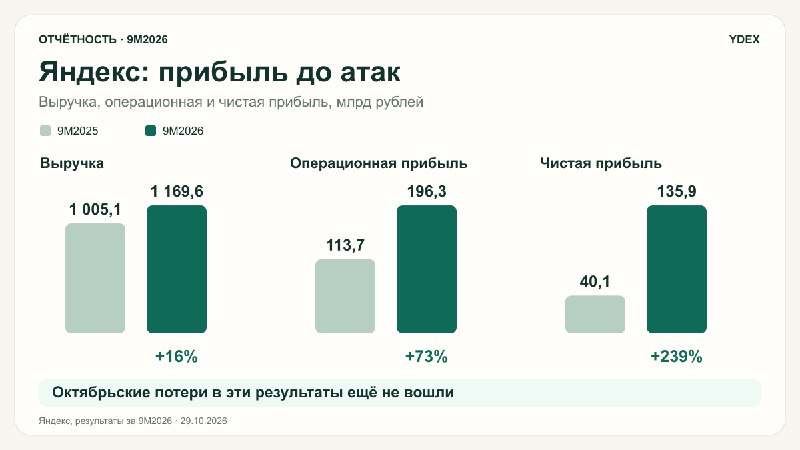
За девять месяцев выручка Яндекса выросла на 16%, до 1,17 трлн рублей. Операционная прибыль прибавила 73%, до 196,3 млрд, чистая - выросла в 3,4 раза, до 135,9 млрд.
Больше зарабатывать помогли такси и сокращение убытков электронной коммерции. Но в чистую прибыль попал и доход от продажи Авто.ру - 25,7 млрд рублей до налога. Скорректированная прибыль выросла скромнее - на 46%.
В III квартале рост уже замедлился. Выручка прибавила 12%, а скорректированная чистая прибыль - только 2%. Поиск растёт медленно, больше денег уходит на ИИ, контент и новые направления. Всё это произошло ещё до атак.
Октябрьские потери в отчёт не вошли. Яндекс пока оценивает ущерб и отозвал годовые ориентиры: рост выручки около 20% и EBITDA около 350 млрд рублей. При этом увеличивать капитальные затраты на 2026 год компания не планирует: резервное оборудование закупали заранее.
Денежный поток тоже требует внимания. Из 226,7 млрд рублей операционного притока за девять месяцев значительная часть связана со средствами клиентов финансовых сервисов. Это не свободные деньги для акционеров.
Мой вывод
Яндекс для меня остаётся историей роста, а не высокой дивидендной доходности. До атак городские сервисы стали прибыльнее, но теперь нужно понять, сколько денег заберут восстановление и потери выручки. Без этой суммы сильные девять месяцев ещё не дают полной оценки акций.
Яндекс входит в «Сбалансированный» модельный портфель.
Показатели компании
Больше информации
Не является индивидуальной инвестиционной рекомендацией.
Инфляция - 0,08%. Бензин дешевеет, продукты дорожают
За неделю с 20 по 26 октября цены выросли на 0,08% после 0,05% неделей ранее. С начала октября - на 1,14%, с начала года - на 6,24%. Недельный темп немного ускорился, хотя бензин дешевеет всё сильнее.
За неделю бензин подешевел на 1,63%. Это хорошая новость для автомобилистов и перевозчиков. Но с начала года топливо всё ещё дороже на 18,57%: осенний скачок цен пока отыгран лишь частично.
Продукты продолжают дорожать. Овощи и фрукты за неделю прибавили 1,3%, яйца - тоже 1,3%, рыба - 0,9%, курица - 0,7%. Поэтому снижение цен на топливо сдерживает общий индекс, но не убирает давление на продовольственную корзину.
23 октября ЦБ сохранил ставку 14% и повысил прогноз инфляции на этот год до 7,1-7,6%. По его оценке, устойчивый рост цен остаётся на уровне 5-6% в пересчёте на год - выше цели 4%. То есть проблема уже не только в бензине и октябрьском повышении тарифов.
Мой вывод
Падение цен на бензин - хороший сдвиг. Но для быстрого снижения ставки я пока не вижу достаточно оснований: продукты дорожают, а устойчивое ценовое давление остаётся высоким. Для длинных ОФЗ буду смотреть прежде всего на замедление роста цен за пределами топлива. Именно оно даст более сильный аргумент в пользу снижения ставки.
Не является индивидуальной инвестиционной рекомендацией.
edited
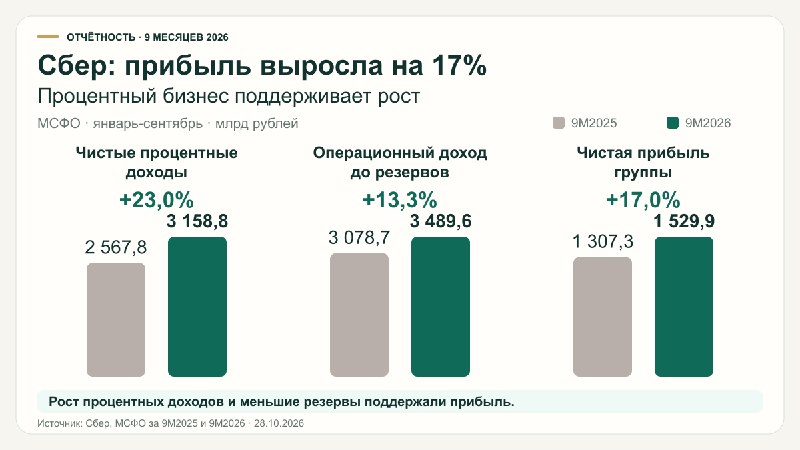
Сбер: прибыль +17%, дивидендный ориентир - около 44 рублей
За 9 месяцев Сбер заработал 1,53 трлн рублей. Главный вклад в рост дал процентный бизнес: кредитный портфель увеличивается, а деньги населения обходятся банку дешевле.
В III квартале стоимость привлечённых средств населения снизилась с 8,8% до 8,2%, а доходность розничных кредитов осталась на уровне 16,7%. Сбер меньше платит за вклады, сохраняя доходность этих кредитов. Общая процентная маржа держится около 6,65%.
С комиссиями слабее: за 9 месяцев рост на 2,8%, а отдельно в III квартале - снижение на 1,9%. Прибыль за квартал составила 510,8 млрд рублей, почти столько же, сколько во II квартале.
Прибыли помогли и меньшие расходы на резервы и переоценку кредитов: за 9 месяцев они снизились на 12,2%. Банк связывает квартальную динамику с обновлением прогнозных моделей. Поэтому весь прирост прибыли я бы не приписывал расширению бизнеса.
После провала 2022 года Сбер три года подряд увеличивал годовую прибыль. Нынешний отчёт продолжает эту историю: рентабельность капитала за 9 месяцев - 24%.
При годовой прибыли около 2 трлн рублей и цене акции около 300 рублей E/P получается 29,5%. Если направить половину прибыли на дивиденды, ориентир - около 44 рублей на акцию до вычета выплат по другим долевым инструментам. Это около 14,7% доходности до налога.
Но после августовских дивидендов норматив капитала Н20.0 снизился до 13,7% при условии дивполитики не ниже 13,3%. Запас - всего 0,4 процентного пункта.
Мой вывод
Сбер мне интересен сочетанием высокой прибыли и дивидендов. Следить буду за капиталом и кредитными потерями. На фоне трудностей компаний с долгами снижение резервов пока не убеждает меня, что кредитные риски прошли пик.
Показатели компании
Не является индивидуальной инвестиционной рекомендацией.
edited
Ozon: рост ускорился, но атаки на склады стоили 30 млрд рублей
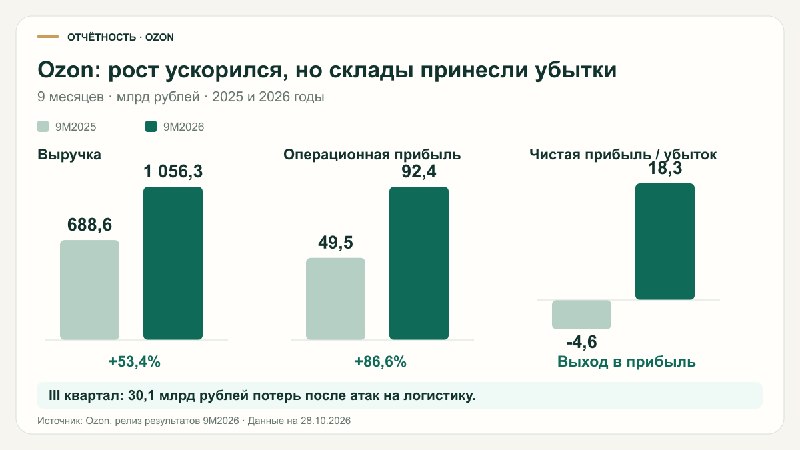
За 9 месяцев выручка Ozon выросла на 53%, до 1,06 трлн рублей. Чистая прибыль составила 18,3 млрд против убытка 4,6 млрд годом ранее. Компания растёт и всё больше зарабатывает на этом росте.
Главный положительный результат - маркетплейс. В III квартале его скорректированная EBITDA выросла почти втрое, до 65,4 млрд рублей. Себестоимость услуг на заказ снизилась на 13%, до 150 рублей. Увеличение объёма помогает дешевле обслуживать покупки и повышать прибыльность.
Но после атак на логистические объекты Ozon признал 30,1 млрд рублей потерь. В итоге чистая прибыль группы за квартал составила лишь 3,7 млрд. Часть рисков застрахована, однако сумма компенсации ещё не определена.
В финтехе прибыль до налога выросла на 57%, до 27,1 млрд рублей. При этом стоимость кредитного риска поднялась с 10,6% до 14,3%. Пока рост бизнеса перекрывает давление резервов на прибыль, но качество кредитов требует внимания.
Мой вывод
Ozon для меня остаётся компанией роста и подтверждает этот статус. Мой базовый прогноз - около 55 млрд рублей прибыли за 2026 год без новых крупных списаний по складам. При цене 3 767,50 рубля E/P получается 6,7%. Рассматриваю Ozon как историю роста прибыли на несколько лет, а не как источник высокой текущей доходности.
Ozon входит в «Актуальный» модельный портфель.
Показатели компании
Больше информации
Не является индивидуальной инвестиционной рекомендацией.
edited
НМТП: слабый III квартал и меньше денег на дивиденды
За девять месяцев 2026 года прибыль акционеров снизилась на 9,9%, до 28,2 млрд рублей. Но III квартал оказался гораздо слабее: выручка упала на 32,3%, операционная прибыль - на 57,4%, чистая прибыль акционеров - на 47,5%.
Расходы за квартал сократились всего на 4%. Поэтому операционная рентабельность упала с 53,2% до 33,5%. Снижение прибыли за девять месяцев смягчили курсовые разницы и восстановление резерва под задолженность.
Я связываю слабый отчёт в том числе с ограничениями работы портов. При этом стройка требует всё больше денег: за девять месяцев на основные средства заплатили 21,1 млрд рублей, на 58% больше год к году.
После этих инвестиций, с учётом полученных процентов по депозитам, осталось 7 млрд рублей против 23,5 млрд годом ранее. Отдельно за III квартал - минус 1,1 млрд. Чистый денежный запас без аренды сократился с 42,8 до 26,7 млрд рублей.
В моих сценариях прибыль за 2026 год - 33,5-36,8 млрд рублей против 39,9 млрд за 2025-й. При цене 7,08 рубля E/P - 25,6-28,2%. Если направить на дивиденды 50% прибыли, получается 0,91-1,00 рубля на акцию, или 12,8-14,1% до налога.
Мой вывод
Акции выглядят недорогими, но прежний дивиденд 1,1448 рубля я бы сейчас не закладывал. Для улучшения оценки жду восстановления перевалки. Новые остановки могут снизить прибыль и выплаты ниже моих сценариев.
Показатели компании
Больше информации
Не является индивидуальной инвестиционной рекомендацией.
edited
ФосАгро: прибыль падает, долг растёт
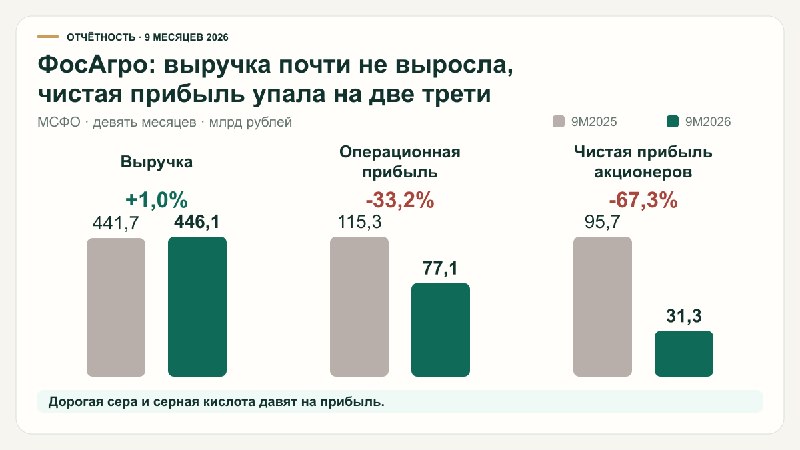
За девять месяцев 2026 года выручка выросла всего на 1%, до 446,1 млрд рублей. Операционная прибыль снизилась на 33,2%, до 77,1 млрд, чистая прибыль акционеров - на 67,3%, до 31,3 млрд.
Главная нагрузка - сера и серная кислота. Расходы на них выросли с 29,5 до 73,8 млрд рублей. При почти неизменной выручке сырьё забирает гораздо больше денег.
III квартал лучше полугодия по операционной прибыли
В III квартале выручка выросла на 15%, до 164,7 млрд рублей. Операционная прибыль - 39,2 млрд, больше, чем за всё первое полугодие. Но до прошлогоднего квартала всё ещё не дотянула: снижение на 3,2%. Чистая прибыль акционеров - 12,6 млрд, на 37,2% меньше год к году.
Прибавку к квартальной выручке почти целиком забрали расходы на серу и серную кислоту.
А денежный отток усилился
Операционный денежный поток за девять месяцев - 44,6 млрд рублей, отдельно за III квартал - минус 11,8 млрд. После инвестиций и процентов по строящимся объектам за девять месяцев - минус 20,9 млрд. Отдельно за III квартал - минус 35,1 млрд. Этот отток съел положительный остаток полугодия в 14,2 млрд и увёл результат девяти месяцев в минус.
С начала года чистый долг без аренды вырос с 314,1 до 353,4 млрд рублей. Большие дивиденды при таком денежном потоке я пока не закладываю.
Как оцениваю акции
В моих сценариях прибыль за 2026 год - около 44-52 млрд рублей. При цене 5 705 рублей за акцию E/P получается около 6-7%.
В 2023-2025 годах компания зарабатывала 84-114 млрд рублей в год. На повторение исключительного ценового пика 2021-2022 годов я не ориентируюсь.
Мой вывод
Пока ФосАгро мне недостаточно интересна по этой цене. Улучшение операционной прибыли ещё не принесло денег после инвестиций. Жду снижения сырьевых затрат и возврата денег из расчётов с контрагентами, а не дальнейшего роста долга.
Показатели компании
Больше информации
Не является индивидуальной инвестиционной рекомендацией.
Исторический момент!
edited
Telegram doesn't show this post on the web. Open it in Telegram to see it.
Акции или облигации - что сейчас интереснее?
Вячеслав Бердников рассказал, какие акции нравятся ему и почему.
Смотреть интервью:
https://youtu.be/Hpu39bYpZIw
https://vkvideo.ru/video-211320696_456239152
Не является индивидуальной инвестиционной рекомендацией.
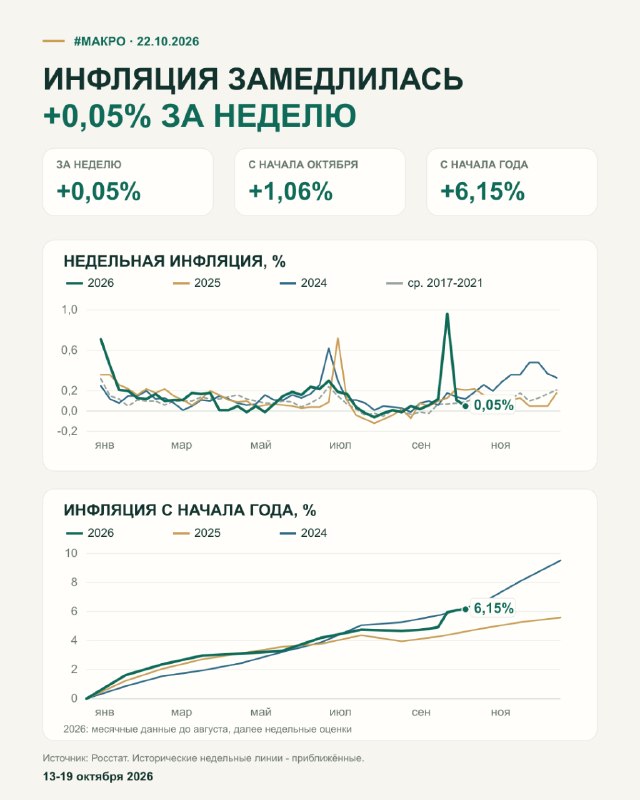
Инфляция замедлилась до 0,05%. Бензин начал дешеветь
За неделю с 13 по 19 октября цены выросли на 0,05% после 0,11% неделей ранее, по данным Росстата. С начала октября набралось 1,06%, с начала года - 6,15%. После скачка коммунальных тарифов темп роста цен снижается вторую неделю подряд.
Для меня главное изменение - бензин подешевел на 0,7%. Неделю назад его цена почти не менялась. Теперь снижение дошло до АЗС, а значит, топливо начинает сдерживать общий рост цен, а не разгонять его. Но с начала года бензин всё ещё дороже на 20,5%.
Продукты пока движутся в другую сторону: яйца за неделю подорожали на 2,3%, курица - на 0,8%, помидоры - на 6,3%. Поэтому низкий общий индекс ещё не означает, что рост цен замедлился по всей потребительской корзине.
Есть и второй хороший сигнал: по опросу инФОМ для Банка России, в октябре инфляционные ожидания населения снизились с 14,2% до 13,2%. Люди стали ждать меньшего роста цен. Правда, даже эта оценка остаётся высокой.
Мой вывод
Перед заседанием ЦБ 23 октября картина стала лучше: топливо дешевеет, ожидания снижаются. Для длинных ОФЗ это позитивно. Но я бы не рассчитывал на быстрое снижение нынешней ставки 14%: октябрьский рост цен уже превысил 1%, а продукты продолжают дорожать. Более весомым аргументом для снижения ставки станет замедление не только бензина, но и продовольствия.
В пятницу не жду снижения ставки.
Не является индивидуальной инвестиционной рекомендацией.
Экономика России: что происходит и что ждать?
В рублях ВВП продолжает расти. Но после поправки на цены темп заметно скромнее. В новом видео сравниваю оба показателя и смотрю, что говорят инфляция, ставка, бюджет и ожидания предприятий.
Видео поможет более взвешенно взглянуть на происходящее в экономике.
📺 Смотреть на YouTube: https://youtu.be/F49ByeO1Vi4
📺 Смотреть в VK Видео: https://vkvideo.ru/video-211320696_456239150
Не является индивидуальной инвестиционной рекомендацией.
edited
Северсталь: прибыль пошла вверх, дивидендов пока нет
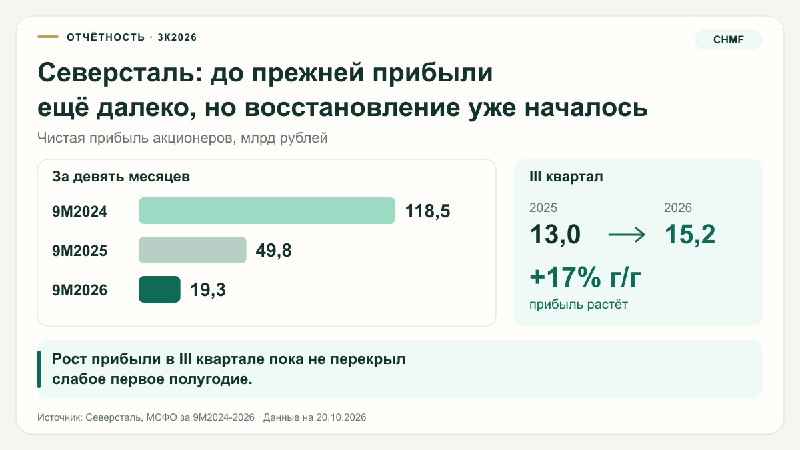
В III квартале выручка снизилась на 3%, до 173,5 млрд рублей, а EBITDA выросла на 13%, до 40 млрд. Подорожание стали и снижение затрат подняли маржу с 20% до 23%: компания стала больше зарабатывать на каждой тонне, хотя продажи сократились.
Чистая прибыль акционеров выросла на 17%, до 15,2 млрд рублей. За всё первое полугодие было лишь 4,1 млрд. Сдвиг хороший, но квартальный заработок всё ещё составляет около 43% от результата III квартала 2024 года.
Свободный денежный поток достиг 42,6 млрд рублей. Около 31 млрд притока дал оборотный капитал, прежде всего возврат денег от покупателей. Помогло и снижение капзатрат на 42%. Повторять такой денежный поток каждый квартал я бы не стал.
За девять месяцев денежный поток остаётся отрицательным: -27,6 млрд рублей. Компания ждёт минус и за весь год. Поэтому дивидендов за девять месяцев не будет, а выплату за 2026 год я пока не закладываю.
Долг невысокий - 0,47 EBITDA. Главная нагрузка сейчас - завершение строек: при выполнении годового плана на IV квартал придётся ещё около 34,8 млрд рублей капзатрат.
Если IV квартал повторит III по прибыли, за год получится около 34,5 млрд рублей. При капитализации 607,5 млрд E/P составит 5,7%. При таком заработке акции я не назвал бы дешёвыми.
Мой вывод
В металлургии появились признаки улучшения. Но Северсталь для меня пока остаётся ставкой на дальнейший рост прибыли, а не на близкие дивиденды. Следующий шаг - сохранить заработок после летнего сезона и закончить крупные стройки без нового роста долга.
Показатели компании
Больше информации
Не является индивидуальной инвестиционной рекомендацией.
edited
X5: в магазины стали ходить чаще
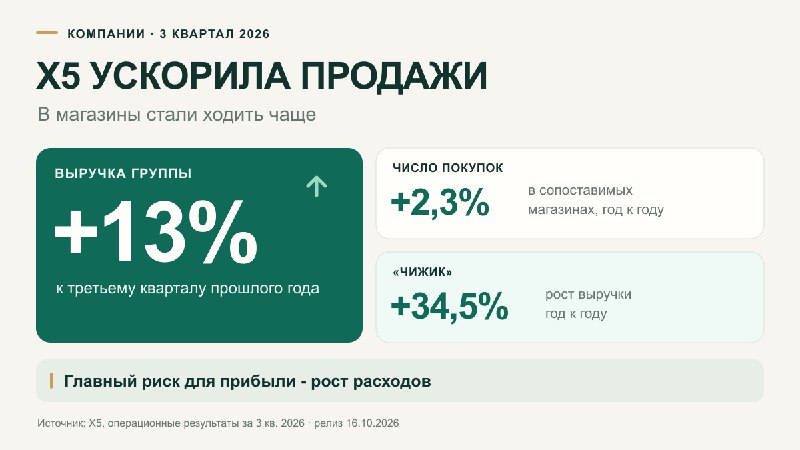
В третьем квартале выручка X5 выросла на 13%, до 1,31 трлн рублей. Во втором рост был 9,9%. В действующих магазинах число покупок увеличилось на 2,3% против 1,2% кварталом раньше. То есть ускорение идёт не только от открытия новых точек и более высокого чека.
Особенно выделяется «Чижик»: квартальная выручка выросла на 34,5%, до 139,6 млрд рублей. В сопоставимых магазинах число покупок прибавило 5,7%. Формат низких цен привлекает покупателей и в уже работающие магазины, а не только в новые.
Цифровые продажи за девять месяцев выросли на 28,4%, до 257,3 млрд рублей. Но в третьем квартале они дали лишь 1,2 процентного пункта из 13% роста выручки группы. Поэтому ускорение X5 я связываю прежде всего с торговыми сетями, а не только с доставкой.
Слабое место X5 - расходы. Во втором квартале затраты на персонал выросли на 15,2%, на коммунальные услуги - на 20,5%, быстрее выручки. Рентабельность скорректированной EBITDA до МСФО 16 снизилась с 6,7% до 6,0% год к году. Скорректированная EBITDA сократилась на 2,4%: больше продали, но по этому показателю заработали меньше.
Мой вывод
По продажам квартал хороший. Ожидания по прибыли и дивидендам пока оставляю прежними. 29 октября X5 планирует опубликовать финансовые результаты: буду смотреть, удалось ли сдержать расходы на фоне ускорения продаж.
Больше информации
Показатели компании
Не является индивидуальной инвестиционной рекомендацией.
edited
Henderson: продажи растут, а прибыль?
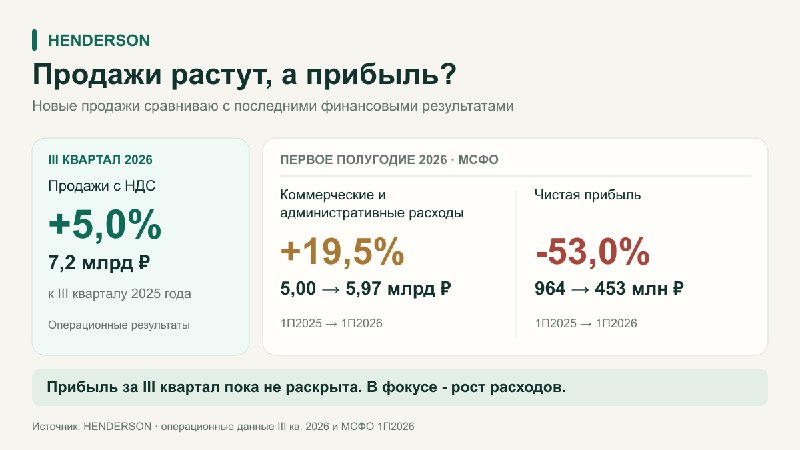
В III квартале 2026 года продажи Henderson выросли на 5%, до 7,2 млрд рублей с НДС. Собственные магазины и интернет-продажи прибавили 7,6%, маркетплейсы потеряли 13,6%.
Компания делает ставку на собственные каналы, считая их более прибыльными. Но сокращение продаж через маркетплейсы связано не только со стратегией: Henderson сообщила и об операционных сложностях.
По прибыли пока смотрю на МСФО за первое полугодие 2026 года. Тогда выручка выросла на 3,6%, а коммерческие и административные расходы - на 19,5%. Валовая прибыль прибавила 557 млн рублей, расходы - 972 млн. Среди крупных статей роста - зарплаты и агентские комиссии.
В итоге операционная прибыль снизилась. Дополнительно на результат надавили финансовые расходы и курсовые разницы. Чистая прибыль упала на 53%, до 453 млн рублей.
Финансовых результатов за III квартал в новом релизе нет. Поэтому рост продаж пока не даёт ответа, удалось ли Henderson сократить этот разрыв.
Мой вывод
Рост собственных каналов - плюс. Но сейчас Henderson важнее сдержать расходы, чем просто продать больше одежды. Буду смотреть, снижается ли их доля в выручке и восстанавливается ли операционная прибыль. Ожидания по прибыли и дивидендам пока не повышаю.
Показатели компании
Больше информации
Не является индивидуальной инвестиционной рекомендацией.
19 октября начинаем интенсив по фундаментальному анализу акций
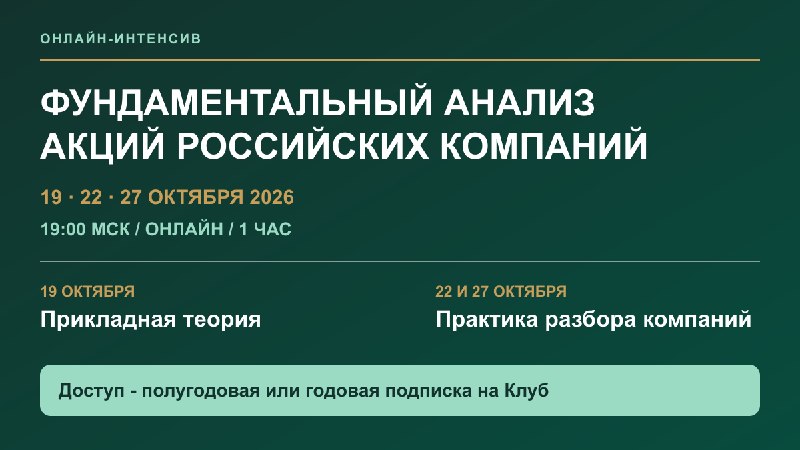
Напоминаю: уже в понедельник проведу первую онлайн-встречу. Покажу, как разбирать бизнес по отчётности и оценивать, насколько интересны его акции по текущей цене.
Начнём с прикладной теории: прибыль, денежный поток, долг, эффективность бизнеса и дивиденды. Разберём, как связать эти показатели с оценкой акций.
22 и 27 октября - практика. На примере российских компаний пройдём путь от отчётности до инвестиционного вывода: чем интересен бизнес, какие у него риски и что уже заложено в цене.
Все встречи начинаются в 19:00 мск и длятся один час.
Участие входит в полугодовую или годовую подписку на Клуб инвесторов. Отдельно оплачивать интенсив не нужно.
Вступить в Клуб инвесторов
Российские акции - разбор с Эриком Лысенко
В новом интервью с Эриком Лысенко разбираем акции российских компаний. Делюсь своим взглядом на рынок и отдельные бумаги.
Полный разговор - на YouTube и VK Видео.
▶️ Смотреть на YouTube
▶️ Смотреть в VK Видео
Не является индивидуальной инвестиционной рекомендацией.
Мать и дитя: рост стоит денег
Выручка за первое полугодие 2026 года выросла на 29%, прибыль акционеров - только на 5%. А дивиденд снизился с 42 до 38 рублей: компания оставляет больше прибыли на расширение сети.
В новом видео разбираю, что мешает прибыли расти быстрее и за счёт чего жду восстановления маржинальности в 2027 году. Показываю прогноз дивидендов и роста бизнеса на ближайшие пять лет.
В конце - мой вывод, стоит ли покупать акции с учётом этого прогноза.
📺 Смотреть на YouTube
📺 Смотреть в VK Видео
Показатели компании
Не является индивидуальной инвестиционной рекомендацией.
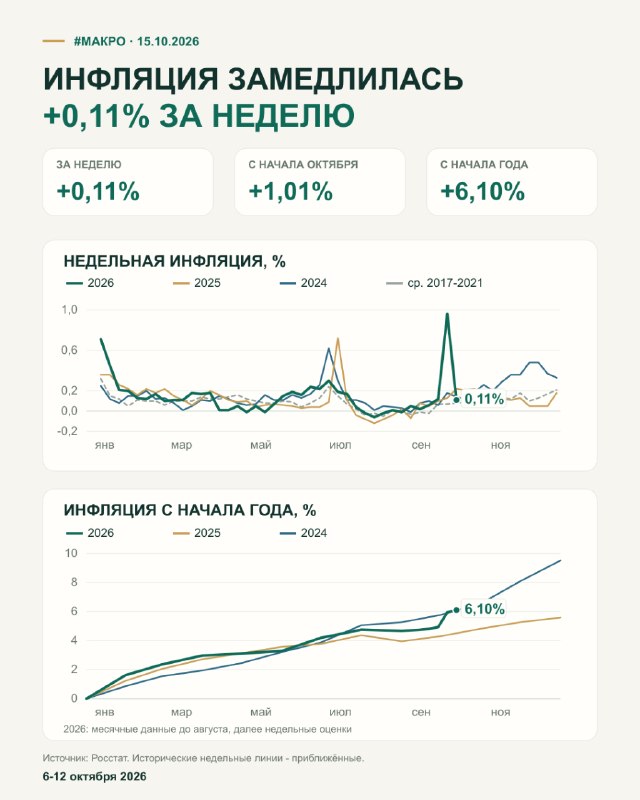
Инфляция замедлилась. Бензин почти перестал дорожать
С 6 по 12 октября цены выросли на 0,11% после 0,96% неделей раньше. С начала года инфляция достигла 6,1%, с начала октября - 1,01%.
Резкое замедление во многом объясняется тем, что в прошлую неделю попало повышение коммунальных тарифов. Новый скачок не повторился. Но сами тарифы ниже не стали, поэтому нынешние 0,11% не отменяют уже выросшие расходы.
Для меня важнее, что почти остановился рост цен на бензин: всего +0,01% за неделю. Розничный АИ-92 тоже практически не изменился. Это хороший сигнал: если пауза сохранится, топливо перестанет добавлять новые расходы перевозчикам и другим компаниям. Но с начала года АИ-92 уже подорожал на 21,8%. Прежний рост цен никуда не исчез.
Овощи и фрукты в среднем почти не изменились в цене после снижения на 0,6% неделей раньше. На этой неделе их удешевление уже не сдерживало общий индекс. При этом яйца подорожали ещё на 2,4%, гречка - на 0,6%. Давление со стороны продуктов сохраняется.
Мой вывод
Эта неделя заметно лучше предыдущей. Особенно радует пауза в росте цен на топливо: если она сохранится, риск дальнейшего переноса этих затрат в цены товаров станет меньше.
Но оснований ждать быстрого снижения ставки я пока не вижу. Сейчас она составляет 14%, следующее решение ЦБ - 23 октября. Для длинных ОФЗ данные позитивные, однако одной спокойной недели мало, чтобы уверенно рассчитывать на разворот политики ЦБ. Нужны следующие данные: сохранится ли пауза в бензине и замедлится ли рост цен на продукты.
Не является индивидуальной инвестиционной рекомендацией.
edited
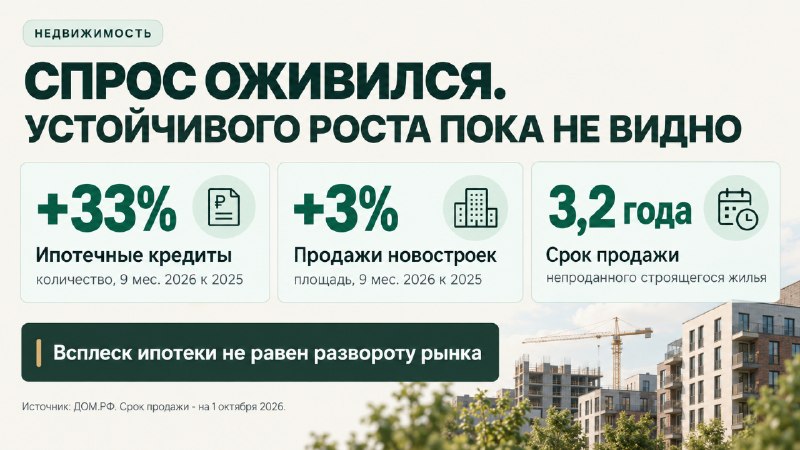
Недвижимость: спрос оживился, но устойчивого роста пока не видно
По данным ДОМ.РФ, за девять месяцев банки выдали на 33% больше ипотечных кредитов, чем год назад. Но продажи новостроек по площади выросли лишь на 3%. Ипотека включает не только новые квартиры, поэтому её рост не означает такого же оживления у застройщиков.
В сентябре продажи новостроек прибавили 12% год к году. Однако спрос снова подстегнули новости об изменении семейной ипотеки. Покупатели спешили оформить сделки, забирая часть спроса из следующих месяцев. В Москве продажи, наоборот, упали на 27%.
По оценке ДОМ.РФ, рост обеспечила именно семейная ипотека. Сделки без ипотеки и по другим программам снизились. Для меня это признак слабого спроса за пределами господдержки.
Сильный месяц не сократил расчётный срок продажи непроданного строящегося жилья: он остался на уровне 3,2 года. Застройщики сокращают новые запуски, но уже начатые проекты всё равно нужно достраивать и финансировать.
Рассрочки помогают продавать, но откладывают деньги. Во втором квартале так покупали каждую четвёртую квартиру. На 1 сентября неоплаченная часть договоров достигла 1,5 трлн рублей. Это не сумма просрочки, но при большом долге разница между заключённой сделкой и полученными деньгами особенно важна.
Расчётная арендная доходность в Москве и Петербурге в третьем квартале - около 4,5% годовых до расходов. Покупка под сдачу по-прежнему сильно зависит от будущего роста цены квартиры.
Мой вывод
Сентябрь не убедил меня, что рынок перешёл к устойчивому росту. Покупателю я бы не советовал торопиться из-за общей статистики ипотеки. В акциях и облигациях застройщиков смотрю прежде всего, превращаются ли продажи в деньги и хватает ли их на обслуживание долга.
Больше информации
Не является индивидуальной инвестиционной рекомендацией.
edited
Яндекс после атак: условно «потерянный год»
С 8 по 11 октября остановились дата-центры Яндекса в Сасово и Владимире, в Калуге повреждена часть инфраструктуры. Компания пока не раскрыла сумму ущерба и сроки восстановления оборудования.
Базовый сценарий EcomHub Research - около 137 млрд рублей. Основная часть этой оценки приходится на восстановление зданий и оборудования, а не на несколько дней потерянной выручки.
По масштабу это почти годовая скорректированная прибыль Яндекса и его капитальные вложения за 2025 год. Но 137 млрд - не подтверждённый убыток. Неизвестно, сколько оборудования уничтожено и сколько можно восстановить. Страховые выплаты и повторное использование уцелевших активов в модели не учтены.
Проблема не ограничивается облачным бизнесом. Эти мощности нужны поиску, рекламе, такси, доставке и другим сервисам. Восстановление приложений ещё не означает возвращения прежних резервных мощностей и завершения финансовых последствий.
Есть и риск оттока клиентов. Yandex Cloud помогает размещать ресурсы у других провайдеров. Часть клиентов может остаться там и после ремонта. А повреждение оборудования для обучения ИИ способно задержать новые продукты. Его фактическое состояние пока не раскрыто.
Мой вывод
Мой субъективный рабочий ориентир - базовый сценарий EcomHub. Для меня это условно «потерянный год» по объёму ресурсов: значительная часть денег может пойти не на рост, а на восстановление.
Это не означает год без прибыли или остановку всех проектов. Но риск для акционеров серьёзный: деньги, которые могли поддерживать развитие бизнеса и будущие выплаты, потребуются для восстановления. Повторные атаки могут увеличить эту нагрузку.
Показатели компании
Больше информации
Не является индивидуальной инвестиционной рекомендацией.