В гос думу внесли проект системы АНТИДРОП, где всех граждан поделят на уровни риска. По аналогии как сейчас работает платформа ЗСК для предпринимателей. Для физических лиц заканчивается эра, когда можно было просто поменять банк после блока и жить нормально. Что предлагает законодатель. 1️⃣ ЦБ по своим критериям будет отслеживать подозрительные операции у физических лиц. Этих самых признаков еще нет, будут разрабатываться отдельно по согласованию с Росфинмониторингом и утверждаться советом директоров ЦБ. 2️⃣ ЦБ будет присылать банкам списки с людьми, помеченных как подозрительные. 3️⃣ Каждый банк должен учитывать полученную от ЦБ информацию и проводить собственные расследования. Т. е., по замыслу законодателей оценка ЦБ должна восприниматься банками как дополнительный критерий. Такая же система у ЗСК, но опыту работы с ЗСК уже можно смело сказать, что половина банков будет воспринимать оценку ЦБ как истину, а не как дополнительный критерий. Если банк согласен с оценкой ЦБ, то устанавливает следующие ограничения: ✔️максимальный лимит внесения наличных: 30 000 рублей в месяц; ✔️максимальный лимит получения переводов от других людей: 30 000 рублей в месяц. В законопроекте ничего не говорится о блокировке карты и приложения. Но по практике, здесь также могу смело предположить, что банки будут блокировать дистанционное обслуживание таким товарищам. На какой срок устанавливается ограничение. При первом попадании человека в категорию высокорисковых срок ограничений – максимум 1 год. При условии, что в этот период не будет подозрительных операций. При повторном выявлении подозрительной операции срок ограничений составляет 2 года. Важный момент. Если человек поменяет банк, то ограничения никуда не денутся. Теперь все будет централизованно. Как обжаловать ограничения Законом предусмотрен обязательный досудебный порядок обжалования непосредственно через банк. В банк направляются документы и пояснения, доказывающие невиновность клиента. Если банк соглашается с доводами, то подает в ЦБ ходатайство на снижение риска. Здесь также по практике можно провести аналогию с реабилитацией по 161-ФЗ, где шансы снять блокировку в досудебном порядке болтаются на уровне 10–20%. В суде шансы выше, однако сроки разбирательства могут затянуться на полгода и больше. Когда это начнет работать. Закон вступает в силу с 1 марта 2028 года. Время на перестройку и подготовку есть. Однако это не означает, что сейчас можно расслабиться. Система уже начинает работать в тестовом режиме, в том числе с участием банков. Ровно также, как это было с ЗСК, когда за полгода до официальной работы почти все банки уже получали информацию о высокорисковых клиентах. Какие выводы можно сделать. Лучше не попадать в этот новый черный список ЦБ, выйти из него будет очень сложно. Внимательно следите за переводами, не принимайте деньги от незнакомых лиц, особенно при обмене криптовалюты или выводе депозита с казино. 💬Telegram | 💬MAX

Тот самый 115-ФЗ
Реалии жизни в условиях антиотмывочного Закона 115-ФЗ. Авторский канал Юдакова Сергея. ☑️ Помощь 115-ФЗ (161-ФЗ), получить консультацию, задать вопрос: @Help115fz_bot 💻Сайт https://seb115fz.ru 📰 Соц сети https://t.me/tot115fz/2110
-
-
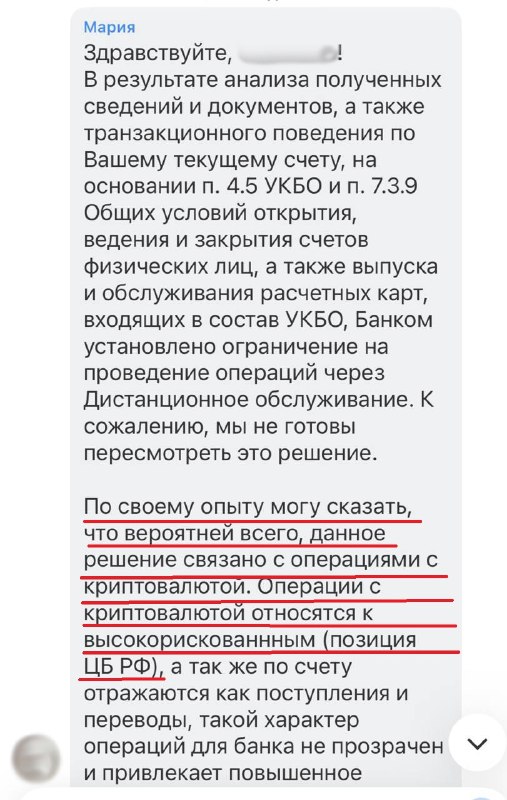
Рынок Р2Р обмена криптовалюты умер!? Формально свободный обмен криптовалюты без участия лицензированных посредников будет разрешен до 01.07.2027 г. Однако на практике эта схема практически не работает. На биржах очень много скама, дропов, треугольников и прочих схем, из-за которых честный трейдер получает блокировки по 115-ФЗ и 161-ФЗ. Даже если у вас все чисто, и каким-то чудом вам попались хорошие контрагенты, то банки все равно не дадут вам проводить операции, ссылаясь на высокий риск (как на примере). Многие криптаны перешли на обмен наличными, но и здесь их ждет неприятный сюрприз. Все специалисты дружно побежали изучать 282-ФЗ, но мало кто почитал изменения в смежном законодательстве. А изменения там есть и очень даже опасные. Есть такой Закон под номером 173-ФЗ (о валютном контроле). С 01.09.2026 в него внесли изменения, признав криптовалюту валютной ценностью. Согласно п. 3 ст. 14 этого закона, расчеты по таким операциям должны производиться исключительно через счета в уполномоченных банках. Таким образом, обмен криптовалюты на наличные теперь квалифицируется как незаконная валютная операция. За это нарушение статьей 15.25 КоАП РФ предусмотрен штраф в размере до 40% от суммы сделки. Что же делать участникам рынка до 01.07.2027? У китайцев есть поговорка-проклятие: «Чтоб ты жил в эпоху перемен». Она предельно точно описывает текущую ситуацию. Технически легальных обменников сейчас не существует. Те немногие, кто уже получил лицензию ЦБ, не могут полноценно работать из-за неготовности инфраструктуры. Те же, кто лицензии еще не получил, но пытается соблюдать закон, находятся в серой зоне со всеми вытекающими рисками. Многие трейдеры сейчас переводят расчеты за границу, ведь наше регулирование распространяется только на Российскую инфраструктуру. Но и там проблем достаточно, ведь тот самый 115-ФЗ есть не только в России. Не стоит забывать и о санкционных рисках, когда одного лишь наличия гражданства РФ достаточно для блокировки счетов. 💬Telegram | 💬MAX
-
Президент призвал ужесточать контроль за подозрительными операциями. Торжественное мероприятие, посвящённое 25-летию Федеральной службы по финансовому мониторингу, состоялось сегодня в Государственном Кремлёвском дворце. В рамках торжества президент России Владимир Путин выступил с речью, в которой обозначил ключевые задачи ведомства на перспективу. Он назвал среди приоритетов завершение создания национальной концепции финансовой безопасности, что, по его словам, должно модернизировать всю отечественную антиотмывочную систему. Президент также призвал упрощать процедуры для добросовестных участников рынка и одновременно ужесточать контроль за подозрительными операциями. 💬Telegram |💬MAX
-

Осторожно: «специалисты» по снижению желтого риска. Как не потерять деньги и время В последнее время ко мне все чаще обращаются клиенты с желтым уровнем риска ЗСК и установленной типологией с просьбой составить обращение в межведомственную комиссию (МВК). В таких случаях я всегда объясняю, что это ошибочная трактовка закона, и комиссия не имеет полномочий для обжалования желтого уровня риска. Однако предприниматели как доказательство присылают мне ссылки на сайты и рекламные посты в Telegram, где «специалисты» предлагают снижать желтый риск ЗСК именно таким способом. Хочу предостеречь бизнес от сотрудничества с такими исполнителями, которые не знают элементарных вещей о полномочиях межведомственной комиссии. Напомню, в полномочия МВК входят: 1️⃣ Оспаривание отказа в открытии счета или проведении операции, когда банк отказал в реабилитации. 2️⃣ Оспаривание включения в красную зону ЗСК, когда банк применил меры по п. 5 ст. 7.7 Закона № 115-ФЗ. 3️⃣ Оспаривание включения в красную зону ЗСК, когда банк не применял меры по п. 5 ст. 7.7 Закона № 115-ФЗ, и когда ЦБ отказал в снижении риска согласно Указанию от 23.09.2024 № 6853-У. Желтая зона ЗСК, независимо от того, установлена типология или нет, является справочной информацией для банка, и клиент не должен иметь к ней доступа. Будьте бдительны! «Специалисты», предлагающие направить «письмо на деревню дедушке», вряд ли обладают должной компетенцией и могут сделать вам только хуже за ваши же деньги. На скриншоте интернет-приемная МВК. Для выбора доступны только три типа проблем. Никаких оспариваний желтой зоны (среднего уровня риска) там нет. Как видите, такое обращение невозможно направить даже технически. Если вы столкнулись с желтым уровнем риска ЗСК, не рискуйте, обращаясь к сомнительным «специалистам». Напишите мне @Help115fz_bot - я проведу правовой анализ вашей ситуации, объясню реальные причины ограничений и предложу законный алгоритм действий для защиты интересов вашего бизнеса. 💬Telegram | 💬MAX
-
repost 📍Банк спрашивает о вашем контрагенте. Что проверить заранее и как ответить Массовый адрес, недостоверные сведения в ЕГРЮЛ, «красная» зона на платформе ЗСК Банка России — такие признаки контрагента банк может учесть, когда оценивает ваши платежи. Поэтому контрагента лучше проверить до оплаты, а результаты проверки сохранить. ✅3 ноября в 11:00 на прямом эфире Сергей Юдаков, эксперт по разблокировке расчетных счетов компаний, разберет: — какие стоп-факторы проверить и где их смотреть — на какие неочевидные вещи банки обращают внимание — как проверить деловую репутацию и аффилированность — коммерческую осмотрительность: как провести собственное расследование — топ-5 риск-факторов — как правильно отвечать банку про контрагента Те, кто уже сталкивался с блокировками счетов по 115-ФЗ знают - проблему легче предупредить, чем разбираться с остановкой платежей контрагентам и доказывать банку свою добросовестность. Этот эфир должен посмотреть каждый бухгалтер. 👑Эфир доступен коммерческим подписчикам Бухэксперт, для участия в эфире 👉 оформите подписку на Бухэксперт
-
repost 
-
edited Можно или нельзя подтвердить источник происхождения денег договором займа? После выхода методички ЦБ все заметили в перечне документов, которыми можно подтвердить происхождение денежных средств - Договор займа. И очень этому обрадовались. Придется, друзья, вас огорчить. Сначала вспоминаем мой старый пост. Если вы говорите, что вам вернули долг - надо показать где вы взяли деньги на его первоначальное предоставление. Но как же быть, если вам в долг дали денег? На этой же странице, этой же методички есть чудесная фраза: При представлении клиентами – физическими лицами документов, перечисленных в указанном перечне, кредитным организациям рекомендуется также запрашивать у них документы, подтверждающие источники происхождения наличных денежных средств в валюте Российской Федерации, в том числе полученных от третьих лиц. Если перевести на русский язык, то вам нужно дополнительно банку подтвердить источник происхождения денег у займодавца. Да-да, перед тем, как брать в долг наличными суммы свыше 5 000 000 рублей вам необходимо дополнительно запросить у займодавца документы, подтверждающие легальное происхождение этих денег. Бонусом ловите небольшой секрет. В методичке явно указано, что банки должны запрашивать источники средств от суммы свыше 5 млн рублей. Многие банки значение в 5 млн рублей оставили только для Москвы и крупных мегаполисов. Для отделений из регионов поставили отсечку в 2-3 млн рублей. Так что сумма в 5 млн рублей достаточно условная и не гарантирует отсутствие внимания на операции с более мелкими номиналами. 💬Telegram | 💬MAX
-
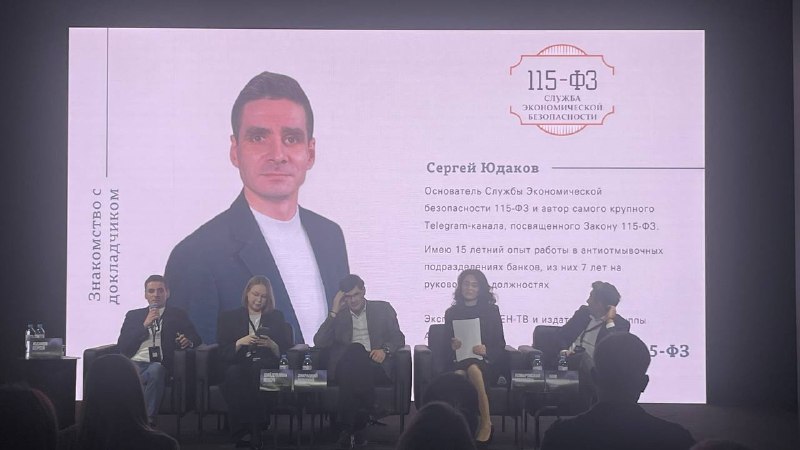
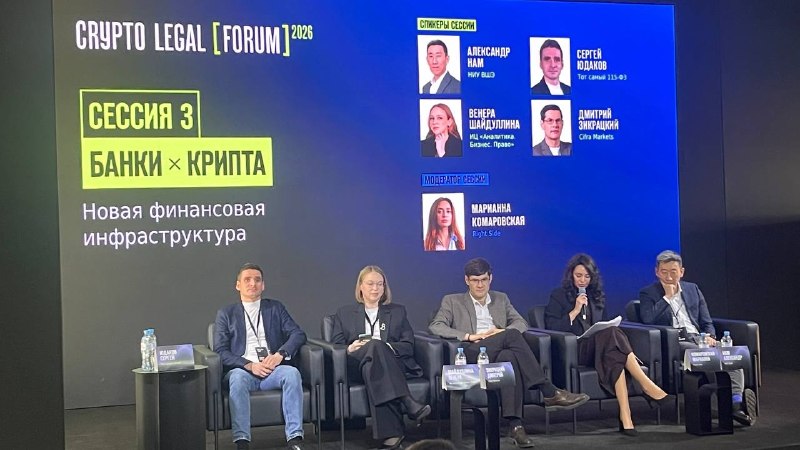
Сегодня выступал спикером на Crypto Legal Forum. По моим наблюдениям в зале было более 200 человек. Очень живой интерес к теме, правильные вопросы и крайне компетентные спикеры. Огромное спасибо организаторам, что собрали всех под одной крышей.
-
Новая методичка ЦБ по контролю за наличными. № 5-МР от 26.10.2026 Банк России разделил клиентов на несколько групп: ✔️ Юридические лица и ИП: под контроль попадают любые операции с наличными, независимо от суммы. ✔️ Физические лица: если вы вносите или переводите 5 миллионов рублей и более за раз или в сумме за месяц. Речь идет о внесении наличных на счета, переводах без открытия счета, покупке золотых слитков, монет, алмазов и обмене валюты. Контроль распространяется не только на операции в кассе банка, но и на операции через устройства самообслуживания, банкоматы. Что от банков хочет ЦБ: 1️⃣ Банк должен заранее понять, откуда у вас деньги и какое у вас финансовое положение. Сумма проверки должна быть сопоставима с суммой операции. Положили 10 миллионов — будьте готовы подтвердить доход именно на эту сумму. 2️⃣ Банк не просто верит на слово, а запрашивает бумажные доказательства. 3️⃣ Если вы занимаетесь розничной торговлей, для вас наличные — это норма. Но если обороты по счету внезапно выросли в 10 раз, банк обязан задать вопросы. 4️⃣ Если банк уже все знает про клиента и обладает всеми документами, то не должен проверять такого клиента. 5️⃣ Если клиент не дает документы, то банк должен признать операцию подозрительной, отказать в ее проведении, а также повысить внутренний уровень риска такому клиенту. Новая методичка отличается от предыдущих еще тем, что у нее есть приложение с перечнем документов, подтверждающих источник происхождения налички: ✔️ Для граждан: справка о доходах (2-НДФЛ), декларация 3-НДФЛ, документы о самозанятости, договоры займа, свидетельства о наследстве или дарении, договоры продажи квартиры или машины. ✔️ Для бизнеса: налоговая отчетность, таможенные декларации (если деньги от иностранцев), договоры займа, кассовые документы о возврате подотчетных сумм, документы о продаже имущества компании. Банк России прямо пишет: банки должны избегать формального подхода. Просто принести «бумажку» недостаточно. Кредитная организация должна убедиться, что документы настоящие, а происхождение денег — законное. Новая методичка отменяет предыдущие методички ✖️ от 20.05.2026 № 1-МР ✖️ от 09.09.2025 № 11-МР ✖️ от 27.04.2024 № 9-МР 💬Telegram | 💬MAX
-

Выступаю на Crypto Legal Forum 27 октября, регистрируйтесь, будет много интересного контента! Crypto Legal Forum – это экспертный сайд-ивент крупнейшего криптособытия СНГ Crypto Summit, проходит при поддержке РАКИБ и РОСКРИПТО. Промокод для подписчиков на скидку 20% – speaker2026. Регистрируйтесь здесь Темы форума 🔷 Что будет с обменниками. Новая роль банков и бирж, консолидация рынка и подготовка к 1 июля 2027 года 🔷 Сколько стоит выйти в белую. Реестр ЦБ, капитал, команда, IT, AML/KYC, налоги. Как сохранить наличные операции, P2P и прибыль 🔷 Где возникают уголовные риски. Проверка крипты, блокировки, хищения, ответственность собственников и взаимодействие с правоохранителями 🔷 Как работать с банками. Счета, комплаенс, расчеты по ВЭД, ликвидность и роль USDT Спикеры 🔹Сергей Юдаков – юрист, автор Telegram канала «Тот самый 115-ФЗ» 🔹Александр Нам – руководитель Центра исследований по DeFi и ЦФА НИУ ВШЭ 🔹Дмитрий Аксаков – вице-президент ВЭБ.РФ, председатель совета директоров «Токеон» 🔹Михаил Ионцев – руководитель проектов юридического департамента Банка России 🔹Виталий Горбенко – генеральный директор КоинКит 🔹Кирилл Веселов – исполнительный директор департамента расчетов и международного финансирования Сбер 🔹Игнат Лихунов – основатель Cartesius 🔹Марат Аманлиев – управляющий партнер Right Side 🔹Марианна Комаровская – CEO Right Side 🔹Александр Бражников – исполнительный директор РАКИБ Где пройдет. 27 октября, Москва, Quattro Space, Мясницкая улица, 13с20 Регистрация на форум До встречи на Crypto Legal Forum!
-

Теперь покупателей бумажного НДС ждет не только кара от ФНС, но от банков в рамках того самого 115-ФЗ. Вот такие письма ФНС рассылает по банкам и просит принять меры по 115-ФЗ. Скан письма достаточно плохого качества, поэтому отдельно привожу весь текст.👇 Межрайонная ИФНС России №ХХ в рамках осуществления полномочий, предусмотренных законодательством Российской Федерации (далее – РФ) о налогах и сборах, в том числе ст. 32, 82 НК РФ, проведены мероприятия налогового контроля в отношении ООО "........" ОГРН ........ (далее – Общество).В ходе проведенных мероприятий налогового контроля установлены обстоятельства, имеющие значение для оценки характера финансово-хозяйственной деятельности Общества. В частности, сотрудники ФСБ, Следственного комитета, МВД и ФНС России при содействии Генеральной прокуратуры РФ раскрыли теневую площадку «бумажного» НДС. Фиктивные налоговые вычеты составили более 1,2 трлн рублей за период с 2023 по 2025 гг. В соответствии с возбужденными уголовными делами, а также Представления, установлен перечень «технических» компаний (и их налоговых деклараций), целью которых является не осуществление реальной хозяйственной деятельности, а формирование подложных документов, в том числе счетов-фактур, для занижения сумм налога на добавленную стоимость, подлежащих уплате в бюджет, путём искусственного завышения налоговых вычетов по таким счетам-фактурам другими налогоплательщиками. Таким образом, презюмируется, что налогоплательщик, в нарушение статьи 54.1 НК РФ принявший к вычету суммы НДС по счету-фактуре от «технической» организации, не мог не знать о фиктивном (мнимом) характере сделки, что выражается в умышленном действии налогоплательщика по искажению факта хозяйственной жизни, направленного исключительно на уменьшение суммы налога к уплате в соответствующем размере. Указанные обстоятельства могут иметь значение для оценки уровня риска при осуществлении кредитной организацией мероприятий внутреннего контроля в целях Федерального закона от 07.08.2001 №115-ФЗ «О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма» (далее – Федеральный закон №115-ФЗ). В соответствии с п.1 ст. 102 НК РФ сведения о налогоплательщике, полученные налоговым органом, в общем случае составляют налоговую тайну. Вместе с тем, сведения о нарушениях законодательства о налогах и сборах, и мерах ответственности за такие нарушения не относятся к сведениям, составляющим налоговую тайну.В связи с этим, в настоящем письме приводятся исключительно сведения, раскрытие которых допускается законодательством РФ, с учетом требований ст. 102 НК РФ. @tot115fz
-


 +4
Работаете с самозанятыми? Ваш бизнес может привлечь внимание ЗСК. Платформа «Знай своего клиента» (ЗСК) анализирует не только прямые выплаты физлицам, но и расчеты через специализированные сервисы-агрегаторы. 🔎 Какие ситуации могут вызвать вопросы? 🤔 Означает ли это, что нужно отказаться от самозанятых? Подробнее смотрите в карточках. 💬Telegram | 💬MAX
-
Сколько ИП может перевести себе на карту, чтобы не получить блок по 115-ФЗ.
-
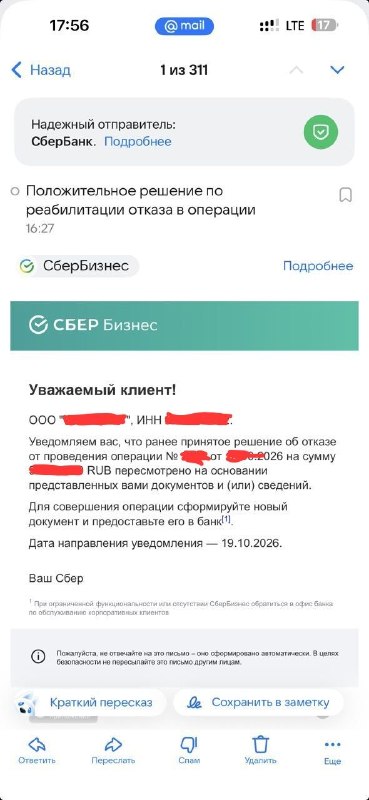
Сегодня Сбер реабилитировал отказ в операции строительной компании. Хочется отметить оперативность коллег из Сбера. Менее чем за сутки рассмотрели достаточно внушительный комплект документов. Напомним, по Закону 115-ФЗ обращения о реабилитации отказа в операции банк обязан рассмотреть в течение 7 дней. Мы со своей стороны отлично знаем как работают банки и помогаем им ускорить процесс принятия решения. Раскладываем логично документы по тематическим папкам, подбираем правильно файлы, пишем грамотные пояснения. Это многим покажется мелочью, но именно из этих мелочей складывается успех. 💬Telegram | 💬MAX
-
Зачем ЦБ хочет ужесточить проверку происхождения наличных. С коллегами недавно обсуждали "тайный смысл" ужесточать проверку происхождения кэша при наличии уже действующих механизмов. Ранее на канале освещал заявления ЦБ. Любая методичка ЦБ - это ответ на новые схемы и вызовы. Так вот, сейчас получает широкое распространение новый способ арбитража в криптовалютной сфере. Ранее арбитраж сводился к частым покупкам и продажам крипты на биржах у других людей. Арбитражники зарабатывали на разнице курсов. Сейчас эта схема практически мертва, так как множественные р2р переводы по карте приводили к блокам по 115-ФЗ. Дропы, треуголы и прочий скам стали основанием для блока по 161-ФЗ. Плюс, с 1 июля 2027 такие операции будут незаконными. Новая схема заключается в покупке USDT на официальных биржах в Белоруссии. Для этого клиенту нужно перевести деньги напрямую на счет белорусской биржи обычной платежкой через российский банк. Далее USDT продается за наличку в России через местные обменники. Затем наличка вносится на счет клиента в российский банк, снова закупается USDT в Белоруссии и далее по кругу. Выгода арбитражника в разнице курсов покупки за безнал и продажи за кэш. Порой это может быть 2-3%, а то и больше. С одной стороны, в этой схеме нет ничего противозаконного сейчас, при условии грамотного оформления документов. С другой стороны, регулятору крайне не нравятся такие движения в целом. Именно с этим новым вызовом ЦБ и планирует бороться. Одновременно, новый вызов - уход населения в наличку. Приведу личный пример. Я делаю ремонт в своем жилище и все расчеты с рабочими, поставщиками материалов и прочими услугами только в наличке. Оплатить безналом, конечно можно тем же поставщикам, только цена будет на 10-20% выше. Это явление не только результат сбоев в банковских интернет-сервисах, но и побочка от курса на "обеление" экономики. 💬Telegram | 💬MAX
-

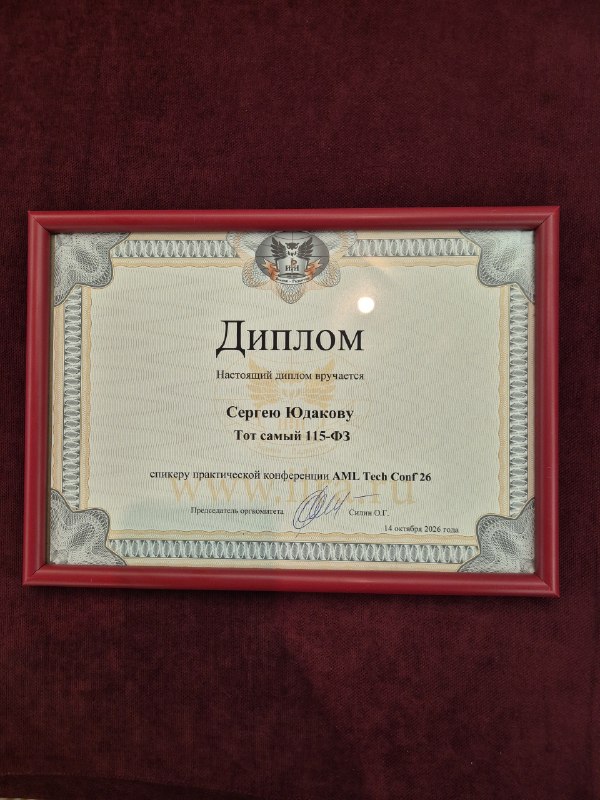
Сегодня принял участие в конференции AML TECH CONF`26. Поговорили про искуственный интеллект, автоматизацию проверки клиентов и блокировок в рамках того самого 115-ФЗ. Много интересных моментов подчеркнул для себя и буду использовать в работе при реабилитацией клиентов после блока по 115-ФЗ. Часть информации расскажу на канале (что можно выносить в публичное поле). 💬Telegram |💬MAX
-
Когда банк по 115-ФЗ просит подтвердить источник дохода.😁 💬Telegram | 💬MAX
-

Как случайный ИНН на мошенническом сайте может заблокировать бизнес: реальная история Сегодня хочу поделиться историей, в которую может попасть любой предприниматель, даже не подозревая об этом. Жил-был индивидуальный предприниматель: занимался рекламными видео-креативами, вел дела честно, и ничто не предвещало проблем. В один день банк заблокировал счет ИП по 115-ФЗ. Предприниматель открыл счета еще в двух банках, но и там попал под проверки по тому же закону. На этом этапе мы подключились к работе. В итоге нам удалось отбиться от запросов банков, ограничения сняли, и счета снова работают, кроме первого банка, который будем реабилитировать потом. Но главный вопрос остался: почему банки проявили такое пристальное внимание? Причина оказалась абсурдной. Клиенту был присвоен «желтый» уровень риска в Платформе ЗСК с типологией «Признаки нелегального кредитора». На этом сюрпризы не закончились: предпринимателю пришло уведомление от Прокуратуры (на фото). В нем говорилось, что ЦБ выявил сайты с нелегальными займами и теперь бизнесмена нужно привлечь к ответственности. В результате долгих выяснений всех обстоятельств дела сложилась такая картина: 1️⃣ ЦБ находит в сети сайты с нелегальными займами и изучает их визуально. 2️⃣ На одной из страниц видит надпись, что услуги оказывает наш ИП, и рядом — его ИНН. Этого оказалось достаточно, чтобы присвоить типологию «Нелегального кредитора» и направить материалы в Прокуратуру. Хочу отдельно подчеркнуть: ЦБ не понадобилось изучать реальные операции клиента (хотя доступ к ним есть и в них нет намека на незаконную деятельность). Не понадобилось даже проверять результаты работы Прокуратуры. Для блокировки и клейма «нелегального кредитора» хватило только ИНН на случайном, непонятном сайте. При этом настоящий владелец ресурса может вписать любой ИНН — хоть ваш, хоть мой. История еще не закончилась, она длится уже больше двух месяцев, и финал пока не виден. Мы дополнительно подали заявление в полицию и направили обращение в ЦБ. Теперь ждем решений от прокуратуры, МВД и ЦБ. К сожалению, такой подход к блокировкам ЦБ применяет часто. Взять тот же 161-ФЗ, где одной жалобы без дополнительной проверки достаточно, чтобы клиенту заблокировали счета. 💬Telegram | 💬MAX
-
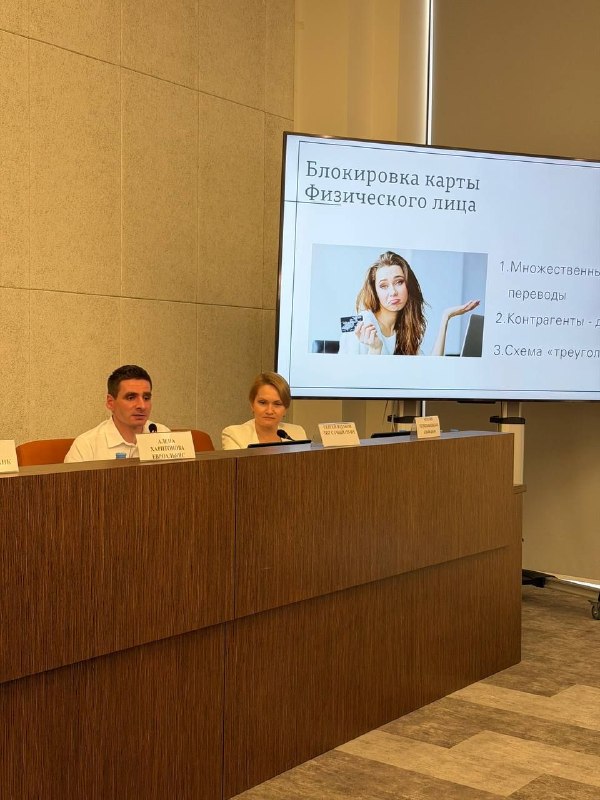
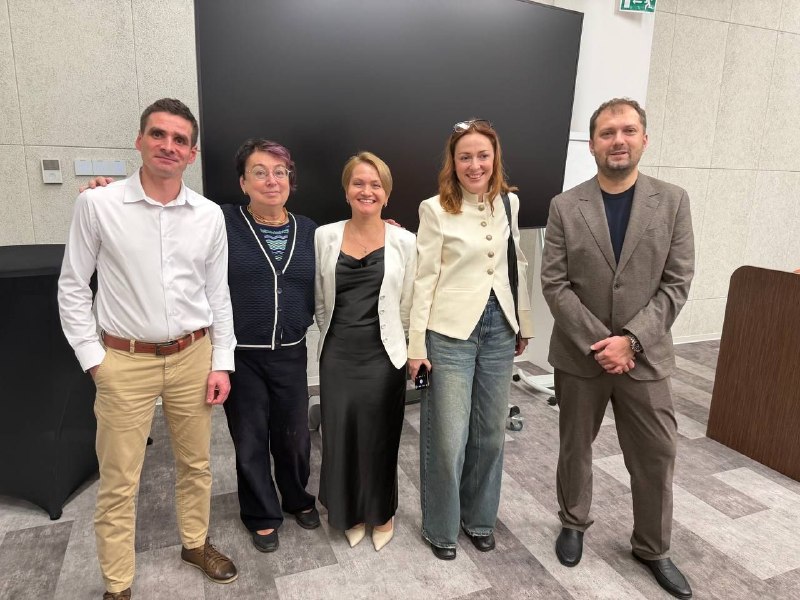
Вчера принял участие в качестве спикера на конференции Международного банковского клуба: «Банки и криптовалюты: новации и комплаенс. Новые задачи, возможности и ограничения». Крайне интересная беседа получилась. Спасибо организаторам, участникам и гостям за высокую вовлеченность в процесс. На втором фото крутые специалисты по 115-ФЗ и мои хорошие друзья. Итак, слева направо: ⏩Я, Юдаков Сергей - автор сего канала 🥂 ⏩Екатерина Супрунович - организовывает крутые коференции для банкиров. ⏩Наталия Петропавловская, руководитель дирекции сопровождения клиентов по комплаенс-рискам в Альфа-банке. ⏩Елена Иванова, руководитель отдела AML рисков Т-банка. ⏩Максим Белоконь, комплаенс-директор Яндекс Финтех. 💬Telegram | 💬MAX
-

ЦБ подвел итоги структуры подозрительных операций за первое полугодие Обналичка через банки сокращается. Наиболее существенно (более чем вдвое, до 7,4 млрд рублей) в указанный период уменьшилось обналичивание денежных средств в банковском секторе, преимущественно за счет снижения (до 6,4 млрд рублей) объемов обналичивания через счета физических лиц, на которые денежные средства поступали веерными переводами от хозяйствующих субъектов, не ведущих реальной хозяйственной деятельности. Но при этом выросла доля обналичивания по схеме «торгового кэша» - безналичная компенсация наличной выручки, продаваемой компаниями оптовой и розничной торговли третьим лицам. Подозрительные операции с признаками вывода денежных средств за рубеж в первом полугодии 2026 года снизились на 35% (до 5,5 млрд рублей), во многом за счет кратного сокращения подозрительных переводов нерезидентам по основаниям оплаты товаров, якобы покупаемых у нерезидентов в Российской Федерации. В качестве основания для вывода денежных средств за рубеж главным образом использовались авансовые платежи за импортируемые товары (44%) и переводы в пользу нерезидентов по сделкам с услугами (34%). Спрос на теневые финансовые услуги в первом полугодии 2026 года формировался преимущественно в строительной отрасли (36%), сфере услуг (28%) и торговле (22%). 💬Telegram | 💬MAX
- Older posts