С 2000 года в США доля корпоративной прибыли после уплаты налогов в ВВП имела тенденцию к росту, несмотря на циклические спады, и сейчас находится на уровне, близком к историческому максимуму, превышающем показатель 1929 года.
А в 1929-м, как мы помним, на таком же, как сегодня, пике корпоративных прибылей случился обвал в Великую Депрессию.
Всё же в правительстве США должны помнить о таких исторических уроках и «перегревах» и, скорее всего, начать повышать корпоративные налоги (попутно решая тем самым проблему дефицита бюджета).
Вклад генеративного ИИ в ВВП России к 2030 году может составить 2,8-9,8%, оценили в ЦМИ «Сбера». Верхняя граница в 9,8% предполагает, что компании перестраивают процессы и отраслевые цепочки, а рост производительности превышает 1,5% в год. Возможно ли такое ускорение экономики России за счёт ИИ, ведь даже в США и Китае – лидерах по ИИ – мы видим дополнительный экономический рост пока только за счёт строительства ЦОДов, а не внедрения ИИ? Ответы экспертов в рубрике #опросы
Директор по аналитике Инго Банка, к.э.н. Василий Кутьин:
Прежде всего, следует обратить внимание на природу генеративного ИИ. Это класс технологий, имеющих чёткое прикладное значение: создание текстов, изображений, программных кодов и т.п. Из этого логично следует, что ключевым импульсом экономического роста будет именно стимулирование эффективности труда через такой ИИ. Поэтому в этой логике вклад технологии в ВВП к 2030 году может даже превысить 10%.
Если говорить об экономическом росте за счёт развития ЦОДов и иного компьютерного «железа», то такая ситуация объясняется тем, что в настоящее время отрасль ИИ столкнулась с проблемой отставания аппаратного комплекса от развития ИИ-софта. Очевидно, что пока этот барьер не снят, ИИ-сфера не сможет полноценно развиваться и будет мешать росту экономики.
Развитие аппаратной базы в свою очередь также может быть весомым вкладом в ВВП, наибольший потенциал имеет область вычислительной техники на новых принципах - квантовые, фотонные и иные вычисления. Но эта сфера потребует поддержки государства, в том числе за счёт прямых инвестиций, налоговых льгот и преференций.
Политолог Сергей Станкевич:
Тут есть завышенные ожидания. ИИ не способен творить чудеса сам по себе. Бизнес должен быть прибыльно и перспективно выстроен и без дополнительной интеллектуальной накачки.
Подключение ИИ оптимизирует бизнес-процессы, позволяет устранить излишние издержки, сократить цепочки, расширить диапазон применения готовой продукции и т.п. Но всё это возможно, когда имеется здоровая деловая основа, с которой можно работать.
Прибавка к ВВП за счёт использования ИИ в пределах 3% представляется реалистичной целью. А приближение вклада ИИ к планке в 10% ВВП выглядит мечтой и теряется в тумане.
Руководитель маркетингово-коммуникационного агентства «Стратагема»,экономист Роман Черёмухин:
Оценка ЦМИ «Сбера» о потенциальной прибавке к российскому ВВП на 2,8–9,8% к 2030 году задаёт масштаб возможного эффекта генеративного ИИ. Верхняя граница предполагает глубокую перестройку работы предприятий и отраслевых цепочек. На мой взгляд, такие оценки одновременно дают крупнейшим разработчикам аргумент в пользу масштабных инвестиций и государственной поддержки. Поэтому главный вопрос – какая часть вложений превратится в дополнительный выпуск товаров и услуг и кому достанется полученный доход.
Для России один из наиболее понятных стимулов внедрения ИИ – возможность увеличить объём работы при ограниченном количестве сотрудников. При этом картину всеобщего нарастающего кадрового голода стоит уточнить: по сентябрьской оценке Банка России, напряжённость на рынке труда снижается, хотя безработица остаётся вблизи исторических минимумов. Практический смысл автоматизации сохраняется: она может освободить специалистов от обработки документов, типовых обращений и подготовки черновых материалов. Но автоматизация части обязанностей ещё не означает полноценной замены сотрудника.
В российской модели, описанной ЦМИ, развитие генеративного ИИ опирается прежде всего на ресурсы крупнейших компаний. Это создаёт предпосылки для концентрации рынка. Я вижу здесь риск цифровой ренты: если предприятию дорого сменить поставщика, перенести данные и подключить альтернативную модель, часть выигрыша от автоматизации может забирать платформа через тарифы и условия обслуживания. Для среднего бизнеса решающими станут доступность решений, стоимость внедрения и возможность выбирать поставщика. При сохранении конкуренции облачные сервисы способны, напротив, сделать сложные технологии доступнее.
Белоруссия подняла цены на молочные продукты для России. В частности, сухое обезжиренное молоко за месяц подорожало на 3,7%. И для России белорусы ещё сделали скидку: для других стран их продукция поднялась в цене на 6,8%.
Белоруссия следует мировому тренду – подорожанию молочной продукции на биржах других стран. Так, на главной мировой площадке, новозеландской Fonterra Индекс молочной продукции в начале октября вырос на 1,2%, месяц к месяцу. В частности, сухое обезжиренное молоко подорожало даже немного больше, чем цена Белоруссии для России, +4,3%.
Для российского потребителя это означает, что цены на молочную продукцию поползут вверх и в России. Наша страна обеспечена молочной продукцией пока только на 80-83%, остальное – импорт (в значительной мере из Белоруссии, но также и из других стран).
viral
Плохой знак для строительной отрасли.
А про «одного застройщика», про которого предупреждает Минстрой, мы догадываемся: на «С» начинается и на «Т» заканчивается.
Если рухнет такая компания, то кризис на рынке станет не просто экономическим, но и социальным, создав десятки тысяч «обманутых дольщиков».
Виновата же в кризисе льготная ипотека, раздувшая непомерные аппетиты застройщиков, поверивших в «растущие до небес деревья» за счёт федерального бюджета.
Льготную ипотеку пора прекращать как можно быстрее, чтобы девелоперы снова учились жить по средствам. Как я предлагал не раз, действительно нуждающиеся семьи надо обеспечивать социальным арендным жильём (просто скопируйте эту программу из Австрии или Швеции).
Поставки нефти из Персидского залива достигли 60-70% от довоенного уровня.
А вот с поставками сжиженного газа всё по-прежнему плохо. По итогам сентября количество судов СПГ было менее 25% от довоенного уровня.
И для импортёров газа по всему миру возросшая на него цена является гораздо большим шоком, чем возросшие цены на нефть (и дизель).
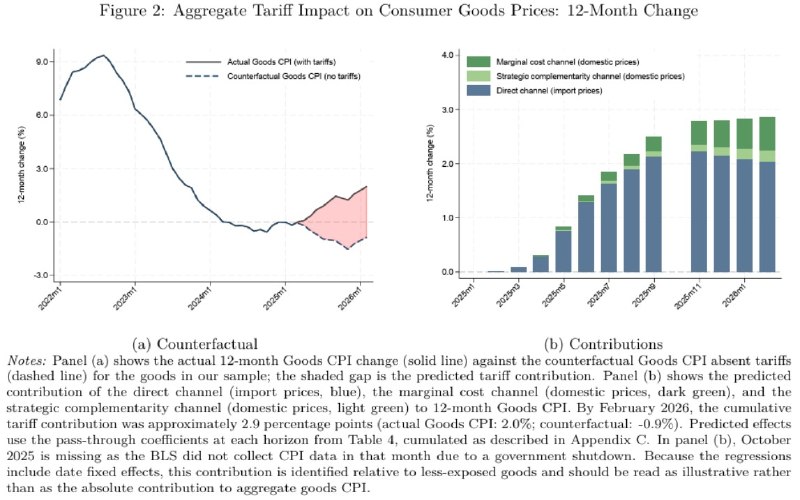
Эксперимент США с импортными тарифами дал хороший массив данных, как сегодня такая практика может воздействовать, в частности, на инфляцию (век назад таможенные тарифы были нормой для всего мира).
По оценкам Федерального резервного банка Нью-Йорка, введение единого 10-процентного тарифа привело к росту цен на потребительские товары на 2,6% через 12 месяцев: на 1,7 процентных пункта непосредственно за счёт импорта готовой продукции и на 0,9 процентных пункта главным образом за счёт повышения стоимости импортного сырья для товаров отечественного производства, причём последний эффект сохранялся в течение 9–12 месяцев.
Это хороший урок и для России, где власти постоянно «экспериментируют» с разного рода импортными тарифами, вроде «утилизационного сбора» для легковых машин. Если коротко, все эти методы разгоняют внутреннюю инфляцию. И если страна ставит цель побороть высокую инфляцию (как сейчас это в приоритете у ЦБ РФ), начинать надо с отмены «рогаток» для импорта.
Развитие российского финтеха переходит на этап конкуренции интерфейсов. В частности, Т-Банк внедрил полноценный мультибанкинг в новом поколении своего суперпапа – клиенты могут делать основной карту любого банка. На первом этапе доступен только Сбербанк, в дальнейшем список расширят. Решение трансформирует приложение в универсальный хаб для управления личным капиталом, где можно отслеживать историю транзакций по всем счетам и погашать кредиты, оформленные в других банках.
Трансформация учитывает изменение поведения пользователя, который теперь выбирает комфортный клиентский путь. Т-Банк избавил интерфейс от визуального шума из рекламы и сторис, собрал все финансовые инструменты внутри единой платформы, а также в тестовом формате запустил голосовое общение в чате поддержки.
Кроме того, усилили внедрение ML-моделей, которое обеспечит аналитику финансового поведения пользователей. Расширенная версия аналитики может составлять топ брендов по частоте покупок, фиксировать нетипичные финансовые операции и предлагать персональные рекомендации.
Таким образом, по словам директора по продукту и технологиям Т-Банка Константина Маркелова, банк возвращаем человеку простой продукт без лишней когнитивной нагрузки.
Минфин 7 октября разместил 7-летние ОФЗ с доходностью 16,63% на общую сумму лишь 39 млрд руб. На предыдущем аукционе доходность была 16,3%. План Минфина по размещению госдолга в IV кв. 2026 года – 2,45 трлн руб. Многие инвесторы уверены, что Минфину некуда деваться и он придёт к ним «на поклон» со ставками 17% и даже, возможно, 18% - якобы всё равно больше нечем закрывать дыры в бюджете. В таком случае обслуживание госдолга станет чрезвычайно затратным и грозит сорвать плановые показатели бюджета. Рынок действительно рассчитывает дождаться доходности ОФЗ 17-18%, и Минфин пойдёт на это? Какие же тогда доходности можно ожидать в 2027 году? Ответы экспертов в рубрике #опросы
Главный экономист Института экономики роста им. П.А. Столыпина Борис Копейкин:
Точно предсказать рыночную конъюнктуру не может никто. И полностью исключить дальнейшего роста стоимости заимствований нельзя. Но шансы на снижение ключевой ставки на ближайших заседаниях всё же не нулевые. Цены на нефть высоки, а пик бюджетных расходов этого года пройден, что не могут не учитывать и инвесторы, и Минфин. А доходность ОФЗ в следующем году всё же, вероятно, будет ниже, чем в этом, – из-за неизбежного смягчения денежно-кредитной политики. Даже несмотря на ожидаемый рост объёмов размещений.
Руководитель отдела экономических исследований аналитического агентства «Национальный Эксперт» Алексей Климовский:
Минфину придется частично принять условия инвесторов — кассовый разрыв бюджета нужно закрывать, а резервы ФНБ и налоговые маневры уже не покрывают огромных расходов.
Однако долг под 18% на открытом рынке мы вряд ли увидим. Чтобы не спровоцировать лавину процентных расходов, Минфин и ЦБ будут активно использовать механизм скрытого выкупа: госбанки станут забирать ОФЗ, финансируя сделки через операции РЕПО с регулятором. Фактически это означает перекладывание тяжести долга на банковскую систему и косвенную эмиссию.
Расходы на обслуживание госдолга действительно превращаются в тяжелое бремя для бюджета, сопоставимое с крупными социальными или инфраструктурными статьями.
В 2027 году доходности ОФЗ будут жёстко привязаны к траектории инфляции. Если ЦБ не удастся переломить инфляционные ожидания, «длинные» деньги так и останутся в коридоре 15–17%, сохраняя высокую стоимость заимствований на годы.
В будущем Минфин попытается рефинансировать нынешние дорогие выпуски, но когда получится это сделать — открытый вопрос.
Начальник аналитического отдела инвесткомпании «Риком-Траст», к.э.н. Олег Абелев:
Судя по результатам вчерашнего аукциона, Минфин разместил 7-летние бумаги на сумму всего 40 миллиардов при доходности 16,6%. Это явно ниже ожидания рынка, но Минфин вынужден принимать реальность низкого спроса. А поднимать ставку не хочется, потому что это будет давить на стоимость обслуживания долга. Если доходность длинных облигаций федерального займа (ОФЗ) выйдет до 18%, то расходы бюджета на выплату процентов вырастут.
Вторая причина – ожидания рынка. Если Минфин начнёт повышать доходность, то рынки будут и дальше ждать рост, и это приведёт к еще более высоким требованиям по доходности на следующих аукционах.
Вообще план заимствования где-то в районе 2,5 трлн руб., и дефицит всё равно необходимо покрывать. Поэтому отказаться от заимствования полностью Минфин явно не сможет. Но наблюдается слабость спроса. В конце сентября были даже отменены аукционы с фиксированным купоном, потому что не было заявок. Скорее всего, будут использоваться такие диверсифицированные инструменты, как ОФЗ. В следующем году доходность длинных ОФЗ будет на уровне 14-15%.
По оценке Ассоциации дилеров сельскохозяйственной техники (АСХОД), за последние три года, включая 2026-й, продажи новой сельхозтехники в России сократились примерно на 50%. По итогам текущего года в АСХОД ожидают падения показателя ещё на 15%.
«С учетом того, что сельское имеет очень длинный операционный цикл, велика вероятность, что в 2027 году падение спроса на сельхозтехнику продолжится. Возможно, следующий год для производителей сельхозтехники будет ещё слабее, чем 2026-й, если никакие из существующих проблем не решатся», - считает председатель АСХОД Александр Алтынов.
Да и на сокращающемся рынке сельхозтехники всё больше присутствия Китая, хотя аграрии отмечают и низкое качество их техники и плохой сервис. Но этот тот случай, когда цена, а не качество решает.
«Глава «Сбера» Герман Греф считает, что справедливая стоимость акций банка находится на уровне 1000 рублей. Об этом он заявил в рамках инвестиционного форума «Настоящее будущее».
Сейчас цена акции «Сбера» - около 280 рублей.
Я часто пишу, что справедливый Индекс Мосбиржи после возвращения России к нормализации – 4500-5000 пунктов, т.е. в 2 раза выше, чем сегодня.
А вот Герман Греф относительно его «Сбера» считает рост до уровня нормализации вообще почти в 4 раза.
Так что я ещё скромно оцениваю премию к нормализации.
editedviral
С 1990 по 2025 год существенно увеличили долю своего богатства только высший 1% американцев.
Уже в следующих 9% американцев доля богатства осталась почти на одном месте (доля от общего богатства в 38% в 1990 году сократилась до 36,4%).
Остальные 90% американцев фактические проиграли за последние 35 лет. Их совокупная доля богатства с 39,2% в 1990 году упала до 31,1%.
Эти данные вновь позволяют говорить о том, что современный тип капитализма очень выигрышен для высших 1%, относительное выигрышен – для высших 10%. Ниже роста богатства уже нет.
Эти наблюдения скорее всего характерны для всех развитых стран, но с единственной поправкой: там, где меньше социальное неравенство, чем в США (а Америка в числе мировых лидеров по показателю неравенства), где правительства больше перераспределяют, выигравшими оказываются не 10%, а около 20% высших граждан.
(к предыдущему посту)
К примеру, насколько в Москве с 1 октября подорожали услуги Водоканала.
(Также отопление подорожало на 11,18%)
«С 29 сентября по 5 октября индекс потребительских цен в России вырос на 0,96%, свидетельствуют данные Росстата. Неделей ранее рост составлял 0,12%.
Минэкономразвития сообщило, что год к году инфляция на 5 октября была на уровне 7,17% по сравнению с 6,26% на 28 сентября».
Вот и рост тарифов ЖКХ с 1 октября внёс ожидавшийся «драйв», «взбодрил» инфляци.
Как раз вчера ЦМАКП снова напомнил, что инфляция у нас носит во многом немонетарный характер, из-за огромных аппетитов монополистов. Например, инфляция сейчас составляет 6-7%, а тарифы ЖКХ выросли с динамикой в 2-3 раза больше, на 10-22% в зависимости от региона.
edited
«Опираясь на данные обследований рабочей силы об уровне образования и профессиях всех занятых работников в более чем 130 странах, Международная организация труда рассчитала, что лишь около половины из них занимают рабочие места, соответствующие их уровню образования. Остальные имеют либо избыточное, либо недостаточное образование для своей работы.
Несколько опросов по России показывают схожие результаты. Опрос SuperJob (2024 г.), проведённый среди 3500 респондентов с высшим образованием, показывает, что только 46% из них работают по полученной в вузе профессии. Это означает, что более половины (54%) трудятся не по специальности или в смежных областях. Опрос «Авито Работа» (2024 года), проведённый среди 7000 работающих россиян, показал, что около 50% из них строят карьеру не по той специальности, которую получили в учебном заведении (вузе или ссузе)».
(«Рынок труда: детали имеют значение». Серия докладов об экономических исследованиях. Александра Глазова из Банка России, август 2026)
ЦМАКП в своём мониторинге инфляции, октябрь 2026, не исключает, что на следующем заседании, 23 октября ЦБ может и повысить ключевую ставку:
«Моментом истины» для инфляции является наступивший четвёртый квартал. Повышение регулируемых тарифов на отдельные виды платных услуг (с 1 октября) приходится на, пусть и медленный, и не определяемый факторами системного характера в значительной степени сезонный рост показателя общей инфляции.
Это, в свою очередь, может подтолкнуть Банк России к повышению ключевой ставки. Проблема в том, что на инфляцию, имеющую, в значительной степени, немонетарный или ситуационный характер, это повышение может повлиять лишь в ограниченной степени, а вот на только начавшую восстанавливаться инвестиционную активность - вполне негативным образом».
(продолжение предыдущего поста)
Руководитель консалтингового агентства Bright Consulting Мария Яшенкова:
Ситуация действительно крайне неприятная. Цены на ключевые культуры упали ниже себестоимости, элеваторы переполнены, а экспортные каналы ограничены. Быстрые решения, которые государство уже применяет, — обнуление пошлин, интервенции, льготные кредиты и субсидии на перевозки — это меры смягчения, а не спасения. Объём интервенций несопоставим с масштабом урожая, эффект скорее психологический. Обнуление пошлин не поможет, если порты физически не могут отгружать нужные объёмы.
Гораздо важнее говорить о стратегических, долгосрочных решениях. Первое — строительство современных элеваторов и агрохабов: для расширения пропускных узлов в 2026–2030 годах требуется 494–500 млрд рублей инвестиций, при этом устаревшие склады теряют 3–5% зерна, а современные силосы — менее 1%. Второе — глубокая переработка: инвестиции в масложировую отрасль до 2030 года превысят 230 млрд рублей, что позволяет уйти от экспорта сырья, цены на которое обваливаются, к экспорту готовой продукции. Третье — диверсификация логистики через Балтику, Каспий и Сибирь.
Но именно здесь и кроется главная проблема. Все эти стратегические меры — восстановление полной пропускной способности Черноморских портов, резкое расширение внутренней переработки с выходом на экспорт готовой продукции, сокращение посевных площадей под убыточными культурами — имеют горизонт реализации 1–2 года, а не текущего сезона. То есть даже при самом благоприятном сценарии фермеры не получат быстрого облегчения. Без этих решений кризис перепроизводства будет повторяться каждый сезон, но и с ними спасение придёт не завтра.
Основатель компании INFOLine и бизнес-комьюнити iGlobal Иван Федяков:
Безусловно, аграриям потребуется поддержка. Если сейчас её не оказать, то в следующем году ситуация может существенно усугубиться из-за банкротства существенного количества участников рынка.
Самые эффективные меры поддержки — выкупить текущий урожай по цене хотя бы близкой к уровню себестоимости и дать возможность аграриям просуществовать этот год и все-таки засеять поля на следующий. Если рассматривать другие меры поддержки, то их на самом деле достаточно много, ничего выдумывать особо не надо.
Другие возможные меры поддержки, помимо выкупа урожая - льготные кредиты, которые могли бы помочь части аграриев перекредитоваться, чтобы закрыть долги. Второй вариант – фьючерсные контракты. Можно было бы обозначить ту минимальную цену, по которой государство готово будет выкупать в следующем году урожай.
Руководитель аналитического центра "Мастерская агротрендов" Николай Лычев:
Интервенции – очень ограниченный механизм, потому что может быть выкуплено всего только от 1 до 3 млн тонн при потенциальном дефиците до 28-30 млн тонн зерновых на российском рынке к концу сезона. Кроме того, сложно реализовать интервенции из-за нехватки мощностей. Поэтому механизм это во многом паллиативный.
Обсуждается также возможность пролонгации льготных кредитов на сезонные полевые работы аграриям тех регионов, где есть сложности с вывозом зерновых.
Напомню, что были обнулены экспортные пошлины на вывоз зерновых до конца текущего года. Но эта мера носит также ограниченный характер. Ранее в правительстве обсуждался мораторий на временное банкротство сельхозпроизводителей.
На Российском агротехническом форуме председатель совета Ассоциации крестьянских (фермерских) хозяйств и сельскохозяйственных кооперативов России (АККОР) по Ульяновской области Александр Чепухин привел примеры, что все зерно-масличные хозяйства сейчас затоварены, а цены на зерно и подсолнечник обвалились в 2-2,5 раза сильно ниже уровня себестоимости: например, за подсолнечник сейчас дают 19 руб. за кг, тогда как его себестоимость – 26 руб., а прошлогодняя цена – 37 руб. за кг. Очевидно, что государство зерновыми интервенциями может выкупить лишь часть урожая. Какие ещё пути спасения агрохозяйств возможны, и есть ли они вообще даже в теории? Ответы экспертов в рубрике #опросы
Директор департамента управленческого консалтинга «Деловой профиль» Владимир Поклад:
Государство уже задействовало несколько инструментов, каждый из которых выполняет свою функцию, но ни один не способен самостоятельно снять затоваривание. Обнуление экспортных пошлин до конца 2026 года и потолок по подсолнечному маслу и шроту снижают стоимость выхода на внешние рынки, однако эффект упирается в пропускную способность: южные порты, через которые ранее шло около 70% зернового экспорта, практически парализованы, а перевозка через Балтику добавляет 30–50 долларов на тонну.
Закупочные интервенции сработали по формальному условию – рынок пшеницы 3 класса опустился до 11.290 руб./т при минимальной интервенционной цене 14.630 руб./т, – но физически интервенционный фонд способен поглотить лишь малую долю из 20–30 млн тонн ежегодного экспортного профицита. Реструктуризация кредитов и компенсация ставки дают хозяйствам передышку по долговым платежам, однако не меняют главного: зерно остаётся на складах и не генерирует денежный поток.
Разворот на внутренний рынок через переработку и животноводство ограничен платёжеспособным спросом населения и не способен абсорбировать объёмы, ранее уходившие на экспорт. Смена структуры посевов в пользу масличных, которую аналитики рекомендовали как рыночный ответ, уже привела к тому, что в 2026 году затоварился и сегмент подсолнечника.
Таким образом, все доступные меры – ценовые, финансовые, закупочные – работают как стабилизирующий контур, но их эффективность определяется одним общим условием: восстановлением экспортной логистики в объёме, достаточном для вывоза излишков. Пока это условие не выполнено, рынок будет находиться в режиме управляемого давления на маржу, без резкого обвала, но и без возвращения к рентабельности прежних лет.
Обозреватель аграрных рынков Алена Белая:
Проблема с затовариванием очевидна - из-за обвала экспорта аграрии действительно потеряли значимую часть возможностей сбыта, и здесь трудно прогнозировать дальнейшее изменение ситуации. Объёмы государственных интервенций не решат проблемы даже на десятую часть. Снять такой переизбыток с рынка быстро не представляется возможным.
Хороший выход - прямая поддержка аграриев, которая помогла бы им потянуть время и хранить зерно и масличные до того времени, как порты Азово-Черноморского бассейна не смогут вновь полноценно функционировать.
(продолжение в следующем посте)
Российский фондовый рынок растёт на ожиданиях телефонного разговора Трампа и Путина. Трамп вновь заявил о приближении завершения конфликта России и Украины, отмечая, что он закончится быстрее, чем многие думают.
Как я уже не раз отмечал, завершение конфликта на Украине и поэтапное снятие санкций – это единственный возможный драйвер роста российского фондового рынка.
Напомню, что капитализация российского рынка акций на Московской бирже составляет 21% от ВВП (около 44,8 трлн рублей), тогда как норма для российского рынка, сопоставляя её с нормой для похожих экономик, - минимум 45-50% от ВВП. А при долгосрочном качественном росте (в т.ч. связанном с развитием институтов) – 65-70% от ВВП.
Т.е. капитализация нашего фондового рынка сейчас минимум в 2 раза ниже нормы. Нормальный Индекс Мосбиржи – 4500-5000 пунктов.
Показатель совокупной факторной производительности (TFP) с поправкой на загрузку мощностей, публикуемый FRBSF, не демонстрирует признаков ускорения с начала цикла капитальных вложений в ИИ.
На графике показана скорректированная с учётом использования ресурсов общая факторная производительность (TFP) по данным Федерального резервного банка Сан-Франциско, и в настоящее время она находится чуть ниже нуля, без признаков ускорения с начала цикла капиталовложений в ИИ. Производительность труда в час, напротив, составляет около 2,5%, что значительно выше среднего показателя после 2005 года, и именно эта высокая производительность приводится в качестве доказательства того, что ИИ уже работает. Но высокая производительность труда в час наряду со стабильной TFP является признаком углубления капиталовложений, а не технологического шока.
TFP колебалась примерно от -3% до +4% за последние 40 лет без какой-либо заметной тенденции, поэтому нынешнее отрицательное значение само по себе не является необычным. Для того чтобы показатели в совокупности отразились на электроэнергетике и информационных технологиях, потребовалось десятилетие или более.
Вроде бы этот факт можно отнести в «копилку скептиков ИИ». Но скорее мы снова будем наблюдать отложенный эффект от внедрения новой технологии, когда её возможности ускорить рост экономики и производительности проявятся через 10-20 и более лет.
Что меняет появление первого цифрового депозитария в России?
Сбер будет проводить операции с криптовалютой через СберБанк Онлайн, СберИнвестиции и СберБизнес — без отдельных приложений и новых точек входа. Первые продукты банк планирует запустить 1 декабря 2026 года.
Это стало возможно после включения Сбера в реестр цифровых депозитариев Банка России. Такой статус позволяет учитывать цифровые валюты и цифровые права, обеспечивать их переход между владельцами и предоставлять клиентам доступ к адресам, на которых учитываются такие активы.
Фактически речь идёт о переносе части операций с цифровыми активами в привычную банковскую инфраструктуру — с идентификацией клиента, контролем операций и отчётностью. Для потребителя это снижает порог входа: не нужно осваивать отдельные сервисы и самостоятельно разбираться в технической стороне хранения активов.