Рассказываем об ипотеке и новостях о ней.
По вопросам рекламы: @politmanagertg
Subscribers5.4K tracking since 27 Oct
Reach per post (ERR)117.4%6.4K avg views
Posting6.5/weeklast 7 hours ago
Reactions per 1K views0.2❤ 👍 🤡
🍫Нашел кривую плитку — иди в тюрьму
На форуме недвижимости «Движение» в Сочи владелец ГК «ТОЧНО» Николай Амосов сделал предложение, от которого у дольщиков волосы встали дыбом: ввести уголовную ответственность за съёмку недочётов в новостройках. По его логике, любой «товарищ с телефоном» может обесценить миллионные вложения застройщика в маркетинг, выложив видео с неровными стенами или текущей крышей. «Совершенно нормальная гарантийная ситуация», — объяснил Амосов.
Пока застройщики борются с репутационными потерями, цены на новостройки продолжают расти. По данным «Домклик» и Сбера, в мае 2026 года квадратный метр в новых домах достиг 189,5 тыс. рублей. Рост за год составил 5,7%.
Доля новостроек с дефектами в 2025 году достигла 93%. Чаще всего жалуются на неровные стены, плохую плитку, проблемы с окнами и вентиляцией. В Краснодаре скандал вокруг ЖК «Сказка Град» от той же ГК «ТОЧНО»: тысячи семей купили квартиры, а дома сдали с нарушениями, и люди до сих пор не могут добиться справедливости. Эксперты подсчитали: потери покупателей новостроек до 2030 года составят 122 млрд рублей — на вынужденную аренду, ремонт и суды.
При этом сам Амосов уже судился с муниципалитетами, не передавал объекты по инвестсоглашениям, а теперь хочет запретить критику.
В чужом глазу соринку видит, в своём — бревна не замечает. А застройщик Амосов вообще хочет, чтобы соринки не снимали на видео. Вдруг кто-то увидит.
Дело семейное. Ипотека
☹️Кризис метра — застройщики уходят в минус
На рынке недвижимости наблюдается тревожная тенденция: застройщики идут на отчаянные шаги ради поддержания продаж, что сигнализирует о серьезных проблемах в отрасли.
Ярким примером стал Краснодар, где девелоперы начали предлагать «бесплатные» студии при покупке двухкомнатной квартиры. Важно понимать, что альтруизмом здесь не пахнет: стоимость «подарка» просто заложена в цену основного лота. Подобные маркетинговые уловки — классический индикатор того, что жилье продается крайне тяжело.
Ситуация усугубляется грядущими изменениями в условиях «семейной ипотеки». Застройщики спешат избавиться от ликвидных активов, пока программу не ограничили для малогабаритных квартир (площадью менее 33 кв. м).
Если такие студии выпадут из льготных условий, они станут невостребованным балластом: продать их без субсидий будет практически невозможно, особенно в регионах, где покупатели ориентируются исключительно на размер ежемесячного платежа, а не на реальную стоимость объекта.
Общий прогноз для девелоперского сектора остается пессимистичным. По мнению главы компании «Этажи» Ильдара Хусаинова, около 40% российских застройщиков рискуют оказаться в убытке к 2026 году.
Из-за текущей учетной ставки проценты по кредитам съедают до 10% всех расходов компаний. Надежды на ажиотажные продажи не оправдались, а «рыночная» ипотека фактически парализована — ее используют лишь как инструмент доплаты при продаже старого жилья.
Дело семейное. Ипотека
❓Минфин сворачивает льготную ипотеку
Правительство РФ открыто признало очевидное: строительный рынок России подсел на «иглу» господдержки. План заместителя министра финансов Ивана Чебескова сократить долю льготных программ в ипотеке на новостройки с текущих 90% до 25–30% к 2030 году выглядит как попытка слезть с этой зависимости. Но не окажется ли «ломка» фатальной для сектора?
Текущая ситуация аномальна: рынок недвижимости, по сути, перестал быть рынком в классическом понимании. Более половины кредитов — льготные, а без участия государства спрос на новостройки грозит обвалиться. Заявление Чебескова о том, что «строить госполитику на льготах — неправильно», звучит здраво, но вызывает вопросы о механизмах исполнения.
Минфин рассчитывает на охлаждение спроса и коррекцию цен. Однако при текущей жесткой денежно-кредитной политике Банка России рыночная ипотека стала практически запретительной (ставки выше 16–18% годовых). Если льготы убрать, а ставку оставить высокой, мы получим не «оздоровление» рынка, а его стагнацию. Снижение цен на жилье возможно только при падении покупательной способности, но готовы ли девелоперы к такому сценарию без массовых банкротств?
Идея привязать «Семейную ипотеку» к количеству детей — это попытка переложить социальную функцию на банковский сектор. С одной стороны, это стимулирует рождаемость. С другой — создает дополнительную бюрократическую нагрузку и делает условия кредитования менее предсказуемыми для граждан. Предложения к 2026 году — это долгий срок, за который правила игры могут поменяться еще не раз.
В Минфине надеются, что рынок адаптируется. Но за десятилетие льготной ипотеки цены на новостройки оторвались от доходов населения. Просто «выключить» господдержку — значит отрезать огромный пласт потенциальных покупателей, у которых нет альтернативы в виде доступного рыночного кредита.
Инициатива выглядит как попытка нормализовать макроэкономические показатели, игнорируя при этом реальные доходы населения и стоимость квадратного метра. Рынок недвижимости сейчас находится в ловушке: без льгот он схлопнется, а с льготами — продолжает раздувать «пузырь» и удерживать высокие цены.
Пока ключевая ставка остается высокой, любые разговоры об «оздоровлении рынка» без ущерба для покупателя остаются теоретическими изысканиями. Похоже, нас ждет долгий период турбулентности, где главным пострадавшим станет рядовой заемщик, а главным инструментом управления — директивное распределение кредитных ресурсов.
Дело семейное. Ипотека
🤬Кризис как бизнес-план
Пока Минфин и Минстрой до 1 июля обсуждают новую дифференцированную ставку по семейной ипотеке, аферисты не тратят время зря. В соцсетях и мессенджерах массово распространяются слухи: ставка подскочит до 12% для семей с одним ребёнком, цены на новостройки взлетят на 15–20%. Цель одна — заставить семьи паниковать и принимать поспешные решения.
Схем стало сразу несколько, и все они завязаны на покупке жилья:
📎Поддельные сайты недвижимости с ценами ниже рынка. Аферисты создают сайты-клон популярных агентств и размещают лоты с заниженными ценами. «Заманчивое предложение грозит потерей не только задатка (который мошенники просят внести на личную карту), но и персональных данных, если речь идёт о фишинге», — предупреждают в ГК «Солар».
📎Ложные брокеры и помощь в оформлении. «Мошенники под видом брокеров или специалистов по льготной ипотеке обманывают россиян, ищущих самые выгодные условия кредита», — рассказала юрист Галина Земскова. Жертву просят предоплату за услуги, после чего «брокер» исчезает. Иногда присылают ссылку на фейковый сайт банка, чтобы похитить паспортные данные и доступ к счетам.
📎Фишинговые ссылки на онлайн-встречи. Ещё одна уловка: аферисты рассылают ссылки на поддельные видеоконференции якобы для обсуждения условий. При переходе устанавливается вредоносное ПО, способное перехватывать пароли и данные банковских карт.
📎Обещание денежного вознаграждения за участие в ипотечной сделке. «Схемы в том, что жертва оформляет ипотеку, но в итоге остаётся без жилья и без вознаграждения, получая при этом долг перед банком», — пояснил эксперт по кибербезопасности Тимофей Воронин.
В реальности семейная ипотека по-прежнему доступна семьям с детьми до семи лет, семьям с ребёнком-инвалидом, а также семьям с двумя несовершеннолетними детьми в городах с населением до 50 тыс. человек в регионах с низким объёмом строительства. Ставка составляет до 6%. Никаких резких скачков до 12% 1 июля не произойдёт — любые изменения будут согласовываться и вводиться поэтапно.
Любое требование предоплаты, срочности и перехода по ссылке — верный признак обмана. Вместо собственного жилья вы рискуете остаться с долгом и пустым кошельком.
Дело семейное. Ипотека
🍔Российский банки наживаются на провинциях
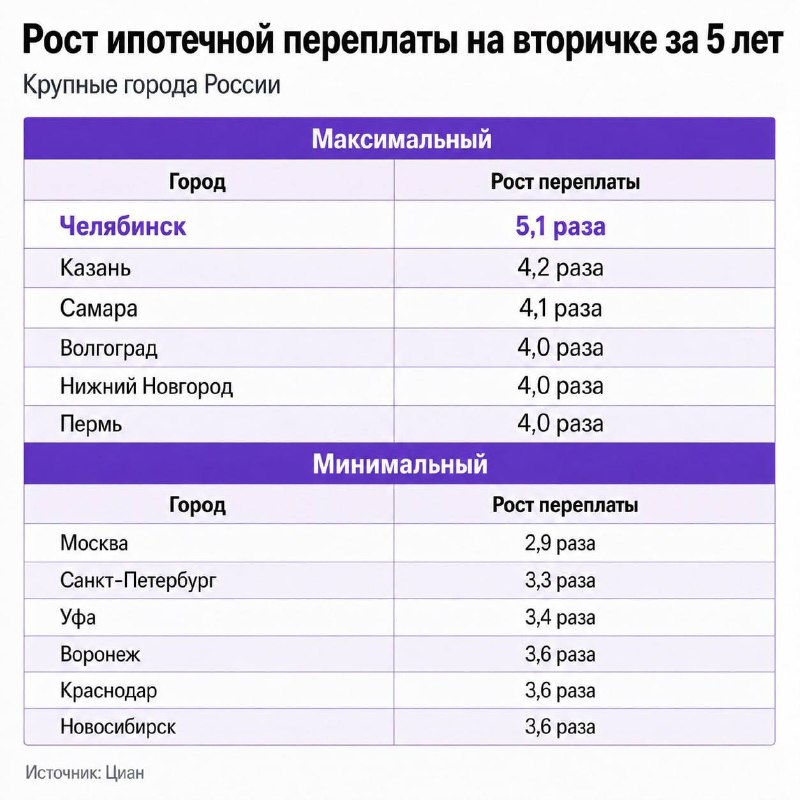
Эксперты «Циан» подсчитали, как выросла переплата по ипотеке на вторичную однушку с 2021 по 2026 год. Оказалось, что чем быстрее дорожало жильё в городе, тем сильнее рос и итоговый плюс банка. Лидером антирейтинга стал Челябинск — там наценка за пять лет выросла в 5,1 раза, а цены на вторичку взлетели на 148%. Для сравнения, в Москве «навар» увеличился лишь в 2,9 раза, а квадратные метры подорожали на скромные 41%.
В пятёрку «лидеров» по росту переплаты также вошли Казань (4,2 раза), Самара (4,1 раза), а также Волгоград, Нижний Новгород и Пермь — по 4 раза. В хвосте списка, помимо Москвы, — Санкт-Петербург (3,3 раза), Уфа (3,4 раза), Воронеж, Краснодар и Новосибирск (по 3,6 раза).
В России сформировалась следующая ситуация: в регионах с низкими доходами жильё дорожает быстрее, чем в столицах, а сверхплата по ипотеке превращается в финансовую удавку. Банки накручивают проценты, а заёмщики соглашаются на любые условия — альтернативы-то нет.
Доля ипотечных должников пенсионного возраста тоже растёт. По итогам второго полугодия 2025 года число кредитуемых старше 60 лет достигло 65% от общего объёма выдач. Банки охотно дают деньги тем, кому на момент планового погашения стукнет 70–75 лет.
Пока инфляция не снижается, а льготные программы превратились в дискриминационные, покупка квартиры даже на вторичке становится уделом либо очень богатых, либо очень отчаянных.
Дело семейное. Ипотека
❓Бесправный капитал
Минтруд решил, что семьи слишком вольно распоряжаются деньгами. Ведомство предлагает «оптимизировать» использование маткапитала: фактически запретить тратить его на ежемесячные выплаты, образование детей и накопительную пенсию. В сухом остатке должно остаться только одно — недвижимость.
Логика чиновников проста: они смотрят на статистику и хватаются за голову. Если в 2020 году почти 60% семей тратили маткапитал на жилье, то в 2026-м этот показатель рухнул до 18,8%.
Люди массово проголосовали кошельком за «текущее потребление»: еду, одежду, репетиторов и просто выживание. Минтруд же считает это ошибкой и хочет загнать граждан обратно в ипотечную кабалу, аргументируя это тем, что «жилье — основа демографии».
Чтобы окончательно замкнуть круг, Минтруд предлагает «трансформировать» семейную ипотеку:
📉Снижать ставку при рождении каждого последующего ребенка (больше детей — чуть меньше процент).
📈Увеличивать лимиты кредита, чтобы семьи могли позволить себе квартиру больше 60 «квадратов».
По сути, это попытка загнать россиян в один коридор: бери кредит, покупай квартиру, радуй застройщиков. Другие варианты — «неправильные».
Хотя опыт той же Бурятии, где многодетным разрешили тратить маткапитал вообще на что угодно, показывает, что люди прекрасно знают свои нужды без подсказок сверху.
Дело семейное. Ипотека
edited
🤐Интригу держат до конца
Как сообщил замминистра финансов Иван Чебесков, Минфин и Минстрой еще не приняли окончательного решения об изменениях по «Семейной ипотеке». Или пока не хотят их обнародовать.
Напомним, что ведомства должны до 1 июля проработать вопрос о дифференцированной ставке льготного кредита в зависимости от количества детей. Какие именно условия введут, станет известно к концу месяца.
Дело семейное. Ипотека
Ребята сделали крутейший канал про экономику и финансы. Обязательно подписывайтесь: @economy
😰Гонконг по-русски: вместо квартир — гаражи и балконы
В подмосковном Одинцово появилось объявление, которое отлично иллюстрирует текущее состояние рынка. За 13 тысяч рублей арендодатель предлагает... застекленную лоджию. Без отопления, без матраса. Но с освещением, розетками, шкафом и парой стульев. Проживание — только на теплое время года, в соседней комнате — двое мужчин, а попасть на «жилплощадь» можно только через их жилье. Арендодатель уточнил: «Можно с детьми и животными». И такой вариант — не единственный.
Пока рынок аренды в Московском регионе находит нестандартные решения, СМИ пишут о стабилизации цен: средняя стоимость «квадрата» в Москве упала до 537 тысяч рублей. Для студента или молодого специалиста это звучит как приговор. Реальность такова: чтобы снять полноценную однушку рядом со станцией, нужно выложить едва ли не половину зарплаты, а лоджия за 13 тысяч без отопления вдруг становится «бюджетным вариантом».
В Краснодаре и Москве появился бум на гаражи, переоборудованные под жилье. В Адлере двухэтажное гаражное помещение с теплым полом и кухней сдают за 40 тысяч. В центре Москвы подобный объект с сауной уже продается за 8,2 млн рублей. Основатель Российской гильдии риэлторов назвал это «серым рынком», поскольку такие гаражи не приспособлены для проживания, и в случае пожара владельцу грозит уголовная ответственность.
Парадокс ситуации ярче всего проявляется в динамике цен на машино-места, которые многие еще и берут в ипотеку. За последний год цена машино-места в Москве выросла на 46%, достигнув в среднем 5,4 млн рублей. Для сравнения, квартира за год подорожала лишь на 22%. В Екатеринбурге цена паркинга колеблется от 1,5 до 2,3 млн рублей — сопоставимо со стоимостью полноценной однушки в старом фонде.
В то же время Москва и область запретили строить микростудии меньше 28 «квадратов» и двушки менее 44 метров, объявив крошечные квартиры «антидемографичными» и «человейниками». Минстрой проталкивает этот запрет в регионы. Доля студий в новых проектах уже упала на 40%. При этом зарплаты не растут.
Когда цены на квадратные метры для человека достигают абсурда, а власти не могут сделать жилье доступным, рынок начинает диктовать свои, пугающие условия. Лоджия за тринадцать тысяч — это не забавный факт из жизни риелторов, это портрет «человейника» будущего.
Дело семейное. Ипотека
🏠Застройщики выдохнули, но их кошельки пока ещё не задышали
Глава Дом. РФ Виталий Мутко на ПМЭФ-2026 объявил: самый тяжелый этап для рынка новостроек позади. «Критическая фаза осталась позади», — заявил он, напомнив о ставке в 21% в середине прошлого года. Главный аргумент — поступления от продаж новостроек за январь–апрель выросли на 11% к прошлому году, до 1,53 трлн рублей. Дополнительные якоря стабильности: 7,4 трлн рублей на эскроу-счетах и 70% покрытия долгов по проектному финансированию.
Однако Мутко честно признал: рынок неоднороден. В трети регионов продажи не успевают за строительством. Особенно плохи дела в Башкирии и Краснодарском крае, где застройщики, по выражению главы Дом. РФ, «не учли тренды». Там, где качество и локация есть, продаются и при 21%. Но таких, увы, меньшинство.
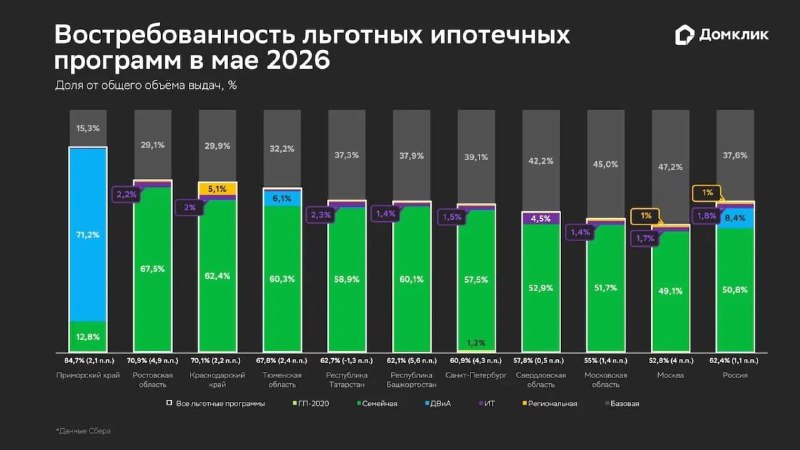
Рынок ожил не только по словам чиновников, но и по цифрам Сбера. По данным "Домклик", в мае 2026 года россияне оформили ипотек на 230,5 млрд рублей — на 24% больше, чем год назад. Рыночная ипотека выстрелила: выдачи по базовым программам взлетели в 3,3 раза, до 86,5 млрд рублей. Доля господдержки всё ещё высока (чуть больше 60%), но баланс меняется. Семейная ипотека остаётся локомотивом: 117 млрд рублей и 50,8% в общем объёме. Дальневосточная и арктическая прибавили 33,8% (19,4 млрд), IT‑ипотека — почти 14% (более 4 млрд).
Худшие времена, похоже, действительно позади. Застройщики выдохнули. Но региональные диспропорции никуда не делись. Пока в Москве и Кемерове закручиваются новые сделки, в той же Башкирии строители гадают, где взять покупателей. Впрочем, как любит повторять Мутко: «Если продукт качественный, локация понятная — продажи будут».
Дело семейное. Ипотека
edited
🤨Застройщик — новый демографический герой?
В России собираются ввести еще один KPI для бетонных коробок — застройщиков будут оценивать по их вкладу в демографию. Пока девелоперы ждут подробности, можно только фантазировать на тему критериев в этой рейтинге: «Коэффициент детской площадки», «Индекс шумоизоляции» или «Бонус за планировку», если в студии можно разместить пять спальных мест?
Давно не секрет, что деторождение в первую очередь зависит от стабильной экономической ситуации в стране, наличия работы и доступного жилья (кредита под адекватные проценты). А что может сделать застройщик? К примеру, ввести программы рассрочки, субсидии на первый взнос, специальные семейные планировки — всё это снижает барьер для старта семейной жизни.
Можно проектировать «семейные» кварталы. Просторные кухни-гостиные, две-три спальни, колясочные, тихие дворы без машин, безопасные детские площадки — такие решения делают жизнь с детьми реально удобнее. Нужно развивать инфраструктуру внутри ЖК, создавать среду для разных поколений. Пандусы, лифты, безопасные пешеходные зоны, соседские центры — всё это важно и для молодых родителей, и для бабушек с дедушками.
Однако девелоперы не всесильны. Если в городе нет работы, люди уезжают — и никакие красивые дворы не удержат. Материнский капитал, пособия, доступность яслей — это зона ответственности государства. Скидывать проблему с больной головы на... тоже больную (у застройщиков сейчас весьма непростые времена) — дело бесперспективное.
Дело семейное. Ипотека
🥴Инвестиции в бетон перестали окупаться
РБК Недвижимость на май 2026 года подсчитал, за сколько лет отобьётся покупка однушки в крупных городах, если сдавать её в аренду. Средний срок окупаемости по стране приближается к двум десятилетиям, а лидеры печального рейтинга — Москва (24,7 года) и Санкт-Петербург (23,7 года). За год ожидание выхода в «ноль» выросло на 4,2 года и 2,9 года соответственно.
⬆️Самая высокая доходность от сдачи — у Челябинска (6,2%), Перми (6,4%), Волгограда (6,4%) и Красноярска (6,6%). Екатеринбург с 5,9% и сроком окупаемости 17 лет (+1,4 года к прошлому году) выглядит середнячком. Но даже максимальные 6,6% — это уже ниже, чем текущая ключевая ставка (14,5%) и тем более ставки по вкладам, где можно получить 13–14% годовых без риска.
🏠Вложение в бетон перестало быть выгодным. Даже с учётом возможного роста цены квартиры (а он далеко не гарантирован) реальная доходность за вычетом инфляции и расходов на содержание уходит в минус или сравнима с банковской «безрисковой» доходностью. А если добавить опасность простоя, неплатежей и нового налога для арендодателей, то инвестиционная привлекательность жилья становится почти нулевой.
Тем временем девелоперы продолжают строить, а власти — субсидировать ипотеку под 6%, разгоняя цены. Но для частного инвестора послание простое: вкладывать в «однушку под сдачу» сейчас — значит заморозить капитал на четверть века с перспективой получить меньше, чем по депозиту в ближайшие пару лет.
Остаётся только надеяться, что через 24,7 года в Москве вообще сохранится частная собственность и рынок аренды. А если нет — то хотя бы ностальгическая справка: вы владели самой долгоокупаемой квартирой.
Дело семейное. Ипотека
😟«Схема Долиной» вышла за пределы квартир
В Подмосковье пожилая пара лишилась дома в деревне Белое Озеро. Супруги проверили документы продавца и вселились в загородное жилье. «По классике» бывший владелец заявил, что продал дом под давлением мошенников, а ночью в дом проник неизвестный с ножом и ранил нового хозяина.
Добросовестные покупатели поначалу выиграли в суде, но вскоре решение отменили в пользу старого владельца, которого обязали возвращать деньги от продажи дома по 50 рублей (!) в месяц.
Схема выглядит пугающе просто и цинично. Алгоритм «продажа под давлением» превращает любую юридически чистую сделку в потенциальную мину замедленного действия. Покупатели проводят стандартную проверку (выписки из ЕГРН, история объекта), не находя «красных флагов», но после регистрации сделки продавец внезапно меняет показания.
Ключевая проблема этого кейса — полная девальвация понятия «добросовестный приобретатель». Даже если вы проверили документы, привлекли нотариуса и риелторов, это не гарантирует защиту от решения суда, основанного на медицинском диагнозе продавца.
Советы от юристов:
📎Настаивать на присутствии психиатра на сделке (и видеофиксации этого процесса), если продавец находится в группе риска (пожилой возраст, одиночество).
📎Отказаться от занижения цены. Часто мошенники настаивают на указании в договоре суммы, меньшей реальной. Это главная ловушка: при отмене сделки вам вернут только ту сумму, что указана в документе.
📎Оформить титульное страхование. Это единственный инструмент, который хоть как-то может защитить от потери прав собственности, но страховые компании неохотно идут на покрытие рисков, связанных с «недееспособностью продавца».
Случай в Белом Озере — это тревожный сигнал для рынка. Мошенничество эволюционировало от простой подделки документов к манипуляции судебной системой через медицинские диагнозы.
Пока законодательство не будет защищать покупателя, который проявил «разумную осторожность», каждый россиянин при покупке вторичного жилья играет в лотерею, где главный приз — крыша над головой, а проигрыш — потеря всех сбережений и крова.
Дело семейное. Ипотека
😥Тяжелые времена для «бетонных королей»
Российский строительный сектор всё дальше вязнет в системном кризисе, превращаясь из локомотива экономики в одного из главных аутсайдеров фондового рынка.
Индекс строительных компаний на Московской бирже за год рухнул на 32%, а от пиковых значений акции девелоперов подешевели почти на 60%. Пока весь рынок проседает на 12%, строители демонстрируют куда более впечатляющее падение.
Причины очевидны и болезненны:
❌Ипотечный стоп-кран: После сворачивания льготных программ и взлета ставок по рыночной ипотеке до 24% спрос на новостройки предсказуемо испарился.
💸Долговая удавка: Объем кредитов по проектам с эскроу-счетами достиг колоссальных 7,8 трлн рублей. При текущей ключевой ставке обслуживание этих займов съедает до 40% выручки девелоперов.
🪙Кризис платежей: Если в конце 2025 года застройщики с опозданием оплачивали 18% контрактов, то к весне 2026-го этот показатель подскочил до 35%.
Ситуация выглядит парадоксально: объемы строительства растут — портфель проектов достиг 119,8 млн м², а в первом квартале заявили о строительстве еще 10,8 млн м².
Однако рынок видит реальность: в продажу выводят минимум за три года. Девелоперы оказались в ловушке — они продолжают «рисовать» на бумаге новые квадратные метры, но опасаются выводить их в продажу, чтобы не обрушить рынок окончательно.
В итоге рынок сжимается: всё держится на крупнейших игроках (в топе — ПИК, Самолет, Брусника), а 58% продаж сосредоточены всего в пяти регионах.
Попытки оптимизации (уменьшение площади лотов и повышение эффективности) выглядят как косметический ремонт в горящем доме. Застройщики продолжают строить, но кто всё это купит, когда ипотека стала роскошью, а сами девелоперы все глубже увязают в долгах?
Похоже, «эпоха доступного жилья» окончательно сменилась эпохой выживания крупнейших застройщиков.
Дело семейное. Ипотека
😔Маткапитал уже не тот
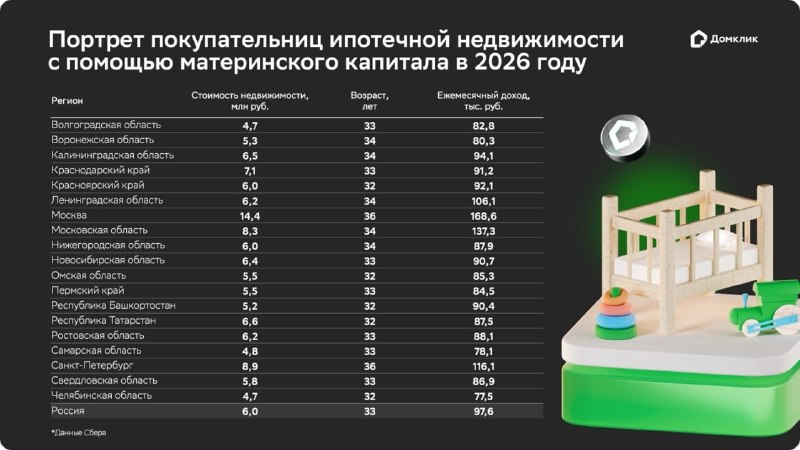
Материнский капитал был использован в 25,8% всех ипотечных сделок, заключённых с начала 2026 года. К таким выводам пришли аналитики сервиса «Домклик».
Чаще всего средства государственной субсидии привлекались при оформлении «Семейной ипотеки» — доля таких кредитов достигла 46,1%. На втором месте оказалась программа «Дальневосточная и Арктическая ипотека» с показателем 24,7%. Замыкает тройку лидеров «Региональная ипотека», где маткапитал использовался в 16,3% сделок.
За пределами льготных программ инструмент также сохраняет востребованность: на вторичном рынке жилья с его применением заключено 14,2% ипотечных договоров, а при покупке или строительстве загородной недвижимости по стандартным программам доля таких сделок достигла 11%.
Покупательная способность материнского капитала за последние годы существенно снизилась. Как показало исследование ВНИИ труда, с 2015 года на первичном рынке этот показатель упал более чем в два раза, а на вторичном — на 35% по сравнению с максимумом 2017 года.
Десять лет назад на субсидию в 453 тысячи рублей, предоставлявшуюся при рождении второго ребёнка, можно было приобрести 8,7 квадратного метра в новостройке. Сейчас 3,5–4 «квадрата».
В крупных городах выплаты не хватает даже на первоначальный взнос по «Семейной ипотеке».
Дело семейное. Ипотека
😑Экономика «бесплатных услуг
В российском бизнесе наметился опасный тренд: цепная реакция неплатежей начинает затрагивать всех — от риелторов до рядовых рабочих. Ситуация в строительном секторе и смежных отраслях перестала быть просто «рабочим моментом» и трансформируется в системный риск.
Основатель АН «Этажи» Ильдар Борисович выступил с жестким ультиматумом: агентство прекращает продажи квартир тех застройщиков, которые задерживают выплаты комиссий более чем на три месяца. В планах — судебные иски и публичные «черные списки» неплательщиков. Это тревожный сигнал: если крупные игроки рынка недвижимости вынуждены идти на радикальные меры, значит, «запас прочности» у девелоперов исчерпан.
Проблема не ограничивается продажами. Просроченная дебиторская задолженность в экономике растет (с 5,8% до 6,7% за год):
📎В профессиональной и научной деятельности долги достигли 630 млрд рублей.
📎В энергетике (газ, пар, электричество) — 515 млрд рублей.
📎В строительстве — 485 млрд рублей.
Малый и средний бизнес фактически вынужден кредитовать гигантов и госзаказчиков, ожидая оплаты счетов месяцами, а иногда и годами. В условиях высокой ключевой ставки и дорогих кредитов для многих это становится смертельной ловушкой.
Самый болезненный показатель — задолженность по зарплатам. На конец апреля она достигла почти 2,9 млрд рублей — это максимум с 2019 года. За месяц объем долгов взлетел на 35%, а в годовом выражении — почти вдвое. 42,3% всех работников с задержками зарплат заняты в энергетике и ЖКХ, 22,5% — в строительстве.
Росстат фиксирует тревожный тренд, который пока кажется локальным (затрагивает около 1% работников крупных предприятий), но эксперты предупреждают: это лишь верхушка айсберга.
Комбинация факторов — нехватка собственных средств, задержки бюджетного финансирования, дорогая долговая нагрузка — создает угрозу каскадных неплатежей. Когда один участник цепочки (будь то девелопер или подрядчик) перестает платить, это неизбежно бьет по его контрагентам, а в конечном итоге — по карману обычных сотрудников.
Строительный сектор, который долгие годы был драйвером экономики, сегодня демонстрирует признаки серьезного недомогания. Если проблема «длинных расчетов» не будет решена на системном уровне, нас ждут снижение реальных доходов, рост скрытой безработицы и усиление социальной напряженности.
Дело семейное. Ипотека
🤨Картонные стены наступают: экономия застройщиков грозит превратить жильё в декорации
Помните шутки про американские дома из гипсокартона — мол, достаточно чихнуть посильнее, и сосед увидит вашу гостиную? Кажется, скоро этот юмор перестанет быть исключительно заокеанским. В России девелоперы всё активнее осваивают искусство «лёгкого строительства».
Гипсокартон действительно удобен для выравнивания поверхностей, создания перегородок и дизайнерских изысков. Но когда он заменяет капитальные стены — это уже перебор.
Плесень прекрасно развивается на бумажном слое обычного ГКЛ — это питательная среда для грибков. Внутри каркаса перегородки создаются идеальные условия для сырости: отсутствие вентиляции, возможная конденсация влаги.
Почему застройщики выбирают такие решения? Ответ прост: это дешевле и быстрее. Тонкие перегородки из гипсокартона весят меньше, что позволяет снизить нагрузку на фундамент и перекрытия, монтируются в разы проще, требуют меньше трудозатрат и материалов.
Чем это обернется для жильцов? Плохой звукоизоляцией, низкой прочностью (даже повесить полку или картину — уже задача со звёздочкой) и недолговечностью. Жильё — это не временный шалаш, а место, где люди планируют жить годами.
Дело семейное. Ипотека
🧮Недвижимость в России: цена мечты или стоимость ошибки?
Москва, Петербург и Сочи по стоимости элитного жилья сравнялись с мировыми столицами вроде Лос-Анджелеса, Вены или Сиднея. За миллион долларов в Москве можно купить лишь около 36 кв. м премиальной недвижимости.
При этом курортный город стал российским Лазурным берегом, но не из-за комфорта, а как способ сбережения денег. В условиях нестабильного рубля люди покупают квартиры как «валютный депозит», чтобы спасти капитал от инфляции.
Высокие ценники не гарантируют качество. В отличие от западных мегаполисов, российские города сталкиваются с хроническими проблемами: перебои с электричеством, неисправная канализация и хаотичная точечная застройка.
Несмотря на «элитные» цены, рынок перегрет: спрос на новостройки в Москве упал на 31%, а в регионах пустует до 67% нового жилья. Девелоперы оказались в сложной ситуации, и теперь обсуждаются идеи спасения отрасли за счет госзакупок квартир для участников боевых действий.
Рынок недвижимости в России держится не на росте благосостояния населения, а на попытках граждан сохранить обесценивающиеся накопления в «бетоне».
Дело семейное. Ипотека
👛Копить на вторичку стало проще
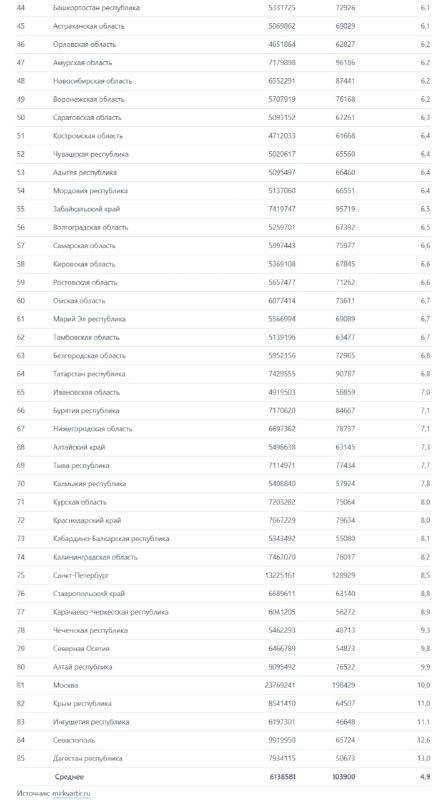
Средний срок накопления на жильё в 2026 году снизился до 4,9 года — при условии, что откладывать придётся абсолютно все доходы, выяснили аналитики портала «Мир квартир». Год назад этот период составлял 5,6 года.
Как рассказал гендиректор агентства Павел Луценко, это произошло благодаря годовому росту зарплат россиян на 20% и отсутствию выгодных предложений по ипотеке. При этом средняя цена квартиры на вторичном рынке увеличилась всего на 5,1%.
Лидерами по скорости накопления стали жители Чукотки и Мурманской области. Им потребуется 2,9 года. Магаданская область — 3,4 года, ЯНАО и ХМАО — 3,5 и 3,7 года.
Медленнее соберут нужную сумму южные регионы: Дагестан (13 лет), Севастополь (12,6 года), Ингушетия (11,1 года).
В столице копить придётся 10 лет, в Санкт-Петербурге — 8,5 года, а вот Подмосковье укладывается в 5,8 года — почти как в среднем по стране (4,9 года).
Дело семейное. Ипотека
🧐Новые ограничения по льготной ипотеке от Минфина
Министерство финансов планирует ужесточить правила предоставления льготной ипотеки. Согласно предложению ведомства, граждане, у которых уже есть активный льготный кредит, полученный до 23 декабря 2023 года, не смогут оформить новый на тех же выгодных условиях.
Цель таких изменений — пресечь практику использования господдержки не по назначению (например, для инвестиций в недвижимость) и сделать систему льготного кредитования более адресной, направляя ресурсы только тем, кто действительно нуждается в улучшении жилищных условий.
🏠Дело семейное. Ипотека