Кто кому помог и зачем: PUMA и ANTA 1. Факты: масштаб, деньги, история PUMA - один из старейших спортивных брендов мира: почти 80 лет истории, глобальное присутствие, сильный footwear-бизнес и выручка порядка €8–9 млрд в лучшие годы. В 2024–2025 бренд вошёл в фазу «reset»: замедление продаж, убытки, избыточные запасы, ослабленный бренд-импульс. Важно: PUMA не разрушена, она ослаблена. ANTA Sports - крупнейший спортивный игрок Китая, выручка группы $10+ млрд, портфель глобальных брендов (Fila, Amer Sports с Arc’teryx и Salomon и др.). ANTA покупает 29% акций PUMA у семьи Пино примерно за $1,8 млрд, становится крупнейшим акционером и получает стратегическое влияние. 2. В чём выгода для PUMA PUMA получает время и устойчивость: инвестор даёт возможность перезапуска без паники и «починки квартала». Второе - опыт аккуратного масштабирования: ANTA умеет усиливать бренды, не ломая их ДНК. Третье - Китай изнутри. Для западных брендов рынок сложен и локален; китайский акционер - не риск, а преимущество. Это доступ к каналам, потребителю и темпам, которые невозможно купить консалтингом. И главное - стратегию вместо латания дыр: длинная игра, где бренд чинят системно - продуктом, ассортиментом, дистрибуцией. 3. В чём выгода для ANTA ANTA получает то, что нельзя построить с нуля. Во-первых, глобальную легитимность вне Азии - культурное доверие в Европе и США, заработанное десятилетиями. Во-вторых, подлинное спортивное ДНК (не размытый athleisure), которое снова становится ценностью. В-третьих, сильный footwear-актив - ключевой и самый маржинальный сегмент спорта. И, наконец, идеальную точку входа: бренд с масштабом и инфраструктурой, но без текущего импульса. ANTA покупает не рост, а потенциал роста. Итог: это не «спасение», а симметричный союз. PUMA получает второе дыхание и рынок, ANTA - глобальную историю и доверие.
FACT THIS FASHION
Канал - для профессионалов - о причинах, стоящих ЗА горячими новостями. Мнение без купюр от CEO FCG - с ноткой здравого скептицизма вследствие философского образования и более 20 лет в fashion https://fashionconsulting.ru
-
-
edited Наш прогноз на 2026: маркетинг «против учебников» становится нормой в моде. Мы хотим зафиксировать наш прогноз на 2026 год. Он основан не на теории и не на модных терминах, а на практике - реальных проектах, работе с брендами разных сегментов и постоянном наблюдении за тем, как рынок ведёт себя прямо сейчас. И если коротко, этот прогноз звучит так: fashion-рынок в 2026 году отказывается от стандарта классического маркетинга - «индустриального рынка». По классике бренд может двигаться только вниз. Он может расширяться, упрощаться, удешевляться, масштабироваться. Но репозиционироваться вверх по цене - запрещённый приём, так как бренд в этот момент теряет свою аудиторию. И именно поэтому наш прогноз может показаться парадоксальным. В 2026 году fashion-рынок будет всё активнее вести себя наоборот. Не точечно, не через отдельные кейсы, а системно. Мода становится одной из немногих индустрий, где бренды будут поднимать цену - осознанно, публично и как часть стратегии. При этом речь не про «поднять прайс и посмотреть, что будет». Бренды заранее принимают, что потеряют часть аудитории. Более того - они к этому готовы: отдать приоритет платежеспособной части своих клиентов. В 2025 году «репозиционирование вверх» начали международное бренды из всех ценовых уровней. Разница - какими инструментами они это делают. В бюджетном масс-маркете сегодня конкуренция с Shein и Temu - а это заведомо проигрыш. Но здесь никто не декларирует в лоб: «Мы теперь дороже». Всё постепенно: H&M и Bershka постепенно сокращают ультранизкие ценовые уровни и усиливают более «собранные» линии - премиальные подколлекции, капсулы, коллаборации. Формально бренд остаётся доступным, но самая дешёвая зона перестаёт быть ядром. Это не рост цен, а выход из игры, где конкурировать можно только с самой низкой ценой. В сегменте upper mass и mass+ движение уже гораздо заметнее, чаще всего через запуск линий, коллекций, коллабов. Бренды начинают открыто расширяют верхний ценовой коридор. Zara делает ставку на более сложный продукт, дорогую верхнюю одежду и усиленный retail-опыт. Gap запускает GapStudio как отдельный «ценовой лифт», не ломая базовую модель. Mango через линию Selection системно работает с материалами и дизайном. В сегменте bridge и affordable luxury этот тренд проявляется ещё жёстче. COS выпускает вещи из люксовых материалов с ценниками до $1 000 - уровень, который ещё недавно считался «чужой территорией». Sandro и Maje из группы SMCP сознательно почти убирают скидки, делая full price новой нормой. Похожим путём идут и технологичные бренды спортивного и лайфстайл-сегмента - Lululemon, Alo Yoga, Vuori - почти полный отказ от скидок. Во всех сегментах бренды выходят из логики «быть чуть дешевле соседа» и переходят к логике фильтрации аудитории. Они заранее принимают, что часть покупателей уйдёт, и считают это не провалом, а частью стратегии. Цена отчасти становится инструментом отбора. Здесь и возникает главный оксюморон сегодняшнего рынка: рациональный и экономный потребитель сам толкает бренды к росту цен. Он покупает реже, меньше, но с ожиданием качества и долговечности. Покупатель стал считать деньги жёстче, чем раньше. Он легко находит самое дешёвое и без колебаний уходит в ультрабюджет, если речь идёт о «одноразовых» покупках. Он перестаёт принимать «среднюю» цену как норму. Если вещь не самая дешёвая или без скидки - то возникает простой вопрос: за что именно я плачу? И аргумент от бренда нужен очень убедительный. При этом тот же самый покупатель готов платить больше - но выборочно и осознанно. Рациональность часто работает в пользу качества: если вещь действительно «стоит своих денег», цена перестаёт быть проблемой. Сегодня один и тот же человек живёт сразу в нескольких ценовых мирах: что-то он покупает максимально дёшево, а за значимыми вещами идёт туда, где уверен в качестве. Компромисс перестаёт существовать как устойчивая модель. В итоге ставка на платежеспособные сегменты покупателей и цена как отсекающий фактор - это стратегия лидеров, опытных атлетов, которые могут позволить себе не соревноваться с Shein и маркетплейсами.
-
edited ПРИЛОЖЕНИЕ. СПРАВОЧНО История Бренд Prada был основан в 1913 году Марио Прада, дедушкой Миуччи Прада. Он открыл первый магазин в Галерее Витторио Эмануэле II в Милане, где продавал сумки, дорожные чемоданы и аксессуары для путешествий. В 1919 году Prada получил титул официального поставщика Итальянского королевского двора, что закрепило статус бренда для аристократии и высшего среднего класса. 1970–1980-е: приход Миуччи Прада и инновации в управлении В середине 1970-х Миучча Прада присоединяется к семейному бизнесу, полностью посвящая себя дизайну аксессуаров. В это же время её креативность встречается с предпринимательской интуицией Патрицио Бертелли. Вместе они создают новую модель управления: полный контроль над производством и строгие стандарты на всех этапах цикла. 1980–1990-е: расширение продуктовой линейки Prada начинает выпуск женской обуви, запускает мужские коллекции, а также создаёт линейки очков Prada и Miu Miu. В 1980–1990-х бренд выходит на международные рынки: США, Китай, Японию. 1990–2000-е: глобальная экспансия и новые бренды В 1993 году появляется бренд Miu Miu. В 2003 году Prada передаёт производство очков ведущему итальянскому производителю Luxottica. В 2001–2005 годах бренд расширяет розничную сеть, открывая магазины в Милане, Нью-Йорке, Лондоне, Париже и Токио, а также приобретает Car Shoe и Marchesi 1824. 2000–2010-е: культура, искусство и новые форматы Prada начинает активную культурную деятельность: Fondazione Prada открывается в Венеции (2011) и Милане (2015). В 2005 году создаётся инсталляция Prada Marfa в Техасе, в 2009 году — экспериментальное здание Prada Transformer в Сеуле. Prada запускает новые ароматы для Miu Miu (2015), расширяет мужские и женские коллекции prêt-à-porter и обуви. 2017–2022: Prada Mode и международные культурные инициативы Prada запускает travelling club Prada Mode, который проходит в Майами, Лондоне, Москве и Дубае, объединяя музыку, искусство, гастрономию и fashion-экспириенс. В 2017 году после реставрации открывается историческое здание Prada Rong Zhai в Шанхае. 2023–2025: экологическая и космическая стратегия Лоренцо Бертелли становится покровителем Ocean Decade Alliance (2023), Prada разрабатывает скафандр для миссии Artemis на Луну (2024) и совместно с ЮНЕСКО запускает фонд SEA BEYOND для сохранения океана (2025).
-


 +3
Prada Group
-
edited FACT LIST ОТ FCG. PRADA GROUP Маркетинговое кредо Prada — если говорить по-настоящему 1. Контроль как гарант качества У Prada почти всё под собственным контролем — от первой идеи до того, как вещь ложится на полку в бутике. Это не про педантизм, а про одержимость «совершенством». Материалы, фабрики, конструкция, визуальная подача — всё проходит через один фильтр: «Это Prada или нет?» Такой подход позволяет бренду быть последовательным и при этом дерзким, экспериментальным. Редкий баланс свободы и дисциплины. 2. Когда искусство — это ДНК Prada lifestyle — не только мода и повседневность. Prada проявляет себя, своё видение современности через искусство, архитектуру, инсталляции и культурные проекты. Fondazione Prada, Prada Mode, Prada Marfa — это не PR-набор инфоповодов, а собственный мир, созданный Prada. 3. Молодость как состояние, а не возраст Prada не «омолаживается» — она постоянно резонирует со временем, созвучна ему, поэтому обновляется язык, на котором говорит с аудиторией. Miu Miu — с дерзкой энергией, подростковой чувствительностью. Культурные клубы Prada Mode, технологичные эксперименты в текстиле, экологические инициативы. Поп-апы по всему миру. Это не погоня, а визионерство, игра на опережение, потому что бренд сам меняет этот мир.
-
edited FACT LIST ОТ FCG. PRADA GROUP Год основания: 1913 Страна: Италия PRADA GROUP присутствует более чем в 70 странах мира. Сеть магазинов: по состоянию на конец 2024 года – 609 магазинов напрямую управляемых (DOS). Финансовые результаты: выручка за 2024 год составила ~€5,4 млрд (+17 % год к году). Бренды в портфеле PRADA GROUP: 1. Prada Главный бренд группы: одежда, аксессуары, обувь, кожа, очки, парфюмерия. 2. Miu Miu «Младшая сестра» Prada с более дерзкой, девичьей и ироничной эстетикой. 3. Versace Присоединился к группе в 2025 году после сделки с Capri Holdings; дом итальянского гламура, барочной сексуальности и ярких принтов. 4. Church’s Британский бренд классической обуви (мужской и женской), куплен Prada Group в 1999 году. 5. Car Shoe Итальянский бренд driving-loafers и мокасин с фирменной «шипованной» подошвой, в группе с 2001 года. Отдельно, но рядом с портфелем fashion брендов, стоят: Pasticceria Marchesi / Marchesi 1824 Историческая миланская кондитерская, куплена в 2014 году — lifestyle-актив группы. Luna Rossa Парусный проект (America’s Cup) и бренд технического/морского измерения Fondazione Prada Культурный и музейный институт группы (важная часть экосистемы). Особенность бренда и позиция в мире люкса Prada — один из самых интеллектуальных домов в мировом люксе. Компания остаётся крупнейшей итальянской люксовой группой, и её отличает высокая степень культурного капитала. Миучча Прада — мозг и философия бренда, человек, воспитанный в среде европейского искусства и культуры. Она доктор политических наук, феминистка, социалистка. Каждая коллекция — это авторское личное высказывание на стыке дизайна, политики, повседневной культуры. Prada ассоциируется с искусством, современными идеями, дискурсом о реальности и роли женщины в обществе. Эстетика Prada — это анти-традиция: парадоксальность, ирония и провокация, сочетание красоты и deliberate ugliness. Жёсткий, строгий силуэт может быть «сломлен» мягкой, странной фактурой; классическая женственность и интеллектуальная отстранённость; декоративность усилена до концептуального жеста. За счёт неконвенциальной эстетики Prada заняла позицию «интеллектуальной элиты» люкса: это бренд, который не столько следует тенденциям, сколько, являясь первопроходцем, формирует их. Prada привнесла в люкс нейлон и другие технические ткани, конструктивистские графические силуэты, «неидеальные» цветовые сочетания. Эстетическое кредо Prada: - Ирония и анти-гламур как способ осмысления женственности; - Ugly chic — работа с пограничными состояниями вкуса; - Эклектика; - Культурный союз моды и искусства через Fondazione Prada; - Интеллектуальная смелость: Prada не боится выглядеть странно, неудобно или «неправильно» — и в этом её влияние. Бизнес-кредо В Prada — органическое взаимодоверие между креативными и бизнес-визионерами, единство мнений со стороны как креативного, так и делового руководства. В основе деловой этики — принцип строительства для поколений: долгосрочная стратегия считается важнее «квартальных результатов», а эстетика — важнее сиюминутной коммерции. Патрицио Бертелли, партнёр и муж Миуччи, — операционный архитектор. Бертелли построил: - мощную вертикально интегрированную структуру: собственное производство, собственную розницу, контроль качества; - грамотное управление долгосрочными инвестициями; - централизованные решения; - пунктуальность и жёсткую дисциплину в менеджменте; - логичный портфель брендов, комплементарных друг по отношению к другу. Так, в апреле 2025 года группа PRADA GROUP объявила о приобретении бренда Versace, а в начале декабря сделка о покупке была завершена. Итальянский культовый бренд рассматривается как не пересекающийся с существующими брендами группы благодаря своей визуальной эстетике и клиентской базе.
-
Фешн-ритейлеры недополучают выручку из-за своих неудобных сайтов. Комментарий для ИД Коммерсантъ Какую долю у крупных российских ритейлеров составляют продажи на собственных сайтах? Мультиканальные стратегии продаж одежных сетей в РФ кардинально отличаются от стратегий крупных глобальных игроков. В целом доминирующая позиция маркетплейсов в онлайн-продажах, которую мы наблюдаем в России, — достаточно уникальная ситуация в мировом контексте. Крупные сети, особенно международные, выстраивают онлайн-продажи преимущественно вокруг собственных каналов. Маркетплейсы они подключают как дополнительную поддержку или как «мостик», который перебрасывает трафик покупателей на их собственные сайты. Поэтому доля продаж через собственные онлайн-магазины у таких компаний очень значительна: общий диапазон доли онлайн-продаж составляет примерно 15–30% от оборота, в зависимости от бренда и бизнес-модели. Бренды с более сильным диджитал-фокусом (например, Gap, Victoria’s Secret) выходят на уровень 30–35%, более «традиционные» модели (Inditex, Uniqlo) держат собственный онлайн в диапазоне 15–20%. У крупных российских игроков, напротив, ядром онлайн-продаж стали маркетплейсы — Wildberries, Ozon, «Яндекс.Маркет», Lamoda, — а собственные сайты выполняют иную стратегическую функцию. Они выступают вспомогательным каналом продаж, привлекательной витриной офлайн-сети, элементом стратегий брендирования. У большинства крупных сетей, активно представленных на маркетплейсах, доля собственного онлайн-сайта в выручке не превышает 10%. Чем активнее и масштабнее работа с маркетплейсами, тем ниже доля собственного онлайна. Крупных российских ритейлеров, которые ограничивают сотрудничество с маркетплейсами или полностью его избегают, практически не осталось. Фактически развивать и использовать собственный онлайн как основной «локомотив» продаж сегодня может только нишевой малый бизнес. Какой есть смысл в интернет-магазине, если существуют маркетплейсы? Собственный сайт — это возможность контроля за бренд-репутацией, контроля за клиентской базой, возможность выстраивать лояльность, а также свой онлайн — это более маржинальный, управляемый канал для повторных покупок. Собственный сайт — это контроль над бренд-репутацией. В отличие от маркетплейса, где вы стоите рядом с копиями и no name и тонете в чужих скидках, здесь вы управляете окружением бренда, визуальной средой и логикой промо, не превращая марку в «вечную распродажу». На своём сайте вы разводите актуальную коллекцию и сток, удерживаете нужное ценовое позиционирование, а через дизайн, подачу капсул и кампаний раскрываете историю бренда так, как вам нужно, а не так, как диктует унифицированная «решётка карточек» маркетплейса. Собственный сайт — это также контроль над клиентской базой и лояльностью. На маркетплейсе клиент фактически принадлежит платформе: контакты, история покупок, интересы — всё остаётся у неё, а бренд видит лишь цепочку разовых заказов. На своём сайте вы собираете собственные данные, выстраиваете CRM и стратегию LTV, связываете офлайн и онлайн в единую программу лояльности, постепенно «узнавая» покупателя. Маркетплейс — это вокзал, где в потоке трафика лояльный клиент и случайный прохожий неотличимы, тогда как собственный сайт — дом бренда, в котором с каждым гостем может быть своя история отношений. С точки зрения экономики и управляемости маркетплейсы дают объём и охват, но взамен забирают комиссии, навязывают собственные правила и в любой момент могут изменить алгоритмы видимости и тарифы. Собственный сайт, напротив, — более маржинальный и контролируемый канал: через него можно стимулировать повторные покупки, не вести ценовые войны с no name, а продвигать маржинальные модели и работать с платёжеспособной, лояльной аудиторией на специальных условиях.
-
Фэшн-ритейлеры реже открывают флагманские магазины. Комментарий для ИД Коммерсантъ С чем связан тренд на сокращение открытия флагманских магазинов? Это отражает системную смену модели развития fashion-ритейла. Рынок перешёл от фазы активной экспансии к этапу оптимизации и пересмотру баланса каналов продаж. Основная же часть ритейлеров сместила фокус с экстенсивного развития на интенсивные стратегии — сокращение издержек, оптимизацию розничной сети и поиск баланса между офлайн- и онлайн-каналами. Это хорошо видно на примере крупнейших сетей. Среди топ-25 ритейлеров по обороту сдержанный рост количества магазинов демонстрируют лишь отдельные игроки, в частности «Детский мир», Familia, «Спортмастер», Zolla, «Стокманн», Sela, Sneaker Box. Подавляющее же большинство находится в режиме оптимизации: закрывает неэффективные точки, сокращает площади или пересматривает формат магазинов. Ключевой структурный фактор — усиление онлайн-канала продаж. За последние 3 года доля e-commerce у крупных игроков выросла в среднем с 30–40% до 40–60% оборота. При этом 80–90% всех онлайн-продаж обеспечивают маркетплейсы. Фактически для многих компаний онлайн и офлайн стали паритетными по вкладу в выручку, а у отдельных ритейлеров онлайн уже доминирует. Этот переток продаж из физических магазинов в маркетплейс-канал меняет экономику розницы. На фоне роста операционных расходов и давления на конечные цены компании вынуждены сокращать фиксированные издержки, включая аренду, персонал и обслуживание торговых площадей. Таким образом, сокращение числа флагманских открытий — это не точечный спад, а проявление более глубокой трансформации рынка: перехода от масштабирования площадей к управлению эффективностью бизнеса на фоне задачи удержания цен. Что сегодня мешает развитию fashion-ритейла? Российский рынок fashion-ритейла переживает непростой период: игроки отрасли сталкиваются не только с внешними ограничениями, но и с глубокими изменениями в поведении потребителей и инвестиционной среде. Вот ключевые факторы, которые сегодня сдерживают рост. Стагнация внутреннего спроса и сберегательная модель поведения. Реальных драйверов роста покупательской активности на внутреннем рынке пока не наблюдается. Значительная часть потребителей выбирает стратегию накопления: деньги размещаются на банковских депозитах под высокие проценты, а не направляются на потребление. В результате мода превращается из категории «эмоциональных трат» в зону рациональной экономии. Ограниченные возможности международной экспансии. Российские розничные компании сегодня практически лишены привычных сценариев выхода на зарубежные рынки. Сужение экспортных каналов, сложности с логистикой, расчётами и позиционированием за пределами страны существенно ограничивают потенциал масштабирования бизнеса. Дефицит доступных инвестиций. Развитие требует капитала, но стоимость заёмных средств остаётся высокой, а интерес внешних инвесторов к ритейл-проектам заметно снизился. В итоге компании оказываются зажаты между дорогими кредитами и сокращающимися возможностями привлечения стороннего финансирования. Рост альтернативных форматов потребления. Всё более заметным конкурентом классического ритейла становится ресейл. Он активно перетягивает на себя часть спроса, особенно среди поколения Z, для которого покупка вещей «с историей» не является барьером. Напротив, для молодых потребителей это часто осознанный выбор — экономичный, экологичный и модный одновременно. Давление со стороны mass no-name сегмента. Рынок переполнен брендами без выраженной идентичности, работающими по модели экстремального снижения издержек. Они не инвестируют в построение бренда, розничной среды и сервис, но за счёт этого могут держать минимальные цены. Для потребителя такой формат выглядит экономически привлекательным и усиливает ценовую конкуренцию, особенно в массовом сегменте. В совокупности эти факторы формируют сложную среду для развития fashion-ритейла, в которой устойчивыми оказываются лишь те компании, которые умеют тонко работать с ассортиментом, ценностью бренда и изменяющимся поведением покупателя.
-


 +5
-
edited Скандинавская мода: Швеция, Дания, Норвегия, Финляндия, Исландия. Начало в предыдущем посте👆 2. Яркие оптимисты и экспериментаторы Это энергетически противоположный полюс: цвет, принт, игра, ирония, объём. Здесь северная мода перестаёт быть «серой и функциональной» и превращается в праздник — копенгагенский гламур, арт-эксперименты, романтические силуэты и сознательный отход от скучного минимализма. Acne Studios (Швеция, Стокгольм, 1996, основатели — Йонни Юханссон (Jonny Johansson), Матс Юханссон (Mats Johansson), Йеспер Коутхувд (Jesper Kouthoofd) и Томас Скогинг (Tomas Skoging)) — экспериментальный северный люкс: деним, асимметрия, «ломаные» силуэты, арт-подход. Our Legacy (Швеция, Стокгольм, 2005, основатели — Йокум Халлин (Jockum Hallin), Кристофер/Кристофер Нюинг (Cristopher Nying) и Ричардос Кларен (Richardos Klarén)) — интеллектуальный контемпорари с субкультурными и винтажными влияниями. Ganni (Дания, Копенгаген, 2000, основатель — Франс Труэльсен (Frans Truelsen); позже бренд развивали супруги Николай и Дитте Реффструп (Nicolaj & Ditte Reffstrup)) — весёлый копенгагенский fashion: платья, деним, свитеры с юмором и яркими деталями. Stine Goya (Дания, Копенгаген, 2006, основатель — дизайнер Стине Гойя (Stine Goya)) — цвет, принты, арт-комбинации; очень стритстайл-дружелюбный бренд. Saks Potts (Дания, Копенгаген, 2014, основательницы — Катрине Сакс (Cathrine Saks) и Барбара Поттс (Barbara Potts)) — шубы и пальто с 90s-гламуром, яркие детали, городской глам. ROTATE Birger Christensen (Дания, Копенгаген, 2018, основательницы/креативные директоры — Жанетт Мадсен (Jeanette Friis Madsen) и Тора Валдимарс (Thora Valdimars) в партнёрстве с домом Birger Christensen) — вечерние мини, пайетки, сексуальный глянец, ориентированный на вечеринки и красные дорожки. Cecilie Bahnsen (Дания, Копенгаген, 2015, основательница — дизайнер Сесилие Бансен (Cecilie Bahnsen)) — романтические платья-облака, объём, ручная отделка; пограничное состояние между prêt-à-porter и кутюром. Marimekko (Финляндия, Хельсинки, 1951, основатели — Вильё Ратия (Viljo Ratia) и Арми Ратия (Armi Ratia); ключевой дизайнер — Майя Исуола (Maija Isola)) — культ принта и цвета: оптимистичная, узнаваемая графика, от текстиля до одежды. Baum & Pferdgarten (Дания, 1999, основательницы — Рикке Баумгартен (Rikke Baumgarten) и Хелле Хестехаве (Helle Hestehave)) — эклектичные коллекции, насыщенные цветом и принтами; баланс женственности и силы; узнаваемый визуальный стиль и смелые сочетания.
-

 +4
-
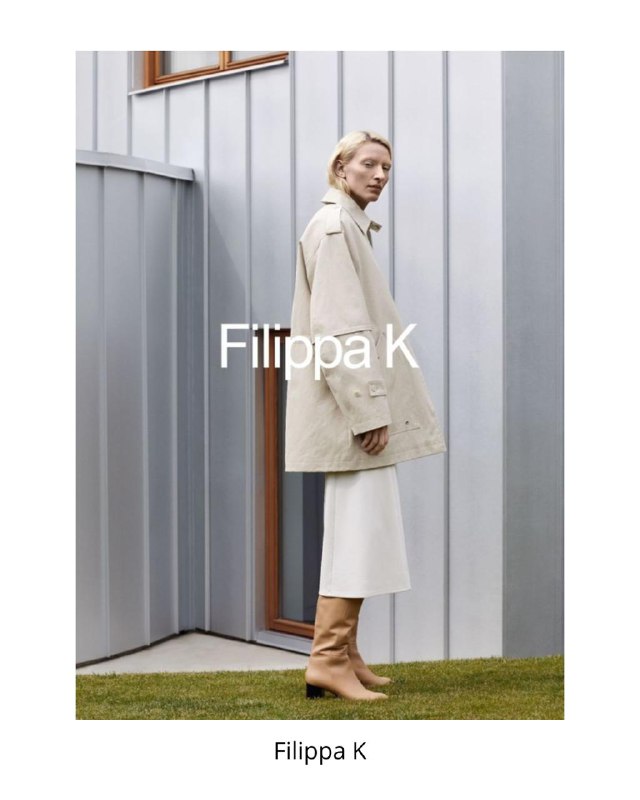
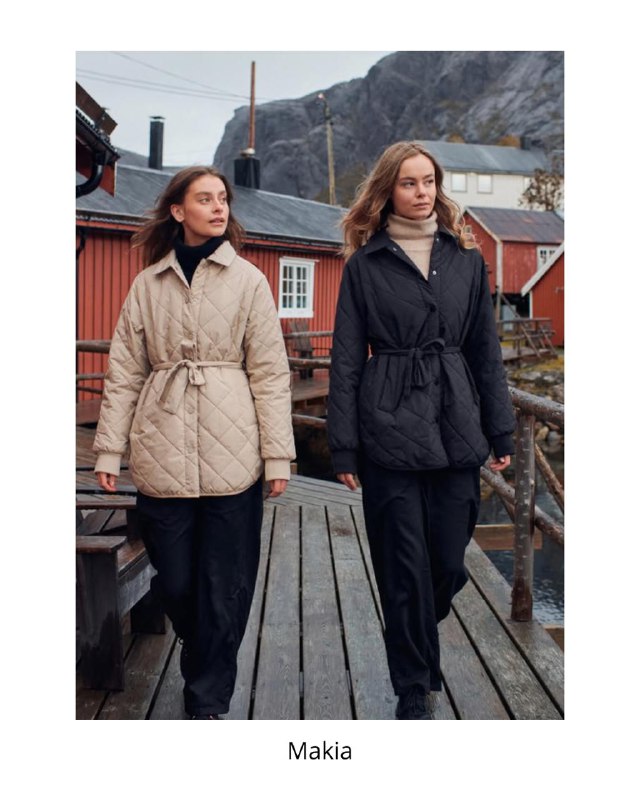
edited Скандинавская мода: Швеция, Дания, Норвегия, Финляндия, Исландия. Начало в предыдущем посте👆 1. Ультра-минималисты и экологичные функционалисты (эстетика lagom) Эта эстетика про северное «достаточно»: без лишнего декора, нейтральные цвета, идеальный крой, комфорт и уважение к ресурсу — и человеческому, и экологическому. Здесь мода = функциональность + спокойная красота. Вещи живут долго и не кричат о себе, но собирают комплименты «как ты классно выглядишь» без очевидных логотипов. Это одежда-«скелет гардероба», которая работает каждый день и не устаревает за один сезон. Toteme (Швеция, 2014, основатели — Элин Клин (Elin Kling) и Карл Линдман (Karl Lindman)) — квинтэссенция сканди-«капсулы»: пальто, трикотаж, деним, чистые линии, минимум деталей. Filippa K (Швеция, 1993, основатели — Филиппа Кнутссон (Filippa Knutsson), Карин Хеллнерс (Karin Hellners) и Патрик Хилльборг (Patrik Kihlborg)) — мягкий офисно-повседневный минимализм, который строится вокруг идеи долгого ношения и простоты. Makia (Финляндия, Хельсинки, 2001, основатели — Йони Малми (Joni Malmi), Юсси Оксанен (Jussi Oksanen), Ивар Фугстедт (Ivar Fougstedt)) — сдержанный urban-wear с морским северным настроением: функциональные куртки, knitwear, база на каждый день. Holzweiler (Норвегия, Осло, 2012, основатели — брат и сестра Сюзанна и Андреас Хольцвайлер (Susanne & Andreas Holzweiler)) — шарфы, knitwear и верхняя одежда, соединяющие уют, минимализм и заботу об экологии. Fjällräven (Швеция, 1960, основатель — Оке Нордин (Åke Nordin)) — утилитарность как эстетика: рюкзаки Kånken и outdoor-куртки, ставшие частью городского гардероба. 66°North (Исландия, 1926, основатель — Ханс Кристьянссон (Hans Kristjánsson)) — технические парки и куртки, созданные для сурового климата, но работающие и как модный gorpcore. Rains (Дания, Орхус, 2012, основатели — Даниэль Брикс Хесселагер (Daniel Brix Hesselager) и Филип Лотко (Philip Lotko)) — минималистичные дождевики и сумки: гладкие поверхности, простые формы, утилитарный городской стиль. Stutterheim (Швеция, Стокгольм, 2010, основатель — Александер Стуттерхейм (Alexander Stutterheim)) — тяжёлые, почти графичные плащи от дождя, эстетика «меланхоличного северного минимализма». Продолжение в следующем посте👇
-

Скандинавская мода: Швеция, Дания, Норвегия, Финляндия, Исландия Когда говорят про Northern Europe / Nordic countries, обычно имеют в виду: • Норвегию • Швецию • Данию • Финляндию • Исландию и автономии: Фарерские острова, Гренландию, Аландские острова Это как раз тот «нордический» кластер, про который мы говорим: lagom, минимализм, сканди-дизайн и т.д. Скандинавская мода формировалась в условиях сурового климата и длинных зим, где свет и тепло становились дефицитом. География региона, ограниченные ресурсы и прагматичный образ жизни способствовали возникновению эстетики, ориентированной на функциональность и комфорт. При этом мода в странах Скандинавии с момента своего становления всегда отличалась внутренней дихотомией, которая стала её визитной карточкой для всего мира. С одной стороны — минимализм и лаконичность: чистые линии, практичный крой, нейтральные цвета и внимание к функциональности. Такой подход уходит корнями в северное понимание гармонии, принцип lagom — «ровно столько, сколько нужно». Бренды создают одежду, которая служит человеку, подчёркивает естественную красоту и выдерживает испытание временем, превращая простоту в элегантность. С другой стороны, скандинавская мода известна яркими принтами, смелой палитрой и декоративными деталями. Это направление зародилось как реакция на долгие зимние месяцы и стало способом выражать индивидуальность через одежду. Такие коллекции привлекают внимание международной аудитории своей смелостью и оптимизмом, что делает северные бренды узнаваемыми вне зависимости от сезона. Эта дихотомия — лаконичность против декоративности — отражает не только эстетические предпочтения скандинавов, но и их культурные коды: уважение к природе и функциональности в одном случае, и стремление к эмоциональной выразительности и личной свободе — в другом. Именно сочетание этих двух полюсов сделало скандинавскую моду уникальной и узнаваемой: её любят за продуманный минимализм и одновременно за декоративную эклектику. Подборка брендов, которые ярко демонстрируют эти два направления: от строгих минималистичных/утилитарных марок до тех, кто играет с цветом, принтами и текстурой, показывая всю широту скандинавского взгляда на моду. Продолжение в следующем посте👇
-

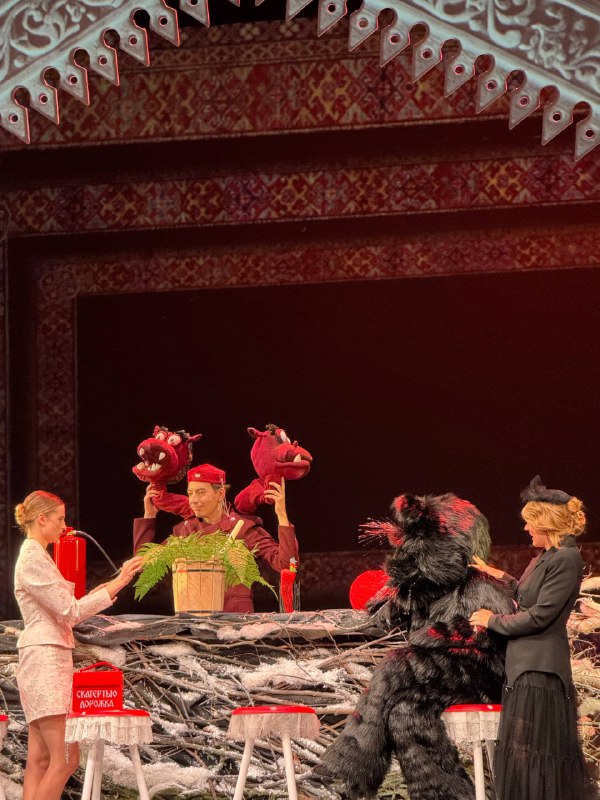

Вчера на презентации Ozon Селект в театре на Малой Бронной
-


 +3
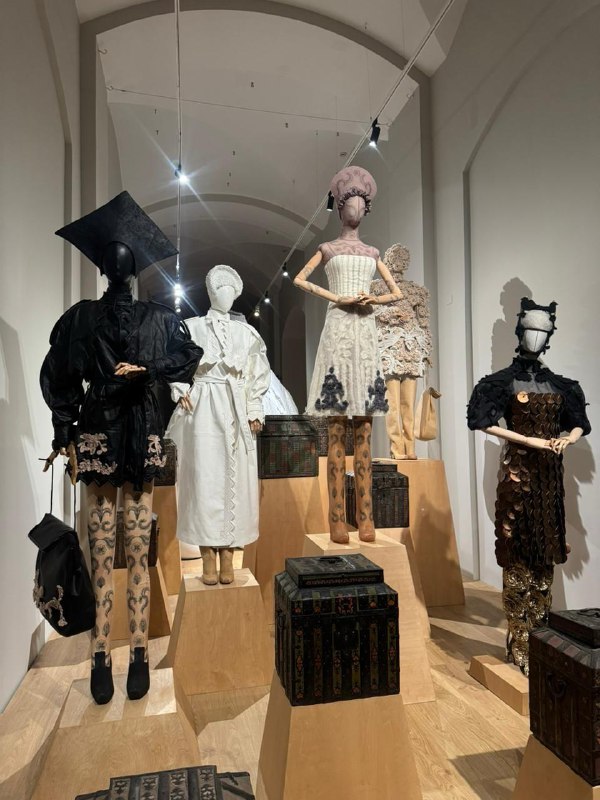
Алена Ахмадуллина — талантливый и уникальный дизайнер с чётко выраженной художественной позицией: её стиль строится на интерпретации славянских мотивов через сложные конструкции, авторские принты и инновационный взгляд на традиционные сюжеты. В Историческом музее открылась выставка «Сны Алены», посвященная 25-летию деятельности Алены Ахмадуллиной. Вдохновитесь вместе с нами
-
Продавец обуви Ekonika и производитель косметики Mixit откроют кафе. Комментарий для ИД Ведомости Для чего fashion- и beauty-бренды запускают кафе? В эпоху, когда офлайн-продажи снижаются, а магазины превращаются в шоурумы и гибридные пространства, кафе — это способ вернуть людей в физическую точку, дать им опыт, который не заменит онлайн. Кофейни открывают бренды от люкса до contemporary — в виде полноценных кафе, капсульных баров или продуманных lounge-зон, так как это один из самых доступных форматов диверсификации. Он недорог в запуске, при этом создаёт ряд преимуществ: • Запах кофе и уютное пространство для отдыха — это магнит для посетителей, проходящих мимо. • Увеличивая время пребывания посетителя в магазине, кафе помогает повысить вероятность покупки. Как минимум кофе будет оплачен. • Кофейня превращает торговую точку в lifestyle-пространство. Такие форматы дают бренду живую атмосферу, создают комьюнити, делают бренд частью повседневной жизни, а не просто местом, где продают одежду. • Они становятся магнитами для социальных сетей и обеспечивают органический контент. Какие есть подобные примеры на международном рынке? Тенденцию задала ещё IKEA, превратив магазины в места, где можно не только купить мебель, но и поесть. Затем ритейлеры премиум-сегмента — от деликатесных супермаркетов до lifestyle-магазинов — начали делать кафе частью покупательского опыта. В fashion-индустрии первыми формат подняли люксовые бренды: Tiffany Blue Box Café, Gucci Osteria, Monsieur Dior, pop-up-кафе Louis Vuitton — проекты, которые превратили шопинг в культурное событие. Некоторые бренды пошли дальше и создали целые сети: например, Polo Ralph Lauren развивает более двух десятков кофеен по всему миру и выпускает собственный кофейный бренд. Масс-маркет тоже быстро включился в игру. Zara открыла свою кофейню Zacaffè в Мадриде и масштабирует формат в Азии, Arket (H&M Group) развивает сеть из нескольких десятков кафе внутри магазинов. В России тренд давно стал заметен: в 2021 году Uniqlo запускала кофейню в флагмане на «Павелецкой Плазе» - Lime открыла точку c кофейней на том же месте в 2024 году. SELA — семейный fashion-бренд — стал первым российским сетевым модным ритейлером, который открыл собственное семейное кафе Vigge Cafe во флагмане в Москве в 2024 году. В центре Москвы за последние несколько лет появилось несколько дизайнерских бутиков, которые превратили свои пространства в гибриды моды и гастрономии — формат, который активно формирует новый урбан-лайфстайл. Fashion Rebels на Петровке объединили бутик и бистро RUE MANON: здесь можно примерить вещи локальных дизайнеров, а затем остаться на кофе, завтрак или коктейль. ēdomo на Большой Никитской развивает концепцию «моды как среды»: одежда, предметы интерьера, арт-объекты и авторское бистро соединены в единую эстетическую экосистему, где устраивают камерные события, дегустации и показы. CAB в Подкопаевском переулке совмещает streetwear-магазин и кофейню со спецкофе и авторскими напитками — это место, где можно присесть на кофе или даже поработать. Choux на Чистых прудах — бутик в узнаваемой «розовой» стилистике с собственной мини-кофейней. Пространство работает как social media-магнит: сюда приходят за эстетикой и красивыми фото.
-
Сдвиг ландшафта: как изменился состав фэшн- и бьюти-брендов в московских ТЦ. Комментарий для Setters Media Как вы оцениваете спад трафика в ТЦ в 2025 году и насколько это серьёзный вызов для фэшн-брендов? Для fashion-брендов спад трафика в ТЦ в 2025 году означает необходимость глубокой перестройки офлайн-стратегий. Основной акцент смещается с количества точек на качество трафика: локации подбираются с прицелом на стабильный целевой поток. Порой лучше локация в спальном районе с устойчивым трафиком и сбалансированной арендной ставкой, чем дорогой центральный ТЦ с нецелевым трафиком. Традиционная модель «магазин как витрина», источник информации, более неактуальна. Предварительный сбор информации происходит в digital, а физическое пространство превращается в место проверки модели «в реальности» и эмоциональное время «для себя», вне домашней рутины. Поэтому премиум-бренды и крупные сети усиливают социальный компонент - консультации, ограниченные коллекции, события. Для сетей важна гибкость: временные pop-up, shop-in-shop. У некоторых ритейлеров магазин скорее работает на конверсию в цифровых каналах, а не как локомотив продаж. Насколько вообще оправданно было вложение в розницу для российских брендов и стремление занять как можно больше площадей после ухода иностранных брендов в долгосрочной перспективе? Массовая экспансия позволила брендам укрепить присутствие, занять премиальные локации и быстро нарастить узнаваемость. Тогда это решение выглядело логичным: рынок освободился, арендные ставки упали, а покупатель демонстрировал интерес к отечественным маркам. Однако к 2025 году рыночная ситуация изменилась: рост доходов населения замедлился, в то же время маркетплейсы стали перетягивать значительную часть продаж на себя, предлагая выгодные цены. У ряда сетей возникла проблема избыточности - рост количества точек с низкой конверсией и высокой себестоимостью. Экстенсивный период и стратегии остались в прошлом. Вектор сместился от количественного расширения к контролю за эффективностью, персонализации и интеграции офлайн- и онлайн-каналов. Новые бренды открылись и сразу закрылись (в том числе иностранные, например турецкие сети). Вы ранее сообщали, что уже к концу 2023 года число закрытий превысило число открытий — в чём причина закрытий? Закрытия брендов в 2024–2025 годах стали следствием перегрева рынка и переоценки возможностей офлайн-ритейла после ухода иностранных игроков. В 2022–2023 году создавалась иллюзия пустого поля, которое можно быстро занять, но по факту рынок оказался перенасыщен однотипными концепциями, не имеющими достаточного ресурса для выживания. Большинство стартапов - Ready! Steady! Go!, Face Code, JustClothes, Bon Bon Lingerie, Ipekyol, Twist и другие - вышли на рынок в период краткосрочного подъёма спроса, но не успели отладить бизнес-модель и выйти на операционную безубыточность. Отсутствие люфта «на разбег» при высокой ключевой ставке, росте себестоимости и падении трафика офлайн оказалось критичным фактором. Для части опытных брендов (Incity, Orby, I Am Studio, Totti) причиной стала недостаточная конкурентоспособность на жёстком рынке, кассовые разрывы. При этом выживают и развиваются нишевые бренды с сильной айдентикой и гибкой маркетинговой моделью - Ushatava, Monochrome, Planta Rosa. Закрытия отражают естественную фазу коррекции перегретого рынка: из него уходят игроки без финансового запаса и накопленного бренд-авторитета. В долгосрочной перспективе произойдёт консолидация вокруг устойчивых сетей с развитыми онлайн-каналами и с чёткой брендинговой стратегией в офлайн.
-
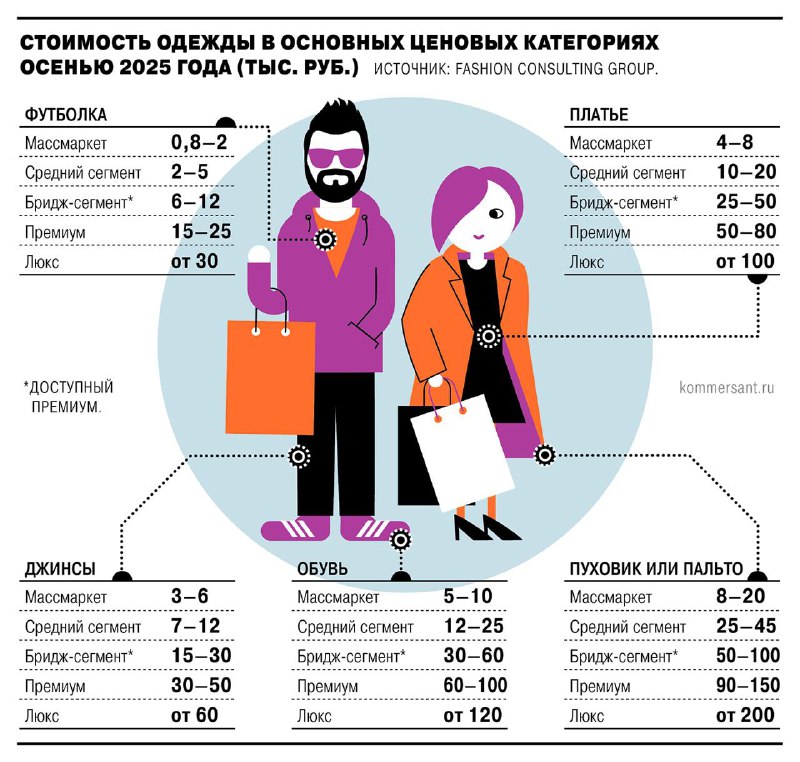
За три года обувь в России подорожала на 59%, а одежда — на 36%. Комментарий для ИД Коммерсантъ Замедлился ли рост цен на одежду и обувь? Рост цен на одежду и обувь в 2025 году продолжается, но уже не носит скачкообразного характера. Рынок вошёл в фазу стабилизации после трёхлетнего периода ценовых турбуленций, вызванных целым комплексом факторов — от глобальных инфляционных процессов до перестройки логистики и производственных цепочек. Сегодня на рынке одежды и обуви наблюдается сочетание стабилизации операционных расходов и падения спроса. Эти процессы взаимно уравновешивают давление на цены: компании больше не могут перекладывать рост издержек на потребителя, но и не готовы снижать цены существенно из-за рисков потери рентабельности. В результате рынок движется к ценовому плато, где рост не превышает 8–10% в год, а борьба за покупателя всё чаще ведётся не через скидки, а через ценностные аргументы — качество, комфорт, локальное производство и прозрачность бренда. Согласны ли с тем, что middle сегмента стало меньше? Средний сегмент действительно сокращается: по оценке FCG, его доля на рынке упала с 30–35% в 2020 г. до 15–17% в 2025 г. Причины: - сжатие реальных доходов и перераспределение спроса в пользу value-сегмента; - повышение закупочных и производственных издержек, из-за чего бренды вынуждены поднимать цены и фактически уходят в bridge; - размывание ценовой границы — покупатель готов либо экономить, либо платить за «уверенную ценность» (качество, бренд, эмоцию), а не за «средний вариант». Таким образом, fashion-рынок России сегодня поляризирован: массовый доступный ассортимент обеспечивает объём, а премиальный — маржинальность. Middle-брендам всё сложнее конкурировать, если у них нет ярко выраженного УТП, сильного бренда и эмоционального капитала. Какие цены на категории товаров в каждом из сегментов? Смотрите прикрепленное изображение
-

The LYST выпустили рейтинг самых "горячих" брендов и товаров в мире онлайн-моды за 3 квартал 2025 года. Формула, лежащая в основе расчетов, учитывает 5 факторов: 1. поисковые запросы, 2. просмотры продуктов, 3. упоминания в социальных сетях, 4.статистику активности и вовлеченности по всему миру. 5. покупки. Топ-10 самых горячих брендов по версии LYST INDEX в Q3 2025: 1 Saint Laurent (впервые за историю рейтинга) 2 Miu Miu 3 Cos 4 The Row 5 Coach 6 Prada 7 Bottega Veneta 8 Loewe 9 Ralph Lauren 10 Chloe Топ-3 прорывных бренда: Nour Hammour, Nike, Madewell Топ-10 самых популярных продуктов смотрим на картинке.
-
Интерес потребителей к ноябрьским распродажам снижается. Комментарий для ИД Коммерсантъ Справедливо говорить, что интерес потребителей к ноябрьским распродажам и распродажам в целом угасает? С чем это связано? Мы много говорим о том, что потребители переходят к сберегательной модели. Казалось бы, скидки помогают экономить. Это так не работает? Интерес к ноябрьским распродажам снижается год от года. За последние годы скидки перестали быть событием, ради которого стоит ждать «Чёрной пятницы». Когда скидки предлагают каждый день, она теряет исключительность, а вместе с ней — и эмоциональный эффект. Люди стали по-другому понимать выгоду: покупатель стал более опытным и «вооружённым» цифровыми инструментами. Люди сравнивают цены, читают отзывы. Скидка воспринимается не как подарок, а скорее, как вероятность выгоды, которую нужно проверить. «Сберегательная модель» потребления не усиливает интерес к распродажам, а наоборот, делает покупателей недоверчивее, внимательнее в анализе того, что стоит «за» выгодой. Поэтому выигрывают не те, кто громче объявляют о скидках, а те, кто честно и понятно объясняют, почему их товар стоит именно столько. Это и есть новая экономика доверия.
- Older posts