Официальный канал юридической компании Consul Group (Консул Групп).
Новости, рекомендации, разбор кейсов, лайфхаки: все, что нужно знать собственнику о коммерческой недвижимости сегодня.
Сайт: https://www.consul.group
Для вопросов: pr@consul.group
Subscribers3.1K tracking since 13 Nov
Reach per post (ERR)7.7%240 avg views
Posting1.6/weeklast 17 hours ago
Reactions per 1K views33.3👍 🔥 ❤
Когда ВРИ есть, а строить невозможно
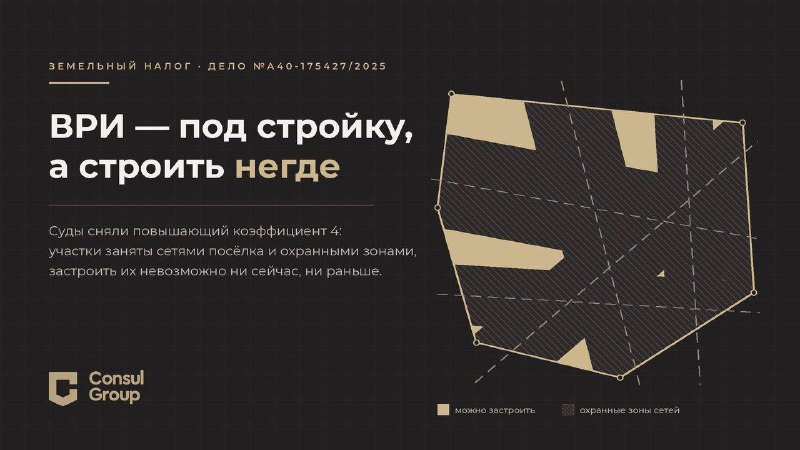
Дело № А40-175427/2025
Шесть участков в коттеджном посёлке «Цветочный». ВРИ — ИЖС и малоэтажное строительство. Домов нет, три года прошли.
Инспекция применила повышающий коэффициент 4 по п. 15 ст. 396 НК РФ — и доначислила земельный налог за 2023 год на 1,2 млн.руб.
⚔️Но проблема в том, что строить на этих участках объективно невозможно.
По данным ЕГРН, на земле расположены газопроводы среднего и высокого давления, ЛЭП, канализация, очистные сооружения и скважины. А заключения кадастрового инженера показали: свободные от ремонтно-охранных зон части участков невозможно выделить в самостоятельные земельные участки — не позволяют ни минимальная площадь, ни конфигурация, ни чересполосица и вкрапления.
⚖️ Апелляция сослалась на п. 35 Обзора Верховного Суда № 1 за 2021 год: повышенный коэффициент — это налоговое последствие для собственника, который мог строить, но не строил. Если же строительству мешают объективные обстоятельства, применять коэффициент как санкцию нельзя.
Кассация с этим согласилась. В результате перерасчёт отменён.
🏢Вывод для собственников: если участок формально предназначен для строительства, но фактически занят сетями или иным образом объективно не может быть освоен, одного ВРИ для налогового спора недостаточно.
Здесь сработали доказательства: ЕГРН → объекты на участке → охранные зоны → заключение кадастрового инженера → невозможность сформировать пригодную для строительства землю.
И показательно, что первая инстанция посмотрела прежде всего на ВРИ — и отказала налогоплательщику.
Пока мы готовили этот пост, вышла ещё одна статья — и она хорошо показывает, зачем вообще нужна качественная аналитика.
В пятницу «Ведомости» опубликовали материал по нашему исследованию судебной практики по изъятию недвижимости в Москве.
С помощью платформы ASSETO 🏢 мы разобрали 371 дело в Арбитражном суде Москвы — не выборку из «интересных» процессов, а практически всю доступную судебную практику по теме.
И вот сегодня выходит материал в другом деловом СМИ — с той же темой, но с совершенно другими выводами.
Например, читателю сообщают, что «половина правообладателей идёт в суд», а прибавка к предложенной компенсации может достигать 73%.
🏢Звучит впечатляюще. Но проблема в методологии.
Если исследовать 100 дел, которые уже дошли до суда, то вы изначально изучаете тех, кто решил судиться. Это никак не показывает, сколько собственников обращается в суд от общего числа изымаемых объектов.
🔭Наши данные дают другую картину:
🏢 до суда доходит около 5% объектов с решением об изъятии;
🏢 средняя прибавка по делам с увеличением компенсации — +35,3%;
🏢совокупно суды добавили собственникам 17,4 млрд ₽ к предложенным городом 56,3 млрд ₽.
И самое важное: сам факт обращения в суд не означает, что компенсация вырастет.
Без судебной экспертизы в 95% случаев суд утверждал сумму, предложенную городом. В остальных случаях изменение суммы происходило не из-за переоценки объекта: город сам увеличивал выплату либо суд вычитал из неё долг собственника перед ДГИ. А там, где экспертиза проводилась, компенсация выросла в 93,1% дел.
То есть вопрос не в том, чтобы просто «пойти в суд». Вопрос — как подготовлен спор и чем подтверждается стоимость недвижимости.
У нас есть и экстремальные кейсы — в отдельных делах прибавка составляла +272–385%. Но мы не строим на них заголовок. Потому что аналитика — это не поиск самой громкой цифры. Это попытка показать реальную картину.
Мы считаем, что рынок недвижимости должен становиться более прозрачным. Для этого нужны данные, которые можно проверить, а не красивые проценты, вырванные из контекста.
Мы не придумываем картину рынка по отдельным кейсам: как операторы ASSETO, мы имеем доступ к данным по каждому объекту Москвы — его истории, собственникам, изменениям и дальнейшей судьбе. Поэтому наша аналитика строится не на домыслах, а на данных и полной картине происходящего.
Спасибо «Ведомостям» за внимание к исследованию. А мы продолжим делать то, что умеем: собирать данные, проверять их и показывать рынок таким, какой он есть.
📑 Полное исследование
📑 Статья «Ведомостей»
Прозрачный рынок начинается с прозрачных данных.
ФНС уточнила, как считать прибыль застройщика
Это не совсем новая история — подход к определению «экономии» застройщика существовал и раньше. Но сейчас ФНС довольно четко сформулировала позицию, которая важна для практики.
📑 В письме от 18 августа 2026 года № СД-36-3/7091@ ФНС указала: финансовый результат застройщика по ДДУ — это разница между средствами, полученными от дольщиков, и затратами на объекты, которые должны быть переданы дольщикам.
При этом, если после строительства у застройщика остаются объекты, затраты на их создание не уменьшают эту экономию.
🏢Но есть важный нюанс: сам такой объект ФНС не считает безвозмездно полученным имуществом. Налоговый эффект по нему возникает при последующей реализации.
Простой пример:
Дольщики заплатили — 1 млрд ₽.
На строительство объектов, которые передаются дольщикам, потрачено — 800 млн ₽.
Еще 100 млн ₽ потрачено на коммерческие помещения, которые остаются у застройщика.
Экономия для целей налога на прибыль:
1 млрд − 800 млн = 200 млн ₽.
Не 100 млн ₽.
При этом сами коммерческие помещения не становятся сразу безвозмездным доходом. Если впоследствии их продадут за 150 млн ₽, доход и расходы по их созданию будут учитываться уже при реализации.
То есть ФНС фактически разводит две истории:
экономия по ДДУ ➡️ налог сейчас;
объект, оставшийся у застройщика ➡️ налоговый результат при его продаже.
📢Это не революция в налоговом учете застройщиков, а очередной, но уже достаточно четко сформулированный этап развития позиции налоговых органов. И, судя по письму, вопрос возник не на пустом месте — ФНС прямо говорит о поступающих обращениях налогоплательщиков и территориальных налоговых органов.
Если здание используется не так, как предусмотрено договором аренды
Гостиница в бывшем офисном здании, хостел вместо административного объекта, торговля там, где она не предусмотрена условиями использования участка. Для города это может стать основанием для предъявления собственнику договорного штрафа.
🏢Но прежде чем признавать нарушение и тем более платить штраф, собственнику стоит проверить несколько вещей:
1️⃣Срок. Он течёт с даты акта Госинспекции, а не с даты претензии. Штраф начисляется однократно, поэтому правило о периодических платежах здесь не работает — если с обследования прошло больше трёх лет, суд отказывает, не разбираясь в существе спора.
2️⃣ Формулировку требования. «Нецелевое использование» и «несоответствие виду разрешённого использования» — не одно и то же. Целевое назначение определяется категорией земель и не меняется оттого, что в здании появилась гостиница. Это разграничение неоднократно решало исход дела.
3️⃣ Договор целиком, а не только пункт о штрафе. Если спорное здание названо в перечне строений на участке, значит участок предоставлялся в том числе для его эксплуатации.
4️⃣ Расчёт и заявление о снижении. Суд не снижает неустойку по своей инициативе — нужно отдельное письменное заявление с расчётом. Снижают ощутимо, вплоть до размера месячной арендной платы.
📑 Это не весь перечень. Значение имеет каждое обстоятельство — дата и содержание акта, история объекта, площади, переписка с департаментом, устранение нарушения. В этой категории споров исход чаще определяется деталями, чем общей правовой позицией.
Защищаться нужно на стадии акта проверки, а не после получения иска: именно тогда формируется доказательственная база, с которой придётся идти в суд.
«Крепкие дружеские изъятия»: наша аналитика — в «Коммерсанте»
Сегодня «Ъ» выпустил материал на основе исследования.
Это исследование мы изначально делали не ради статистики. Нам было важно понять, что происходит с изъятиями на практике, чтобы лучше защищать наших партнеров в спорах о размере возмещения.
Поэтому мы, на базе платформы ASSETO, провели сплошной анализ всех распоряжений об изъятии недвижимости в Москве за январь–июль 2026 года и сопоставили их с тем же периодом 2025-го: 651 распоряжение, 12 008 объектов.
🔭Вот что показывает исследование:
🏢под изъятие попало 1 043 га земли (+37%) и 938 тыс. м² зданий и помещений (+85%);
🏢8,1 тыс. объектов — на 107% больше, чем годом ранее;
🏢кадастровая стоимость изъятого — 163,7 млрд ₽ (+58%);
🏢затронуто 1,6 тыс. собственников, 62% из них — физлица;
🏢88% объектов изымается под КРТ, а 95% распоряжений инициирует сам город, а не застройщики.
Но в статье «Коммерсанта» остались за рамками четыре наблюдения, которые, на наш взгляд, особенно важны для собственников.
1️⃣Две трети изымаемых объектов — гаражные боксы площадью 15–30 м².
Гаражные массивы изымают целиком, одним распоряжением. Например, распоряжением по Джамгаровской улице разом изымаются 1 575 объектов у 517 собственников, из которых 516 — физические лица. Такие массивы при этом проходят процедуру быстрее всего.
2️⃣ Решение о КРТ теперь очень быстро превращается в изъятие.
Медианный срок от постановления о КРТ до распоряжения об изъятии сократился с 216 до 107 дней. Почти половина изъятий в 2026 году проводится по постановлениям о КРТ, принятым в том же году.
3️⃣ «Изъяли» ≠ «забрали».
Мы отдельно отследили судьбу каждого объекта, изъятого в январе–июле 2025 года.
Спустя 12–19 месяцев право перешло к городу только по 47,6% объектов. Но если смотреть на стоимость, картина совсем другая: перешло лишь 17% кадастровой стоимости.
Мелкие боксы и участки оформляются быстрее. А крупные здания и дорогая земля — 86 млрд ₽ из 103,3 млрд ₽ — спустя год всё ещё остаются у прежних владельцев.
Именно здесь сосредоточены основные споры о размере возмещения.
4️⃣ Каждый третий изымаемый объект 2026 года находится в Новой Москве.
То есть изъятие перестает быть историей только про старую промзону внутри МКАД. В зоне риска оказываются в том числе относительно новые здания, участки ИЖС, ЛПХ и садовые наделы в Новой Москве.
Статья в «Коммерсанте»: kommersant.ru/doc/8877304
Полное исследование с детализацией по объектам и распоряжениям — на платформе ASSETO.
📢Мы в Consul Group сопровождаем собственников на всех стадиях — от мониторинга КРТ до спора о размере возмещения.
В июне в Московскую городскую Думу был внесен законопроект о введении нового сбора за покупку элитной недвижимости.
Документ предусматривал введение дополнительного платежа для физических лиц при приобретении объектов, стоимость квадратного метра которых превышает установленный порог. Размер сбора предлагалось установить на уровне 5% или 10% от стоимости объекта. Однако позавчера Мэр Москвы Сергей Собянин подписал отрицательное заключение на законопроект, подробно объяснив, почему его принятие нецелесообразно.
📑 Основные аргументы следующие:
1️⃣Дублирование существующих платежей. Предлагаемый сбор по своей сути совпадает с государственной пошлиной за регистрацию права собственности, что может привести к двойному обложению одного и того же юридически значимого действия.
2️⃣ Возможность обхода механизма. Законопроект позволяет избежать уплаты сбора путем изменения формы сделки или занижения цены в договоре купли-продажи.
3️⃣ Избыточность регулирования. Заявленные авторами цели уже реализуются действующей налоговой системой - через прогрессивную шкалу НДФЛ и повышенную ставку налога на имущество в отношении наиболее дорогостоящих объектов.
📢На наш взгляд, это хороший пример того, что любые изменения налогового законодательства должны оцениваться не только с точки зрения пополнения бюджета, но и с позиции их юридической конструкции, администрирования и последствий для участников рынка. Именно эти вопросы и стали ключевыми в заключении Мэра Москвы.
Правительство Москвы продолжает искать любые процессуальные возможности, чтобы получить максимально удобный для себя механизм исполнения судебных решений. Но в этот раз суд сказал: “стоп”.
В деле № А40-289135/2023 Правительство Москвы предъявило иск к ООО «Бизнес-Инвестиции». Город потребовал признать самовольной пристройку площадью 428,5 кв. м к зданию на Сущевском Валу, снести ее, прекратить зарегистрированное право собственности и обязать собственника привести объект и документы в соответствие после сноса. Суд первой инстанции иск удовлетворил частично.
Но этого Москве оказалось недостаточно.
После вынесения решения Правительство попросило суд принять дополнительное решение, которым предоставить ему право самостоятельно провести техническую инвентаризацию здания и поставить его на кадастровый учет, если собственник не исполнит решение добровольно. По сути, город хотел получить возможность самому завершить исполнение решения суда, не ожидая действий ответчика.
Логика понятна - так быстрее и эффективнее. Но процессуальный закон такого механизма не предусматривает.
Девятый арбитражный апелляционный суд указал, что институт дополнительного решения нельзя использовать для изменения уже принятого судебного акта или добавления нового способа его исполнения. Если суд отказал в этой части требований, необходимо обжаловать само решение, а не пытаться «дописать» его после вынесения.
📢Пожалуй, это показательный пример того, что даже стремление государства максимально упростить исполнение судебных решений имеет пределы. И эти пределы определяет процессуальный закон, а не практическое удобство.
edited
Для покупателей недвижимости появился новый риск
22 июля Госдума приняла закон о временных ограничительных мерах в отношении граждан, которые находятся за границей и уклоняются от исполнения наказания. 24 июля закон одобрил Совет Федерации, теперь он ожидает подписи президента.
Для рынка недвижимости в нем есть важное нововведение.
Если собственник попадет в специальный реестр Минюста, Росреестр не приостановит регистрацию сделки, а просто вернет документы без рассмотрения.
Кроме этого нотариусы не смогут удостоверять сделки и оформлять доверенности в интересах такого лица.
Что это означает на практике❓
Пример:
🏢Собственник давно живет за границей. Объект недвижимости продает его представитель по доверенности. Покупатель перечисляет деньги до регистрации.
🏢Документы подают в Росреестр.
🏢За это время собственника включают в реестр Минюста.
В результате Росреестр возвращает документы без рассмотрения. Право собственности не переходит. Деньги уже заплачены.
Формально их можно взыскать через суд, в том числе за счет замороженных активов. Но это отдельный судебный процесс, исполнительное производство и далеко не всегда реальная возможность вернуть всю сумму.
Иными словами, вместо недвижимости покупатель получает судебный спор.
Что теперь стоит делать❓
1️⃣Проверять еще один реестр.
Помимо банкротства, исполнительных производств и залогов теперь нужно проверять и реестр Минюста. Причем не только самого продавца, но и доверителя, если сделку подписывает представитель.
2️⃣ Проверять не один раз.
Человек может попасть в реестр уже после подписания договора, но до регистрации сделки. Поэтому проверку имеет смысл повторять непосредственно перед регистрацией.
3️⃣ Не переводить деньги до регистрации.
Если продавец находится за границей, наиболее безопасные варианты — аккредитив, эскроу или депозит нотариуса с раскрытием средств только после зарегистрированного перехода права собственности.
Корпоративный риск
Попадание участника ООО в реестр может заблокировать продажу недвижимости: нотариус не удостоверит решение о крупной сделке. А уже состоявшуюся сделку могут попытаться оспорить как вывод активов в обход ограничений.
📑 Закон принимался для решения вполне конкретной задачи. Но его последствия затронут и обычный рынок недвижимости. Поэтому к стандартной юридической проверке объектов теперь добавляется еще один обязательный этап.
КС РФ поставил точку в споре о коэффициентах по земельному налогу: 6% с «предпринимательского» ИЖС больше быть не должно
21 июля Конституционный Суд принял Постановление № 52-П по жалобе ООО «Корнер Казань». На первый взгляд вопрос узкий, но для многих девелоперов и собственников земельных участков его цена исчисляется десятками миллионов рублей.
В чём была проблема❓
Повышающие коэффициенты (×2 в первые три года строительства и ×4 — после) появились в п. 15 ст. 396 НК РФ как стимул своевременно завершать жилищное строительство. Тогда они применялись в рамках льготного режима: ставка земельного налога составляла 0,3%, поэтому даже с коэффициентами эффективная нагрузка достигала лишь 0,6–1,2% — всё ещё ниже общей ставки 1,5%.
Ситуация изменилась в 2020 году. После вступления в силу Закона № 325-ФЗ земельные участки под ИЖС, используемые в предпринимательской деятельности, лишились льготной ставки 0,3% и стали облагаться по ставке до 1,5%. При этом нормы о повышающих коэффициентах остались без изменений.
🎲 В результате возник вопрос: можно ли применять коэффициенты, которые создавались как элемент льготного режима, к уже увеличенной ставке 1,5%? На практике это означало налоговую нагрузку до 3% и даже до 6% кадастровой стоимости участка.
ФНС отвечала утвердительно. Судебная практика разделилась. В деле ООО «Корнер Казань» суды поддержали налоговый орган.
Что решил Конституционный Суд❓
КС признал положения неконституционными в той мере, в какой они допускают неопределённость при применении повышающих коэффициентов к земельным участкам для ИЖС, используемым в предпринимательской деятельности.
Суд указал, что повышающие коэффициенты являются элементом порядка исчисления налога, а не самостоятельным способом увеличения налоговой нагрузки. После отмены льготной ставки законодатель сохранил механизм, рассчитанный на прежний режим налогообложения, не урегулировав последствия такого изменения. Возникшая неопределённость не может толковаться в ущерб налогоплательщикам.
🔭Практические последствия
➡️ До внесения изменений в законодательство повышающие коэффициенты не подлежат применению к земельным участкам для «предпринимательского» ИЖС, облагаемым по ставке 1,5%.
➡️ Постановление не имеет обратной силы. Пересматривать уже исчисленный и уплаченный налог за прошлые налоговые периоды не будут.
➡️ Исключение — дела, которые на момент вынесения постановления уже находились на рассмотрении суда. Для таких налогоплательщиков правовая позиция КС подлежит применению.
💬 Конституционный Суд фактически напомнил о базовом принципе налогового права: увеличение налоговой нагрузки должно быть прямо предусмотрено законом. Нельзя сохранять механизм, рассчитанный на льготный режим, и использовать его после отмены самой льготы, если это приводит к кратному росту налога. Для тех, кто уже оспаривает начисления, постановление существенно усиливает правовую позицию.
Для остальных спор, по сути, закрыт — КС не придал своему решению обратную силу. - комментирует Сергей Пивоварчик, управляющий партнёр Consul Group
Верховный суд утвердил тематический обзор по самостроям. Комментарий управляющего партнёра Consul Group Сергея Пивоварчика — для «РБК Недвижимость».
Три вывода для владельцев коммерческой недвижимости:
1️⃣Снос остаётся крайней мерой — отсутствие разрешения на строительство само по себе не приговор.
2️⃣ Выявлять самострои теперь обязанность муниципалитетов, а не право. Бездействие может оспорить прокурор.
3️⃣ Решение о сносе не обнуляется покупкой. Смена собственника ради «переигровки» акта — злоупотребление правом.
Вывод для покупателей: проверка судебной истории объекта становится обязательной. Иначе вместе со зданием можно купить и обязанность его снести.
Читайте в РБК 👇
https://realty.rbc.ru/news/6a5def479a79477d3e245b4b
КС РФ разрешил физлицам оспаривать архивную кадастровую стоимость. Но не всем.
14 июля Конституционный Суд принял Постановление № 48-П, в котором признал неконституционной ситуацию, когда гражданин получает налоговое уведомление по завышенной кадастровой стоимости уже после того, как эта стоимость стала архивной и перестала подлежать оспариванию.
Проблема возникала из-за особенностей системы налогообложения физических лиц. Налог за прошлый период исчисляет налоговый орган, а уведомление приходит спустя время. К этому моменту кадастровая стоимость, использованная для расчета налога, нередко уже становится архивной.
В результате гражданин мог узнать о завышенной кадастровой стоимости только после получения уведомления, но оспорить её уже не мог. Суды отказывали в рассмотрении таких заявлений именно по причине архивности стоимости.
⚖️Конституционный Суд признал такой подход неконституционным.
До внесения изменений в законодательство физические лица смогут оспаривать архивную кадастровую стоимость в течение 1 года с момента, когда узнали или должны были узнать о налоговых последствиях. Например, со дня получения налогового уведомления. Перерасчет возможен за 3 предшествующих года.
📢Для предпринимателей и организаций никаких послаблений Постановление № 48-П не содержит.
Более того, Конституционный Суд вновь подтвердил подход, который прослеживается в его практике уже много лет. Физическим лицам предоставляется дополнительная защита как менее осведомленным участникам правоотношений, тогда как от бизнеса ожидается более высокий уровень осмотрительности и самостоятельной защиты своих прав.
Если гражданин может ссылаться на то, что он не знал о результатах кадастровой оценки и узнал о последствиях только после получения уведомления, то предприниматели и организации, по логике суда, должны самостоятельно контролировать свои активы, налоговые последствия и своевременно реагировать на возникающие риски.
Постановление № 48-П - это очередное напоминание бизнесу о том, что рассчитывать прежде всего нужно на собственную осмотрительность, а не на последующий судебный контроль.- комментирует Сергей Пивоварчик, управляющий партнёр Consul Group
edited
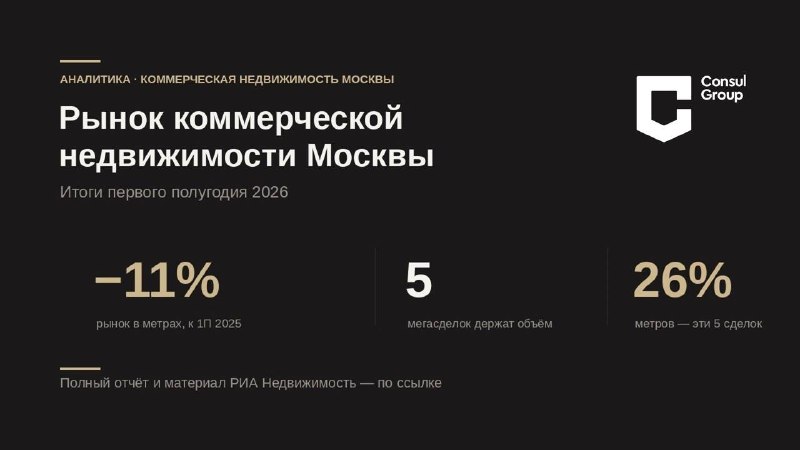
Рынок коммерческой недвижимости Москвы: итоги первого полугодия 2026
Мы проанализировали рынок купли-продажи коммерческой недвижимости Москвы за первое полугодие, на основе которого вышел материал РИА Недвижимость.
🔭Коротко: рынок сжался на 11–12%, а объём удержали всего 5 мегасделок — без них падение было бы около четверти. Это рынок отдельных событий, а не массового спроса.
Кто ещё держится, а кто просел; почему «рост» в торговых центрах обманчив; куда уходят крупные портфели и что это значит для владельца объекта — в полном отчёте и в материале РИА.
📈Полная аналитика Consul Group тут.
📑 Материал РИА Недвижимость тут.
Пороки воли в сделках с недвижимостью: ориентиры Верховного Суда
Верховный Суд выпустил Тематический обзор об оспаривании сделок с жилыми помещениями. Несмотря на название, многие выводы документа напрямую касаются и коммерческой недвижимости, если продавцом выступает физическое лицо.
Что важного❓
🏢Порок воли не зависит от типа объекта. Сделка по продаже офиса, склада или торгового помещения может быть оспорена по тем же основаниям, что и сделка с квартирой: неспособность понимать значение своих действий, заблуждение или обман.
🏢Риски создают не только стороны сделки, но и посредники. Если покупатель знал или должен был знать о недобросовестных действиях третьих лиц, это может повлиять на исход спора.
🏢При признании сделки недействительной объект возвращается продавцу, а покупателю - право требовать возврата денег. И здесь нередко начинаются основные проблемы.
🏢Механизмы защиты в ЕГРН работают для любых объектов недвижимости. Заявление о невозможности регистрации без личного участия собственника или сообщение о мошенничестве способны остановить регистрацию сделки независимо от назначения объекта.
Главный вывод: если коммерческую недвижимость продаёт физлицо, проверять нужно не только объект, но и самого продавца - его состояние, финансовое положение, историю сделок и возможные признаки банкротства.
💬 Если продавец коммерческого объекта — физлицо, а тем более не в статусе ИП, бдительность должна быть максимальной. Такой продавец не связан требованиями, предъявляемыми к предпринимателю, и оспорить сделку по пороку воли ему проще.
При этом главная проблема возникает не в момент признания сделки недействительной, а на стадии применения последствий недействительности. Формально закон исходит из необходимости вернуть стороны в первоначальное положение. Однако на практике нередко складывается ситуация, когда недвижимость уже возвращена продавцу, а покупатель фактически получает лишь право требования денежных средств.
К сожалению, до настоящего времени отсутствуют чёткие разъяснения Верховного Суда о том, каким образом должна быть организована реституция, чтобы добросовестная сторона не несла риск неисполнения встречного обязательства. В результате покупатель может лишиться объекта недвижимости и одновременно столкнуться с многолетним взысканием денежных средств с лица, у которого этих средств уже нет. Именно поэтому при сделках с коммерческой недвижимостью важно оценивать не только сам объект, но и финансовое состояние продавца, а также возможные риски последующего оспаривания сделки, - комментирует Сергей Пивоварчик, управляющий партнёр Consul Group
Купили объект со скрытым дефектом? Срок на иск длиннее, чем считали суды
Свежее Постановление КС № 38-П от 09.06.2026 - про вечную боль покупателей недвижимости: купил помещение или здание, а через год-полтора вылез скрытый дефект. И про то, в какой срок можно требовать своё.
📑Фабула. Покупательница приобрела нежилое помещение. Позже выяснилось, что его систематически топит - канализацией, дождевыми и сточными водами. Ремонт причину не устранил. Она пошла в суд расторгать договор. Первая инстанция иск удовлетворила, но апелляция и кассация развернули: покупатель обратилась к продавцу позже двух лет с момента передачи помещения, а [по мнению судов] п. 2 ст. 477 ГК отводит на требования по таким недостаткам два года с момента принятия помещения.
Суды читали этот двухлетний срок как дедлайн на предъявление требований - фактически как срок исковой давности.
⚖️Позиция КС: норма в такой трактовке судов неконституционна из-за правовой неопределённости.
КС развёл два разных срока:
1️⃣два года по п. 2 ст. 477 ГК - это срок на обнаружение скрытого недостатка, а не на подачу иска;
2️⃣ если дефект обнаружен в пределах этих двух лет - у покупателя есть ещё общий срок исковой давности (3 года), чтобы заявить требования, и течёт он с момента обнаружения.
Но есть нюанс🏢
КС прямо установил порядок до момента, пока законодатель не поправит норму: день обнаружения недостатка считается по дню, когда вы известили продавца. А если вы продавца не известили или сделали это с опозданием - доказывать, что дефект обнаружен вовремя, придётся уже вам.
Что это значит на практике❓
Обнаружили скрытый дефект в купленном объекте — сразу фиксируйте это и письменно извещайте продавца. Это ваша точка отсчёта и ваша защита.
Передача прав аренды по льготному участку
Свежее Постановление КС № 37-П от 04.06.2026 - короткое по сути, но важное для всех, кто работает с арендой муниципальной земли.
📑 Льготник получил муниципальный участок под ИЖС без торгов. Через время передал свои права по договору другому гражданину.
Администрация Кемерово пошла оспаривать: льгота, мол, давалась конкретному человеку, а её передача — это обход торгов.
Суды администрации отказали, и дело дошло до Конституционного Суда.
⚖️Главный вывод КС: льгота носит личный характер только на стадии получения участка. Право взять землю без торгов действительно завязано на личность льготника. Но как только договор заключён — возникают обычные гражданские права арендатора, а они по общему правилу оборотоспособны.
КС прямо зафиксировал:
🏢право аренды не относится к правам, неразрывно связанным с личностью;
🏢муниципалитет не вправе договором запретить передачу, если этого не делает федеральный закон;
🏢сама по себе передача прав — не обход закона и не злоупотребление;
🏢ограничить оборот таких прав может только федеральный законодатель.
📢Проблема не новая. Годами муниципалитеты по всей стране воевали с тем, что считали схемой: льготник берёт участок без конкурса, а потом передаёт аренду третьему лицу. Из-за этого риска подобные права считались «токсичными» — покупатель боялся, что сделку развернут.
Теперь КС это снял: льготная аренда - нормальный оборотоспособный актив. Получили вы такой участок или рассматриваете покупку прав по нему у льготника - сделка законна, и муниципалитет не сможет развернуть её ссылкой на «личный характер льготы».
Но постановление содержит одну оговорку: КС отдельно указал, что федеральный законодатель вправе ввести исключения. Так что вопрос закрыт не навсегда - при наличии политической воли ограничения могут появиться на уровне федерального закона. Пока их нет - передача допустима. - комментирует Управляющий партнер Consul Group, Пивоварчик Сергей
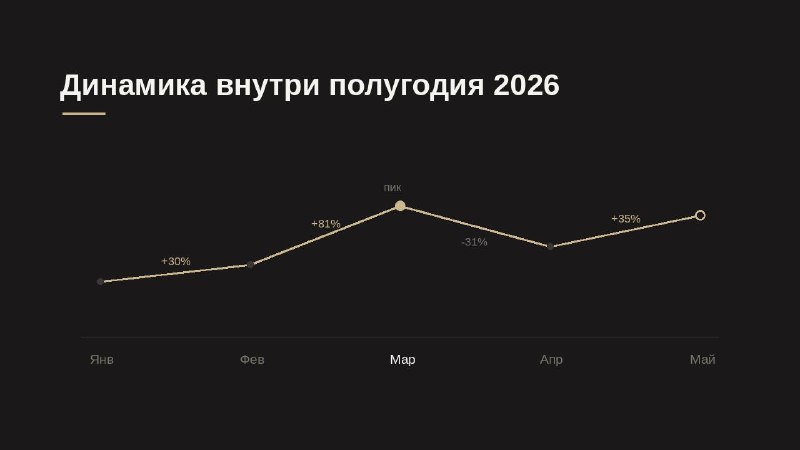
Полугодие 2026: темпы снижения активности на рынке коммерческой недвижимости замедляются.
После рекордного 2024 года рынок заметно охладился.
По итогам первого полугодия 2025 года объем сделок в квадратных метрах сократился на 35% по сравнению с аналогичным периодом 2024 года.
🔭Первое полугодие 2026 года показало иную динамику: снижение относительно первого полугодия 2025 года составило всего 9%.
Иными словами, если в 2025 году рынок переживал резкое охлаждение, то в 2026 году скорее можно говорить о стабилизации активности на новом уровне.
📢О развороте тренда говорить пока рано. Однако разница между снижением на 35% и снижением на 9% выглядит существенной. По данным первого полугодия мы не видим ни признаков нового резкого падения, ни признаков уверенного восстановления рынка.
КС РФ и приобретательная давность: защита добросовестных или лазейка для захватчиков?
28 мая 2026 года Конституционный Суд вынес Постановление № 35-П по жалобе гражданки Иваньковой, дав конституционно-правовое истолкование п. 1 ст. 234 ГК РФ (приобретательная давность).
📑Фабула: женщина с 1971 года была прописана в квартире отчима, после его смерти в 1991 году квартира как выморочное имущество перешла публичному собственнику, который за 30+ лет не предпринял ничего - не выселил, не освободил, не вселил нуждающихся.
Гражданка обратилась за признанием права собственности на квартиру, однако суды отказали, посчитав, что ее владение не было добросовестным, поскольку она знала о наличии публичного собственника.
⚖️КС встал на сторону заявительницы:
➡️ осведомлённость о том, что у тебя нет оснований для владения и что собственник - публичное образование, сама по себе не лишает владельца добросовестности;
➡️ длительное бездействие (не несет бремя содержания, не реагирует на открытое чужое владение, нет зарегистрированных договоров аренды) публичной власти может расцениваться как утрата интереса к имуществу и фактический отказ от прав.
🏢Однако Суд прямо оговорил ряд ограничителей:
1️⃣владение, возникшее в результате очевидно незаконных злонамеренных действий (хищение, подделка документов, насилие, коррупция), защите не подлежит;
2️⃣ от давностного владельца ожидается инициатива: если собственник известен, владелец должен предпринять действия для выяснения его притязаний, а в отношении публичного имущества - явно и недвусмысленно заявить о своём владении компетентному органу;
3️⃣ добросовестным признаётся не любое поведение, а обычно ожидаемое в сообществе от того, чей титул сомнений не вызывает;
4️⃣ особый акцент сделан именно на жилых помещениях и на семейно-родственной связи владельца с умершим собственником, который сам впустил его в квартиру. Это не универсальная индульгенция для любого "захватчика".
💬 Логика КС понятна и в этом конкретном деле выглядит справедливой. Но есть вопросы, которые Постановление, на мой взгляд, оставляет открытыми - и довольно опасными.
Граница между "публичный собственник утратил интерес" и "частный собственник временно не мог распоряжаться имуществом" прочерчена недостаточно чётко. В деле Иваньковой речь шла о бездействующем публичном образовании, у которого есть прямая законная обязанность выявлять и оформлять выморочное имущество. Но риторика об "утрате интереса" и о бездействии собственника при буквальном прочтении может распространиться на ситуации с обычными частными собственниками, которые отсутствуют по объективным причинам.
Условно: некто знает, что собственник уехал за границу и долго не может распоряжаться объектом, занимает его, 15 лет "открыто владеет" - а затем приходит в суд за правом собственности, ссылаясь на эту же позицию КС. В таком случае всё решает оценка судом совокупности обстоятельств. А мы уже не раз видели — в том числе по громким делам последнего времени, — как суды применяют правовую позицию не вникая в её смысл, и одна ошибка тиражируется по всей вертикали.
Как итог, решение по конкретному делу справедливое. Но универсализация позиции требует осторожности: ЕГРН должен оставаться надёжным, а добросовестность - реально проверяемой, а не презюмируемой в пользу того, кто умеет красиво рассказать в суде про "открытое владение".
Пока — это защита добросовестных. Но без чётких границ риск превращения в лазейку вполне реален. - комментирует Управляющий партнер Consul Group, Пивоварчик Сергей
edited
Сегодня в СМИ появилась новость: налоговые органы начали массовые проверки ПИФов недвижимости — фокус на сделки 2022–2024 годов и использование фондов для снижения налоговой нагрузки.
Ровно об этом мы писали на протяжении нескольких лет (например тут или тут): после закрытия иностранных юрисдикций для агрессивного налогового планирования собственники коммерческой недвижимости массово переключились на ПИФы как на «внутрироссийский офшор» не понимая последствий.
🔭Мы решили проверить масштаб проблемы на данных.
Менее чем за час:
1️⃣восстановили цепочки переходов прав за 2025 год;
2️⃣ выделили переброс недвижимости в ПИФы, транзитные сделки и внутрипифовые перебросы;
3️⃣ оценили объём.
Что получилось❓
Перевод недвижимости в ПИФы от юрлиц и физлиц:
≈641 тыс. кв.м.
Здесь значительная часть — нормальная инвестиционная логика.
Внутрипифовые перебросы («ПИФ ➡️ ПИФ»):
≈174 тыс. кв.м.
Это уже слой перераспределения активов, что требует в отдельных случаях экономического обоснования.
Транзитные конструкции («продавец» ➡️ ПИФ ➡️ «покупатель»)
Критерии: стороны не ПИФы, владение фондом ≤ 1 года.
≈51,8 тыс. кв.м.
🏢Это не портфельная инвестиция — это транзит. Актив быстро проходит через фонд к новому собственнику; экономический смысл долгого владения минимален, налоговая логика — очевидна.
Типовые связки:
🏢 «организация → ПИФ → организация»
🏢 «организация → ПИФ → физлицо»
Средний период владения активом ПИФом в транзитных конструкциях — около 3 месяцев.
💵Масштаб в деньгах
С учётом цен на коммерческую недвижимость Москвы — это миллиарды рублей налоговой базы, выведенной из прямого налогообложения (только по Москве и только за 2025 год).
Сегодня у государства ещё нет повсеместно развернутой аналитики такого уровня, но это вопрос времени: то, что мы собрали за час — в ближайшей перспективе станет стандартной процедурой в каждом субъекте.
На этом фоне текущие проверки за 2022–2024 годы — лишь первый этап: сделки 2025-2026 годов с признаками налоговых правонарушений будут оставаться в зоне риска ещё много лет.
edited
На прошлой неделе ВТБ закрыл сделку по продаже ТЦ «Bosco Vesna» на Новом Арбате, 19.
Покупателем выступил Закрытый паевой инвестиционный фонд «СР» под управлением УК «КСП Капитал».
🏦Площадь реализованного помещения составляет 13 351 кв. м.
Ранее объект перешел к АО «БМ-Банк» как залоговое обеспечение.
BoscoVesna — один из ключевых fashion-объектов на Новом Арбате.
Верховный Суд: дарение коммерческой недвижимости между близкими родственниками не облагается НДФЛ
Судебная коллегия по экономическим спорам Верховного Суда РФ вынесла важное определение по делу № А50-28917/2023 (№ 309-ЭС24-21782).
Суть спора:
Индивидуальный предприниматель получила от своей матери в дар 11 объектов коммерческой недвижимости, которые использовались в предпринимательской деятельности. Налоговая инспекция доначислила НДФЛ, посчитав, что:
🏢имущество использовалось в предпринимательской деятельности;
🏢передано между предпринимателями;
🏢продолжает использоваться в бизнесе.
Следовательно, по мнению инспекции, это предпринимательский доход, облагаемый НДФЛ.
Суды трёх инстанций поддержали налоговую.
Но Верховный Суд отменил их решения.
⚖️Позиция Верховного Суда
ВС РФ указал, что освобождение от НДФЛ при дарении недвижимости между близкими родственниками зависит исключительно от факта родства, а не от:
➡️ назначения имущества
➡️ его использования в предпринимательской деятельности
➡️ статуса сторон как ИП
➡️ дальнейшего извлечения дохода из объекта
Суд прямо отметил:
ограничение применения льготы в зависимости от характера использования имущества законом не предусмотрено
Таким образом, коммерческая недвижимость также подпадает под освобождение по п. 18.1 ст. 217 НК РФ.
Почему это решение важно❓
Налоговые органы в последние годы пытались сформировать практику: если имущество используется в предпринимательской деятельности — значит льгота не применяется.
Теперь Верховный Суд эту позицию фактически опроверг.
Сам по себе вывод Верховного Суда абсолютно правильный.
Налоговый кодекс действительно не содержит ограничений применения п. 18.1 ст. 217 НК РФ в зависимости от предпринимательского использования имущества. Поэтому дарение коммерческой недвижимости между близкими родственниками не образует облагаемого НДФЛ дохода.
Однако мотивировка решения вызывает вопросы.
Верховный Суд дополнительно указал, что имущество:
1️⃣ «осталось внутри семьи»;
2️⃣ «не изменило общий финансовый результат его использования»;
3️⃣ а отношения дарения между родственниками «не предполагают предпринимательского характера».
Именно такие рассуждения создают потенциальные риски для будущей практики.
Проблема в том, что налоговое законодательство вообще не оперирует категорией «финансового результата семьи», а освобождение от НДФЛ по дарению зависит только от факта близкого родства сторон сделки.
В последующих делах налоговые органы могут попытаться использовать именно эту часть мотивировки . - комментирует Управляющий партнер Consul Group, Пивоварчик Сергей