Официальный канал юридической компании Consul Group (Консул Групп).
Новости, рекомендации, разбор кейсов, лайфхаки: все, что нужно знать собственнику о коммерческой недвижимости сегодня.
Сайт: https://www.consul.group
Для вопросов: pr@consul.group
Subscribers3.1K tracking since 13 Nov
Reach per post (ERR)7.7%240 avg views
Posting1.6/weeklast 8 hours ago
Reactions per 1K views33.3👍 🔥 ❤
edited
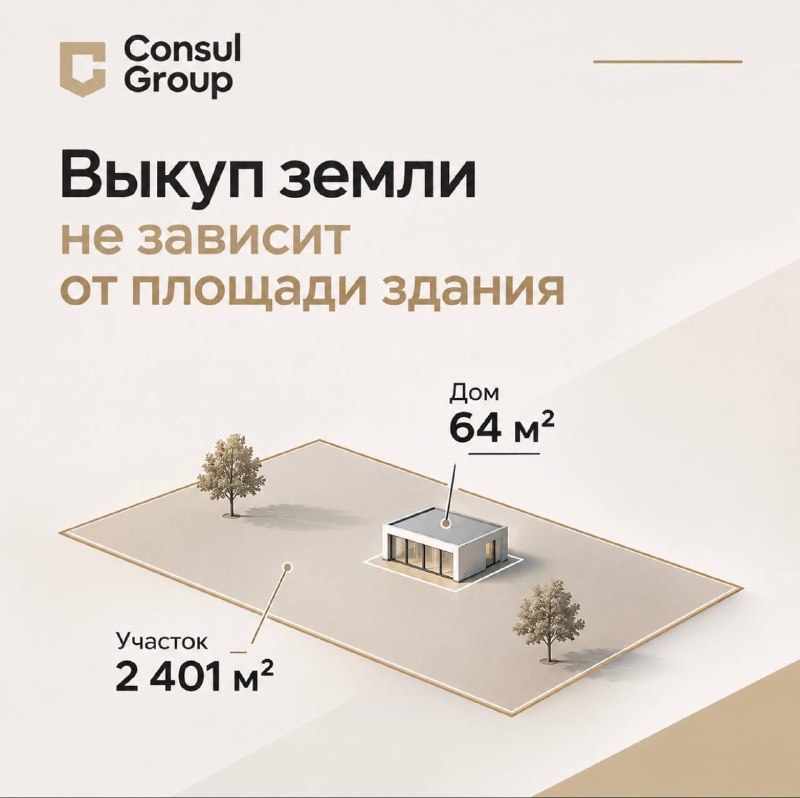
ВС РФ: площадь земельного участка не обязательно должна быть соразмерна площади расположенного на нём здания
⚖️ Верховный Суд рассмотрел спор о выкупе земельного участка площадью 2 401 м², на котором расположен жилой дом площадью всего 64 м².
Администрация отказала собственнику дома в выкупе земли без торгов, сославшись на несоразмерность площадей. Три судебные инстанции поддержали отказ, однако Верховный Суд с ними не согласился.
ВС указал, что при определении необходимой площади участка следует учитывать его разрешённое использование и градостроительные регламенты, а не только площадь расположенного на нём здания.
📢Интересен не столько сам вывод о возможности выкупа большого участка под небольшим домом, сколько подход суда к оценке его площади.
Если участок изначально предоставлен публичным собственником для определённой цели, эта цель достигнута, а параметры участка соответствуют градостроительным требованиям, возникает вопрос: насколько обоснованно впоследствии отказывать в выкупе, ссылаясь на избыточность площади?
Для коммерческой недвижимости этот подход также может быть полезен. Однако здесь необходимо учитывать функциональное назначение объекта и особенности разрешённого использования земли. - комментирует Сергей Пивоварчик, управляющий партнёр Consul Group.
Практический вывод для собственников недвижимости
При выкупе публичной земли не стоит исходить из того, что площадь участка должна определяться исключительно размерами здания. Если администрация отказывает по мотиву несоразмерности, имеет смысл проверить первоначальные условия предоставления участка, его ВРИ, градостроительный регламент и допустимые способы использования территории.
Особенно важно документально подтвердить, что участок используется или может использоваться для целей, предусмотренных его разрешённым использованием. Само по себе превышение площади участка над пятном застройки ещё не является достаточным основанием для отказа.
📑 Определение ВС РФ от 06.11.2026 № 308-ЭС26-7100, дело № А32-36147/2024.
edited
Налоги на недвижимость в 2027 году: что уже движется, а что пока стоит на месте
Собрали ориентир на середину ноября - только то, что реально внесено и рассматривается.
⚔️Москва: ставка 2,5% пока не вводится
С 2025 года регионы вправе поднять налог на имущество до 2,5% для объектов дороже 300 млн ₽. Москва этим правом не воспользовалась ни на 2025, ни на 2026 год: по объектам из Перечня - 2%.
На 2027 год изменений пока тоже нет: в плане Мосгордумы на IV квартал налоговых поправок нет, проект бюджета внесён без них.
📑 Федеральный налоговый пакет: что заложено с 2027 года
Правительственный законопроект № 617-9 принят в первом чтении 29 октября. Для недвижимости в нём три вещи:
1️⃣пункты выдачи заказов маркетплейсов станут основанием для включения здания или помещения в Перечень, то есть для налога от кадастровой стоимости;
2️⃣ земельный налог по участкам дороже 300 млн ₽ больше не будет сдерживаться ограничением роста на 10% в год;
3️⃣ у физлиц то же ограничение перестанет действовать для объектов из Перечня и дороже 300 млн ₽, кроме гаражей и машино-мест.
Формулировки ещё могут измениться ко второму чтению.
💵Переоценка по всем субъектам раз в два года: заложено, но не движется
Росреестр в феврале опубликовал проект закона: кадастровая оценка по всей стране раз в два года, земля - в 2028 году, здания и помещения - в 2029-м, без решений регионов. С конца мая проект ждёт заключения об оценке регулирующего воздействия и в Думу не внесён.
Почву под него уже готовят: ко второму чтению подходит законопроект об отмене индексов рынка недвижимости. Это механизм, который должен был автоматически снижать кадастровую стоимость, если рынок падает больше чем на 30%; он ни разу не сработал. Авторы прямо ссылаются на переход к двухлетнему циклу.
Самое чувствительное в проекте Росреестра - срок подачи заявления об исправлении ошибок в кадастровой стоимости сокращается с пяти лет до трёх. Для Москвы ритм оценки не меняется, а окно для исправления старых ошибок сузится.
🧱 Год постройки и материал стен
Законопроект № 1336436-8 (первое чтение 28 октября) разрешит вносить в реестр год постройки и материал стен без технического плана, а также уточнять площадь, посчитанную по старым методикам БТИ. Сейчас года ввода нет более чем у 6 млн зданий и сооружений, материала стен - у 700 тыс. зданий. Это ценообразующие факторы: когда данные появятся, кадастровая стоимость на следующей оценке может измениться. Проверьте, что записано по вашим объектам: ошибка в этих характеристиках - это и ошибка в стоимости.
📈 Коэффициент изменения цен ДГИ — 1,9775
С 29 октября Департамент городского имущества поднял коэффициент с 1,9296 до 1,9775 (+2,5%). Город пересматривает его раз в квартал. Он применяется на дату обращения в двух расчётах: в плате за изменение вида разрешённого использования участка под строительство и в арендной плате за первый год строительства на городской земле. За четыре года коэффициент вырос с 1,24 до 1,98, поэтому дата подачи заявления напрямую влияет на сумму.
🔭 За чем следить до конца года
1️⃣Заседания Мосгордумы: появится ли ставка 2,5% на 2027 год.
2️⃣ Перечень на 2027 год: в прошлом году его утвердили 19 ноября.
3️⃣ Второе чтение правок в НК РФ: окончательные нормы по ПВЗ и земле.
4️⃣ Старые ошибки в кадастровой стоимости: если двухлетний цикл примут, на их исправление останется три года вместо пяти.
edited
Как ЗПИФ меняют рынок коммерческой недвижимости Москвы?
В научном журнале «Финансовые рынки и банки» (№ 10, 2026), опубликована статья управляющего партнера Consul Group Сергея Пивоварчика.
Исследование посвящено изменению структуры владения коммерческой недвижимостью Москвы и роли закрытых паевых инвестиционных фондов после 2022 года.
🔭Главный вывод: на московском рынке происходит не столько смена конечных собственников капитала, сколько перестройка юридических структур владения крупной коммерческой недвижимостью.
Исследование подготовлено на основе данных аналитической платформы ASSETO с использованием сведений ЕГРЮЛ, СПАРК-Интерфакс и Банка России.
📑Полный текст научной статьи по ссылке.
edited
Почему арендаторы квартир добровольно отказываются от дополнительной защиты своих прав?
По данным исследования ASSETO, в Москве всего 9,8 тысячи квартир сдаются по договорам, зарегистрированным в Росреестре. Это лишь 0,2% всего квартирного фонда столицы. При этом, по оценкам экспертов, фактически сдается 8-10% квартир.
На рынке сложилась устойчивая привычка заключать договоры на 11 месяцев. Причем зачастую ни собственники, ни наниматели толком не понимают, почему выбирают именно этот срок и какие возможности предоставляет долгосрочный договор с регистрацией в ЕГРН.
А ведь речь не просто о формальности. Регистрация позволяет публично зафиксировать долгосрочное обременение квартиры и дополнительно защитить интересы нанимателя, в том числе при смене собственника жилья.
В понедельник РИА Недвижимость опубликовало исследование с подробной аналитикой рынка и комментариями управляющего партнера Consul Group Сергея Пивоварчика.
📑 Читать публикацию РИА Недвижимость
repost
Коммерческая недвижимость Москвы: 9,4 млн м² под арестами и запретами
«Ведомости» опубликовали большой материал на основе нашего исследования ASSETO 🏢 о залогах, арестах и запретах регистрационных действий. Правовой анализ оснований и последствий ограничений провели эксперты Consul Group.
По данным исследования, 32 млн м² коммерческой недвижимости Москвы находятся в залоге. Но в отличие от арестов и запретов залог - обычный инструмент финансирования бизнеса.
В статье - основные цифры и выводы. Полная аналитика с графиками, динамикой и структурой ограничений - в ASSETO.
📰 Читать в «Ведомостях»
📊 Исследования ASSETO
edited
Покупка помещения в доме-памятнике: реальная история с неожиданным продолжением
Сегодня РИА Недвижимость опубликовало колонку управляющего партнера Consul Group Сергея Пивоварчика о рисках покупки помещений в объектах культурного наследия.
В основе статьи - реальный московский кейс: предприниматель приобрел у ДОМ.РФ здание-памятник за 73 млн. рублей, разделил его на 46 небольших помещений и начал продавать их как студии и апартаменты. При этом у самого здания и продавца уже существовали серьезные юридические проблемы, информация о которых была в открытом доступе.
⚖️Пока статья готовилась к публикации, история получила продолжение.
20 октября стало известно о решении Верховного суда РФ (дело № А40-217637/2024), который расторг первоначальный договор купли-продажи здания между ДОМ.РФ и предпринимателем. Вопрос о возврате помещений и взыскании штрафа в размере 73 млн. рублей направлен на новое рассмотрение.
Это еще не означает, что покупатели отдельных помещений автоматически лишатся собственности. Но риски, о которых мы говорим в статье, становятся вполне реальными.
Главный вывод: при покупке недвижимости важно проверять не только само помещение, но и всю историю здания, условия его приобретения и финансовое положение продавца.
Личные фонды под угрозой? Или очередная паника на ровном месте?
За последние дни сразу несколько наших партнёров прислали нам публикации из юридических Telegram-каналов о якобы возникших проблемах с личными фондами. Мы и сами видели эти сообщения, но, судя по количеству обсуждений, история начала вызывать вполне реальные опасения и мы решили высказать свою позицию.
🏢Начнём с главного: никакого решения по существу спора пока нет.
Никто не признал имущество личного фонда собственностью его учредителя, не отменил принцип имущественной обособленности фонда и не сформировал новую судебную практику.
Вся шумиха возникла вокруг определения об обеспечительных мерах, в котором суд запретил распоряжаться гражданскими правами, которых попросту не существует в природе.
Личный фонд - унитарная некоммерческая организация. У него нет ни уставного капитала, ни долей, ни участников в привычном корпоративном смысле. Это прямо следует из ГК РФ.
Тем не менее налоговый орган попросил заблокировать «100% долей» фонда, а суд, не особо вникая в правовую природу новой конструкции, воспроизвёл эту формулировку в своём определении.
🔭И вот здесь, на наш взгляд, действительно есть проблема. Но совсем не та, о которой сейчас пишут.
Когда в законодательстве появляется новый инструмент, неизбежно возникают две ситуации. Одни пытаются использовать его не по назначению, в том числе для защиты активов от кредиторов. Другие, включая государственные органы и суды, не всегда успевают разобраться, как этот инструмент юридически устроен.
В результате мы получаем судебный акт с очевидными ошибками и целую волну опасений относительно надёжности личных фондов.
При этом из опубликованных судебных актов вообще не следует, что ответчица передала фонду недвижимость, пытаясь избежать взыскания. Нет ни установленного факта вывода активов, ни решения о привлечении её к субсидиарной ответственности. Есть требование ФНС на 634,9 млн рублей и обеспечительные меры.
Но давайте даже предположим, что имущество действительно пытались спрятать в личном фонде, уже понимая перспективу взыскания.
📢Любому профессионалу очевидно, что личный фонд - не инструмент для пряток от ФНС.
Налоговый орган располагает возможностями установить связь между учредителем, фондом и переданными активами. А если имущество передавалось с целью причинить вред кредиторам, существуют вполне конкретные правовые механизмы оспаривания таких сделок. Более того, ГК РФ прямо предусматривает субсидиарную ответственность личного фонда по обязательствам учредителя в течение трёх лет, а в исключительных случаях - до пяти лет с момента создания фонда.
Для этого совершенно не нужно придумывать несуществующие доли в уставном капитале.
И здесь возникает уже другой вопрос.
🪩 Если сама ФНС предложила суду формулировку о «100% долей личного фонда», а суд её воспроизвёл, то проблема гораздо шире одного неудачного определения.
Получается, что юристы территориального налогового органа, обращаясь за обеспечительными мерами, не разобрались в организационно-правовой форме юридического лица. А суд, который должен проверять законность и обоснованность заявленных требований, не заметил очевидного противоречия Гражданскому кодексу.
Это уже вопрос качества юридической работы и правоприменения, а не надёжности института личных фондов.
Наш вывод простой.
Пока мы видим не угрозу личным фондам, а плохо подготовленное ходатайство и не менее спорный судебный акт. Делать из этого выводы о том, что личные фонды перестали защищать имущество или суды начали признавать их активами учредителей, преждевременно.
Личный фонд не создаёт иммунитета от законных требований кредиторов, но и не перестаёт быть самостоятельным юридическим лицом из-за того, что кто-то неправильно написал определение.
И пожалуй, самое неприятное в этой истории - не сама судебная ошибка, а то, насколько быстро она превратилась в информационный повод для сомнений в целом правовом институте.
repost
Спрос на коммерческую недвижимость Москвы снизился почти на четверть.
Мы посмотрели, что происходило со сделками коммерческой недвижимости Москвы в III квартале 2026 года, и сравнили результат с прошлым годом.
Главная цифра: 701 тыс. м² сменили собственника — это на 23,7% меньше год к году.
Но внутри рынка картина гораздо интереснее:
▪️объекты свыше 5 тыс. м²: −47,1%
▪️бизнес-центры: −63,8%
▪️ЦАО: −56,3%
▪️небольшие объекты 20–100 м², наоборот: +8%
▪️склады: +1157%, с 10 до 127 тыс. м²
То есть рынок не просто «снизился». Сильно изменилась сама структура спроса: меньше крупных сделок и центра, больше активности в отдельных сегментах и территориях.
Именно для этого мы и собираем Asseto: чтобы смотреть не на объявления и отдельные сделки, а видеть движение всего массива недвижимости Москвы.
📑РБК Недвижимость:
https://realty.rbc.ru/news/6ac3a86eb2cbfadf54f1fbcc
🏢 Исследование: https://asseto.ru/index/reports/9m2026/
«Ремонт» не спас от налога: собственнику доначислили почти 236 млн рублей
Интересный кейс Уральского арбитражного округа - дело № А34-4947/2025.
ФГУП получило 13 крупных производственных корпусов, но не ставило их на счет 01 «Основные средства».
Аргументация: здания фактически еще не используются, внутри идет демонтаж оборудования, проектируется экотехнопарк, часть помещений ремонтируется, а некоторые корпуса в перспективе могут быть снесены. Следовательно, это пока не основные средства - и налог на имущество платить не нужно.
⚖️ФНС и три судебные инстанции с этим не согласились.
За 2021–2023 годы результат составил:
176,1 млн ₽ - налог;
17,6 млн ₽ - штраф;
41,8 млн ₽ - пени.
Итого - 235,5 млн ₽.
Но интереснее здесь не сумма, а логика суда.
1️⃣Для налога важно не то, используете ли вы здание, а могло ли оно использоваться
Суд исходил из фактического состояния объектов. Здания уже обладали самостоятельной экономической ценностью и потенциально могли приносить доход.
Ключевой вывод: отсутствие арендатора, продолжающийся ремонт или демонтаж старого оборудования сами по себе не мешают признать объект основным средством.
Для собственников коммерческой недвижимости это принципиальный момент. Можно годами держать здание на счете 08, объясняя это реконструкцией, ремонтом или подготовкой к эксплуатации. Но если объект фактически уже способен использоваться по назначению, налоговая может поставить вопрос: а почему он до сих пор не является основным средством?
2️⃣ «Мы собирались продать» тоже не универсальная защита
Само название счета в бухгалтерском учете не определяет налоговые последствия. Если физически существует полноценный объект капитального строительства, который можно эксплуатировать или сдавать в аренду, одного решения учитывать его как вложение или товар может оказаться недостаточно.
3️⃣ Рыночная оценка не позволяет задним числом уменьшить налог
Отдельный спор возник вокруг стоимости недвижимости. В бухгалтерском учете объекты находились по стоимости около 2,8 млрд. ₽, однако позднее заказанная оценка определила значительно меньшую величину - около 130 млн. ₽. Налогоплательщик попытался использовать новую оценку для уменьшения налоговой базы прошлых периодов.
Однако суд напомнил, что
ФСБУ 6/2020 не требует автоматически переоценивать основные средства до их текущей рыночной стоимости. Организация сама выбирает модель учета и закрепляет ее в учетной политике.
Если применяется учет по первоначальной стоимости, позднее появившийся отчет оценщика не переписывает прошлое - использовать его для пересчета налоговой базы за предыдущие годы нельзя.
🏢Что из этого важно собственнику БЦ, склада или торгового центра
Самая опасная мысль - считать, что пока объект не открыт, не заполнен арендаторами или находится «в ремонте», налога на имущество автоматически нет.
Это не так.
Если здание уже представляет собой законченный экономически самостоятельный объект и способно приносить экономическую выгоду, длительное нахождение на счете 08 само по себе не защищает от доначислений. И чем дольше объект находится в таком состоянии, тем больше риск: к самому налогу добавятся пени и штраф.
Что выгоднее: купить готовый офис или зайти в новострой на стадии строительства?
В ASSETO 🏢 собрали большой разбор на реальных данных по двум объектам у Савёловской — готовому Савёловскому Сити и STONE Савёловская.
Сравнили одинаковую площадь, цену входа, аренду, налоги, отделку и выход из актива.
Результат оказался не совсем очевидным:
➡️ новострой сильнее вырос в цене, но готовый офис дал больше живых денег на вложенный рубль.
Полное исследование опубликовано в канале ASSETO
(document without text)
Земля в Москве прибавит 7 трлн рублей кадастровой стоимости
Мы проанализировали проект новой государственной кадастровой оценки земель Москвы, которая должна начать применяться с 2027 года.
Совокупная кадастровая стоимость столичной земли вырастает сразу на 34% - до 26,96 трлн рублей.
Но средняя цифра здесь мало о чём говорит. Рост распределён крайне неравномерно:
➡️ АЗС в Новой Москве +172%
➡️ малоэтажная застройка +88%
➡️ садоводство +77%
➡️ АЗС в старых границах Москвы +65%
Главный географический сдвиг - Новая Москва. Кадастровая стоимость земли там фактически догоняет тот уровень цен, который уже сформировался на рынке.
Почему это важно: ГКО - это не просто цифры в ЕГРН. Новая стоимость станет базой для земельного налога, арендных платежей городу и ряда платежей девелоперов, связанных с использованием земли.
Для РИА Недвижимость рассказали, где Москва переоценила землю сильнее всего и почему гостиницы на этом фоне почти не изменились.
📑Читать материал
Когда из-за нескольких «умельцев» правила меняют для всего рынка.
На РИА Недвижимость вышла колонка Сергея Пивоварчика о ПИФах и о том, почему попытки использовать их как инструмент налоговой оптимизации в итоге могут навредить нормальному инвестиционному рынку.
Колонка была написана до публикации Минфином предложения ввести для ПИФов налог на прибыль с пассивных доходов по ставке 15%. Причина, которую называет само ведомство, - использование фондов для налоговой оптимизации.
Похоже, мы как раз наблюдаем тот случай, когда из-за небольшой группы тех, кто пытается использовать хороший инструмент не по назначению, последствия начинают ощущать те, для кого этот инструмент и создавался.
📑 В колонке - немного нашей аналитики и взгляд на то, куда все это движется.
Налог на квартиры в Москве: публикуем исследование целиком
На этой неделе РИА Недвижимость выпустило несколько материалов на основе нашей аналитики по налогу на имущество физических лиц.
В них — разные стороны одной темы:
🏢сколько москвичи в целом заплатят налога за жильё в 2026 году;
🏢почему налог на квартиру в новостройке может быть в 3,6 раза выше, чем на сопоставимое жильё в старом фонде;
🏢и какие квартиры Москвы получат самые большие налоговые начисления — вплоть до 25,4 млн рублей в год.
Мы решили опубликовать полную аналитическую записку Consul Group, на основе которой готовились эти материалы.
В ней мы разобрали весь московский жилой фонд и посмотрели, как на практике работает налог на имущество физических лиц: почему ограничение роста налога в 10% годами сохраняет разрыв между расчётной и фактической суммой, почему соседние квартиры одинаковой площади могут платить в несколько раз по-разному, как различается нагрузка по округам и какие ценовые сегменты формируют основную часть налоговых поступлений.
Например, ЦАО — это около 6% квартир Москвы, но 24% всего налога на квартиры. А квартиры стоимостью от 10 до 50 млн рублей — 42% жилого фонда — дают около 62% всего сбора.
🔭Полная аналитическая записка Consul Group ➡️ по ссылке.
📢Комментарий Сергея Пивоварчика, управляющего партнёра Consul Group:
«Уже около трёх лет мы настоятельно рекомендуем клиентам не использовать ПИФ как транзитное звено при продаже недвижимости. И это далеко не экзотическая конструкция — по моим ощущениям, такое предложение возникает примерно в каждой третьей крупной сделке.
Поэтому в происходящем сейчас я вижу не столько новую позицию ФНС, сколько вполне ожидаемое развитие событий.
Сама история тоже не новая. Мы уже проходили примерно тот же путь с иностранными структурами: вместо российской недвижимости за рубежом продавали доли компании, которая ею владела, рассчитывая получить иной налоговый результат за счёт юридической формы сделки. ФНС научилась разбирать такие цепочки и смотреть на их экономическое содержание. А в отдельных случаях налоговые претензии к подобным конструкциям заканчивались уже не доначислениями, а уголовными делами и банкротством бизнеса.
С ПИФами задача для налоговых органов потенциально даже проще — вся конструкция находится внутри российской инфраструктуры.
И здесь важно понимать: налоговая схема — это не шалость, после которой в худшем случае попросят доплатить налоги, пени, штраф и отпустят с миром.
За крупной недоимкой могут последовать обеспечительные меры, взыскание, а при наличии оснований — уголовное дело и персональная ответственность конкретных людей.
Причём под этот риск далеко не всегда попадает тот, кто получил основную экономическую выгоду. В реальном бизнесе одним из первых в зоне риска оказывается генеральный директор — человек, который мог не быть бенефициаром конструкции и не до конца понимать последствия решений, предложенных собственниками или консультантами.
Мы видим в массе судебных решений, как налоговая экономия из красивой презентации превращается в заблокированные активы, уголовные дела и годы личных проблем для людей, которые в момент сделки считали это просто способом её структурировать.
Поэтому мы и относимся к транзитным ПИФам настолько категорично.
Тем более сейчас хорошо видно, что ФНС эту тему не «обсудила и забыла», а последовательно развивает.
Сначала — позиции ФНС и Минфина. Теперь — специализированные инспекции как центры компетенций. Следующий этап — совместные с Банком России критерии и риск-ориентиры.
При этом публичных налоговых споров именно по таким транзитным конструкциям мы пока не нашли. Возможно, до судов действительно ещё не дошло. Но налоговый спор начинается гораздо раньше суда: требования, пояснения, проверки, предложение уточнить налоговые обязательства.
Поэтому вполне возможно, что по отдельным сделкам такой диалог уже идёт — просто мы его пока не видим.
Но главное уже понятно: ФНС не потеряла интерес к этой конструкции. Наоборот, сейчас она формирует инструменты, с помощью которых будет её выявлять и оценивать.
Поэтому если вам сегодня предлагают перед продажей завести объект в ПИФ исключительно ради того, чтобы продать паи или сам актив, но уже из ПИФа и за счет этого получить налоговую экономию, наша рекомендация за последние три года не изменилась: не делайте этого🏢».
ФНС продолжает копать под ПИФы
История с использованием ЗПИФ для налоговой экономии получила продолжение.
10 сентября на Экспертном совете замруководителя ФНС Тимур Шиналиев сообщил, что недобросовестное использование ЗПИФ теперь выявляют три межрегиональные инспекции по крупнейшим налогоплательщикам — они работают как отраслевые центры компетенций.
То есть тема уже не просто обсуждается на уровне отдельных писем ФНС и Минфина. Под неё формируется отдельная контрольная практика.
🏦 ФНС обозначила, куда будет смотреть:
➡️ реальная инвестиционная деятельность фонда,
➡️ характер и сроки сделок,
➡️ у кого фактически находился контроль и экономическая выгода.
Следующий этап — рабочая группа с Банком России и меморандум с согласованными критериями и риск-ориентирами. То есть обозначенные сегодня подходы должны превратиться в более формализованный чек-лист для выявления рискованных конструкций.
И здесь интересно вернуться к нашему прошлому исследованию.
Мы уже разбирали реальные сделки за 2025 год и показывали, как недвижимость использовала ПИФ в качестве короткого транзитного звена перед продажей.
Теперь ФНС фактически называет признаки, через которые собирается смотреть на такие конструкции.
В следующем посте — комментарий управляющего партнёра Consul Group о том, куда, скорее всего, дальше пойдёт ФНС.
Как на самом деле продаются новые БЦ
Коллеги из Asseto разобрали конкретный объект — бизнес-центр STONE Савеловская на Двинцев.
От градплана до ввода, сколько площадей перешло собственникам, сколько осталось у застройщика и кто покупал — физлица или компании.
🏦Отдельно интересна динамика продаж по годам: мощный 2021-й, провал 2022-го, постепенное восстановление в 2023–2024-м и новое снижение темпов в 2025-м.
Рекомендуем посмотреть — редкая возможность увидеть реальную динамику продаж в новостройке, а не цифры из пресс-релиза.
🔗ссылка на пост в ТГ ASSETO🏢
Дом по документам, автосервис по факту: что сказал Верховный суд
⚖️ Верховный суд отменил решения трёх инстанций по делу о доме, превращённом в автосервис, — определение от 30 июня 2026 года № 4-КГ26-39-К1.
Суть спора — в границе между реконструкцией ИЖС и созданием нового коммерческого объекта.
В 2014 году в Чехове зарегистрировали жилой дом площадью 465 м². В 2019-м собственник провёл реконструкцию по уведомительному порядку и получил от администрации уведомление о соответствии. ВРИ участка заранее поменял на «хранение автотранспорта» (2.7.1), допустимое для этой территориальной зоны.
🏚️Но фактически внутри появились гаражные боксы, оборудование и ремонт автомобилей.
Три инстанции решили, что снос — слишком радикальная мера: достаточно устранить нарушения пожарной безопасности. Верховный суд отменил все три решения.
Главный вывод ВС: если после работ в здании не осталось помещений для проживания и фактически создан объект другого назначения, это уже не просто реконструкция жилого дома. Возник новый нежилой объект, для строительства которого требовалось разрешение по ст. 51 ГрК РФ. Уведомительный порядок для ИЖС использовать как способ превратить жилой дом в коммерческий объект нельзя.
Есть и второй важный момент. ВРИ «хранение автотранспорта» (2.7.1) не разрешает специализированный ремонт автомобилей. Для этого предусмотрен отдельный код — 4.9.1.4. То есть одной сменой ВРИ автосервис тоже не легализовать.
Почему решение интересно. Само по себе использование здания не по назначению ещё не превращает его в самовольную постройку — это прямо следует из п. 19 Пленума ВС № 44. Здесь ВС пошёл дальше и посмотрел не на вывеску и документы, а на то, что фактически представляет собой объект после переделки: планировку, оборудование и наличие помещений для проживания.
И вот этот подход уже значительно шире конкретного автосервиса. Он потенциально касается любого ИЖС, который по документам остался домом, а фактически был конструктивно переделан под коммерческое использование.
Снос, впрочем, пока не предрешён. ВС отдельно указал проверить, можно ли демонтировать созданную при реконструкции часть и вернуть объект к жилому использованию.
📢То есть шанс сохранить дом у собственника остался. Сохранить автосервис — уже гораздо сложнее.
Чужой объект на вашей земле: сколько можно взыскать
Для Москвы ситуация вполне типичная: здание принадлежит собственнику, а земля под ним — городу и находится в аренде. Что делать, если частью арендованного участка фактически пользуется кто-то ещё?
До Верховного суда дошёл спор, где арендатор требовал с такого пользователя плату исходя из рыночной ставки аренды.
⚖️ВС сказал: так считать нельзя.
Арендатор сам платит за участок собственнику. Поэтому его потери от чужого пользования — это часть собственной арендной платы пропорционально занятой площади, а не гипотетический доход, который он мог бы получить, сдав эту землю по рынку.
В конкретном деле арендатор требовал 1,1 млн рублей, а взыскать смог только 10 526 рублей.
Дополнительный аргумент — договор запрещал субаренду без согласия собственника. Получается, арендатор в принципе не мог законно зарабатывать на передаче этой земли третьему лицу. Поэтому взыскание рыночной аренды поставило бы его в положение лучше того, в котором он находился бы без нарушения.
Но в определении есть более интересный для арендаторов участков вывод.
ВС напомнил про ст. 612 ГК РФ: если арендованный участок имеет недостатки, мешающие его использованию, в том числе им фактически пользуется третье лицо, арендатор может требовать уже от арендодателя соразмерного уменьшения арендной платы, устранения недостатков или использовать другие предусмотренные этой статьёй способы защиты.
➡️ И здесь появляется еще одна важная практическая деталь.
В том деле чужое строение находилось на участке ещё при заключении договора. При этом в акте приёма-передачи арендатор подписал, что участок осмотрен, препятствий к использованию нет и претензий он не имеет. ВС отдельно обратил на это внимание.
Поэтому при приёмке городской земли акт — не формальность. Если на участке стоит чужой объект, проходят чужие сети или часть территории фактически занята третьими лицами — это стоит фиксировать сразу.
📢Иначе потом может оказаться, что с фактического пользователя можно взыскать только небольшую долю собственной аренды, а требовать уменьшения платежей от города вы сами себе существенно усложнили.
Коллеги из ASSETO сделали интересный разбор сделок в «Москва-Сити» — по данным ЕГРН, за три года и по всем тринадцати зданиям делового центра.
Рынок за три года не вырос в объёме, но заметно измельчал: средняя сделка сжалась со 161 до 129 м², а 96% сделок полугодия — помещения до 500 м².
Делимся: [ссылка на пост в канале ASSETO]