
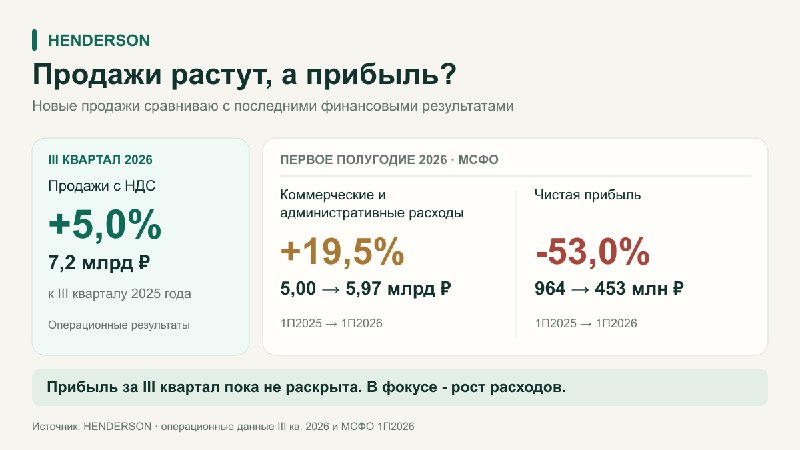
Henderson: продажи растут, а прибыль? В III квартале 2026 года продажи Henderson выросли на 5%, до 7,2 млрд рублей с НДС. Собственные магазины и интернет-продажи прибавили 7,6%, маркетплейсы потеряли 13,6%. Компания делает ставку на собственные каналы, считая их более прибыльными. Но сокращение продаж через маркетплейсы связано не только со стратегией: Henderson сообщила и об операционных сложностях. По прибыли пока смотрю на МСФО за первое полугодие 2026 года. Тогда выручка выросла на 3,6%, а коммерческие и административные расходы - на 19,5%. Валовая прибыль прибавила 557 млн рублей, расходы - 972 млн. Среди крупных статей роста - зарплаты и агентские комиссии. В итоге операционная прибыль снизилась. Дополнительно на результат надавили финансовые расходы и курсовые разницы. Чистая прибыль упала на 53%, до 453 млн рублей. Финансовых результатов за III квартал в новом релизе нет. Поэтому рост продаж пока не даёт ответа, удалось ли Henderson сократить этот разрыв. Мой вывод Рост собственных каналов - плюс. Но сейчас Henderson важнее сдержать расходы, чем просто продать больше одежды. Буду смотреть, снижается ли их доля в выручке и восстанавливается ли операционная прибыль. Ожидания по прибыли и дивидендам пока не повышаю. Показатели компании Больше информации Не является индивидуальной инвестиционной рекомендацией.