Берлин возвращает Sefe, ранее принадлежавшую «Газпрому», в частные руки. Обсудим? Правительство ФРГ запустило тендер на реприватизацию Sefe — бывшей «Газпром Германия» — и до 1 ноября выберет между продажей компании стратегическому инвестору и проведением IPO, оценивая актив примерно в 6 млрд евро — примерно столько потратило правительство Германии при национализации компании. Напомню, бывшая «дочка» «Газпрома» — компания Gazprom Germania — была национализирована в апреле 2022 года и переименована в SEFE (Securing Energy for Europe). Она перешла под временное управление немецкого регулятора, а в ноябре 2022 года правительство Германии полностью выкупило 100% ее акций через увеличение капитала. Национализация оформлялась через обнуление прежнего уставного капитала и покупку бюджетом нового выпуска акций с тем же номиналом. Приватизационная сделка простой не будет. За время государственного управления у компании накопились обязательства, которые нужно будет оценивать при передаче её частному владельцу. Главная неприятность — соглашение Sefe с «Ямал СПГ». Это долгосрочный контракт на поставку сжиженного природного газа, подписанный в 2015 году до 2040 года. При этом договор не имеет стандартной опции досрочного расторжения по желанию одной из сторон. По условиям соглашения SEFE обязана оплачивать газ даже в случае отказа от его физического приема. Но ничего они платить, как и можно было ожидать, не собираются, более того, SEFE затеяла встречные судебные процессы, которые тянутся и тянутся. Изначально по долгосрочному контракту ямальский газ предназначался для индийской компании GAIL. Однако после перехода «Газпром-Германия» под контроль правительства ФРГ и того, как российское правительство со своей стороны ввело блокирующие санкции против группы SEFE и ее дочерних структур, логистика изменилась. SEFE начала разгружать танкеры на европейских терминалах, откуда сырьё поступало в общеевропейскую газотранспортную сеть и на внутренний рынок Германии для обеспечения её энергетической безопасности. В итоге в начале 2025 года SEFE выплатила GAIL $285 млн по мировому соглашению за недопоставки. Но договор с Индией действует до 2041 г. и предусматривает выплаты со стороны Sefe даже при остановке поставок. Как-то с Индией договорились, но этот риск по договору все равно необходимо будет учитывать при любом сценарии привлечения частного капитала. Однако назад пути нет. Согласно требованиям Европейского союза, германские власти обязаны сократить свою долю в компании SEFE до 25% плюс одна акция до конца 2028 года. Но не все так плохо, как пытаются изобразить многие потенциальные инвесторы. Да им и положено «закошмаривать» ситуацию, сбивая цену. Sefe остается ключевым игроком в энергоснабжении ФРГ, так как ей принадлежит крупнейшее в Западной Европе ПХГ «Реден». Sefe владеет около 10% газотранспортной сети Германии и контролирует примерно 25% мощностей по хранению газа в стране — это 6 миллиардов кубометров. В прошлом году Sefe заработала 289 млн евро чистой прибыли. Россия приняла новость о приватизации фактически экспроприированного у нее имущества удивительно спокойно. Если во время национализации «Газпром-Германия» были какие-то заявления официальных лиц для СМИ, сейчас — полное молчание. И вот тут возникают некоторые предположения. «Газпром-Германия» был «завязан» на «Северные потоки». Как раз подоспела публикация агентства Reuters о непубличных переговорах между высокопоставленными представителями России и США. Ключевой темой консультаций стало возможное привлечение американских частных инвесторов к восстановлению и управлению взорванными газопроводами. Эти переговоры увязываются с возможными условиями мирного соглашения с Украиной. Ранее была уже история со Стивеном Линчем, потом выяснилось, что он готов выкупить «потоки» по смешной цене не для того, чтобы пустить по ним газ, а чтобы их не купили китайцы. Сейчас в Белом доме официально дистанцируются от проекта. Но дыма без огня не бывает. Похоже, что-то нам пообещали. Или сделали вид, что пообещали. P.S. Для акционеров «Газпрома» событие малозначимое, а вот для геополитики все это весьма интересно. 👨💼Евгений Коган в MAX и ВК

Евгений Коган l Личный блог l Не только про инвестиции
Евгений Коган – инвестбанкир, основатель медиа-системы @bitkogan. Личный блог: не только про инвестиции. Для связи – @askbitkogan Реклама в Bitkogan – @bitkogan_ads https://knd.gov.ru/license?id=673b7787b7aeb106ce007f58®istryType=bloggersPermission
-
-
edited Криптопереводы P2P запретят в России С 1 сентября 2026 г. в силу вступил закон 282-ФЗ «О цифровых валютах и цифровых правах». В юридические дебри уходить не будем (писали на канале @bitkogan), для нас важно одно: ЦБ подтвердил, что покупка-продажа крипты за рубли между физлицами (то, что сейчас по факту происходит на зарубежных биржах типа Bybit) возможна только до 1 июля 2027 г. Потом это будет запрещено. Приобретать цифровые активы через официальных организаторов в РФ можно, но есть нюансы: • криптовалюту вывести себе на холодный кошелек нельзя; • перевести другому физлицу внутри системы нельзя; • расплачиваться этим внутри страны нельзя. По сути, вместо полноценной инфраструктуры крипта становится инструментом казино. Фишки получил — фишки, будь добр, сдай на выходе. Какая главная цель работы с криптой была ранее? Бесшовные и быстрые переводы. Блокчейн — девятое чудо света после сложного процента и в условиях санкций это крайне важно. По разным данным, оборот одного только P2P в России мог составлять от 1 до 4 трлн руб в год. Рынок очень большой. Но вместо этого: • запрет на P2P и усиление контроля за переводами между физлицами; • ужесточение комплаенса банков и применения 115- и 161-ФЗ (да-да, те самые блокировки счетов); • постепенную криминализацию незаконной организации обращения крипты с лишением свободы до 7 лет (для P2P-мерчантов и арбитражников, на которых держится ликвидность). Проконтролировать все P2P операции нельзя? Почти невозможно, и холодный криптокошелек вам никто не заблокирует. Но выкрутить жесткость банковского комплаенса на максимум можно. Чтобы не просто доказывать, что ты не верблюд… но и показывать происхождение средств со времен допотопного периода. Кол-во блокировок может расти в геометрической прогрессии — банки могут блокировать значительную долю переводов, расширительно трактуя комплаенс. А вдруг перевод за крипту? А что мошенники? Разумеется, с мошенниками нужно бороться, однако в борьбе за исполнение этого закона может быть заблокировано колоссальное количество расчетов между людьми. В итоге все перейдет в черную зону, а риски для простых людей увеличатся кратно. Ведь люди как выводили деньги, так и будут выводить. Станут сложнее условия — усложнятся схемы обхода этих условий и так далее. Боюсь, что на глазах может вырасти целый легион серых помогаторов, которые будут на этом зарабатывать. А как можно? Регулирование должно работать на благо рынка. Ведь большинство проблем рождается как раз в серой юридической зоне, и риски мошенничества со стороны дропперов, треугольников и прочих схем можно было бы снизить. Например, разрешив официальный обмен крипты и установив прозрачные комиссии и не менее прозрачные и справедливые налоги. Итог — минимум рисков, максимум ликвидности и безопасность для всех участников цепочки. Зачем торговать условным «Газпромом» из-под полы, когда есть «Мосбиржа»? Я уже молчу, что по факту могли получить белый налогооблагаемый рынок оборотом в триллионы рублей. Выводы Закон есть закон и его надо исполнять. Однако мы должны создавать условия, при которых людям выгодно вести и оставлять капитал в России, работать и зарабатывать. Не получим ли мы в итоге очередной отток средств на фоне всех ужесточений? С чем можем столкнуться: • Вместо серого крипторынка будет расти черный. Сделки, скорее всего, станут дороже, дольше и опаснее, а люди с чемоданчиками и счетными машинками переедут из Москва-Сити в более невзрачные места. • Вывод капитала скорее всего продолжится. Причем в те страны, где регулирование крипты наиболее благоприятно. В Дубае, например, за крипту совершенно легально можно купить квартиру. • Мошенничества станет больше. Причем не исключаю, что где-то в духе 90-х, когда в сделках был преимущественно наличный расчет. То есть принуждение «всем выйти из сумрака» может загнать рынок в еще большую тьму. Ведь у банков будет миллиард поводов заблокировать любую транзакцию, а кто до этого не знал о методах обхода ограничений, будет вынужденно расширять познания. 👨💼Евгений Коган в MAX и ВК
-
О нехватке парковочных мест в Москве придумано больше анекдотов, чем существует самих этих мест. При этом в России уже работают несколько сервисов, которые позволяют владельцам машино-мест сдавать их в аренду на часы, дни или месяцы. Идея простая: пока собственник на работе или в отпуске, его место в подземном паркинге не простаивает, а приносит деньги. Но... ни одному из таких проектов пока не удалось по-настоящему масштабироваться. В проблемах паркшеринга разбирались на BFM.
-
edited Миром правит картинка. А Трамп тестирует Америку? Разговаривал тут с друзьями из США. Обсуждали историю с российским дизелем и договоренности Трампа с Путиным. И поймал себя на мысли: а что, если мы слишком увлеклись экономикой и упускаем главное? Мы считаем объемы поставок, прикидываем влияние на цены, обсуждаем логистику. Все правильно. Но Трамп, возможно, решает еще одну задачу: проверяет, что ему вообще позволено. Есть проблема с топливом — договаривается с Путиным. Проблемы в торговле — вводит тарифы. Международный конфликт — предлагает сделку. Все время что-то происходит. Президент деятельный, энергичный, постоянно что-то решает. Картинка отличная. А вот с результатами иногда приходится подождать. Возьмем дизель. Чтобы он повлиял на американские цены, топливо нужно произвести, доставить и продать. Экономика, как назло, не умеет работать со скоростью пресс-службы Белого дома. Зато объявить о договоренности можно немедленно. Политический эффект — сегодня. Экономический — когда-нибудь потом. Если повезет. И тут мне видится любопытная логика. Каждая громкая инициатива — это еще и тест. Как отреагируют избиратели? Что скажут рынки? Насколько возмутятся противники? Если все спокойно — можно идти дальше. Если нет — всегда найдется повод скорректировать курс. Не утверждаю, что Трамп именно так все и задумывает. Но со стороны это выглядит как постоянная проверка границ возможного. В финансах похожим образом действует инвестор: открыл позицию, посмотрел на реакцию рынка, решил, увеличивать ставку или выходить. Правда, инвестор рискует своими деньгами. Политик — еще и чужими. Есть, однако, одна проблема. Ожидания нельзя продавать бесконечно. Если дизель подешевеет — Трамп скажет, что был прав. Если не подешевеет — можно объяснить, кто помешал. Удобная конструкция: прибыль приватизируем, убытки списываем на внешние обстоятельства. Но рано или поздно американцы спросят: а результат где? Я бы поэтому следил за этой историей не только ради объемов поставок и цен. Мне интереснее посмотреть, что Трамп предпримет дальше и насколько далеко общество позволит ему зайти. Возможно, он не только продает решения. Он еще и тестирует спрос на следующие. На финансовых рынках это называется управлением ожиданиями. В политике — тоже. Только вместо котировок — рейтинги, а вместо отчетности — заявления. И вот что меня в этой истории особенно забавляет. Ожидания уже поставлены. Осталось дождаться дизеля. 👨💼Евгений Коган в MAX и ВК
-
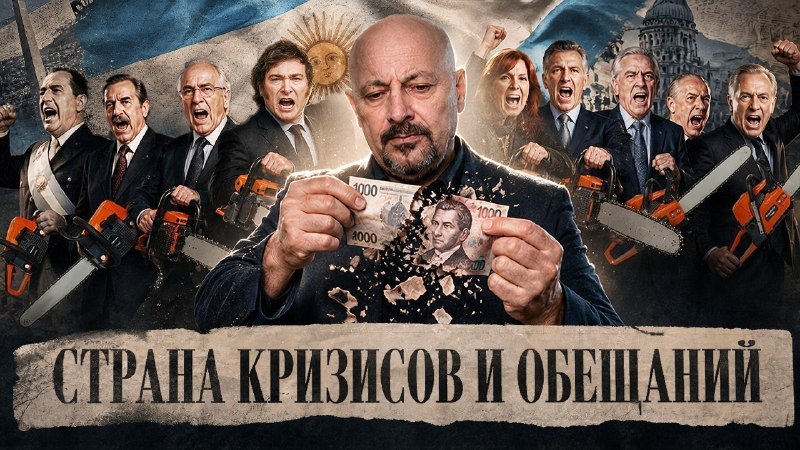
🇦🇷Аргентина: из князей в грязи В начале XX века Аргентина входила в число богатейших стран мира, но Великая депрессия 1929 года и госпереворот 1930-го изменили курс экономики. В 1946 году к власти пришел Хуан Доминго Перон, при котором национализировали железные дороги и порты, ввели ранние пенсии, бесплатную медицину, 13-ю зарплату и заморозили цены на коммуналку. Итог: стагнация аграрного сектора, потеря конкурентоспособности промышленности, зависимость от дотаций и раздутый госсектор, а тушили все это печатным станком, то есть подливая бензин в огонь. О том как популизм загнал страну в череду кризисов, сможет ли Милей разорвать этот круг и почему за все в итоге расплачивается население, смотрите в нашем новом видео на YouTube и VK!
-
На рынках складывается крайне интересная ситуация, и сегодня стоит быть особенно внимательными. С одной стороны, мы видим снижение доходности американских казначейских облигаций (Treasuries). Доллар также немного просел к евро. На первый взгляд — ничего критичного. Но если посмотреть на происходящее комплексно, картина становится гораздо интереснее. Вчерашнее снижение американского Nasdaq переросло в настоящую встряску на азиатских рынках. Южнокорейский Kospi обвалился настолько сильно, что торги пришлось приостановить. Японский Nikkei тоже показал существенное падение. Особенно сильно досталось технологическому сектору и компаниям, связанным с производством полупроводников и развитием искусственного интеллекта. Такие движения опытные трейдеры иногда называют настоящим «расколбасом». И сейчас это определение выглядит вполне уместно. Что меня здесь интересует в первую очередь? Не отдельное падение какого-то индекса, а сочетание нескольких факторов. Фондовые рынки. Распродажа технологических акций заставляет внимательнее оценивать риски, особенно там, где высокие оценки компаний во многом основаны на ожиданиях дальнейшего роста. Облигации. Снижение доходности Treasuries может говорить о перетоке капитала в защитные активы. Но здесь нужно держать в уме и инфляционные ожидания, и перспективы решений ФРС. Валюты. Движение доллара к евро — еще один важный индикатор. Здесь важно смотреть не только на сам курс, но и на то, что происходит с доходностью облигаций и ожиданиями по ставкам. Товарные рынки. Нефть, золото и другие сырьевые активы тоже заслуживают пристального внимания. Их динамика поможет лучше понять, какие риски сейчас закладывают участники. Именно сочетание этих факторов, а не один отдельно взятый показатель, дает более полное представление о происходящем. Что делать инвесторам? Пока я бы не торопился с категоричными выводами. Одна сильная распродажа еще не означает начала масштабного кризиса, но и игнорировать происходящее было бы ошибкой. Возможно, нам предстоит серьезно пересмотреть структуру отдельных портфелей. Однако такие решения нужно принимать на основе конкретных данных, а не эмоций. Поэтому сейчас главное — внимательно следить за ситуацией, анализировать изменения и быть готовыми оперативно действовать, если обстоятельства этого потребуют. И еще один важный момент: сегодня не стоит надолго выпадать из информационного поля. Следите за нашими комментариями и обновлениями в приложении — день может оказаться весьма активным. Пока наблюдаем, анализируем и готовимся. Главное — сохранять холодную голову и не принимать решений под влиянием общей рыночной волатильности. С другой стороны, день, возможно, дает и шанс заработать. 👨💼Евгений Коган в MAX и ВК
-
«Деловая Россия» сформировала программу из более 50 инициатив по трансформации российской экономики. Среди них — отмена части льготных режимов для МСП, введение налога на наследство и взносов для неработающих «рантье». Начнем с того, что все это пока лишь предложения. Окончательной редакции возможных изменений еще нет, и было бы, наверное, неправильно воспринимать каждую инициативу как неизбежное изменение законодательства. Но обсудить их стоит уже сейчас. За сухими формулировками налоговых документов стоят вполне конкретные вопросы: как будет работать малый бизнес, что произойдет с инвестициями и где предприниматели захотят жить и развивать свои компании. Скажу честно — моя первая реакция на эти нововведения, мягко говоря, удивление. Начну с налога на наследство. Мы не раз и не два обсуждали эту тему, но раньше все это касалось в основном богатых граждан Великобритании. Удивляло, как все было банально: как только ввели налог на наследство, не самые бедные британские «сиротки» начали массово переводить свои капиталы в другие, менее охочие до чужого наследства юрисдикции. Например, в Дубай. Что касается россиян… Здесь все будет посложнее. В том числе из-за санкций. Но тем не менее, если ставка налога превысит 5–10%, можно ожидать от наших товарищей релокации бизнесов и капиталов. Ну а что касается остальных гениальных идей… Давайте пока не будем сильно заранее сходить с ума. Все обсуждаемое — лишь набор идей. Первое ощущение, которое редко подводит, подсказывает: обсуждений впереди будет еще много, и не всем предложения понравятся. Суть мы обсудим подробнее чуть позже. Но вот с чего после всего предложенного так радостно потирали руки иностранные брокеры и девелоперы? Наверное, они чего-то не поняли. Или, наоборот, быстро и слишком хорошо все поняли. 👨💼Евгений Коган в MAX и ВК
-
Друзья, доброе утро! Периодически возвращаюсь к вопросу эффективности управления активами. На мой взгляд, оценивать результаты инвестиций исключительно по абсолютной доходности неправильно. Важно понимать, что происходило на рынке в целом и какой результат удалось получить относительно соответствующих индексов. Поэтому предлагаю посмотреть на цифры. 🇷🇺 Российский рынок 1. Стратегия «Российские акции» • Результат стратегии: −5%. • Индекс Мосбиржи (IMOEX): −27%. • Разница в пользу стратегии: 22 процентных пункта. 2. Стратегия «Дивиденды» • Результат стратегии: +3%. • Индекс Мосбиржи (IMOEX): −23%. • Разница в пользу стратегии: 26 процентных пунктов. 3. Стратегия «Золотое сечение» • Результат стратегии: +15%. • Синтетический индекс на основе IMOEX и RGBITR: +7%. • Разница в пользу стратегии: 8 процентных пунктов. 4. Стратегия «Российские облигации» • Результат стратегии: +43%. • Индекс российских облигаций RGBITR: +28%. • Разница в пользу стратегии: 15 процентных пунктов. 🇺🇸 Американский рынок 5. Стратегия «Фундаментальный рост» • Результат за последние 12 месяцев: +33%. • Индекс S&P 500: +16%. • Разница в пользу стратегии: 17 процентных пунктов. Что показывают эти цифры? В приведенных примерах результаты стратегий превышают результаты соответствующих сравнительных индикаторов. Особенно заметна разница в стратегиях, ориентированных на российские акции и дивидендные истории. Но я бы не стал делать на основании промежуточных результатов далеко идущие выводы. Важно учитывать не только доходность, но и риски, волатильность, комиссии, дивиденды и купоны, а также корректность сравнения за одинаковые периоды. Инвестиции — это не соревнование за красивую цифру в отдельный момент времени. Это системная работа, в которой имеют значение последовательность решений, дисциплина и способность адаптироваться к меняющимся условиям. А теперь о том, что впереди. До конца года, кстати, осталось менее трех месяцев. И это еще достаточно существенный отрезок времени, чтобы многое могло измениться. Рыночная ситуация не стоит на месте. Меняются ожидания, появляются новые возможности, пересматриваются оценки активов. То, что сегодня выглядит одним образом, через несколько недель может восприниматься совершенно иначе. Поэтому более основательно подведем итоги немного позже — когда можно будет оценить результаты за более полный период и спокойно разобраться, что получилось, а что потребовало дополнительных решений. Хочется верить, что времени еще достаточно, чтобы многое изменить и улучшить. В том числе там, где текущие результаты пока не соответствуют ожиданиям. Впрочем, инвестиции вообще редко бывают историей с заранее известным финалом. Здесь важно не только то, с каким результатом ты пришел к определенной дате, но и то, какие решения принимаешь по пути. Продолжаем работать. Возможности еще есть. А окончательные выводы будем делать по цифрам и итогам года. 👨💼Евгений Коган в MAX и ВК
-
А что происходит, если посмотреть на саму Америку? По данным Управления энергетической информации США, в 2025 году американский транспортный сектор потреблял около 2,94 млн барр. дизельного топлива в сутки. Если пересчитать все 4,8 млн тонн в баррели, получится примерно 36 млн. То есть весь объявленный объем соответствует примерно 12 дням потребления дизеля американским транспортом. Звучит уже не так впечатляюще, как миллионы тонн, о которых говорят в телевизионных новостях. И здесь есть еще один важный момент. Никто не обещал, что все эти 4,8 млн тонн отправятся исключительно в США. Речь идет об американском и мировом рынках. Следовательно, рассчитывать на то, что весь объем поступит американским потребителям и заметно снизит цены на их заправках, оснований нет. Кроме того, топливо не возникает на заправке в момент объявления о сделке. Его нужно произвести, погрузить, доставить, разгрузить и распределить. На это требуется время. А цены зависят не только от общего количества дизеля в мире, но и от стоимости нефти, работы нефтеперерабатывающих заводов, логистики, запасов и ситуации в конкретных регионах. Поэтому было бы неправильно утверждать, что эти поставки вообще никак не повлияют на рынок. Но рассчитывать на то, что одна подобная договоренность сама по себе радикально изменит мировые цены, — совсем другое дело. И вот теперь возникает главный вопрос: зачем все это нужно? Мне кажется, все гораздо проще, чем многие думают. Миром сегодня правит картинка. Помните фильм, который многие смотрели? Я его обожаю и не раз об этом говорил. Называется он «Хвост виляет собакой». В фильме рассказывается о непопулярном президенте, которому предстоят выборы. И тут на помощь приходит герой Дастина Хоффмана — гениальный режиссер, способный создать нужную картинку. Именно картинку. Потому что он прекрасно понимает: зачастую важнее не то, что происходит на самом деле, а то, как это выглядит со стороны. Теперь представьте обычного американца. Он заезжает на заправку и видит, что дизель по-прежнему дорогой. Но вечером включает телевизор, а там — громкое заявление президента, переговоры с Путиным, танкеры, миллионы тонн топлива и обещания исправить ситуацию. Что он запомнит? Вряд ли он сядет пересчитывать тонны в баррели, сравнивать поставки с мировым потреблением и выяснять, когда именно прибудет последняя партия. Скорее всего, в памяти останется простая история: Трамп договорился с Россией, добыл топливо, решил проблему. А если цены когда-нибудь снизятся, эту историю можно будет представить как доказательство успеха. Если не снизятся — всегда найдется объяснение, почему все оказалось сложнее, чем предполагалось. Я не утверждаю, что именно таковы реальные мотивы Трампа. Но политический эффект подобных объявлений вполне можно оценивать отдельно от их непосредственного экономического результата. Ведь для того, чтобы создать впечатление решительной работы, не обязательно ждать, пока все обещанные объёмы будут поставлены и цены действительно изменятся. Достаточно объявить о договоренности. Назвать миллионы тонн. Показать танкеры. Произнести несколько убедительных фраз. И картинка уже работает. Вот в чем, на мой взгляд, заключается главный смысл всей этой истории. Необязательно радикально менять ситуацию в реальности. Иногда достаточно создать у людей впечатление, что ты ее изменил. Цифры, сроки, объемы и реальные последствия — все это важно. Но чтобы в них разобраться, нужно потратить время, проявить интерес и немного посчитать. А красивая картинка доступна всем и сразу. Именно поэтому я всегда говорю: смотрите не только на то, что вам показывают, но и на то, что стоит за этим изображением. Сколько именно? За какой срок? Какова доля от общего объема? Что действительно изменилось? Потому что между громким обещанием и реальным результатом иногда лежит огромная пропасть. В итоге миром правят картинки. А математика? Ну, математика — это уже творческий вопрос. 👨💼Евгений Коган в MAX и ВК
-
Друзья, давайте вернемся к главной теме последних дней — договоренностям Дональда Трампа с Владимиром Путиным о поставках российского дизельного топлива. На первый взгляд, все замечательно. Россия поставляет топливо, предложение на рынке растет, цены должны падать. Трамп показывает, что нашел решение проблемы дорогого горючего. Но есть нюанс. О каких объемах идет речь, когда эти поставки должны состояться и способны ли они вообще всерьез повлиять на рынок? Начнем со сроков. 9 октября Трамп объявил, что Россия согласилась немедленно поставить на американский и мировой рынки более 300 тыс тонн дизельного топлива. Дальше — еще 500 тыс тонн в ноябре и млн тонн сразу после этого. Кроме того, президент США заявил о дополнительных 3 млн тонн, которые Россия должна поставить «в короткий срок». При этом выполнение последнего обещания зависит от состояния российских нефтеперерабатывающих заводов. Если сложить все объявленные объемы, получается примерно 4,8 млн тонн дизеля. Внушительно звучит, правда? Но обратите внимание: это не 4,8 млн тонн в месяц. И не объем, который гарантированно поступит на рынок за несколько недель. Для первых партий обозначены ориентировочные сроки: октябрь, ноябрь и далее. А вот точный график поставки оставшихся 3 млн тонн не установлен. Иными словами, речь идет о совокупном объеме, который должен поступать поэтапно, причем сроки его полной поставки пока не определены. А теперь самое интересное. Сколько дизеля потребляет мир? По оценкам энергетических аналитиков, мировое потребление дизельного топлива и близких к нему средних дистиллятов составляет порядка 29 млн барр. в сутки. В пересчете на массу это примерно 4 млн тонн ежедневно. Получается, что все обещанные Россией 4,8 млн тонн — это объем, сопоставимый примерно с одним днем мирового потребления дизеля. Еще раз: весь громко объявленный объем — это то, сколько мир расходует за одни сутки. Конечно, это не значит, что поставки бесполезны. Дополнительное топливо может иметь значение для отдельных рынков, особенно если там возник дефицит. Но это совершенно не то же самое, что кардинально изменить ситуацию во всем мире. Продолжение⤵️
-
В последние дни СМИ пестрят сообщениями: нефтегазовые доходы в сентябре выросли, но их «съел» демпфер. Звучит пугающе. И впрямь странно: цены на нефть и газ идут вверх, а доходы бюджета падают. Давайте разбираться, что происходит. По данным Минфина, в августе 2026 года российский бюджет получил от нефтегазовой отрасли 424,0 млрд рублей, в сентябре — 452,4 млрд. Итого за два месяца — 876,4 млрд рублей. Но чистый доход заметно скромнее. В августе по демпферу было выплачено 197,3 млрд рублей, а в сентябре эта сумма подскочила до рекордных 305,5 млрд. В итоге фактически полученные нефтегазовые доходы в сентябре оказались на 10,04 млрд рублей ниже ожидаемых (базовых). При этом рост цены на нефть Urals с 67,11 до 92,08 доллара за баррель отразится на казне только в октябре. Второе — демпферные выплаты действительно «съели» более трети нефтегазовых поступлений. За 9 месяцев 2026 года нефтегазовые доходы бюджета РФ снизились на 17,2% по сравнению с аналогичным периодом 2025 года. Главная причина — из-за напряженной ситуации на внутреннем рынке топлива и необходимости его сбалансировать правительство распространило демпфер сначала на импортируемый бензин, а затем и на ввозимое дизтопливо. Если совсем просто: демпфер нужен для того, чтобы нефтяные компании сдерживали внутренние цены на топливо при высоких экспортных нетбэках. Это гарантирует населению и бизнесу достаток бензина и дизеля по доступной цене. Схема работает так. Государство устанавливает индикативные цены на разные виды топлива. Если экспортная цена оказывается выше целевой — часть разницы компенсируется производителям из бюджета (68% для бензина и 65% для дизеля). Если же экспортная цена ниже индикативной — производитель компенсирует такой же процент в бюджет. В начале 2026 года нефтяные котировки падали, а дисконт на российские сорта нефти рос. Отечественные нефтяники платили демпфер в казну: 18,8 млрд рублей за январь, 15 млрд — за февраль. Но затем полыхнул ближневосточный конфликт. Мировые цены на нефть резко пошли вверх, а дисконты на сырье из РФ снизились. Теперь платит государство. Вроде бы всё по-честному, классический win-win. Только бюджет и без того чувствует себя не лучшим образом. С начала года нефтяники получили уже 1,22 трлн рублей. Это почти 3% плановых расходов бюджета на 2026 год. А к концу года цифра может вырасти до 4–5%, если мировые цены на нефтепродукты останутся высокими. В итоге расходы на демпфер сопоставимы с 40% планового дефицита на год. Что будет, если отказаться от демпфера или, как предлагают некоторые, ощутимо его снизить? Демпфер — квазирыночный инструмент. Его параметры — это всегда компромисс между наполнением казны, интересами нефтяных компаний и социально-экономической стабильностью. Менять их — дело опасное, пробовали. В сентябре 2023 года демпфер срезали вдвое, и цены на внутреннем рынке резко взлетели. Текущая ситуация меняется так быстро, что «тонкая настройка» механизма просто невозможна. И хотя вице-премьер Александр Новак заверил, что никаких новшеств в ближайшее время не предвидится, эксперты продолжают спорить, предлагая варианты корректировки. Пока же всё остается как было. Поэтому, когда мы ругаем растущие цены на бензин, стоит вспомнить: благодаря демпферу они на самом деле низкие. Слабое утешение, но всё же… 👨💼Евгений Коган в MAX и ВК
-
Компании в России начали массово закупать проводные телефоны. За январь–август расходы на них выросли более чем втрое, до 118 млн рублей. Эксперты связывают это с ограничениями мобильной связи и переходом на защищенные каналы. Такими темпами как бы не пришлось инвестировать вместо дата-центров в голубятни. Курлык-курлык Тьфу-тьфу-тьфу, конечно. 👨💼Евгений Коган в MAX и ВК
-
Как говорится, и снова здравствуйте! Минстрой требует от банков мобилизовать ресурсы для поддержки застройщиков. Повод — проблемы у одного из крупнейших девелоперов страны. Минстрой собирает банки, налоговиков, представителей властей Москвы и Подмосковья. Главная задача — не допустить остановки строек и обеспечить передачу квартир покупателям. Сбербанк, как крупнейший кредитор, уже участвует в разработке плана финансового оздоровления компании. И чего теперь ждать? Полагаю, сценарий достаточно понятный. Банки будут вынуждены спасать строительные проекты. Где-то реструктурируют долги, где-то возьмут объекты под контроль, а где-то, возможно, передадут их своим дочерним структурам. Иначе говоря, покупатели квартир, скорее всего, пострадают меньше остальных. Хотя нервы им, разумеется, потреплют. ◽️Девелоперы? Тут все интереснее. Кого-то спасут, кого-то раздербанят. Причем вполне цивилизованно. В рамках финансового оздоровления, разумеется 😂 ◽️Банки? Тоже вряд ли будут счастливы. Получить вместо живых денег недостроенный жилой комплекс — удовольствие весьма специфическое. ◽️Ну а акционеры и держатели облигаций проблемных застройщиков могут начинать нервно курить в сторонке. Особенно акционеры. Им в подобных историях традиционно достается то, что останется после всех остальных. Если, конечно, вообще что-нибудь останется. В общем, кислотно-щелочной баланс строительной отрасли будут восстанавливать всем миром. За чей счет? Ну, это уже другой вопрос. Короче, ничего нового. Прибыль — частная. А проблемы, когда становятся достаточно большими, приходится решать коллективно. Как говорится, добро пожаловать в суровую реальность. 👨💼Евгений Коган в MAX и ВК
-
repost 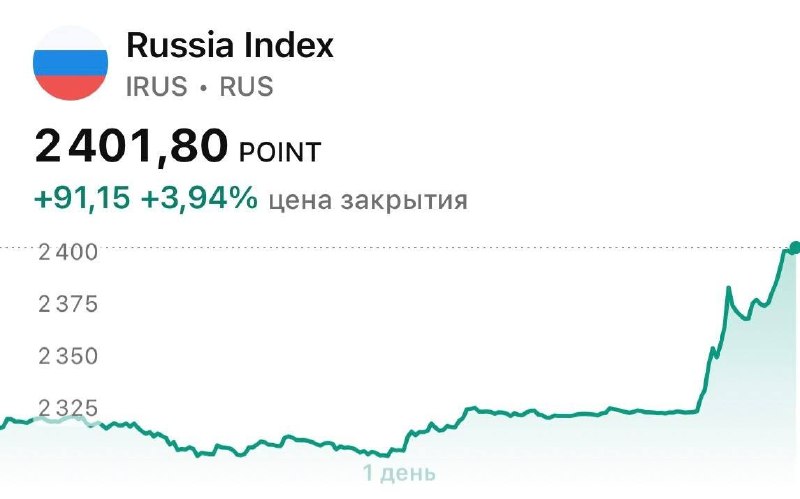
Пять миллионов тонн дизеля для США и мирового рынка Просыпаемся в новой реальности. Переговоры лидеров США и России. Чудеса современной геополитики. Кремль заявил о готовности России поставлять нефть и нефтепродукты на американский и мировой рынки. Новость, согласитесь, весьма интересная. И потенциально очень важная для российского фондового рынка. Впрочем, есть нюанс. Помните историю с белорусским калием, который Дональд Трамп собирался закупать вместо канадского? А теперь новая серия. По сообщениям СМИ, Трамп объявил о договоренностях по поставкам российского дизеля. Появление российской нефти на американском рынке положительно отразится на всей мировой экономике, заявил президент России Владимир Путин. Индекс Мосбиржи уже поднялся выше 2400 пунктов после разговора лидеров стран. Цифры впечатляют: 300 тыс. т немедленно, 500 тыс. в ноябре, еще миллион следом и дополнительно 3 миллиона в перспективе. Итого — почти 5 миллионов тонн. Правда, пока на словах. И все это на фоне санкций против России. Впрочем, логика понятна. Дизель в США дорогой, инфляция беспокоит избирателей, впереди выборы. Но российские НПЗ испытывают значительные трудности, да и внутренний топливный рынок не в лучшей форме. Поэтому договориться о поставках — одно. А обеспечить их — совсем другое. Не повторится ли история с белорусским калием? Посмотрим. 📎Но самое интересное здесь другое. Похоже, экономическая необходимость иногда заставляет политиков искать решения, которые еще вчера казались невозможными. А теперь о российском рынке Если договоренности получат практическое продолжение, это может стать серьезным позитивным сигналом для инвесторов. Да и стимулы для ускоренного восстановления российских НПЗ могут усилиться. Помните мой спор с аналитиками? Еще несколько недель назад я утверждал, что российский рынок ближе к концу года вполне может прогуляться к отметке 2700 пунктов и выше. Скептики возражали. Ну и что теперь скажете, господа? Разумеется, одна новость еще не гарантирует роста. Но поводов для осторожного оптимизма, похоже, прибавляется. ➡️ Подробнее обо всем поговорим в воскресенье с Дмитрием Абзаловым. Правда, осталось решить одну небольшую проблему: добиться прекращения ударов по российским НПЗ. Но, похоже, теперь это — головная боль Трампа. 💰Подписывайтесь на bitkogan в MAX
-
viral 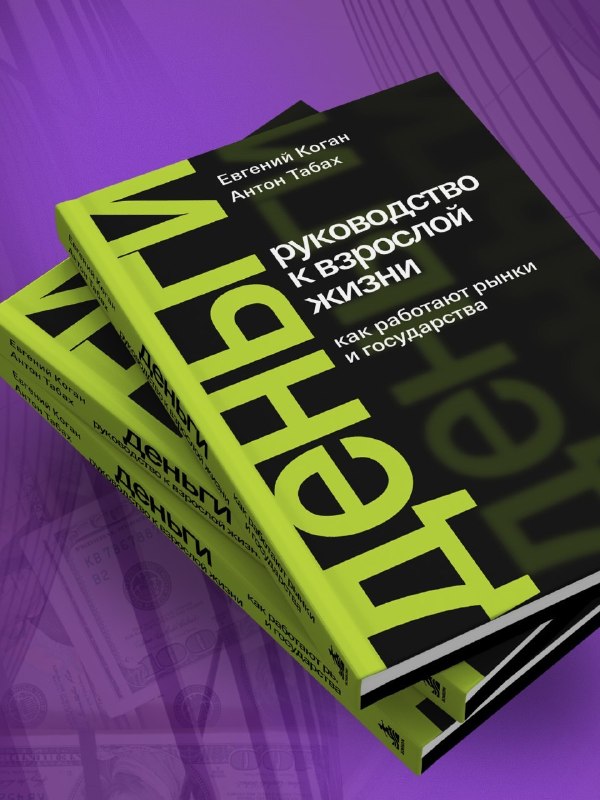


Друзья, сегодня для меня очень важный и радостный день. Я наконец-то могу представить вашему вниманию свою первую печатную книгу — «Деньги: руководство к взрослой жизни»! Писал я ее не один, а в соавторстве с моим дорогим другом, умнейшим макроэкономистом Антоном Табахом. В ней мы постарались простым языком объяснить: откуда появились деньги, как работают банки, что делает (и не делает) государство и как подойти к инвестициям осознанно. От золотого стандарта и древних финансовых кризисов до криптовалют и личных вложений. Над текстом, откровенно говоря, пришлось пострадать — мы долго думали, переписывали, актуализировали и, бывало, пламенно спорили. Результатом я, без ложной скромности, горжусь и надеюсь, что вы будете читать ее всей семьей. Предзаказ уже доступен в магазине «Читай-Город» по этой ссылке. Читайте и обязательно делитесь своим мнением с нами и в соцсетях.
-
Еще недавно говорили о массовом исходе западных фабрик из Китая. Бизнес пугали санкции и привлекала дешевая рабочая сила Вьетнама, Индонезии, Индии, Мексики. Сейчас наметился четкий тренд на возвращение производства в КНР. Возвращаются, если не производство полностью, то отдельные заказы, цепочки снабжения. Полного «разрыва» (decoupling) с Китаем не случилось. Компании, которые ранее пытались перенести мощности во Вьетнам, Индию, Таиланд или Мексику в рамках стратегии «Китай плюс один», столкнулись с суровой реальностью: воссоздать уникальную промышленную экосистему Китая в других странах оказалось критически сложно и дорого. На новых площадках бизнес столкнулся с необходимостью ввоза сырья и комплектующих издалека, с нехваткой электроэнергии и дефицитом квалифицированных кадров, что съедает всю прибыль. В Китае стабильное электроснабжение, профессиональные инженеры и техники, все поставщики от сырья до упаковки находятся в радиусе одного промышленного парка. Ряд американских гигантов начали возвращать часть заказов на китайские заводы после неудачных попыток диверсификации: Например, крупнейшая американская торговая сеть Target перенаправила часть заказов обратно китайским поставщикам из-за сбоев в логистике и производственных ограничений в других странах Юго-Восточной Азии. Компании Dawang Metals, а также поставщики садовой мебели, пытавшиеся развернуть литейные и сборочные цеха во Вьетнаме, возвращают производство в Китай. В ЮВА они столкнулись с дефицитом банальных компонентов: пресс-форм, крепежей и фурнитуры, которые все равно приходилось импортировать из КНР. Технологический сектор (Apple, Google, Microsoft) активно переносит финальную сборку (смартфоны, серверы) в Индию, Вьетнам и Таиланд. Однако они вынуждены оставлять в Китае производство сложнейших компонентов, поскольку альтернативные площадки не справляются с объемами и качеством. Немецкие и другие европейские концерны (особенно автопроизводители вроде Volkswagen, BMW, Mercedes-Benz, а также химический гигант BASF) не просто не уходят, а углубляют производство локально в Китае («в Китае для Китая»). Это связано с тем, что цепочки поставок для электромобилей и аккумуляторов в КНР сейчас самые передовые в мире, и перенос их в Европу или США экономически нецелесообразен. Промышленная экосистема Китая оказалась лучшей защитой от санкций. 👨💼Евгений Коган в MAX и ВК
-


 +1
Друзья, всем привет. Пока скептики рассуждают о том, что Дубай уже не тот — и перестал быть международным хабом и вряд ли вернет себе былую популярность — сам город вновь набрал привычный темп. Уже после загрузка отелей восстановилась к августу до уровня 86%. Сейчас пляжи забиты, на дорогах пробки, в местных клиниках не пробиться — народ вернулся. И манит его не только климат и теплое море, а уникальный налоговый режим: персональный налог — ноль, НДС — 5% (если вы продаете свою продукцию местным). Такого в мире нет нигде. Так что если туристы могут и испугаться очередного обострения конфликта, то международные компании останутся. А им и их сотрудникам будут нужны офисы, жилье и соответствующая инфраструктура. Только за первое полугодие в Дубае было выдано более 58,3 тыс. новых бизнес-лицензий для компаний. Она как раз активно строится. Например, у нашего партнера «Палладиум» в Дубае сразу несколько объектов — специально проехал по ним, своими глазами оценил, как обстоят дела (фото прилагаю). Некоторые проекты уже на финишной прямой — например, Grandala, некоторые на стадии регистрации — Magnolia, Karalis. При этом уже на этапе предпродаж есть невероятный интерес к площадям: инвесторы заходят на рынок даже до завершения строительства. Думаю, здесь играют роль два фактора. Первый — инвесторы уверены в том, что их доходность гарантирована. Второй — сейчас удачный момент для входа, ведь цены на дубайскую недвижимость скорректировались с начала года — медианная стоимость к сентябрю ниже январского уровня примерно на 8%. Медианная стоимость зарегистрированных сделок с жилой недвижимостью: Январь — ~19 375 AED/м² Февраль — ~18 957 AED/м² Март — ~18 914 AED/м² Апрель — ~19 807 AED/м² Май — ~17 706 AED/м² Июнь — ~18 256 AED/м² Июль — ~18 234 AED/м² Август — ~18 213 AED/м² Сентябрь — ~17 824 AED/м Таким образом фундаментальный спрос никуда не делся: международный бизнес, высокий туристический поток, уникальный налоговый режим поддерживают рынок недвижимости. И благодаря этому она выглядит как интересный инструмент для инвестиций. Остались вопросы — обращайтесь.
-
Хроническое недофинансирование образования, нехватка преподавателей, переполненные классы и проблемы с материально-технической базой — проблем с просвещением во Франции больше, чем случаев домашнего буллинга в семье Макрона. Обо всем этом на BFM рассказал доктор наук, профессор Сорбонны и гид в Париже Давид Беручашвили.
-
5,35% по американским десятилеткам — это уже не просто «дорогие деньги». Это невероятно дорогие деньги. Это зона, где вся финансовая система мира начинает входить в крайне опасный режим. Намедни доходность действительно доходила до 5,364% — максимума с 2002 года; 30-летки — примерно до 5,70%. Причем 2-летки находятся около 4,8%: длинный конец растет быстрее короткого. И меня здесь напрягает даже не сама цифра 5,35%. Беспокоит причина происходящего и возможные последствия. Сегодня рынок требует всё большую премию за то, чтобы держать длинный американский долг. Оценка 10-летней term premium ФРБ Нью-Йорка поднялась до максимума за 12 лет (!). Одновременно идет огромная эмиссия госдолга, нефть снова выше $100, инфляционные риски возвращаются, а ФРС совсем недавно вновь подняла ставку. И вполне возможно, будет повышать ее дальше. Получается довольно неприятный коктейль: ▪️ Treasuries 5,35%. И что с того? ▪️ А вот что — скажу просто и понятно. Зачем инвестору покупать акции с P/E 30–50, если безрисковая ставка дает больше 5%? ▪️ Если дорогие Treasuries будут дорожать, вверх пойдут ипотека, корпоративное финансирование, private credit, LBO. ▪️ Если цены уже выпущенных облигаций будут падать, на балансах банков, страховщиков и фондов начнут копиться убытки. ▪️ Рефинансирование компаний в таких условиях становится намного тяжелее. Самое неприятное — это уже не только Америка. Пожар начинает распространяться по миру. Французский долговой рынок снова нервничает, спред Франция–Германия недавно доходил до максимума с 2012 года; давление распространяется на Италию и другие рынки еврозоны. И все же я бы пока не говорил: «мировой финансовый кризис уже начался». Пока правильнее: условия для него становятся очень хорошими. Причем парадокс потрясающий: еще вчера S&P 500 и Nasdaq были около рекордов на эйфории вокруг AI, а рядом безрисковая ставка уже 5,3%+. Для меня красная зона — если 10-летка не просто проколет 5,35%, а закрепится выше 5,5% и пойдет к 6%. Тогда вопрос будет уже не «упадет ли Nasdaq», а где именно что-нибудь сломается первым: leveraged finance / private credit, коммерческая недвижимость, банки, суверенный долг Европы или кто-то с чрезмерным плечом. И вот тогда мои слова про «отскок дохлой кошки» на американском рынке могут оказаться еще слишком оптимистичными. Короче: кризиса пока нет. Но запах действительно появился. И пахнет уже довольно отчетливо. Крайне отчетливо. 👨💼Евгений Коган в MAX и ВК
-
На днях в @bitkogan опубликовали одну весьма любопытную заметку. И почти каждый день за последние две-три недели, с тех пор как я приехал в Дубай, у меня проходят встречи именно на такие темы. Что волнует людей? Ну, кроме вечного вопроса, где сегодня лучше и правильнее жить (на который, если честно, у меня нет универсального ответа). А вот какое налоговое резидентство сегодня наиболее комфортно — это уже интересная и невероятно востребованная тема. Из актуального: накопили за жизнь столько-то и столько-то средств. Как получить понятный денежный поток, чтобы его спокойно хватило на жизнь? Вот это, пожалуй, самое главное. Давайте откровенно: люди хотят жить спокойно, и чтобы доходность инвестиций была приемлемой. К примеру: имея 2–3 миллиона долларов, как можно получать не менее 200–250 тысяч в год? И при этом не разориться на налогах. Как вы понимаете, жить, к примеру, во Франции или Италии и иметь стабильный доход в 150–200 тысяч евро — задачка та еще. Но она тем не менее решаема. Захотите обсудить — заходите на огонёк. Поговорим. 👨💼Евгений Коган в MAX и ВК
- Older posts