Евгений Коган l Личный блог l Не только про инвестиции
Евгений Коган – инвестбанкир, основатель медиа-системы @bitkogan. Личный блог: не только про инвестиции. Для связи – @askbitkogan Реклама в Bitkogan – @bitkogan_ads https://knd.gov.ru/license?id=673b7787b7aeb106ce007f58®istryType=bloggersPermission
Subscribers
54.2K
tracking since 26 Oct
Reach per post (ERR)
22.5%12.2K avg views
Posting
2.3/day
last 1 day ago
Reactions per 1K views
9.2
👍 ❤ 💯
-
-
Совсем скоро проснутся родительские чаты, а улицы заполонят угрюмые черно-белые дети с гладиолусами. Чем не повод поговорить про передовой международный опыт в школьном (и вообще — детском) образовании. В Детройте школьникам будут платить по 100$ в неделю за то, что они ходят на все уроки. Программа будет работать с января по март, когда прогулов в школах больше всего. На выплаты школьникам из бюджета заложили $13,9 млн. С этого года к программе присоединят и учеников 6–8-х классов — они смогут получать по $50 в неделю. Школьные экскурсии также засчитываются в посещаемость. А вот в Китае стремительно растет спрос на детские лагеря, где главный упор делается не на развлечения, а на тяжелый физический труд. Родители платят тысячи юаней за программы в лагерях в китайских провинциях, где дети копают картофель, кормят свиней и выполняют другую работу фермеров. Организаторы утверждают, что их цель — помочь детям понять ценность труда. Десятидневная программа в одном из лагерей стоит более 4 тыс. юаней (около $600), а пребывание продолжительностью до месяца — более 10 тыс. юаней (около $1 500). В принципе, у нас тоже достаточно распространено материальное поощрение школьников, а помощь на даче или в деревне у бабушек/дедушек тоже может оплачиваться: Почти треть родителей платит детям за хорошие оценки. Еще 28% дают дополнительные карманные деньги за работу по дому, 18% — за спортивные и творческие достижения, 9% — за хорошее поведение. 7% опрошенных платят детям за то, что они гуляют с собакой или убирают лоток за кошкой, столько же участников опроса рассказали, что «зарплата» ребенка зависит от времени года — летом она выше, потому что дети помогают на даче. Кстати, с 1 сентября в школах России вместо традиционных звонков зазвучат популярные мелодии и произведения современных и советских авторов. А могли бы вообще отключить звонки, чтобы дети не ждали перемен 😄 👨💼Евгений Коган в MAX и ВК
-
edited Обещал дать цитату от Рея Далио ⬆️
-
Буквально в конце прошедшей недели Рэй Далио (экономист, инвестор, основатель и бывший гендир инвестиционной компании Bridgewater) заявил, что инвесторы должны сократить свои инвестиции на долговых рынках и разместить свои средства в золоте для того, чтобы захеджировать себя от долгового кризиса, который он ожидает может произойти уже в ближайшие три года ("My guess is that the crisis will come in three years, plus or minus two years, if this direction does not change," Dalio said.)
-
-
На мой взгляд, вероятность серьезных потрясений действительно выросла. Однако говорить о неизбежности глобального кризиса пока преждевременно. Скорее всего, мир входит в период длительной финансовой нестабильности: высокая долговая нагрузка, повышенные процентные ставки, геополитические риски и замедление экономического роста будут периодически провоцировать кризисы в отдельных странах и секторах экономики. Главный вопрос сегодня уже не в том, будет ли кризис, а в том, что станет его триггером: долговые проблемы, новый виток инфляции, геополитическая эскалация или потеря доверия инвесторов к долговым рынкам. Пока мировая финансовая система сохраняет запас прочности. Но этот запас уже далеко не так велик, как десять–пятнадцать лет назад. Именно поэтому любые новые потрясения способны иметь гораздо более серьёзные последствия, чем раньше. Ну и дополнительно — что делаем? Переходим в защитные инструменты? В частности, золото? Коммодитиз? Уходим в крипту? А спасет ли все это? Ждать ли обвала на мировых финансовых площадках? Однозначного ответа здесь нет. Золото традиционно выигрывает в периоды высокой неопределенности и остается одним из ключевых инструментов сохранения капитала. Сырьевые активы могут получить дополнительную поддержку в случае роста инфляции и геополитической напряженности. Криптовалюты для части инвесторов уже стали альтернативным активом, однако они по-прежнему отличаются высокой волатильностью и сами способны переживать глубокие просадки даже в периоды общего кризиса. История показывает, что универсального убежища не существует. Любой актив имеет свои риски. Именно поэтому главным способом защиты остается не ставка на один инструмент, а грамотная диверсификация портфеля, достаточная ликвидность и готовность пережить периоды высокой волатильности. Ждать ли обвала мировых финансовых рынков? Масштабные коррекции — не вопрос «если», а вопрос «когда». Они происходили всегда и будут происходить дальше. Но далеко не каждая коррекция превращается в глобальный финансовый кризис. Сегодня гораздо важнее не пытаться угадать точную дату очередного обвала, а быть готовым к нему заранее. Ведь, как показывает практика, кризисы заканчиваются, а качественные активы со временем восстанавливаются. Самые большие потери обычно несут не те, кто переживает кризис, а те, кто встречает его без плана действий. Поэтому, возможно, главный вопрос сегодня звучит не «будет ли кризис?», а «готов ли к нему ваш инвестиционный портфель?» Вот об этом мы будем говорить на ближайших передачах и писать в приложении и в заметках на наших каналах. Так что не пропускайте. 👨💼Евгений Коган в MAX и ВК
-
Ключевая ставка: миф о волшебной кнопке роста Не раз участвовал в дискуссии: как сильно ключевая ставка влияет на экономику? Мнения разные. Многие бизнесмены (особенно девелоперы) уверены: снизят ставку до 8–10% — и всё волшебным образом изменится. Другие возражают: ставки в России бывали и выше, а экономика при этом росла неплохо. Короче — не ставкой единой… Попробую объяснить, что об этой связи реально известно науке. Ставка управляет скоростью создания денег Деньги в современной экономике создаются через кредит: выдан — масса выросла, погашен — сократилась. Ставка напрямую влияет на желание брать в долг: при низких ставках берут много, при высоких — мало. ▪️Значит, управляя ставкой, ЦБ управляет денежным предложением. А вопрос сводится к другому: можно ли денежным предложением добиться устойчивого роста? ➡️ Ответ: скорее нет. Академический консенсус говорит о нейтральности денег — краткосрочный эффект есть, но со временем он затухает и переходит не в рост, а в инфляцию. Это подтверждает и российское исследование Картаева и Герелишиной (2025) в «Экономической политике». Таким образом, ставка влияет на циклические колебания: можно вырасти чуть быстрее тренда в отдельный год, но заплатить за это более медленным ростом потом. А на сам тренд — устойчивый долгосрочный рост — так повлиять не получится. Косвенно помогает разве что низкая стабильная инфляция, создающая предсказуемость для бизнеса. Но сам тренд задаётся прежде всего качеством институтов и промышленной политикой. Почему же все говорят именно про ставку? ◽️Причина первая: цикл заметнее тренда. Амплитудный рост и падение кажутся всей сутью экономики, хотя на деле вы просто колеблетесь вокруг тренда — а именно он определяет, станете ли вы через 10 лет более развитой страной. ◽️Аналогия — климат: смена времён года заметна сразу, а потепление на градус — почти нет. Но для последствий важно именно оно. ◽️Причина вторая — российская специфика. Разговор об институтах быстро уходит в политику, а её обсуждать не принято. Остаётся безопасная тема — ЦБ и ставка. Две разные ставки ◽️Есть циклическая политика ЦБ — жёсткая, как сейчас, или мягкая, как в ковид (ставка опускалась до 4,25%). ◽️А есть нейтральная ставка — долгосрочный равновесный уровень, куда более тесно связанный с долгосрочным ростом. И здесь произошло важное изменение: до 2022 года ЦБ оценивал её в 5–6%, сейчас — в 7,5–8,5%. Значит, жить нам предстоит в условиях более высоких ставок: капитал дороже, рост медленнее. ➡️ Но причина — не в ЦБ. До 2022 года Россия была встроена в мировые финансовые рынки: капитал перетекал из развитых стран с избытком в развивающиеся, где отдача выше, — и это снижало ставки. После 2022 года эта связь разорвана, и дешёвого внешнего капитала больше нет. Отсюда и более высокие ставки. Это и есть настоящий тренд — надолго. А ключевая ставка ЦБ будет двигаться вокруг него вверх-вниз, но на то, где мы окажемся через десять лет, это уже не повлияет. Продолжение следует. 👨💼Евгений Коган в MAX и ВК
-
Ещё немного важного — будущее профессий ➡️Исчезает не профессия, а её нижний этаж. Junior-аналитик, который делал таблицы и выжимки, — эта работа уходит первой, и это уже происходит. Трейдер-исполнитель, который руками проводил сделки, — его почти не осталось и без всякого ИИ. ➡️Остаются и дорожают те, кто берёт на себя ответственность. Это основное. Управляющий нужен не потому, что он считает быстрее машины, — он давно считает медленнее. Он нужен, чтобы в момент паники сказать клиенту: «Сидим, не дёргаемся» — и подписаться под этим репутацией. Консультант превращается из источника информации в фильтр от глупостей: информация теперь бесплатна, дефицитом стал здравый смысл. ➡️Новые роли: те, кто обучает и проверяет модели под финансовые задачи, кто выстраивает риск-контроль над агентами, кто отвечает за «этику алгоритма» перед регулятором. И парадокс: чем больше вокруг машин, тем дороже стоит человек, которому доверяют. И напоследок: не соревнуйтесь с машиной в счёте — проиграете. Соревнуйтесь в том, чего машина не умеет: задавать правильные вопросы и отвечать за ответы. 👨💼Евгений Коган в MAX и ВК
-
Доверие к ИИ растёт быстрее, чем сама технология. Чем это опасно? На днях участвовал в крайне интересной дискуссии. Если коротко: У нас с вами наступила эра ИИ. И вопрос стоит ребром: а не вымрут ли скоро, как мамонты, управляющие активами? То есть, правда — не стоит ли передать всё это беспокойство ИИ? И париться не нужно? Начну с того, где ИИ уже вполне качественно работает. Реальная практика сегодня — это три вещи. 1️⃣Поиск и обработка информации. Аналитик раньше читал отчётность три часа, теперь модель делает выжимку за минуту — это уже норма в любом инвестбанке. 2️⃣Скрининг — прогнать тысячи компаний через фильтры и подсветить кандидатов. 3️⃣Рутина бэк-офиса — комплаенс, отчёты, документы. А вот торговые сигналы — здесь надо быть честным: алгоритмы торгуют на бирже тридцать лет, и это не новость. Новость в том, что языковая модель якобы «понимает» рынок. Честно? Ничего она не понимает. Она понимает тексты про рынок. Но это разные вещи. Автосделки от ИИ-агента для частного инвестора — пока эксперимент, и лично я бы туда деньги не понёс. Ребалансировка по заданным правилам работает, но это калькулятор, а не интеллект. Ключевая мысль: ИИ сегодня — гениальный младший аналитик, который никогда не устаёт, но которого нельзя оставлять одного с деньгами. В чём основная проблема? Тут всё просто. ➡️Вопрос ответственности — главный, и он не решён нигде в мире. Модель отвечать не может — у неё нет ни денег, ни правосубъектности. Остаются трое: пользователь, разработчик, брокер. Сегодня де-факто отвечает пользователь — читайте пользовательское соглашение, там всё написано мелким шрифтом: «Вы принимаете решения сами». Это значит, что агент юридически — просто советчик, даже если фактически он нажимает кнопки. ➡️Подтверждение человека на каждую сделку — да, на этом этапе обязательно. Причём не формальное «нажмите ОК», которое все нажимают не глядя, а осмысленное: агент обязан объяснить, что он делает и почему. Как только человек перестаёт понимать логику, он уже не инвестор, а заложник. Вот здесь внимание: мы все по жизни обожаем в итоге переложить ответственность на дядю. Но здесь уже во весь рост встаёт вопрос доверия и регулирования. Люди уже отдают доступ — молодёжь охотно, и это пугает меня больше, чем консерватизм старшего поколения. Доверие к технологии растёт быстрее, чем сама технология становится надёжной и, главное, стабильной. Выводы: ▪️Правило номер один: публичная модель — это собеседник, а не советник. И главное — это не тот, кто будет принимать за вас итоговые решения. ▪️Спрашивайте её: «Объясни мне, например, что такое дюрация», «Какие риски у этой отрасли?», «Разбери отчёт компании» — здесь она великолепна. Но не дай вам бог задать ей вопрос вроде «что купить» — ответ будет уверенным и бесполезным. И ещё — правила гигиены работы с ИИ. ▪️Никогда не отдавайте публичным моделям персональные данные: номера счетов, суммы на депозитах, пароли, паспортные данные. Всё, что вы туда написали, вы отправили на чужой сервер. ▪️Правило номер два: проверяйте цифры. Модель может уверенно назвать выручку компании, которой не существует. Любую цифру берите только из первоисточника: отчётность, раскрытие информации, биржа. ▪️И далее: начинайте с малого. Пусть ИИ сначала полгода помогает вам анализировать — и вы сравниваете его выводы со своими. Доверие к инструменту зарабатывается так же, как доверие к человеку. И вот об этом мы с вами будем говорить много. Это — ключевое. ➡️
-
Социальная справедливость по-британски Левые в Великобритании снова борются за «социальную справедливость». На этот раз премьер-министр Энди Бёрнхэм заявил, что более обеспеченные районы тоже должны «сыграть свою роль» в размещении просителей убежища. Мол, несправедливо, когда вся нагрузка ложится только на бедные кварталы. Идея звучит благородно. Вот только есть одна проблема. Если жизнь рядом с такими объектами настолько комфортна и безопасна, почему состоятельные британцы всё чаще покупают недвижимость в Дубае, а не остаются наслаждаться этой самой «социальной справедливостью» у себя дома? Ответ, который многие дают сами: людей беспокоят рост преступности, ухудшение качества городской среды и снижение привлекательности районов, где появляются крупные центры размещения мигрантов. Именно поэтому, когда появляется возможность, они предпочитают переехать. В результате выходит любопытный парадокс. Политики говорят о равном распределении нагрузки, а обеспеченные жители голосуют не на выборах, а собственным капиталом — и всё чаще выбирают Дубай. Похоже, единственные, кто действительно выигрывает от такой политики, — это девелоперы Дубая. Британские власти решили закрепить успех и резко повысили налоги на наследство (и пересмотрели льготы для владельцев крупных состояний). Идея всё та же — больше социальной справедливости, больше денег в бюджет. А что произошло на практике? Начался стремительный отток состоятельных людей, предпринимателей и владельцев капиталов. Одним из главных направлений стал Дубай — с его мягким налоговым режимом, предсказуемыми правилами и благоприятной средой для бизнеса. Парадокс в том, что богатые люди перевозят не только себя. Вместе с ними уезжают семейные офисы, инвестиции, компании, рабочие места, а значит — и будущие налоговые поступления. В итоге картина получается до смешного логичная. Районы, куда планируют заселять просителей убежища, становятся менее привлекательными для местных налогоплательщиков. Налоговая политика делает страну менее гостеприимной для тех, кто этот бюджет наполняет. А Дубай получает и новых жителей, и новые капиталы. Если кому-то и стоит поставить памятник британской политике последних лет, то это застройщикам Эмиратов. 👨💼Евгений Коган в MAX и ВК
-

Сегодня геополитика задает тон на рынках. Минус 2% от локального максимума — именно настолько индекс Мосбиржи «уронили» новости о том, что оптимизма по поводу урегулирования конфликта с Украиной в Кремле нет. Прямиком к $95 идут цены на нефть благодаря Трампу: глядя на его заявления рынок потерял веру в то, что США-таки договорятся с Ираном. Параллельно «приуныл» доллар — пока тот ослаб, рубль, наоборот, укрепился. Самое время поговорить, о том: ◽️Как действовать в данный момент на российском рынке акций? ◽️Ждать ли юань под 13, а доллар ближе к 90? ◽️Сможет ли растущая нефть поддержать индекс Мосбиржи? ◽️Что делать сейчас с облигационными портфелями? Все это сегодня в 19:00 по МСК в эфире «Рынки в моменте. Что делаем» обсудят глава аналитического департамента Евгений Рябков и управляющий активами Александр Емельянов. Регистрация — по ссылке.
-
Минфин США неожиданно расширил программу выкупа долгосрочных гособлигаций — сразу после того, как доходность 30-леток достигла пика с 2007 года. Для начала о том, чем эта программа не является. Она не меняет ни дефицит бюджета, ни уровень госдолга. Это не погашение долга за счет профицита и не QE: Минфин не печатает деньги, а финансирует выкуп новыми размещениями. Речь идёт исключительно о поддержке ликвидности в отдельных выпусках. Механика здесь следующая. Самый свежий выпуск каждого срока (on-the-run) всегда наиболее ликвиден — по нему проходит основной оборот и держится узкий спред между покупкой и продажей. Как только Минфин размещает новую бумагу, предыдущая становится off-the-run: она оседает в портфелях инвесторов до погашения, обороты падают, спреды расширяются. За десятилетия таких «старых» выпусков накопились сотни, и именно на них приходится львиная доля рынка. Программа делает вот что: Минфин забирает с рынка старые неликвидные бумаги, финансируя это размещением текущих бенчмарков. Объём долга не меняется — меняется его структура. Вместо сотен мелких «мёртвых» выпусков объем концентрируется в нескольких крупных и ликвидных. Дополнительно это разгружает балансы первичных дилеров, которым неликвидные бумаги дорого обходятся по капиталу. Эмпирически эффект есть, но скромный: выкупы слегка сужают bid-ask спреды и немного поддерживают цены участвующих бумаг. Причем основной вклад дает даже не сама покупка, а уже факт включения выпуска в список подлежащих выкупу. Отдельно стоит сказать про канал дюрации. Теоретически, если выкупаются длинные бумаги, а финансируется это векселями, длинный долг замещается коротким. С рынка уходит часть дюрации, что давит вниз на доходности длинного конца кривой. Короткие бумаги при этом почти не реагируют — их доходность определяется ожиданиями по ставке ФРС. Но у такого подхода есть цена. Чем короче долг, тем чаще его приходится перезанимать и тем быстрее рост ставок транслируется в процентные расходы бюджета. Сокращение дюрации удешевляет финансирование в моменте, но повышает уязвимость к шокам. Ключевое здесь — масштаб. Расширение стартует 9 сентября. Двумя неделями ранее Минфин заявлял, что рассчитывает выкупить до $38 млрд старых бумаг. Предварительный график на период с 9 сентября по 4 ноября предполагал выкуп 10–30-летних бумаг на сумму до $14 млрд; удвоение добавляет ещё около $14 млрд. По меркам американского рынка казначейских облигаций это мизерные суммы. Смысл программы — поддержать ликвидность в отдельных выпусках и подать рынку сигнал в самую уязвимую неделю. Это сбивает панические настроения и снижает привлекательность спекулятивной игры против длинного долга. Но фундаментально картина не меняется: ни дефицит, ни объем долга, ни причины роста ставок эта инициатива не затрагивает. 👨💼Евгений Коган в MAX и ВК
-
Вчера (19 августа 2026 года) в биотехнологической отрасли произошло несколько заметных событий. Самым значимым стал прорыв Moderna и Merck в разработке персонализированной вакцины против рака. То, о чем я не раз и не два предупреждал за последнее время — свершилось. Не скрою — мы с вами этого ждали. Это была главная новость дня. Компании Moderna и Merck сообщили, что их персонализированная мРНК-вакцина против меланомы успешно достигла основной конечной точки в исследовании III фазы. Вакцина, применяемая вместе с препаратом Keytruda, снизила риск рецидива и распространения опухоли у пациентов после хирургического удаления меланомы. Инвесторы отреагировали очень позитивно: акции Moderna резко выросли, а вслед за ними подорожали и многие другие биотехнологические компании, работающие с мРНК-технологиями. Подорожали и компании, входящие в нашу т.н. биотех-стратегию. На этом фоне произошел рост всего биотехнологического сектора. После объявления результатов Moderna: * индекс биотехнологических компаний существенно вырос; * повысились акции BioNTech, Merck и ряда других компаний; * аналитики назвали результаты одним из самых важных достижений в области персонализированной онкологии за последние годы, хотя подчеркнули, что для окончательной оценки необходимы полные клинические данные. А что дальше? Думаю, дальше — вакцины от других видов рака. Далее — изменение продолжительности и качества жизни. Всё только начинается. 👨💼Евгений Коган в MAX и ВК
-
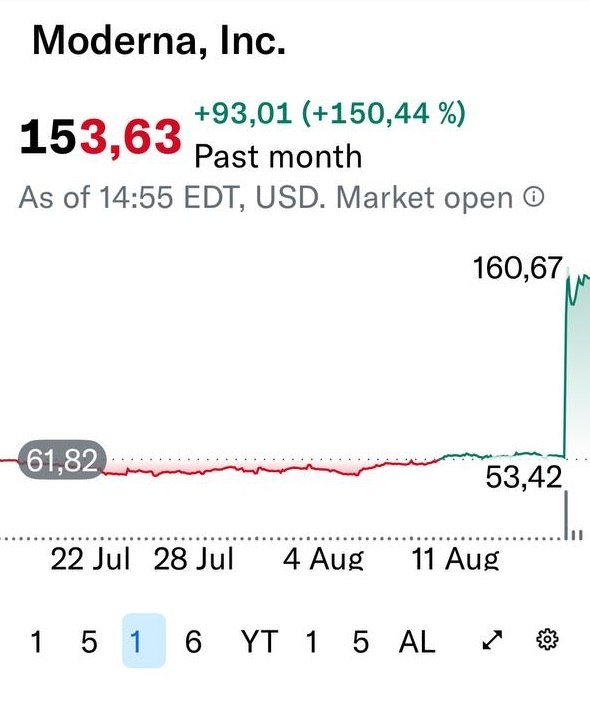
Котировки акций Moderna
-
Грядет мировой долговой кризис? Доходности 10-летних облигаций превысили 4,7% в США, 5% — в Британии, 4,1% — во Франции, 4% — в Италии и 3% — в Японии. По 30-леткам США дают и вовсе больше 5,3% — это максимум за 19 лет. Напомню: когда доходности облигаций растут, их цены падают. Почему нервничают инвесторы? 1. Инфляционные риски. Танкеры отключают транспондеры при проходе через Ормузский пролив, поэтому нефть пока не пробила $100, но перевозчики закладывают премию за риск. И перспективы мира туманные... Так что нефть выше $90 может задержаться надолго. 2. Премия за фискальный дефицит. В США госдолг вот-вот перевалит за $40 трлн, а вместе с ним продолжат расти и процентные расходы. О Японии говорили на вебинаре, но там тоже дорожает обслуживание долга. А в Европе из-за старения населения, обороны и энергоперехода долг средней страны к 2040 году почти удвоится — до 130% ВВП. 3. Бигтехи вытесняют государства. IT-гиганты выпускают рекордные объемы облигаций для AI-инвестиций, поэтому правительствам приходится всерьез конкурировать за капитал. Последствия? Высокие доходности по гособлигациям тянут вверх ставки по ипотеке и корпоративным кредитам, давя на экономику. Но как только начинает пахнуть жареным, Трамп включает TACO (Trump Always Chickens Out), возвращается за стол переговоров с Ираном, и рынки успокаиваются. Вот только фискальный дефицит словами не решить. P.S. Многие скажут, что Коган, как обычно, хоронит американскую экономику. Я бы и рад этого не делать, честное пионерское. Только доходности облигаций растут весьма бодренько... 👨💼Евгений Коган в MAX и ВК
-
repost 🤵♂️ Друзья, на связи Евгений Коган. Решили сделать на канале новую рубрику в формате диалога: я буду задавать вопросы, а отвечать на них будет наш аналитик по крипторынку Юлия. Результатами будем делиться с вами в аудио формате, а по возможности и в видео. Конечно же, с расшифровкой в текст, чтобы было удобно и слушать, и читать. Начнём сегодня!
-
Не так давно у нас вышло видео про то, что с ESG-повесткой в ЕС не все так гладко. Но... этот поезд уже сложновато остановить... На BFM рассказали, что в ЕС кафе и рестораны будут обязаны разрешать клиентам приносить свою тару для еды и напитков навынос. И если европейцы относятся к нововведению положительно, то российские рестораторы имеют иное мнение. Ну и анекдот в тему вспомнился: — Извините, но, видимо, я не смогу это все доесть. Упакуйте с собой, пожалуйста. В смысле «шведский»? Мне без разницы, откуда у вас стол.
-
Причины кризиса ликвидности Что же случилось и почему у банков возникли проблемы с ликвидностью? На мой взгляд, главной причиной стал рост спроса на наличные. Население и бизнес начали активно снимать деньги со счетов. Для этого банкам нужно выдавать средства здесь и сейчас, то есть отдавать свои самые ликвидные активы. Только за июль отток в наличные составил 0,6 трлн руб., хотя сезонная норма — скорее 0,2 трлн. С начала года из банков утекло 2,2 трлн рублей, что тоже немало. Но здесь стоит сделать важное отступление. Когда люди забирают деньги, банки отдают наличность. Однако доля кэша в общей денежной массе всё ещё не так высока. По итогам июля она выросла до 15% против 14,1% в начале года. А вот в 2021 году эта доля превышала 21%. За последние годы кэш активно притекал в банки, а сейчас тенденция развернулась. Что же изменилось в этом году? Первая причина — бегство бизнеса, особенно малого, в «чёрный нал» в результате повышения налоговой нагрузки. С этим уже наверняка столкнулись читатели из России. Мелкие магазинчики, ремонтники, салоны красоты настойчиво предлагают клиентам расплатиться наличными. Бизнес покрупнее оставляет выбор: платите картой — цена одна, наличными — большая скидка. Простому гражданину-вкладчику просто некуда деваться. Он бежит в банк за кэшем. Кроме того, по словам зампреда Сбербанка, негативную роль сыграли блокировки интернета и «заявления отдельных политиков» о возможном изъятии вкладов. Если население боится потерять свои деньги в банке, оно опять же снимает их в кэш. Не все, конечно. Но если часть испугалась — вот вам и рост доли наличных. А в мае многие жители мегаполисов вдруг снова обнаружили себя в прекрасном прошлом: оказалось, что ходить с пустым кошельком и одной только картой или смартфоном нельзя, потому что без интернета можно разом остаться ни с чем. Опыт неприятный, думаю, часть населения вернула в кошельки наличные на всякий случай. Но есть и ещё одна причина ухода в кэш — более банальная и естественная. Это снижение ставок по депозитам. В начале года банки предлагали ставку 15,1%. В прошлом году были ставки выше 20%. Даже самые консервативные граждане, которые не верят ни государству, ни банкам, не выдержали и отнесли деньги из-под матраса на депозиты под огромные проценты. А сегодня ставка по депозитам опустилась до 12,9%. При этом инфляционные ожидания населения подскочили до 14,7%. Многие задаются вопросом: смогут ли ставки по вкладам обогнать инфляцию? Если нет, может быть, лучше снять деньги и купить валюту или недвижимость? Вот и происходит отток средств в наличные. Ну, а теперь ближе к выводам. Чем чреват этот отток в наличные и дефицит ликвидности? Во-первых, для страны это потери: ведь пока эти деньги лежали в банках, они работали и кредитовали бизнес и население. Низкая доля наличных была хорошим достижением, которое мы начинаем терять. Впрочем, в масштабах экономики это, конечно, не критично. Как я уже говорил, раньше страна вполне спокойно жила с гораздо большей долей наличных. Что касается самих банков, то рост дефицита ликвидности моментально компенсирует ЦБ, предоставляя им необходимые средства. При этом банкам всё равно необходимо выполнять нормативы, поэтому они начнут активнее бороться за депозиты. Ставки по ним за последние недели уже немного подросли, хотя ключевую ставку никто не повышал. Наконец, об устойчивости банковского сектора. Дефицит ликвидности — это фактор третьестепенной важности. Гораздо важнее другое: как население и бизнес платят по кредитам. Именно там кроются ключевые риски. Но и здесь ситуация хоть и тяжёлая, но в целом контролируемая. Поэтому банковского кризиса я не жду. 👨💼Евгений Коган в MAX и ВК
-
Где лучше играть в лотерею? На днях счастливчик из штата Иллинойс, США, сорвал джекпот в $1,04 млрд в лотерее Powerball, правильно угадав все шесть чисел. К слову, шанс поймать такой куш здесь — примерно один к 292 миллионам. Сначала нужно угадать пять цифр из 69, а потом ещё одну — из 26. Рад, конечно, за победителя, но если честно — не от всего сердца. А сколько из этого миллиарда он (или она) реально увидит? Если забрать деньги сразу, одним платежом, то из джекпота в $1,04 млрд на руки получится $450,5 млн до налогов (такая вот американская арифметика и справедливость). Другой вариант — получать выигрыш частями в течение 29 лет. И сколько же останется после налогов? Если победитель из Иллинойса выберет единовременную выплату, чистыми ему достанется около $261,6 млн. Если выбрать аннуитетные выплаты, средняя сумма составит около $20,2 млн в год, а за весь период победитель получит примерно $605,2 млн уже после уплаты всех сборов. А что было бы у нас в России? Допустим, российская тиражная лотерея расщедрится, и потенциальный выигрыш составит эквивалент одного миллиарда долларов — это около 88 млрд рублей по текущему курсу. После налога на руках осталось бы 68,6 млрд рублей. Получается, с точки зрения фискальной нагрузки в России играть выгоднее: в США победитель из Иллинойса при единовременной выплате отдаёт государству около 42% выигрыша, а в России — около 22%. Другое дело, что сами призы там, как правило, куда выше. *Не является индивидуальной азартной рекомендацией 😉 👨💼Евгений Коган в MAX и ВК
-
- Older posts