Telegram doesn't show this post on the web. Open it in Telegram to see it.

Графономика
Канал обозревателя издания "Монокль" Евгения Огородникова. Об экономике, политике и обществе. ✅️Внесен в реестр РКН. Обратная связь: @EOgorod
Subscribers
20.1K
tracking since 27 Oct
Reach per post (ERR)
37.7%7.6K avg views
Posting
2.5/day
last 4 hours ago
Reactions per 1K views
0.0
-
-
Telegram doesn't show this post on the web. Open it in Telegram to see it.
-
Telegram doesn't show this post on the web. Open it in Telegram to see it.
-
Telegram doesn't show this post on the web. Open it in Telegram to see it.
-
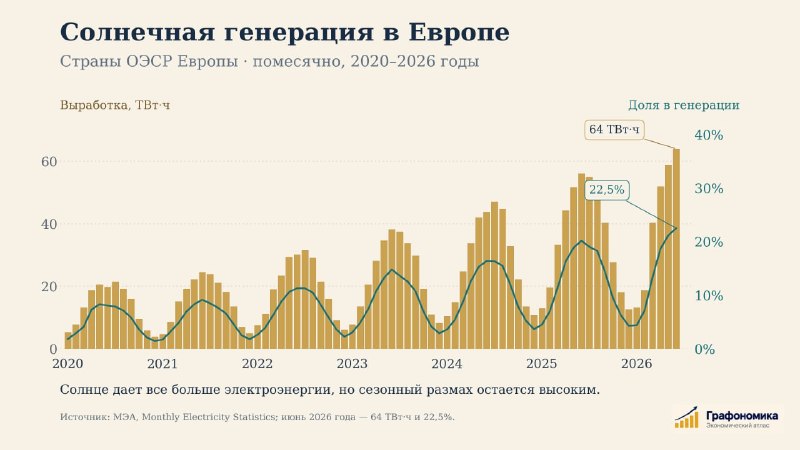
Порой СЭС действительно выглядят красиво, технологично и футуристично. Но дешевое солнечное электричество — это не дешевая электроэнергия в розетке. Сегодня гений инженерной мысли сосредоточен на том, как выровнять посуточную генерацию электроэнергии от СЭС. К панелям прикручивают химические аккумуляторы, придумывают сложные системы с расплавленной солью и прочие крайне недешевые способы выпрямить суточную пилу. Однако к вопросу, к которому ВИЭ-инженеры вообще даже не попытались подобраться, — годовые колебания солнечной генерации. Проблема на графике МЭА: там ярко виден сезонный размах солнечной генерации в европейских странах ОЭСР. Например, в июне 2026 года солнце дало рекордные 64 тераватт-часа — 22,5% всей выработки. Однако за летом неминуемо следует зима. А спрос на энергию зимой традиционно растет. И розетка должна работать и декабрьским вечером, когда солнце почти ничего не дает. Электричество приходится производить в тот же момент, когда его потребляют. Ни одна система накопления энергии сегодня не способна компенсировать внутригодовой провал предложения от СЭС. И здесь возникает главный вызов. Чем больше солнца в системе, тем меньше часов в ясный день работают другие станции. И их нужно содержать, даже если они все лето стоят в холодном резерве. Инженерам платить зарплату, сети — в нормативном состоянии. Если это угольная ТЭС, то еще тратится на железную дорогу, по которой идет уголь, а кроме того, и заботится о золоотвалах. Потом наступает зима, топливная генерация выходит на полную нагрузку, а солнечная, напротив, уходит в «резерв», но инженер, бухгалтер, техник, электрик — не уходят в отпуск. Они также требуют зарплат. В итоге вместо одной системы, энергетика вынуждена содержать две (топливную и солнечную) или три (ветряную). И все эти системы работают не вместе, а скорее паразитируют друг на друге. Цена китайской дешевой солнечной панели — это цена панели. Цена киловатт-часа в розетке — стоимость всей энергосистемы, способной пережить зиму и вечерний пик. Солнце экономит топливо, но его дешевизну нельзя считать отдельно от счета за резерв.
-
Telegram doesn't show this post on the web. Open it in Telegram to see it.
-
Telegram doesn't show this post on the web. Open it in Telegram to see it.
-
Полив как инструмент управления экономикой АПК В России активно развивают мелиорацию, особенно в засушливых землях. Однако насколько эффективен традиционный полив с учетом климатических изменений? Опасных погодных явлений за 15 лет стало примерно втрое больше, отмечают аналитики Россельхозбанка. В жару, ветренную погоду и низкой влажности потери на испарение, например, при дождевании достигают 30–40%, что сказывается на урожайности — из-за недостатка воды она может снижаться на 10-25%. Можно ли исключить эти потери? В мире набирает популярность капельное орошение. Капельная система подает воду непосредственно к корням растений и позволяет довести коэффициент ее использования до 95%. При этом расход воды, в зависимости от культуры и условий выращивания, может сокращаться на 30–70% по сравнению с дождеванием, а урожайность увеличивается от 15 до 100%. Вместе с водой можно подавать растворенные удобрения, тогда их экономия достигает 40%, и одновременно снижаются затраты на технику, электроэнергию и рабочую силу. Трубопроводы для капельного полива изготавливаются из полимерных материалов. У оборудования длительный срок эксплуатации, потому что оно не ржавеет, легче транспортируется и проще монтируется. От надежности, казалось бы, второстепенных деталей зависит долговечность системы. И в этом случае экономику орошения стоит считать иначе. Сегодня недостаточно сравнивать только первоначальные затраты на строительство системы — пересматривать подходы призывают и в Минсельхозе России. Любые решения должны оцениваться прежде всего через стоимость жизненного цикла объекта — расходы на электроэнергию, воду, удобрения, обслуживание системы — и конечный экономический эффект для хозяйства, отметил замминистра сельского хозяйства РФ Андрей Разин. Компании, применяющие капельный полив, в среднем окупают затраты на него за год, при этом аграрии могут получать поддержку от банков. Внедрение эффективных технологий делает хозяйства менее зависимыми от погодных условий и снижает финансовые риски.
-
Telegram doesn't show this post on the web. Open it in Telegram to see it.
-
repost Все правильно и у Графономики, и у Буровой, но тот самый случай, когда не могу молчать. Не в обиду, а в дополнение. Как видно на первой диаграмме, приведенной Гафономикой, долг "развитых" стран (68% от общей суммы) превалирует над долговым пространством "развивающихся" стран (32%). Это означает, что кредитные (они же инвестиционные) возможности "развитых" стран намного превосходят размер кредита "развивающихся" стран. Под долгом "развитых" стран подразумеваются, как справедливо написала Буровая, обязательства США и гарантии их исполнения со стороны США (блок НАТО как силовое обеспечение общего долга Запада. По уму сюда надо причислить и большинство "развивающихся" стран. Например, отраженные на диаграмме Графономики Бразилию, Мексику, ЮАР и Египет как "развивающиеся" страны, чей долг напрямую привязан к американскому долгу. О национально ориентированном долге можно говорить, по большому счету, только в отношении Китая. Собственно, задача превратить юань в альтернативную доллару резервную валюту ("мировые деньги") поставлена на уровне доктринальных документов КПК. Эта же задача (перевод в юаневое долговое пространство) заложена в китайский подход к ШОС и БРИКС, то есть идея китайской гегемонии аюы противовес американской. Если рассматривать мировую ситуацию с этой позиции, то Китай сильно проигрывает США (поэтому Financial Times так старательно и выписала в своей статье, что китайский долг не потенциал роста, а обуза). Обузой китайский долг станет, если Пекину не удастся вырвать Иран и Россию (для начала) из долларовой архитектуры и вписать их финансовые системы в свое долговое пространство. То же самое можно сказать про американский долг: если из долларовой системы выпадет существенная доля стран (особенно ресурсных, углеводородных), то долг США из инвестиционного ресурса всего мира превратится в чудовищную обузу. По большому счету о том и война. Пока США вынужденно давят Россию и Иран санкциями Китай "дружески" предлагает им свое финансовое пространство (вписывает плательщиками в свой долг). Про это же "дизельная сделка" и стремление США к заключению эрзац-мира на Украине - надо вернуть Россию в свое долговое пространство. В общем, чей долг станет определяющим для большего числа стран, тот и победит в противостоянии США и Китая (все сегодняшние войны на земле являются прокси этого глобального противостояния). Не хочется выступать в роли Кассандры, но Пекин, играя по-американским сценариям (финансовый гегемонизм вместо создания реально "общей" валюты для БРИКС), обречен в такой игре на поражение. У США здесь больше возможностей, а у долларовой модели больше протагонистов среди национальных элит (их долго прикармливали и воспитывали). Как-то так получается. Прошу прощения у Графономики и Буровой.
-
Telegram doesn't show this post on the web. Open it in Telegram to see it.
-
repost Кому я должен, всех прощаю. Графономика права в той части, что уютные кабинеты Financial Times совершенно не приспособлены для сколь-нибудь реалистичных прогнозов. Для этого на Западе существуют закрытые аналитические структуры, которые «считают» долгосрочные инвестиционные тренды. У СМИ задачи совершенно иные – отрабатывать тему в коротком горизонте, чтобы «запереть» пользователей и вторичных игроков рынка в сиюминутной логике. Сказанное выше относится к тезису FT о том, что растущее долговое бремя ограничивает возможности Китая для масштабного стимулирования экономики. Графономика довольно грамотно разбивает логику FT цифрами о потребительской инфляции в Китае (1%), низкой ценой внутренних заимствований (1,7% – доходность 10-летних гособлигаций, что в 3 раза ниже US Treasury) и ростом ВВП (4,3% во втором квартале). Но в данном случае важны не цифры. В тезисе FT перевернуты экономические смыслы, сделано это абсолютно сознательно (хотя, возможно, и не осознано со стороны FT). В данном случае речь о реальных службах управления общественным мнением, а не об исполнителях. Что важно понимать в этой истории со страновыми долгами (и долгом вообще)? Важно понимать, что у долга и кредита общий (единый) источник погашения – доходы будущего. Иными словами, долг и кредит представляют из себя единую сущность – непосредственным источником кредита являются долговые обязательства. Любой банкир (это не про Эльвиру Сахипзадовну) знает, что источником активов являются пассивы. Чем глубже долговое пространство, тем шире кредитный горизонт, тем длиннее период окупаемости (возвратность), тем выше риски, тем надежнее должны быть гарантии. Сегодня общее долговое пространство (плечо финансового инжиниринга) намного превышает существующие бизнес-прогнозы, это означает, что гарантии на столь длительный срок могут быть только государственными (силовое обеспечение обязательств), что мы, собственно, и видим по текущей ситуации. Последнее обстоятельство важно в свете отмеченной Графономикой тенденции роста долгового (оно же кредитное) пространства Китая за счет корпоративного сектора (см. 3-й график). В странах Запада, наоборот, начиная с 2008 года кредит обеспечивается ростом государственных долгов. Что это значит? Это значит, что в Китае идет органичный рост экономики, а на Западе - фиктивный (за счет постоянной эмиссии). Здесь Графономика ошибается, связывая китайское долговое пространство с «вертолетными деньгами». Леонид Крутаков в своей книге «Нефть и мир» очень точно раскрывает природу долга и кредита. Он приводит цитату представителей Второго банка США в их споре с Эндрю Джексоном во время банковской войны, в ходе которой они отстаивали свое право на эмиссию: «Банки должны ссужать больше денег, чем брать. Когда банки ссужают деньги, фактически создаются новые деньги, что называется «кредитом». Эти деньги должны быть бумажными; в противном случае банк может ссудить ровно столько, сколько он берет, и, следовательно, новая валюта не может быть создана из ничего. Поэтому бумажные деньги необходимы для роста экономики». В ходе Гражданской войны Севера и Юга федералисты проведут первое количественное смягчение – начнут выпускать «гринбэки» (банкноты, непосредственно государственные обязательства). При обсуждении эмиссии гринбэков кто-то из администрации Линкольна предложил печатать на них официальный девиз Америки («Мы верим в Бога»), который гравировался на всех американских монетах. Линкольн остроумно ответил на это, что тогда на новых банкнотах надо поместить апостола Петра или Павла с фразой: «Серебра и золота у меня нет, но я даю то, что есть». Позже Гарфилд зафиксирует ситуацию: «Выпуск банкнот США был обеспечен необходимостью войны… Эти купюры – не деньги, а обещания заплатить деньги». Сегодняшний рост государственных долгов Запада - не что иное, как «обещания заплатить деньги» в будущем (потом, как-нибудь, «если ты захочешь»). Это означает, что гарантии корпоративного сектора Запада закрываются государственными гарантиями (государство берет на себя долги компаний). И это значит, Запад ведет войну. Мы не про видимые нам взрывы на Украине, в России и Персидском заливе. Мы про финансовый подрыв будущего. Чем сильнее Запад накачивает экономику государственным долгом (стимулирует фиктивный рост), тем страшнее последствия банкротства – глобальный военный конфликт. И здесь есть свой расчет со стороны США (западные валюты - всего лишь деривативы доллара, то есть американских долговых обязательств, гарантий, рубль, увы, тоже) – страх глобальной катастрофы заставляет кредиторов 2-го уровня теснее «прижиматься к ноге хозяина»… Буровая в Telegram | в MAX
-
Telegram doesn't show this post on the web. Open it in Telegram to see it.
-
Telegram doesn't show this post on the web. Open it in Telegram to see it.
-
Telegram doesn't show this post on the web. Open it in Telegram to see it.
-
Telegram doesn't show this post on the web. Open it in Telegram to see it.
-
Долгое время казалось, что главный рост — в сервисах и цифровых платформах. Сегодня всё больше внимания возвращается к производству: технологическая независимость строится на станках, поставщиках и инженерах. Послушать о будущем российской промышленности можно на следующей неделе в Москве. С 20 по 25 октября в ОЭЗ «Технополис Москва» (Печатники) пройдет второй Московский инвестиционно-промышленный форум. В программе более 50 мероприятий, включая: ⚙️ Биржу промышленной кооперации ⚙️ IV Международный форум ОЭЗ (партнеры из БРИКС, ЕАЭС и ШОС) ⚙️ Всероссийский молодежный хакатон ⚙️ День карьеры В центре внимания — международное сотрудничество, ИИ и большие данные в производстве. ◽️ Место: ОЭЗ «Технополис Москва», Печатники ◽️ Даты: 20–25 октября Регистрация по ссылке 👈
-
repost 
FT: рост цен на серу и конфликт металлургов с производителями удобрений грозят продовольственным кризисом Обострение борьбы между производителями удобрений и горнодобывающими компаниями за промышленную серу грозит мировым скачком цен на продовольствие, сообщил Financial Times. Главным триггером кризиса стал срыв поставок через Ормузский пролив, на который ранее приходилась почти половина мирового объема поставок. Из-за блокировки пути котировки на сырье подскочили почти в 10 раз. В результате перебоев цены взлетели со стандартных $100–200 почти до $1000 за тонну, а ситуацию дополнительно усугубил экспортный запрет на серную кислоту со стороны Китая. Столкнувшись с дефицитом, многие агрохимические заводы вынуждены сокращать выпуск продукции. Как заявили в Mosaic, переложить возросшие затраты на фермеров физически невозможно, а снижение объемов производства неизбежно приведет к падению урожайности и подорожанию еды. Кризис усугубляется жесткой ценовой конкуренцией. По данным агентства Argus, горнодобывающие корпорации получают сверхприбыли благодаря высоким ценам на металлы и уверенно перебивают ставки производителей удобрений, чья рентабельность заметно ниже. ℹ️ Мировой годовой выпуск серы оценивается в 84 млн тонн. Крупнейшими ее производителями в мире являются Китай (19 млн тонн в год), США (8,1 млн тонн), Россия (7,5 млн тонн), Саудовская Аравия (7,2 млн тонн), ОАЭ (6,3 млн тонн), Канада (5,0 млн тонн), Казахстан (4,8 млн тонн). Однако из-за блокировки Ормузского пролива со свободного рынка фактически ушла арабская сера. Россия также в очередной раз ограничила экспорт серной кислоты. ℹ️ Еще в начале августа эксперты предупреждали, что затяжной кризис на мировом рынке серы может привести к "разрушению спроса". Производители химикатов стали отказываться от закупок на фоне рекордного роста цен. Новости RUPEC в MAX
-
Telegram doesn't show this post on the web. Open it in Telegram to see it.
-
edited Telegram doesn't show this post on the web. Open it in Telegram to see it.
- Older posts