Telegram doesn't show this post on the web. Open it in Telegram to see it.

Графономика
Канал обозревателя издания "Монокль" Евгения Огородникова. Об экономике, политике и обществе. ✅️Внесен в реестр РКН. Обратная связь: @EOgorod
Subscribers
20.1K
tracking since 27 Oct
Reach per post (ERR)
36.9%7.4K avg views
Posting
2.5/day
last 5 hours ago
Reactions per 1K views
0.0
-
-
viral 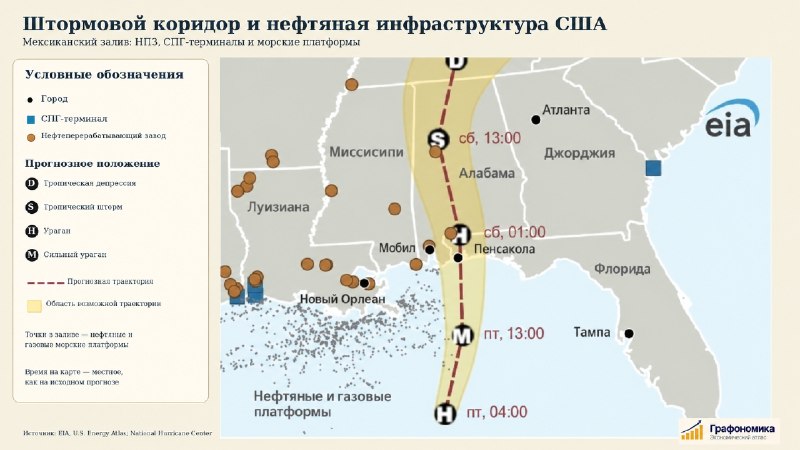
Еще пара слов о тушении американского топливного пожара российским дизелем. Немаловажный фактор — погода и ураганы. Мексиканский залив входит в период стихийных бедствий. Прошедший ураган Исайя остановил значительную часть морской нефтедобычи США — около 1,5 млн баррелей в сутки. Для рынка нефти это удар, но не катастрофа: выпавшую добычу на время можно (пока) покрывать запасами и поставками из стратегического резерва. А вот с дизелем сложнее. Традиционно траектория ураганов проходит рядом с крупным узлом нефтепереработки на побережье Мексиканского залива. По оценке Argus, совокупная мощность НПЗ в зоне риска ураган Исайя— около 1,7 млн баррелей нефти в сутки, с возможным выпуском дизеля — порядка 0,5–0,6 млн баррелей в сутки. При этом стихии даже не обязательно разрушать завод. Достаточно оставить его без электричества или нарушить работу порта. После остановки НПЗ не возвращается на полную мощность одним нажатием кнопки: перезапуск может занять дни, а при серьезном ущербе — недели. Да, прошедший ураган Исайя не привел к остановке НПЗ. Но он в этом сезоне не последний. За сезон на побережье обрушивается по 3–4 тропических шторма с пиком в августе—октябре. А на побережье Мексиканского залива построено около 10 млн баррелей в сутки НПЗ, то есть каждый второй завод. Любой сбой в работе НПЗ может взорвать и без того напряженный американский рынок. По последним данным EIA, американские НПЗ загружены на 92,7%. То есть мощности работают на пределе возможностей. Заместить остановленный НПЗ будет невозможно. Именно поэтому возвращение российского дизеля на мировой рынок — это вынужденная мера со стороны Белого дома.
-
repost 
«Я не знаю, что случилось»: черный вторник Виктора Геращенко 32 года назад, 11 октября 1994 года, премьер Виктор Черномырдин позвонил главе Центробанка из вертолета: «Что случилось?» Виктор Геращенко, по его собственным воспоминаниям, ответил: «Я не знаю, что случилось». В тот день рубль переживал обвал, вошедший в историю как «черный вторник». За один день рубль потерял более 20% стоимости по отношению к доллару. Затем курс отыграл значительную часть падения. Но коррекция уже не смогла затмить начавшуюся панику: рынок увидел, насколько хрупким был «деревянный». Конечно, кризис не возник за одно утро. В тот момент российский «печатный станок» работал в три смены. Он поддерживал бюджет и экономику. Рублевых денег становилось больше. При этом сбережения население пыталось сохранить в долларах. Спрос на валюту рос, а рублей становилось все больше. Рано или поздно этот дисбаланс исправился бы. Уже сильно позднее МВФ назвал мягкую денежную политику ЦБ РФ причиной обвала, а комиссия Совета безопасности указывала также на распространявшиеся по стране слухи о введении фиксированного курса. Глава ЦБ Геращенко, много лет отстаивал версию о банковском сговоре. Впрочем, он признавал и промах ЦБ: регулятор не сумел вовремя среагировать, хотя, по его словам, валюта для вмешательства была. «Это досадная промашка», — говорил он. Спустя 32 года эти события можно рассматривать как метод необходимых «проб и ошибок» для дальнейшего развития российской финансовой системы. В начале 1990-х ее институты и механизмы формировались практически с нуля, в условиях отсутствующего опыта и высокой неопределенности. Поэтому оценки действий ЦБ — включая обвинения в «заговоре банкиров», критику запоздалой реакции на падение курса на 20% и дискуссии о масштабах эмиссии рублей — требуют учета обстоятельств того времени.
-
Telegram doesn't show this post on the web. Open it in Telegram to see it.
-

Мировое сельское хозяйство умеет наращивать урожайность, но быстро создать новую плодородную землю оно не может. По данным ФАО, с 2001 по 2024 год площадь пашни и многолетних культур выросла примерно на 92 миллиона гектаров, а общая площадь сельхозземель сократилась. Новые поля появляются на месте лесов. Но параллельно почва на других участках теряет качество из-за эрозии, засоления и истощения. Эту картину нужно иметь в голове, глядя на де-факто блокаду черноморской зерновой логистики. Россия и Украина входят в число крупнейших поставщиков пшеницы на мировой рынок. ФАО уже снизила прогноз мировой торговли зерном из-за ограничений в Черном море и нехватки альтернативных перевозочных мощностей. И черноморский зерновой кризис сегодня бьет по мировой экономике не хуже нефтяного шока. Просто мировые СМИ предпочитают этого не замечать. Но в отличие от широко диверсифицированного рынка нефти, рынок растениеводства сильно специализирован и раздроблен. Фермер выбирает культуру заранее: закупает семена и удобрения, готовит почву, технику и деньги. Осенью закладывается основа урожая 2027 года. На Украине озимая пшеница традиционно занимает подавляющую часть пшеничных площадей — до 95%. И время для посева озимых заканчивается прямо сейчас. Потерянный сезон нельзя будет вернуть весной одним решением. Ормуз бьет по топливу, удобрениям и фрахту. Черное море — по доставке уже выращенного зерна и стимулам выращивать следующее. Вместе эти удары способны пройти через всю продовольственную цепочку. То есть мировой продовольственный кризис всего 2027 года закладывается прямо сейчас в блокаде причерноморских портов. Для России он выльется всего лишь в потерянную экспортную выручку, тогда как для стран-импортеров зерна — в резкий рост цен на еду, а местами (например, в странах Африки южнее Сахары) и в реальный голод — с потенциалом миллионов потерянных жизней.
-

Мировая логистика выглядит огромной и свободной, пока не взглянешь на карту. Основные мировые маршруты сходятся в проливах и каналах. Стоит перекрыть одно горлышко — и грузам приходится искать длинный и дорогой обход. Из 8 обозначенных на карте «узких мест» (обозначены не все: нет Гибралтарского, Берингова, Ломбокского и Тайваньского проливов и т. д.) 5 находятся в том или ином состоянии кризиса: судоходство по ним не свободно. В эпицентре кризиса — Ормуз. Плавание там сейчас опасно: атаки на танкеры резко сократили число проходов, хотя движение не остановилось полностью. У Баб-эль-Мандеба своя зона риска – йеменские хуситы в роли «обезьяны с гранатой». На карте Суэцкий канал зеленый, но это формальность. Для рейса из Индийского океана в Средиземное море зеленого Суэца мало: сначала надо безопасно пройти Красное море. После атак хуситов значительная часть потоков уже ушла вокруг мыса Доброй Надежды. Представьте рейс из Черного моря в Индию. Через Суэц и Красное море — одна экономика маршрута. Вокруг Африки — совсем другая. Обратный груз тоже придет позже. В общем, Евразия снова стала длиннее. Приходится огибать Африку, тратить дополнительные дни, топливо и деньги на страхование. Но ведь и этого мало. Европа откровенно пытается заблокировать Балтийское и Средиземное моря для русских грузов; Панамский канал вновь столкнулся с дефицитом воды и т. д. Привычные цепочки приходится собирать заново. Но чем дольше судно находится в пути, тем меньше грузов он перевезет за год. Чтобы сохранить прежний объем торговли, нужно больше судов. А специализированный флот нельзя построить за месяц. Так растут фрахт и цена доставки не только нефти и нефтепродуктов, но и других товаров. В общем, тот самый глобализованный мир рассыпается на наших глазах. Да, глобализация не исчезает за один день. Но прямо сейчас она становится длиннее, дороже и менее предсказуемой, а значит уходит в пошлое.
-
Telegram doesn't show this post on the web. Open it in Telegram to see it.
-
edited На 12% за год выросло в России технологическое обеспечение продовольственной безопасности, отметил премьер-министр РФ Михаил Мишустин на выставке «Золотая осень». За этими цифрами, в том числе и показатель самообеспеченности семенами, за три года он увеличился с 60% до почти 70%. Существенную роль в росте урожайности семенных и товарных культур играет мелиорация. В последние годы засушливые периоды в регионах России стали на 25–30% длиннее. В непростых экономических и климатических условиях российским сельхозпроизводителям важно экономить ресурсы, в том числе на поливе, чтобы сокращать производственные затраты. Например, при наземном капельном орошении можно обеспечить полив рисовых полей площадью вдвое большей, чем при традиционном затоплении. Цифры экономии представили на «Золотой осени». По результатам эксперимента, проведенного в 2025 году компанией СИБУР (выпускает полимерное сырье) в Узбекистане, наземный капельный полив позволил увеличить орошаемую площадь на 94%, а доход от выращивания риса — на 75%. В итоге водосбережение превращается в резерв роста производства. Сейчас формируется программа развития капельного орошения при выращивании риса на 2027 год. В нашей стране также развивается внутрипочвенное капельное орошение. При такой технологии полимерные трубки закладывают на глубине 25–70 см, воду и удобрения подают к корням. В общей сложности в ходе эксперимента в Ростовской области средний прирост урожайности за 2025–2026 годы на сахарной свекле, сое и кукурузе составил — 20% по отношению к дождеванию, экономия воды — 40%, а удобрений — до 50%. В этом году СИБУР совместно с агробизнесом начал исследования внутрипочвенного капельного полива на семенных культурах. Есть первые результаты: хозяйство СЕВ-07 в Самарской области при экономии 17% воды получило за сезон прирост урожая сои в 21%. Технология влияет на расход ресурсов хозяйства в течение многих сезонов: системы внутрипочвенного капельного орошения со сроком службы более 10 лет окупаются за 3–5 лет. Если вода становится ограничением, значим каждый кубометр: какую площадь он обеспечивает и какой доход позволяет получить. Мелиорация имеет резервы для аграрного роста, в том числе с учетом господдержки — возмещением сельхозпредприятиям 50% стоимости отечественного оборудования.
-
Telegram doesn't show this post on the web. Open it in Telegram to see it.
-
Telegram doesn't show this post on the web. Open it in Telegram to see it.
-
Telegram doesn't show this post on the web. Open it in Telegram to see it.
-
repost 

Цена будущего долларового мира (часть 1/2) Важную тему подняла Графономика - рекордная убыточность долгосрочных казначейских обязательств США. Мы, как обычно, немного расширим тему. При анализе американских государственных обязательств надо учитывать двойственную природу доллара как национальной, так и мировой резервной валюты. Соответственно, казначейские билеты тоже носят двойственный характер: обеспечение эмиссии национальной валюты (доллар) и способ тезаврации, сбережения (мировая резервная валюта и источник инвестиций). Даже при такой (значительно упрощенной) постановке вопроса видно, насколько сложно (не двойственно) организована мировая финансовая пирамида. То, что для стран, вошедших в Бреттон-Вудскую систему, является сбережением, для США является фактически бесплатным кредитом. Если совсем упрощенно, то у доллара принципиально "чужой" (не национальные сбережения, а мировые) источник ликвидности. Источником мировых инвестиций являются сберегающие (производящие и ресурсные) страны, а эмиссию мировых денег обеспечивает главный мировой должник. Если убрать из мировой финансовой системы сберегающие страны, то пирамида доллара моментально рухнет. Теперь, собственно, про график доходности трежерис. В классической логике низкая доходность финансовых производных означает минимальные риски будущего. И наоборот, чем процентные ставки выше, тем неопределенней, непредсказуемей, рискованней будущее (низкая вероятность возврата кредита). В отношении, например, России (здесь может стоять любая страна долларовой системы отношений) это именно так - высокая ставка ЦБ и ОФЗ означает неопределенность, растерянность, неверие денежной власти страны в успешности проекта под названием "Россия". Иными словами, она означает отсутствие стратегического видения (проектно оформленное будущее), страна как бы живет в непонятках: что дальше неизвестно, поэтому давайте жить здесь и сейчас. Герман Греф недавно буквально дословно произнес эту формулу. В отношении обязательств США как эмитента мировой валюты все сложнее. Низкая доходность US Treasuries означает дешевизну привлекаемых Америкой со всего мира кредитных средств. Эти средства США потом используют как источник мировых инвестиций, а здесь цену устанавливает уже ФРС. Если взглянуть на график ставок ФРС (мы его разместили вверху) и сравнить с графиком доходности трежерис, то отчетливо видно: после пика в 1981 году общая динамика ставки ФРС до 2022 года носила ниспадающий характер, а доходность трежерис, наоборот, росла. Продолжение следует. Буровая в Telegram | в MAX
-
Telegram doesn't show this post on the web. Open it in Telegram to see it.
-
Telegram doesn't show this post on the web. Open it in Telegram to see it.
-
Telegram doesn't show this post on the web. Open it in Telegram to see it.
-
Telegram doesn't show this post on the web. Open it in Telegram to see it.
-
Telegram doesn't show this post on the web. Open it in Telegram to see it.
-
Telegram doesn't show this post on the web. Open it in Telegram to see it.
-
Telegram doesn't show this post on the web. Open it in Telegram to see it.
-
Telegram doesn't show this post on the web. Open it in Telegram to see it.
- Older posts