🥒Огурцы подорожали на 9,4% за неделю. Почему цены опять растут и виноват ли тут НДС? Росстат вчера вечером опубликовал свежие данные об инфляции за 3-9 ноября. Больше всего за неделю подорожали огурцы - сразу на 9,4%. Причем неделей ранее они уже прибавили 6,2%. Получается, за две недели цена выросла примерно на 16%. Для сравнения: помидоры за последнюю неделю подорожали на 3,7%, капуста - 1,3%, а яблоки вообще подешевели на 1%. При этом общая инфляция за неделю составила всего 0,12%, а с начала года цены выросли на 6,33%. Что же творится с огурцами, почему цена ползет вверх? Причины подорожания Основная причина - сезонность. Летом огурцы выращивают в открытом грунте, а зимой основная часть продукции поступает из теплиц. Причем огурцы довольно требовательны к свету и температуре. Зимой их приходится дополнительно освещать по 18-20 часов в сутки, а теплицы постоянно отапливать. Крупный тепличный холдинге «РОСТ» ранее сообщал, что себестоимость производства овощей за 2025 год увеличилась на 15%. Среди причин - подорожание энергоресурсов, рабочей силы, логистики и удобрений. Плюс некоторые фирмы зимой сокращают производство, потому что выращивать огурцы при вне сезона становится слишком дорого. Влияет ли повышение НДС? Этот налог повысили с 20% до 22% в 2026 году. Но огурцы - товар не рядовой. Свежие овощи облагаются НДС по льготной ставке 10%, ее никто не менял. Однако рост налоговых ставок в экономике может косвенно влиять на цену услуг, материалов и оборудования. А все расходы закладываются в конечную цену для потребителя.

Свинкины финансы
Лонгриды про финансовую грамотность. Автор - Екатерина Белкина. Была финансовым журналистом Интерфакса, "Коммерсанта", РБК и т.д. По всем вопросам - @svinfinrf РКН: https://knd.gov.ru/license?id=67407b69c577eb7c52135ca9®istryType=bloggersPermission
-
-
🚙Автосалон потребовал вернуть скидку 135 тыс. после отказа от страховок. Покупатель дошел до суда и выиграл Интересное судебное дело из Омска. Мужчина купил автомобиль Chery со скидкой 135 тыс. рублей. Для получения скидки автосалон предложил ему оформить две страховки у своих партнеров. Покупатель согласился, а спустя 3 дня отказался от полисов. Автосалону это, конечно, не понравилось. Клиенту выставили требование вернуть все 135 тыс. рублей в течение 5 дней. Мужчина платить отказался, и дело дошло до суда. Что произошло при покупке автомобиля? Авто стоило 2,22 млн рублей, но со скидкой его продали за 2,085 млн рублей. При этом покупателю предложили оформить: - Каско за 105 250 руб. - Страхование жизни за 64 100 руб. Итого страховки обошлись в 169 350 руб. То есть дополнительные расходы оказались даже больше предоставленной скидки на 34 350 руб. Но интереснее другое. Как выяснилось в суде, основной договор купли-продажи уже содержал окончательную цену автомобиля с учетом скидки. Никаких условий об обязательном оформлении страховок в нем не было. Требование приобрести полисы прописали в дополнительном соглашении. Причем, по словам покупателя, о необходимости страхования он узнал уже после подписания основного договора. А допсоглашение пришлось подписать, потому что иначе автосалон отказывался передать машину. Почему суды поддержали покупателя? Сначала в иске дилеру отказал Ленинский районный суд Омска. Затем его решение поддержал областной суд, а Восьмой кассационный суд оставил оба решения в силе. Суды установили, что автосалон искусственно разделил условия сделки между основным договором и дополнительным соглашением. Покупателю не предоставили полную и достоверную информацию о цене и условиях покупки. Такое поведение продавца признали недобросовестным. В результате автосалон не смог взыскать 135 тыс. рублей. Теперь можно покупать машину со скидкой, а потом отказываться от страховок? Не совсем. Суд рассматривал конкретную ситуацию и конкретные материалы дела. Само предложение скидки за выполнение определенных условий не означает автоматического нарушения закона. Многое зависит от того, как оформлена сделка, какую информацию получил покупатель и какие обязательства он принял. По ст. 16 закона «О защите прав потребителей» продавец не вправе навязывать дополнительные платные услуги. Но если скидка и условия ее предоставления заранее четко оговорены в договоре, последствия отказа могут быть другими. Что иметь в виду при покупке авто? 1. Сравните полную цену со страховками и без них. Иногда скидка выглядит крутой, пока не посчитаешь стоимость обязательных допуслуг. Вот конкретные две цифры после расчета и сравниваем. 2. Сохраните договор купли-продажи, все допсоглашения, страховые полисы, платежные документы и переписку с менеджером. Если условия скидки обсуждались в рекламе или на сайте, сохраните и эти предложения. 3. От добровольных страховок в большинстве случаев можно отказаться в период охлаждения. Обычно это 14 дней, а для страховок, оформленных при потребительском кредитовании, есть специальные правила с нюансами.
-
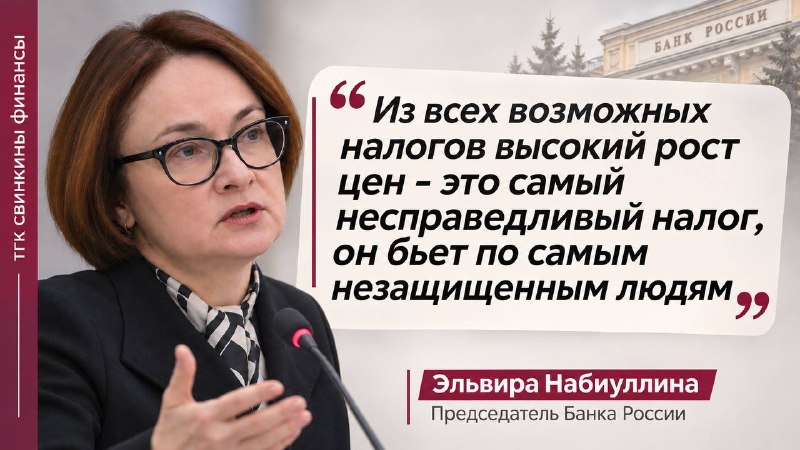
По сути Набиуллина опять возвращается к своей любимой фразе «Инфляция - налог на бедных». Почему она вообще это говорит? Это - одно из объяснений того, почему Центробанк не может постоянно снижать ключевую ставку. Казалось бы - снижай и снижай, кредиты будут дешевле и всем будет хорошо. Но снижение ключевой ставки, увы, разгоняет инфляцию, а с ней у нас и так все нехорошо.
-
edited 🗓ЦБ рекомендовал банкам помогать заемщикам еще до просрочки. Можно ли теперь требовать дать вам перерыв по платежам? Центробанк направил банкам рекомендации по тому, как лучше помочь должникам по кредитам еще до того, как возникла просрочка. Как бывший финансовый журналист я могу сказать, что рекомендации ЦБ чаще всего исполняют добровольно-принудительно. Хотя по само слово «рекомендует» говорит о том, что можно делать что-то по желанию. В то же время в каких-то критичных тяжелых случаях банки могут упереться и делать так, как хотят. Так что там рекомендует ЦБ? Например, снизить начисленные штрафы и пени, дать отсрочку по основному долгу, процентам или их части. Еще ЦБ советует организовать отдельный телефон или электронную почту, чтобы заемщик мог обсудить финансовые трудности непосредственно с сотрудником банка. Допустим, у человека ежемесячный платеж по кредиту 25 тыс. рублей. Он лишился подработки и понимает, что через месяц такую сумму уже не потянет. В такой ситуации можно заранее обратиться в банк и попросить изменить график платежей. Почему ЦБ вообще занялся этой темой В самом начале письма банкам указано, что Центробанк обеспокоен деятельностью так называемых раздолжнителей. Это посредники, которые обещают людям полностью списать кредиты, сохранить имущество при банкротстве и решить проблемы с долгами. Вот эти самые объявления типа «Избавим от долгов за неделю». Некоторые недобросовестные конторы берут деньги за бесполезные услуги, а иногда еще и советуют прекратить платежи по кредитам. В результате у человека растет долг, появляются штрафы и портится кредитная история. Поэтому ЦБ хочет, чтобы банки активнее работали с проблемными заемщиками и сами предлагали им варианты решения ситуации до возникновения просрочки. Но напоминаю, что это все - не обязанность банков, нельзя будет у них требовать обязательную отсрочку. Только если вы не воспользовались, например, кредитными каникулами по закону № 353-ФЗ или нет каких-то особых обстоятельств. Надо ли написать отдельный пост про кредитные каникулы по закону № 353-ФЗ?
-
⚰️ Кому положено пособие на погребение и сколько дают в 2026 году? Увидела тут обсуждение похорон, где промелькнула информация о помощи от государства. Решила разобрать вопрос - вдруг кому-то пригодится, хотя тема-то печальная. Кто может получить деньги? По ст. 10 закона № 8-ФЗ «О погребении и похоронном деле» пособие выплачивают тому, кто взял на себя расходы на похороны. Это может быть супруг, ребенок, другой родственник или вообще посторонний человек. Например, если одинокого пенсионера похоронил сосед за свой счет, он тоже вправе обратиться за выплатой. При этом доходы получателя не учитываются. Что меня поразило, никакие чеки и договоры с ритуальными компаниями не требуются, только проверяют, что на погребение никто еще не получил пособие. Не надо свидетельства о смерти или справки о смерти. То есть условно может прийти любой сосед без доказательств. Сколько заплатят? С 1 февраля 2026 года федеральное пособие составляет 9678,63 рубля. В некоторых регионах выплата больше за счет районного коэффициента. Еще местные власти могут устанавливать собственные доплаты. Например, в Москве в 2026 году предусмотрена городская доплата 16 310 рублей для отдельных категорий умерших. Например, на неработающих пенсионеров и людей, безработных. Но тут надо смотреть конкретно по вашему региону, дают ли дополнительные деньги и кому они положены. Куда обращаться за пособием? С 2025 года действует новый порядок. Теперь заявление подают через Госуслуги или непосредственно в Социальный фонд России (СФР). Раньше обращались к работодателю. Дальше все зависит от статуса умершего. ✔️ Если человек официально работал или был неработающим пенсионером, пособие выплачивает Социальный фонд. ✔️ Если умерший не работал и не был пенсионером, деньги выплачивает региональная соцзащита. Но заявление все равно первоначально подается через СФР. ✔️ Если умерший получал военную или другую ведомственную пенсию и не был застрахован как работающий, за пособием направят в ведомство, которое выплачивало пенсию. Данные о смерти СФР обычно получает самостоятельно из ЗАГС. Чеки на покупку гроба, оплату транспорта и другие расходы приносить не нужно. Решение о назначении пособия принимают обычно в течение 1-2 рабочих дней. Деньги можно получить на банковский счет или через почту. Заявление необходимо подать не позднее 6 месяцев с даты государственной регистрации смерти. Есть и другой вариант государственной помощи. По ст. 9 того же закона можно выбрать гарантированные бесплатные услуги по погребению. В них входят оформление необходимых документов, предоставление гроба, перевозка тела на кладбище или в крематорий и само погребение. Но тут придется выбирать: получить деньги и самостоятельно организовать все или воспользоваться бесплатными услугами специализированной службы. В «готовом пакете» явно будет все самое дешевое. Но это выход, если денег совсем нет.
-
🧸Детские пособия могут перестать назначать из-за переводов на карту. Что предлагает Минтруд? Минтруд предложил новое условие для получения единого пособия на детей. Хотят проверять, сколько денег поступило на банковские счета семьи за год. Даже если официальные доходы небольшие, из-за крупных поступлений в выплате могут отказать. Пока что это уже не готовое нововведение, а проект поправок к правилам назначения пособия, утвержденным постановлением Правительства № 2330 от 16.12.2022. Напомню, что такой порядок уже действует в ряде регионов, в статье про мошенничество я уже писала, как это работает в рельности по закону. Это Москва, МО, ХМАО и ЯНАО. Теперь такую практику хотят распространить на всю страну. Что было и что хотят изменить? Сейчас при назначении единого пособия проверяют доходы, имущество и занятость взрослых. В большинстве регионов общий оборот по банковским счетам отдельным критерием отказа не является. С января по март 2027 года обороты по новым правилам предлагают анализировать без влияния на назначение пособия. Просто соберут информацию. А уже с 1 апреля будут все учитывать при принятии решения. Допустимый объем поступлений - не больше 200% общего годового дохода семьи. Например, за год семья заработала и получила социальных выплат на 500 тыс. рублей. Значит, на ее счета может поступить не более 1 млн рублей учитываемых средств. Если поступит 1,2 млн, в пособии могут отказать, даже если по обычному критерию нуждаемости семья проходит. Какие переводы не будут учитывать? Минтруд перечислил переводы между членами семьи, кредитные деньги, налоговые вычеты и подтвержденные документами поступления от продажи имущества. Например, если вы продали автомобиль, выручка не должна увеличивать оборот для такой проверки. А вот с денежной помощью от родственника, который не входит в состав семьи для назначения пособия, или с возвратом долга знакомым ситуация менее ясная. В сообщении министерства такие поступления отдельно не разобраны. Посмотрим, что напишут в окончательных правилах. Справки при подаче заявления обычно собирать не придется: данные запросят у банков. Но если банк вовремя их не предоставит, человек сможет предоставить документы самостоятельно. Еще одно изменение - минимальный заработок. В 2026 году трудоспособному взрослому нужно заработать за расчетный год не меньше 8 МРОТ. С 1 января 2027 года планку предлагают поднять до 10 МРОТ. Но там есть исключения, и они сохранятся. Например, уважительными причинами отсутствия работы являются уход за ребенком до 3 лет, инвалидность, болезни, официальный статус безработного, очное обучение до 23 лет. Полный список исключений и подробности можно изучить вот тут, подпункт «л» пункта 31 и пункт 32.
-
edited 🧩Накопительные пенсии россиян автоматически переведут в ПДС. Что изменится? Государство активно продолжает зазывать россиян участвовать в Программе долгосрочных сбережений (ПДС), своими мыслями про которую я уже делилась. Напомню, что в пенсии у нас есть страховая и накопительная часть. Так вот, сегодня правительственная комиссия одобрила законопроект, по которому с 1 апреля 2027 года пенсионные накопления россиян автоматически переведут в ПДС. Это именно накопительная часть. Государство озвучило, что это 6,6 трлн рублей, принадлежащих почти 71 млн человек. Наше согласие не будут спрашивать, все автоматически пройдет. Обычную страховую пенсию, которую рассчитывают по стажу и пенсионным баллам, это все не касается. Как все устроено сейчас У многих россиян есть пенсионные накопления, которые формировались за счет взносов работодателей в 2002-2013 годах. Это и есть та самая накопительная часть пенсии. С 2014 года на фоне кризиса обязательное пополнение этой части пенсии заморозили. Но ранее собранные деньги продолжают инвестироваться и они не сгорели. Сейчас эти средства находятся либо в Социальном фонде, где ими управляют ВЭБ.РФ или частные УК, либо в негосударственном пенсионном фонде (НПФ). Получить накопления обычно можно с 55 лет женщинам и с 60 мужчинам, иногда раньше при праве на досрочную пенсию. В зависимости от суммы деньги выдают сразу или назначают ежемесячную выплату. При желании человек уже сейчас может перевести накопления в ПДС, но для этого нужно желание человека и заявление. Что предлагают изменить с апреля 2027 года? Перевод станет автоматическим. Тем, кто хранит накопления в НПФ, откроют счет ПДС в том же фонде. Для средств клиентов СФР предусмотрен специальный НПФ с госучастием. В течение 2 лет после перехода можно будет выбрать другой НПФ без потери инвестиционного дохода. В ПДС больше вариантов получения денег. Выплаты предусмотрены при достижении 55 лет женщинами и 60 мужчинами либо через 15 лет участия в программе. Еще использовать накопления раньше можно в особых ситуациях, например на дорогостоящее лечение или при потере кормильца. Предусмотрена и возможность наследования сбережений. Правда, условия зависят от того, какие выплаты уже назначены. Но, конечно, прийти и забрать деньги нельзя, ПДС - программа долгосрочная, что и заложено в ее названии. Еще напомню, что в ПДС есть софинансировании до 36 тыс. рублей ежегодно в течение 10 лет и налоговые вычеты. Но это софинансирование на новые суммы, которые вы сами вносите в программу. Перевод старых накопительных пенсий за новый взнос не считается. Какие плюсы я вижу для нас, граждан? 1. Можно будет досрочно получить и потратить деньги на дорогое лечение или на поддержку при потере кормильца. 2. Можно получать выплаты на протяжении 10 лет вместо пожизненной накопительной пенсии. Иногда это будет выгоднее, потому что ежемесячная сумма окажется выше. Но надо считать по конкретному случаю. 3. Есть софинансирование, когда ваши ежегодные взносы до 36 тыс. удваиваются. С этих взносов можно сделать налоговый вычет, если платите НДФЛ. 4. Можно получить деньги не по возрасту, а после 15 лет участия в программе. Какие вижу минусы? 1. Нет права выбора между старым и новым форматом. А какие в будущем будут условия в ПДС - тоже неизвестно, могут ведь и поменять. Если условия ПДС такие выгодные, то почему перевод делают автоматическим без согласия граждан? 2. Пока неизвестны правила выдачи денег для тех, кто уже близок к возрасту получения накопительной пенсии.
-
🕶Схема мошенничества, про которую вы могли не слышать. Для этого используют обычную настройку смартфона Продолжаем собирать легенды и уловки мошенников, чтобы знать все варианты и не попасться. Т-Банк рассказал «Ведомостям» об одной из схем. Аферисты заставляют человека набрать на телефоне специальную комбинацию цифр, после чего на экране появляется незнакомый номер. Его выдают за доказательство того, что все разговоры и сообщения перехватывают преступники. Мошенники используют совершенно обычную функцию мобильной связи, о которой многие даже не знают. В чем суть схемы Сначала человеку звонят по какому-нибудь бытовому поводу. Например, предлагают заменить ключи от домофона, получить посылку или забрать подарок. Просят назвать код из смски, которую сами же и отправляют. В этой конкретной схеме код ничего не взламывает и доступа к банковским счетам не дает. Он нужен мошенникам для следующего этапа. Через некоторое время опять звонят, уже якобы из государственного ведомства. Собеседник сообщает, что мошенники получили доступ к Госуслугам человека и оформили генеральную доверенность на распоряжение его банковскими счетами. Причем доверенность якобы выписана на опасного экстремиста. Человек пугается. Далее предлагают проверить телефон на наличие слежки. Для этого нужно открыть сайт, похожий на государственный портал, и выполнить инструкции специалиста. В частности, человеку предлагают набрать на телефоне комбинацию *#62# и нажать кнопку вызова. На экране появляется информация о переадресации и какой-то незнакомый номер. Мошенник заявляет, что именно туда уходят все звонки и сообщения владельца телефона. Мол, преступники теперь могут контролировать его действия. После такой демонстрации человеку предлагают срочно спасать деньги. Закрыть вклады, снять наличные, а если есть возможность, то еще и оформить кредиты. Все собранные деньги нужно передать курьеру, который отправит их на безопасный счет. В итоге человек собственноручно отдает сбережения мошенникам, а иногда еще и остается с кредитами. Что за комбинация #62# ? Это обычная системная команда, которая проверяет переадресацию звонков на случай, когда телефон выключен, разряжен или находится вне зоны действия сети. Например, у вас подключена голосовая почта или услуга, которая сообщает о пропущенных звонках. Для ее работы оператор может использовать специальный служебный номер. Его-то человек и видит после ввода команды. Никакого отношения к прослушке сам по себе этот номер не имеет. Более того, команда *#62# ничего не подключает и не меняет в настройках. Она только показывает информацию об уже установленной переадресации. Совет какой? Не выключать здравый смысл и побольше говорить о мошенниках с пожилыми родственниками, рассказывать о разных схемах. Никогда никуда не надо переводить деньги и тем более отдавать курьерам.
-
🔨Сотрудника обвинили в использовании ИИ и уволили. А суд взыскал с работодателя 1,3 млн рублей Кажется, все больше и больше мы будем участвовать в битве человека и ИИ за рабочие задачи и за рабочие места, что уж там. Эксперты советуют не слепо поручать ИИ свои обязанности, а использовать его с умом и с тонкой настройкой, которую может сделать профи со своими знаниями и опытом. Но даже в таких случаях бывают проблемки. Интересное дело рассмотрел Одинцовский городской суд Московской области. Программист работал удаленно в IT-компании с окладом 344 400 рублей. Но в какой-то момент отношения с руководством испортились. В итоге мужчину уволили за неоднократное нарушение трудовых обязанностей, обвинив в том числе в имитации работы с помощью искусственного интеллекта. А закончилось все тем, что компания должна выплатить бывшему сотруднику более 1,3 млн рублей. Что произошло? Осенью 2025 года работодатель предложил программисту перейти с фиксированного оклада на почасовую оплату. Мужчина отказался. Явно там должна была сократиться оплата, хотя в материалах дела этого не уточняется. По словам экс-сотрудника, после этого руководство стало вынуждать уволиться. Сначала человеку выплатили копейки от его зарплаты, а это уже прямо вопиющее нарушение закона. Перечислили за первую половину сентября 2025 г. всего 5000 руб. при месячном окладе 344 400 руб. Остальные деньги работодатель выплатил только после досудебной претензии сотрудника. Затем обязали ежедневно предоставлять подробные отчеты. Компания также попыталась сократить его должность, предложив перейти на место тестировщика. Программист пожаловался в прокуратуру, после чего сокращение отменили. Но претензии к его работе продолжились. Работодатель утверждал, что мужчина перестал нормально выполнять обязанности. Например, потратил 97 часов на одну задачу, но так и не исправил ошибку. В отчетах якобы указывал работу, которую на самом деле не выполнял. А еще у него возникали проблемы с рабочим ноутбуком. В суде компания заявила, что программист злоупотреблял использованием нейросетей, выдавая их работу за свою. Сначала мужчине объявили замечание за прогул, затем - выговор за ненадлежащую организацию удаленного рабочего места. После этого уволили по п. 5 ч. 1 ст. 81 ТК РФ за неоднократное неисполнение трудовых обязанностей. Почему суд встал на сторону программиста? Оказалось, что работодатель допустил серьезные ошибки при оформлении дисциплинарных взысканий. В приказ о замечании включили сразу 2 самостоятельных нарушения: прогул и предоставление заведомо ложных объяснений. Суд признал такое оформление незаконным, сославшись на ст. 193 ТК РФ. С выговором тоже они накосячили. Компания утверждала, что сотрудник не предоставил письменные объяснения. Но в материалах дела эти документы нашлись. Работодатель их просто проигнорировал. А потом компания сама отменила приказ об увольнении за нарушения и оформила увольнение по собственному желанию. Суд посчитал это признанием незаконности первоначального увольнения. В итоге оба дисциплинарных взыскания отменили. По просьбе работника суд изменил основание увольнения на собственное желание, а датой увольнения назначил день вынесения решения. Сколько денег получил программист по решению суда? ✔️ 1 275 973 рубля - средний заработок за 113 рабочих дней вынужденного прогула. ✔️ 30 тыс. рублей - компенсация морального вреда. ✔️ 25 тыс. рублей - возмещение расходов на юриста. Всего получилось 1 330 973 рубля. Кстати, суд не устанавливал, можно или нельзя использовать ИИ в работе. Решение основано прежде всего на нарушениях работодателем трудового законодательства.
-
edited 
Немного про шринкфляцию на конкретном примере. Это когда производитель уменьшает упаковку, чтобы не менять цену или не повышать ее сильно. Эта компания производит банки для газировки, энергетиков и алкоголя. Раз решили делать поменьше - наверняка есть спрос у их клиентов, то есть у производителей напитков.
-
📱Мобильная связь может подорожать. Минцифры хочет ограничить дешевые тарифы банковских операторов «Коммерсантъ» пишет о планах Минцифры ужесточить правила работы виртуальных операторов мобильной связи (MVNO). Это, например, СберМобайл, Т-Мобайл, Газпромбанк Мобайл. У них нет собственной сети вышек, они арендуют мощности у крупных операторов и продают связь под своим брендом. В основном эти операторы используют сети Теле2, но также и других провайдеров. Что предлагается изменить? Во-первых, установить минимальную стоимость тарифа для виртуальных операторов - 250 рублей. То есть предложения дешевле этой суммы могут исчезнуть. Правда, пока непонятно, что будет со скидками и компенсациями от банков, за счет которых связь для клиента становится бесплатной. Во-вторых, увеличить отчисления таких операторов в специальный фонд развития связи с 2% до 4%. Лишние расходы виртоператоры наверняка тоже переложат на абонентов. Еще хотят запретить виртуальным операторам пользоваться сетями нескольких крупных компаний одновременно в одном регионе. То есть покрытие в некоторых точках будет хуже у «виртуалов». Кроме того, обсуждается запрет на обслуживание критической информационной инфраструктуры. Но этот пункт уже не касается напрямую обычных звонков и мобильного интернета граждан. Почему такие ограничения могут повлиять на наши кошельки? У банковских операторов есть преимущество: банки зарабатывают на других услугах и могут предоставлять связь дешево, чтобы привлечь и удержать клиента. То есть логика такая: активно пользуетесь банком - вот держите низкий или даже вообще бесплатный тариф по симке. Но бесплатную связь обычно дают премиальным клиентам, а чтобы бесплатно быть премиальным, обычно надо хранить на счетах 2-3 млн или выполнять другие условия (зависит от конкретного банка). Например, такое есть у Альфа-банк, Газпромбанка, МТС банка, ВТБ. Однако не только випам достается халява. Так, Сбер сейчас по акции до НГ вообще дает бесплатный тариф своего Мобайла зарплатным клиентам, которые перенесут свой номер. И вспоминаем про ограничение на мин тариф в 250 руб./мес. Сейчас есть и дешевле. Вот у Газпромбанка тариф за 200 рублей в мес при годовой оплате за 15 Гб и 300 мин. А вот у малоизвестного виртуального оператора MCN Mobile есть тариф вообще без абонентской платы - то есть для редкого использования. Такие тарифы вообще исчезнут при вводе минимального лимита в 250 руб. При этом ограничения могут затронуть и тех, кто пользуется обычными МТС, Билайном, МегаФоном или Т2. Для этих компаний минимальный тариф в 250 рублей вводить не предлагают. Но если дешевые тарифы виртуальных конкурентов исчезнут, то почему бы и «большой четверке» не поднять цены.
-
edited 🥅Кладете в банк 5 млн рублей наличными? Могут спросить, откуда деньги В сентябре Центробанк уже анонсировал, что даст банкам новые указания по тому, как ужесточить контроль за внесением наличных на счет - это касается вкладов, карточных и любых других счетов. И вот сегодня опубликованы уже конкретные методические рекомендации для банков. По сути «застолбили» число - 5 млн рублей. Речь о внесении такой суммы за одну операцию или в общей сложности за календарный месяц. Учитывается и пополнения через банкомат. Допустим, вы продали квартиру, получили за нее 6 млн рублей наличными и решили положить их на вклад. Банк может еще до приема денег запросить документы, подтверждающие, откуда взялась эта сумма. Например, договор купли-продажи. Какие операции будут проверять? В рекомендациях перечислены внесение наличных на банковские счета, переводы с внесением наличных без открытия счета, покупка за наличные золотых слитков, инвестиционных монет и обработанных алмазов, обмен наличных рублей на иностранную валюту и обратно. Аналогичные операции с наличной иностранной валютой тоже указаны в документе. Порог в 5 млн рублей относится к обычным гражданам. Для ИП и компаний такой порог в документе не установлен: банкам советуют обращать внимание на операции независимо от суммы. А какие документы могут потребовать? ЦБ перечислил справку о доходах, декларацию 3-НДФЛ, документы самозанятого, договор займа, подтверждение дарения, бумаги о продаже квартиры или автомобиля и сдаче имущества в аренду. Перечень примерный. Причем одной справки о зарплате может оказаться мало, если она не объясняет происхождение именно тех миллионов, которые вы принесли в банк. В общем, если упрощенно, документ должен показывать цепочку «вот я получил(а) деньги и вношу на счет». Справка 2-НДФЛ - вы копили с зарплаты, можно принести справку за несколько лет. Никто же не знает, сколько вы тратили на жизнь, а сколько откладывали - это ваше дело. Документы о продаже жилья или машины - тоже схема понятная. Получены деньги, теперь хочу положить в банк. Если клиент отказывается объяснять происхождение денег, предоставляет сомнительные документы или пытается разбить одну большую сумму на несколько небольших, банк может признать операцию подозрительной. В таком случае банк может отказаться провести операцию (взять деньги и зачислить) по закону № 115-ФЗ. Что это значит для обычных людей? Если вы получаете зарплату на карту, оплачиваете покупки или переводите небольшие суммы родственникам, эта рекомендация сама по себе не меняет правила таких операций. А тем, кто хранит дома крупную сумму наличными, советую заранее подумать, какими документами можно подтвердить ее происхождение. Особенно если деньги копились много лет без документов. Кстати, 5 млн рублей - это не новый законный лимит на внесение наличных. Вносить можно и больше. И банки уже раньше могли интересоваться происхождением денег по антиотмывочному закону. Сейчас ЦБ подробнее расписал, как проводить такую проверку до операции, и объединил прежние рекомендации в одном документе. Даже сумма меньше 5 млн не гарантирует, что у банка вообще не возникнет вопросов.
-
🏆 Более 100 размещений облигаций и награда «Эксперт РА». Что объединяет эти цифры? За ними — работа «Цифра брокер», которого отметили на профессиональном уровне. Компания стала лауреатом премии рейтингового агентства «Эксперт РА» за вклад в развитие облигационного рынка России. Награду вручили в рамках форума «Будущее облигационного рынка». 📊 Более 100 размещений облигаций с участием «Цифра брокер» по итогам 2025 года. И это не просто статистика, а вклад в развитие рынка капитала и повышение доступности инвестиционных инструментов. Но облигации — лишь часть большой инвестиционной картины... 💚 В Telegram-канале «Цифра брокер» регулярно публикуют аналитику фондового рынка, разбирают новые размещения облигаций, следят за решениями Банка России и делятся экспертными оценками событий, которые влияют на инвестиционные портфели. Меньше информационного шума, больше цифр и фактов для взвешенных решений.
-
🚙 Бензин может дополнительно подорожать на 2,1 рубля за литр. Кого коснется? Вчера «Коммерсантъ» написал, что в правительстве обсуждают дополнительное повышение цен на бензин и дизель. По данным газеты, речь идет о 1,6 или 2,1 рубля за литр. Причина - нефтекомпаниям стало слишком дорого завозить топливо из-за границы. Из-за того, что у них дополнительные траты на зарубежное топливо, предлагается отпустить цены немного вверх также и по российскому бензину и топливу. То есть как бы «размазать» подорожание. По данным «Коммерсанта», компании оценивают свои потери при продаже импортного топлива на АЗС В 13-18 рублей с каждого литра. Это уже с учетом государственной компенсации части расходов. Ввозить бензин приходится в том числе для покрытия нехватки топлива после всем известных проблем с НПЗ. Обсуждаются 2 варианта. По первому государство увеличит компенсации нефтяникам, потратив до 2 млрд рублей в месяц, а бензин и дизель могут поднять в цене на 1,6 рубля за литр. По второму бюджет ничего дополнительно не тратит, зато топливо может подорожать сразу на 2,1 рубля. По сведениям газеты, в Минфине склоняются как раз ко второму варианту. Повышение не коснется маленьких сетей частных заправок - для них нет официального лимита. А вот 12 крупных нефтяных компаний, в том числе «Роснефть», «Лукойл» и «Газпром нефть», имеют соглашения с ФАС. По этим правилам рост цен на их заправках должен быть не выше инфляции. Как это отразится на расходах обычных людей? Если литр подорожает на 2,1 рубля, заправка 40 литров обойдется на 84 рубля дороже, 50 литров - на 105 рублей. При расходе 200 литров в месяц дополнительные траты составят 420 рублей. За год при неизменной надбавке получится 5040 рублей. Для человека, который много ездит по работе, сумма будет выше. Но цена на бензин заложена и в стоимость ряда других товаров и услуг. Это не только сразу приходящее на ум такси. Не забываем, что подорожать может и дизтопливо. А ДТ используют грузовики, которые развозят продукты и другие товары. Если перевозки подорожают, поставщики могут постепенно заложить дополнительные расходы в цены для потребителей. Доставка заказов тоже может стать дороже. Уже точно подорожает? Пока никакого официального решения о надбавке нет. После публикации «Коммерсанта» Минэнерго прокомментировало ситуацию. Но как будто бы они и не опровергли планы напрямую, хотя можно и понять так, что нет, никаких повышений не будет. Вот такой был дан комментарий: «Объем импортного бензина на внутреннем рынке Российской Федерации остается незначительным, и потребность в нем снижается. Данный объем позволяет сбалансировать спрос и предложение топлива в России и не может оказывать существенного влияния на его среднюю цену»
-
🪜Дорогое жилье не всегда связано с качеством жизни в городе: помним при покупке недвижимости Домклик провел любопытное исследование. Аналитики взяли рейтинг качества жизни в российских регионах за 2025 год от РИА Новости и сопоставили его с ценами на квартиры по ипотечным сделкам Сбера за сентябрь 2026 года. В рейтинге качества жизни учитываются доходы населения, занятость, медицина, образование, инфраструктура и другие показатели. Оказалось, что связь между качеством жизни и стоимостью жилья довольно слабая. По расчетам Домклика, различия в качестве жизни объясняют только 17% различий в ценах на новостройки и 7% на вторичку. То есть дорогие квартиры далеко не всегда означают, что в регионе особенно комфортно жить. Где качество жизни высокое, а жилье не самое дорогое? В Москве, которая возглавляет рейтинг качества жизни, квартиры действительно дорогие: в среднем 425,3 тыс. рублей за квадратный метр в новостройках и 372,1 тыс. на вторичке. Санкт-Петербург занимает 2-е место по качеству жизни и также входит в число лидеров по ценам. А вот дальше картинка меняется. Ростовская область - на 6-м месте по качеству жизни, но только на 33-м по стоимости новостроек и на 44-м - по вторичке. Квадратный метр там стоит в среднем 150,5 тыс. и 100,9 тыс. рублей соответственно. Другой пример - Воронежская область: 10-е место по качеству жизни, 49-е по ценам на новостройки и 36-е по вторичке. Средняя стоимость метра - 134,1 тыс. и 104,6 тыс. рублей. В Самарской области тоже неплохое сочетание: 9-е место в рейтинге качества жизни и 30-е по стоимости новостроек. А где квартиры дорогие и так себе жизнь? Например, Амурская область занимает 74-е место по качеству жизни, зато 9-е по дороговизне новостроек. Квадратный метр в них в среднем стоит 197,5 тыс. рублей - заметно дороже, чем в Ростовской и Воронежской областях. Еще пример - Республика Тыва: 85-е место по качеству жизни и 17-е по стоимости новостроек, где метр обходится в 177 тыс. рублей. Приморский край тоже выделяется: 46-е место по качеству жизни, но 11-е по цене новостроек и 13-е по вторичке. Домклик объясняет такие перекосы дорогим строительством, сложной логистикой, недостатком предложения и особенностями местного спроса. На Дальнем Востоке и в отдельных северных регионах все это особенно заметно.
-
🕸Банки продали коллекторам долгов на 71,6 млрд рублей за квартал. Что делать заемщикам? За III квартал 2026 года банки выставили на продажу просроченные кредиты на 113,7 млрд рублей. Коллекторы выкупили портфели на 71,6 млрд, пишут «Ведомости». Что происходит, если ваш кредит продали? Меняется кредитор: теперь требовать погашения долга вправе организация, которая его купила. Само по себе это не увеличивает задолженность и условия. По ст. 384 ГК РФ новый кредитор получает права прежнего с теми же параметрами долга. Повысить ставку или назначить комиссию только за смену кредитора коллектор не может. Но проценты и неустойка за просрочку, предусмотренные договором и законом, могут начисляться и дальше. Есть и другой нюанс. Коллектор мог купить долг за небольшую часть номинала, но это не обязывает его требовать с заемщика меньше. Например, банк продал просроченные требования за 20% от номинала, лишь бы избавиться. Но, если банку вы должны 200 тыс. рублей, сама продажа долга не уменьшит эту сумму. Иногда удается договориться о скидке при единовременном погашении или о рассрочке. Если предлагают простить часть долга, сначала получите письменное соглашение с точной суммой платежа и указанием, что после его внесения обязательства прекращаются. Без документа можно заплатить деньги и остаться должником. Как проверить, кому платить? О передаче долга должны уведомить. Если новый кредитор сам требует оплату, по ст. 385 ГК РФ можно запросить доказательства перехода права требования. Чтобы уж 100% не попасть на мошенников с легендой «мы коллекторы, переведите ваш долг на этот счет», можно позвонить в банк по официальному номеру с сайта и уточнить, куда перешла ваша задолженность. Не переводите деньги по реквизитам из неожиданного звонка или сообщения, тем более на карту физлица. На практике это все выгдит примерно так, если упрощенно: 1. Банк продал ваш долг коллекторам. Изначально при выдаче кредита вы согласились с условием в договоре о том, что требования к вам могут быть переданы третьим лицам. 2. Коллекторы дают вам реквизиты - это куда оплачивать. 3. Коллекторы могут предложить другие условия. Например, простить часть долга или сделать график платежей более мелкими суммами. А могут начать названивать и в целом боле жестко настаивать на возврате денег. Но если нарушают закон, угрожают и т. д. - можно жаловаться. И помним, что коллекторская компания, как и банк, может пойти в суд, арестовать через приставов счета или снимать с них деньги. И пользоваться всеми остальными опциями.
-
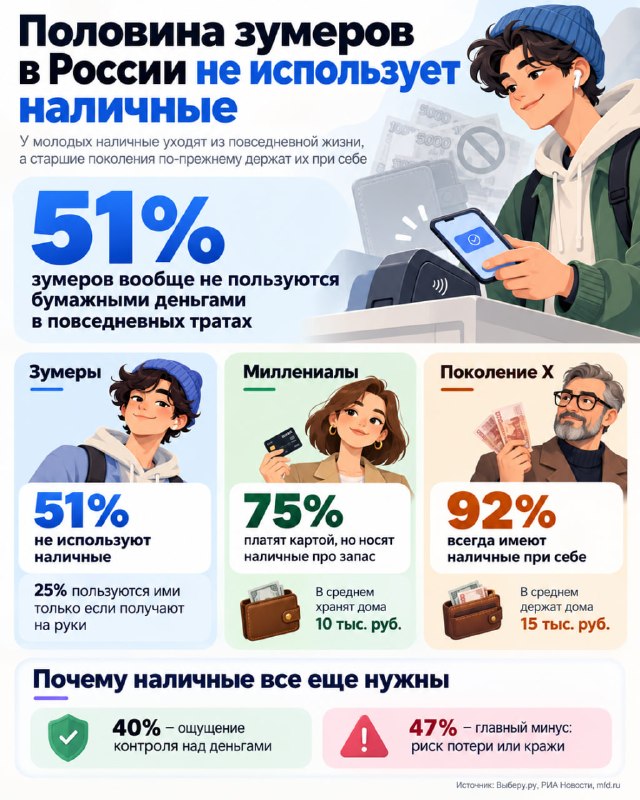
При этом в целом по России доля наличных платежей растет. Причины - проблемы с интернетом, страхи "а вдруг деньги заморозят", просьбы бизнеса платить налом или переводом.
-
🏗 33 банка ушли с ипотечного рынка за 3 года. Что это значит для покупателей квартир? Любопытную статистику нашли «Известия» в данных Центробанка. Во II квартале 2023 года ипотеку выдавали 249 банков, а во II квартале 2026-го - уже 216. Получается, за 3 года число кредиторов сократилось на 13,2%. Речь идет не о том, что у банков отозвали лицензию и они больше не работают. Они просто перестали выдавать именно жилищные кредиты. Почему банки отказываются от ипотеки Сейчас рыночной ипотеке вне всяких программ - в среднем около 19% годовых, а у некоторых банков и дороже 20% (оценка ДОМ.РФ). Желающих покупать квартиру на таких стало немного. И даже если клиент готов, банку придется проверить его доходы, оценить недвижимость, оформить залог и потом много лет сопровождать кредит. Все это стоит денег. К тому же самим банкам деньги достаются недешево. Чтобы люди принесли накопления на вклады, небольшому банку нередко приходится предлагать повышенные проценты. А ипотеку он выдаст на 15-25 лет. Если клиентов мало, содержание целого направления может просто не окупаться. Льготные программы тоже не делают ипотеку золотой жилой для всех банков. По данным ЦБ, в августе на них приходилось 56% выдач. Но условия по госпрограммам постоянно ужесточают, вот как недавно порезали лимиты и повысили требования по семейной ипотеке. Что это значит для покупателей квартир? У человека может быть нормальная зарплата, но нестандартная ситуация: доход от самозанятости, несколько имеющихся кредитов или небольшой первоначальный взнос. Один банк откажет, другой согласится, но предложит ставку выше. Когда выбор банков сокращается, найти подходящие условия сложнее. Правда, и раньше основная масса ипотечных кредитов приходилась на крупные банки. Поэтому не думаю, что сокращение числа участников на 33 резко изменит условия для всех заемщиков. Отдельно про тех, у кого ипотека уже есть. Если банк перестал выдавать новые кредиты, ваш действующий договор из-за этого не меняется.
-
edited 🍳Инфляция в России достигла 7,22%. Что дорожает сильнее всего? Вчера Росстат опубликовал свежую статистику по ценам. За неделю с 6 по 12 октября товары и услуги в России подорожали в среднем на 0,11%. А годовую инфляцию Минэкономразвития оценило в 7,22%. На первый взгляд, недельная динамика неплохая. Ведь неделей раньше цены выросли сразу на 0,96%. Но тогда на статистику сильно повлияло повышение тарифов ЖКХ с 1 октября. По расчетам Минэкономразвития, из 0,96% на коммуналку пришлось 0,75 процентного пункта. Без нее рост цен составил бы 0,21%. Теперь посмотрим, что подорожало за последнюю неделю. ✔️ Помидоры - сразу на 4,6%. Неделей ранее они тоже дорожали, на 3,7%. Осенью это вполне ожидаемая история, поскольку заканчивается сезон дешевых грунтовых овощей. ✔️ Куриные яйца - на 2,4%. Довольно заметный рост для одной недели. ✔️ Телефоны - на 1,3%. ✔️ Овощные консервы для детского питания - на 0,7%, гречка - на 0,6%. Но надо отметить, конечно, что некоторые овощи и фрукты подешевели. Морковь - на 2%, яблоки - на 1,8%, лук - на 1,3%, капуста - на 0,8%. В целом с начала октября цены прибавили 1,01%, а с начала года - 6,1%. И это средняя инфляция по стране, рассчитанная по определенному набору товаров и услуг. У каждой семьи рост расходов может серьезно отличаться в зависимости от того, на что она тратит деньги. А что происходит с годовой инфляцией? В конце сентября она составляла 6,35%, а к 12 октября достигла 7,22%. Основная причина такого резкого ускорения - октябрьское повышение коммунальных тарифов. И вчера же вышел новый макроэкономический опрос Центробанка. Аналитики повысили прогноз инфляции на конец 2026 года с 6,6% до 7,1%. При этом еще месяц назад ожидания были более оптимистичными. А вы с вами помним, что официальная инфляция часто ниже нашей личной. Там ведь они все рассчитывают по ценам на определенный набор товаров и услуг, а по факту в своем бюджете мы видим другое.
-
ad 
Реклама нового времени, печально... PS Про саму страховку сказать ничего не могу, не изучала.
- Older posts