Выгодные/невыгодные ипотеки У вас есть такие знакомые, кто сильно верит в силу кредитов? Что надо везде при возможности использовать кредитное плечо, а не собственные деньги. И что ипотеки не надо гасить вперед (особенно, если по ним низкая ставка). И спорить сложно: в чистых расчетах они правы, тут и возразить нечего. Вот только... я знаю очень много примеров, когда имущества вроде бы куплено много. Но все в кредит. Все квартиры, конечно, сдаются. Но доход уходит на платежи по ипотекам. По итогу же человек продолжает работать на работе. И если что-то случится с этим активным доходом, все его квартиры ему не помогут: денежного потока - фактически нет. Можно возразить: ну и что, капитал же копится, стоимость активов прирастает. Возникнет нужда - продаст что-то, погасит ипотеку, остаток заберет себе. И опять: да, конечно, я согласна. В теории. А на практике: можно купить у застройщика дороже, чем продашь потом на вторичке. И дооооолго ждать, пока цены вторички дорастут, чтобы получился плюс. А еще ипотеки, даже с маленьким процентом, гасятся оооооочень медленно. Фактически первые 10 лет при аннуитетных платежах 80-90% ежемесячных взносов - это проценты, а не тело долга. И если выходить из такого актива, то прирост, полученный на руки, будет не таким уж впечатляющим. Ну и продать квартиру - это все же процесс. Не каждый решится на него из-за потери работы, да и не так это быстро и просто, чтобы в моменте свои финансовые дыры таким способом закрывать. Так и что теперь? Надо гасить ипотеки вперед, даже по льготной ставке? Не обязательно. Но такие любители кредитов забывают главное: когда они рассуждают о выгодности или невыгодности досрочного погашения, то сравнивают эту выгоду - с чем? С деньгами, которые у них лежат на вкладе. Или которые они кладут на вклад - вместо того, чтобы гасить досрочно. И имеют процент по вкладу выше, чем ставка по кредиту. Вот она, за счет чего берется, выгода-то. Из разницы в ставках. Так вот! Любители кредитов забывают только одно: ПОЛОЖИТЬ, положить эти деньги на вклад! А значит, никакой выгоды у них нет. Они просто тратят эти деньги, тем самым оттягивая момент, когда у них появится пассивный доход. Какой-то ручеек денег, которые будут капать сами по себе. Без необходимости их зарабатывать на основной работе. Так тоже можно. Каждый идет в своем темпе. Просто не надо себя обманывать, мол, я ипотеку досрочно не гашу, невыгодно. Просто вы долго копите)) Долгим и неэффективным способом. Ваш выбор.

Светлана Шишкина. Как жить лучше
Авторская рассылка "Лана Считает". 1 письмо в неделю про личные и семейные финансы и взрослые решения. https://svetlanashishkina.ru/subscribe Автор @SvetlanaShi РКН: https://knd.gov.ru/license?id=6739d7d5b5d2ec30cf768004®istryType=bloggersPermission
-
-
ad Писала про нашу историю со школой. Что нам пришлось забрать Аленку из частной школы, в том числе из-за черти-какого английского. Теперь держу руку на пульсе. В частности, захотелось протестировать ее уровень английского и понять, где пробелы. Для этого обратились в языковую школу Anecole. Пробный урок включает в себя тестирование. По результатам дают рекомендации и собирают индивидуальный учебный план. Плюс школы Anecole по сравнению с частными репетиторами - в удобстве и финансовой гибкости. По одному абонементу могут заниматься и дети, и родители, и изучать два и более языка. При этом у абонемента нет жесткого срока годности и можно гибко планировать занятия с учетом нагрузки ребенка или поездок. Есть оплата маткапиталом и рассрочка платежей. А еще в Anecole есть редкие языки! Кроме стандартных английского-француского-испанского у них также можно изучить немецкий, португальский, итальянский, арабский, китайский, корейский, турецкий и японский. У Алены хороший уровень английского в плане лексики. Но грамматику в предыдущей школе почти не изучали. Не было системности и следования какой-либо общепринятой программе. В Anecole нам предложили понятный план и долгосрочную программу занятий, чтобы выйти на наши цели. А в перспективе - чтобы она смогла и учиться на английском языке. Без шуток, если у вас только школьный английский, не радуйтесь школьным пятеркам. Пройдите бесплатное пробное занятие, чтобы понимать, соответствуют ли знания ребенка нужному уровню. Потом догонять будет капец как сложно. А если обнаружатся пробелы, можно будет их закрыть с помощью занятий в Anecole. У них сейчас идет Черная пятница — в ноябре скидки на обучение до 60%! А при покупке пакета от 32 уроков по моему промокоду ECONOMY вы становитесь участником розыгрыша iPhone 18 Pro, AirPods Pro 3 или целого года обучения с преподавателем! 🎁
-
После ситуации с Яндекс Пэй стало интересно, как устроено хранение информации о наших с вами вкладах и счетах. И могут ли деньги "пропасть" со счетов, если у банка будет проблема с дата-центрами. 1. Закон требует иметь копии всех данных. Но не прописывает, что копии должны физически храниться в разных географических локациях. В теории они могут храниться на разных компах в одном и том же дата-центре - и сгореть вместе. 2. Еще должна быть резервная копия - на случай, если основная версия сбойнет, и в копию тоже уйдет ошибка. Должна быть условно архивная версия, к которой можно "откатиться". И она тоже физически должна храниться на отдельном устройстве. Но та же история, вы поняли, да? Отдельные носители - но лежать могут рядом в одном дата-центре)) 3. В СМИ писали, что банки передают данные в ЦБ. И резервные копии есть там. Да, но нет. Передают обобщенную отчетность: у нас всего вот столько денег. Без конкретизации по отдельным клиентам. Отчитываются раз в месяц (то есть информация не прям 100% актуальна день-в-день). 4. В АСВ вообще не понятно до конца, что передают. По закону детальный реестр банки должны передать в случае банкротства. Также туда скидывает свои данные ЦБ. И что-то передают сами банки, потому что размер взносов в АСВ коррелирует с объемом привлеченных средств. Однако я не нашла подтверждения, что АСВ постоянно хранит независимую, регулярно обновляемую копию индивидуальных данных по счетам всех действующих банков. 5. В законе есть требование к банкам "организовывать управление рисками, связанными с информационными системами, и предусматривать мероприятия по обеспечению непрерывности критически важных процессов и восстановлению их функционирования". В моем понимании - это подразумевает хранение копий в РАЗНЫХ дата-центрах. Но... конкретно, именно такими словами, - это не сказано. Итого. Риск потери данных ЕСТЬ, небольшой, но ненулевой. Поможет - хранить документы. а) сам договор с банком - по каждому вкладу заключается договор, его можно скачать и хранить у себя на устройстве; б) выписки - особенно, на те даты, когда заводите крупные суммы; но можно и просто в качестве информационной гигиены раз в полгода скачивать новые. Читала у разных экспертов, что если данные потеряются без возможности восстановления, якобы, эти документы помогут в споре с банком. Мне до конца не понятно, как. Ведь после запроса выписки в теории можно взять и вывести все деньги... И данные выписки будут уже неактуальны. Но... лучше так, чем совсем ничего. Но на самом деле такой вариант развития событий мне кажется совсем мизерно вероятным. В отличие от дальнейших атак на дата-центры и временные сбои доступов - к приложениям, данным, переводам, оплатам... Здесь меры простые: распределить деньги по разным банкам + иметь небольшой запас наличных. Если у вас кредиты - вносить платежи заранее, а не накануне или день-в-день. Есть у меня те, кого затронул сбой в Пэй? Как у вас в итоге разрулилось?
-
Чем ближе Новый год, тем больше суеты вокруг подарков - покупок - закупок... Я ставлю себе лимиты на такие расходы + составляю подробные списки покупок, чтобы не потратить лишнего. Закупаться начинаю заранее, на разных распродажах и акциях - типа Черной пятницы и т.п. В это воскресенье (15 ноября) подобная акция стартует в приложении Т-Банка. Игра называется «Призоград». В ней можно ловить акционные цены на отдельные товары или бренды, покупать с повышенным кэшбэком в тех или иных категориях (например, увеличенный кэшбэк в Городе или доп. кэшбэк за покупку билетов в театры, на концерты). И при этом еще за свои покупки получать билетики для участия в розыгрыше. Призов в розыгрыше много, и шансы выиграть хоть что-то — большие. А чем больше билетов - тем больше шансов. На круг может получиться весьма выгодно. Чек-лист, как забрать своё в Призограде от Т-Банка: 🟡 зайти в приложение Т-Банка 🟡 найти в Призограде то, что давно хотелось 🟡 купить выгоднее обычного 🟡 получить билет в Призограде 🟡 забрать мгновенный приз или испытать удачу в розыгрыше главного приза Посмотреть предложения, которые будут участвовать в акции (и сравнить со своими списками) можно уже сейчас - по этой ссылке
-
Проверки владельцев зарубежной недвижимости. Прислали эту ссылку В ней - о том, что ФНС может расширить проверки владельцев зарубежной недвижимости. Не только Дубай шерстить, но и Таиланд, и Турцию. И мол, что я об этом думаю. Во-первых, по Дубаю. Проверки коснулись тех, кто продавал недвижимость. В ОАЭ нет налога при продаже недвижимости. И многие рассуждают так (часто - с подачи агентов по недвижимости): квартира же в Дубае, а не в России, значит, руководствуюсь налоговым законодательством ОАЭ. Это ошибка. По закону, если продавец - налоговый резидент РФ, ему нужно платить налог и там, и там. Если есть соглашение об избежании двойного налогообложения, можно вычесть налог, уплаченный за границей. Но если в ОАЭ - ноль, то и вычитаешь ноль. Дальше все как с российской недвижкой (если продажа раньше 5 лет в собственности): надо подать декларацию, перевести доходы в рубли, вычесть стоимость покупки (тоже в рублях на дату покупки), высчитать и уплатить налог. Наша налоговая каким-то образом получила информацию о сделках по продаже. Ну и задает вопросы. Скорее всего, это данные по банковским операциям, а не информация из реестра недвижимости. Но крупные поступления от продажи недвижимости - их, конечно, сразу видно. Увидеть, сдавалась квартира или нет, - они и в России-то не могут. До сих пор рынок аренды серый. А вы на Дубай замахиваетесь. Максимум, могут предполагать - мол, не пустая же она у вас стояла, а вот у вас тут на банковские счета есть регулярные поступления... чтобы владелец засуетился и чистосердечно признался. Они и в России так делают. Пишут письма безработным владельцам нескольких квартир. Мол, не сдаете ли. Не хотите ли отчитаться. Но намноооого интереснее для налоговой - финансово, в первую очередь - не колоть вас на тему аренды. А спросить за соблюдение валютного законодательства. Которое большинство не знает. И почему-то считает чем-то необязательным. Согласно валютному законодательству, если россияне, будучи валютными резидентами РФ, совершают между собой сделки купли-продажи, она должна проходить ТОЛЬКО В РУБЛЯХ! Даже если продается квартира в Дубае. Не дирхамы, не доллары, не крипта. Упаси боже наличные еще. Только рубли, точка. Штраф конский - до 40% от суммы операции. Когда я покупала апарт в Казахстане, мне пришлось рассказывать об этом и продавцу из Питера, и казахскому риэлтору, и нотариусу в Астане, который оформлял сделку. Что расчет между двумя резидентами РФ может быть только в рублях. А теперь представим все то же самое в ОАЭ или Таиланде... Непросто, весьма. И да, с этими странами у нашей налоговой есть автообмен. И да, будут спрашивать. Ну прикиньте. С одной такой продажи можно сразу и за валютное взыскать 40%, и еще налог в 13% доначислить. Плюс штрафы. Значит ли это, что надо паниковать владельцам зарубежной недвижимости? Конечно, нет. Вы можете законно владеть, управлять, распоряжаться недвижимостью. Можно продавать недвижимость (с налогом и без). Можно продать за валюту, если покупает иностранец. Или за рубли - если россиянин, который живет в РФ. Можно выждать минимальный срок и продать без налога. Просто зарубежная недвижимость предполагает, что вы... ну... несколько более грамотный финансово, чем среднестатистический человек. Но это, вроде, нормально?
-
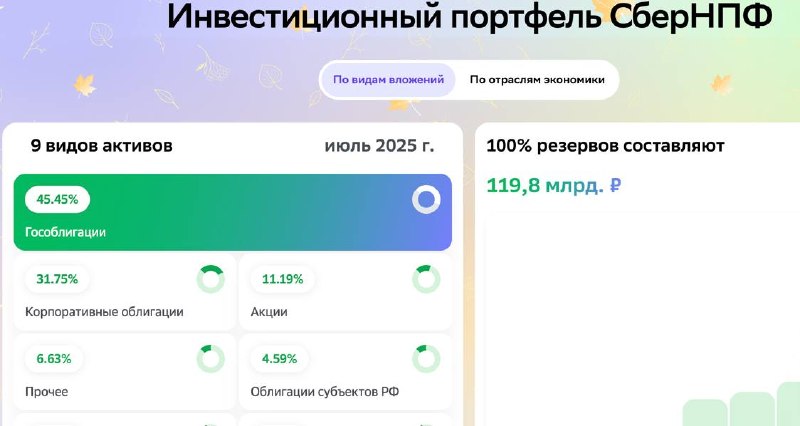
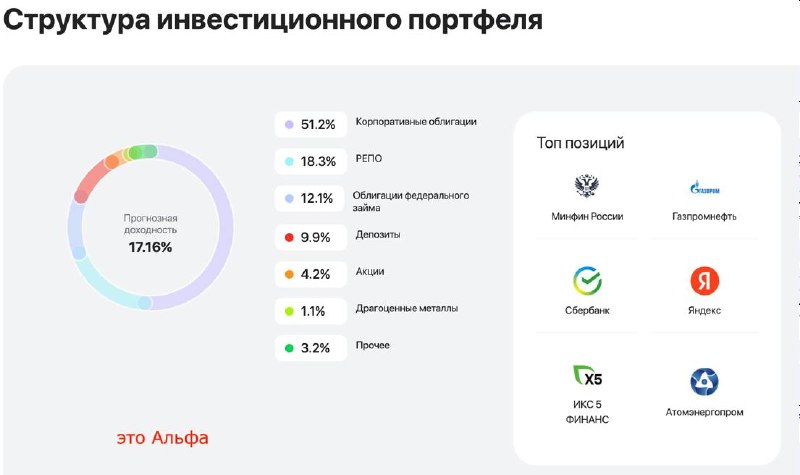
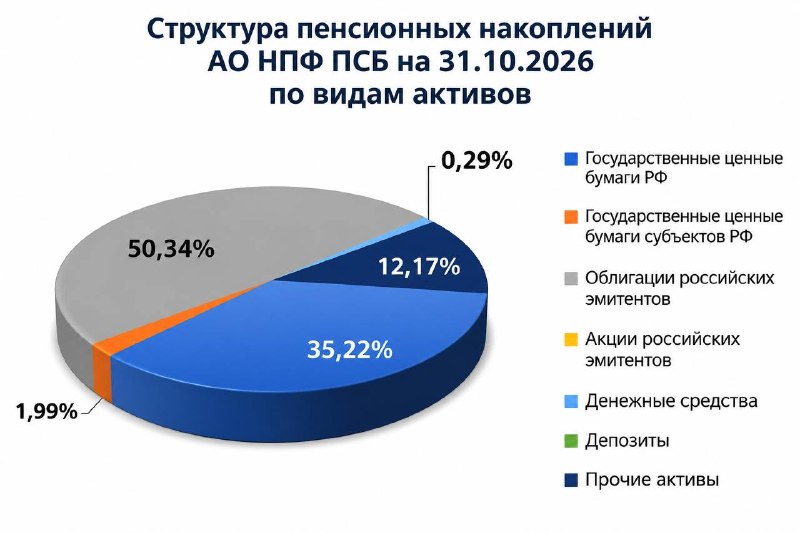
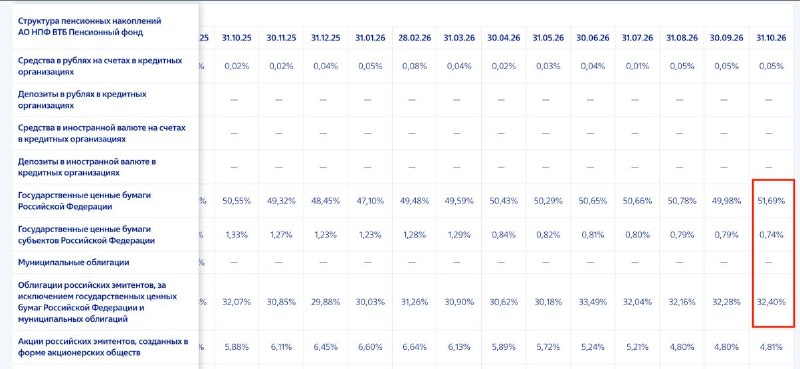
Все накопительные пенсии конвертируют в ПДС. Закон внесен в Госдуму, скоро будет принят. Что это значит для нас с вами? Ну, моя накопительная - она же замороженная с 2014 г. - часть пенсии уже переведена в ПДС. У многих подписчиков - тоже. Я писала о том, что это выгодно: можно забрать эти деньги раньше официальной пенсии + появляется возможность получить их на руки в экстренной ситуации (в случае серьезной болезни). Короче, кто адекватный и финансово грамотный - уже перевели. Кто в танке - им переведут автоматически после принятия соответствующего закона. Это очередной этап пенсионной реформы, еще одна попытка убедить граждан софинансировать собственную пенсию, бла-бла-бла. Просто упорядочивают систему и сводят все разнообразие всяких "пенсионных накоплений" к одному формату: ПДС. Большинство ничего не заметит. Видела посты в телеге, мол, это все для того, чтобы на наши накопления купить еще ОФЗ, которые уже никто покупать не хочет. Дорогие мои, а щас эти накопления, вы думаете, куда вложены? Или вы как себе эту кубышку представляете? Как подвал Скруджа с золотыми монетами? На картинках - состав пенсионных портфелей разных НПФ. Особнячком стоит разве что Альфа, у которой большая часть денег в корпоративных облигациях. А все остальные - так поуши загружены в ОФЗ-шках. После принятия закона бумаги просто перепишут из одного отчета в другой. Вот и все изменения.
-
5 число месяца - день, когда мы платим коммуналку Посчитала. На круг выходит около 50 тыс. руб в месяц за 6 объектов недвижимости. Терпимо. Но все равно, немаленький такой обязательный ежемесячный платеж. Все уже за октябрь оплатили? Впечатлились ростом?
-
Пользуясь случаем, напомню, что у НаПоправку действует мой промокод, и можно очень выгодно купить подписку на консультации с разными врачами. Также по моей ссылке будет скидка 500 р. на очный прием.
-
А еще я мечтаю, чтобы кто-то сделал на базе ИИ какую-то общую "медицинскую карту" человека. Куда можно было бы скидывать все свои старые анализы и исследования прямо в pdf, и оно бы там обрабатывалось и анализировалось. И чтобы разные клиники были к этой базе подключены, и все новые бумажки тоже закидывали туда. Чтобы если ты приходишь в новое место, ты мог просто дать врачу доступ к своей медкарте, и у него перед глазами была бы вся история твоего здоровья за все годы. Конечно, сейчас тоже есть медицинские карты и базы. Но они разрозненные. У каждой клиники свои. Хранятся в виде отдельных документов, а значит, их нельзя проанализировать машинным способом. И еще они, блин, теряются)) особенно бумажные. У меня вот на компе огромная папка с анализами разных лет. И еще есть бумажная папка - с УЗИ и рентгенами. И как это все свести в единообразную и удобную таблицу, но так, чтоб не переносить все руками, - я не знаю. Уверена, что кто-то сделает. И уже очень скоро. Те же СберЗдоровье. Или НаПоправку. Или еще кто-то из больших игроков, у кого уже есть интеграция с клиниками. Ждем-с
-
edited Зеленый банк, похоже, готовит что-то вроде ДомКлика, но для машин. Уже пиарят конкретно В теории я могу представить себе покупку машины на вторичном рынке полностью онлайн, через мобильное приложение, но только если: - в приложении будет добавлена информация из базы ГАИ или страховых компаний обо всех ДТП, в которых побывала машина - туда же будет подтягиваться информация из сервисных центров - о пройденных ТО, вовремя/не вовремя и тп - будут пункты независимой оценки, куда можно будет заехать перед тем, как выставить машину на продажу, и получить объективную оценку - на которую потом сможет ориентироваться и покупатель Ну, проверка продавца уже опционально, и так проверять надо перед покупкой. Но если будет подтягиваться информация из разных баз - типа ФССП - тоже класс. Как будто ничего невозможного, как считаете? И вместе с тем, я думаю, что это не случится. Вместо этого будет какая-нибудь "оценка ИИ-агента", который будет давать среднюю цену, ориентируясь на цены других сделок. А то, что машина вся ржавая по кругу, просто перекрашенная - этого ИИ не увидит))
-
Запись вебинара "Как создать капитал в эпоху перемен" уже доступна к покупке ⬇️ ⬇️ ⬇️ https://svetlanashishkina.ru/finance2027 Обратите внимание, запись продается с доступом "навсегда", можно скачать и смотреть в удобное время. И даже делиться с близкими. Запись доступна к покупке ДО 15 НОЯБРЯ!!! Скоро напишу, почему так. И вообще будут скоро кой-какие новости.
-
Ох, е-мое, какого шмурдяка наделали управляющие компании на рынке с тех пор, как я перестала следить. Я про разнообразные фонды на акции, на облигации. Ну, то, что комиссии у всех выросли, - это я не удивлена. Хотя больше 2% за следование за каким-нибудь простых индексом, ну ребят, ну за гранью же... Но еще больше удивляет вот это разнообразие - кто в лес, кто по дрова. У каждой УК теперь свой индекс, за которым она "следует". По-русски это называется - "что хочу, то и ворочу". Видела варианты 50/50 - типа половина фонда за одним индексом, вторая - за другим. Чтоооа?? Джон Богл в могиле ерзает, явно. А внутри... еще больше всего интересного. Например, собственные ипотечные облигации. Субординированные займы дружественных банков... И это крупные фонды, с огромным объемом привлеченных средств. Уважаемые управляющие компании. Что ж... Фонды на нашем рынке теперь явно не инструмент для новичков. И не лучший выбор пассивного инвестора. Как жаль. А как все хорошо начиналось...
-
ad 
Ну и есть еще следующий уровень) Те, кто зарабатывает на тех, кто берет в долг)) Причем, дважды. Сначала выдают деньги под ликвидный залог (недвижимость). А потом - взыскивают с процентами - с тех, кто с платежами не справился. И то, и другое возможно в пассивном формате через платформу Credit.Club. И выдачей кредитов, и взысканиями занимается сама платформа. Для инвестора же все выглядит как регулярные платежи по фиксированной ставке + возврат вложенных денег в конце срока. Выдача займов под залог недвижимости - это продукт "Сбережения". А продукт, в котором вы вкладываетесь в работу со взысканием этих же залоговых займов, называется "Инвестиции". По обоим продуктам в договоре фиксируется доходность от 19% до 23% годовых в зависимости от срока. Сроки от 6 до 24 месяцев. Выплаты ежемесячно или в конце срока. Инвестировать можно суммы от 100 тыс. руб. И нет, конечно, это не может быть единственным вашим вложением. Но для диверсификации портфеля и для людей с агрессивным риск-профилем, вариант более чем интересный. Инвестиции на Платформе реализованы в рамках регулирования Федерального закона №259-ФЗ, ООО "Кредит.Клаб" входит в реестр операторов инвестиционных платформ Банка России с 2021 года. Подробности о платформе и продуктах тут: https://credit.club/invest_ref?referrerId=YhrrQiOu Реклама. ООО «Кредит.Клаб», ИНН 6678105594, erid: 2W5zFHjVoCE
-
А помните, какую ставку по ипотеке обещали застройщики к концу 26 года? Летом 24-го, когда прикрыли всеобщую льготную ипотеку, стали супер-популярны рассрочки. Причем, не в классическом формате, а типа за первые 2 года вносишь в рассрочку, условно, 10% от цены квартиры. А потом переходишь на рыночную ипотеку. Которая, по обещаниям некоторых риэлторов, к тому моменту должна была упасть ниже... 12% Не упала. Сейчас 18-19% в среднем. Да еще и правила выдачи кредитов ужесточились за эти два года. Особенно в части подтверждения доходов. Но и высокая ставка тоже влияет. Банки оценивают общую кредитную нагрузку, и если ежемесячный платеж выше, можно просто не вписаться в лимиты, и кредит не одобрят. Тогда как по ставке 12%, к примеру, человек прошел бы без проблем. С учетом того, что большинство рассрочек заключались на 2-2,5 года, сейчас, осенью 26-го по многим договорам как раз будет подходить срок перехода на ипотеку. Думаю, эта тема еще всплывет в новостях... и мы услышим истории "обманутых инвесторов", которые не могут погасить рассрочку, потому что банки не дают ипотеку. И продать квартиру не могут, пока не рассчитаются с застройщиком. Глобально на рынок жилья не повлияет, потому что, все-таки, таких отчаянных было немного. Большая часть покупателей рассрочек - это люди, у которых были или накопления, или другое жилье, которое планировалось продать для погашения долга. Вторые, кстати, вообще красавчики. Они и жили эти два года в своей квартире, и вторичку свою сейчас смогут продать по подросшей цене, а первичка у них при этом зафиксирована еще по старым ценам. Уважение. ✊️
-
ad 

 +1
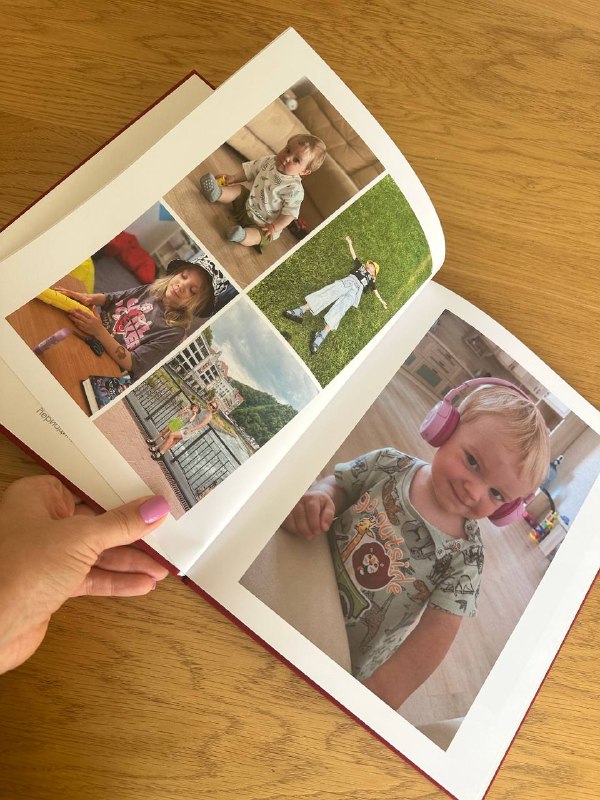
Ну почемуууу они так быстро растут. И почему я так быстро все забываю? Надо больше фотографировать. И обязательно печатать, а не оставлять в галерее телефона. Чтобы сохранить в памяти: как мы жили, куда ходили, над чем смеялись. И чтобы чаще пересматривать. Посмотрите, какое роскошество: печать, как в глянцевом журнале. И шикарная тканевая обложка в вишневом цвете. Я раньше делала такие на каждый год жизни детей, когда были совсем маленькие. А теперь делаю просто семейные, про нас четверых, про то, как прошел еще один год нашей жизни. И конечно, это идеальный подарок, когда не знаешь, что подарить. Всем: бабушкам, друзьям (есть мини-версии таких книг, и можно собрать совместные фотки с этим человеком, все самые трогательные совместные моменты), любимому человеку и даже себе самому. Я вот себе делала на 39-летие, собирала свои архивные фотки, из детства, из юности. Технически есть много разных сервисов для печати фотокниг. Но я хочу посоветовать вам Периодику. Они какие-то особенные. В эстетике, в дизайне, в тактильных ощущениях от готовых изделий. Ну и в техническом плане мне их сервис нравится больше всего. Вот эту толстенную фотокнигу я собрала с помощью их ИИ-сервиса всего за 15 минут. Я просто загрузила фотки, а ИИ-дизайнер расставил их так, чтобы было красиво и чтобы всё со всем сочеталось. Если у вас фотографии в основном хранятся на телефоне - то еще удобнее будет собирать книгу через приложение. У меня есть промокод ШИШКИНА. Дает скидку 8% на любой заказ всей печатной продукции Периодики и действует до 31 декабря. Сохраните его себе, чтобы получить скидку, когда соберетесь печатать архив или когда возникнет повод подарить кому-то из близких уникальный и очень личный подарок. P.S. Мой дед, когда вышел на пенсию, собирал семейную родословную. А я когда-нибудь точно сделаю большую фотокнигу с портретами всех родных и их краткой биографией. Прямо мечта, прямо представляю себе, какая семейная реликвия получится.
-
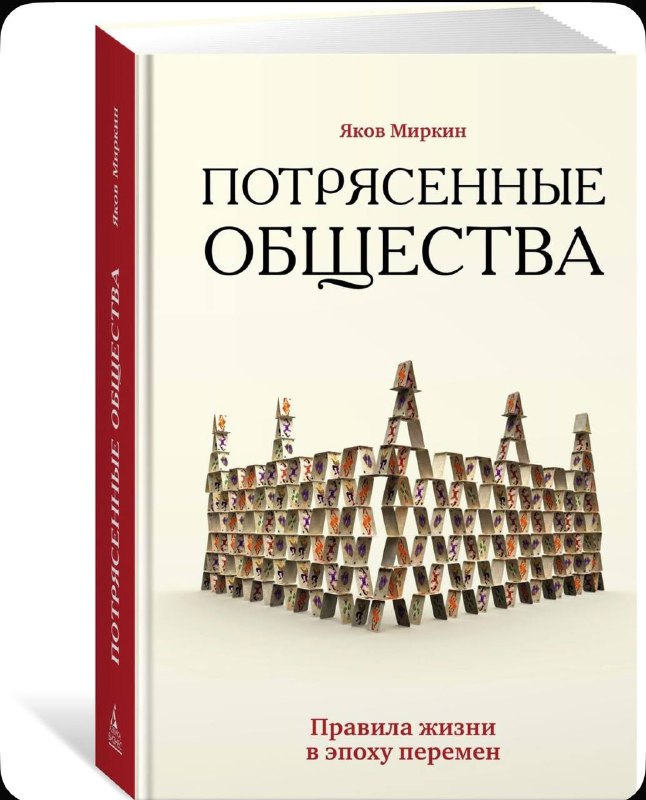
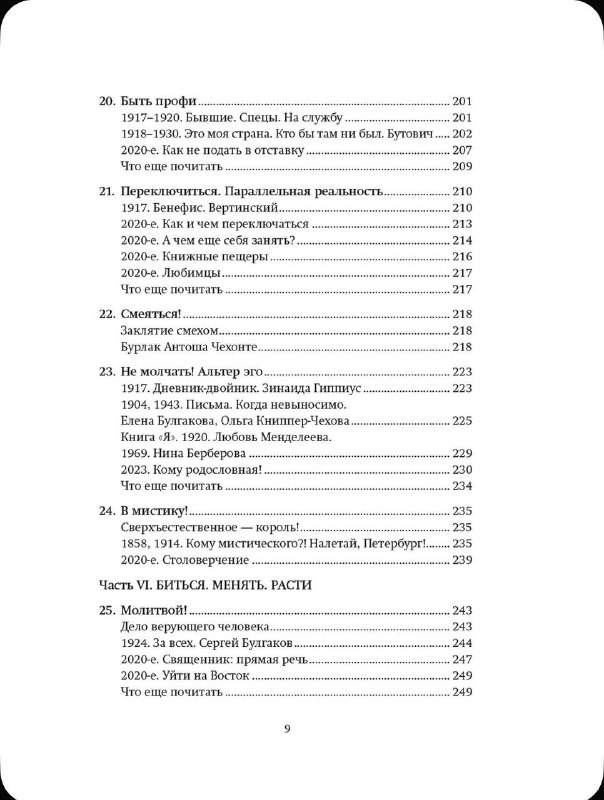
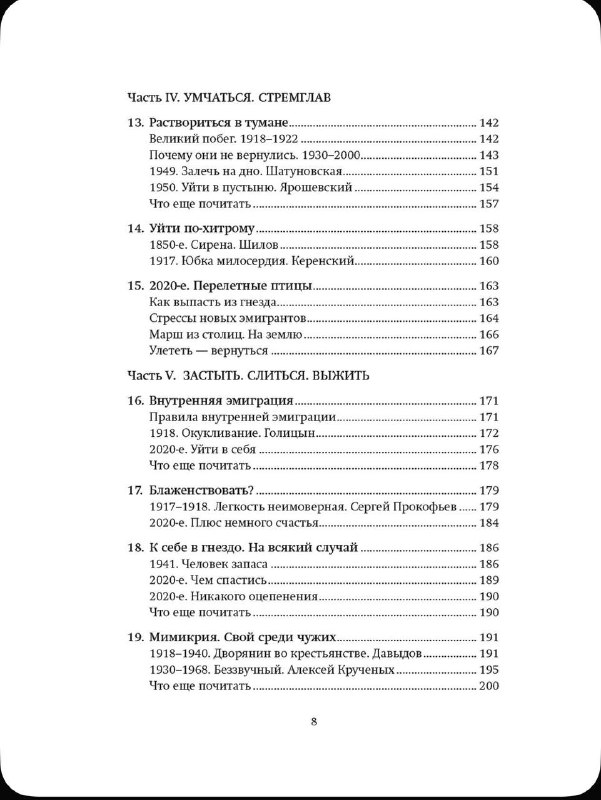
Вот эту книгу упоминала сегодня на вебинаре. Про стратегии выживания разных людей в эпоху перемен Кто был онлайн - вы мощь 💪 Кто не смог - запись придет в течение суток в почту
-
edited 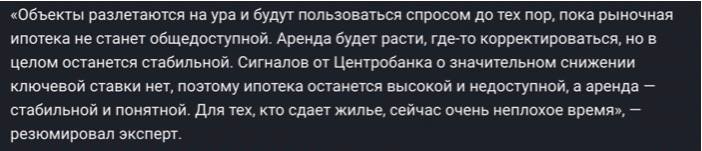
Читаю статью с прогнозом по рынку аренды, и там вот такой прогноз (см скрин). А что, когда-то были плохие времена для тех, кто сдает жилье? Прям вот плохие? Это когда? В целом же у меня ощущение, что "доступное жилье" и "Москва" в принципе в обозримое время в одном предложении встречаться не будут. Хоть даже ипотека снова станет дешевой. Был вот этот всплеск, когда после долгого моратория - мэрия снова начала выделять землю под строительство в "ржавом поясе". Ряд застройщиков предложили тогда около-эконом и комфорт внутри МКАДа. И на короткий период (совпавший с всеобщей льготной ипотекой) жилье в Москве стало "доступным". Но потом и эти немногие застройщики опомнились и переключились на проекты бизнес-класса. Да и застроили уже в целом эту промку. Реновация еще помогает освобождать площадки, но там тоже земля не бесконечная. И конечно, никто не будет продавать в обжитых районах дешевые квадратные метры.
-
Что меня больше всего возмущает, что законов, повышающих налоги, принято вал, вот новый А при этом до индексации налогового вычета за покупку недвижимости руки "так и не доходят". Сколько уже было этих разговоров? Вычет в 2 млн когда-то был сопоставим с половиной однушки. А сейчас дай бог 15%. Индексации не было с 2008 года! Только пиариться могут, всякие там личности
-
edited ad 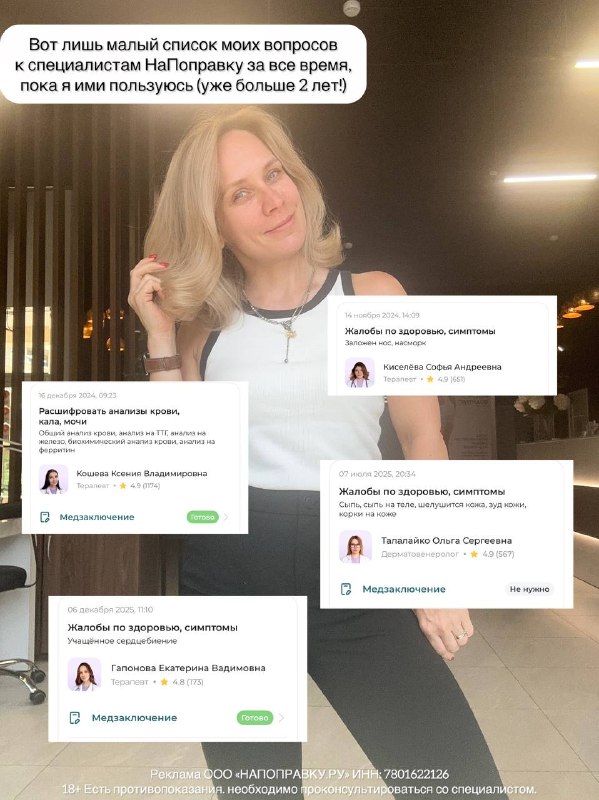
Я искренне недоумеваю, когда люди пишут мне в комментариях вопросы по каким-то чувствительным финансовым темам. Типа, а сколько у меня будет налог в такой-то ситуации. Алло, ребят, вы просите бесплатный совет у аккаунта в интернете. Если он вам какую-то фигню ответит, разбираться придется все равно вам. Хуже только просить советы по здоровью на форумах. У моего ребенка отвалилась нога, нам уже ехать к доктору или еще можно понаблюдать? Особенно странно это для меня, учитывая то, КАК ДОСТУПНА профессиональная врачебная помощь. Я не раз рассказывала о приложении НаПоправку, в котором можно найти отзывы о врачах и записаться на обследования в клиники РФ, а главное там есть подписка на онлайн-консультации с разными докмед врачами в чате. В том числе есть гинекологи, дерматологи, косметологи, урологи, кардиологи, эндокринологи, неврологи и много кто еще. А ночью есть дежурный педиатр или терапевт. Это круглосуточная возможность спросить у профессионального врача и получить квалифицированный ответ. А не читать мнения тёть в интернете. Вот буквально недавно у нас возникла ситуация: логопед отправляет Максика к неврологу, я сильно сомневаюсь в необходимости назначения каких-то лекарств. Иду в НаПоправку за "вторым мнением". И уже на основании подробных объяснений от врача, который придерживается доказательного подхода в медицине, принимаю решение. Без очередей и записи, просто пишу в чат и подключается врач нужной специальности. Скачать приложение НаПоправку можно по ссылке Цена подписки в пересчете на месяц - смешная, ну реально. Тем более, что можно подключить до 5 членов семьи и получать консультации для каждого. И с учетом того, что в годовую подписку входит безлимитное количество обращений. По промокоду SVETAECONOMY70 cкидка 15% на ознакомительную месячную и целых 70% на годовую подписку (второе, конечно, выгоднее)). И ещё приятный бонус: по моей ссылке можно получить скидку 500 ₽ на очную запись в клинику — на приём врача, обследования или анализы. https://nppv.ru/sweh?erid=2VtzqvwtLbF
-
К вопросу про дисциплину, неопределенность и необходимость постоянно что-то решать. В тему нашего будущего вебинара. У меня есть апарт в Казахстане, он хорошо работает, там хорошая рентная доходность. И несмотря на то, что я там ни разу не была и объект в глаза не видела, покупкой я довольна. При этом я внимательно слежу сейчас за ситуацией вокруг Фридом Финанс. Потому что это мой основной способ вывода заработанных денег. Фридом - это казахстанский банк с российскими корнями. И вот недавно вышла новость, что у наших властей есть претензии к его основателю, Тимуру Турлову. Якобы финансировал ВСУ, стоит вопрос о признании экстремистом. Если это случится, ни один российский банк не примет деньги из Фридома. А резервного способа у меня нет. Есть другая казахская карта, могу принимать доходы за апарт на нее. Но исходящие свифты в Россию возможны только через оффлайн офис. Ну и я слежу. И думаю. Какие могут быть сценарии, как мне действовать. Нет сейчас инструмента, куда вложил - и не думаешь. Увы. P.S. Если у вас там брокерский счет - вам нужно тоже подумать о резервном способе вывода денег. То есть нужно открыть счет в другом казахстанском банке, где будет нормальная связка с выводом в РФ.
- Older posts