(к предыдущему посту)
Последние четыре года обороты субъектов МСП в сопоставимых ценах 2019 года (т.е. очищенных от инфляции) росли со среднегодовым темпом 1,7% при значительном вкладе малых и микропредприятий (микропредприятия -до 15 сотрудников и доход до 120 млн руб. в год), которые обеспечивали около 85% от совокупного оборота.
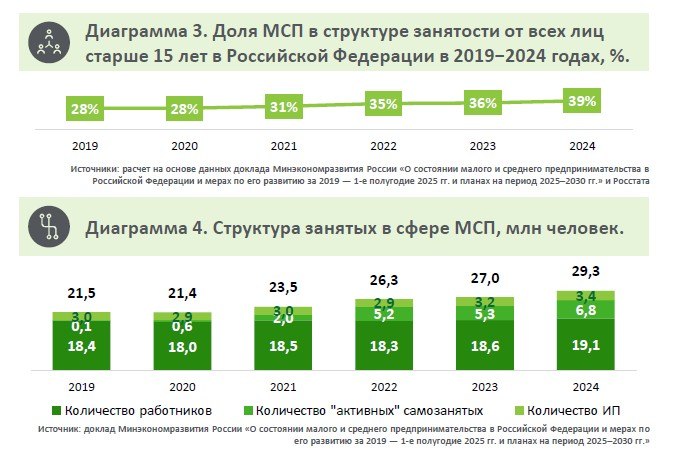
Картина может выглядеть благостной, но на диаграмме в предыдущем посте мы видели, что с 2019-го по 2024 год число занятых в МСП выросло почти на 35% (с 21,5 млн до 29,3 млн человек), а выручка в реальных ценах – менее чем на 2% (с 59 трлн в 2019 году до 60 трлн в 2025 году).
Т.е. выручка на одного занятого за этот период упала на треть.
Фактически сектор МСП находится в глубоком кризисе после 2020 года.
Я отметил бы очень важный тренд не только для экономики, но и социума России: с 2019-го по 2026 год доля занятых в микро-, малом и среднем бизнесе выросла с 28% до 39% от всей рабочей силы страны. Это показано в исследовании Росконгресса «Стратегический анализ рынка МСП и структурных проблем, 2026». Это почти 30 млн человек из 76 млн трудоспособных россиян.
Так же бы отметил, что Росстат не обсчитывает сектор МСП по большинству показателей. Как живёт этот сектор, можно анализировать только по косвенным индикаторам.
(продолжение предыдущего поста)
Начальник аналитического отдела инвесткомпании «Риком-Траст», к.э.н. Олег Абелев:
Действительно, цена может достичь и 150-200 долларов за баррель. Вопрос в объёме нефти, который может быть экспортирован через Ормузский пролив. Если боевые действия будут усиливаться, если продолжатся атаки на объекты энергетической инфраструктуры, если опять полностью де-факто будет заблокирован пролив, то понятно, что за счёт роста стоимости логистики, фрахта, страховки стоимость будет закономерно расти. Вопрос в степени эскалации конфликта. Проблемы российского бюджета не могут решиться только высокими ценами на нефть, они связаны с растущими расходами и бюджетным дефицитом. Чтобы решить проблемы бюджета, высокие цены на нефть должны продержаться несколько месяцев. Доходы в бюджет по экспортно-торговым каналам поступают в бюджет с определённым лагом, как минимум два месяца.
Главный экономист Института экономики роста им. П.А. Столыпина Борис Копейкин:
В условиях растущих рисков перебоев экспорта из Саудовской Аравии из-за повреждений инфраструктуры хуситами в дополнение к ситуации непосредственно в Ормузском проливе рынок может отреагировать крайне нервно. Но вот устойчивым повышение цен будет вряд ли. Где-то вырастет добыча, где-то - сократится потребление. В длительной перспективе высоки шансы на устойчиво низкий уровень цен. Это неизбежно скажется и на российской экономике, и на бюджете. Поэтому текущий момент повышенных цен надо использовать максимально эффективно.
(продолжение предыдущего поста)
Аналитик Freedom Global Владимир Чернов:
Цена Brent действительно может подняться до 120–130 долларов за баррель, если военно-политическая ситуация в Персидском заливе продолжит ухудшаться. Для такого движения не обязательно полное перекрытие Ормузского пролива. Достаточно новых атак на нефтяную инфраструктуру, танкеры или устойчивого сокращения экспорта из региона. Но я бы не рассчитывал, что нефть надолго закрепится на уровне в 120–130 долларов за баррель. Если ситуация в регионе не будет ухудшаться дальше, такие цены, скорее всего, окажутся временными. Слишком дорогая нефть сама начинает сдерживать мировой спрос и усиливать инфляционное давление.
Для российского бюджета такая нефть станет очень серьёзной поддержкой, но сама по себе проблему дефицита полностью не решит. По итогам января–августа дефицит федерального бюджета уже достиг 5,8 трлн рублей, поэтому даже резкий рост нефтегазовых доходов не перекроет накопленный разрыв мгновенно.
Кроме того, для бюджета важна не стоимость Brent сама по себе, а фактическая цена российской нефти с учётом дисконта, санкционных ограничений, логистики и курса рубля. Чем крепче рубль, тем меньше дополнительный эффект от дорогой нефти в рублевом выражении.
Поэтому мой основной прогноз такой, что стоимость Brent может кратковременно подняться к 120–130 долларов при новой эскалации, но без неё я бы ожидал скорее возврата ближе к 105-115 долларов. Для бюджета это способно заметно сократить дефицит, потенциально на сотни миллиардов рублей, но полностью закрыть его только за счёт дорогой нефти, на мой взгляд, не получится.
Руководитель маркетингово-коммуникационного агентства «Стратагема» Роман Черёмухин:
Рост Brent до 120–130 долларов за баррель вполне реален, но это скорее цена острой фазы кризиса, чем новый устойчивый уровень нефтяного рынка. Сегодня котировки определяет уже не столько баланс добычи и потребления, сколько цена безопасности судоходства. Если перебои в Ормузском проливе дополнятся проблемами альтернативных маршрутов через Саудовскую Аравию и Красное море, рынок способен очень быстро заложить еще 15–25 долларов геополитической премии. Но чем дольше нефть остаётся выше 120 долларов, тем быстрее высокая цена начинает сама разрушать спрос.
Для российского бюджета дорогая нефть, безусловно, выгодна, но считать, что Brent по 120 долларов автоматически закроет дефицит, неправильно. Российская казна получает доход не от биржевой котировки Brent, а от фактической цены российской нефти с учётом дисконта, курса рубля, объёмов экспорта, налоговой системы и стоимости доставки. Поэтому между дополнительными десятками долларов на мировом рынке и дополнительными рублями в бюджете стоит довольно длинная цепочка потерь.
Есть и парадокс: чем дороже становится нефть, тем выше экономическая ценность каждого российского барреля и одновременно тем сильнее стимул покупателей требовать скидку за санкционные и логистические риски. Индия и Китай понимают ограниченность альтернативных рынков сбыта для Москвы и будут использовать эту переговорную позицию. Дополнительную маржу забирают фрахт, страхование, перевалка, платёжная инфраструктура и посредники.
Тем не менее отрицать положительный бюджетный эффект тоже нельзя. Если Brent несколько месяцев будет находиться в диапазоне 110–120 долларов, нефтегазовые доходы России заметно вырастут и дефицит сократится.
(продолжение в следующем посте)
Цена на нефть Brent превысила $100 за баррель, аналитики всё чаще говорят о скорой цене $120-130 за баррель из-за ухудшения военно-политической ситуации в Персидском заливе. Может ли действительно цена на нефть достичь таких высот и как долго она продержится, и если да – будут ли при такой стоимости нефти решены проблемы российского бюджета, в частности, его дефицит? Ответы экспертов в рубрике #опросы
Директор по инвестиционной стратегии УК «Ингосстрах-Инвестиции» Евгений Надоршин:
Если посмотреть на ближневосточные сорта нефти, то некоторые из них уже с конца прошедшей недели торгуются около 120 долларов за баррель, видимо, на них сейчас опирается и ценообразование сорта Urals, который вместе с рядом других в конце прошедшей недели преодолел трехзначную отметку. Не ожидаю, что цены нефти задержатся на трёхзначных величинах надолго или сильно вырастут с уровней конца прошлой недели. Помимо попыток урегулировать конфликт и снизить градус напряжённости, в которых заинтересованы все стороны и невольные участники, снижению будут способствовать и темпы роста мировой экономики. Чем дольше нефть и газ остаются дорогими, тем хуже будет динамика, и на примере азиатского региона, который сильнее страдает от дефицита нефти, это уже довольно хорошо видно.
Повышенный и стремительно растущий интерес к альтернативной энергетике и рост популярности электродвижения тоже вносят свой вклад. В результате у нас впереди максимум несколько месяцев дорогого энергетического сырья, а потом, по тем или иным причинам, оно, скорее всего, подешевеет. Даже трёхзначные цены на нефть не решат проблем российского бюджета, в частности, значимо сократит дефицит не выйдет - за первые 8 месяцев года его размер превышает все нефтегазовые доходы, и к концу декабря он, скорее всего, подрастёт.
Зампред комитета Госдумы по экономической политике Артем Кирьянов:
Цена на нефть может достичь и 120 долларов за баррель. Она также может взлететь и вырасти выше этого уровня. На самом деле, мы находимся в ситуации, когда глобальный рынок нефти и газа на данный момент просто не может адекватно спрогнозировать баланс спроса и предложения, с учетом всего того, что происходило не только сейчас, но и начиная с 2022 года. Речь и о СВО, и о попытках западного блока уже более четырех с половиной лет ограничить доступ мировых рынков к российским нефти и газам. Сегодня все тренды прошлых лет сошлись в одной точке. Это достаточно уникальная ситуация на глобальном энергорынке, когда мы видим сочетание такого большого количества крайне неблагоприятных факторов.
Также существует ещё ряд моментов, которые, вполне возможно, усугубят ситуацию на глобальных энергорынках. Сейчас нет достаточно информации для того, чтобы сделать адекватный прогноз относительно траектории движения цены на нефть в ближайшие несколько лет. Однако, скорее всего, цена выше 100 долларов станет новой реальностью.
(продолжение в следующем посте)
Так называемый «борщевой набор» (картошка, капуста, лук, свёкла и морковь) так и остаётся лидером по удорожанию, год к году – выше +17%. Картошка и капуста около +35%.
Время от времени в России вспыхивают ценовые дисбалансы в том или ином продукте, и вот – снова, в целом их наборе.
Не раз отмечал, что настораживающим фактором выглядит удорожание выше уровня инфляции целого ряда базовых видов продовольствия. Например, рост цен на курицу и яйца – около 16%, на хлеб – около 10%. Сахар взлетел в цене почти на 19%, гречка на 13,8%.
Не удивительно, что очень значительная доля россиян считает наблюдаемую инфляцию очень высокой – просто потому что они часто ходят в продуктовый магазин.
Увидел данные:
«Полная стоимость кредита (ПСК) по кредитным картам в августе 2026 года составила 50,5%».
Для сравнения: ПСК по кредитным картам по итогам 2019 года была 22%.
Рост ставки за это время почти 30 п.п. – это признак какой-то огромной разбалансированности финансовой системы.
В 1965 году Гордон Мур, один из основателей Intel, выдвинул предположение, что количество транзисторов на компьютерном чипе будет удваиваться каждые два года. Закон Мура, как он стал известен, с тех пор оказался пугающе точным, что, в свою очередь, привело к значительному снижению стоимости вычислительной мощности в долгосрочной перспективе.
Но примерно в то же время Мур сформулировал и второй, менее известный закон, который он приписал члену совета директоров Intel по имени Артур Рок. Закон Рока гласил, что стоимость строительства завода по производству полупроводников удваивается каждые четыре года - то есть, не так быстро, как технические возможности базовых полупроводниковых чипов, но всё же это довольно существенное увеличение. Стоимость одного современного завода по производству полупроводников сейчас превышает 10 миллиардов долларов. А потому для производителя чипов, тайваньской TSMC капитальные затраты обычно составляют 30-50% от выручки, а если включить НИОКР, то общие инвестиции компании часто превышают 40-60% от выручки.
Из этих двух законов можно вывести и третий – такая капиталоёмкая отрасль может быть только олигополией, с очень высокой рентабельностью и очень низким уровнем конкуренции, которая, как мы знаем, чем выше – тем ниже рентабельность (при «идеальной конкуренции» прибыль стремится к нулю).
Применение этих законов сейчас мы видим и в растущей отрасли ИИ – олигополии с очень высоким уровнем капиталоёмкости.
Попытка стран БРИКС создать серьёзную альтернативу «западным» банкам развития закончилась… тем, что на правой диаграмме.
Эксперименты с базовым доходом показывают неоднозначные результаты – где-то БД чуть улучшает качество жизни людей, где-то этот уровень остаётся на прежнем уровне и не выводит людей из бедности и не меняет их привычки (часто – негативные). Возможно, многое зависит от страны и даже регионов внутри неё, характера сложившихся культуры и социально-бытовых привычек. Возможно, срок экспериментов был недостаточным.
Многие на сегодняшний день данные о программах гарантированного, базового дохода свидетельствуют о том, что предоставление ежемесячной финансовой помощи не приводит к тому, что получатели используют предоставленные средства для инвестиций в своё образование или личную жизнь таким образом, чтобы достичь экономической самодостаточности.
К примеру, есть результаты крупномасштабного рандомизированного контролируемого исследования (РКИ) - исследования базового дохода OpenResearch (ORUS), проводившегося в период с 2020 по 2023 год в США. В рамках этого РКИ три тысячи малоимущих взрослых в возрасте от 21 до 40 лет из Иллинойса и Техаса были случайным образом распределены в экспериментальную группу из тысячи взрослых, получавших 1000 долларов в месяц в течение трёх лет (это составляло 40-60% из привычного дохода), и контрольную группу из двух тысяч участников, получавших гораздо более скромную сумму - 50 долларов в месяц в течение трёх лет.
Как показывают эти исследования, распространённой закономерностью было то, что получатели дополнительных денежных выплат (и их партнёры в домохозяйстве) работали меньше часов и не демонстрировали «увеличения времени, затрачиваемого на уход за членами семьи, волонтёрскую деятельность или получение образования или профессиональной подготовки». Дополнительный доход также не улучшил физическое или психическое здоровье.
Программа базового дохода, направленная на матерей с низким доходом, не показала положительного влияния на развитие ребёнка.
Вывод экономистов, наблюдавших за программой: «Просто предоставление людям БД недостаточно для решения проблемы устойчивой бедности».
В качестве альтернативы экономисты, наблюдатели за экспериментом Керни и Салливан утверждают: «Мы предлагаем четыре направления инвестиций в среде бедных людей: повышение квалификации и уровня образования; укрепление семей (например, снижение уровня разводов и доли матерей-одиночек); устранение индивидуальных препятствий на пути к процветанию (среди них вредные привычки); повышение социальной мобильности среди бедных детей посредством инвестиций в их питание, здоровье, дошкольное образование и жильё».
Проще говоря, скорее всего правильнее инвестировать в развитие человеческого капитала бедняков, чем просто раздавать им деньги.
Но повторюсь, возможно, программу нужно вести не 3 года, как было в эксперименте в Иллинойсе и Техасе, а гораздо дольше – к примеру, 10-15 лет. Другие наблюдения показывают, что на преодоление старых и формирование новых привычек среди взрослых людей нужно от 5 лет и более, а вот дети привыкают к новому гораздо быстрее – от 1-1,5 лет. Ещё одна догадка – суммы БД в половину привычного дохода (очень небольшого) просто недостаточно для кардинального слома прежнего образа жизни.
edited
Выбросы CO2 в Китае вышли на плато в 2024 году, и снижаются во II кв. 2026 года.
Это ещё один индикатор затухания экономической активности в Китае.
(Можно было бы списать на активизацию «зелёной повестки», но нет, так резко изменения выбросов не происходят)
Много сейчас говорят о дороговизне денег в России. Она, дороговизна, конечно, экстремальная.
Но с другой стороны, почти весь развитый мир сегодня живёт с дорогими деньгами. Просто мера дороговизны у всех разная, но финал один: дорогие деньги – это скромные инвестиции, ограниченное потребление, высокие госрасходы по обслуживанию госдолга.
На графиках по нескольким крупным странам мы видим, как везде (ну кроме Швейцарии) растёт ставка по госбумагам.
Период 2008-2019 годов был исторической аномалией, когда стоимость денег в некоторых странах была не просто недорогая, но и отрицательная (ставки ниже уровня инфляции).
Эта аномалия уходит в прошлое.
Но если развитые экономики не удалось в период 2008-2019 годов разогнать при дешёвых, то при дорогих деньгах и подавно не будет взлёта роста.
В «Квартальном прогнозе, №71», ИНП РАН, сентябрь 2026 года, говорится, что таргета инфляции в 4% не удастся добиться и в 2029 году, когда она снова превысит 6%:
«В прогнозном сценарии среднегодовой уровень ключевой ставки составляет 14,5% в текущем году и в дальнейшем снижается до 12.5% в 2027 г., 10% в 2028 г. и 8,5% в 2029 г. Среднегодовая инфляция при этом снижается с 6,2% в 2026 г. до 5,4% в 2027 г. и возрастает до 5,8% и 6,3% в 2028–2029 гг.»
При продолжении такой очень осторожной политики ЦБ можно ли ожидать, что в ходе двух оставшихся в этом году заседаний регулятора ключевая ставка опустится до 13%, как всё ещё ожидают очень многие аналитики? Ответы экспертов в рубрике #опросы
Старший аналитик инвесткомпании «Риком-Траст» Валерия Попова:
Сценарий её снижения до 13% выглядит крайне маловероятным. Реалистичен более умеренный диапазон — 13,5–14% на конец года.
Ряд устойчивых факторов сдерживают возможность резкого смягчения денежно‑кредитной политики. Первый - ускоренный рост денежной массы. Динамика расширения денежной базы опережает целевые ориентиры ЦБ, что создает дополнительное давление на инфляцию.
Второй - топливный кризис. Его последствия продолжают транслироваться в цены, причем эффект ещё не раскрылся в полной мере — это осложняет прогнозирование инфляционной траектории.
Третий - высокие инфляционные ожидания. И у населения, и у бизнеса они остаются на повышенном уровне, закрепляя проинфляционные настроения в экономике.
И четвёртый фактор - рост дефицита бюджета.
Сооснователь платформы ROWI Виктор Вернов:
В основном сценарии мы видим два снижения по 0,25 п. п. и ставку 13,5% на конец года. Ниже этого уровня она, на наш взгляд, опустится с крайне малой вероятностью. Прогноз Банка России предполагает среднюю ставку 14,5–14,6% за весь 2026 год и 13,7–14% с 27 июля до конца года. Снижение до 13% подведет среднегодовой показатель вплотную к нижней границе этого диапазона, а более раннее или сильное смягчение выведет его за рамки прогноза ЦБ.
Поэтому ставка ниже 13,5% возможна только при резком изменении макроэкономической ситуации, по сути форс-мажоре, который заставит регулятора пересмотреть собственный прогноз. В текущих условиях оснований для такого сценария мы не видим.
Главный аналитик Инго Банка Пётр Арронет:
Сценарий снижения ключевой ставки до 13% к концу года в текущих реалиях кажется маловероятным. Реальным сценарием может оказаться снижение до 13,5%: два снижения по 0,25% в октябре и декабре и сохранении ставки в сентябре. Сейчас это базовый сценарий.
Ставка 13% представляется оптимистичным сценарием в случае снижения цен на нефть, ограниченного роста курса иностранных валют, улучшения ситуации на внутреннем рынке топлива, а также низкой степени влияния разового шока от индексации ЖКХ в октябре.
Главный экономист рейтингового агентства «Эксперт РА» Антон Табах:
Вариант снижения ставки на 100 б.п. невозможен без каких-то шоковых обстоятельств дезинфляционного характера. ЦБ совсем недавно уменьшил шаг снижения ставки до 25 б.п.
edited
ЦБ сохранил ключевую ставку на уровне 14% годовых. Выглядит как «бунт на корабле».
Хотя решение у ЦБ – логичное. Впереди перенос в цены девальвации рубля – исходя из соотношения «ослабление рубля на 10% приводит к росту инфляции на 1-1,2 п.п.»., а с 1 октября – роста тарифов ЖКХ на 8-22% в зависимости от региона (в среднем на 14-15%). Топливный кризис пока выглядит неразрешимым, а это означает рост цен на моторное топливо, и далее их перенос на рост инфляции.
После каждого большого делового события есть «время спустя…». Период, после которого видно, насколько эффективно прошел форум, какие вопросы реально решены и как быстро. В этом ключе интересно будет посмотреть на последний ВЭФ. Там президент поручил ускорить реализацию мастер-планов дальневосточных городов с использованием механизма облигационных займов ДОМ.РФ.
Инфраструктурные облигации – давно работающий механизм, который быстро адаптировали под объекты мастер-планов городов ДФО. Сами проекты уже выбрали и одобрили в профильных министерствах. Следующий этап – деньги. Субсидия Минфина, которая должна обеспечить реализацию программы, завершение нормативной настройки и переход к финансированию конкретных проектов.
И это сейчас, пожалуй, ключевая точка, от которой зависит, как быстро сместится вопрос с архитектуры мастер-планов на экономику и конкретные объекты. Теперь критическим фактором становится скорость прохождения финансового контура: субсидия – финансирование – строительство – появление новой инфраструктуры. Именно здесь будет определяться практический эффект президентского поручения.
С 1981 года президенты-демократы курировали создание в три раза больше рабочих мест в частном секторе, чем их республиканские коллеги.
Исключая Рейгана, чистый прирост рабочих мест в частном секторе за последние трёх президентов от Республиканской партии равен нулю.
Нечасто случаются скачки цен на нефть выше 5% за день, и сегодня такая дата.
Нефть Brent почти достигла $107 за баррель.
Такой дневной подъём связан с рядом побед проиранских террористических групп в Йемене (якобы хуситы заняли господствующие высоты над Баб-эль-Мандебским заливом, и теперь смогут беспрепятственно обстреливать корабли в этом узком «горлышке» Красного моря), а также ростом ожесточения в противостоянии США и Ирана.
Как говорят в одной нации, в том числе принимающей участие в борьбе против Ирана, «до 120-ти!»
И корпоративный сектор, и домохозяйства всё ещё недостаточно закредитованы.
Пик кредитов корпоративному сектору пришёлся на 2014 год, и тогда он составлял 39,5% ВВП – против 37,7% сегодня.
Пик кредитов домохозяйствам был в конце 2019 года – 19% ВВП, а сегодня эта цифра тоже меньше, 18,1% ВВП.
Отсюда сегодня – недостаточные темпы роста экономики России, которые в т.ч. подстёгиваются кредитованием.
(данные – ЦМАКП)
edited
У бизнеса редко бывает абстрактная задача «где взять денег?». Обычно нужно вполне конкретное: поддержать текущую деятельность, вложиться в развитие или пройти сложный период. И здесь начинается самое интересное - далеко не всегда для этого нужно прямое финансирование.
Вопрос скорее в том, какой из доступных инструментов лучше сработает в каждом случае и на каких условиях.
24 сентября об этом будут говорить в столице на форуме «Финансы для роста», который организует Комплекс экономической политики Москвы. Речь пойдет о банковских и небанковских решениях, их стоимости, преимуществах и ограничениях. Отдельно - о мерах финансовой поддержки Правительства Москвы.
Мне кажется, это как раз полезный формат для собственника или руководителя, который не хочет останавливаться на первом предложенном варианте. Гораздо разумнее увидеть всю картину и понять, что отвечает потребностям и стратегии компании.
Мероприятие для бизнеса пройдет на площадке Цифрового делового пространства в рамках Московского финансового форума. Участие бесплатное. Регистрация и подробности - finrost.moscow.