Авторский канал Александра Поликарпова, управляющего партнера ROLLINGSTOCK Agency - о железнодорожном транспорте, транспортном машиностроении и смежных отраслях экономики.
Для обратной связи и предложений: @polikarpovaleksandr, ap@rollingstockworld.com
Subscribers1.1K +0 24h
Reach per post (ERR)359.1%3.9K avg views
Posting1.9/weeklast 20 hours ago
Reactions per 1K views0.0
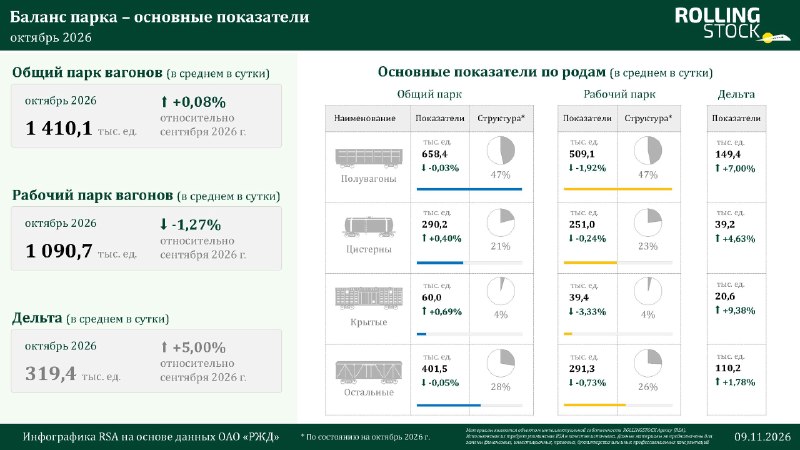
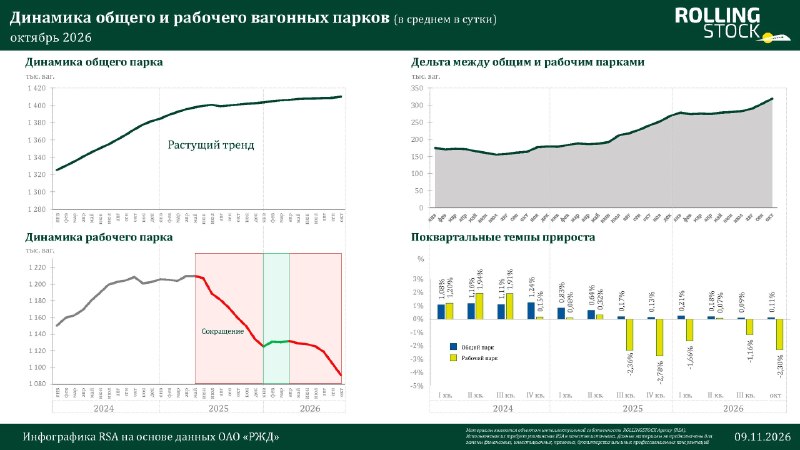
Рабочий и общий парк грузовых вагонов. Инфографика. Октябрь.
📍 Общий парк вагонов в октябре вырос на 0,08% до 1410,1 тыс. ед. – это самый высокий темп роста с февраля 2026-го. В плюсе традиционно цистерны (+0,40% или 1,14 тыс. ед.) и крытые вагоны (+0,69% или 0,41 тыс. ед).
📍 Общий парк полувагонов в октябре снизился на 0,03% (или 0,17 тыс. ед.) до 658,4 тыс. ед., отрицательный тренд идет 7 месяцев.
📍 Рабочий парк в октябре значительно сократился на 1,27% или 14,04 тыс. ед. Это ниже снижения в сентябре 2026-го и снова падение на уровне июля и декабря 2025-го. В целом рабочий парк составил 1 090,7 тыс. ед., на уровне весны 2023-го. Рабочий парк полувагонов снизился на 9,95 тыс. ед., хуже было только в июле и декабре 2025-го.
📍 Дельта между общим и рабочим парком в октябре составила 319,4 тыс. вагонов. Продолжаем ставить антирекорды.
Полная версия инфографики по ссылке.
@polikarpov_rollingstock I MAX
edited
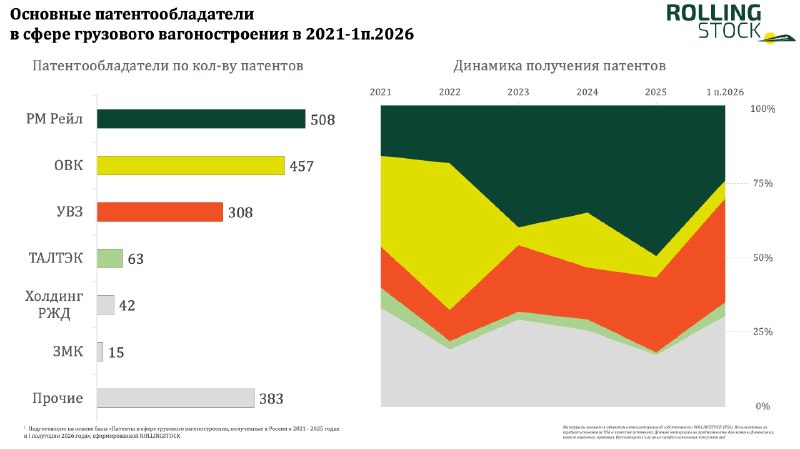
Грузовое вагоностроение России: более 1800 патентов с 2021 года
Команда ROLLINGSTOCK анализирует патентную активность по подвижному составу и комплектующим с начала работы аналитического направления в 2022-м. Традиционно мы включаем анализ патентов в отчеты по грузовому вагоностроению.
В этом году стало понятно, что собран уже значительный массив данных по актуальным разработкам российских вагоностроителей. В связи с этим было решено выпустить новый продукт – базу «Патенты в сфере грузового вагоностроения, полученные в России в 2021-2025 годах и I полугодии 2026 года».
База содержит почти 1800 патентов, включая более 500 патентов, полученных компаниями холдинга РМ Рейл, 450 патентов – ОВК и более 300 – УВЗ.
Представленная инфографика отражает высокую активность лидеров рынка по разработке новых решений, выраженную в количестве полученных патентов.
Демоверсия
База патентов собрана в формате MS Excel. По каждому патенту представлены его основные признаки (авторы, патентообладатель, наименование, номера патента, даты и т.д.) и дана активная гиперссылка. Также патенты привязаны к вагоностроительным холдингам и заводам.
Команда RSA включила в базу патентов только патенты на изобретения, полезные модели и промышленные образцы, относящиеся к грузовому вагоностроению. Поэтому некоторые патенты вагоностроительных компаний могли в базу не войти.
Думаю, наша база патентов может стать полезным инструментом для оценки технической политики и направлений развития грузового вагоностроения, а также понимания, о чем думают конкуренты.
Подробная информация о базе патентов – по ссылке.
@polikarpov_rollingstock I MAX
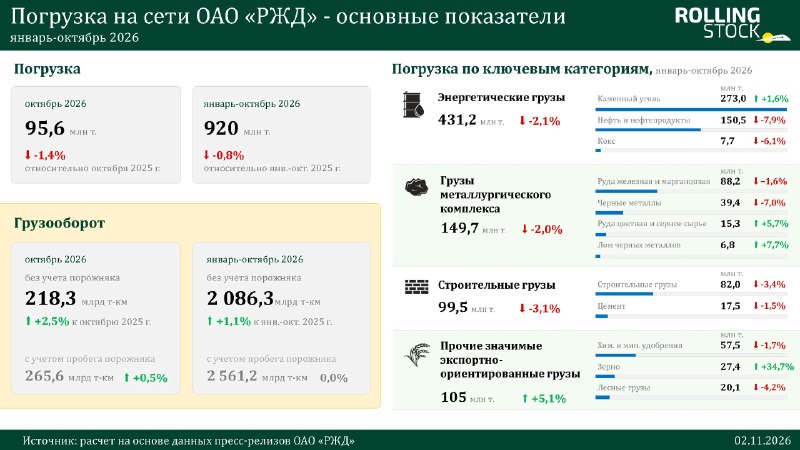
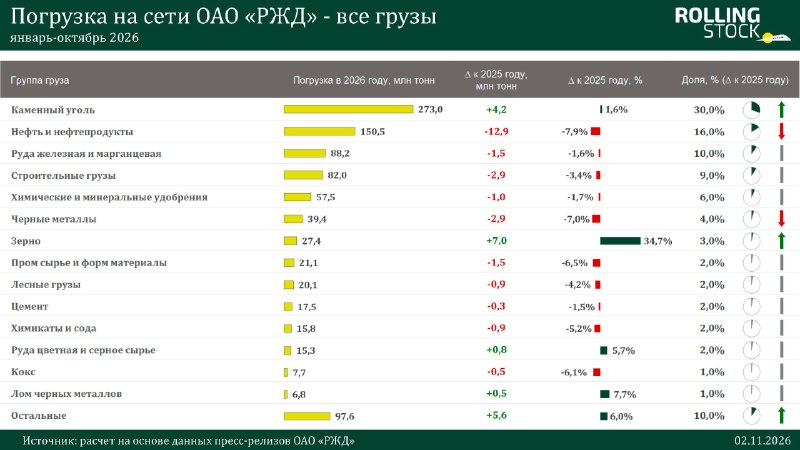
Погрузка за 10 месяцев: минус 0,8%. Инфографика. Октябрь
В октябре погрузка сократилась на 1,4% до 95,6 млн т. Рост показали цемент, черные металлы, цветные руды, кокс и металлолом, а также остальные грузы (включая контейнеры).
Впервые с августа 2025-го в минусе находится зерно – по оценкам RSA, на 2,8%. Причины понятны: проблемы с вывозом через основные порты Юга и высокая база 2025-го. Если говорить о количественном значении, то в октябре 2026-го погрузка зерна по объему (3,5 млн т) показывает третий результат с 2020-го, уступая только октябрю и декабрю 2025-го. Однако шансы на превышение уровня прошлого года в ноябре-декабре минимальные.
В октябре уголь находится в минусе на 4,6% или на 1,3 млн т. Нефтяные грузы продолжают сокращать отставание от прошлого года: в октябре -7,4% или 1,2 млн т. Совокупное снижение по углю и нефтяным грузам снова на уровне 2,5 млн т, при этом общая погрузка по всем грузам за октябрь сократился на 1,3 млн т.
В октябре продолжился тренд на рост отставания к прошлому году: прирост на 0,1 п.п. За десять месяцев погрузка составила 920 млн т (-0,8%). Текущий тренд укладывается в наш прогнозный диапазон и немного ниже базового сценария.
Погрузка энергетических грузов за январь-октябрь снизилась на 2,1%, металлургических – на 2,0%, а строительных – на 3,1%. Металлургические и строительные грузы немного сократили отставание от прошлого года.
По перспективам: пока без оптимизма. Экономику продолжают держать на голодном денежном пайке, потенциала роста внутренних перевозок нет. Ситуация на мировых товарных рынках и в целом в мире переменчива, хотя и для нас во многом позитивна, но потенциал вывоза российских грузов ограничивается внешними факторами.
Инфографика по динамике погрузки и грузооборота на сети РЖД – полная версия по ссылке.
📌 Напомню, что в отчетах RSA представлены актуальные прогнозы по погрузке и другим ключевым сегментам на 2026-й и 2027-й + среднесрочные до 2032-го.
PS. Оценка по оперативным данным пресс-релизов РЖД, поэтому могут быть расхождения с отчетностью.
@polikarpov_rollingstock I MAX
viral
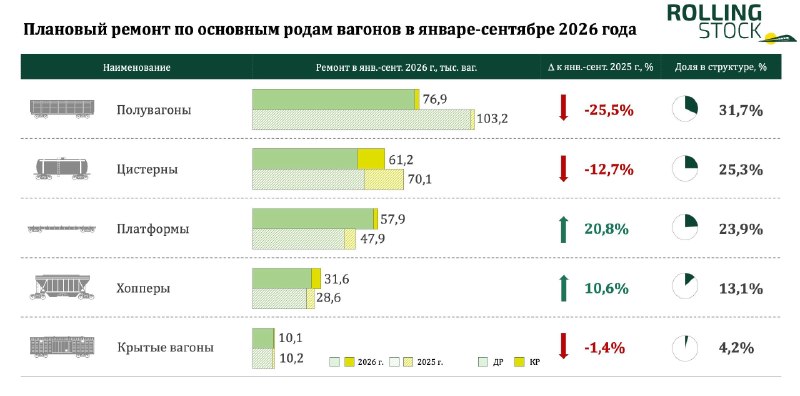
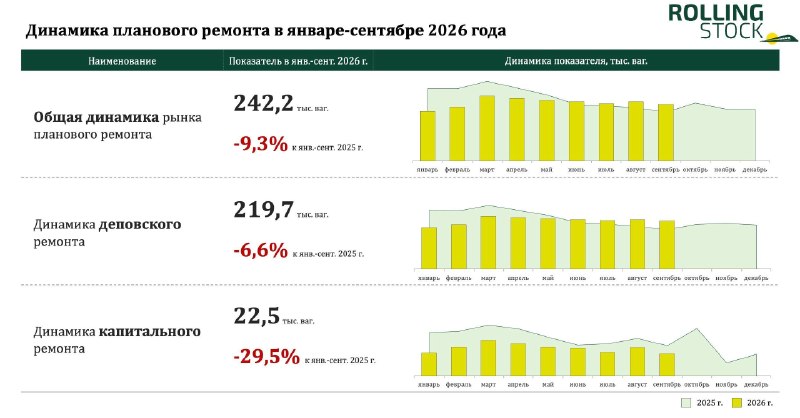
Вагоноремонт: дно найдено. Когда рынок оттолкнется от него?
Второй год подряд плановый ремонт грузовых вагонов ставит антирекорды. Как и ожидалось, отрицательные факторы продолжают влиять в полную силу, включая снижение погрузки, профицит парка, низкие ставки и, конечно, ужесточение приемки вагонов после ремонта.
Весной многие надеялись на адекватные послабления в жесткой системе приемки, введенной в 2025-м. Не случилось.
Ремонтным компаниям без дополнительных ресурсов крайне сложно пережить эту кризисную двухлетку. Это на фоне накопленного недофинансирования отрасли приводит к закрытию депо, банкротствам ВРК и сделкам M&A.
Но в любой негативной ситуации, конечно, надо искать позитив. Судя по объемам ремонтов – дно пройдено. С июня они превышают уровень прошлого года и держатся примерно на одном уровне уже несколько месяцев. Да, с одной стороны, играет эффект низкой базы 2025-го, но, с другой, нельзя вечно ставить вагоны под забор.
Более того, плановый ремонт платформ и хопперов за девять месяцев 2026-го показывает плюс к прошлому году (+20,8% и +10,8% соответственно). Даже ремонт полувагонов в августе и сентябре прирос к АМПГ.
Многие ждали (и я в том числе) более высокие объемы ремонтов во втором полугодии 2026-го, но давление негативных факторов оказалось слишком сильным, а позитивных почти не было.
Исправные вагоны нужны для осуществления перевозок, и резерв в виде незадействованного парка иссякает. Поэтому весь рынок ждет отскока от дна. Наши сценарные расчеты говорят о восстановлении и последующем сохранении объемов ремонта.
Оператор, который первым поймает изменение рынка, получит самые выгодные условия у ремонтников. Ведь остается вопрос: как быстро ВРК смогут восстановить мощности?
В октябре ROLLINGSTOCK актуализировал прогнозы объемов планового ремонта. Покупатели нашего отчета «Рынок ремонта грузовых вагонов России: результаты 2025 года и прогнозы до 2031 года» их уже получили. Рекомендую присмотреться к нашему ремонтному отчету всем, кому интересно состояние и поведение рынка.
@polikarpov_rollingstock I MAX
Производство подвижного состава в России. Инфографика. 9 месяцев
📍 31,38 тыс. грузовых вагонов (-24,5% к январю-сентябрю 2025), в частности: 10,92 тыс. полувагонов (в 1,6 раза ниже), 14,22 тыс. цистерн (+6,7%), 3,77 тыс. крытых (+37,3%), 1,51 тыс. хопперов (в 1,9 раза ниже), 504 платформы и 237 думпкара. В сентябре выпущено 3,69 тыс. вагонов, что на 2,7% выше сентября 2025, но на 8,1% ниже августа 2026.
📍 161 магистральный электровоз (-18,7% к январю-сентябрю 2025), в сентябре – 19 электровозов (-36,7% к сентябрю 2025)
📍 152 секции магистральных тепловозов (-16,5% к январю-сентябрю 2025), в сентябре – 13 секций (-31,6% к сентябрю 2025)
📍103 маневровых тепловоза (-19,5% к январю-сентябрю 2025), в сентябре – 10 тепловозов (+11,1% к сентябрю 2025)
📍164 трамвая (в 1,7 раза ниже уровня января-сентября 2025), в сентябре – 9 трамваев (в 4,3 раза ниже уровня сентября 2025). Цифры говорят о кризисе в трамваестроении – до конца года улучшения не ожидается, пока по 2027-м тоже пессимистичные оценки.
📍482 метровагона (+12,4% к январю-сентябрю 2025), в сентябре – 50 вагонов (на уровне сентября 2025)
Оценка ROLLINGSTOCK на основе данных Росстата
@polikarpov_rollingstock I MAX
Унификация тележек 25 тс: быстро не получится
«Российская газета» недавно опубликовала большую статью о дискуссии в отрасли насчет роста цен на запчасти грузовых вагонов и потенциала унификации тележек с осевой нагрузкой 25 тс. Дал по теме комментарий, привожу его ниже.
О потребности в грузовых вагонах 25 тс
Доля грузового подвижного состава с осевой нагрузкой 25 тс, особенно полувагонов, будет только расти. При этом переход на 27 тс в ближайшие 10 лет маловероятен из-за ограничений инфраструктуры общего пользования. Следует учитывать, что особенность железной дороги в России – совмещение грузового и пассажирского движения, а также высокая интенсивность движения. Это требует выполнения более высоких стандартов безопасности, чем в большинстве стран мира.
Унифицировать тележки уже поздно
Реализовывать концепцию единой тележки грузовых вагонов в отрасли надо было еще 15 лет назад, когда УВЗ и ОВК только начинали массово внедрять свои модели. По различным причинам два первопроходца осевой нагрузки 25 тс не сделали свои тележки «народными», хотя попытки были.
Сейчас на рынке серийно выпускаются вагоны на четырех тележках 25 тс: это 18-194-1 от УВЗ, 18-9855 от ОВК, 18-9800 от РЖД (тележку и вагоны выпускает Алтайвагон) и 18-9891 от РМ Рейл. В настоящее время переход на единую унифицированную модель тележки с осевой нагрузкой 25 тс для России стал неоднозначным и непростым вопросом. Отрасль не может в короткие сроки перейти к одной тележке.
С одной стороны, вагоностроители вкладывались в создание и развитие своих тележек, и эта была объективная необходимость для сохранения позиций на рынке. С другой, вагоны на разных тележках уже эксплуатируются, собственники инвестировали в их покупку, и это их основной производственный актив. Уже поставленные вагоны должны отработать свой ресурс, отработать инвестиции владельца, но в то же время можно постепенно обновлять тележки при проведении ремонтов.
Сейчас для России остается только путь постепенной унификации компонентой базы разных тележек. Работа по унификации узлов тележек 25 тс уже идет: можно спорить по ее скорости и эффективности, но нельзя отрицать общий вектор развития отрасли на обеспечение взаимозаменяемости комплектующих.
PS. Подробно о рынке вагоностроения, его трендах и новинках – в отчете, оперативные обзоры – в мониторинге.
@polikarpov_rollingstock I MAX
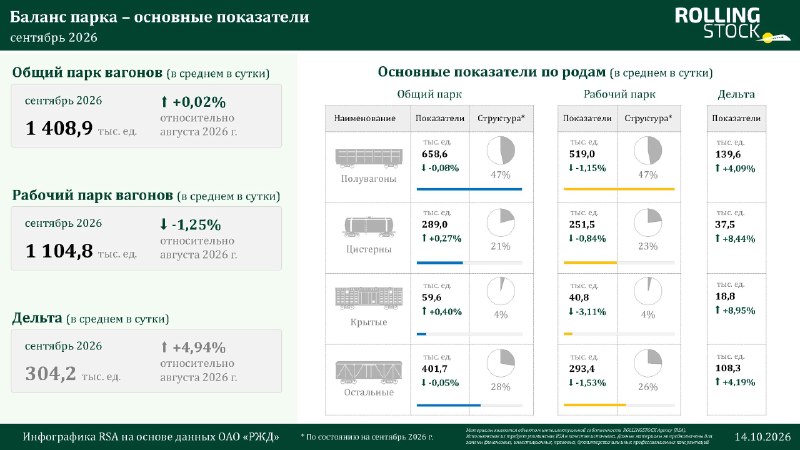
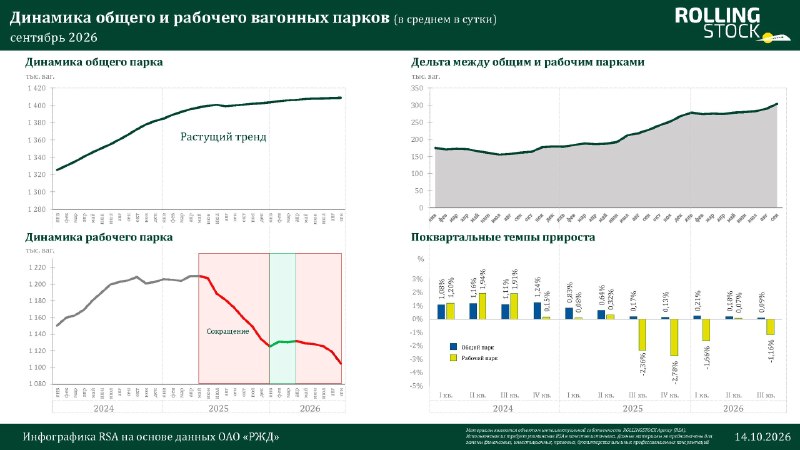
Рабочий и общий парк грузовых вагонов. Инфографика. Сентябрь.
📍 Общий парк вагонов продолжает расти минимальным темпам: в сентябре +0,02% до 1 408,9 тыс. ед. В плюсе снова цистерны (+0,27% или 0,89 тыс. ед.) и крытые вагоны (+0,40% или 0,24 тыс. ед).
📍 Общий парк полувагонов в минусе уже шесть месяцев подряд. В сентябре он сократился на 0,53 тыс. ед., с апреля — на 1,41 тыс. ед. или на 0,2%. В результате общий парк полувагонов вернулся на уровне весны 2025-го и составил 658,6 тыс. ед. Глобальный разворот тренда в краткосрочной перспективе маловероятен при сохранение рыночного развития ситуации.
📍 Рабочий парк в сентябре продолжил сокращаться — минус 1,25% или 14 тыс. ед. Сопоставимые темпы сокращения были только в отдельные месяцы 2025-го, а именно в июле и октябре. В сентябре сократился рабочий парк по всем родам подвижного состава, которые раскрываются публично. В целом рабочий парк составил 1 104,8 тыс. ед., на уровне апреля-мая 2023-го.
📍 Дельта между общим и рабочим парком в сентябре превысила 300 тыс. вагонов. Таких показателей не было даже в самые «горячие» месяцы 2025-го. Да и в кризисы 2020-го и в 2014-2015 годов планку в 300 тыс. ед. не перебивали.
Полная версия инфографики по ссылке.
@polikarpov_rollingstock I MAX
Прогнозы ж/д рынка: время подготовки к 2027 году
Осенью для отчета по рынку вагоностроения мы разработали серию прогнозов по разным сегментам железнодорожной отрасли на 2027-й, а также актуализировали прогнозы на 2026-й. Включены прогнозы по погрузке на сети РЖД, выпуску подвижного состава и другим направлениям. Им был посвящен недавний материал «Ведомостей»: тезисно привожу наши оценки ниже.
Погрузка на сети
🔸 По итогам 2026-го ожидаем снижения погрузки в диапазоне от 0,4% до 1,6% к 2025-му – в среднем погрузка составит 1,1-1,11 млрд т.
🔸 В 2027 году ждем и надеемся на улучшение ситуации. Погрузка в зависимости от сценария составит 1,12-1,16 млрд т, что эквивалентно росту на 0,5-3,7% к 2025-му. Позитивную динамику будет генерировать каменный уголь: по базовому сценарию в 2027-м его погрузка составит 345,6 млн т (+6,5% к факту 2025-го). По двум следующим по объемам группам грузов – нефтяным и строительным – на преодоление уровня прошлого года не рассчитываем.
🔸 Ни один из прогнозов RSA не предполагает роста среднегодового значения погрузки в 2027-2029 годах к фактической трехлетке 2023-2025. Например, в базовом сценарии закладываем снижение на 3,3% до 1,14 млрд т.
🔸 В конце рассматриваемого периода смотрим на ситуацию более оптимистично. По негативному сценарию в 2030-2032 годах средние значения выйдут на уровень факта 2023-2025, по позитивному – рост до 5,9%.
Производство вагонов
🔸 По текущему году прогноз RSA традиционно остался в «вилке» от начала года, но диапазон немного сократился и составляет от 39,1 до 45,5 тыс. выпущенных вагонов (минус 13,7-25,9% к 2025-му).
🔸Оценки на 2027 год пересмотрели. Теперь именно в нем ждем самый низкий объем выпуска на горизонте до 2032-го: даже по базовому сценарию будет менее 40 тыс. ед. Потенциально ситуация может быть лучше, если случатся обсуждаемые в кулуарах крупные заказы – мы пока ожидаем, что они распределятся на несколько лет.
🔸 В целом рынок грузовых вагонов будет низким до 2030-х годов. Подробно о прогнозах рынка вагоностроения и погрузки на сети РЖД, трендах рынка, новинках и заводах в нашем отчете «Грузовое вагоностроение России 2025-2026: тренды, состояние и перспективы на 2027 год», обращайтесь.
@polikarpov_rollingstock I MAX
⚡️ Рынок трамваев ЕАЭС – новая карта ROLLINGSTOCK
В карту вошло 70 трамвайных систем ЕАЭС и производственные площадки по выпуску новых трамваев. Мы также оценили размеры парков трамваев по состоянию на сентябрь 2026 и представили их визуально.
Карта выпущена при поддержке Группы ТМХ и была презентована 30 сентября на выставке ИННОПРОМ.Беларусь, проходящей сейчас в Минске.
Карта также включает:
✅ структуру парка пассажирских трамваев по странам ЕАЭС и федеральным округам России
✅ топ-10 городов ЕАЭС по поставкам трамваев в 2021-2025
✅ топ-5 городов ЕАЭС с самым молодым парком трамваев
✅ динамику выпуска трамваев в ЕАЭС в 2021-2025 годах с разбивкой по производителям – УКВЗ, «ПК ТС», «Уралтрансмаш», БКМ Холдинг, СП «Нижэкотранс» и «Синара-ГРТ»
✅ структуру поставок трамваев по производителям в 2021-2025 годах
Позднее в этом году печатная версия карты будет также доступна участникам форума «Общественный транспорт» (14-15 октября, Москва), масштабной Транспортной недели (14-20 ноября, Москва), а также форума «Города России: десятилетие смыслов» (10-11 декабря, Екатеринбург).
Полная версия инфографической карты «Рынок трамваев ЕАЭС 2026» в pdf – по ссылке: https://rollingstockworld.ru/grt/rynok-tramvaev-eaes-2026-infograficheskaya-karta-ot-rollingstock/
@polikarpov_rollingstock I MAX
Погрузка за три квартала: -0,7%. Инфографика. Сентябрь
В сентябре погрузка сократилась на 1,2% до 90,3 млн т. Рост показали зерно, цемент, черные металлы, цветные руды и металлолом, а также промсырье.
В минус ушел уголь: по оценкам RSA, на 2,6% или на 0,7 млн т. По негативному влиянию на погрузку уголь уступил только нефтяным грузам, которые уже традиционно дают основной отрицательный вклад (-12,6% в сентябре). Совокупное снижение по углю и нефтяным грузам превысило 2,5 млн т, а общий объем погрузки за сентябрь сократился всего на 1,1 млн тонн.
Сентябрь сломал позитивный тренд на сокращение отставания от прошлого года: прирост на 0,1 п.п. За три квартала погрузка составила 824,4 млн т.
Погрузка энергетических грузов за девять месяцев снизилась на 1,7%, металлургических – на 2,1%, а строительных – на 3,6%. Только металлургические грузы сократили отставание от прошлого года на 0,7 п.п.
По краткосрочным перспективам: без оптимизма, надеемся только на уголь. Переохлажденная экономика не сможет дать много груза для внутренних перевозок. Изменения условий работы транспортного рынка (ГосЛог) дадут эффект небыстро.
Инфографика по динамике погрузки и грузооборота на сети РЖД – полная версия по ссылке.
📌 Кстати, в сентябре вышел новый отчет по вагоностроению. Кроме анализа рынка в разных разреза в нем представлены наши актуальные прогнозы по погрузке и другим ключевым сегментам на 2026-й и 2027-й + среднесрочные до 2032-го.
PS. Оценка по оперативным данным пресс-релизов РЖД, поэтому могут быть расхождения с отчетностью.
@polikarpov_rollingstock I MAX
Astana LRT: шаг в будущее и выставка «китайской угрозы»
На прошлой неделе был в Казахстане. Несмотря на насыщенную рабочую программу, личное тестирование рельсовой системы Астаны по пути в аэропорт было обязательным пунктом.
Впечатления
Напомню, что первая линия Astana LRT (официально Tarlan Astana) открылась только в мае 2026-го: через 15 лет после старта проекта (стройка с 2017-го) и нескольких смен подрядчиков. С приходом CRRC в 2023-м проект ожил, уже сдали первую очередь и активно реализуют вторую. Китайские коллеги объективно молодцы.
Фактически LRT Astana – это линия метро на железобетонной эстакаде. Поезда беспилотные с уровнем автоматизации GoA4, всем пассажирам доступен вид на путь «глазами машиниста».
Экстерьер поезда и салон оставляют приятные впечатления – добротный современный состав. Да, по «фишечкам» и «плюшкам» для пассажиров до метропоездов «Москва» не дотягивает, но уровень комфорта довольно высокий. Хотя придраться к деталям, конечно, можно.
Платформы оборудованы дверями, путь изолирован, что позволят реализовать беспилот по уже отработанным и понятным лекалам. Станции современные и красивые как изнутри, так и снаружи. Скорее всего, это типовой китайский проект – смотрится хорошо и органично вплетается в городской ландшафт.
Пассажирский сервис также отлажен, персонал вежливо проконсультирует и поможет. Цена разового билета всего 200 тенге (менее 40 рублей).
Благодаря равнинному рельефу Астаны проезд по эстакаде превращается в обзорную экскурсию по городу, которая показывает его с лучшей стороны и отражает динамичное развитие. Кстати, идея сделать сопровождающий аудиогид для туристов напрашивается сразу.
Размышления
Сейчас LRT Astana – это выставка технологий и компетенций Китая на рельсовом транспорте для Центральной Азии и других стран колеи 1520. Можно просто привозить руководителей городов и высших лиц государств в Астану, показывая товар лицом.
Российским поставщикам подвижного состава и инфраструктурных решений необходимо переосмысливать работу по продвижению и поставкам своей продукции. И делать это быстро, так как коридор возможностей сужается. Подробно о китайской угрозе писал тут и тут. С другой стороны Россия не может предложить зарубежным клиентам дешевое финансирование – и это ломает всю работу экспортеров.
Более того, после освоения рынков Центральной и Средней Азии китайские производители придут в Россию с очень сильными картами на руках. Новый метропоезд CRRC на Innotrans наглядно продемонстрировал, что китайцы научились делать классный промышленный дизайн.
О минусах и рисках
Расходы заказчика по Astana LRT относительно невелики. В детали не буду углубляться, однако деньги длинные и дешевые, цена подвижного состава и создания инфраструктуры находится в рынке или, как обычно, сильно ниже.
Китай активно поддерживает своих экспортеров как официальным, так и скрытым инструментарием. CRRC может поставлять подвижной состав в минус, главное – выйти на рынок и выдавить конкурентов. При этом после зачистки поляны компания вполне может начать диктовать свои условия, поднимать цены и уже спокойно зарабатывать.
Дешевизна проекта уже сейчас имеет свою цену. Поезда поставлялись в сборе без намека на локализацию, строительство осуществляли китайские компании, специалисты и рабочие, материалы (даже цемент) – китайские, управляют поездами тоже китайцы. Казахстанцы работают только с пассажирами.
В результате экономика Казахстана не получит прямых и косвенных эффектов в промышленности, местные кадры не освоят новые компетенции. Да, есть положительные агломерационные эффекты для населения и развития города. На вопросы надежности и износостойкости системы ответит время и первые несколько зим.
Есть потенциальный и в чем-то фантастический сценарий: при изменении геополитической обстановки система может быть остановлена политическим решением Китая, а Казахстан запустить ее снова не сможет.
Однако картинка сейчас так хороша, что, конечно, возможные риски многими будут отодвигаться куда подальше.
@polikarpov_rollingstock I MAX
Грузовое вагоностроение 2025-2026: тренды, состояние и перспективы на 2027 год
Пятый выпуск аналитического отчета ROLLINGSTOCK
Третий год подряд выпускаем отчет осенью, что позволяет предоставить покупателям актуальные прогнозы погрузки и выпуска вагонов до конца 2026 года, а также прогнозы на 2027 год. Покупатели отчета по вагоностроению в начале 2027-го также получат наш актуализированный прогноз.
❗️Впервые в отчете представлены цены предложения на новые грузовые вагоны по ключевым подродам: полувагоны, нефтебензиновые цистерны, минераловозы, зерновозы, фитинговые платформы.
Отчет включает:
✅ Подробные профили 11 вагоностроителей России и 10 компаний на Пространстве 1520. Описание новых игроков и данные по их развитию
✅ Анализ рынка вагоностроения России в 2025 году и I полугодии 2026 года, включая углубленный анализ трендов и факторов влияния и новые модели вагонов
✅ Цены предложения на новые грузовые вагоны и средняя стоимость отгруженных вагонов по родам
✅ Рейтинги RSA и рэнкинги российских производителей (также рэнкинг общего производства вагонов по отраслевым холдингам)
✅ Актуальные прогнозы погрузки грузов, поставок вагонов, основных комплектующих и объема лизинга по новым сделкам на 2027 год и период до 2032 года.
Демоверсия
А также:
📗 Справочник контактов предприятий России и Пространства 1520
📘 Перечень патентов в сфере вагоностроения, полученных в 2026 году и I полугодии 2027 года (более 350 патентов). Дополнительно – база в MS Excel.
Подробнее об отчете – по ссылке.
📍 Изучите также наши отчеты по рынкам оперирования, вагоноремонта и оперативный мониторинг вагоностроения
@polikarpov_rollingstock I MAX
edited
Рынок трамваев России: из рекордов в кризис
«Деловой Петербург» подготовил небольшой обзор про текущее нерадостное состояние трамвайного рынка России. Отправной точкой для него стала текущая ситуация у «ПК Транспортные системы» (ПК ТС): у трамваестроителя сейчас нет действующих контрактов. Дал для материала подробный комментарий, ниже привожу его в полном объеме.
Печальная реальность 2026-го
После рекорда 2024-го рынок трамваев в России сегодня переживает непростое время. Спрос на новый подвижной состав высок, а потребность в обновлении парка на государственном уровне оценивается в 2,5 тыс. трамваев. Однако реальные финансовые возможности городов в настоящее время сильно ограничены: многие отменяют контракты или переносят закупки на последующие годы.
В результате в 2026-м было заключено мало контрактов, а крупный только один – в Екатеринбурге на 50 трехсекционных трамваев в лизинг. За восемь месяцев 2026-го выпущено 155 трамваев, что на 36% ниже уровня аналогичного периода 2025-го.
В большинстве случаев покупателями трамваев выступают госкомпании или концессионеры в рамках госконтрактов, то есть значимую долю в финансировании составляют средства федерального и региональных бюджетов. При этом многие города обновляли парк общественного транспорта в рамках нацпроектов и прочих государственных программ, а на текущий момент финансирование на новые проекты не выделено. Таким образом, возникающие в текущих условиях бюджетные ограничения существенно ограничивают возможности покупки трамваев, а политика ЦБ по сохранению высокой ключевой ставки только усиливает негативные эффекты.
О работе ПК ТС
ПК ТС является одним из лидеров российского трамваестроения и единственный трамваестроитель, входящий в топ-10 производителей подвижного состава в России по объему выручки. Компания произвела 63% от всех трамваев за январь-июль 2026-го в России или 97 единиц: в основном это односекционные трамваи «Львенок» для Москвы по контракту 2025-го.
RSA оценивает производственные мощности ПК ТС в 180-220 трамваев в год, однако, естественно, реальные возможности производства зависят от структуры производства по моделям и секционности. Значительное влияние оказывает и объем заказов – при стабильно высокой загрузке поток более технологичный и оптимальный.
Линейка трамваев ПК ТС является исключительной низкопольной и традиционно относится к верхнему сегменту рынку, предполагающим как много дополнительных технических решений, так и дополнительную цену.
В то же время покупатели находятся в «ножницах» между возможностями бюджета и функциональностью трамвая. В текущих условиях многие города пока хотят сэкономить, в том числе выбирая даже не покупку новой техники, а модернизацию старых трамваев кузовами первой комплектности с продлением срока службы.
Выход на внешние рынки?
При этом экспортный потенциал российских трамваев крайне высок, ведь они очень интересны по соотношению цена/качество. Еще в 2018-м презентация трамваев ПК ТС на крупнейшей железнодорожной выставке InnoTrans в Берлине вызвала большой ажиотаж. Сама компания до 2022 года активно прорабатывала экспорт. К сожалению, сначала пандемия коронавируса, а потом рестрикции и дорогие российские деньги временно закрыли нам рынок в большинстве стран мира. Думаю, что по мере нормализации международной обстановки можно ожидать поставок российских трамваев на внешние рынки.
@polikarpov_rollingstock I MAX
Производство подвижного состава в России. Инфографика. Август
📍 27,69 тыс. грузовых вагонов (-27,1% к январю-августу 2025), в частности: 9,69 тыс. полувагонов (в 1,7 раза ниже), 12,57 тыс. цистерн (+7,4%), 3,35 тыс. крытых (+41,4%), 1,3 тыс. хопперов (в 2 раза ниже) и 379 платформ. В августе выпущено 4,02 тыс. вагонов, что на 6,1% выше августа 2025 и на 4,8% выше июля 2026. Впервые с марта 2025 полувагоны вышли в плюс по месячному выпуску!
📍 142 магистральных электровозов (-15,5% к январю-августу 2025), в августе – 17 электровозов (-34,6% к августу 2025)
📍 139 секций магистральных тепловозов (-14,7% к январю-августу 2025), в августе – 20 секций (+33,3% к августу 2025)
📍93 маневровых тепловозов (-21,8% к январю-августу 2025), в августе – 12 тепловозов (+33,3% к августу 2025)
📍155 трамваев (-35,9% к январю-августу 2025), в августе – 10 трамваев (в 2,2 раза ниже уровня августа 2025)
📍432 метровагона (+0,7% к январю-августу 2025), в августе – 56 вагонов (+21,7% к августу 2025)
Оценка ROLLINGSTOCK на основе данных Росстата
@polikarpov_rollingstock I MAX
Калькулятор «российскости» грузовых вагонов по 719 ПП
Балльная оценка подтверждения российского происхождения грузовых вагонов стала одной из самых ярких тем этого года. Баталии шли в кулуарах, кабинетах и СМИ. Даже после принятия изменений в ПП 719 страсти не утихают.
Принятая редакция балльной оценки мягче представленных вариантов в начале года, однако ряд участников рынка сомневается, смогут ли их вагоны набрать нужное количество баллов. В противном случае они могут смело использовать китайские компоненты с шильдиком «сделано в России», что идет вразрез с логикой балльной оценки. В любом случае вагоностроители применяют к себе более жесткие требования, чем автомобилисты.
Только правоприменительная практика нового механизма покажет реальную картину. Пока она не наработана, то можно только предполагать сценарии.
Команда ROLLINGSTOCK решила немного помочь отрасли и разработала калькулятор баллов российской принадлежности грузовых вагонов по 719 ПП.
📍 В калькуляторе можно выбрать свои технологические операции, используемые материалы и комплектующие с учетом родов вагонов.
📍 В результате будет отображено набираемое количество баллов и достижимость необходимого уровня баллов для подтверждения российского происхождения вагона до 2031 года.
Калькулятор доступен в MS Excel по ссылке: https://rollingstockworld.ru/wp-content/uploads/2026/09/kalkulyator-ballov-rossijskoj-prinadlezhnosti-gv-po-719-pp-ot-rollingstock.xlsx
Напомню, что ROLLINGSTOCK недавно запустили свой оперативный мониторинг грузового вагоностроения, а также скоро выйдет традиционный годовой отчет с прогнозами на 2027 год (версия прошлого года – по ссылке).
@polikarpov_rollingstock I MAX
Мониторинг грузового вагоностроения
Рынок железнодорожного транспорта уже не первый год живет в состояния неопределенности, бизнесу нужна актуальная информация. Поэтому в дополнение к ежегодным отчетам по сегментам рынка запускаем новый тип оперативных продуктов – ежемесячные мониторинги. Первый из серии – «Мониторинг рынка грузового вагоностроения России».
В мониторинге входят:
📍Цены на вагоны по моделям и производителям, а также в виде диапазонов по основным подродам.
📍Выпуск грузовых вагонов в различных разрезах, в том числе реализация по моделям и заводам
📍Прогнозы выпуска вагонов на ближайший квартал и год с экспертным обоснованием факторов и причин
📍Сертификаты и патенты
📍Ключевые события и актуальные тренды
Наша команда работает почти со всеми заводами ЕАЭС, опросы проводим ежемесячно. Мы предоставляем не обработку баз данных, а даем реальную аналитику по рынку на основе информации производителей.
Мониторинг сверстан в презентацию в формате PDF (демоверсия) и приложение c числовыми рядами в формате MS Excel (пример).
Подробная информация по ссылке: https://rollingstockworld.ru/gruzovye-vagony/monitoring-rynka-gruzovogo-vagonostroeniya/
@polikarpov_rollingstock I MAX
Продажа ФГК: очередной виток обсуждения
Рассуждения генерального директора «Трансфин-М» Иннокентия Алафинова на ВЭФ о готовности к покупке дочернего оператора РЖД, но при условии продажи не менее 51% акций, снова вызвал брожения в отрасли по теме. Ранее тезисно уже писал по теме. Vgudok подготовил материал о целях и возможных последствиях продажи ФГК, дал коллегам небольшой комментарий и привожу его ниже.
Перед полной или частичной покупкой таких активов, как ФГК, необходимо понимание стратегических целей покупателя и продавца. В публичном поле представлена цель продажи ФГК – получение финансирования для реализации инвестпрограммы РЖД и улучшения финансового состояния железнодорожного перевозчика. Под этой эгидой все прибыльные активы РЖД продавались и ранее.
Моя позиция не поменялась: для РЖД продажа операторских активов сравнима с продажей курицы, несущей золотые яйца. Да, в моменте железнодорожная монополия получит разовое пополнение бюджета, но потеряет источник стабильного дохода в долгосрочной перспективе.
В 2022-2024 годах совокупная чистая прибыль ФГК превысила 136 млрд руб. В начале 2026 года звучали оценки цены 49% акций ФГК на уровне 44 млрд руб., то есть новому владельцу компания отобьется за несколько тучных лет. Сейчас низкий рынок вагонов и цена операторских компаний тоже низкая. Текущий кризис рано или поздно закончится, а оператор снова будет приносить доход своему владельцу.
ФГК также предоставляет вагоны для «условно-социальных» перевозок низкодоходных или убыточных грузов, неинтересных рыночным игрокам, но значимых для государства. Без этих перевозок финансовый результат оператора, конечно, был бы лучше.
Открытым остается вопрос: кто и на каких условиях после продажи ФГК будут выполнять ее социальные функции? Не стоит забывать, что в последние годы на базе оператора тестируются многие перевозочные решения, включая скоростные и контрейлерные платформы, соединенные вагоны и т.п. Можно сказать, что в какой-то мере ФГК стало одним из драйверов инновационного развития вагоностроения России.
Пока государство в лице РЖД сохраняет контрольный пакет, ФГК будет в первую очередь инструментом госполитики, а не бизнесом, ориентированным на прибыль, что, естественно, частному бизнесу совсем не интересно. Для частного инвестора важна доходность актива и возможность с его помощью усилить свои позиции на рынке. Поэтому сделка по продаже 49% акций ФГК возможна только с большим дисконтом к реальной цене актива и значительным набором рисков для РЖД.
@polikarpov_rollingstock I MAX
Рабочий и общий парк грузовых вагонов. Инфографика. Август
📍 Общий парк вагонов еще растет, но темпы минимальные: в августе +0,03% до 1 408,6 тыс. ед. Рабочий парк в августе снова сократился — минус 0,6% или 6,8 тыс. ед., видимо, короткий период стабильности сменился очередным снижением.
📍 Цистерны и крытые вагоны способствовали росту общего парка в августе. Цистерны приросли на 0,21% или на 0,6 тыс. ед., крытые — на 0,47% или на 0,28 тыс. ед.
📍 Общий парк полувагонов по чуть-чуть сокращается уже пятый месяц подряд, но сохраняет относительно стабильный уровень. Рабочий парк полувагонов в августе снова просел, теперь на 3,4 тыс. ед. Темп сокращения рабочего парка был сдержаннее, чем в последние три месяца, но все равно довольно высокий – 0,64%.
📍 В августе после пятимесячного роста наблюдалось сокращение рабочего парка цистерн (-1,3% или 3,4 тыс. ед.) до уровня июня 2026-го.
О балансе парка вагонов
В конце августа дал комментарий Vgudok для материала о профиците вагонов. Он хорошо дополняет эту инфографику, поэтому продублирую основные тезисы:
✔️ Участники рынка по-разному оценивают баланс грузовых вагонов и размер его профицита/дефицита. Одни цифры могут быть у РЖД, другие — у СОЖТ, третьи — у федеральных органов исполнительной власти, четвертые — у независимых аналитиков. Это нормально и показывает активность рынка вагонов с учетом разных нюансов расчета.
✔️ На мой взгляд, важна динамика изменения дефицита/профицита по унифицированным методике расчета и набору данных. Пришел к выводу, что изменение общего состояния рынка показывает дельта (или разница) между среднесуточным общим и рабочим парком грузовых вагонов на сети РЖД. Исходные данные публикует РЖД, а их методология наполнения довольно давно неизменна.
✔️ Со второй половины прошлого года дельта активно росла: с июня 2025-го по январь 2026-го она увеличилась на 49% с 192 тыс. ед. до 278 тыс. ед. Затем зимой-весной 2026 года дельта колебалась в небольших пределах и была условно стабильной, хотя уже с апреля наблюдалось ее небольшое увеличение. В июне-августе дельта сохранила тенденцию к росту и в августе она достигла 289,9 тыс. вагонов.
✔️ Эту тенденцию во многом формируют полувагоны. С января по апрель дельта общего и рабочего парка полувагонов была около 113-114 тыс. ед., а за последние четыре месяца она выросла на 18,4% (к апрелю) и достигла 134,1 тыс. ед. в августе. Замечу, что это происходит на фоне роста спроса на перевозки угля.
✔️ Объемы плановых ремонтов тоже не показывают взрывного роста отставленного парка. Динамика последних месяцев внушает очень сдержанный оптимизм, что рынок вагоноремонта не опустится ниже прошлого года. Если резюмировать, то пока рано говорить о сокращении профицита парка.
❗️ Важный нюанс — даже расчетный профицит в несколько сотен тысяч вагонов не исключает локальный дефицит подвижного состава в определенных локациях. И этот дефицит может быть критическим для отдельных грузовладельцев.
Полная версия инфографики по ссылке.
@polikarpov_rollingstock I MAX
Погрузка в августе: немного анализа к инфографике
Vgudok традиционно собрал материал об изменении погрузки в августе с моим комментарием. Привожу его ниже.
Напомню, что по итогам первого квартала 2026 года погрузка снизилась на 3,1% к прошлому году или на 8,6 млн т. С апреля это отставание стабильно небольшими темпами сокращается. По итогам восьми месяцев отставание составляет 4,7 млн т. Один процент месячного прироста сокращает годовое отставание на 0,08 п.п. Таким образом, надо ежемесячно прирастать на 1,125%, чтобы погрузка вышла в ноль к концу года.
О текущих драйверах погрузки
В последние пять месяцев основной положительный эффект на динамику погрузки оказывают уголь и зерно. Объемы их перевозок зависят от различных факторов, на которые российские логисты не могут оказать влияния. В первую очередь это спрос на глобальных товарных рынках и, как следствие, мировые цены.
Уголь – довольно волатильный товар. В последнее время события в мире подстегнули рост цен на энергоносители. Поэтому можно ожидать сохранения роста перевозок угля, естественно, экспортных.
По зерну ситуация другая: спрос на мировых рынках высокий почти всегда, но у российских компаний иногда могут возникнуть ограничения по экспортному потенциалу – тому объему зерна, который можно поставить на внешние рынки. В годы высокого урожая экспортный потенциал растет, в годы низкого урожая – снижается.
В 2025-2026 сельскохозяйственном году был высокий урожай зерна – 141,15 млн т, что на 12% выше уровне 2024-2025 года. В этом году ожидается небольшое снижение урожая на 3-6% (по разным оценкам). Однако есть риск ограничений вывоза зерна через порты Азово-Черноморского бассейна из-за приостановки работы портов. Если говорить упрощенно, то в начале года зерно активно прирастало в объемах погрузки из-за эффекта низкой базы, но в оставшиеся месяцы 2026 года этот эффект нивелируется – в лучшем случае можно ожидать сохранения уровня аналогичных месяцев прошлого года.
Про спрос на Востоке
Перевозки ряда грузов в направлении Дальнего Востока формально показывают кратный рост, но во многом это опять же действие эффекта низкой базы. С 2022 года основной спрос на российские товары наблюдается в странах АТР, поэтому разворот грузопотоков в восточном направлении – это объективная реальность. На фоне ограничений по вывозу грузов через южные порты грузовладельцы будут искать новые пути доставки товаров потребителям, в том числе через порты Дальнего Востока.
Спрос на перевозки через Восточный полигон остается высоким и будет нарастать. Пока технологическими мерами, изменением подхода работы с парком вагонов и точечными проектами развития РЖД стремятся максимально расширить провозную способность инфраструктуры. Время покажет насколько эффективными окажутся эти меры. Конечно, необходимо масштабное инфраструктурное развитие, которое сейчас упирается в ограничения финансирования.
@polikarpov_rollingstock I MAX
Погрузка снова в плюсе: +0,9%. Инфографика. Август
Продолжает снижаться отставание от прошлого года: в августе снова сократили 0,2 п.п. В январе-августе погрузка составила 734,1 млн т.
Погрузка энергетических грузов за восемь месяцев снизилась на 1,2%, металлургических – на 2,8%, а строительных – на 3,5%. При этом металлургические и строительные грузы немного сократили отставание от прошлого года.
В августе погрузка достигла 93 млн т. Наиболее значительный рост снова показали уголь – его погрузка приросла на 1,4 млн т – и зерно (+0,7 млн т). В прошлом месяце также порадовали черные металлы, по которым впервые за два года есть рост погрузки. Строительные грузы и цемент тоже в «зеленой» зоне. По расчетам RSA, удобрения, напротив, показали минус в августе.
Основной эффект сдерживания роста погрузки снова пришелся на нефтяные грузы: их погрузка в августе сократилась на 1,9 млн т, а накопленное отставание от прошлого года составило 7,4%. По остальным грузам отрицательный эффект на общей погрузке сказывается существенно слабее.
По краткосрочным перспективам пока без изменений: ожидаю сохранения высокого спроса на энергоносители на мировых рынках. Прочие факторы (топливный кризис и введение «ГосЛога») могут оказать положительный эффект, но вряд ли он будет существенным в этом году. Даже крайне маловероятное снижение ставки ЦБ до уровня, стимулирующего инвестиционное развитие, даст отложенный во времени эффект – слишком сильно «охладили» экономику.
Инфографика по динамике погрузки и грузооборота на сети РЖД – полная версия по ссылке
PS. Оценка по оперативным данным пресс-релизов РЖД, поэтому могут быть расхождения с отчетностью
@polikarpov_rollingstock I MAX