Новости отрасли: обогащаем, насыщаем и кристаллизуем
Обратная связь: @MetalKapitalBot
Производство: ООО «Медиаконвейер».
Subscribers5.2K +0 24h
Reach per post (ERR)33.9%1.8K avg views
Posting3.8/daylast 15 hours ago
Reactions per 1K views2.0🔥 👍 ❤
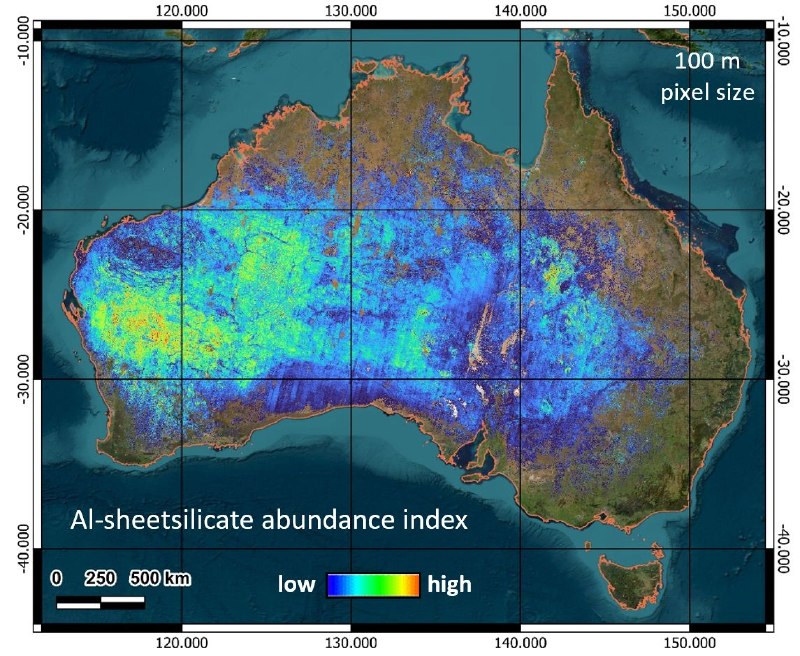
🇦🇺 Австралия получила новую спутниковую карту минеральных ресурсов: теперь она анализирует более 200 спектральных диапазонов вместо прежних 14. Разработку CSIRO создали на основе более 33 тыс. снимков трёх спутников — итальянского PRISMA, немецкого EnMAP и американского EMIT. Карта охватывает весь континент и помогает находить геологические признаки, которые могут указывать на новые месторождения.
Сама карта не показывает запасы лития, меди или редкоземельных металлов. Она фиксирует минеральный состав поверхности и возможные следы рудообразования. Первой опубликована карта алюминийсодержащих слоистых силикатов — это не карта бокситов. Любые находки ещё предстоит проверять бурением и лабораторными исследованиями.
Сырьевая база у Австралии и без того внушительная. По оценке Geoscience Australia на конец 2025 года, страна занимает первое место по экономически извлекаемым ресурсам железной руды — 59,1 млрд тонн, лития — 9,58 млн тонн и урана — 1,27 млн тонн. По меди, никелю и кобальту она вторая, по редкоземельным элементам — третья.
Но большие ресурсы не гарантируют больших объёмов добычи. В 2025 году Австралия произвела около 961 млн тонн железной руды и 118 тыс. тонн лития в пересчёте на содержащийся металл, зато добыча никеля сократилась примерно до 50 тыс. тонн на фоне низких цен и конкуренции с Индонезией. А в переработке редкоземельного сырья страна по-прежнему уступает Китаю.
🔘 Предыдущая программа CSIRO по спутниковому картированию, запущенная в 2012 году, принесла, по оценке ведомства, 363 австралийских доллара выгоды на каждый доллар государственных вложений. Новая карта может удешевить поиск месторождений, но превратить геологическую аномалию в прибыльный рудник спутник пока не способен.
#метанаука #Австралия
📵 Не грузится телега?😭
💙Металл и Капитал в VK
💬Металл и Капитал в MAX «Максе»
💬Металл и Капитал
🇨🇳 Китай ограничил производство стали в крупнейших металлургических центрах на севере страны из-за угрозы сильного загрязнения воздуха. С 9 ноября экстренные меры действуют в провинции Хэбэй: в Ханьдане, Синтае и Баодине введён первый уровень ограничений, в Таншане и Цанчжоу — второй. Пока основное сокращение приходится на агломерационные фабрики, загрузку которых ограничили на 20–50%. Массовой остановки доменных печей не произошло.
При этом выплавка чугуна в Китае снижается уже четвёртую неделю подряд. К 5 ноября среднесуточное производство упало до 2,31 млн тонн — минимума с конца марта. Причина не только в экологии: металлурги сокращают выпуск из-за слабого спроса, низкой рентабельности и плановых ремонтов.
За девять месяцев 2026 года Китай произвёл 724,8 млн тонн стали — на 2,9% меньше, чем годом ранее. Внутреннее потребление продолжает падать, поэтому предприятия поддерживают загрузку экспортом: за январь–октябрь за рубеж отправили 95,5 млн тонн металлопродукции.
Рынок железной руды уже реагирует на перспективу дальнейшего сокращения выплавки. 9 ноября фьючерсы на руду в Даляне подешевели на 0,73%, до 684,5 юаня за тонну, в Сингапуре — на 0,58%, до $92,5 за тонну.
Правда, экологические ограничения пока не привели к заметному росту цен на готовую сталь. Горячекатаный прокат за неделю подорожал всего на 3 юаня, до 3223 юаней за тонну, а запасы у производителей выросли на 4,8%.
🔘 Похоже, китайская металлургия сокращает производство не столько ради чистого воздуха, сколько потому, что при нынешнем спросе выпускать сталь становится всё менее выгодно. Экология просто помогает оформить это официально.
#сталь #Китай
📵 Не грузится телега?😭
💙Металл и Капитал в VK
💬Металл и Капитал в MAX «Максе»
💬Металл и Капитал
🇺🇸 США начали получать редкоземельное сырьё из Бразилии по 15-летнему контракту с гарантированными ценами. Американская USA Rare Earth запустила коммерческие поставки смешанного редкоземельного карбоната с месторождения Serra Verde. Покупатель — специально созданная и финансируемая правительством США структура US SIIE.
Минимальные цены по контракту составляют $110 за килограмм неодима и празеодима, $575 за килограмм диспрозия и $2050 за килограмм тербия. Если рыночные цены выше, производитель дополнительно получает 70% разницы. По данным компании, диспрозий на западном рынке стоит до 16 раз дороже китайского, тербий — до 9 раз.
Предприятие наращивает выпуск до 4000 тонн оксидов редкоземельных элементов в год к середине 2027-го и 6400 тонн к концу года. Стоимость выпуска на полной мощности оценивается в $275 млн по минимальным ценам и $621 млн по текущей оценке сырьевой корзины.
Вашингтон поддерживает проект не только гарантированным сбытом. Для структуры US SIIE сформирован финансовый пакет на $1,55 млрд, отдельно Serra Verde получила согласованное долговое финансирование на $565 млн.
При этом независимая американская цепочка производства магнитов пока далека от завершения. USA Rare Earth ещё предстоит наладить разделение сырья, получение металлов и выпуск готовой продукции. Выручка самой компании за третий квартал составила всего $3 млн при операционном убытке $141,4 млн.
🇨🇳 Китай обеспечивает 71% американского импорта редкоземельных соединений и металлов. Бороться с зависимостью Вашингтон решил гарантированными закупками и ценами. Свободный рынок, но с государственной страховкой от конкуренции.
#РЗМ #битва_за_рзм #США
📵 Не грузится телега?😭
💙Металл и Капитал в VK
💬Металл и Капитал в MAX «Максе»
💬Металл и Капитал
📍 «Северсталь» не закладывает расходы на налог на сверхприбыль в финансовую модель на 2027 год. Гендиректор компании Александр Шевелев заявил, что механизм налога не учитывает реальное финансовое положение предприятий: расчёт ведётся исходя из оборота и зарубежных котировок, а не фактических доходов. В результате платить придётся даже убыточным компаниям.
Аргументы профильным ведомствам уже направляли, но их принятие Шевелеву неочевидно.
📉 Между тем финансовые показатели «Северстали» продолжают ухудшаться. За девять месяцев 2026 года выручка упала на 10%, до 488,4 млрд рублей, EBITDA — на 28%, до 82,3 млрд рублей, чистая прибыль — на 61%, до 19,3 млрд рублей. Свободный денежный поток ушёл в минус на 27,6 млрд рублей.
Инвестиционный бюджет на 2026 год компания уже сократила со 147 млрд до 112 млрд рублей, а предварительный план на 2027-й составляет 85 млрд рублей против рекордных 173,5 млрд рублей в 2025 году. Ремонтный фонд также урезали на 14%.
При этом «Северсталь» продолжает крупные проекты: строительство комплекса окатышей за 116 млрд рублей и утилизационной электростанции за 13 млрд рублей. Новый налог, по словам Шевелева, приведёт к дальнейшему сокращению инвестиций и расходов на развитие.
🔘 Металлурги уже режут инвестиции на фоне падения прибыли, но государство готово предложить им дополнительную налоговую нагрузку. Причём независимо от того, есть ли у предприятия прибыль.
#windfalltax #Россия
📵 Не грузится телега?😭
💙Металл и Капитал в VK
💬Металл и Капитал в MAX «Максе»
💬Металл и Капитал
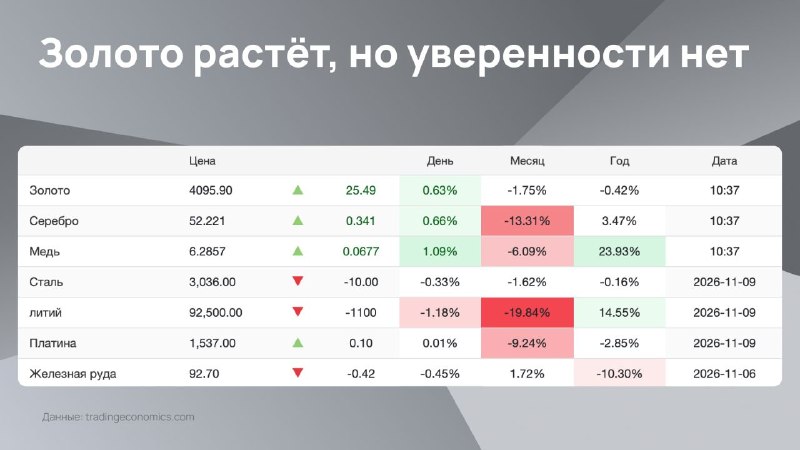
📊 На $190 за унцию подешевело золото за три торговые сессии: 12 ноября котировки опустились до $3 959, уйдя ниже психологической отметки $4 000. От максимума понедельника металл потерял около 4,6%.
Причина распродажи — укрепление доллара и резкое изменение ожиданий по ставкам ФРС. Инфляция в США за октябрь выросла на 0,4% при прогнозе 0,3%, базовая — на 0,3% вместо ожидавшихся 0,2%. Это усилило опасения, что ценовое давление в американской экономике сохраняется, несмотря на снижение нефтяных котировок.
Представители ФРС тоже не добавили рынку оптимизма. Кристофер Уоллер допустил повышение ставки сразу на 0,5 процентного пункта, если базовая инфляция останется на уровне 0,3% в месяц. Глава ФРБ Далласа Лори Логан поддержала как минимум два дополнительных повышения по 0,25 процентного пункта. В результате рынок оценивает вероятность декабрьского повышения на 0,25 пункта примерно в 92%, а сохранение ставки практически исключил.
Доллар тем временем достиг максимума за 19 месяцев, а доходность двухлетних американских облигаций резко выросла. Для золота это двойной удар: долларовые активы становятся привлекательнее, а сам металл дорожает для покупателей за пределами США. Получается привычная для рынка ирония: инфляция, от которой золото обычно защищает, сейчас сама толкает его вниз — через ожидания более дорогих денег.
Пока инвесторы ждут новых данных по американской экономике, в том числе статистики цен производителей. Если инфляция продолжит неприятно удивлять, золоту придётся конкурировать не только с долларом, но и с доходностью американских облигаций. И пока в этой борьбе металл явно не фаворит.
#золото #рынок
📵 Не грузится телега?😭
💙Металл и Капитал в VK
💬Металл и Капитал в MAX «Максе»
💬Металл и Капитал
🏭 349,2 млн рублей — начальная цена 80% акций Новосибирского аффинажного завода. Если покупателей не найдётся, стоимость пакета в ходе торгов может упасть до 34,92 млн рублей. Но речь не о продаже самого предприятия, а о реализации акций обанкротившейся московской компании «Волга Капитал».
При этом завод не банкрот и даже вернулся к прибыли после убытков 2022–2023 годов. В 2024 году он заработал 158,4 млн рублей, в 2025-м — уже только 52,2 млн рублей при выручке 2,5 млрд. Правда, до прежних масштабов бизнесу далеко: выручка за 2025 год примерно на 70% ниже уровня 2021-го.
Причины спада — сокращение объёмов переработки драгоценных металлов, санкционные ограничения и проблемы с оборудованием. В 2022 году НАЗ переработал 12,5 тонны золота против 20 тонн годом ранее, а серебра — всего 6 тонн против 31 тонны. При этом номинальная мощность предприятия позволяет перерабатывать до 150 тонн золота в год. Мощности есть, но загрузка оставляет желать лучшего.
История продажи пакета тянется с банкротства «Волги Капитал» в 2020 году. Именно ей юридически принадлежат выставленные на торги 79,9998% акций. Ещё около 20% находятся у Лилии Пономарёвой, которая обладает преимущественным правом выкупа контрольного пакета. По словам гендиректора НАЗа Виталия Прохорова, других претендентов пока нет, поэтому акции, вероятнее всего, останутся внутри действующей структуры собственников.
Любопытно, что стартовая цена пакета примерно на 38% ниже соответствующей доли в чистых активах завода. А если стоимость опустится до минимальной, весь капитал предприятия фактически оценят менее чем в 44 млн рублей. Впрочем, бухгалтерская стоимость активов и рыночная цена бизнеса — не одно и то же.
Так что завод никто не распродаёт по частям. Но контроль над предприятием с производственной мощностью в 150 тонн золота в год действительно выставлен на торги — и потенциально с очень внушительной скидкой.
#MnA #Россия
📵 Не грузится телега?😭
💙Металл и Капитал в VK
💬Металл и Капитал в MAX «Максе»
💬Металл и Капитал
📍 597 млн тонн — таковы балансовые запасы титана в России (в пересчёте на TiO₂). Минприроды заявляет о намерении их наращивать, однако проблема отрасли, похоже, не столько в недостатке сырья, сколько в том, что имеющиеся запасы сложно и дорого осваивать, а произведённый концентрат не всегда удаётся продать.
По российской классификации, страна занимает третье место в мире по запасам титана после Китая и Австралии. Но значительная часть сырьевой базы остаётся невостребованной. Например, освоение Пижемского месторождения в Коми потребует около 52 млрд рублей на ГОК и обогатительную фабрику, а вместе с транспортной инфраструктурой вложения могут превысить 280 млрд рублей.
Есть и более наглядный пример — Туганский ГОК в Томской области. Основной российский покупатель его продукции с середины 2025 года перешёл на импортное сырьё. Предприятие сократило персонал на 18%, а чистый убыток за прошлый год превысил 3 млрд рублей. То есть сырьё в стране есть, производственные мощности тоже, а вот с покупателями уже сложнее.
Не лучше ситуация и у ВСМПО-АВИСМА: в 2025 году выручка компании упала на 18,4%, до 96,8 млрд рублей, а загрузка мощностей, по отраслевым оценкам, снизилась с 70% до 47%. Причины — сокращение экспортного спроса и перенос сроков российских авиационных программ.
На этом фоне Минприроды рассчитывает нарастить запасы, хотя ожидаемый прирост за год составляет всего 165 тыс. тонн при инвестициях в геологоразведку в 344,1 млн рублей. Правительство тем временем уточнило статус титана в перечне дефицитного сырья, отнеся его к редким металлам. Но смена категории в документах сама по себе не создаст ни покупателей для ГОКов, ни заказов для металлургических предприятий.
#титан #Россия
📵 Не грузится телега?😭
💙Металл и Капитал в VK
💬Металл и Капитал в MAX «Максе»
💬Металл и Капитал
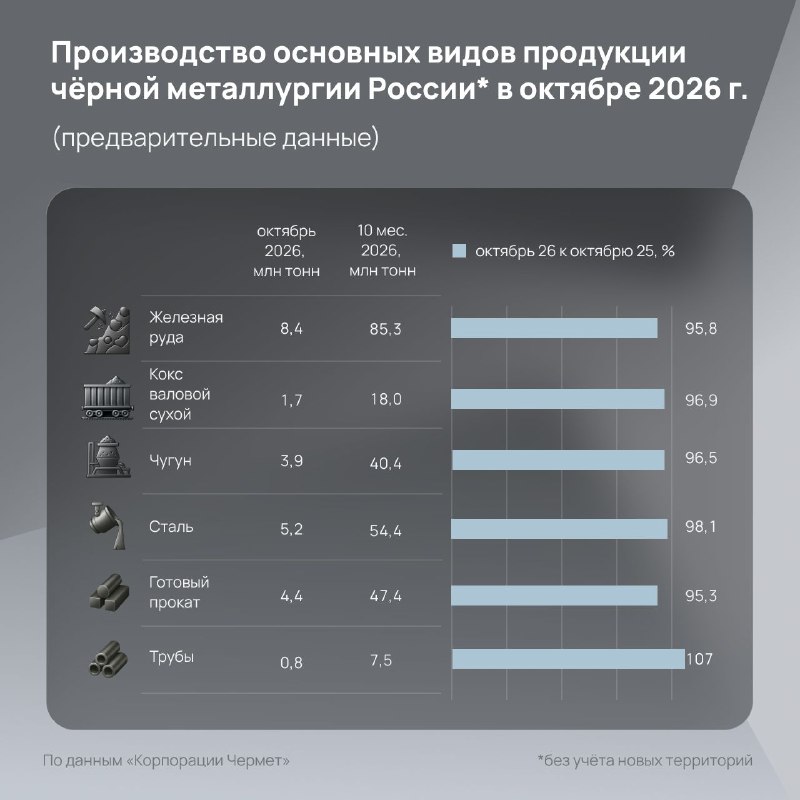
📉 На 3–4% сократилось производство основных видов продукции российской чёрной металлургии за январь–октябрь 2026 года, по предварительным данным «Корпорации Чермет». Выплавка стали упала на 3%, до 54,4 млн тонн, чугуна — на 3,1%, до 40,4 млн тонн, а выпуск готового проката — на 3,6%, до 47,4 млн тонн. Производство кокса снизилось на 3,6%, до 18 млн тонн, добыча железной руды — на 3,5%, до 85,3 млн тонн. В октябре картина тоже нерадостная: сталь просела на 1,9% год к году, прокат — на 4,7%, чугун и кокс — на 3,5% и 3,1%, руда — на 4,2%.
Особенно тяжело приходится трубной отрасли. За десять месяцев выпуск стальных труб сократился на 13%, до 7,5 млн тонн, — примерно в четыре раза сильнее, чем производство стали. Правда, последние три месяца показывают положительную динамику год к году: в августе рост составил 11%, в сентябре — 22%, а в октябре выпуск вырос на 7%, до 800 тыс. тонн. Но относительно сентября выпуск упал на 11%. Так что восстановление пока выглядит скорее как замедление падения, чем возвращение спроса.
Причины понятны: в 2025 году российский рынок труб сократился на 17%, до 9,4 млн тонн. Дорогие кредиты, замедление строительства, пересмотр инвестиционных программ нефтегазовых компаний и складские запасы продолжают давить на заказы. В первом полугодии 2026 года продажи ТМК составили 1,17 млн тонн против 1,79 млн годом ранее — минус 34%. При этом в отдельных сегментах, включая нефтяные трубы OCTG и линейные трубы, спрос начал оживать благодаря горизонтальному бурению и разработке сложных месторождений.
🔘 Но даже локальное оживление не решает проблему избытка мощностей: загрузка производителей труб малого и среднего диаметра может опуститься до 40%. При такой загрузке себестоимость растёт, а конкуренция за заказы мешает повышать цены. По оценкам аналитиков, опрошенных «Коммерсантом», выпуск стали по итогам года может снизиться на 2–4%, а в 2027-м вырасти на 1–2%. Для трубников же всё будет зависеть от нефтегазовых инвестиций и строительства. В общем, металлургия пока не столько восстанавливается, сколько пытается убедить себя, что худшее уже позади.
#статистика #Россия
📵 Не грузится телега?😭
💙Металл и Капитал в VK
💬Металл и Капитал в MAX «Максе»
💬Металл и Капитал
⚖ До 500 тонн золота сможет хранить государственное хранилище Сингапура, которое открыли для размещения резервов иностранных центробанков и международных финансовых организаций. Город-государство намерен стать одним из главных азиатских центров торговли драгоценными металлами: в 2027 году здесь также запустят клиринг внебиржевых сделок и фьючерсы на золото с физической поставкой.
Для российского рынка, однако, новый центр не станет автоматическим каналом сбыта. С марта 2022 года из списка LBMA Good Delivery исключены все шесть российских аффинажных заводов. Поэтому произведённые ими после этой даты слитки не соответствуют требованиям сингапурского государственного хранилища. При этом полного запрета на импорт российского золота в Сингапуре нет, а налоговые льготы для коммерческой торговли распространяются на более широкий круг производителей.
Основным азиатским направлением российского экспорта пока остаётся Гонконг. За январь–сентябрь 2026 года он импортировал российского золота на $23,39 млрд — в четыре раза больше, чем за аналогичный период прошлого года. Физические поставки, по оценке Газпромбанка, составили около 165 тонн. Для сравнения: за весь 2025 год было поставлено 92,1 тонны.
Для «Полюса», «Селигдара» и других производителей развитие сингапурской инфраструктуры потенциально означает расширение круга покупателей и возможность сократить дисконты при продаже металла. Например, снижение дисконта всего на один процентный пункт при реализации 100 тонн золота по условной цене $4100 за унцию принесло бы около $132 млн дополнительной выручки.
🔘 Доступ российских компаний к новой инфраструктуре ограничен требованиями к происхождению и качеству слитков, а также проблемами банковских расчётов. Участие в сингапурской системе международных банков, включая JPMorgan и Deutsche Bank, само по себе не означает готовности работать с российским золотом.
#золото #рынок
📵 Не грузится телега?😭
💙Металл и Капитал в VK
💬Металл и Капитал в MAX «Максе»
💬Металл и Капитал
⚡️ Рост стоимости электроэнергии может стать одной из главных угроз конкурентоспособности российской металлургии: для алюминиевых и ферросплавных производств электричество формирует до 25–40% себестоимости. При этом, как пишет «Коммерсантъ», правительство намерено удерживать российские цены на электроэнергию на 20% ниже китайских, хотя на развитие энергосистемы до 2042 года потребуется около 57 трлн рублей.
По действующей генеральной схеме планируется построить 88,5 ГВт новых генерирующих мощностей и модернизировать ещё 66,4 ГВт. На генерацию потребуется около 40 трлн рублей, на магистральные и распределительные сети — ещё 17 трлн рублей. Источник финансирования пока окончательно не определён. Сейчас значительная часть инвестиций перекладывается на потребителей через надбавки оптового энергорынка.
По оценке Минэнерго, при сохранении действующих механизмов конечная стоимость электроэнергии к 2042 году вырастет с 6,4–6,6 до 12,8 рубля за кВт·ч. Причём речь идёт о ценах в сопоставимом реальном выражении, то есть почти о двукратном удорожании сверх инфляции. Если учесть инфляцию по 4% ежегодно, номинальная цена к 2042 году может приблизиться к 25 рублям за кВт·ч.
📊 Промышленность уже ощущает давление: в 2025 году среднегодовая стоимость электроэнергии для предприятий выросла на 15,4%, до 5,89 рубля за кВт·ч, а за декабрь год к году — на 20,1%. Для сравнения, потребительская инфляция составила 5,59%. В 2027–2029 годах Минэкономразвития ожидает дальнейшего роста конечных цен на электроэнергию для потребителей, кроме населения, на 12,8%, 8,9% и 9,9% соответственно. Совокупно это около 35% за три года против ожидаемых 12,5% общей инфляции.
Для металлургов последствия особенно болезненны. На производство тонны первичного алюминия требуется 13,2–16,1 тыс. кВт·ч. Каждое дополнительное удорожание электричества на 1 рубль за кВт·ч увеличивает затраты на 13,2–16,1 тыс. рублей на тонну металла. Для завода мощностью 1 млн тонн это до 16,1 млрд рублей дополнительных расходов ежегодно.
В электросталеплавильном производстве потребление составляет около 400–500 кВт·ч на тонну стали. При увеличении реальной цены электричества на 6,2 рубля дополнительные затраты составят примерно 2,8 тыс. рублей на тонну. В ферросплавном производстве чувствительность к тарифам ещё выше: электричество формирует до 40% себестоимости.
Проблема уже не теоретическая. В первом полугодии 2026 года расходы «Русала» на электроэнергию выросли на 32,6% год к году, преимущественно из-за повышения тарифов. Дополнительные затраты поглощают часть эффекта от улучшения ценовой конъюнктуры на алюминиевом рынке.
Даже предприятия с исторически дешёвой электроэнергией не застрахованы от пересмотра условий. Например, Богучанская ГЭС добивается изменения договора с Богучанским алюминиевым заводом, предусматривающего повышение цены с 0,5 до примерно 1,2 рубля за кВт·ч. По оценке Газпромбанка, это увеличит ежегодные расходы предприятия на 2,9 млрд рублей.
При этом переложить растущие издержки на покупателей металлурги не могут: цены на алюминий, сталь и ферросплавы во многом определяются международной конъюнктурой. Поэтому удорожание электроэнергии напрямую сокращает маржу российских производителей и ухудшает их позиции относительно зарубежных конкурентов.
В качестве альтернативы Минэнерго предлагает изменить модель финансирования энергетического строительства, в том числе создать «Росэнергопроект», типизировать проекты, снизить стоимость кредитования и сократить перекрёстное субсидирование. По расчётам ведомства, это может ограничить рост реальной цены электричества к 2042 году до 8,4 рубля вместо 12,8 рубля за кВт·ч.
🔘 Оптимистичный прогноз состоит в том, что в России ни один долгосрочный план не выдерживается в первоначальных KPI. Конечный эффект инициативы будет измеряться тем, сколько денег реально будет вложено в строительство новых энергетических мощностей.
#аналитика #Россия
📵 Не грузится телега?😭
💙Металл и Капитал в VK
💬Металл и Капитал в MAX «Максе»
💬Металл и Капитал
📍 Правительство включило титан в перечень редких металлов и дефицитных видов твёрдых полезных ископаемых. Распоряжение подписал Михаил Мишустин 9 ноября. Одновременно в перечень продукции с высокой добавленной стоимостью добавили изделия из добытого марганца.
Правда, новых льгот производителям титана это решение не принесёт. Металл уже находился в перечне дефицитного сырья с апреля 2024 года, но значился отдельной категорией. Теперь его перенесли в группу редких металлов вместе с литием, бериллием, редкоземельными металлами, цирконием, ванадием, ниобием, танталом и рением.
Изменение связано прежде всего с приведением правительственного перечня в соответствие с Налоговым кодексом, который уже относит титан к редким металлам. Минприроды отдельно указало, что распоряжение не потребует дополнительных расходов федерального бюджета и не окажет самостоятельного финансово-экономического воздействия на бизнес.
Само включение в перечень не даёт автоматических льгот по налогам, таможенным платежам или кредитованию. При этом законодательство позволяет устанавливать специальные требования к участникам аукционов на разработку дефицитных месторождений, в том числе обязательства по переработке сырья в России. Но этот механизм действовал и раньше.
Для крупнейшего российского производителя титана ВСМПО-АВИСМА гораздо важнее доступность сырья. Несмотря на запасы около 600 млн тонн в пересчёте на диоксид титана, Россия сохраняет зависимость от зарубежных концентратов. Значительная часть собственной сырьевой базы пока не вовлечена в эффективную промышленную переработку.
Проблемы отрасли хорошо иллюстрирует Туганский ГОК «Ильменит» в Томской области. Предприятие столкнулось с потерей основного покупателя титанового сырья и экспортными ограничениями. За 2025 год оно получило убыток 3,05 млрд рублей, а численность персонала сократилась на 18%. Возможность консервации рассматривалась, хотя руководство позднее уточнило, что подготовка к остановке не ведётся.
При этом проектная мощность комбината предусматривает ежегодный выпуск 83 тысяч тонн ильменитового и 42 тысяч тонн цирконового концентрата. Получается, стратегически важное сырьё в стране есть, а обеспечить его производителю устойчивый сбыт пока не удаётся.
🔘 Переименование титана в перечне — скорее юридическая формальность, чем промышленный прорыв. Для отрасли было бы полезнее решить вопрос с переработкой отечественного сырья и гарантированным спросом на него.
#титан #Россия
📵 Не грузится телега?😭
💙Металл и Капитал в VK
💬Металл и Капитал в MAX «Максе»
💬Металл и Капитал
📈 Торговый дом ММК: x4 по продажам трубной продукции, x2 по судовой стали за январь–октябрь 2026 года. Правда, речь преимущественно не о росте собственного производства, а о расширении сбытовой сети: 99% труб изготавливают сторонние предприятия из горячекатаных рулонов ММК.
За девять месяцев комбинат выплавил 8,181 млн тонн стали — на 7,4% больше год к году. Продажи металлопродукции выросли на 6,5%, до 7,88 млн тонн, а продукции с высокой добавленной стоимостью — на 11,1%, до 3,301 млн тонн. То есть четырёхкратный рост отдельных направлений торгового дома выглядит внушительнее, чем динамика бизнеса в целом.
Схема работы простая: ММК производит горячекатаный прокат, передаёт его независимым трубным предприятиям, те изготавливают трубы, а торговый дом продаёт готовую продукцию конечным покупателям. В 2025 году объём изготовления труб по такой схеме вырос с 16 тысяч до 67,8 тысячи тонн.
Для ММК это возможность зарабатывать на следующих этапах переработки без строительства собственных трубных заводов. При этом часть продукции могла и раньше выпускаться теми же предприятиями из проката комбината, но продаваться самостоятельно. Теперь изменился канал реализации, а не обязательно объём производства.
На финансовых результатах группы кратный рост трубных продаж пока не выглядит революцией. В 2025 году торговый дом реализовал 79,3 тысячи тонн труб — менее 5% от общего объёма его продаж. Даже четырёхкратное увеличение небольшой товарной категории не означает сопоставимого роста бизнеса. Кроме того, стоимость переработки, транспортировки и хранения съедает часть дополнительной выручки.
📎 Ещё один источник роста — приобретённая в ноябре 2025 года компания «Кама-Трейд Татарстан». За десять месяцев 2026 года продажи через это направление достигли 52 тысяч тонн, прибавив 43%. При покупке ММК рассчитывал увеличить ежегодную реализацию на 35–40 тысяч тонн. Аналитики оценивали стоимость бизнеса в 650–750 млн рублей.
🔘 ММК постепенно превращает торговый дом из обычного продавца металлопроката в структуру, которая организует переработку, складирование и сбыт готовых изделий. Правда, четырёхкратный рост продаж труб звучит гораздо эффектнее, чем рост производства стали на 7,4%. Но для пиара торгового дома это, пожалуй, не проблема.
#статистика #Россия
📵 Не грузится телега?😭
💙Металл и Капитал в VK
💬Металл и Капитал в MAX «Максе»
💬Металл и Капитал
📈 Российский экспорт черного металлолома за январь–октябрь 2026 года вырос на 5%, до 1,8 млн тонн. Поставки за пределы ЕАЭС увеличились на 30%, почти до 1,5 млн тонн, тогда как экспорт в Белоруссию и Казахстан сократился на 45%, до 310 тысяч тонн.
Однако говорить о том, что российские металлурги проигрывают зарубежным покупателям борьбу за дефицитное сырьё, пока преждевременно. Внутренний спрос падает быстрее, чем ломосбор. За десять месяцев предприятия собрали 13,32 млн тонн лома — на 3,9% меньше год к году. Металлургические заводы потребили 11,52 млн тонн, снижение составило 5,2%.
По прогнозу ассоциации «Руслом», по итогам 2026 года ломосбор сократится на 6,6%, до 15,5 млн тонн, а потребление металлургическими предприятиями — на 8,7%, до 13,3 млн тонн. Экспорт ожидается на уровне 2,2 млн тонн, что на 10% больше прошлогоднего показателя, но на 49% меньше уровня 2021 года. Поставки за пределы ЕАЭС могут достичь 1,8 млн тонн, увеличившись на 32,7%. То есть нынешний экспортный рост происходит с низкой базы, а до прежних объёмов вывоза ещё далеко.
🇹🇷 Одним из направлений поставок стала Турция. За январь–август она импортировала 12,73 млн тонн черного лома, на 4% больше год к году. Российский экспорт вырос на 31,8%, до 691,2 тысячи тонн. При этом доля России в турецком импорте составила около 5,4%. Крупнейшими поставщиками остаются США с 2,48 млн тонн, Великобритания с 1,5 млн и Нидерланды с 1,46 млн тонн. Поэтому без российского лома турецкая металлургия пока вполне способна обойтись.
Рост экспортных цен тоже не означает сверхприбыли ломозаготовителей. В конце сентября российский лом стоил $339 за тонну в балтийских портах и $325 в черноморских, тогда как турецкие импортные котировки достигали $394 за тонну с учётом морской перевозки. Разница в $55–69 не является прибылью экспортёра: из неё ещё предстоит оплатить фрахт, портовые расходы и другие затраты. При условной экспортной цене $340 за тонну одна только пошлина в 5% составляет $17.
Экспортная квота на обычный черный лом за пределы ЕАЭС в 2026 году составляет 2,2 млн тонн. За десять месяцев вывезено около 1,5 млн тонн, или 68% квоты. По прогнозу «Руслома», годовой экспорт достигнет 1,8 млн тонн — 82% разрешённого объёма. Следовательно, квота пока не является главным ограничением: гораздо важнее спрос, логистика и рентабельность поставок.
🌐 Мировой рынок тоже не демонстрирует единого дефицита сырья. В первом полугодии потребление стального лома в Китае сократилось на 7,1%, до 101,3 млн тонн, в Евросоюзе — на 3,2%, до 38,1 млн тонн. Зато США увеличили использование вторсырья на 9,3%, до 29,4 млн тонн, Индия — на 17%, до 22,5 млн тонн, Турция — на 4,8%, до 16,8 млн тонн.
🇷🇺 В России спрос на лом дополнительно давит сокращение выплавки стали. За январь–сентябрь производство снизилось на 3,6%, до 49,4 млн тонн. При этом октябрьские закупки лома металлургами упали на 15,7% относительно сентября, а планы закупок на начало ноября оказались на 30% ниже прошлогодних.
На складах металлургических предприятий, по отраслевым оценкам, накопилось более 2,1 млн тонн лома — примерно на 300 тысяч тонн больше. Закупочные цены в октябре снизились на 2–2,5 тысячи рублей за тонну. При таких условиях металлургам сложно жаловаться на то, что им не хватает сырья, которое они сами не спешат покупать.
🔘 Проблема ломозаготовителей в следующем: при падающем спросе снижается рентабельность сбора и переработки металла. Часть потенциального сырья просто перестаёт быть экономически выгодной для заготовки. Поэтому экспорт сейчас скорее поддерживает отрасль, чем создаёт дефицит для российских заводов. При прогнозном сокращении внутреннего потребления на 1,3 млн тонн увеличение поставок за пределы ЕАЭС примерно на 450 тысяч тонн компенсирует лишь треть выпадающего спроса.
#лом #рынок
📵 Не грузится телега?😭
💙Металл и Капитал в VK
💬Металл и Капитал в MAX «Максе»
💬Металл и Капитал
💵❌ «Русал» не будет выплачивать дивиденды за девять месяцев 2026 года. Совет директоров компании рекомендовал отказаться от выплат, несмотря на рост скорректированной EBITDA на 64%, до $1,23 млрд (около 99 млрд рублей), и чистую прибыль в размере $419 млн (около 34 млрд рублей) против убытка $87 млн годом ранее.
Причин для выплаты дивидендов не прибавилось: чистый долг компании за полгода вырос на $847 млн, до $8,9 млрд (около 720 млрд рублей), а операционный денежный поток сократился более чем вдвое — с $888 млн до $400 млн. При этом капитальные затраты составили $652 млн, то есть на инвестиции компания потратила на $252 млн больше, чем получила от операционной деятельности.
Из капитальных вложений $403 млн направили на поддержание действующего производства, ещё $249 млн — на развитие. Процентные расходы по кредитам и облигациям за полугодие достигли $365 млн — почти 30% скорректированной EBITDA. Дополнительно на финансовый результат повлияли курсовые убытки в размере $267 млн.
При этом алюминий дорожает: средняя котировка на Лондонской бирже металлов за первое полугодие выросла на 33,4%, до $3386 за тонну. Фактическая цена реализации «Русала» увеличилась на 23,6%, до $3227 за тонну. Но объём продаж первичного алюминия и сплавов сократился на 10%, до 2,057 млн тонн, а себестоимость производства выросла на 10,6%, до $2506 за тонну. Средний тариф на электроэнергию прибавил 31,4%.
Дополнительные деньги компания должна получить от «Норильского никеля», в котором владеет 26,39%. После утверждения дивидендов «Норникеля» за первое полугодие на сумму 28,28 млрд рублей доля «Русала» составит около 7,46 млрд рублей. Однако бухгалтерская прибыль от участия в «Норникеле» и реальные денежные поступления — не одно и то же.
Дивидендная политика «Русала» предусматривает направление на выплаты 15% скорректированной EBITDA с учётом дивидендов «Норникеля». Но есть условие: соблюдение долговых ограничений. По оценке аналитиков, один из ключевых ориентиров — коэффициент долговой нагрузки ниже 3. Для сравнения: отношение чистого долга к EBITDA за последние 12 месяцев по состоянию на июнь составляет около 5,8. Это не официальный расчёт по кредитным соглашениям, методика которых публично не раскрыта, но масштаб проблемы показывает достаточно наглядно.
Отказ от дивидендов вновь обостряет конфликт акционеров. «Суал Партнерс» Виктора Вексельберга и его партнёров, владеющий примерно 25,5% «Русала», добивается распределения прибыли. В сентябре аналогичная инициатива по выплатам за первое полугодие не получила поддержки: против проголосовали 62,7% акционеров, за — 32,2%. Последний раз «Русал» платил дивиденды по итогам первого полугодия 2022 года — $303,86 млн, или $0,02 на акцию.
Спор уже вышел за пределы корпоративных собраний. В сентябре 2026 года Лондонский международный арбитражный суд отказал «Суалу» в иске к «Эн+» на $345 млн, связанном с невыплатой дивидендов. В начале ноября «Эн+» обратилась в российский суд с требованием взыскать с «Суала» около 340 млн рублей судебных расходов.
🔘 Вопрос о дивидендах за девять месяцев вынесен на внеочередное собрание, которое состоится 4 декабря: акционерам «Русала» снова предстоит выбирать между прибылью на бумаге и деньгами на счетах. Пока компания предпочитает оставить и то и другое у себя.
#дивиденды #РУСАЛ
📵 Не грузится телега?😭
💙Металл и Капитал в VK
💬Металл и Капитал в MAX «Максе»
💬Металл и Капитал
📆 За январь–сентябрь 2026 года 16 крупных горнодобывающих компаний произвели около 1,017 млрд тонн железной руды — на 23 млн тонн, или 2,3%, больше, чем годом ранее. На четырёх крупнейших производителей — Rio Tinto, BHP, Vale и Fortescue — пришлось лишь 600 тыс. тонн прироста. Остальные участники выборки в совокупности обеспечили около 22,4 млн тонн, то есть примерно 97% общего увеличения производства.
Основной вклад внесли новые и расширяющиеся проекты в Австралии и Гвинее, а также индийская NMDC. Крупнейшим отдельным источником прироста стал австралийский Onslow Iron компании Mineral Resources: производство за девять месяцев увеличилось на 8,79 млн тонн, до 26,85 млн тонн. Проект вышел на проектную мощность 35 млн тонн в год, а в третьем квартале произвёл рекордные 10,26 млн тонн.
Вторым источником стал гвинейский Simandou: за девять месяцев экспорт железной руды из страны достиг 12,35 млн тонн против практически нулевого уровня годом ранее. В сентябре поставки составили 3,54 млн тонн. Совокупная целевая мощность двух комплексов — 120 млн тонн в год, однако её достижение растянется на несколько лет и зависит от развития железной дороги и портовой инфраструктуры. При этом часть Simandou связана с Rio Tinto, поэтому весь прирост нельзя считать независимым от «большой четвёрки».
Индийская NMDC увеличила добычу на 8,05 млн тонн, до 43,55 млн тонн, или на 22,7%. Однако продажи выросли только на 7,5%, до 37,52 млн тонн. Большая часть продукции компании предназначена для внутреннего рынка, поэтому увеличение индийской добычи не означает сопоставимого роста предложения на морском рынке.
📊 У самой «большой четвёрки» результаты оказались неоднородными. Vale сократила добычу на собственных рудниках на 5,35 млн тонн, до 217,4 млн тонн: прирост на S11D, Capanema и Vargem Grande не компенсировал падение на других месторождениях. Rio Tinto увеличила производство в Пилбаре на 3%, до 245,7 млн тонн, однако во втором и третьем кварталах выпуск был примерно на 900 тыс. тонн ниже прошлогоднего. BHP в третьем квартале нарастила производство на 4%, до 66,5 млн тонн, а Fortescue сократила отгрузки на 6%, до 46,8 млн тонн, из-за ремонта портовой инфраструктуры.
Дополнительные объёмы поступают и из Либерии. ArcelorMittal за девять месяцев увеличила производство железной руды в Канаде и Либерии на 17%, до 29,5 млн тонн. Новый обогатительный комплекс в Либерии должен выйти на мощность 20 млн тонн в год, но из-за дождей и логистических ограничений компания ожидает отгрузки в 2026 году лишь на уровне 16 млн тонн.
Для рынка важен не только объём добычи, но и то, сколько руды в итоге поступит на экспорт. Wood Mackenzie оценивает прирост мирового морского предложения в 2026 году примерно в 28 млн тонн при практически неизменном глобальном спросе — около 2,21 млрд тонн. В Китае импорт за девять месяцев вырос на 4,1%, до 955 млн тонн, однако запасы в 35 крупнейших портах к концу октября достигли примерно 148 млн тонн. На фоне сокращения выплавки чугуна рост импорта сам по себе не свидетельствует об увеличении потребления.
Wood Mackenzie прогнозирует среднюю цену железной руды в 2026 году на уровне 102,6 доллара за сухую тонну с поставкой в Китай: около 106–107 долларов в первом полугодии и 98–99 долларов во втором. Новые поставки из Австралии, Гвинеи и Либерии будут усиливать давление на рынок, а высокосортная руда Simandou — конкурировать за премиальный сегмент.
🔘 Почти весь чистый прирост производства в выборке SMM обеспечили предприятия за пределами основных производственных систем четырёх крупнейших компаний. Но это не означает, что все дополнительные объёмы попадут на мировой рынок: часть индийской руды останется внутри страны, а экспорт новых проектов будет зависеть от готовности транспортной инфраструктуры.
#железо #статистика
📵 Не грузится телега?😭
💙Металл и Капитал в VK
💬Металл и Капитал в MAX «Максе»
💬Металл и Капитал
💵 До 900 млн долларов (около 1,26 млрд канадских долларов) вложит AngloGold Ashanti в расширение трёх действующих золотых рудников в Танзании, Гвинее и Бразилии. За три года компания планирует направить на проекты 750–900 млн долларов, рассчитывая к 2030 году увеличить ежегодную добычу на 300–450 тысяч унций (9,3–14 тонн). Основная часть средств — 480–580 млн долларов — достанется танзанийскому Geita. Ещё 200–250 млн долларов направят на бразильский Cuiabá и 70 млн долларов — на гвинейский Siguiri. Прирост производства обеспечат расширение переработки, доступ к более богатым рудам и использование существующей инфраструктуры. Отдельно компания рассчитывает увеличить выпуск на ганском Obuasi, но его развитие в объявленный бюджет не входит.
Инвестиционная программа разворачивается на фоне роста себестоимости. В третьем квартале EBITDA AngloGold увеличилась на 12%, до 1,57 млрд долларов, благодаря росту средней цены реализации золота на 21%, до 4 239 долларов за унцию. Однако свободный денежный поток за квартал сократился на 22%, до 722 млн долларов. Денежная себестоимость выросла до 1 534 долларов за унцию, а полная поддерживающая себестоимость — до 2 170 долларов, на 26% больше прошлогодней. Дополнительное давление оказали топливо, налоги и роялти.
При этом за девять месяцев свободный денежный поток, напротив, вырос на 41%, до 2,62 млрд долларов. На конец сентября у компании было 1,26 млрд долларов чистой денежной позиции. То есть средства на расширение есть, хотя дорожающее золото одновременно увеличивает и доходы, и аппетиты затратной части бизнеса.
#инвестиции #золото
📵 Не грузится телега?😭
💙Металл и Капитал в VK
💬Металл и Капитал в MAX «Максе»
💬Металл и Капитал
💸 667,4 млрд рублей инвестиций в Мильканский проект в Хабаровском крае получат налоговую и административную поддержку после расширения территории опережающего развития «Хабаровск». Правительство включило в её границы участок под строительство горно-металлургического кластера. Инвестор должен получить статус резидента в ближайший месяц.
Главное изменение — создание условий для реализации проекта без прямого бюджетного финансирования. Инвестор обязуется самостоятельно построить необходимую инфраструктуру, включая железную дорогу протяжённостью около 180 км и морской терминал. При этом государственная поддержка будет выражаться в налоговых льготах, упрощённом доступе к земле и сопровождении проекта.
Экономический эффект для региона оценивается не только инвестициями, но и занятостью: ожидается создание более 5 тысяч рабочих мест на этапе строительства и около 3,2 тысячи при эксплуатации. Основной расчёт — на местные кадры и сотрудничество с региональными вузами.
При этом новые правила предоставления льгот становятся жёстче. С 2026 года действуют ограничения, связывающие налоговую экономию с фактическими капитальными вложениями и расходами на исследования и разработки. В Хабаровском крае также рассматривают дополнительные требования к выполнению инвестиционных обязательств: допустимое отклонение по вложениям и рабочим местам не должно превышать 20%, а по срокам запуска — двух кварталов.
Есть и временной нюанс: при получении статуса резидента в конце 2026 года пятилетняя нулевая ставка налога на имущество закончится ещё до предполагаемого запуска производства в конце 2032 года. Зато основные льготы по налогу на прибыль привязаны к получению первой прибыли и могут действовать уже в период эксплуатации.
Проект реализует компания «Милькан», связанная с предпринимателями Альбертом Авдоляном и Александром Исаевым — партнёрами по развитию Эльгинского угольного комплекса в Якутии. Изначально компания называлась «А-Стил» и была создана в 2022 году: тогда 75% принадлежало структуре Авдоляна, 25% — Исаеву. По историческим данным, позднее доли распределились поровну. Через «А-Стил» партнёры также получили лицензии на пять железорудных участков Хабаровского края. При этом актуальная структура владения публично не подтверждена, а схема финансирования строительства ГОКа стоимостью 667,4 млрд рублей, включая соотношение собственных и заёмных средств и возможное участие банков, пока не раскрыта. Уставный капитал самой проектной компании — всего 101 млн рублей.
#инвестиции #Россия
📵 Не грузится телега?😭
💙Металл и Капитал в VK
💬Металл и Капитал в MAX «Максе»
💬Металл и Капитал
📊 До $4112 за унцию поднималось золото утром понедельника, прибавив 1,2% после роста примерно на 5% за предыдущую неделю. Поддержку металлу оказало снижение нефтяных цен на фоне надежд на урегулирование конфликта США и Ирана. Дональд Трамп заявил, что новые удары по Ирану крайне маловероятны при прогрессе в переговорах по ядерной программе и Ормузскому проливу.
Дешевеющая нефть снижает инфляционное давление и вероятность ужесточения политики ФРС. Однако сильная статистика занятости ограничивает рост золота: в октябре американская экономика создала 165 тысяч рабочих мест при прогнозе около 65 тысяч, а безработица снизилась с 4,2% до 4,1%. Вероятность повышения ставки ФРС в декабре на 0,25 процентного пункта выросла примерно до 79–81%.
При этом нефтяной кризис далёк от завершения: в выходные пострадали два танкера в Ормузском проливе или рядом с ним, а в Саудовской Аравии произошли новые атаки. Переговоры США и Ирана пока не принесли прогресса.
Дополнительную поддержку золоту оказывают центральные банки: за девять месяцев они приобрели 675 тонн металла, на 6% больше прошлогоднего результата. Золотые биржевые фонды за третий квартал привлекли 211 тонн, а их запасы достигли рекордных 4256 тонн.
Однако нынешние котировки всё ещё ниже средних цен третьего квартала ($4262) и первого квартала ($4873). Теперь рынок ждёт американскую статистику по инфляции 10 и 13 ноября. Если она окажется высокой, надежды на смягчение политики ФРС снова придётся отложить.
#золото #рынок
📵 Не грузится телега?😭
💙Металл и Капитал в VK
💬Металл и Капитал в MAX «Максе»
💬Металл и Капитал
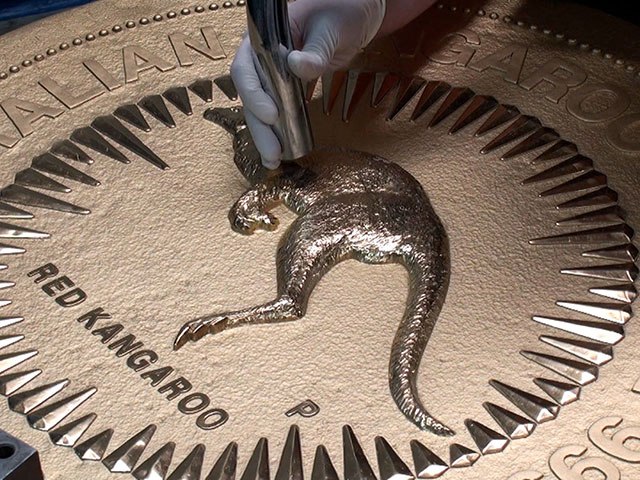
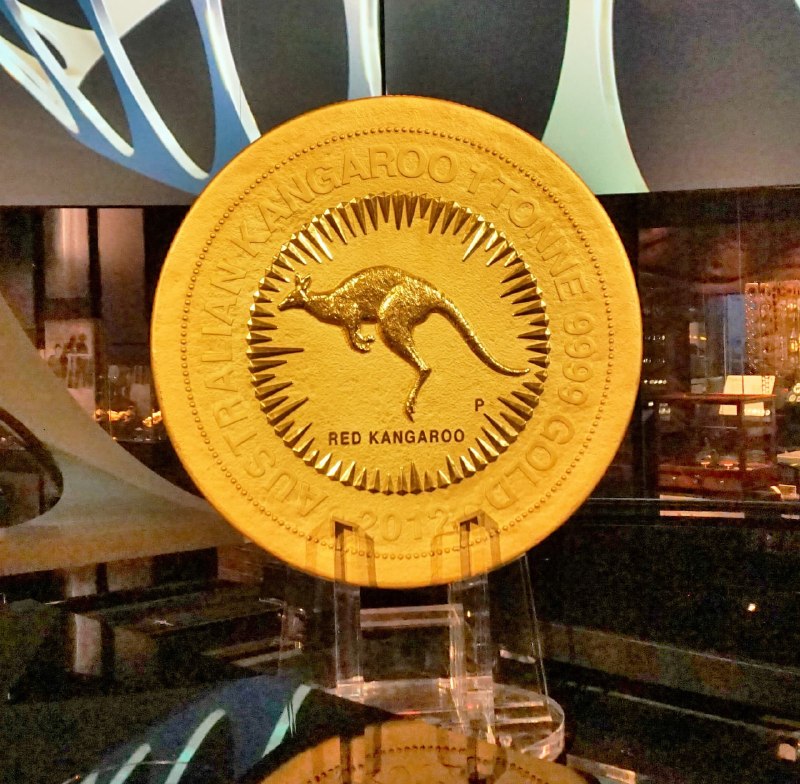
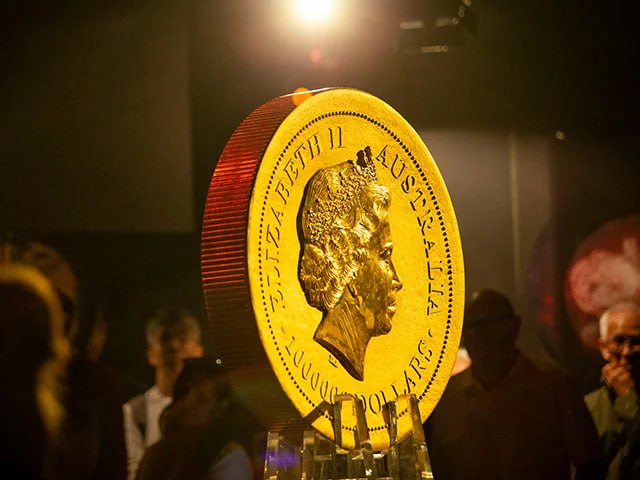
🪙 1 тонна и 12 килограммов — вес самой тяжелой в мире монеты
«Австралийский кенгуру» изготовлена монетным двором города Перта и включена в Книгу рекордов Гиннесса как крупнейшая на планете монета со статусом законного платежного средства.
Диаметр — 80 см. Толщина — 13 см. Чистота золота — 99,99%.
🔹 Главным инженерным вызовом при отливке стало моделирование формы, способной выдержать давление тонны расплавленного золота при температуре около 1300°C.
🔹 После литья монету доработали вручную, причем для нарезки насечек на ребре использовали обычные фрезы по дереву — настолько мягок чистый металл.
🔹 Для извлечения остывшей отливки из формы потребовался вилочный погрузчик.
Номинал монеты — 1 млн австралийских долларов (около $688 000). Реальная же стоимость при цене золота около $4070 за тройскую унцию на 6 ноября составляет примерно $132,4 млн. И это без надбавки за уникальность.
Сегодня «Кенгуру» находится в постоянной экспозиции монетного двора в Перте под максимальной защитой (каждый вечер ее опускают в сейф под полом). Однако до этого монета неплохо поездила по миру — так, а в 2019-м ее выставляли у Нью-Йоркской фондовой биржи на Уолл-стрит.
#метакапитал #монеты
📵 Не грузится телега?😭
💙Металл и Капитал в VK
💬Металл и Капитал в MAX «Максе»
💬Металл и Капитал
💍 Кольцо-кастет из нержавейки. С одной стороны — стильное украшение. С другой — оружие, которое всегда под рукой на руке.
Прототип еще в 2003 году разработали три женщины-инженера из Стэнфорда — Аманда Нокс, Сара Шонесси и Ким Хоффманн, соединив три серебряных элемента стальными заклепками.
🏛 Позже разработка попала в коллекцию нью-йоркского Музея современного искусства, а сегодня вдохновленные ей кольца повсеместно продают в магазинах для самообороны.
#метатех
📵 Не грузится телега?😭
💙Металл и Капитал в VK
💬Металл и Капитал в MAX «Максе»
💬Металл и Капитал