
Алёна Барсова
Юрист на стороне врачей
Subscribers
745
tracking since 13 Nov
Reach per post (ERR)
157.0%1.2K avg views
Posting
6.5/week
last 1 day ago
Reactions per 1K views
7.2
❤ 🔥 👍
-
-
edited Добрый! У меня всё хорошо. Проходим жестокую проверку роспотребнадзора с клиникой и параллельно работаю по летальному исходу. Всё, как всегда. Если что, пожалуйста, звоните +7 911 224 79 84
-
repost Минздрав России подготовил Программу госгарантий бесплатной медпомощи 2027 год https://www.garant.ru/news/2292174/ Пациенты всех групп получат право на определение коронарного кальциевого индекса, и изменится порядок диспансеризации участников СВО.
-
edited 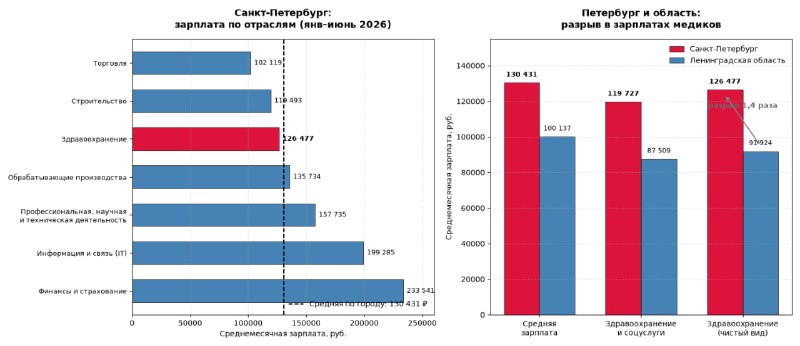
Ниже среднего Бюллетень Петростата «Оплата труда в Санкт-Петербурге и Ленинградской области в январе – июне 2026 года» даёт возможность сравнить, сколько получают медики в двух соседних регионах, образующих единую агломерацию. Цифры показывают: зарплата в здравоохранении растёт, но отстаёт от средней по экономике, а разрыв между городом и областью остаётся значительным. В Санкт-Петербурге среднемесячная зарплата по всем видам деятельности составила 130 431 руб. В сфере «Здравоохранение и социальные услуги» – 119 727 руб. (91,8% от средней). Если брать только «деятельность в области здравоохранения», то 126 477 руб. (97,0%). То есть медицина в городе почти догнала средний уровень зарплат, но всё же немного отстаёт. В Ленинградской области цифры скромнее: средняя зарплата – 100 137 руб., в здравоохранении и соцуслугах – 87 509 руб. (87,4%), в "чистом" здравоохранении – 91 924 руб. (91,8%). Разрыв с региональным средним здесь заметнее. Сравнение двух регионов показывает, что петербургский врач (или медработник) получает в среднем 126,5 тыс. руб., а его коллега в области – 91,9 тыс. Разница – 1,4 раза. Для единого рынка труда, где специалисты могут ездить из области в город, это создаёт стимул к перетоку кадров. Областные больницы и поликлиники могут терять специалистов, которые предпочитают работать в городе, даже если живут за его пределами. Сравнение с другими отраслями: медицина в середине Чтобы понять место здравоохранения на рынке труда Петербурга, сравним его с другими сферами (данные за январь–июнь 2026): Финансовая и страховая деятельность – 233 541 руб. Информация и связь (IT) – 199 285 руб. Профессиональная, научная и техническая деятельность – 157 735 руб. Обрабатывающие производства – 135 734 руб. Здравоохранение – 126 477 руб. Строительство – 119 493 руб. Торговля – 102 119 руб. Медицина опережает торговлю и строительство, но существенно уступает финансам, IT и науке. Для врача с высшим образованием и высокой ответственностью это создаёт понятный соблазн - уйти в смежную сферу деятельности, где зарплата выше. Дефицит кадров, о котором мы писали ранее, имеет и эту – сугубо экономическую – подоплёку. По данным федерального наблюдения по форме № 57-Т за октябрь 2025 года (Ленинградская область), можно увидеть структуру зарплат внутри медицины: Специалисты в области здравоохранения (высший уровень квалификации) – 125 718 руб. (83,2% от зарплаты всех специалистов высшего уровня в области). Средний медицинский персонал – 75 818 руб. (97,3% от зарплаты среднего специального персонала). Таким образом, средний медперсонал получает около 60% от зарплаты врача. Этот разрыв – один из факторов, почему сестринская профессия теряет привлекательность: выпускники медколледжей уходят туда, где при меньшей ответственности можно получать сопоставимые деньги. Данные Петростата подтверждают выводы, которые мы делали ранее на федеральном уровне: рост расходов на здравоохранение не транслируется в опережающий рост зарплат медиков. Даже в Петербурге зарплата врача ниже средней по экономике. В области разрыв ещё больше. Это означает, что дефицит кадров – не только следствие «оптимизации» или бюрократической нагрузки, но и результат конкурентного проигрыша медицины на рынке труда. Пока зарплата в здравоохранении будет отставать от финансового и IT-секторов, а разрыв между городом и областью сохраняться, переток кадров будет продолжаться. И это не абстрактная проблема: она напрямую влияет на доступность помощи – чем меньше врачей и медсестёр, тем длиннее очереди и короче время на приём. Алёна Барсова - юрист на стороне врачей, имеет высшее медицинское и высшее юридическое образование, представляет интересы врачей и клиник 20 лет, звоните +7 911 224 79 84 Подписаться на канал Алёны Барсовой - юриста на стороне врачей
-
edited 
Много ли в России врачей? Формально да, фактически – нет Ответ на этот вопрос зависит от того, что считать «много». Если смотреть на абсолютные цифры, Россия – одна из стран с наибольшим числом врачей: в 2023 году их было 758 тысяч, рекорд как минимум с 2000 года. За четверть века общее число выросло на 10%. Но если оценивать не количество, а доступность и структуру, картина меняется, объясняют создатели проекта «Если быть точным» Росстат считает всех врачей с высшим медицинским образованием – включая частный сектор, ведомственные клиники, НИИ, службы надзора и соцобеспечения. ЦНИИОИЗ учитывает только работников государственных и муниципальных учреждений Минздрава – и здесь цифра иная: 549 тысяч в 2023 году, и за 20 лет она снизилась. Более того, по данным ЦНИИОИЗ, в 2024 году лечащими были лишь 63% врачей Минздрава. Иначе говоря, каждый третий «государственный врач» не ставит диагнозы и не назначает лечение – он занят лабораторной диагностикой, функциональными исследованиями, санитарно-эпидемиологической работой или администрированием. Справка. ЦНИИОИЗ – Центральный НИИ организации и информатизации здравоохранения Министерства здравоохранения Российской Федерации (ФГБУ «ЦНИИОИЗ» Минздрава России). Этот институт собирает и обрабатывает ведомственную статистику по государственным и муниципальным медицинским организациям, подведомственным Минздраву. В отличие от Росстата, который учитывает всех врачей страны (включая частный сектор и ведомственные клиники), данные ЦНИИОИЗ позволяют оценить ситуацию именно в государственном здравоохранении – то есть там, где пациент получает помощь по ОМС За 25 лет обеспеченность врачами в госклиниках снизилась с 42,2 до 38,2 на 10 тысяч населения. Обеспеченность средним медперсоналом с 2005 года упала с 95,4 до 80,5 на 10 тысяч. То есть врачей в абсолютном выражении больше, но на душу населения – меньше, потому что население и структура занятости изменились. В стационарах врачей даже больше, чем нужно: в 2023 году профицит составил 8 тысяч. В первичном звене не хватало 29 тысяч врачей. На участкового терапевта приходится 2,8 тысячи человек при норме 1,7 тысячи – перегрузка на 65%. Врач скорой помощи обслуживает 16 тысяч человек вместо 9,5 тысячи. Четыре из пяти бригад скорой – фельдшерские, и именно на фельдшеров ложится нагрузка, которая по закону относится к компетенции врача. В госсекторе стоматологов в пять раз меньше нормы: 1,2 врача на 10 тысяч населения вместо 5,6. Не хватает урологов, гастроэнтерологов, отоларингологов. При этом кардиологов и онкологов формально больше нормы, но значительная их часть работает в крупных столичных центрах, что не делает помощь доступнее для жителей регионов. По данным опроса «Врачи РФ» (2020), 67% врачей работают на полторы ставки и больше. Даже при такой нагрузке они тратят на немедицинские задачи в среднем 18% времени. Это не «много врачей», а «много обязанностей у каждого врача». Средний персонал – отдельная проблема. Численность среднего медперсонала в учреждениях Минздрава упала на 16% с 2000 года. Каждая пятая медсестра увольняется в первый год работы. Это влияет на доступность медицинских услуг - если врачи вынуждены выполнять сестринские обязанности им не хватает времени на свою работу. Так что в России много врачей по абсолютному счёту, но недостаточно, если считать по обеспеченности и структуре. Общее число врачей растёт за счёт частного сектора и непрофильных специальностей, тогда как в государственном первичном звене врачей не хватает. На вопрос «много ли врачей?» точнее ответить так: формально – да, фактически – нет. И проблема не столько в количестве врачей, сколько в том, где и с какой нагрузкой они работают. Алёна Барсова - юрист на стороне врачей, имеет высшее медицинское и высшее юридическое образование, представляет интересы врачей и клиник 20 лет, звоните +7 911 224 79 84 Подписаться на канал Алёны Барсовой - юриста на стороне врачей
-
Никто мне не поверил про рэйв в Ленинской библиотеке, а он, вот. Инфернально, да.
-
Действительно страшное в Hellowin.
-
edited Telegram doesn't show this post on the web. Open it in Telegram to see it.
-
Хорошего всем дня, насколько это возможно!
-
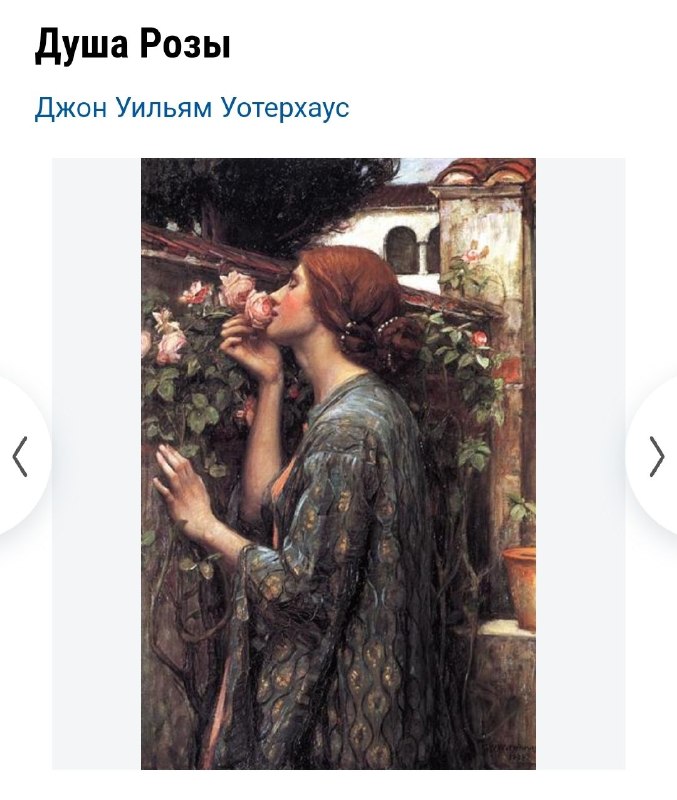
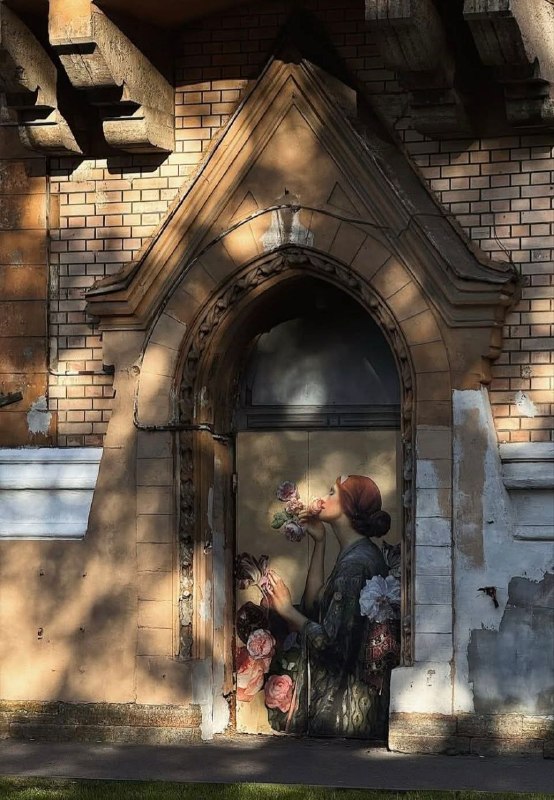
Однако, Душа Розы написана плюс минус в то же время, когда построен особняк, Ульяна участвует в этом проекте вместе с британскими художниками и всё это как-то объединяет людей и страны.
-
-
Есть ещё момент свободы. «Душа розы» (англ. The Soul of the Rose) картина Джона Уильяма Уотерхауса, прерафаэлита. Их принято за многое ругать.
-
edited Это репродукция картины Джона Уильяма Уотерхауса «Душа розы», созданная художницей Ульяной Полоз на фасаде исторического особняка архитектора Виктора Шретера (в районе Коломна, угол улицы Писарева и набережной Мойки). Работа является частью международной инициативы Outings, в рамках которой репродукции известных полотен из музеев мира размещают в городской среде. Русский стрит арт движется со всем миром, дышит, идёт вперёд, получает признание.
-
-
Доброго утра! Сегодня мы про амбиции и свободу. Российские художники оказались несколько выпилены из мирового сообщества. Но стрит-арт пробивается и сквозь асфальт.
-
edited Четверг, утро. А все уже примерно, как Глеб Самойлов. Не?
-
edited viral 
Доступность здравоохранения: что именно скрывает рост расходов Обзор Национального рейтингового агентства «Цена здоровья» фиксирует ключевую развилку: денег в системе становится больше, но получить помощь легче не становится. Раздел «Здравоохранение» федерального бюджета в 2026 г. растёт лишь на 0,9%, тогда как ФОМС - на 10%. Платный рынок за пять лет вырос более чем вдвое, до 2,1 трлн руб., но за счет роста цен, а не физического объёма услуг. Медицинская инфляция устойчиво выше общей на 6–7 п.п. и по итогам 2026 г. может достигнуть 13%. Среднедушевые расходы на платную медицину выросли почти в 2,7 раза, но это номинальный показатель, не очищенный от инфляции. ДМС остаётся около 12% рынка и здесь очевидна сверхцентрализация - более 90% выплат приходится на столицу, в то время как в регионах платная медицина – это в основном прямые платежи из кармана пациента. Отсюда главный вывод: доступность медицинских услуг нельзя измерять только расходами. Она складывается из четырёх измерений – финансового (хватает ли денег), временного (как быстро можно попасть к врачу), территориального (есть ли врач и учреждение рядом) и качественного (поможет ли помощь). Рост расходов может улучшать одно измерение, ухудшая другое: человек платит, потому что не может ждать, а не потому, что стал богаче. Это и есть «ценовой, а не количественный рост». Почему это важно с точки зрения экономической теории? Здравоохранение – не обычный рынок. Здесь сильна информационная асимметрия (врач знает больше пациента), действует агентская проблема (врач выбирает за пациента), есть страховые искажения (моральный риск), внешние эффекты (здоровье населения влияет на всех) и свойства общественного/мериторного блага. Цена не выполняет роль главного сигнала: спрос часто вынужденный, предложение ограничено кадрами и лицензиями. Поэтому рост расходов и цен не означает роста благосостояния ни людей, ни врачей. Это классическая «болезнь издержек» в трудоёмких услугах зарплата и оборудование дорожают быстрее, чем растёт производительность, поэтому цены неизбежно растут. Если человек платит, потому что не может попасть к врачу бесплатно, экономика растёт, а благосостояние – нет. Почему это важно для врачей. Врач – первый, кто принимает на себя последствия ограниченной доступности медицинских услуг. Когда очередь растягивается, приём уплотняется, на пациента остаётся меньше времени, растёт административная нагрузка и риск ошибки. Когда бесплатная помощь недоступна, пациент приходит в платный сектор – но и там цены растут быстрее доходов. В результате при обращении к врачу растёт напряжённость, требовательность и агрессия. Врач оказывается «амортизатором» системного дефицита: он вынужден объяснять очереди, отказывать в госпитализации, работать на ставку с совмещением, нести юридические риски. И даже рост платного рынка не улучшает положение большинства врачей: частные клиники всегда перекладывают издержки в тарифы, но не в зарплаты. В итоге доступность медицины снижается, а нагрузка на врача и его моральная и юридическая ответственность растут. Алёна Барсова - юрист на стороне врачей, имеет высшее медицинское и высшее юридическое образование, представляет интересы врачей и клиник 20 лет, звоните +7 911 224 79 84 Подписаться на канал Алёны Барсовой - юриста на стороне врачей
-
edited viral 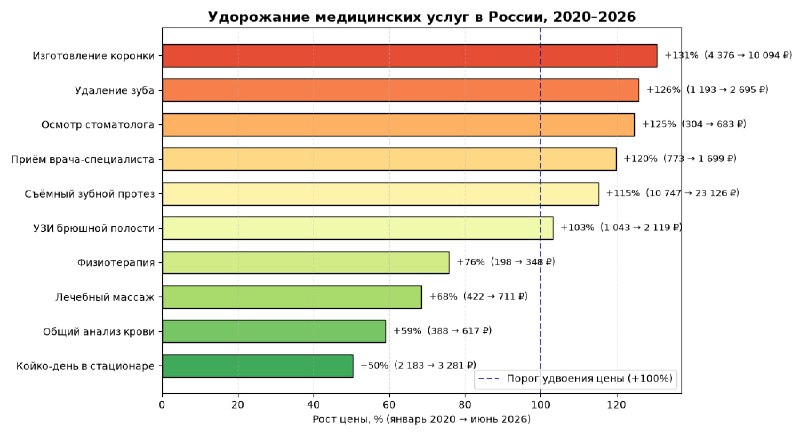
Российское здравоохранение становится дороже, но не обязательно доступнее (2/2) (начало здесь) С 2023 года «медицинская» инфляция опережает общий рост потребительских цен. В 2025 году разрыв достиг 6,4 п.п.: 12,0% против 5,6% соответственно. В августе 2026 года медицинская инфляция сохранилась на уровне 12,1% в годовом выражении, а разрыв с общей инфляцией достиг 7 п.п. По прогнозу НРА в 2026 году цены на медицинские услуги могут увеличиться на 13%, в 2027 году – замедлиться до 9% на фоне общей дезинфляции. То есть даже при замедлении рынка темпы роста цен останутся двузначными. Если доходы населения не будут расти сопоставимыми темпами, доступность платной медицины будет снижаться. ⬆️ Таблица цен НРА показывает, что быстрее всего дорожают услуги с высокой долей квалифицированного труда, дорогостоящего оборудования и расходных материалов. Стоматология стала лидером роста: цены выросли более чем вдвое за пять с половиной лет. Первичный приём врача-специалиста подорожал на 120%. Это те услуги, которые формируют «вход» в платную медицину и определяют воспринимаемую доступность. Медленнее дорожали стандартизированные и менее технологичные услуги: лабораторная диагностика, стационарный койко-день. В трудоёмких услугах рост зарплаты и стоимости оборудования не компенсируется ростом производительности, поэтому цены растут быстрее. НРА прогнозирует в 2026 году рост рынка платных услуг – 9%, объём – 2,1 трлн руб.; в 2027 году возможно ускорение до 12–15%, объём – 2,3–2,4 трлн руб. на фоне смягчения денежно-кредитной политики и роста потребительской активности. Среднедушевые расходы – 14,4 тыс. руб. в 2026 году и 16 тыс. руб. в 2027-м. Ключевая характеристика периода – ценовой, а не количественный рост. НРА пишет: «… для конечных потребителей доступность коммерческой медицины может снизиться, а фокус спроса может сместиться в сторону ОМС, учитывая расширение финансирования бесплатной медпомощи и повышение качества услуг, предоставляемых по ОМС» . Если ОМС действительно станет доступнее и качественнее, часть платного спроса может вернуться в бесплатный сектор. Но это произойдёт только если что рост финансирования ОМС будет сопровождаться устранением кадрового дефицита, сокращением очередей и повышением качества. Обзор НРА подтверждает, что платная медицина в России выполняет роль компенсатора ограниченного бюджетного финансирования. Но теперь добавляется важный нюанс: рост платного рынка всё больше обеспечивается ценами, а не объёмом. Это означает несколько вещей. Доступность платной медицины снижается. Если цены растут на 12–13% в год, а реальные доходы – медленнее, домохозяйства вынуждены либо сокращать потребление медуслуг, либо откладывать лечение, либо переходить в ОМС ОМС остаётся главным «стабилизатором». Рост ФОМС на 10% в 2026 году – это попытка расширить бесплатную помощь. Но если качество и доступность ОМС не улучшатся, платный рынок продолжит расти даже при высоких ценах. Люди будут платить потому, что не могут ждать. Региональное неравенство усилится. В богатых регионах платная медицина будет развиваться, в бедных – станет ещё менее доступной. Это подтверждает значительный разрыв по подушевым расходам на здравоохранение. Бюджетный дефицит давит на федеральную часть выплат. Рост всего на 0,9% означает, что федеральный бюджет почти перестал наращивать прямые расходы на здравоохранение. Основная нагрузка ложится на ОМС и регионы. А региональные бюджеты не равны по возможностям. Обзор НРА «Цена здоровья» демонстрирует, что российское здравоохранение становится дороже, но не обязательно доступнее. Госфинансирование растёт неравномерно: ОМС прибавляет 10%, федеральный раздел – менее 1%. Платный рынок растёт на 9–18% в год, но всё больше за счёт цен. Медицинская инфляция устойчиво выше общей на 6–7 п.п. и в 2026 году может достигнуть 13%. Главный риск – не в том, что платная медицина растёт. Главный риск в том, что она растёт быстрее доходов населения, а бесплатная медицина не успевает компенсировать разрыв качеством и доступностью. Подписаться на канал Алёны Барсовой - юриста на стороне врачей
-
edited viral 
Российское здравоохранение становится дороже, но не обязательно доступнее (1/2) К такому выводу приходят аналитики Национального рейтингового агентства (НРА) в обзоре «Цена здоровья: медицинская инфляция обгоняет рынок» (2026). Главный тезис сформулирован в самом названии: медицинская инфляция растёт быстрее рынка, а рост платной медицины всё больше обеспечивается ценами, а не физическим объёмом услуг. Иными словами, денег в системе становится больше, но получить помощь от этого легче не становится. Это не первый и не единственный документ, фиксирующий такую развилку. Данные Росстата, НИУ ВШЭ и региональная статистика уже показывали, что российское здравоохранение живёт в режиме перманентного дефицита, а люди доплачивают за своё здоровье всё больше. Обзор НРА добавляет к этой картине важный штрих: рост платного рынка перестал быть экстенсивным. Он всё больше становится ценовым. Начнём с денег. По данным НРА, в 2026 году расходы федерального бюджета по разделу «Здравоохранение» предусмотрены в объёме около 1,9 трлн руб., что всего на 0,9% выше уровня 2025 года. Это почти нулевой рост в номинальном выражении, то есть с учётом инфляции – реальное сокращение. Основной источник финансирования – Федеральный фонд ОМС. Его бюджет на 2026 год утверждён в размере 4,8 трлн руб., что на 10% больше расходов 2025 года. Динамика выглядит так: федеральный раздел за семь лет вырос в 1,4 раза (с 1 334 млрд в 2020 году до 1 877 млрд в 2026-м), тогда как ФОМС – в 2,04 раза (с 2 351 млрд до 4 794 млрд). Это означает, что государственная поддержка отрасли всё больше зависит от страховой модели, а не от прямых бюджетных вложений. При этом федеральный бюджет почти перестал наращивать расходы: рост на 0,9% в 2026 году фактически означает стагнацию. Если ОМС увеличивается на 10%, а федеральный раздел стоит на месте, то нагрузка по софинансированию и текущему содержанию системы ложится на ОМС и региональные бюджеты. А регионы, как мы видели ранее, живут в разных измерениях: разрыв в подушевых расходах на здравоохранение между Ямалом и Ингушетией достигает 20–30 раз. Платный рынок: рост в два раза за пять лет Рынок платных меуслуг остаётся одним из самых динамичных сегментов социальной инфраструктуры. По данным НРА, за последние пять лет он вырос более чем в два раза. В 2025 году рынок прибавил 18% относительно 2024 года, подтвердив прогнозы агентства. В 2026 году рост может замедлиться до 9%, а объём – достичь 2,1 трлн руб. (с учётом ДМС – около 2 трлн). В 2027 году темпы могут составить около 11%. НРА выделяет три сдерживающих фактора: постепенное снижение инфляционного давления, ограничивающее рост цен; замедление динамики реальных располагаемых доходов населения; исчерпание эффекта низкой базы. Четвёртый фактор – увеличение расходов ФОМС, которое создаёт условия для расширения бесплатной помощи и может частично перераспределить спрос в пользу ОМС. Доля ДМС остаётся стабильной – около 12% рынка. Это означает, что основная нагрузка ложится на прямые платежи граждан, а не на страховые механизмы. И это важно: ДМС в России крайне централизован, более 90% выплат приходится на Москву. В большинстве регионов платная медицина – это не страхование, а прямые расходы из кармана. Среднедушевые расходы на платную медицину выросли с 5 856 руб. в 2020 году до 13 041 руб. в 2025 году. Прогноз НРА: 14 421 руб. в 2026 году и 16 039 руб. в 2027-м. За рассматриваемый период среднедушевые расходы увеличились почти в 2,7 раза. Но, как подчёркивает НРА, это номинальный показатель, не очищенный от инфляции. Он не означает, что каждый россиянин стал получать в 2,7 раза больше медицинской помощи. Он означает, что платная медицина стала дороже и/или что часть граждан была вынуждена чаще к ней обращаться. Авторы пишут: «Увеличение среднедушевых расходов не означает пропорционального роста объёма медицинской помощи, получаемой каждым россиянином. Данный показатель формируется под влиянием как расширения спроса на коммерческие медицинские услуги, так и роста их стоимости». (продолжение следует) Подписаться на канал Алёны Барсовой - юриста на стороне врачей
-
Добрый! Было много вопросов про доул и их клиентов. Дополню последнюю деталь пазла: пациентка не имела претензий к доуле, не писала заявление, не требовала "посадить", это такая-растакая судебно-медицинская экспертиза усмотрела причинно-следственную связь. А теперь давайте угадаем, какую организацию требовала проверить пациентка. Победителям приз - наш гайд по ознакомлению с медицинской документацей!
- Older posts