СовЭкон: рынок подсолнечника у дна? Что его может поддержать? Рынок подсолнечника, вероятно, проходит дно после падения на 52% с июля. Основной фактор — активизация экспорта масла в октябре после резкого замедления в сентябре. По нашей оценке, экспорт масла в октябре составил 0,4 млн т против 0,1 млн т месяц назад. Индия, один из крупнейших покупателей российского масла, возобновила закупки через северо-западные порты. Среди дополнительных аргументов в пользу роста цен — спрос со стороны переработчиков, низкая урожайность и другие факторы. Есть ли у рынка потенциал для роста цен — в новом обзоре по рынку масличных. Приобрести — @TamaraGarlic

Андрей Сизов, СовЭкон / SovEcon
Рассказываем о рынке, помогаем лучше продавать и покупать зерно и масличные -> http://sovecon.ru Подписаться на издания "СовЭкон": @TamaraGarlic Вопросы и предложения: @Sizov_Andre (Рекламу не даем)
Subscribers
3.9K
tracking since 12 Nov
Reach per post (ERR)
35.1%1.4K avg views
Posting
4.9/week
last 12 hours ago
Reactions per 1K views
7.9
👍 🔥 ❤
-
-
Прогноз экспорта российской пшеницы снижен до 36 млн т Прогноз экспорта российской пшеницы в 2026/27 году снижен на 0,7 млн т, с 36,7 млн до 36,0 млн т, говорится в последнем отчете «СовЭкон». В базовом сценарии мы теперь не ожидаем нормализации судоходства в Черном море раньше весны 2027 года. Ранее мы допускали восстановление в начале 2027 года. Как мы и ожидали, переговоры в Абу-Даби не принесли договоренностей, которые могли бы снизить напряженность в Черном море. 12 ноября спецпосланники США Стив Уиткофф и Джаред Кушнер, как ожидается, встретятся с Путиным в Москве, а затем — с Зеленским в Дублине. Наши ожидания остаются низкими. Отгрузки через Черное море остаются минимальными — около 0,1–0,2 млн т в месяц. При этом высокими остаются риски и для альтернативных экспортных маршрутов. 11 ноября был атакован порт Усть-Луга, целью стал нефтяной терминал. Сейчас Усть-Луга — главный порт для российского экспорта зерна через Балтику, через него проходит около 0,6–0,7 млн т в месяц. Растут и риски для транзита через страны Балтии. С 16 ноября российское зерно, следующее через Литву, будет проходить более жесткий контроль, что может задерживать поставки на два месяца и более. Одновременно страны Балтии добиваются введения на уровне ЕС запрета на транзит российского зерна. В середине ноября также завершается речная навигация, что усилит нагрузку на и без того перегруженную железнодорожную сеть. Несмотря на эти риски, отгрузки российской пшеницы остаются относительно высокими. Предварительно мы оцениваем экспорт в ноябре в 2,8–3,2 млн т против 5,2 млн т годом ранее и 4,0 млн т в среднем за пять лет. В августе Россия экспортировала лишь 2,1 млн т пшеницы. Без заметного улучшения условий судоходства в Черном море экспорт российской пшеницы, вероятно, останется значительно ниже обычных уровней в течение всей зимы, оказывая давление на рублевые цены.
-
edited 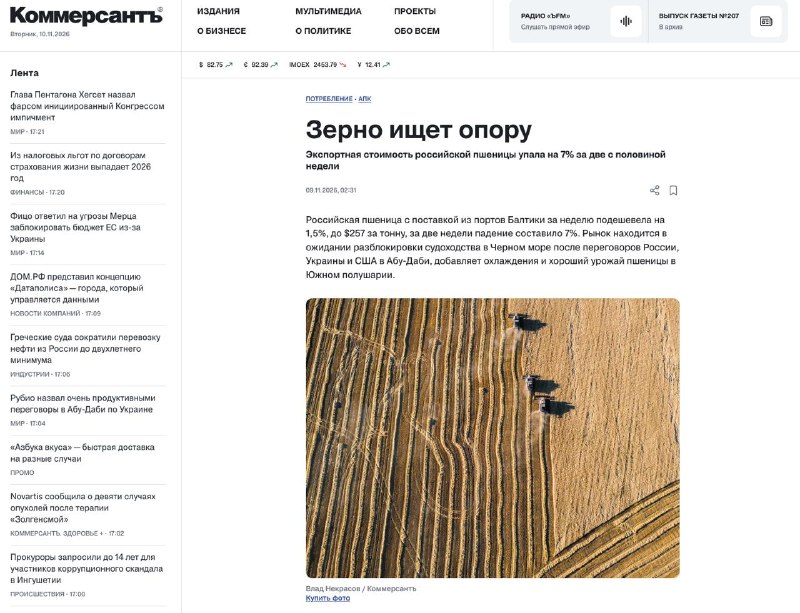
Мировые цены на пшеницу продолжают ползти вниз, российские понемногу укрепляются, но спред между внутренним и внешним рынком по-прежнему огромный. Очень неплохой год для отдельных российский экспортеров, вероятно. Коммерсант: Экспортная стоимость российской пшеницы с поставкой из портов Балтики на неделе 2–8 ноября составила $257 за тонну, подсчитали в «Совэконе». За неделю значение сократилось на $4, или на 1,5%. Снижение цен аналитики фиксируют несколько недель: 12–17 октября стоимость достигала $275 за тонну. ... Снижение российских экспортных цен на пшеницу происходит вслед за мировыми. Согласно «Совэкону», продукция из Аргентины за минувшую неделю потеряла $17, до $233 за тонну. Пшеница из Австралии подешевела на $11, до $293 за тонну, из Франции — на $3, до $257 за тонну. ... Внутренние цены на пшеницу в России продолжают восстанавливаться. Согласно «Совэкону», продукция третьего класса подорожала за неделю на 25 руб., до 8,5 тыс. руб. за тонну, четвертого класса — на 50 руб., до 8,3 тыс. руб., пятого — на 25 руб., до 7,2 тыс. руб. Тенденция к медленному росту прослеживается после цикла снижения, когда, готовясь к посевной, аграрии продавали зерно со значительным дисконтом. https://www.kommersant.ru/doc/9092300
-
edited Подсолнечник: рынок разворачивается? После обвала цен летом и в начале осени рынок подсолнечника начал подавать первые признаки восстановления. На прошлой неделе средние рублевые цены впервые выросли с июня — на 50 руб., до 19 775 руб./т. Рост пока символический, но спрос со стороны переработчиков высок. Означает ли это, что рынок прошел дно? И стоит ли сельхозпроизводителям рассчитывать на дальнейший рост цен? Наш прогноз по рынку подсолнечника — в новом недельном обзоре. Приобрести: @TamaraGarlic
-
Экспорт российской пшеницы в октябре приблизился к 3 млн тонн Экспорт российской пшеницы в октябре оценивается в 2,9 млн тонн — максимум с начала сезона, говорится в последнем отчете СовЭкона. Росту отгрузок способствовали активный экспорт через балтийские порты и ограниченное возобновление перевалки в Новороссийске и Туапсе. При этом альтернативные маршруты работают почти на пределе возможностей, а железнодорожная сеть остается сильно перегруженной. Экспорт российской пшеницы устойчиво растет с августа, когда отгрузки составляли 2,1 млн тонн. Россия существенно нарастила экспорт через северо-западное направление. До июльской эскалации месячные отгрузки по этому маршруту не превышали примерно 0,3 млн тонн, в октябре они могли достичь 1,4 млн тонн. Среди других направлений — традиционный маршрут через Каспийское море, железнодорожные поставки, в частности в Азербайджан, а также ограниченные отгрузки из черноморских портов. Экспортеры также адаптировали логистику, активнее используя действующие терминалы и альтернативные способы перевалки грузов. Тем не менее текущие объемы экспорта остаются значительно ниже обычных уровней. В октябре прошлого года Россия вывезла 5,4 млн тонн пшеницы при среднем показателе за пять лет в 4,7 млн тонн. Возможности альтернативных маршрутов, по всей видимости, близки к пределу. По нашей оценке, железнодорожные перевозки в октябре сократились до 0,9–1,0 млн тонн с 1,2 млн тонн в сентябре на фоне серьезных заторов на сети. Отгрузки в порты Латвии и Литвы, по нашим оценкам, также снизились по сравнению с сентябрем. Плановое завершение речной навигации в середине ноября дополнительно усилит нагрузку на железные дороги. С учетом текущих логистических ограничений мы не ожидаем существенного дальнейшего роста экспорта без возобновления судоходства в Черном море. Восстановление перевозок может изменить ситуацию и стать одной из тем переговоров в Абу-Даби 10–11 ноября.
-
Уважаемые сельхозпроизводители, Поделитесь, пожалуйста, как оцениваете состояние посевов озимой пшеницы в вашем хозяйстве/регионе — хуже среднего, среднее, лучше среднего? Засеяли ли вы все планируемые площади? Что с погодой и влагозапасами в почве? Укажите, пожалуйста, ваш регион. Большое спасибо!
-
В продолжение заметки выше. Резкий скачок экспорта российского подсолнечного масла в октябре – очень серьезный фактор, который пока не на радаре у большинства участников рынка и аналитиков. Экспортная программа по маслу при нормальной работе балтийских портов может быть выполнена вся, а не на 60-70%, как предрекают коллеги. Вывод для владельцев подсолнечника – экспорт масла нормализуется, ситуация здесь складывается для вас НАМНОГО ЛУЧШЕ, чем на зерновом рынке. Ждите покупателей. Коммерсант: Сентябрьское снижение экспорта подсолнечного масла произошло в условиях логистических ограничений из-за вывода из строя инфраструктуры портов Азово-Черноморского бассейна после атак БПЛА. Дополнительно сказаться на объемах поставок, по словам директора «Совэкона» Андрея Сизова, могло отставание уборочной кампании от прошлого года. Он не исключает, что сам по себе сентябрь может быть непоказательным для рынка. В октябре экспорт подсолнечного масла начал расти. Только морские поставки, по оценке «Совэкона», составили 0,3 млн тонн, прибавив год к году [около трети]. Общие отгрузки оцениваются в 0,4 млн тонн, на 15–20% выше прошлого года. Это произошло за счет активизации отгрузок через порты северо-западной части страны, говорит Андрей Сизов. Аналогичная картина сейчас наблюдается с зерном, где в свете падения пропускной способности портов Черного моря ключевым хабом становится Балтика. В октябре на долю местных портов, по данным аналитиков «Русагротранса», могло прийтись 65% российского экспорта пшеницы. https://www.kommersant.ru/doc/9077631
-
edited 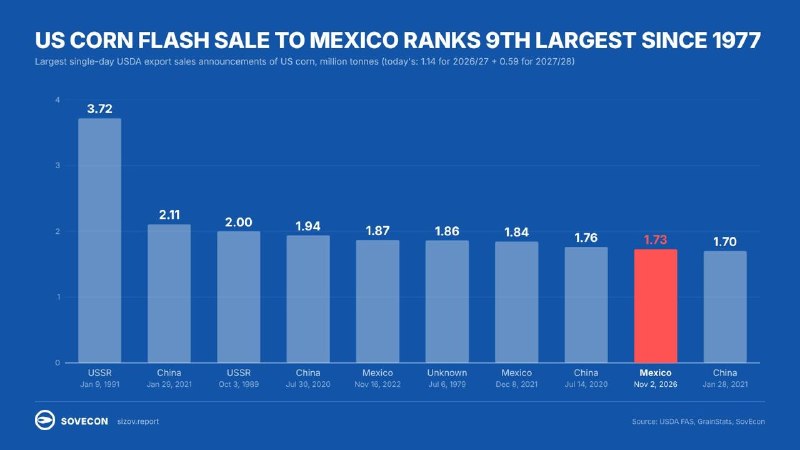
Покупатели оживились после обвала цен в Чикаго (сюрприз). Сегодняшние дневные продажи кукурузы - 1,7 млн т - самые высокие за несколько лет, вошли в десятку flash sales за все время. (На первом месте, кстати, СССР с 3,7 млн т в январе 1991 г - не помогло...). А на прошлой неделе USDA отчитался о продаже 0,9 млн т пшеницы, самом высоком значении с ноября.
-
СовЭкон: рынок подсолнечника на взлете? После нескольких месяцев падения цены на подсолнечник стабилизировались около 20 000 руб./т (Европейская часть России, без НДС), показывает мониторинг «СовЭкон». При этом на рынке появляются факторы, которые могут привести к новому росту цен. Спрос со стороны переработчиков остается активным. Несмотря на остановку экспорта через порты Азово-Черноморского бассейна, отгрузки подсолнечного масла резко выросли через северо-западные порты России. По оценке «СовЭкон», экспорт масла в октябре вырос в разы по сравнению с сентябрем и превысил прошлогодний уровень. Дополнительную поддержку могут оказать низкая урожайность и проблемы с качеством нового урожая подсолнечника. Средняя урожайность составляет 1,64 т/га против 1,72 т/га в среднем за последние годы. Насколько сильными окажутся эти факторы? Есть ли у рынка потенциал для существенного роста цен уже в ближайшие месяцы? Наш прогноз - в новом недельном обзоре. Приобрести: @TamaraGarlic
-
Сев озимых почти ликвидировал отставание Сев озимых в России практически догнал прошлогодние темпы, говорится в последнем отчете «СовЭкон». К 23 октября было засеяно 14,9 млн га, всего на 1% меньше, чем годом ранее, тогда как двумя неделями ранее отставание составляло 10%. Основной вклад в сокращение отставания внес Юг, где темпы сева резко ускорились по мере продвижения уборки поздних культур. Еще в середине сентября сев шел со значительным отставанием. К 18 сентября было засеяно 6,1 млн га против 7,1 млн га годом ранее и около 8,1 млн га в среднем за пять лет. Отставание составляло соответственно 14% и 25%, а темпы были минимальными с 2013 года. Но в последние недели сев быстро ускорился, прежде всего на Юге по мере уборки поздних культур. С 9 по 23 октября отставание по уборке кукурузы от прошлого года там сократилось с 37% до 8%, по подсолнечнику — с 21% до 3%. За тот же период площадь сева озимых выросла с 3,6 млн га против 4,4 млн га годом ранее до 7,1 млн га против 7,0 млн га. В Центре к 23 октября было засеяно 3,2 млн га против 3,3 млн га годом ранее. В Поволжье сев практически завершен: засеяно 4,3 млн га против 4,4 млн га год назад. По оценке «СовЭкон», итоговая площадь сева озимых может оказаться на несколько процентов ниже прошлогодней. Вероятно также, что мы увидим сокращение площади яровой пшеницы. Дополнительный фактор риска — это возможное сокращение внесения удобрений. Рублевые цены, несмотря на рост в течение октября, остаются ниже уровня безубыточности. Риски, связанные с площадями озимых, заметно снизились. Однако слабая экономика хозяйств по-прежнему может ухудшить перспективы урожая 2027 года: сокращение затрат на ресурсы сделает урожайность более уязвимой к погодным условиям.
-
edited Мировые цены на пшеницу падают. Российские — растут. На прошлой неделе фьючерсы на пшеницу в Чикаго упали на 5,4%, на Euronext — на 4%. Главная причина — новые надежды на мирное урегулирование в Черном море. При этом рублевые цены на пшеницу в России выросли на 125–200 руб./т, несмотря на обвал мирового рынка. Куда цены двинутся дальше? Наш прогноз по рублевому рынку — в новом недельном обзоре. Приобрести: @TamaraGarlic
-
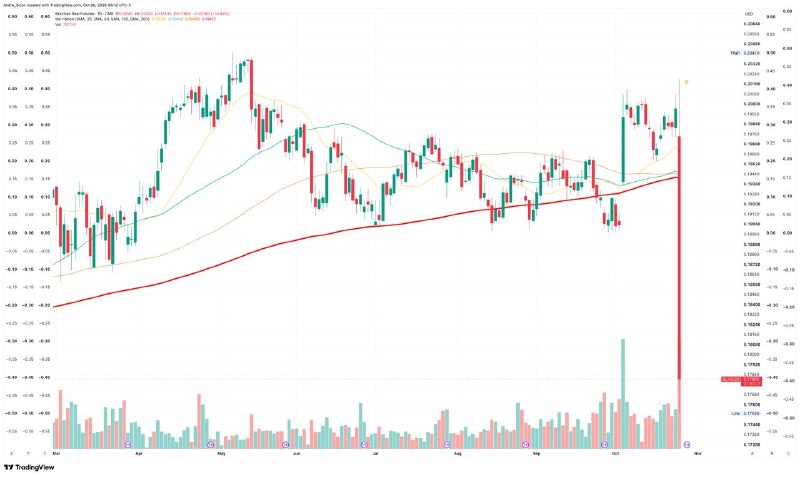
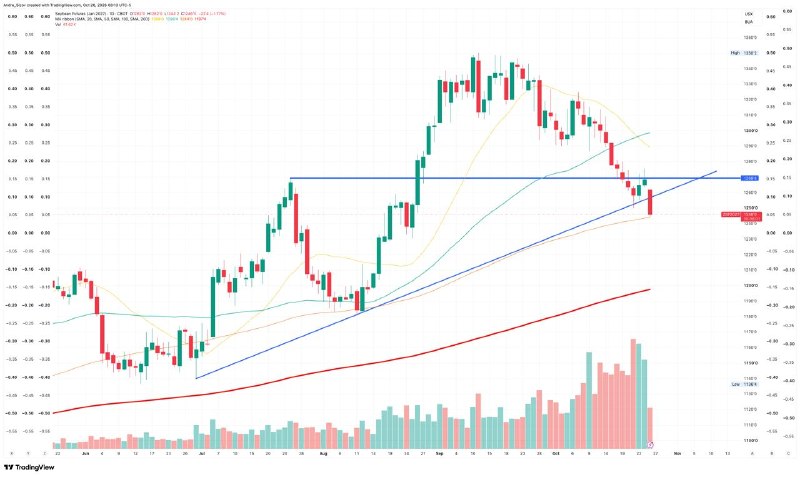
Бразильский реал (-10,9%) и соя-бобы в Чикаго (-1,8%) после неожиданной победы Лулы. Кукуруза тоже под давлением. Ослабление реала повышает конкурентоспособность бразильской продукции на мировом рынке. Ну и брокеры пишут, что "товарищ Си будет охотно покупать бобы у товарища Лулы", что, скорее всего, чушь, но негатива рынку добавляет.
-
Внутренние цены на пшеницу растут Рублевые цены на российскую пшеницу растут вторую неделю подряд. Средняя цена пшеницы 4-го класса выросла на 50 руб./т, до 7 975 руб./т, говорится в последнем отчете СовЭкон. Главный фактор — замедление продаж со стороны производителей. В предыдущие месяцы цены резко снижались под давлением уборочной кампании: производители активизировали продажи нового урожая, чтобы пополнить оборотные средства. Сейчас это давление ослабло: в сентябре аграрии продали 8,2 млн т зерна, на 26% меньше, чем годом ранее, несмотря на высокие запасы на хозяйствах. Одновременно оживился спрос на минимальных ценовых уровнях — около 5 000 руб./т. Дополнительную поддержку оказывает восстановление экспортного спроса. Мы оцениваем экспорт пшеницы в октябре в 2,8 млн т против 2,1 млн т в августе на фоне роста балтийских отгрузок. Экспорт через Балтийское море увеличился до 1,6 млн т в сентябре с 0,5 млн т в августе, в том числе через российские балтийские порты — до 1,2 млн т. Несмотря на недавний рост, рынок остается слабым: средние цены на пшеницу по-прежнему значительно ниже как прошлогоднего уровня, так и начала сезона. Пшеница 4-го класса сейчас стоит 7 975 руб./т против в среднем 14 175 руб./т в сентябре 2025 года и 13 150 руб./т на 1 июля 2026 года. Особенно сложной ситуация остается на Юге, где цены обычно выше благодаря экспортной ориентации региона. Работа черноморских портов по-прежнему практически остановлена, а эпизодические отгрузки слишком малы, чтобы заметно поддержать цены. Объявление о государственных интервенционных закупках могло оказать рынку некоторую поддержку. Минсельхоз планирует закупить 3 млн т зерна в период с 1 ноября 2026 года по 30 июня 2027 года. Однако мы ожидаем, что эффект останется ограниченным: из-за ограничений на экспорт через Черное море Россия недопоставляет на внешний рынок примерно 2–3 млн т в месяц по сравнению с обычными объемами. Мы полагаем, что в краткосрочной перспективе рублевые цены на пшеницу продолжат постепенно расти на фоне восстановления экспортного спроса. Однако если южные порты останутся закрытыми в I квартале 2027 года, цены могут вновь снизиться, поскольку производителям придется активнее продавать зерно для финансирования весенних полевых работ.
-
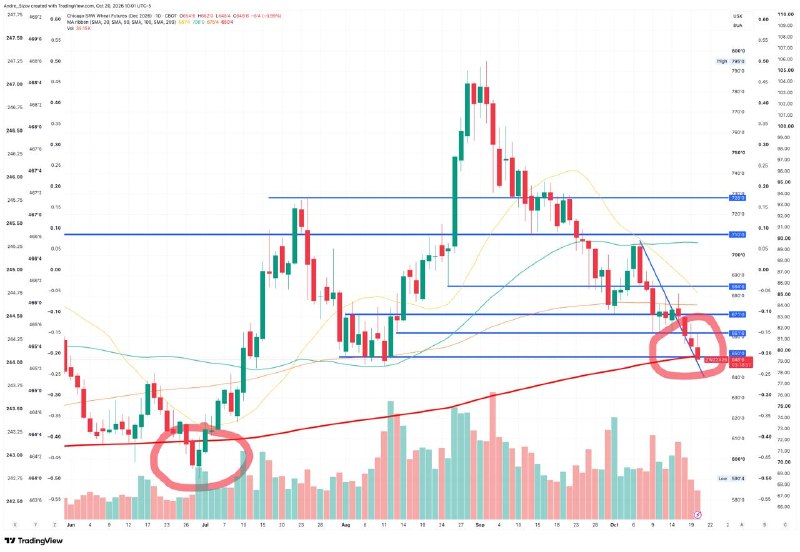
Тем временем пшеница в Чикаго завалилась до новых минимумов с августа. Если бы год назад кто-то спросил, насколько вырастут цены, если сначала закроется навигация из Азова, потом остановится Большая Одесса, а затем — российские порты Черного моря, думаю, большинство трейдеров сказало бы: процентов на 50+. По факту сейчас имеем всего +5–6% к началу июля, когда все и началось с атак на танкеры в Азовском море. Следующий, конечно, не менее интересный вопрос: сколько еще рынок будет стараться эту историю игнорировать. Подозреваю, недолго. Время и запасы у импортеров не бесконечны.
-
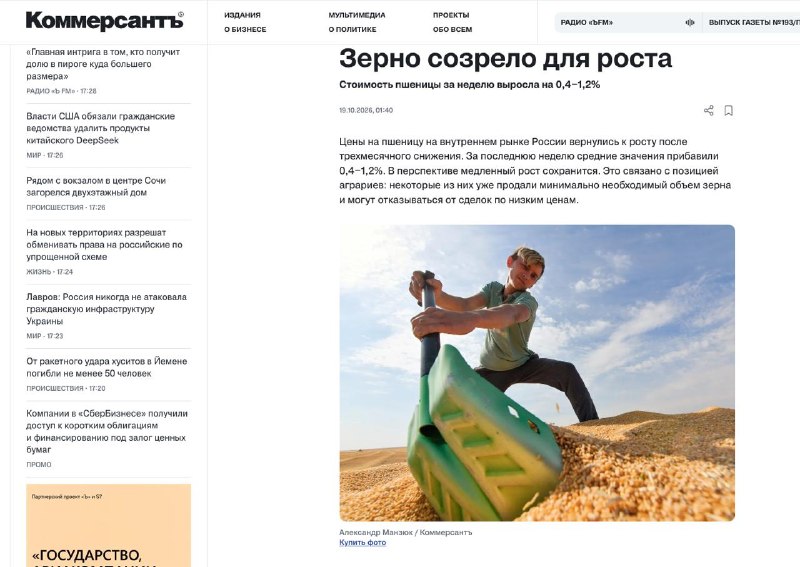
Наш прогноз реализован (см. недельные отчеты): рублевый рынок пшеницы нащупал дно и даже немного оттолкнулся. Но пока экспорт зажат, нельзя исключать в перспективе и второе дно в подарок... —— Коммерсант: Стоимость пшеницы третьего класса на неделе 12–18 октября на внутреннем рынке выросла на 1,2%, до 8,3 тыс. руб. за тонну, подсчитали в «Совэконе». Продукция четвертого класса подорожала на 0,6%, до 8 тыс. руб., пятого — на 0,4%, до 6,9 тыс. руб. за тонну. … Средние цены на рынке растут вторую неделю подряд, в центре страны и Поволжье положительный тренд начал фиксироваться в конце сентября, говорит директор «Совэкона» Андрей Сизов. Сейчас показатели фактически вернулись на уровень месячной давности. … Сизов отмечает, что аграрии реализовали объем зерна, необходимый для получения средств на текущие затраты. Ситуация с экспортом начала медленно выравниваться. В «Совэконе» ожидают, что в октябре за рубеж отправят 2,8 млн тонн российской пшеницы. Год к году значение потеряет 48,2%. Ранее речь шла о снижении более чем на 50% https://www.kommersant.ru/doc/9041464
-
Цены на подсолнечник стабилизировались, может ли рынок получить поддержку? Цены на подсолнечник стабилизировались на неделе после длительного периода снижения на фоне ограниченного экспорта масла. Текущие котировки составляют 19 725 руб/т (Европейская часть России, без НДС). Торговая активность остается слабой – сельхозпроизводители заняты уборкой, а переработчики фокусируются на других масличных. Уборка подсолнечника пока отстает от прошлогодней, а урожайность снижается по ее ходу. Текущая урожайность составляет 1,68 т/га против средней в 1,73 т/га. Это один из самых низких показателей за последние годы. Как текущая урожайность отразится на прогнозе урожая и сможет ли это оказать поддержку рынку - в новом недельном обзоре. Приобрести - @TamaraGarlic
-
edited 
Свитер себе присмотрел красивый, пшеничный, для выступлений. Гонорар можно смело процентов на 20 поднимать.
-
Экспорт российской пшеницы в октябре может упасть на 54% год к году Экспорт российской пшеницы в октябре ожидается на уровне около 2,5 млн т против 2,6 млн т в сентябре и 5,4 млн т годом ранее, говорится в последнем отчете СовЭкона. Таким образом, экспорт в июле–октябре может составить 7,9 млн т, что на 53% ниже 16,9 млн т годом ранее и заметно меньше среднего показателя за пять лет — 17,6 млн т. Главным ограничением остается черноморская логистика. С конца сентября российские порты на Черном море не отгружали пшеницу, а риски для коммерческого судоходства остаются высокими. 7 октября у Сочи был атакован нефтяной танкер Aframax Rio, после чего судно загорелось. Возобновление отгрузок пока выглядит маловероятным. Россия, судя по всему, не готова обсуждать морское перемирие. Зеленский заявил, что переговоры сейчас сосредоточены на дизельном топливе, а вопрос экспорта зерна остается нерешенным. Тем временем атаки в западной части Черного моря усиливаются. 13 октября у берегов Болгарии были атакованы еще два торговых судна, одно из них затонуло. Российские экспортные потоки все активнее смещаются на северо-запад. По нашим оценкам, в сентябре через балтийские порты было экспортировано около 1,6 млн т против 0,4 млн т в августе. Из этого объема 1,2 млн т пришлось на российские порты, еще 0,4 млн т — на порты Литвы и Латвии. Однако политические риски остаются высокими. 9 октября Латвия, Литва и Эстония направили совместное письмо председателю Еврокомиссии Урсуле фон дер Ляйен и председателю Европейского совета Антониу Коште с призывом запретить транзит российского зерна через ЕС. Латвия, которая остается главным транзитным маршрутом среди стран Балтии, пока отказалась от полного запрета. С 13 октября она повысила тарифы на железнодорожный транзит российского зерна примерно на 25%, что значительно меньше обсуждавшегося ранее повышения на 300%. Премьер-министр Андрис Кулбергс заявил, что односторонний запрет или более резкое повышение тарифа сейчас нереализуемы из-за норм ЕС и рисков судебных разбирательств. Украина сталкивается с похожими ограничениями. На фоне блокады портов Большой Одессы экспорт пшеницы в июле–октябре оценивается примерно в 3,6 млн т, что на 42% ниже 6,2 млн т годом ранее. Дунайский маршрут также испытывает давление из-за атак, перегруженности и низкого уровня воды. В сентябре мы снизили прогноз экспорта российской пшеницы в 2026/27 году на 4,7 млн т, до 36,7 млн т. Это на 20% ниже 46,0 млн т в прошлом сезоне. Прогноз экспорта пшеницы из Украины в 2026/27 году также был снижен — на 3,1 млн т, до 15,6 млн т с 18,7 млн т ранее. При этом он остается выше 14,0 млн т в прошлом сезоне. По мере того как деэскалация в Черном море все больше откладывается и отходит на второй план, аномально низкие объемы экспорта черноморской пшеницы фактически становятся новой нормой. Низкие темпы экспорта будут продолжать оказывать давление на внутренние цены.
-
Эскалация в западной части Черного моря выходит на новый уровень. Начались атаки на суда в румынских территориальных водах. Вчера вечером в территориальных водах Румынии был атакован танкер Yara J. Еще один танкер, Wine Trader, был атакован сразу за пределами 12-мильной зоны. Еще одно судно, Lady Jasmin, ожидавшее захода в Дунай, по сообщениям, было поражено сегодня внутри румынских территориальных вод. До сих пор атак на торговые суда в территориальных водах стран НАТО не было.
-
Помните план Латвии утроить железнодорожные тарифы на транзит российского зерна? Я тогда писал: сказать проще, чем сделать. В итоге LatRailNet повысил тариф на 25%. В компании говорят, что это максимум - мешают нормы ЕС. Премьер Латвии говорит о серьезных юридических рисках и потенциальных исках на сумму в 200-800 млн евро и собирается добиваться решения уже на общеевропейском уровне. Оказалось, юридические ограничения все-таки имеют значение. По оценке СовЭкон, на латвийские терминалы сейчас приходится 10%+ всего российского экспорта зерна.
- Older posts