Канал о российской промышленности, транспорте и фондовом рынке
Для связи: Sneglev2026@yandex.ru
Subscribers1.2K +0 24h
Reach per post (ERR)72.4%854 avg views
Posting1.8/daylast 9 hours ago
Reactions per 1K views18.0👍 😁 ❤
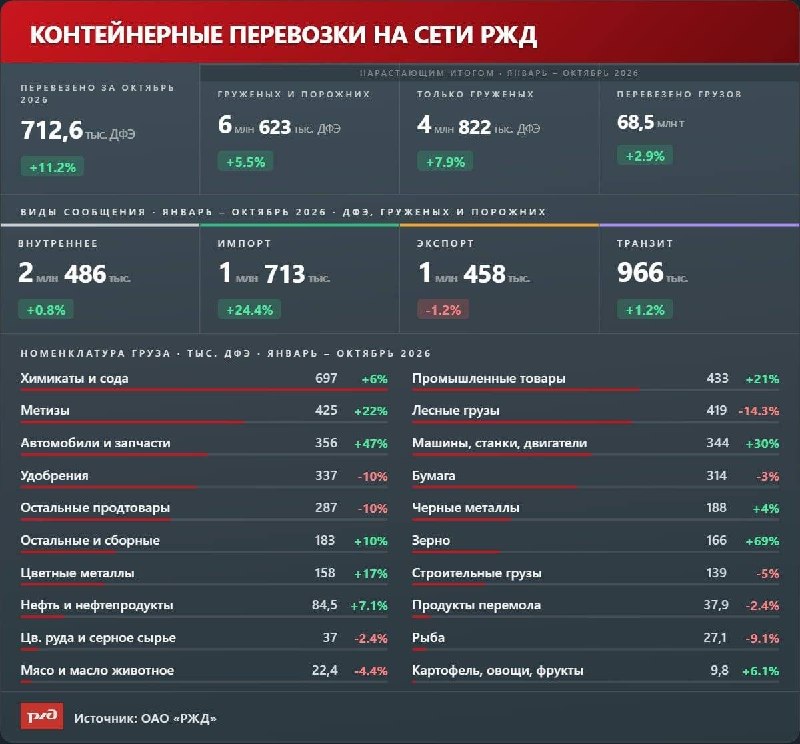
Контейнерные перевозки вернулись к уверенному росту, совершив в октябре скачок на 11,2% г/г.
Увеличение объема перевозок за 10 месяцев составило 5,5% или 6,624 млн контейнеров ДФЭ.
Здорово помогают перевозки зерна и комплектующих для сборки автомобилей, а также увереный рост ключевых контейнерных грузов - химикатов и минеральных удобрений.
Причем, химикаты являются топ-пиком и экспорта и импорта. Суммарный товарооборот РФ по химии за 9 месяцев составил более 71 $млрд. Основу российского импорта составляют фармацевтика, косметика, шины и спец полимеры, на экспорт поставляется массовая недорогая химия (СИБУР и др), а также минеральные удобрения.
@sneglev
Ростелеком: «бизнес расширяется», но про удвоение дивидендов приходится только мечтать
Результаты МСФО Ростелекома за 9 месяцев вышли противоречивыми - «двузначный рост выручки, увеличение OIBDA и чистой прибыли», которые компания назвала достижениями III квартала и уверенным исполнением бизнес-стратегии, снова не впечатлили акционеров.
Капитальные затраты и чистый долг снова выросли, свободный денежный поток остался отрицательным, а прибыль на акцию снизилась на 7%.
Денег нет, но вы держитесь! (с, председатель СД Ростелекома)
@sneglev
Греф: маркетплейсы в будущем умрут как класс, а банки встроятся в сервисы.
Зачем сервисам и пользователям в этой цепочке банки, история умалчивает🤷♂️
https://tass.ru/ekonomika/28308121
Корпорация Чермет опубликовала данные по выпуску основных видов чёрной металлургии. Разворот не задался, выпуск всех видов продукции в октябре снизился к сентябрю. По году снижение до производства составит 3-4%, кроме стальных труб где уверенно просматриваются двузначные числа.
Если же смотреть чуть вперед, то и сами металлурги и представители ключевых отраслей-потребителей в РФ ожидают дальнейшее снижение потребления стали в 2027г.
Например, НО «Союзцемент» прогнозирует снижение объемов как в жилом, так и в инфраструктурном строительстве. Объем снижения ввода нового жилья в следующем году они оценивают в 10%.
Аналогичная ситуация ожидается и в сегменте машиностроения: предварительные планы производства на 2027г формируются с учетом снижение потребления грузовых вагонов и техники на 7-10%.
@sneglev
Антидизельная сделка
В начале октября президенты России и США заявили о достижении договоренности о поставках российского дизельного топлива в США. До конца 2026г планировалось поставить 3,5 млн тонн дизеля. Поставят в итоге или нет, это будем смотреть долгими зимними вечерами с попкорном, но пока в одном месте прибыло, в другом незаметно подтекает.
Россия является крупным поставщиком бензина и дизельного топлива, в тч в соседние страны, которые ищут варианты ухода от этой зависимости, которая часто имеет почти монопольный характер.
Например, власти Монголии в рамках энергетической трансформации провозгласили курс на электрификацию грузового транспорта и строительство соответствующей инфраструктуры для снижения зависимости от импорта дизельного топлива. В частности, планируется перевести на экологически чистые технологии 6-7 шахт, а также активно внедрять грузовые электромобили на ключевом транспортном коридоре, соединяющем горнодобывающие регионы Монголии с Китаем.
В 2025г Россия экспортировала в Монголию около 2 млн тонн бензина и дизельного топлива на сумму около 1,9 $млрд. Монголия удовлетворяет около 95% своих потребностей за счет российского топлива. Возможно, конечно, что снижение поставок топлива будет в какой-то мере замещаться поставками российской электроэнергии (в 2025г Интер РАО экспортировал в Монголию около 1 млрд кВтч). Но более логично при текущем и будущем росте тарифов в России строить новые угольные ТЭЦ и системы хранения энергии. И это будет делаться уже на деньги Китая и Ближнего Востока.
Кроме того, РФ экспортировал в 2025г в страны Средней Азии более 7 млн тонн нефтепродуктов. Некоторые крупные потребители, например, Узбекистан, который закупал в РФ до 90% нефтепродуктов, на фоне проблем с российскими НПЗ и ограничениях экспорта из РФ, уже заявили о будущей диверсификации поставок бензина и дизельного топлива за счет импорта из Азербайджана, Туркмении, Белоруссии и других стран.
Таким образом, в моменте вместо ставки на удержание традиционных покупателей за счет производственной и ценовой стабильности, запасы тратятся на сиюминутные сделки, в которых pr-составляющая подавляет экономический смысл. Когда США под предводительством очередного деда-людоеда в очередной раз выйдет из чата, вероятно Россия уже не сможет компенсировать объемы на традиционных рынках. Кажется уже надо до конца определиться с кем дружить и миром управлять будем.
@sneglev
Почта России, через тернии к звездам
Продолжаем следить за гадким утенком будущей компанией стоимости Почта России. В частности рассмотрим промежуточные результаты за 9 месяцев.
Компания увеличила выручку на 5,2% до 166 млрд руб. Валовая прибыль составила 19,5 млрд руб. Валовая рентабельность почтовых услуг составила 9% (в прошлом году было -5%). Чистый убыток снизился на 5,5% до 7,6 млрд руб.
Налицо проводимая компанией антикризисная работа, но при оптимизации операционной деятельности, долговая нагрузка все еще значительная и съедает доходы от операционной деятельности. Суммарный чистый долг снизился на 8% до 123,6 млрд руб. При этом проценты к уплате увеличились на 5% до 15,8 млрд руб. Важно что свободный денежный поток (без учета переводных и посреднических операций) вышел в положительную зону.
Почта продолжает получать разные субсидии от государства, например, 5 млрд руб ежегодно на модернизацию отделений почтовой связи. Дополнительно компенсируются убытки за доставку социально значимых печатных изданий, международных отправлений и др.
В июле был также приняты изменения в ФЗ «О почтовой связи», в рамках которого Почта получила ряд преференций, возможностей для заработка и монопольных полянок. IV квартал этого года и I квартал 2027г обещают стать переломными с точки зрения доходности деятельности, что уже показывает выход денежного потока в положительную зону и тренд на выбытие долга (погашается больше чем привлекается).
В конец концов в декабре продадут здание Главпочтампа в Москве со стартовой ценой 7,7 млрд руб.
Карфаген должен быть разрушен Почта должна достигнуть прибыльности и выйти во 2-й половине 2027г на IPO. А на нем продавать будут уже удвоение выручки и кратный рост EBITDA. А компанию с плановой EBITDA ~30-35 млрд руб. можно оценить в зависимости от состояния рынка в 250-300 млрд руб. что при продаже пакета в 20-25% уже становится интересным для бюджета РФ. И все ближе то однажды, в котором чтобы иксануть, нужно будет купить «Почту России».
@sneglev
Совет директоров «РУСАЛа» рекомендовал не выплачивать дивиденды за 9 месяцев 2026 года.
Их никто и не ждал. Ведь не ждал же?
@sneglev
Пункт 1 плана: продавить рейтинговое агентство для улучшения условий кредитования ✅
Эксперт РА подтвердил рейтинг кредитоспособности Трансконтейнера на уровне ruAA- и снял статус «под наблюдением».
Собственно, так это и работает - материнская компания своей корпоративной массой избавляет от подозрений и колик, несмотря на формальное ухудшение финансовых показателей.
Рейтинговое агентство «… не выявило регресса», оценило прогнозную ликвидность «на комфортном уровне» и присвоило «низкий уровень корпоративных рисков». 56 миллиардов в облигациях могут спать спокойно.
Месяцем ранее аналогично рейтинговали УК Дело «в связи с изменением в структуре собственности».
@sneglev
Дайджест материалов в канале за 02.11-07.11.2026
Перевозки на сети РЖД за 10 мес: https://t.me/sneglev/753
Тезисы с конференции Агрологистика-2026: https://t.me/sneglev/754
О продаже пакета Совкомфлота: https://t.me/sneglev/755
О мерах по увеличению спроса на уголь: https://t.me/sneglev/756
О привлечении локомотивов в парк УЗ: https://t.me/sneglev/757
О продажах автомобилей за 10 мес: https://t.me/sneglev/759
Результаты Трансконтейнера за 9 мес: https://t.me/sneglev/760
О возможной продаже удобрений в США: https://t.me/sneglev/762
О Радаре трендов ГК Дело: https://t.me/sneglev/764
Продажа Вектор Рейл
Четвертая попытка продажи 100% Вектор Рейл состоится 8 декабря. Начальная цена продажи 20,3 млрд руб, аукцион на понижение с шагом 1%.
Ранее уже оценивали уровень предложения. Считаем что в этот раз все получится.
@sneglev
Группа Дело, Радар трендов
Группа Дело выпустила очередной Радар трендов, теперь справившись собственными силами без участия «Технологий доверия». Пропал в пампасах и предыдущий руководитель ГК Дело по стратегии и развитию, презентующий Радар в прошлом году.
В результате Радар прибавил 20 страниц и лишился определенной консалтинговой упакованности. В целом полезный материал, если в компании к нему отнесутся утилитарным образом, в чем есть большие сомнения. Квантовые вычисления, например, уже простебал в своем блоге экс-владелец Группы Дело Шишкарев С.Н. Тема ИИ тоже уже набила изрядную оскомину.
Но за попытку публичного осмысления будущих драйверов и возможных действий уже спасибо! Смело! Будем ждать следующего выпуска и с интересом следить за судьбой текущего руководителя ГК Дело по стратегическому маркетингу.
@sneglev
(document without text)
Экспорт удобрений, хватит ли объемов США?
Правительство продлило квоты на экспорт удобрений до 31.05.2027. Общий объём экспортной квоты составит свыше 18,8 млн т, в том числе для азотных удобрений – более 11,3 млн т (включая аммиачную селитру – более 2,3 млн т), для сложных удобрений – более 7,5 млн т.
Россия в 2025г экспортировала в США 5,4 млн тонн удобрений, в основном карбамид и хлористый калий. Во 2м квартале 2026г поставки карбамида и аммиачной селитры занимали в структуре российского экспорта в США 58% и 21%, соответственно. Поставки хлористого калия снизились до 7%.
Кроме российских квот, экспорт регулирует также США путем введения компенсационных пошлин для каждого производителя. Для российских производителей пошлины составляют 13-24%. Очередной их пересмотр случится в апреле 2027г.
В итоге на возможность увеличения поставок влияет множество факторов с обеих сторон, в тч:
- возможность заключения торгового соглашения с Канадой и снижения пошлин на канадские удобрения, вероятность чего резко возрастает после оглушительного поражения республиканцев на промежуточных выборах
- загруженность российских портов на Балтике перевалкой зерна
- подтверждение объемов закупок в 2027г со стороны традиционных российских партнеров в Бразилии, Индии, Латинской Америке. Плюс выполнение обещаний африканским товарищам по удвоению объемов.
- дальнейшее увеличение пошлин на российские удобрения в Европе, что может высвободить часть объемов карбамида в тч.
Базово, пока не видим предпосылок для резкого увеличения объемов в сторону США, но это по сути никак не повлияет на планы реализации российских производителей. Пока рынок дефицитный и газ все еще не дорог, можно действовать также как в случае с СПГ: приоритет дружественным долгосрочным партнерам, остальным по остаточному принципу. Примерно также собираются действовать и белорусы.
@sneglev
viral
Совладельцам Селигдара дело шьют.
Если пришьют, то речь может идти об утрате контроля в компании в пользу государства. А дальше возможные варианты уже все видели на примере ЮГК и Русагро. Печально для кейса, почти доехали до выплаты дивидендов.
@sneglev
Результаты Трансконтейнера за 9 месяцев
Трансконтейнер опубликовал отчет РСБУ за 9 мес. Положение одного из ключевых транспортных активов Росатома остается сложным. Несмотря на увеличение перевозок в Китай и Белоруссию в 2026г, а также высокие тарифы во II-III квартале, экономическое состояние компании не улучшается.
Выручка за период выросла на 6,6% до 130 млрд руб. Прирост выручки полностью съелся увеличением себестоимости. Убыток сохранился на уровне прошлого года в размере -4,6 млрд руб.
Чистый долг вырос на 4% с начала года и достиг 130 млрд руб., хотя долгосрочная задолженность уменьшилась почти в 2 раза. Процентные платежи остались высокими и составили 17,5 млрд руб. Денежный поток от операционной деятельности вырос на 95%, Capex снизился на 79%.
К позитивным моментам следует отнести:
- снижение управленческих расходов на 300 млн руб
• выход в положительную зону свободного денежного потока (+9,7 млрд руб). При этом вся доходность от операционной деятельности идет на погашение процентов.
Компания будет продолжать привлекать новый долг для обслуживания старого и требуются какие-то более кардинальные меры для вывода деятельности в доходную зону. Рынок в большей степени остается позитивным для Трансконтейнера, но по опросам участников рынка компания на уровне миддл-менеджмента апатична и некомпетентна. Посмотрим как сработает новое руководство ГК Дело. По-прежнему считаем что актив способен быть cash-cow группы и транспортного кластера Росатома.
@sneglev
Минпромторг опубликовал статистику продаж транспортных средств в октябре и за 10 мес.
Продажи всех ТС в 2026г составляют 1,224 млн ед и выше прошлогоднего уровня на 2,2%. Но рост происходит только в сегменте легковых автомобилей, коммерческие авто падают на 16,5% г/г, грузовые автомобили на 8,3%, автобусы на 10,5%.
Продажи электромобилей и гибридов достигли почти 10% в общем обьеме.
@sneglev
Отработка идеи в полный рост:
https://t.me/Infotek_Russia/11558
@sneglev
Пена улеглась, немецкие локомотивы, как и предсказывалось, остались на бумаге.
Теперь представители УЗ заявляют что Украина привлечет до 60 б/у локомотивов под грант Всемирного банка в размере 100 $млн. При этом нашли пока только 15 ед в Финляндии, Эстонии, Молдавии и Литве.
Также прорабатываются «механизмы привлечения частных локомотивов». Соответствующий законопроект планируется принять в I полугодии 2027г.
Частники, учитывая остановку большинства металлургических заводов и портов, полностью готовы, но могут компенсировать по нашим оценкам всего 10-15% потерянного парка.
@sneglev
Ведомости пишут что ФОИВы до 31.03.2027 разработают меры по увеличению спроса угля в новых сферах таких как углехимия и энергоснабжение ЦОДов.
Дальше в статье обсуждение не задалось потому что пришли эксперты и все обосрали опровергли. Странно брать для обсуждения такой специфической темы аналитиков из Финама. Раньше в России было 3 беды, теперь еще и финансовые аналитики.
Тема также отлично ложится на актуальное обсуждение подземного размещения ЦОДов. Не взирая и не обращая внимания на то что есть более разумные и дешевые решения по защищенному размещению ЦОДов. Но видимо угольные губернаторы уже все решили - даешь вместо убыточных шахт высокорентабельные ЦОДы! И чтобы никакой углехимии.
@sneglev
Совкомфлот, продажа госпакета
Росимущество начало отбор юрлица, которое организует продажу 7,8% акций перевозчика. Процедура выбора закончится 18.11.2026.
В принципе ожидаемое рынком событие, госпакет СКФ все время попадал в разные списки на приватизацию (SPO). Интересно что в 7,8% не входит пакет квазиказначейских акций. Кроме него, государство останется собственником 75% акций.
Поэтому, вероятно покупателем будет кто-то из других госкомпаний типа Роснефти или Газпромнефти, а сама покупка обозначена «стратегической инвестицией». Продажа в текущем моменте, наверное, обусловлена высокой ценой на нефть и фрахт и возможностью и получить высокую оценку и найти живой кэш под нее.
@sneglev