⚡Ростелеком: обзор результатов за 3К26 по МСФО — в соответствии с ожиданиями, OIBDA — 89 млрд руб. (+9% г/г); нейтрально Ростелеком опубликовал результаты за 3К26 по МСФО. • Выручка выросла на 12% г/г до 233 млрд руб., OIBDA — на 9% г/г до 89 млрд руб. • Рентабельность по этому показателю составила 38,0%, что на 1,1 п. п. ниже, чем в 3К25. • Чистую прибыль компания получила в размере 6,6 млрд руб. • Чистый долг, включая лизинговые обязательства, на конец квартала был равен 741 млрд руб., что предполагает его отношение к OIBDA за последние 12 месяцев в 2,1 (или 1,6 без учета лизинговых обязательств), на уровне конца 2К26. Полная версия доступна подписчикам нашего аналитического портала. @Sinara_finance #Взгляд_аналитика #RTKM

Синара Инвестбанк
Подробнее: https://tapy.me/sinara_finance Официальный канал Инвестбанка Синара. © АО Банк Синара, 2026. Настоящий материал подготовлен АО Банк Синара исключительно в информационных целях и не должен расцениваться как побуждение к совершению операций.
Subscribers
6.2K
tracking since 12 Nov
Reach per post (ERR)
10.5%654 avg views
Posting
3.0/day
last 16 hours ago
Reactions per 1K views
0.0
⭐
-
-
Ежедневный обзор Российский фондовый рынок По итогам волатильной торговой сессии в среду рынок продемонстрировал уверенное восстановление. На настроения инвесторов в основном влияли новости, связанные с ходом переговоров РФ, США и Украины в Абу-Даби. Индекс МосБиржи вырос на 2,0%, хотя и проседал в течение дня до 2414 пунктов. Развороту вверх помогли обнадеживающие дипломатические сигналы и подтверждение продолжения переговоров в Москве в четверг. Среди многих подорожавших бумаг наиболее значимую лепту в повышение индикатора внесли Газпром (+3,7%), ЛУКОЙЛ (+1,8%) и Сбербанк (+1,9%). Существенная поддержка пришла со стороны НОВАТЭКа (+2,7%), Татнефти (тоже +2,7% по «обычке») и Т-Технологий (+2,5%), а акции ГК Самолет подскочили в цене на целых 7,5% после подтверждения компанией выкупа собственных облигаций. Благоприятный фон обеспечило восстановление котировок нефти «Брент». Столь выраженный разворот указывает на оживление интереса покупателей, хотя у отметки 2500 путь наверх перегораживает технически важный уровень сопротивления. Намеченная на сегодня встреча В. Путина с американскими спецпосланниками С. Уиткоффом и Д. Кушнером станет очередным тестом на решимость инвесторов сохранить достижения и двигаться дальше. Вчера единого тренда котировки госбумаг вновь не показали, а все изменения носили символический характер. Так, доходность 2-летней серии 26237 подросла до 14,94% (+2 б. п.), в то время как 10-летнего выпуска 26250 — сократилась до 16,75% (-1 б. п.). В результате этих слабых колебаний котировок индексы ОФЗ завершили основную сессию разнонаправленно: индекс государственных облигаций с постоянным купоном, рассчитываемый Московской Биржей по текущим ценам (RGBILP), увеличился на 0,05% до 111,69 п., индекс Московской Биржи государственных облигаций (RGBI) опустился на 0,11% до 111,86 п., а его доходность поднялась на 3 б. п. до 16,04%. Сбербанк – чистая прибыль за 10М26 по РСБУ составила 1670 млрд руб. Хэдхантер – обзор результатов за 3К26 по МСФО Фикс Прайс – СД рекомендовал выплатить промежуточные дивиденды за 9М26 Макроэкономика – недельная инфляция ускорилась до 0,12% Рынок нефти – ОПЕК сообщила о сильном росте добычи в Саудовской Аравии Группа Ренессанс Страхование – 16 ноября представит результаты за 3К26 Озон – структуры А. Чачавы утратили контроль над АО «О23» ГК Самолет – СД одобрил назначение И. Иванова на пост гендиректора На повестке: макроэкономика — выступление главы Банка России в Госдуме; Сбербанк — День инвестора; Ростелеком — отчетность за 3К26 по МСФО; Аэрофлот — операционные результаты за октябрь 2026 г. Полная версия доступна подписчикам нашего аналитического портала. @Sinara_finance #Ежедневный_обзор
-
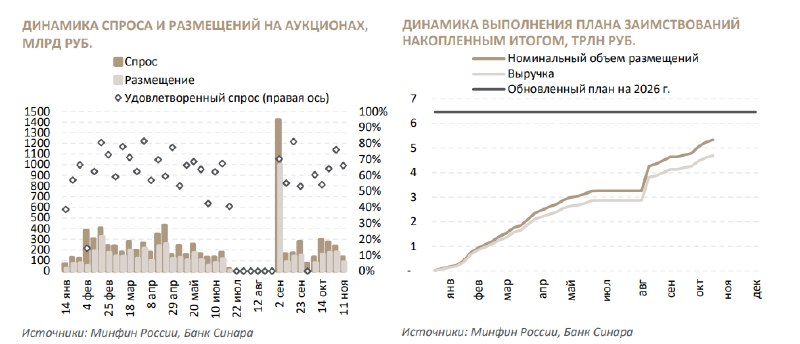
⚡Аукционы ОФЗ: слабый интерес даже к среднесрочным выпускам — негативно • На сегодняшних аукционах Минфин предложил инвесторам 10-летнюю серию 26250 и выпуск 26235 со сроком обращения в 4 года. Объем поданных заявок суммарно составил 134,7 млрд руб., номинальный объем размещения — 88,9 млрд руб., выручка — 70,6 млрд руб. • Спрос на серию 26250 с погашением в июне 2037 г. и купоном в 12,00% составил всего 74,1 млрд руб., что позволило в номинале разместиться на 54,8 млрд руб. (с учетом 23,2 млрд руб. на ДРПА) и выручить 46,0 млрд руб. Средневзвешенная цена сформировалась на уровне 79,31%, а доходность — 16,78%. • В рамках второго аукциона на ОФЗ-ПД 26235 с погашением в марте 2031 г. и ставкой купона 5,90% инвесторы подали заявки на 60,7 млрд руб., обеспечив объем размещения в 34,1 млрд руб. и выручку в 24,6 млрд руб. При средневзвешенной цене 71,20% доходность по ней — 15,79%. Полная версия доступна подписчикам нашего аналитического портала. @Sinara_finance #Взгляд_аналитика #Облигации
-
-
📌Временное прекращение анализа: МГКЛ — технические дефолты требуют пояснения • В связи сразу с серией технических дефолтов по облигациям и налоговой задолженностью дочерних обществ выросла неопределенность в отношении краткосрочной ликвидности МГКЛ. • Если компания использует средства для урегулирования обязательств перед ФНС и кредиторами, это может сказаться на распределении денежных потоков и оценке справедливой стоимости акционерного капитала. • Между тем публично доступная информация не позволяет в полной мере оценить влияние создавшейся ситуации и шагов, предпринимаемых для ее улучшения, на финансовое положение МГКЛ. • 16 ноября МГКЛ представит официальное заявление, а до этого целевую цену и рейтинг по акциям эмитента мы отзываем. Полная версия доступна подписчикам нашего аналитического портала. @Sinara_finance #MGKL
-
edited ⚡Сбербанк раскрыл показатели за октябрь по РСБУ, прибыль осталась на том же уровне, что в апреле — сентябре; нейтрально Сбербанк опубликовал пресс-релиз с октябрьскими результатами по РСБУ. • Чистая прибыль составила 168,5 млрд руб. при рентабельности капитала 22,4%. • Накопленным за 10М26 итогом прибыль достигла 1670 млрд руб., что дает ROE в 22,9%. • В годовом выражении операционные расходы увеличились на 14,9% в октябре и на 14,6% — за 10М26, но по-прежнему растут медленнее, чем основные банковские доходы (+15,3% и +18,8% соответственно). Полная версия доступна подписчикам нашего аналитического портала. @Sinara_finance #Взгляд_аналитика #SBER #SBERP
-
edited ⚡️ПАО Фикс Прайс: СД рекомендовал выплатить промежуточные дивиденды за 9М26 в размере 0,1 руб. на акцию — позитивно • СД рекомендовал выплатить промежуточные дивиденды за 9М26 в размере 0,1 руб. на акцию. • Закрыть реестр предлагается 28 декабря. • Рекомендацию рассмотрят на ВОСА 16 декабря. • Скорректирован прогноз по открытию новых магазинов в 2026 г. (не менее 500 вместо 600). Полная версия доступна подписчикам нашего аналитического портала. @Sinara_finance #Взгляд_аналитика #FIXR
-
Ежедневный обзор Российский фондовый рынок Падение цен на нефть в район $90/барр. и отсутствие ободряющих заголовков из Абу-Даби вызвали очередное снижение индекса МосБиржи (-1,0%), который завершил торговый день чуть ниже отметки 2450 пунктов. Под давлением оказались в первую очередь акции Совкомфлота (-3,7%) и нефтегазовых компаний, особенно Татнефти (-3,3% по «обычке») и Роснефти (-1,7%) на фоне обсуждений возможной новой сделки между США и Ираном. Вслед за ценой золота сильно просели и бумаги Полюса (-3,2%). Среди немногих в плюсе остались хорошо отчитавшиеся Группа Позитив (+0,3%) и Т-Технологии (+1,3%). Сегодня инвесторы будут ожидать обещанного подведения итогов двухдневных переговоров в ОАЭ. После случившейся заметной коррекции в нефтегазовом секторе возможный отскок цен на нефть способен стать еще одним значимым катализатором возобновления позитивного тренда наряду с внешнеполитическими новостями. В отсутствие явных драйверов на рынке госбумаг продолжилась умеренная коррекция, и в результате доходности выросли вдоль всей кривой. Так, доходность 2-летней серии 26237 поднялась до 14,92% (+2 б. п.), 10-летней 26250 — до 16,76% (+1 б. п.). В преддверии аукциона бумаги серии 26235 показали более заметное изменение — их доходность повысилась на 15 б. п. до 15,74%, в то время как в выпуске 26250, который также будет предложен сегодня, движение было минимальным. Индексы ОФЗ завершили основную сессию с символическими изменениями: индекс государственных облигаций с постоянным купоном, рассчитываемый Московской Биржей по текущим ценам (RGBILP), опустился на 0,05% до 111,63 п., индекс Московской Биржи государственных облигаций (RGBI) поднялся на 0,03% до 111,98 п., а его доходность уменьшилась на 1 б. п. до 16,01%. Стратегия – в октябре физлица стали нетто-продавцами акций Макроэкономика – дефицит федерального бюджета в октябре остался в целом без изменений Нефтяной рынок – Минэнерго США понизило прогноз профицита нефти на 2027 г. на 0,86 мбс Т-Технологии – обзор результатов за 3К26 по МСФО Хэдхантер – 12 ноября отчитается за 3К26 по МСФО Группа Позитив – вышли финансовые результаты за 9М26 ГК Базис – отчиталась за 9М26 по МСФО ЭЛ5-Энерго – опубликованы результаты по МСФО за 9М26 Макроэкономика – в октябре нефинансовые компании уменьшили продажу валюты МГКЛ – происходит четвертый подряд технический дефолт по облигациям Производители стали – выплавка стали в РФ в октябре упала на 2% г/г и м/м ТГК-1 – EBITDA за 9М26 прибавила 34% г/г ОГК-2 – показатель EBITDA за 9М26 вырос на 28% г/г На повестке: Минфин — аукционы по размещению ОФЗ 26250 и 26235; Аэрофлот — операционные результаты за октябрь 2026 г. Полная версия доступна подписчикам нашего аналитического портала. @Sinara_finance #Ежедневный_обзор
-
📌Зарубежные рынки: фавориты (S&P 500, Alibaba, NVIDIA, Hang Seng, Micron, ASML) и потенциальные аутсайдеры (Xiaomi) • Продолжаем серию публикаций по торгующимся на Московской Бирже и СПБ Бирже инструментам на иностранные индексы и ценные бумаги. • Наиболее перспективными на данный момент нам видятся неоактивы на акции NVIDIA и Micron, фьючерсные контракты на индексы Hang Seng и S&P 500, а также на АДР* Alibaba и ASML. • В случае фьючерсов на бумаги Xiaomi ожидаем снижения котировок. Полная версия доступна подписчикам нашего аналитического портала. @Sinara_finance #Зарубежные_рынки
-
⚡Группа Позитив: обзор финансовых результатов за 9М26 и 3К26 — рост показателя отгрузок ускорился; позитивно Группа Позитив (Positive Techologies) опубликовала финансовые результаты за 9М26. • Отгрузки c НДС выросли на 54% г/г до 18,3 млрд руб., выручка по МСФО — на 50% г/г до 16,1 млрд руб. • Показатель EBITDAC (EBITDA с корректировкой на капитализируемые расходы) составил 2,7 млрд руб. • Чистый убыток до учета капитализации расходов (NIC) был равен 2,8 млрд руб., а чистый убыток по стандартам МСФО — 2,1 млрд руб. • Отношение чистого долга к EBITDA за предыдущие 12 месяцев на конец отчетного периода составило 0,8. Полная версия доступна подписчикам нашего аналитического портала. @Sinara_finance #Взгляд_аналитика #POSI
-
edited ⚡Т-Технологии: отчетность за 3К26 по МСФО оказалась лучше ожиданий — позитивно • Чистая прибыль акционеров достигла 62,1 млрд руб. • Операционная прибыль (без учета инвестиций в Яндекс) составила 63,6 млрд руб. • Рекомендованы дивиденды за квартал в размере 4,8 руб. на акцию. • Цель по увеличению операционной чистой прибыли и дивидендных выплат в 2026 г. повышена с «не менее чем на 20%» до «более 25%». Полная версия доступна подписчикам нашего аналитического портала. @Sinara_finance #Взгляд_аналитика #T
-
Ежедневный обзор Российский фондовый рынок В понедельник наметившийся утром рост не получил продолжения. Индекс МосБиржи снизился на 0,7%, хотя и немного восстановился потом после падения до внутридневного минимума в 2460 пунктов. На индикатор главным образом давили нефтегазовые тяжеловесы на фоне снижения котировок нефти «Брент». С учетом торгов выходного дня подешевели акции ЛУКОЙЛа (-1,3%), НОВАТЭКа (-2,1%) и «обычка» Татнефти (-1,7%). При этом прибавили в цене бумаги Полюса (+7,0%), благодаря подорожанию золота, и Сбера (+0,4%), ограничив общее снижение. Относительную устойчивость проявили металлурги. Недельная дефляция и ожидания, связанные с предстоящими переговорами РФ, США и Украины, создали потенциально благоприятный фон, но не смогли поддержать начавшееся в начале торгов ралли. Отскок от дневного минимума говорит о сохранении покупательского интереса, хотя дальнейшее движение вверх может сдерживаться отрицательной динамикой нефтяных цен. Сегодня на рынке вероятен осторожный настрой в преддверии новостей из Абу-Даби. Рынок госдолга предпринял в понедельник скромную попытку роста после публикации в конце прошлой недели данных о недельной дефляции. Доходности незначительно снизились на всех отрезках кривой. Так, доходность 2-летней серии 26237 сократилась до 14,90% (-4 б. п.), 4-летней 26235 — до 15,58% (-3 б. п.), а 10-летней 26250 — до 16,74% (-2 б. п.). Индексы завершили основную сессию символическим повышением: индекс государственных облигаций с постоянным купоном, рассчитываемый Московской Биржей по текущим ценам (RGBILP), поднялся на 0,10% до 111,69 п., индекс Московской Биржи государственных облигаций (RGBI) — на 0,04% до 111,95 п. Доходность последнего уменьшилась на 2 б. п. до 16,02%. Макроэкономика – снижение «ключа» в сентябре и октябре даже не рассматривалось Ростелеком – прогноз результатов за 3К26 по МСФО Каршеринг Руссия – прогноз результатов за 3К26 по МСФО Производители стали – доля импортной стальной продукции на рынке РФ снизилась в 3К26 На повестке: Т-Технологии, Группа Позитив — отчетность за 3К26 по МСФО; ЭЛ5-Энерго — отчетность за 9М26 по МСФО Полная версия доступна подписчикам нашего аналитического портала. @Sinara_finance #Ежедневный_обзор
-
📌Стратегия на рынке акций РФ: факторный анализ индекса МосБиржи— фундаментально недооценен, локально перегрет • С помощью нейросети мы провели факторный анализ изменения индекса МосБиржи полной доходности за последние почти 12 лет. • Наиболее значимыми для него факторами ожидаемо оказались динамика котировок ОФЗ и валютного курса, в то время как чувствительность к сырьевой корзине заметно снизилась с 2022 г., а связь с индексом S&P 500 перестала на сегодня быть статистически значимой. • Справедливое значение модельного индекса МосБиржи, построенного на основе зависимости от этих вводных, составляет около 2450 пунктов, что почти совпадает со спотом, однако 7,5% уступает приведенному к сегодняшнему дню фундаментальному уровню в сценарии текущих сырьевых цен. • Последние полтора года IMOEX в среднем находился на ~160 пунктов ниже модели, а текущее его положение — на 0,9 стандартного отклонения выше обычного — указывает на локальный перегрев. Полная версия доступна подписчикам нашего аналитического портала. @Sinara_finance #Стратегия
-
⚡Долговой рынок: отчетность Балтийского лизинга за 9М26 отразила сокращение долга и оптимизацию бизнеса — нейтрально ООО «Балтийский лизинг» опубликовало в пятницу отчетность по ФСБУ по итогам 9М26. • Активы составили 181 млрд руб. (-10,2% с начала года), лизинговый портфель — 129 млрд руб. (-20,3%), долг — 144 млрд руб. (-12,9%). • Заметно увеличился — с 3,8 млрд руб. на начало года до 12,2 млрд руб. — оценочный объем изъятого имущества на балансе, а объем реализованного достиг 7,6 млрд руб. (+9,9% г/г). • Собственный капитал при приросте в этом году на минимальные 2,1% на отчетную дату равнялся 23,8 млрд руб. • Выручка уменьшилась на 12,5% г/г до 29,5 млрд руб., а чистая прибыль и вовсе рухнула на 76% г/г до 0,56 млрд руб. • Операционный денежный поток поменял знак, составив +15,4 млрд руб. против -3,8 млрд руб. по итогам 9М25. Полная версия доступна подписчикам нашего аналитического портала. @Sinara_finance #Взгляд_аналитика #Облигации
-
📌Рынок ОФЗ: итоги октября и прогноз на ноябрь — затишье после шторма • Публикация параметров бюджета негативно сказалась на рынке госдолга, однако мы по-прежнему считаем момент подходящим для формирования долгосрочных позиций в ОФЗ. • Мы ожидаем сохранения тенденции к смягчению ДКП и постепенного возвращения спроса на рынок. • После обновления траектории ключевой ставки Банком России на 2026–2027 гг. мы заново оценили потенциал снижения доходностей, оставив в числе фаворитов бумаги с дюрацией 4,3–6,2 года. Полная версия доступна подписчикам нашего аналитического портала. @Sinara_finance #Макроэкономика #Облигации
-
Еженедельный обзор Долговой рынок: инфляция в РФ, Минфин России, ТрансФин-М, Новые Технологии, ФосАгро На прошлой неделе аукционы Минфина не проводились в связи с выпавшим на среду праздничным днем, а данные по инфляции вышли в пятницу вечером после закрытия рынка. Несмотря на эти благоприятно-нейтральные факторы, в длинных выпусках доминировали продавцы; в среднесрочных и коротких изменения оказались минимальными. Так, доходность 10-летней серии 26250 подросла до 16,62% (+15 б. п.), а 2-летней 26237 — сохранилась на отметке 14,94%. Основные индексы рынка ОФЗ завершили неделю в минусе: индекс государственных облигаций с постоянным купоном, рассчитываемый Московской Биржей по текущим ценам (RGBILP), уменьшился на 0,45% до 111,58 п., индекс Московской Биржи государственных облигаций (RGBI) — на 0,33% до 111,90 п., а его доходность увеличилась на 9 б. п. до 16,04%. В корпоративном секторе динамика оказалась разнонаправленной. Доходность по индексу корпоративных облигаций, рассчитываемому агентствами «Интерфакс» и «Сбондс.ру» (IFX-Cbonds), практически не изменилась (-3 б. п.), составив 16,05%, а спред к кривой остался вблизи 220 б. п. Средняя доходность по облигациям эмитентов с рейтингом ААА также уменьшилась на 3 б. п., опустившись до 15,47%. В группах с более низкими рейтингами изменения были намного заметнее. Так, в случае рейтинга АА доходность поднялась на 57 б. п. до 17,98%, спред к ОФЗ при этом расширился на 46 б. п. до 334 б. п. Облигации компаний с рейтингом А в среднем снизились в доходности на 234 б. п. до 22,53%, а спред упал на 245 б. п. до 789 б. п., что стало результатом исключения Московской Биржей облигаций ряда эмитентов, включая ГК Самолет, из расчета индекса RUCBTRANS. На наступившей неделе мы не ожидаем больших изменений. Планируемые выплаты по облигациям и опубликованные в пятницу данные по недельной инфляции, отразившие замедление роста цен, могут оказать рынку небольшую поддержку. Помимо этого, внимание инвесторов будет направлено на трехсторонние переговоры между Россией, США и Украиной, которые состоятся во вторник. Полная версия доступна подписчикам нашего аналитического портала. @Sinara_finance #Еженедельный_обзор
-
📌Валютный и долговой рынки: итоги октября и прогноз на ноябрь — ожидаем коридор 81–83 • На наш взгляд, из-за сильного падения в самом начале ноября цен на нефть возросла вероятность, что весь месяц рубль будет штормить. • Не самая лучшая для него новость — небольшое увеличение Минфином покупки иностранной валюты. • Курс USD/RUB ожидаем в диапазоне 81–83. • Доходности валютных облигаций остаются на привлекательных повышенных уровнях. Полная версия доступна подписчикам нашего аналитического портала. @Sinara_finance #Макроэкономика #Облигации
-
edited Ежедневный обзор Российский фондовый рынок Конец прошедшей недели оказался позитивным: индекс МосБиржи за пятницу и выходные прибавил примерно 1%, подобравшись к 2490 пунктам вопреки сохранению цен на нефть ниже $100/барр. Интерес покупателей подогревается ожиданием предстоящих переговоров в Абу-Даби (которые должны начаться уже завтра), а также трехсторонней встречи в рамках АТЭС в ноябре. В преддверии выходных инвесторов порадовали акции Циана, прибавившие в пятницу 18,8% благодаря оферте от Т-Технологий (-1,1%). Среди лидеров отметилась и АФК Система (+5,1%), где, по всей видимости, отыгрывается скачок котировок Сегежа Групп на 11,5%. После удвоения стоимости за неделю все-таки произошла сравнительно небольшая корректировка в бумагах ВК (-2,7%). Рынок снова проявил иммунитет к плохим новостям, а поступающие и объявляемые промежуточные дивиденды вкупе с продолжением сезона корпоративной отчетности, вероятно, помогут предотвратить значимую просадку в ближайшие дни. При этом перспективы роста, помимо итогов встречи в ОАЭ, зависят еще и от развития событий вокруг Ирана. В пятницу рынок гособлигаций показал разнонаправленную динамику: короткие бумаги немного снизились в доходности, а длинные, напротив, прибавили. Так, доходность 2-летней серии 26237 сократилась до 14,94% (-5 б. п.), а 10-летней 26250 — поднялась до 16,76% (+2 б. п.). Индексы ОФЗ завершили основную сессию в символическом минусе: как индекс государственных облигаций с постоянным купоном, рассчитываемый Московской Биржей по текущим ценам (RGBILP), так и индекс Московской Биржи государственных облигаций (RGBI) опустились на 0,04%, составив 111,58 п. и 111,90 п. соответственно. Доходность последнего подросла на 1 б. п. до 16,04%. Газпром – в начале ноября трубопроводный экспорт в Турцию вырос Т-Технологии – ждем 10 ноября отчетность за 3К26 по МСФО Циан, Т-Технологии – T планирует сделать добровольное предложение акционерам Циана Макроэкономика – с 27 октября по 2 ноября цены снизились B2B-РТС – СД рекомендовал дивиденды за 9М26 Корпоративный центр ИКС 5 – наблюдательный совет рекомендовал дивиденды за 9М26 На повестке: Т-Технологии, ОК РУСАЛ — заседания СД по дивидендам Полная версия доступна подписчикам нашего аналитического портала. @Sinara_finance #Ежедневный_обзор
-
📘 Акции ВК подорожали на 46% за неделю с закрытия основной сессии в пятницу 30 октября к закрытию 6 октября. Таким образом, бумага в значительной мересократила свое отставание от индекса МосБиржи с начала года (-22% против -11%). Мы отмечаем, что рост происходил на аномально высоких объемах (суммарно 124 млрд руб.) и едва ли может объясняться фундаментальными факторами. ♦️Оборот только за понедельник (2 ноября) превысил капитализацию, приходящуюся на долю акций в свободном обращении, которая на конец 2025 г. составляла, исходя из годового отчета компании, 20%. ♦️Точная структура конечных бенефициаров после допэмиссии в прошлом году не раскрывалась. ♦️С фундаментальной точки зрения компания показывала неплохие результаты в течение года, отразившие выход из активной инвестиционной фазы, увеличение эффективности и снижение долговой нагрузки, но до недавнего времени рынок не обращал на это особого внимания. ♦️По результатам 3К26 ВК выпустила хорошую отчетность: выручка поднялась на 21% г/г, а рентабельность на уровне EBITDA оставалась достаточно высокой — 13%. Прогноз по этому показателю на 2026 г. (минимум 24 млрд руб.) был подтвержден, но выглядит консервативным. ♦️Наша целевая цена на конец 2027 г., рассчитанная на основе модели дисконтированных денежных потоков, составляет 290 руб/акцию, что все еще предполагает 23%-ный потенциал роста с текущих уровней. #ChartOfTheWeek @Sinara_finance
-
⚡Циан: T-Технологии планируют сделать добровольное предложение по 993 руб. за акцию — позитивно для Циана, нейтрально для Т-Технологий • Компания T-Технологии объявила, что намерена сделать добровольное предложение о выкупе до 100% акций Циана по цене 993 руб. за штуку. • Приобрести планируется не менее 50%, а оферту направить официально, получив согласие Центробанка. • Завершение сделки ожидается в 1К27. Полная версия доступна подписчикам нашего аналитического портала. @Sinara_finance #Взгляд_аналитика #CNRU #T
- Older posts