Это канал СберИнвестиций с мега-аналитикой.
Здесь мы рассказываем про результаты эмитентов, делимся идеями в ценных бумагах и освещаем глобальный фондовый рынок.
Присоединяйтесь!
Subscribers4.9K tracking since 23 Oct
Reach per post (ERR)65.9%3.2K avg views
Posting5.8/daylast 4 hours ago
Reactions per 1K views9.3❤ 👍 🔥
edited
Что стоит за успехом фармкомпании?
Не только формулы препаратов, но и мощности, которые позволяют выпускать их больше!
Аналитики СберИнвестиций побывали на заводе «Биохимик» в Саранске и оценили перспективы «Промомеда».
Делимся главными наблюдениями 👇
Инъекции — одни из главных драйверов роста. В первом полугодии 2026 года на эндокринологию пришлось 72% выручки «Промомеда». В это направление входят, в частности, препараты для лечения диабета и ожирения.
Кроме того, «Биохимик» сам производит субстанции, из которых затем изготавливает препараты. На заводе работают семь линий, которые выпускают более 340 тонн субстанций в год. А рентабельность по EBITDA держится на уровне около 40% 😎
Завод выпускает 16 лекарственных форм, при этом часть мощностей пока свободна, а новые цеха уже близки к завершению. Значит, «Промомед» сможет увеличивать выпуск по мере роста спроса.
🕺А ещё компания получила ряд сертификатов GMP, зарегистрировала препараты в Ираке и Узбекистане. А интерес к продукции проявляют и другие страны, в том числе арабские государства и страны Восточной Европы.
🥰 Эксперт СберИнвестиций София Кирсанова считает:
Наш визит на завод укрепил уверенность в том, что «Промомед» сможет выполнить производственные планы на ближайшие годы.
Мы ожидаем, что в 2027–2030 годах компания будет тратить деньги в основном на клинические исследования, а в 2028 году её свободный денежный поток станет положительным.
В итоге, акции «Промомеда» остаются среди фаворитов аналитиков СберИнвестиций и входят в подборку «Топ российских акций средней и малой капитализации».
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
edited
🤩«Северсталь» принесла хорошие новости!
В третьем квартале выручка компании выросла на 2% квартал к кварталу.
Правда объёмы продаж металлопродукции снизились на 14% 😬
Зато рост цен и более выгодная структура продаж помогли компании компенсировать снижение объёмов!
И это далеко не все хорошие новости на сегодня 👀
EBITDA выросла на 64% квартал к кварталу и оказалась на 12% выше прогноза аналитиков СберИнвестиций и на 8% выше консенсуса рынка.
Оптимизация затрат тоже сработала: рентабельность по EBITDA выросла на 9 процентных пунктов.
Свободный денежный поток составил 42,6 млрд ₽, или около 7% капитализации компании. Это значительно выше ожиданий!
Но есть нюанс 🙃
🙃 Павел Казарновский, эксперт СберИнвестиций, обращает внимание, что основной вклад в результат внесло высвобождение 31 млрд ₽ из оборотного капитала — благодаря поступлению экспортной выручки и восстановлению объёмов факторинга.
Помогли также снижение капзатрат на 8% квартал к кварталу и низкие налоговые выплаты.
В четвёртом квартале эти факторы, скорее всего, уже не поддержат результат. Поэтому сохранить положительный денежный поток будет сложно 🫤
👍 Что дальше?
«Северсталь» ждёт снижения потребления стали в 2026 году всего на 0,5% вместо прежних 7%.
При этом в четвёртом квартале рынок может сезонно охладиться.
В СберИнвестициях оценивают отчётность позитивно для котировок. А завершение строительства фабрики окомкования на Череповецком металлургическом комбинате может открыть путь к возобновлению дивидендов в 2027 году 😆
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
🏗 Прибыль ЛСР почти удвоилась, но есть нюанс
По РСБУ выручка головной компании ЛСР в третьем квартале выросла в 4,1 раза, до 17 млрд ₽, а чистая прибыль — на 91%, до 3,7 млрд ₽.
За девять месяцев тоже красиво: выручка +109%, прибыль +35%. Но не будем спешить с выводами.
☺️ Георгий Иванин, эксперт СберИнвестиций, о том, откуда взялся такой рост:
Выручка головной компании в основном формируется из дивидендов дочерних обществ и доходов от продажи активов. Поэтому её динамика не отражает напрямую результаты девелоперского бизнеса всей группы.
Главный драйвер третьего квартала — продажа дочерней компании примерно за 12 млрд ₽. Без этой сделки выручка выросла бы всего на 19%, а чистая прибыль была бы примерно около нуля.
💸 А что с дивидендами?
Аналитики СберИнвестиций не исключают, что сильный результат может быть связан с подготовкой к досрочной выплате очередного дивиденда до конца года.
Потенциально речь может идти о 78 ₽ на акцию — это примерно 14% доходности, но решения о выплате пока нет.
И хотя ЛСР остаётся единственным публичным девелопером, который продолжает платить дивиденды, потенциал роста акций аналитики считают ограниченным и сохраняют оценку «Держать».
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
edited
🤵 Что будет с алюминием?
В октябре цены на металл упали на 5% месяц к месяцу, несмотря на низкие запасы металла на биржах.
Сейчас рынок ждёт, что дефицит сменится профицитом, и для этого есть причины: Индонезия уже наращивает выплавку, а Ближний Восток восстанавливает цепочки поставок.
Посмотрим на три сценария для алюминия от СберИнвестиций:
👌 Базовый сценарий
На Ближнем Востоке появятся новые логистические маршруты в обход Ормуза — они позволят местным производителям нарастить выплавку. Аналитики СберИнвестиций ждут, что её уровень восстановится до довоенного во втором полугодии 2027 года.
В это же время экспорт алюминия из Индонезии за первые 8 месяцев 2026 года вырос до 0,7 млн тонн, на 90% год к году. А ещё — к 2030 году мощность 11 строящихся заводов может достичь 6 млн тонн, или 8% мировой выплавки 2025 года.
В Китае спрос на алюминий остаётся сдержанным: потребление в стране может вырасти примерно на 2%, вне Китая — на 1%.
Аналитики СберИнвестиций понизили дефицит алюминия в 2026 году до 1,1 млн тонн, а в 2027 году ждут сбалансированного рынка.
Среднесрочная цена будет тяготеть к $2 700 за тонну — уровню, который не будет стимулировать наращивание мощностей в Индонезии.
👍 Оптимистичный сценарий
Если конфликт на Ближнем Востоке будет обостряться, а удары по локальным заводам возобновят — алюминий снова может подскочить в цене выше $3 500 за тонну.
В этом случае его средняя цена в 2027 году может составить $3 225 за тонну.
👎 Пессимистичный сценарий
Рост доходностей гособлигаций в США, Японии и ЕС, а также ожидания роста ставок ФРС могут давить на строительство и промышленность.
Кроме того, обвал ИИ-акций может усилить падение фондового рынка США, снизив потребительскую уверенность и спрос на алюминий.
В этом случае средняя цена в 2027 году может опуститься до $2 400 за тонну.
🙃 Павел Казарновский, эксперт СберИнвестиций, рассказал нам об обновлённом базовом прогнозе:
Мы понижаем прогнозы средних цен на алюминий на 2026 и 2027 годов на 4 и 9% — до $3 220 и $2 725 за тонну. Новый прогноз цены на 2027 год на 14,5% ниже консенсуса и на 10% ниже форвардных цен.
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
edited
🖥 GloraX укрепляется в Мурманске
Девелопер купил у Группы «Самолет» компанию «Проект-72» — это уже третья площадка GloraX в городе — после ЖК «Кольский» и проекта в районе улиц Скальной и Маклакова.
Как сделка повлияет на позиции компании? 😳
Сделка поможет укрепить позиции в одном из приоритетных регионов.
Сейчас компания занимает второе место в Мурманской области по объёму текущего строительства — 21,5% рынка!
«Самолет», конечно, лидирует, но постепенно сокращает земельный банк в регионе. Ранее девелопер продал «Аквилону» площадку с потенциалом строительства 774 000 квадратных метров.
У GloraX есть и дополнительные преимущества. Статус резидента Арктической зоны РФ и малого инновационного предприятия даёт компании налоговые льготы и доступ к господдержке. А арктическая ипотека под 2% помогает поддерживать спрос на жилье 🙂
😨 Но есть и обратная сторона
Конкуренция в регионе усиливается: «Аквилон» планирует масштабное расширение и готов вложить в проекты более 40 млрд ₽.
При этом GloraX тоже наращивает объёмы строительства. На сравнительно небольшом рынке это может усилить конкуренцию за покупателей и замедлить продажи.
Пока на Мурманск приходится около 4% текущего строительства GloraX.
☺️ Георгий Иванин, эксперт СберИнвестиций, отмечает:
«По итогам первого полугодия 2026 года GloraX — единственный девелопер, который показал рост продаж и положительную скорректированную чистую прибыль за счёт фокуса на регионах.»
А что с акциями? 🤒
В краткосрочной перспективе котировки может поддержать оферта на выкуп акций у участников IPO с премией 19,5% к цене размещения в 64 ₽.
Аналитики СберИнвестиций подтверждают тактическую идею на акции GloraX.
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
edited
🔋 Начинаем торговый день
Краткосрочное настроение и среднесрочный фон позитивны — аналитики СберИнвестиций.
🟢 Пульс рынка: 6,41 из 10 — ОПТИМИЗМ.
🏦 Индекс Мосбиржи во вторник прибавил 0,7% и закрылся на отметке 2 472 пункта.
🪙 По прогнозам, сегодня рубль может укрепится около 12,2 за юань, а нефть — в диапазоне $109–112 за баррель.
🦅 Американские индексы изменились по-разному. S&P 500 вырос на 0,3% до 7 713 пунктов, NASDAQ снизился на 0,02% до 26 425 пунктов.
Что должно произойти сегодня?
🇷🇺 «ФосАгро» может отчитаться по МСФО за третий квартал.
🇷🇺 Росстат опубликует индекс потребительских цен с 13 по 19 октября.
🔝 Торги уже начались! Проверьте свой портфель в приложении СберИнвестиции.
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
🛢 Нефть отступила от $111 — что дальше?
Brent развернулась вниз после подъёма выше $111 за баррель — к максимумам с начала мая.
😄 Дмитрий Макаров разбирается в сути нефтяного вопроса.
Почему нефть развернулась вниз?
Всё дело в дипломатии. Катар и Пакистан представили компромиссное предложение по урегулированию конфликта США и Ирана. По данным СМИ, оно затрагивает в том числе замороженные иранские средства и ядерный вопрос. Катар также подтвердил, что контакты Вашингтона и Тегерана продолжаются.
Если сторонам удастся договориться, риски перебоев с поставками могут снизиться. А вместе с ними — и премия за риск в цене нефти. Но пока это лишь инициатива посредников, а не готовое соглашение.
Что по-прежнему угрожает поставкам?
Ещё днём рынок следил за сообщениями об атаках на саудовскую инфраструктуру. Хуситы заявили о шести операциях за последние 48 часов. Среди названных целей — объекты Saudi Aramco в Янбу и месторождение Шайба. Масштаб повреждений и влияние на добычу и экспорт пока требуют подтверждения.
➡️ Для нефтяного рынка особенно важен Янбу. Порт на Красном море принимает нефть по трубопроводу «Восток — Запад» и позволяет Саудовской Аравии экспортировать её в обход Ормузского пролива. Если под угрозой окажутся оба маршрута, перенаправлять поставки будет сложнее. Даже доступная нефть не всегда сможет вовремя добраться до покупателя.
🚢 Уязвимой остаётся и морская логистика. По данным Kpler, которые приводит «Интерфакс», за последние две недели в регионе атакам подверглись не менее 18 судов. Это не означает остановку всех перевозок, но повышает риск задержек и удорожания доставки.
Как выглядит техническая картина?
Для декабрьского фьючерса Brent ключевая зона поддержки — $103–105 за баррель. Пока она удерживается, снижение можно считать коррекцией в рамках восходящего движения. Закрепление ниже $103 ослабит позиции покупателей и откроет дорогу к $98.
Сверху главным препятствием остаётся зона $112–113. Если покупатели преодолеют её и удержатся выше $113, следующей целью станет $120 за баррель.
Теперь многое зависит от дипломатии: если инициатива посредников получит поддержку США и Ирана, часть премии за риск может уйти из цены ещё до восстановления поставок.
Что думаете о нефти, инвесторы?
🔥 — дипломатия не поможет, нефть снова пойдёт вверх
🗿 — напряжённость спадёт, цены продолжат снижаться
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
edited
🔋 Закрываем торговый день
Рынок акций торговался с небольшим повышением относительно вчерашнего вечернего закрытия. — аналитики СберИнвестиций.
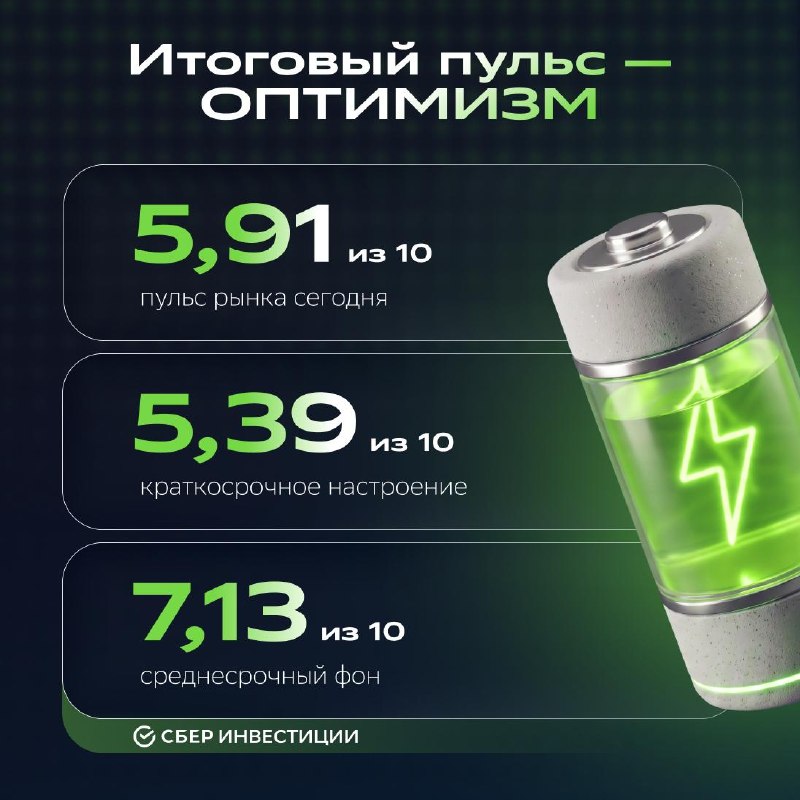
🟢 Пульс рынка: 5,91 из 10 — ОПТИМИЗМ.
К вечеру индекс Мосбиржи прибавил 0,6%. В центре внимания оставались перспективы смягчения санкционного давления и сотрудничества России и США в энергетике. После решения Дональда Трампа приостановить действие новых антироссийских санкций инвесторы продолжали оценивать возможности увеличения поставок российского дизеля на внешние рынки. Сегодня замглавы МИД положительно оценил перспективы этого направления, отметив, что профильные ведомства работают над условиями поставок.
🌡 Рыночные показатели к закрытию основной сессии:
iMOEX2 — 2 470,26 (+0,6%)
CNYRUB — 12,34 (-0,6%)
BRENT — $108,44 (-0,7%)
RGBI — 111,7 (-0,04%)
Золото — 4 191 (-0,15%)
Медь — 14 381 (+0,40%)
Газ — 3,054 (-1,57%)
🤘Топ-3 лидера и аутсайдера торгов
🟢 «Эн+ Груп» — 323,7 ₽ (+1,9%)
🟢 «ИнтерРАО» — 2,645 ₽ (+1,77%)
🟢 Х5 — 2 214 ₽ (+1,75%)
🔴 «ФосАгро» — 5 584 ₽ (-3,56%)
🔴 «Северсталь» — 726 ₽ (-1,04%)
🔴 «Сургутнефтегаз» — 17,2 ₽ (-0,92%)
⚡️Как дела у эмитентов?
🔴 «Северсталь» (-1,1%) представила результаты за третий квартал. Год к году выручка снизилась на 3%, при этом EBITDA выросла на 13%. Свободный денежный поток составил 42,6 млрд ₽ — против 7,3 млрд ₽ годом ранее. При этом за девять месяцев он остался отрицательным, и компания не планирует выплачивать дивиденды за этот период.
🟢 За девять месяцев «Глоракс» (+2,8%) увеличил продажи до 34 млрд ₽. Без учёта эффекта прошлогодних сделок M&A рост составил 35%, а относительно полного результата прошлого года — 8%. Год к году в третьем квартале продажи выросли на 15% в денежном выражении и на 20% — в квадратных метрах.
🔴 Год к году «Европлан» (-0,2%) нарастил объём нового бизнеса за девять месяцев на 28%. Компания передала клиентам более 24 000 единиц транспорта и техники — на 18% больше. В третьем квартале рост нового бизнеса ускорился до 53%.
🔴 Ozon (-0,2%) сообщил, что направит на финансовую поддержку владельцев пунктов выдачи более 10 млрд ₽ по итогам года. Компания также уточнила: вводимый с декабря агентский платёж для владельцев ПВЗ не превысит 550 ₽ в месяц.
🔴 Срок торговой идеи на «Транснефть» (+0,4%) подошёл к концу, и аналитики её закрыли с доходностью 2%. При этом в связи с ростом цен на газ аналитики продлили срок по идее на НОВАТЭК до конца года. Она уже принесла инвесторам 19% за три месяца.
👇 Макроэкономика и сырьё
Нефть Brent в течение дня поднималась выше $111 за баррель впервые с мая. Котировки поддерживали риски перебоев поставок с Ближнего Востока, включая угрозы судоходству в Ормузском проливе. Эти опасения перевешивали перспективы увеличения предложения российских энергоносителей. Рубль укреплялся: к вечеру юань дешевел на 0,59% до 12,35 ₽.
🔄 Увидимся завтра, инвесторы!
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
😨 ОГК-2 тоже отчиталась. Что по цифрам?
В третьем квартале 2026 года компания заметно сократила выработку электроэнергии.
Разбираемся, с чем это связано и как может повлиять на финансовые результаты ⬇️
😱 Выработка электроэнергии упала на 23,9% год к году. Отпуск тепла тоже снизился — на 11,2%. При этом за девять месяцев выработка электроэнергии сократилась на 6,9%, а отпуск тепла вырос на 4,8%.
Почему так произошло? 😳
Тепловые электростанции в первой ценовой зоне уступают место другим источникам генерации. За квартал их выработка снизилась на 9,9%, а доля в общей генерации упала до 59% — минимума за пять лет. На фоне высокой водности выработка ГЭС выросла на 31,1%, а АЭС — на 2,9%.
У ОГК-2 есть ГРЭС с высокими затратами на топливо. Вероятно, они оказываются в конце ценовой очереди и первыми прекращают выработку, когда рыночные условия становятся менее выгодными. Снижение отпуска тепла могло быть связано с более теплой погодой и динамикой промышленного потребления.
😃 Чего ждать от финансовых результатов?
Выработка ОГК-2 сократилась на фоне снижения цен на электроэнергию на рынке на сутки вперёд в первой ценовой зоне на 8,3% год к году. Это негативный фактор для финансовых результатов за третий квартал по МСФО. Отчётность компания опубликует в ноябре.
☺️ Эксперт СберИнвестиций Георгий Иванин обращает внимание на ещё один нюанс:
«В ближайшие годы ОГК-2 предстоит инвестировать 354 млрд ₽. Такая программа ухудшает прогноз свободного денежного потока на 2026–2030 годы и ограничивает потенциал дивидендов. При этом расчетная целевая цена акций компании составляет 0,31 ₽ — на 40% выше текущих котировок.»
➡️ Аналитики СберИнвестиций предпочитают другую компанию в секторе электрогенерации — «РусГидро». Её акции входят в подборку «Топ российских акций средней и малой капитализации».
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
😕 Маркетплейсы столкнулись со сбоями. Насколько это критично?
⚪️ В третьем квартале с проблемами при заказах столкнулись 73% онлайн-покупателей. Чаще всего речь шла о задержках доставки — их отметили 64%.
⚪️ Но массового ухода в офлайн не произошло. 79% покупателей продолжили заказывать как раньше, а в обычные магазины перенесли покупки лишь 5%.
🤔 Что тогда изменилось?
Главный эффект — перераспределение спроса между площадками.
Доля покупателей Wildberries снизилась с 73% в первом квартале до 55% в третьем, тогда как у Ozon показатель остался почти без изменений — около 82%.
При этом речь не всегда идёт о полном переходе: 73% тех, кто стал чаще выбирать Ozon, продолжают покупать и на Wildberries. Но именно Ozon всё чаще становится основной площадкой по объёму трат.
🛒 Где Ozon прибавил сильнее всего?
Переток покупателей в его пользу аналитики увидели в 12 из 14 категорий. Особенно заметно — в одежде и обуви, бытовой химии, товарах для дома и сада.
🤩 Екатерина Усанова, эксперт СберИнвестиций, отмечает:
Логистические сбои не изменили привычку покупать онлайн, но усилили конкуренцию между маркетплейсами. На этом фоне Ozon укрепляет позиции и вовлечённость пользователей.
🤫 А что с акциями?
Аналитики СберИнвестиций сохраняют умеренно позитивный взгляд на Ozon. Целевая цена на горизонте 12 месяцев — 5 500 ₽ за акцию, потенциал роста превышает 50%.
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
👀 Ozon готовится отчитаться: чего ждать от маркетплейса?
28 октября компания представит финансовую отчётность за третий квартал 2026 года. Аналитики СберИнвестиций ждут ускорения роста бизнеса.
Делимся прогнозами и с вами ⬇️
➡️ Товарооборот может вырасти на 43% год к году. Число заказов при этом увеличится на 70%. Одной из причин мог стать переток продавцов и покупателей к Ozon после атак на логистику конкурента.
➡️ Маркетинговые доходы прибавят 94%. Приток продавцов усилит конкуренцию за рекламные показы, а покупатели станут чаще кликать на объявления.
➡️ Выручка от услуг вырастет на 65%. Повышение эффективной комиссии поможет компенсировать рост логистических затрат.
Аналитики СберИнвестиций прогнозируют скорректированную EBITDA около 80 млрд ₽ при рентабельности 5% от товарооборота.
😇 Эксперт СберИнвестиций Максим Кондратьев также отмечает:
«Главный риск для Ozon — устойчивость роста и монетизации. На результаты квартала могли повлиять разовые расходы на перестройку логистики. Кроме того, часть новых покупателей и продавцов может уйти после восстановления основного конкурента. При этом риск новых атак на логистическую инфраструктуру остаётся высоким.»
Поэтому аналитики СберИнвестиций сохраняют умеренно позитивный взгляд на бумаги Ozon. Целевая цена на ближайшие 12 месяцев составляет 5 500 ₽, а потенциал роста превышает 50%.
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
👀 Корпоративный долг растёт, а качество заёмщиков ухудшается
Рынок, кажется, подхватил сезонную простуду: экономика замедляется, стоимость заимствований остаётся высокой, а число кредитных событий растёт.
В таких условиях компаниям всё сложнее обслуживать долги, а инвесторам — выбирать облигации с приемлемым соотношением риска и доходности.
🌡 Долг продолжает расти
Аналитики СберИнвестиций ждут, что в 2026–2027 годах реальный ВВП будет расти лишь на 0,5%, а инвестиции в основной капитал в 2026 году сократятся на 5%. Ключевая ставка, по их прогнозу, останется на уровне 14% до конца 2026 года и снизится до 12% к концу 2027 года. Поэтому стоимость заимствований для компаний останется высокой.
При этом корпоративное кредитование, включая облигации, год к году в августе выросло на 13,4%. Объём рыночных размещений корпоративных облигаций в 2026 году, по прогнозу аналитиков, составит 6,3 трлн ₽ — примерно на уровне прошлого года.
До конца года компаниям предстоит погасить облигации на 1,7 трлн ₽ и исполнить оферты на 3,2 трлн ₽, из которых 2,2 трлн ₽ приходится на «Роснефть». Дополнительный стимул выходить на облигационный рынок получают компании с высокой долговой нагрузкой: на них также влияет ужесточение регулирования ЦБ.
😷 Качество заёмщиков ухудшается
Компании занимают деньги преимущественно для рефинансирования долга, выплаты процентов и покрытия дефицита операционного денежного потока.
Медианный коэффициент покрытия процентов у 50 крупнейших эмитентов в 2025 году снизился до исторического минимума — 2,2 против 3,7 годом ранее. У 24 компаний показатель оказался ниже 2 — втрое больше, чем в 2024 году.
Быстрого восстановления ждать не стоит. Даже при снижении ключевой ставки покрытие процентов у 100 крупнейших эмитентов, по прогнозу аналитиков СберИнвестиций, вырастет лишь до 2,3 в 2026 году.
📆 Дефолтов больше, спреды шире
С начала 2026 года зафиксировано 29 кредитных событий — больше, чем за весь 2025 год, когда их было 24. Пока дефолты сосредоточены среди эмитентов с рейтингами «BBB» и ниже, а доля облигаций, по которым впервые допущен неплатёж, не превышает 1% рынка.
Однако кредитные риски уже отражаются на рынке: спреды расширяются, а доступ к первичным размещениям для эмитентов категории «A» и ниже становится сложнее.
Наиболее уязвимы циклические отрасли: чёрная металлургия, транспорт, машиностроение, жилищное строительство и лизинг. Особенно внимательно стоит оценивать компании, у которых покрытие процентов ниже 1.
➡️ Инвесторы будут выбирать качество
Эксперты СберИнвестиций Екатерина Сидорова, Радик Валиев и Сергей Колесников ждут, что разрыв между спредами эмитентов рейтинговых категорий «AAA»/«AA» и «A» продолжит увеличиваться.
По их прогнозу, в 2026–2027 годах спреды могут составить:
• «AAA» — 90–140 базисных пунктов
• «AA» — 250–350 базисных пунктов
• «A» — 500–700 базисных пунктов
На фоне роста кредитных рисков инвесторы будут активнее перераспределять вложения в пользу более надёжных бумаг.
👀 К каким облигациям присмотреться?
С учётом отраслевых рисков и кредитных показателей аналитики СберИнвестиций выбрали выпуски с низким и средним уровнем риска, которые считают привлекательными по соотношению риска и доходности:
🔵 Рублёвые облигации с фиксированным купоном: МТС 2P-10, iСелектл1Р6, Инаркт2Р2, БорецК1Р03, НоваБев3Р3.
🔵 Рублёвые облигации с плавающим купоном: БорецК1Р04, ГазпромК07, Инаркт2Р5, ПозитивР4, МТС 3Р-02, ЧеркизБ2P6, РЖД 1Р-54R, sРосет1Р20.
🔵 Облигации в долларах: Акрон Б1P9, ГазКап3P14, ПолюсЗО28Д, ГазКЗ-29Д.
🔵 Облигации в юанях: ЭНплГ1РС10, ГазКап3P20, Полюс Б1P6, НорНик1P17, ГазКап3P22.
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
viral
Telegram doesn't show this post on the web. Open it in Telegram to see it.
viral
😏 Что по ставке, инвесторы?
Уже в эту пятницу ЦБ что-то да решит — поднимет, снизит, сохранит... Кто знает?
Точно никто не знает, но аналитики уже сделали свой прогноз: они считают, что ЦБ сохранит ключевую ставку и продолжит придерживаться умеренно жёсткой риторики.
😁 Игорь Рапохин, эксперт СберИнвестиций:
Ключ, вероятно, будет оставаться на 14% как минимум до февраля 2027 года. В эту пятницу и на заседании в декабре, по нашим прогнозам, ЦБ оставит ставку без изменений.
А чего от пятницы ждёте вы?
edited
👀 ВТБ раскроет финансовые результаты!
30 октября банк отчитается за третий квартал. По оценкам аналитиков СберИнвестиций, чистая прибыль могла вырасти на 42% по сравнению со вторым кварталом и на 44% год к году.
Что могло поддержать результаты?
🔘Проценты. Чистый процентный доход, вероятно, увеличился на 84% год к году. Однако в дальнейшем рост может замедлиться из-за более плавного снижения ключевой ставки.
🔘Комиссии. Аналитики ждут увеличения чистого комиссионного дохода на 27%.
🔘Операции с ценными бумагами. Прочие доходы могли вырасти на 129% благодаря росту фондового рынка и операциям с финансовыми инструментами.
Какие есть нюансы?
Выплата дивидендов в августе и удорожание фондирования могли сдержать рост чистой процентной маржи. Аналитики СберИнвестиций оценивают её в 2,5%, а достаточность капитала Н20.0 — в 10,5%.
🙂 На что обратить внимание инвесторам?
🥹 По мнению эксперта СберИнвестиций Андрея Ахатова, ключевое значение могут иметь не столько сами результаты, сколько комментарии менеджмента о сделке с RWB, прогнозе на 2026 год и параметрах потенциальной допэмиссии.
ВТБ сохраняет ориентир по чистой прибыли на 2026 год на уровне около 600 млрд ₽. Для его достижения банку необходимо заработать более 230 млрд ₽ за четвёртый квартал — амбициозная цель.
Как отреагирует рынок?
Аналитики СберИнвестиций ждут нейтральной реакции на отчёт. При этом они продлевают торговую идею в акциях ВТБ до конца года, поскольку по-прежнему ждут утверждения параметров допэмиссии.
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
repost
🤝 Два эксперта, две идеи, но все — от СберИнвестиций
Инвесторы, на связи команда экспертов СберИнвестиций! Сегодня расскажем сразу про две идеи на российском рынке.
👌 Если на рынке непонятно, на что ставить, можно ставить на Мосбиржу, — считает Андрей Ахатов, эксперт СберИнвестиций.
Если говорить про идею подробнее:
➡ Волатильность и восстановление объёмов на рынке акций и валютном рынке в третьем квартале перейдут в комиссионные доходы, Андрей ждёт рекорда.
➡ Процентные доходы держатся около 13 млрд ₽ за квартал, операционные расходы под контролем, цель по их доле в комиссиях 50–55% достижима.
➡ Дивидендная доходность — 13–14%, бета к рынку — ниже единицы: в падении акция должна выглядеть лучше индекса.
➡ Таргет — около 180 ₽, а потенциал роста — 14%.
➡ А ещё среди банков к отчётам за третий квартал Андрей выделил «Совкомбанк», «Т-Технологии» и ДОМ.PФ.
😉 Рыба выросла, а рынок этого не заметил — зато увидела София Кирсанова, аналитик и эксперт СберИнвестиций.
Вот почему София выбирает «Инарктику»:
➡ По мультипликатору P/E компания стоит на 46% дешевле своей медианы с 2022 года — это один из самых больших дисконтов в её покрытии.
➡ Кроме того, дисконт есть и у НМТП, а FESCO и «Мать и дитя» торгуются с премией.
➡ После гибели рыбы в 2024 году продажи упали, но к концу 2026 года ожидается биомасса около 35 000 тонн, как в 2023-м.
➡ Цена реализации растёт: 1 080 ₽ за килограмм в третьем квартале и около 1 140 ₽ в четвёртом. Лосось конкурирует с импортом, поэтому слабый рубль поднимает цену.
➡ Себестоимость пойдёт вниз: крепкий рубль прошлого года попадает в неё с лагом, в конце года запускается свой кормовой завод.
➡ Чистая прибыль 2026 года — около 9 млрд ₽, против убытка годом ранее, рентабельность в 2027 году близка к рекорду 2024-го.
➡ Дивиденды: около 20 ₽ за 2026 год (6%), около 30 ₽ за 2027-й — и это консервативная оценка.
Такие идеи эксперты видят на этот месяц, а что думаете вы?
💚 — Мосбиржа выглядит хорошо
🔥 — «Инарктика» интереснее
Вы знаете, где искать ценные бумаги... В приложении СберИнвестиции 🤫
🔋 Начинаем торговый день
Рынок находится в переходном состоянии без единого сигнала — аналитики СберИнвестиций.
🟢 Пульс рынка: 5,69 из 10 — ОПТИМИЗМ.
🏦 Индекс Мосбиржи в понедельник вырос на 1% до 2 455 пунктов.
🪙 По прогнозам, сегодня рубль укрепится около 12,35 за юань, а нефть — в диапазоне $108–111 за баррель.
🦅 Индекс S&P 500 вырос на 0,4% до 7 691 пункта, NASDAQ — на 1,1% до 26 431.
Что должно произойти сегодня?
🇷🇺 «Северсталь» представит финансовые результаты за третий квартал.
🇷🇺 Пройдёт собрание акционеров ТГК-1, где обсудят допэмиссию.
🇷🇺 Мосбиржа остановит торги акциями ГК ПИК.
🔝 Торги уже начались! Проверьте свой портфель в приложении СберИнвестиции.
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
🔋 Закрываем торговый день
Российский рынок сохраняет рост после выхода на внутридневные максимумы — аналитики СберИнвестиций.
🟢 Пульс рынка: 5,58 из 10 — ОПТИМИЗМ.
К вечеру индекс МосБиржи прибавляет 0,4% к закрытию пятницы. Покупки поддержали решение Дональда Трампа приостановить применение новых ограничений, предусмотренных «законом Грэма», и сообщения об обсуждении возобновления поставок российского газа в Европу. Однако Еврокомиссия отвергла соответствующее предложение США, что сдержало дальнейший рост газовых компаний.
🌡 Рыночные показатели к закрытию основной сессии:
iMOEX2 — 2 430,99 (-0,8%)
CNYRUB — 12,41 (-0,4%)
BRENT — $108,7 (-1,1%)
RGBI — 111,66 (+0,06%)
Золото — 4 214,7 (-0,36%)
Медь — 14 352 (-0,19%)
Газ — 3,125 (-1,28%)
🤘Топ-3 лидера и аутсайдера торгов
🟢 «Позитив» — 1 149,6 ₽ (+2,66%)
🟢 «ФосАгро» — 5 809 ₽ (+2,51%)
🟢 РУСАЛ — 25,32 ₽ (+2,43%)
🔴 «МД Медикал Груп» — 1 303,4 ₽ (-3,64%)
🔴 VK — 134 ₽ (-2,05%)
🔴 «Татнефть» — 618,9 ₽ (-1,84%)
⚡️Как дела у эмитентов?
🟢 «Газпром» (+1%) растерял часть роста после заявления Еврокомиссии против возобновления закупок российского газа. Ранее бумаги поддержали сообщения The New York Times о том, что американские переговорщики обсуждают восстановление поставок в рамках договорённостей по Украине. Подтверждённых решений о возвращении российских объёмов на европейский рынок пока нет.
🟢 НОВАТЭК (+0,6%) остаётся в центре газовой повестки. Александр Новак сообщил, что за девять месяцев Россия поставила в Европу 12 млн тонн СПГ — больше, чем за аналогичный период прошлого года. При этом сохраняется неопределённость вокруг дальнейших ограничений европейского импорта.
🟢 Ozon (+0,1%) перестраивает логистику после атаки на объект в Санкт-Петербурге 18 октября. Товары пострадавшего комплекса скрыты с витрины, а заказы, которые нельзя выполнить с других площадок, отменят. Кроме того, с 1 декабря компания введёт плату за агентские услуги для владельцев ПВЗ — не более 1% от вознаграждения за заказы. Для пунктов, работающих менее года, она составит 1 ₽.
🔴 VK (-1,9%) находится под давлением после атаки на дата-центр в Ленинградской области 18 октября. Компания сообщила, что сервисы работают в обычном режиме. Информация о степени повреждения инфраструктуры и возможных расходах на восстановление пока не раскрыта.
🟢 FESCO (+4,6%) отчиталась о росте контейнерооборота Владивостокского морского торгового порта на 15% за девять месяцев — до 674 000 TEU (Двадцатифутовый эквивалент). Основным драйвером стал импортный грузопоток, увеличившийся на 33%. Дополнительное внимание к бумагам привлекают планы «Росатома» по развитию сотрудничества с DP World и консолидации логистических активов.
🟢 ТМК (+9,7%) вошла в число лидеров торгов. Участники рынка связывают рост котировок с ожиданиями запуска газовых проектов, которые могут поддержать спрос на трубную продукцию. Кроме того, компания сообщила об аккредитации своих научно-исследовательских центров Единым оператором испытаний.
👇 Макроэкономика и сырьё
Brent держится выше $108 за баррель. Ожидания роста доступности российских энергоносителей после решений США по санкциям сдерживали котировки. Однако затем цены отскочили от внутридневных минимумов на сообщениях о подрыве танкера на мине в Ормузском проливе: риски перебоев поставок сохраняются. Юань на Московской бирже снижается на 0,8%, до 12,37 ₽.
🔄 Увидимся завтра, инвесторы!
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
😭 У «Самолета» непростые времена
Генеральный директор ГК «Самолет» Анна Акиньшина покидает компанию по личным причинам. На её должность совету директоров предложат Ивана Иванова, который с 2025 года руководит премиальным направлением «Самолет Селект».
Для тех, кто не в курсе...
Финансовые результаты компании ухудшились. В первом полугодии 2026 года скорректированный чистый убыток составил 20 млрд ₽ — против прибыли в 0,5 млрд ₽ годом ранее. Отношение чистого долга за вычетом средств на эскроу-счетах к скорректированной EBITDA выросло с 6,7 до 11.
Ситуацию прокомментировал Георгий Иванин, эксперт СберИнвестиций:
На наш взгляд, перед новым руководителем стоит серьёзный вызов, требующий прежде всего стабилизации финансового положения компании, оптимизации портфеля проектов и снижения долговой нагрузки.
Иван Иванов обладает опытом управления девелоперскими проектами, однако ранее специализировался преимущественно на премиальном сегменте недвижимости. Теперь ему предстоит решать более масштабные задачи в условиях высокой долговой нагрузки и сложной рыночной конъюнктуры.
Поэтому ключевым фактором для оценки перспектив «Самолета» станут первые решения нового руководства и их эффективность в части финансового оздоровления компании.
➡️ Эксперты СберИнвестиций сохраняют осторожный взгляд на компанию. Без радикальных мер высокая долговая нагрузка и медленное смягчение ДКП могут помешать «Самолету» раскрыть потенциал портфеля проектов, а также вернуться к прибыли в 2026–2028 годах.
Подержим компанию и нового руководителя — ставьте ❤️
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO
edited
😔 Нас волнует один вопрос: что будет с дивидендами «ФосАгро»?
Ближе к концу этой недели компания может опубликовать отчётность по МСФО за третий квартал. Что же там будет? 🤔
По прогнозу СберИнвестиций, в третьем квартале продажи удобрений и другой продукции вырастут на 2% к предыдущему кварталу. EBITDA может прибавить 26%, а скорректированная чистая прибыль — сразу 80%.
Правда, если сравнивать с прошлым годом, картина скромнее: показатели могут снизиться на 5 и 15% соответственно. Результатам поможет ослабление рубля, а вот дорогая сера увеличит затраты компании.
💬 Эксперт СберИнвестиций Георгий Иванин отмечает:
«Несмотря на рост прибыли по сравнению со вторым кварталом 2026, свободный денежный поток компании в третьем квартале 2026 мог уйти глубоко в область отрицательных значений».
🥰 А теперь к дивидендам
«ФосАгро» не выплачивала дивиденды больше года. Паузу обычно объясняли высокими инвестиционными затратами и планами снизить долговую нагрузку.
Но есть один любопытный момент. С 2027 года могут измениться правила налогообложения дивидендов, поэтому некоторые компании могут задуматься о специальных выплатах заранее. Такой вариант не исключают и для «ФосАгро» 🤟
Если компания направит на дивиденды 50% скорректированной чистой прибыли, выплаты могли бы составить:
- 244 ₽ на акцию — за период с III квартала 2025-го по II квартал 2026-го
- 335 ₽ на акцию накопленным итогом — с учётом прогноза за III квартал 2026-го
- 465 ₽ на акцию накопленным итогом — с учётом прогноза за IV квартал. Всего около 8% доходности.
465 ₽ — максимально возможная выплата в самом позитивном сценарии, если компания реализует этот план и учтёт результаты всего периода.
😢 Но крупная выплата может означать новую паузу в 2027 году. После спецдивиденда компании, вероятно, придётся сосредоточиться на сокращении долга.
Для тех, кто рассматривает ставку на объявление дивидендов, есть нюанс⬇️
Эксперт СберИнвестиций Антон Артамошкин обращает внимание на ситуацию во фьючерсах:
Фьючерсы на акции «ФосАгро» уже сейчас закладывают дивидендные выплаты. Так, в декабрьском контракте «зашито» около 210 ₽ дивиденда, а в мартовском — ещё сверху 110 ₽.
С учётом этого и достаточно высокой рыночной оценки акций попытка заработать на решении о дивидендах выглядит рискованной и через акции, и через фьючерсы.
Собираетесь ли вы участвовать в этом?
❤️ — Да, через акции
🔥— Да, на срочке
👀 — Посижу на заборе
👉 СберИнвестиции ПРО в Максе
@SberInvestmentsPRO